





Anthropic zbliża się do giełdy z wyceną zwykle zarezerwowaną dla największych firm technologicznych świata. Wycena w IPO powyżej 2 bln USD ustawiłaby spółkę AI obok Nvidii, Apple i Microsoftu, mimo że dopiero niedawno zaczęła mocno rozwijać sprzedaż komercyjną.
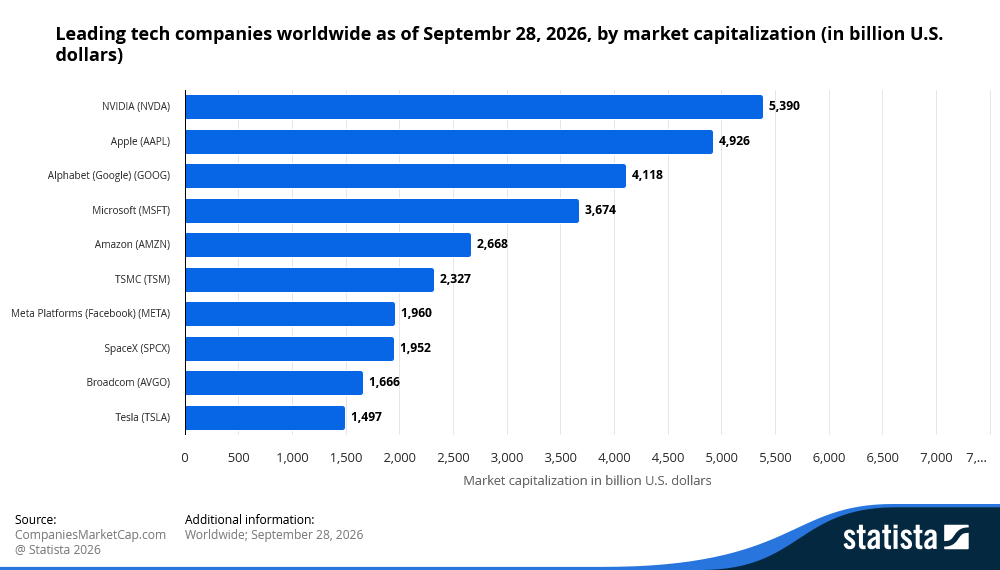
Potencjalne „mega-IPO” (czyli wyjątkowo duży debiut giełdowy) pojawia się w momencie, gdy popyt inwestorów na sektor sztucznej inteligencji pozostaje silny. Przychody szybko rosną, popyt na zaawansowane modele AI jest wysoki, a Anthropic pozycjonuje Claude jako jeden z wiodących systemów w wyścigu o komercjalizację AI, czyli zarabianie na niej na masową skalę.
Tyle że wycena na poziomie „Magnificent 7” (grupy siedmiu największych amerykańskich gigantów technologicznych) wymaga czegoś więcej niż szybkiego wzrostu. Liczą się trwałe przychody, siła w ustalaniu cen (zdolność do utrzymywania wysokich stawek) oraz rentowna skala. Anthropic musi pokazać, że popyt na AI będzie rósł szybciej niż ogromne koszty mocy obliczeniowej potrzebnej do obsługi klientów.
Premia za AI ma bardzo wysoką cenę
Anthropic rozwija rodzinę modeli AI Claude i sprzedaje dostęp głównie firmom oraz programistom. W przeciwieństwie do spółek giełdowych, wcześniej jego wycenę ustalano w prywatnych rundach finansowania (pozyskiwanie kapitału od inwestorów przed wejściem na giełdę). IPO da inwestorom pierwszy szczegółowy wgląd w wyniki, ale sama wycena w dużej mierze zależy od tego, jaką miarę przychodów przyjmie rynek.
| Miara | Co oznacza | Wartość | Wskaźnik przy wycenie 2 bln USD |
| „Run rate” z lipca 2026 | Bieżący miesięczny przychód przeliczony na rok | Powyżej 65 mld USD | Około 31x |
| „Run rate” na koniec 2026 | Prognozowany miesięczny przychód przeliczony na rok | Powyżej 110 mld USD | Około 17x |
| Przychody 2028 | Podawana prognoza za pełny rok | 190–200 mld USD | Około 10x |
„Run rate” to przeliczenie ostatniego miesięcznego przychodu na wartość roczną. Pokazuje bieżące tempo sprzedaży, ale nie musi oznaczać, ile firma faktycznie zarobi w całym roku.
Ta różnica jest ważna, bo wycena 2 bln USD zależy mniej od dzisiejszych przychodów, a bardziej od tego, czy Anthropic dowiezie wzrost, który rynek już dziś „wycenia” na kolejne lata. Przy takiej wycenie inwestorzy płacą za przychody, których spodziewają się dopiero w przyszłości. Na tle obecnego „run rate” oczekiwania pozostają bardzo wyśrubowane.
Dlaczego inwestorzy są tak zainteresowani
Najmocniejszym argumentem Anthropica jest tempo wzrostu.
Przychody wzrosły 12-krotnie w 2025 r. do prawie 4,6 mld USD, a w II kwartale 2026 r. sięgnęły 11,5 mld USD. Jeden kwartał tego roku przyniósł ponad dwukrotnie więcej niż cały 2025 r.
Firma przekonuje też, że popyt przewyższa dziś podaż. Z prospektu (dokument dla inwestorów publikowany przed IPO) wynika, że wzrost ogranicza głównie dostęp do mocy obliczeniowej, a nie brak klientów. To zmienia profil inwestycyjny: problemem nie jest pozyskiwanie użytkowników, tylko zbudowanie zdolności do ich obsługi.
Zainteresowanie wspiera też „rzadkość” takich aktywów na giełdzie. OpenAI złożyło dokumenty pod IPO, ale według doniesień przesunęło debiut na 2027 r.. To zostawia Anthropica jako jedynego dużego, „czystego” gracza (spółkę skoncentrowaną głównie na modelach AI) mogącego trafić na giełdę w tym roku.
Pojawiają się też informacje, że Nvidia rozważa inwestycję kotwiczącą do 10 mld USD, czyli duży zakup akcji na starcie, który ma wzmocnić zaufanie rynku do oferty. To podkreśla znaczenie Anthropica w całym ekosystemie AI.
Koszt skalowania AI
Największe napięcie wynika z różnicy między stałymi kosztami infrastruktury a zmiennym popytem klientów.
Anthropic miał zobowiązać się do co najmniej 518 mld USD na moce obliczeniowe w horyzoncie ok. dekady u sześciu partnerów infrastrukturalnych. Około 80% tych umów jest nieodwołalnych albo wymaga płatności niezależnie od wykorzystania. Spółka miała ok. 20,28 mld USD gotówki wobec tych zobowiązań.
Rynki widziały podobne cykle infrastrukturalne wcześniej. Spółki telekomunikacyjne budowały pod koniec lat 90. ogromne sieci światłowodowe, zakładając dalsze przyspieszanie popytu na internet. Popyt ostatecznie się pojawił, ale zbyt wolno dla wielu firm obciążonych długiem.
Anthropic stoi przed inną wersją tego samego ryzyka. Firma nie jest właścicielem większości infrastruktury, do której się zobowiązuje. Jeśli popyt spowolni, nadal ponosi koszty, nie mając na własność aktywów (np. centrów danych).
Wyzwaniem są też spadające koszty obliczeń. Jeśli nowsze układy (chip’y) znacząco potanią przetwarzanie AI, dzisiejsze długoterminowe umowy mogą okazać się drogie względem przyszłych opcji.
Konkurencja i siła w ustalaniu cen
Infrastruktura to tylko jedna strona równania. Druga to pytanie, czy klienci nadal będą płacić wysokie stawki za modele Anthropica. Ryzyko zwiększa koncentracja klientów. Prawie jedna czwarta przychodów z 2025 r. miała pochodzić od dwóch nieujawnionych klientów, a wielu dużych odbiorców nie ma długoterminowych umów.
Na ceny mogą naciskać trzy czynniki:
| Źródło presji | Dlaczego to ważne |
| Zmiana dostawcy przez klienta | Firmy coraz częściej korzystają z rozwiązań, które kierują zadania do różnych modeli AI w zależności od ceny i jakości. |
| Modele o otwartych wagach | Modele od Meta, Alibaba, Moonshot AI i DeepSeek mogą ograniczać możliwość utrzymywania wysokich cen przez droższe modele. „Otwarte wagi” oznaczają, że udostępniono kluczowe parametry modelu, dzięki czemu inni mogą go uruchamiać i dostosowywać. |
| Wyścig o modele najwyższej klasy | OpenAI, Google i xAI nadal intensywnie inwestują w konkurencyjne systemy AI. |
Różnica jakości między modelami zamkniętymi (dostępnymi wyłącznie przez dostawcę) a otwartymi się zmniejsza. AI Index 2026 ze Stanfordu wskazał, że w marcu najlepszy model zamknięty był tylko nieznacznie lepszy od najlepszego modelu otwartego.
Widać też presję cenową. OpenAI obniżyło ceny API dla nowych wariantów GPT-6, a Anthropic wypuścił Claude Opus 5.5 z niższym kosztem za token (token to mały fragment tekstu używany do rozliczania pracy modelu, np. część słowa lub słowo). Potencjał rynku jest duży, ale konkurencja może utrudnić utrzymanie wysokich cen przez jedną firmę.
Partnerzy, rentowność i punkty zapalne
Partnerstwa Anthropica to jednocześnie atut i komplikacja.
Amazon, Google i Microsoft są równocześnie inwestorami, dostawcami chmury (wynajem mocy obliczeniowej i miejsca w centrach danych), kanałami dystrybucji oraz konkurentami w AI. Taki układ daje dostęp do kapitału i infrastruktury, ale oznacza też sprzeczne interesy.
Spółka jest od tych relacji mocno zależna. Około 47% sprzedaży w 2025 r. miało przechodzić przez platformy chmurowe Amazona i Google.
Kolejną barierą pozostaje rentowność (zdolność do generowania zysku).
Raportowana strata netto 42 mld USD obejmuje ok. 34 mld USD związane z instrumentami finansowymi, które mogą zostać zamienione na akcje. To m.in. finansowanie, które w przyszłości może zwiększyć liczbę akcji i rozwodnić udziały obecnych inwestorów. Jednak straty z podstawowej działalności też są duże. Przy ok. 4,59 mld USD przychodów w 2025 r. Anthropic odnotował stratę operacyjną ok. 8,06 mld USD (strata na działalności podstawowej, przed m.in. kosztami finansowania i podatkami).
Oceń rynek przed IPO
Anthropic nie musi udowadniać, że popyt na AI istnieje. Musi pokazać, że popyt może rosnąć szybciej niż koszty.
Trzy sygnały będą kształtować oczekiwania inwestorów przed debiutem:
- Wyniki za III kwartał: czy przychody dalej zbliżają się do prognozowanego „run rate” na koniec roku.
- Ostateczna cena w IPO i wielkość free float: free float to część akcji dostępnych w wolnym obrocie. Mała podaż akcji może na starcie zwiększać zmienność cen.
- Zobowiązania klientów: czy kluczowi klienci przechodzą na dłuższe umowy.
Jeśli wzrost utrzyma się, wskaźniki wyceny względem przychodów mogą szybko spaść, co ułatwi obronę wyceny.
Handluj motywem IPO Anthropica z VT Markets
Anthropic ma zadebiutować w listopadzie, ale dyskusje o wycenie już wpływają na nastroje wokół AI.
VT Markets oferuje CFD na Anthropica, ANTHUSD. CFD (kontrakt na różnicę) pozwala spekulować na zmianach ceny bez posiadania akcji. Takie instrumenty często wykorzystują dźwignię (mechanizm, który może zwielokrotnić zarówno zyski, jak i straty), a rynki związane z IPO potrafią być gwałtownie zmienne.
Każda z tych spółek odzwierciedla inny element łańcucha inwestycji w AI. Amazon i Google zyskują na popycie na infrastrukturę AI, jednocześnie konkurując w części obszarów. Nvidia jest silnie powiązana z wydatkami na sprzęt do AI. Microsoft łączy ekspozycję inwestycyjną z relacjami w chmurze i dystrybucji.
Informacje o IPO często pojawiają się poza godzinami handlu w USA. 24-godzinne CFD na akcje w VT Markets pozwalają reagować na informacje, gdy tylko się pojawią.
Kliknij, aby zobaczyć wnioski dla tradera
Dlaczego IPO Anthropica jest uznawane za mega-IPO?
Wycena powyżej 2 bln USD postawiłaby Anthropica w gronie najcenniejszych firm technologicznych świata i uczyniła debiut jednym z największych w historii.
Kiedy spodziewane jest IPO Anthropica?
Doniesienia wskazują na listopad, po wyborach uzupełniających w USA, ale ostateczny termin i warunki nie są ustalone.
Czy Anthropic może uzasadnić wycenę jak „Magnificent 7”?
Spółka korzysta z silnego popytu na AI i szybko rosnących przychodów, ale musi udowodnić, że utrzyma wysokie ceny, opanuje koszty infrastruktury i zbuduje rentowną skalę.
Czy można zyskać ekspozycję na Anthropica przed debiutem?
Akcji spółki nie da się kupić przed IPO, ale CFD, takie jak ANTHUSD w VT Markets, pozwalają spekulować na cenie bez posiadania akcji. Pośrednią ekspozycję dają notowani partnerzy, tacy jak Amazon, Alphabet, Nvidia i Microsoft, choć ich kursy zależą też od wielu innych czynników niezwiązanych wyłącznie z Anthropikiem.
Jak IPO Anthropica wypada na tle IPO SpaceX?
Przy wycenie 2 bln USD i pozyskaniu do 100 mld USD przewyższyłoby SpaceX zarówno pod względem wyceny, jak i skali transakcji.
Jakie są największe ryzyka dla Anthropica po IPO?
Do głównych ryzyk należą wysokie zobowiązania na moce obliczeniowe, rosnąca konkurencja ze strony OpenAI i Google, presja cenowa ze strony modeli o otwartych wagach oraz duża zależność od niewielkiej liczby klientów.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.



