





Wybory uzupełniające do Kongresu USA (midterm elections) w 2026 r. mocno zmieniły układ sił w Waszyngtonie: Demokraci przejęli kontrolę zarówno nad Izbą Reprezentantów, jak i Senatem. Zwycięstwo z 3 listopada to poważny cios polityczny dla prezydenta Donalda Trumpa. Ostatnie dwa lata jego kadencji będą teraz przebiegać pod presją Kongresu, który będzie próbował podważać część jego działań gospodarczych — zwłaszcza w handlu zagranicznym, wydatkach na ochronę zdrowia oraz regulacjach dotyczących firm technologicznych.
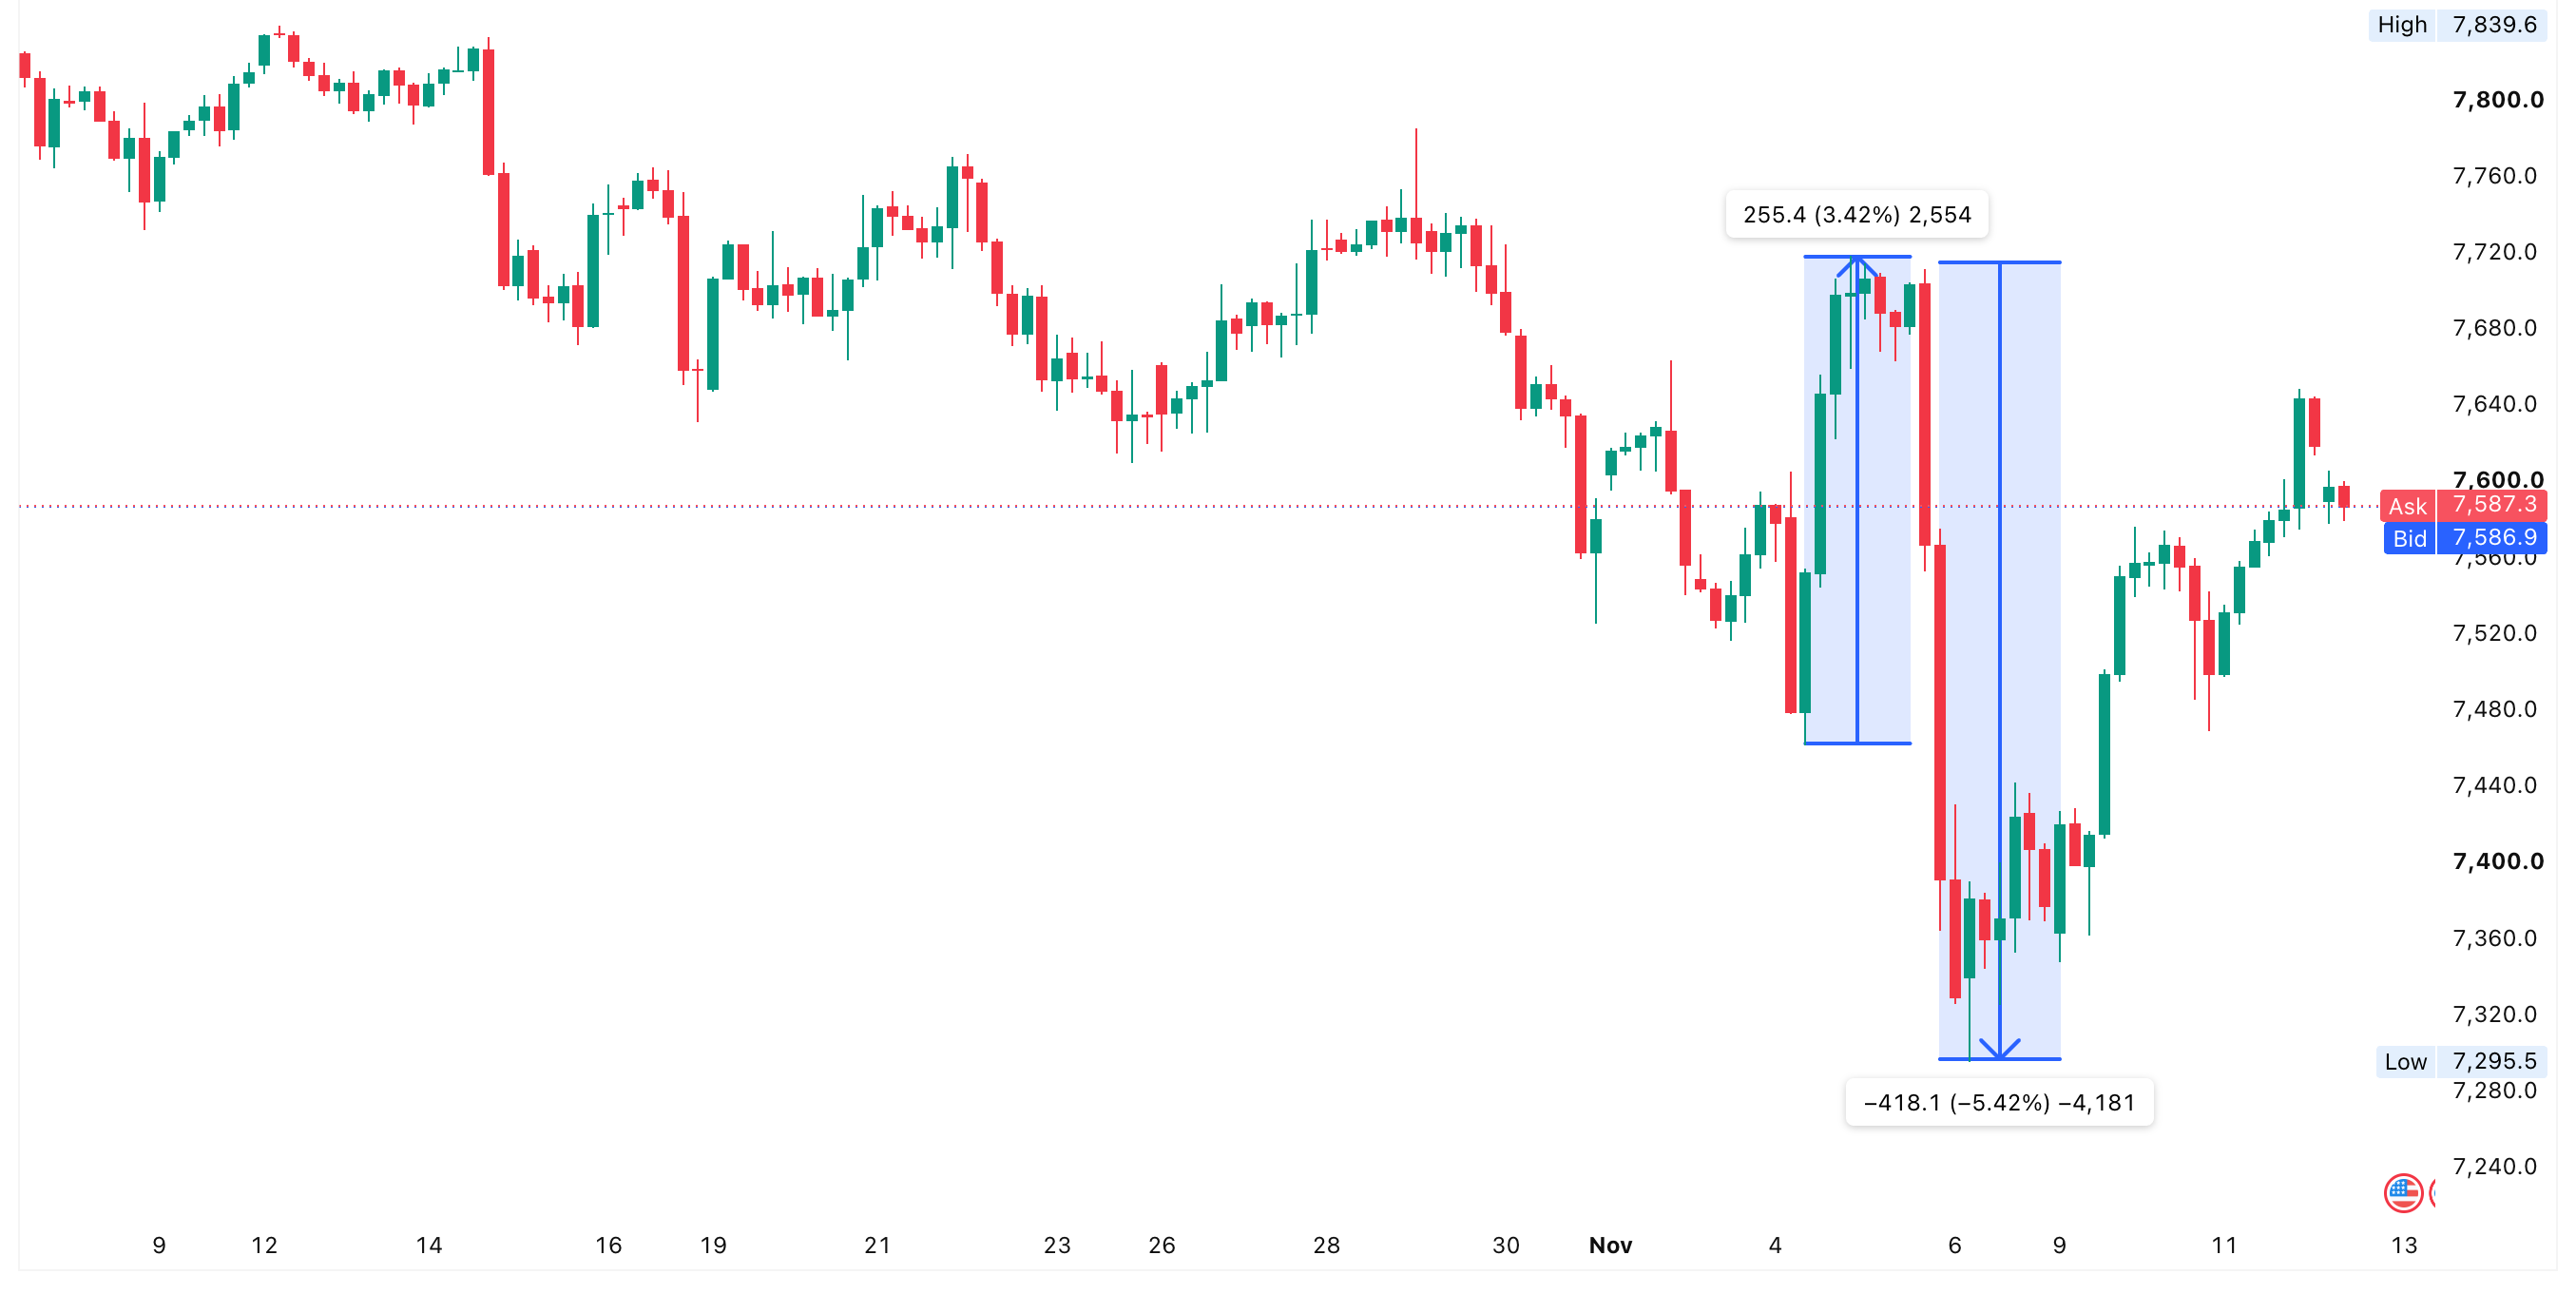
Wall Street początkowo przyjęła wynik pozytywnie: 4 listopada indeks S&P 500 zyskał 1,6%, Dow Jones Industrial Average wzrósł o 3%, a Nasdaq Composite o 0,88%. Optymizm szybko jednak osłabł — w kolejnej sesji spółki technologiczne ponownie znalazły się pod presją podaży (sprzedaży), co uwypukliło rosnące obawy o wpływ polityki Demokratów na zyski firm oraz na branżę sztucznej inteligencji (AI, czyli systemów komputerowych naśladujących ludzkie rozumowanie, np. w analizie danych i automatyzacji).
Inwestorzy często analizują historyczne zachowanie giełdy po wyborach w USA, aby szukać możliwych schematów. W tym przypadku skutki dla gospodarki będą jednak zależeć od tego, jak nowy układ polityczny wpłynie na inflację, wydatki rządu, wyniki spółek i nastroje inwestorów.
Jak kontrola Demokratów nad Kongresem zmieni politykę gospodarczą USA?
Gdy nowo wybrany Kongres zbierze się 3 stycznia 2027 r., Demokraci zyskają większy wpływ na wydatki federalne (wydatki rządu USA), priorytety ustawodawcze oraz nadzór kongresowy (kontrolę i przesłuchania dotyczące działań administracji). Sama kontrola obu izb nie oznacza jednak automatycznego odwrócenia polityki Trumpa, ponieważ prezydent ma prawo weta (może zablokować ustawę) i szerokie uprawnienia wykonawcze w handlu, regulacjach i polityce zagranicznej.
Większość ważnych ustaw wciąż wymagałaby 60 głosów w Senacie, aby przełamać filibuster (procedurę pozwalającą mniejszości wydłużać debatę i blokować głosowanie). Z kolei odrzucenie weta prezydenta wymaga większości dwóch trzecich w obu izbach. Bez istotnego poparcia ponadpartyjnego Demokraci mogą mieć problem z wprowadzeniem dużych reform, co oznacza „podzielony rząd” — sytuację, w której żadna strona nie może łatwo przeforsować swojej agendy gospodarczej.
Dla rynków finansowych to układ o mieszanych konsekwencjach. Impas w Kongresie (brak zgody i blokowanie ustaw) może ograniczyć kolejne obniżki podatków lub programy wydatkowe zwiększające deficyt federalny (różnicę między wydatkami a dochodami budżetu), co mogłoby zmniejszać obawy o skalę długu. Z drugiej strony długie spory o priorytety fiskalne (podatki i wydatki) mogą opóźniać decyzje, osłabiać zaufanie firm i zwiększać niepewność co do wzrostu gospodarczego.
Najbardziej prawdopodobny scenariusz to nie pełne odwrócenie polityki gospodarczej Trumpa, lecz okres wybiórczych kompromisów przy jednoczesnym utrzymaniu ostrej walki politycznej.
Czy Demokraci mogą cofnąć cła Trumpa i obniżyć ceny dla konsumentów?
Polityka handlowa będzie jednym z najważniejszych tematów po zwycięstwie Demokratów, bo cła Trumpa podniosły koszty dla firm zależnych od importu i osłabiły siłę nabywczą gospodarstw domowych (czyli to, ile realnie można kupić za dochód).
Choć w lutym 2026 r. Sąd Najwyższy uznał, że ustawa International Emergency Economic Powers Act nie dawała podstaw prawnych do szerokich „awaryjnych” ceł, administracja sięgnęła po inne przepisy — m.in. Section 301 ustawy Trade Act z 1974 r. oraz Section 232 ustawy Trade Expansion Act z 1962 r. — aby utrzymać lub wprowadzać cła importowe (dodatkowe opłaty na towary sprowadzane z zagranicy).
W efekcie Demokraci nie mogą po prostu skasować obowiązujących ceł dzięki przejęciu Kongresu. Mogą natomiast dążyć do selektywnych obniżek poprzez negocjacje, postępowania wyjaśniające oraz naciski ze strony branż dotkniętych wyższymi kosztami importu. Jednocześnie podziały w Partii Demokratycznej wokół ochrony krajowej produkcji sugerują, że bardziej realne są punktowe ulgi celne niż pełny odwrót od polityki protekcjonizmu (ochrony rynku krajowego przed konkurencją z importu).
Jeśli negocjacje doprowadzą do obniżenia ceł na dobra konsumpcyjne lub surowce i półprodukty dla przemysłu, firmy mogą zyskać dzięki niższym kosztom wytwarzania, a gospodarstwa domowe odczuć poprawę siły nabywczej. Wpływ na inflację (tempo wzrostu cen) zależałby jednak od tego, które cła zostaną obniżone, czy firmy przeniosą oszczędności na klientów oraz czy niższe cła zwiększą konkurencję dla producentów krajowych.
Dlaczego akcje w USA wzrosły po zwycięstwie Demokratów?
Początkowa reakcja rynku była wyraźnie silniejsza od oczekiwań: 4 listopada S&P 500 wzrósł o 1,6% do 7 711,68 pkt, przebijając górny zakres prognoz JPMorgan (od spadku o 0,25% do wzrostu o 0,50%). Rentowność 10-letnich obligacji skarbowych USA (10-year Treasury yield — roczna stopa zwrotu z obligacji rządowych o terminie 10 lat, traktowana jako kluczowa stopa rynkowa) spadła o ok. sześć punktów bazowych do 4,89%. Punkt bazowy to 0,01 punktu procentowego.
Na lepsze wyniki złożyło się kilka czynników. Po pierwsze spadła niepewność polityczna, bo inwestorzy dostali jaśniejszy obraz przyszłego układu sił w Waszyngtonie. „Podzielony rząd” zwiększył też przekonanie, że duże zmiany w prawie będą trudniejsze, co z punktu widzenia firm może oznaczać większą przewidywalność. Związek między polityką a rynkami widać też w ujęciu długofalowym, które opisuje cykl wyborów prezydenckich w USA i historyczne zachowania giełdy, choć historia nie daje gwarancji powtórki.
Drugim czynnikiem był silny spadek cen energii: ropa Brent potaniała o 8,7% do 94,62 USD za baryłkę, przy rosnącym optymizmie co do możliwego ograniczenia działań zbrojnych związanych z Iranem. Tańsza energia może obniżać presję inflacyjną, poprawiać siłę nabywczą i redukować koszty firm, a spadające rentowności obligacji zwykle wspierają wyceny akcji.
Zależność między stopami procentowymi a wycenami akcji jest kluczowa, bo zmiany rentowności 10-letnich obligacji USA wpływają na koszt kredytu oraz na tzw. stopę dyskontową (oprocentowanie używane do przeliczania przyszłych zysków na wartość dzisiejszą), która ma duże znaczenie w wycenach spółek.
Wzrosty nie były jednak równe we wszystkich sektorach. To sugeruje, że inwestorzy już wtedy zaczęli rozróżniać potencjalnych beneficjentów i przegranych nowego układu politycznego, zamiast traktować zwycięstwo Demokratów jako jednoznacznie dobre dla całego rynku akcji.
Dlaczego po wyborach spadły akcje technologiczne i związane z AI?
Mimo początkowej zwyżki, 5 listopada amerykańskie akcje mocno zawróciły, gdy inwestorzy ponownie ocenili możliwy wpływ polityki Demokratów na sektor technologiczny. S&P 500 spadł o 3,2%, a Nasdaq Composite runął o 4,9%. Nvidia straciła 6,3%, AMD 13,1%, a CoreWeave 10%.
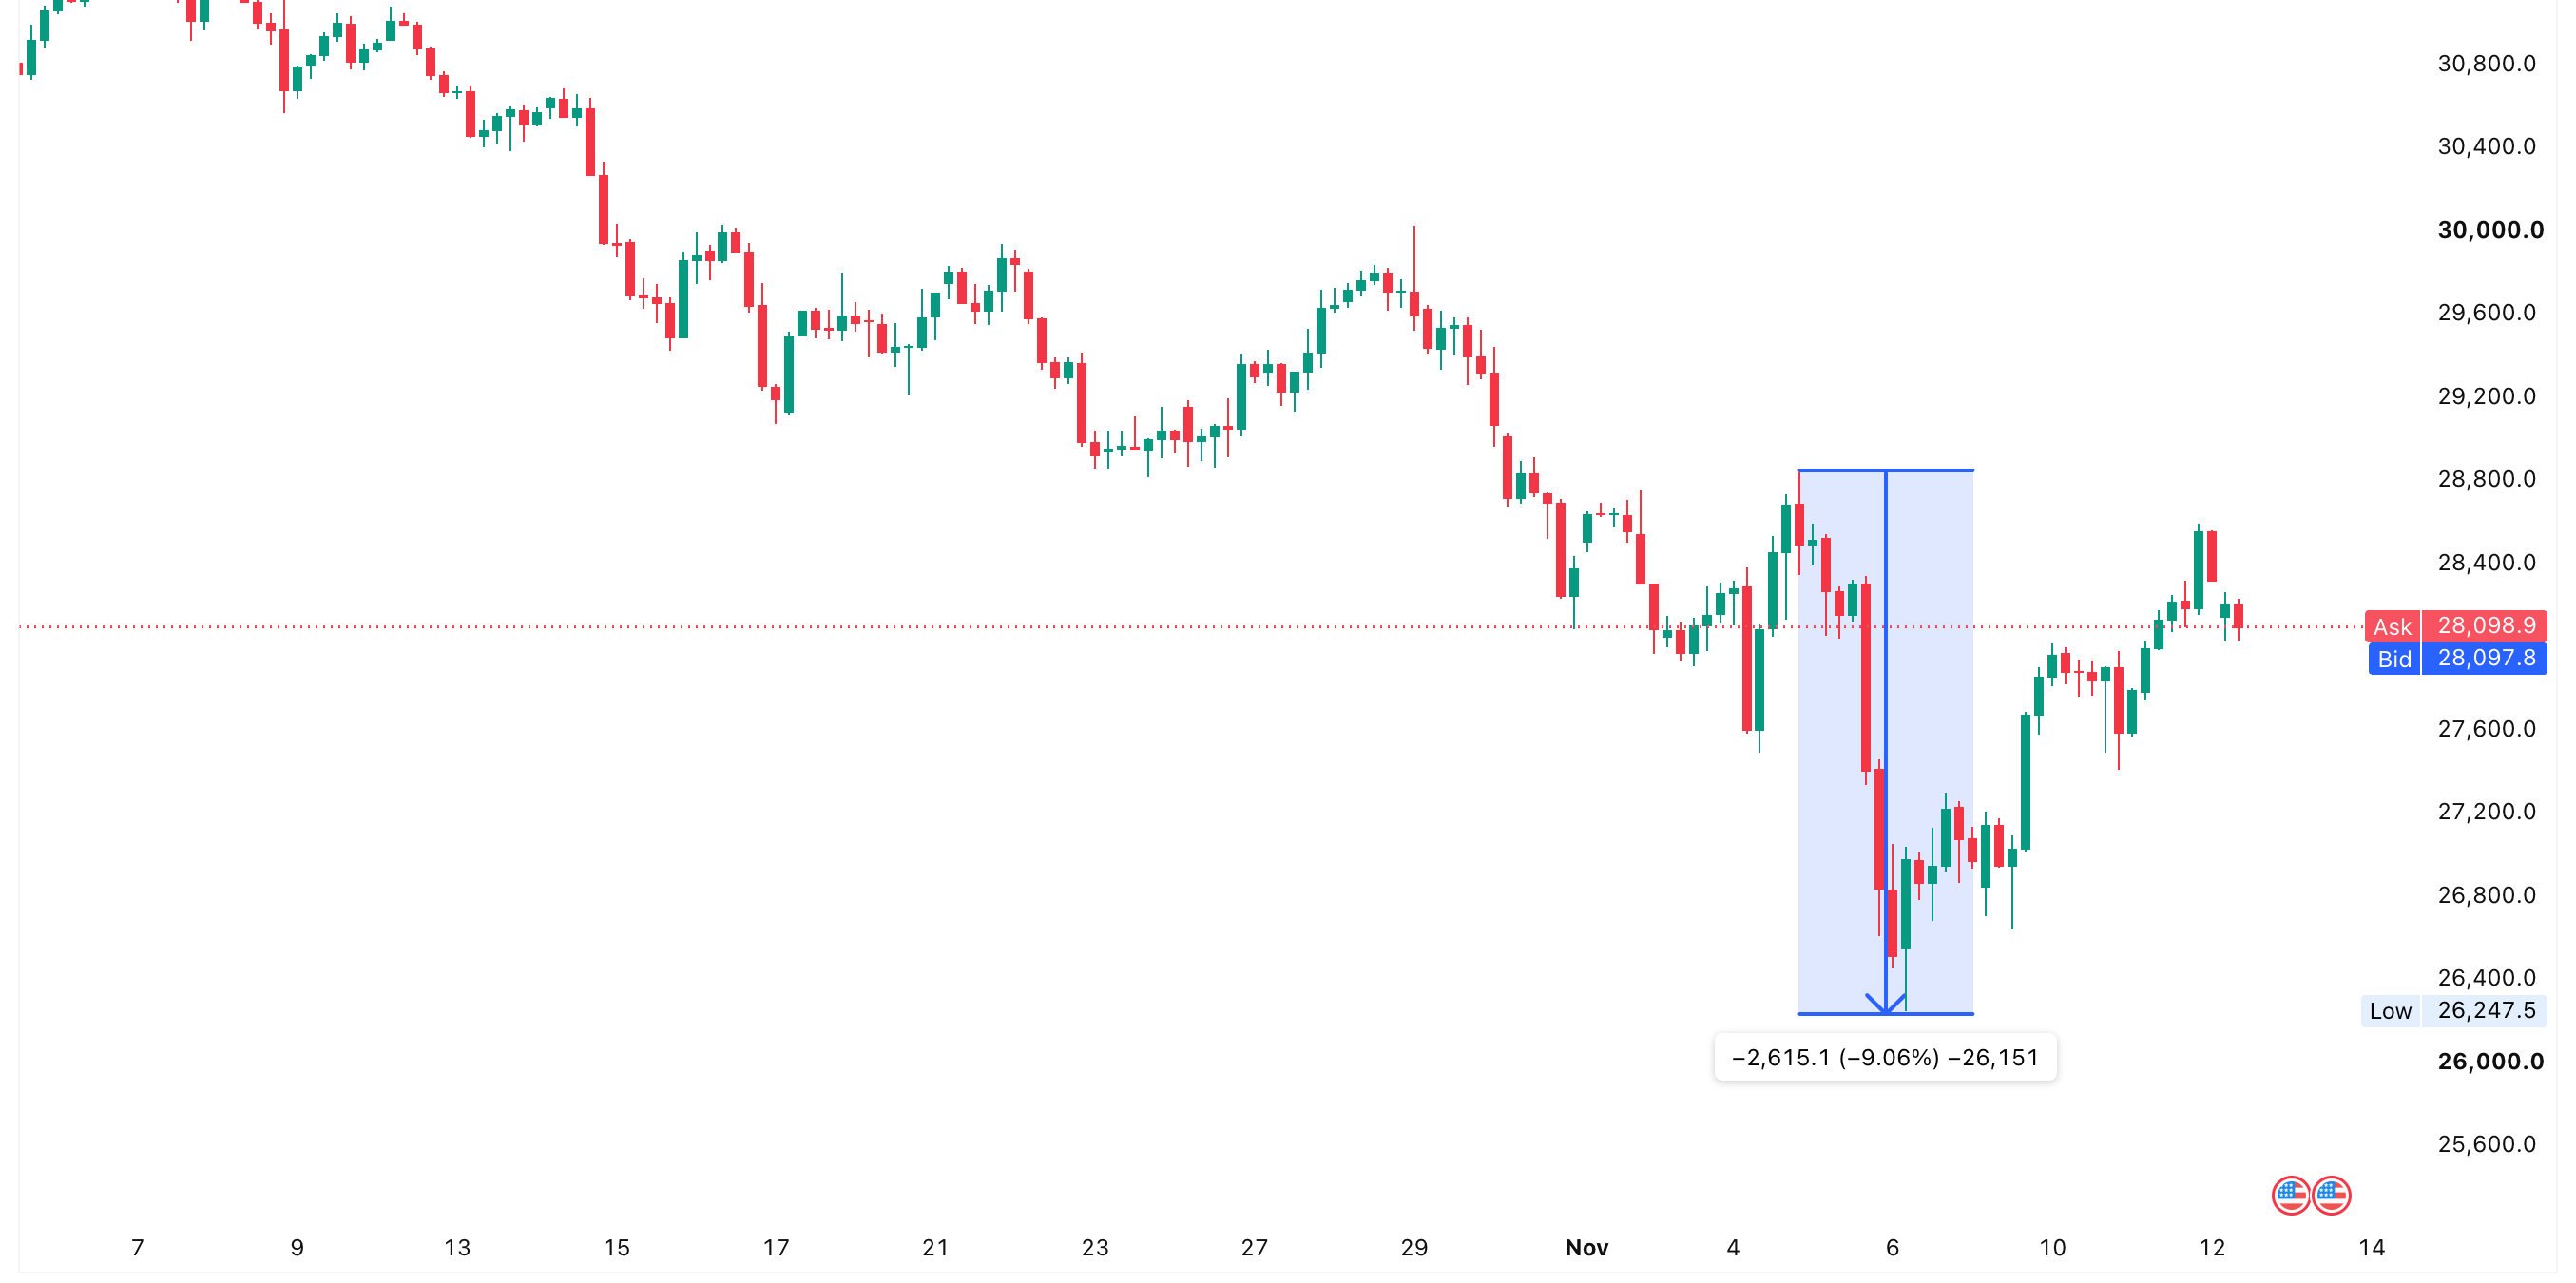
Wyprzedaż odzwierciedlała rosnące obawy o opłacalność i trwałość boomu inwestycyjnego w sztuczną inteligencję — szczególnie że duże spółki technologiczne przeznaczają ogromne środki na centra danych (data centres — wyspecjalizowane obiekty z serwerami), infrastrukturę półprzewodników (układy scalone, np. chipy) oraz moce obliczeniowe (sprzęt i energia potrzebne do trenowania modeli AI). To nasila debatę o tym, czy na giełdzie nie tworzy się bańka na AI, czyli sytuacja, gdy ceny akcji rosną szybciej niż realne możliwości generowania zysków.
Propozycje Demokratów dotyczące ostrzejszych regulacji środowiskowych, ograniczeń w budowie centrów danych oraz możliwych zmian w dopłatach dla firm (subsydiach, czyli wsparciu z pieniędzy publicznych) zwiększyły niepewność co do kosztów i tempa rozbudowy infrastruktury AI. Pojawiło się to w momencie, gdy inwestorzy już wcześniej zastanawiali się, czy rosnące nakłady inwestycyjne (capital expenditure — wydatki na rozwój, sprzęt i budynki) przyniosą wystarczające długoterminowe zyski.
Nastroje pogorszyły też słabsze wyniki spółek: akcje Qualcomm spadły o 9,5% po rozczarowujących przychodach z chipów do smartfonów. To nie było bezpośrednio związane z wyborami, ale zwiększyło presję na cały segment półprzewodników.
Skutki ostrzejszych regulacji mogą być jednak bardzo różne dla poszczególnych firm. Podmioty mocno zadłużone (z wysoką dźwignią finansową, czyli dużym udziałem długu) mogą mocniej odczuć wzrost kosztów i opóźnienia projektów, podczas gdy największe i najstabilniejsze finansowo spółki technologiczne mogą łatwiej utrzymać dyscyplinę wydatków bez wywracania strategii AI.
Wybory mogą więc zmienić tempo i rozkład inwestycji w AI, a niekoniecznie zatrzymać rozwój branży.
Co zwycięstwo Demokratów oznacza dla inflacji i wzrostu gospodarczego?
Koszty życia i dostępność cenowa (affordability — to, czy ludzi stać na podstawowe wydatki) były kluczowym tematem kampanii. Demokraci stawiali na działania mające zmniejszyć presję na budżety domowe. Wśród propozycji jest przywrócenie dopłat w ramach Affordable Care Act (ustawy ułatwiającej dostęp do ubezpieczenia zdrowotnego), odwrócenie cięć wydatków na Medicaid (publiczny program opieki zdrowotnej dla osób o niższych dochodach) oraz wzmocnienie wsparcia finansowego dla konsumentów o niższych dochodach.
Takie działania mogą przynieść ulgę gospodarstwom domowym, którym realne dochody (pieniądze po opłaceniu podstawowych kosztów) ograniczyły rosnące ceny. Może to wspierać konsumpcję i aktywność gospodarczą. Skuteczność zależy jednak od finansowania, bo dodatkowe wydatki bez wzrostu dochodów budżetu mogą zwiększać potrzeby pożyczkowe państwa.
Demokraci mogą też dążyć do podwyżek podatków dla korporacji i najbogatszych, aby sfinansować propozycje. Takie kroki mogą jednak napotkać silny opór polityczny i wpływać na decyzje inwestycyjne firm prywatnych.
Dla Rezerwy Federalnej (Fed — bank centralny USA) wynik wyborów nie zmienia celu: stabilne ceny i maksymalne zatrudnienie. Zmiany w cłach, wydatkach rządowych i cenach energii mogą jednak wpływać na perspektywy inflacji, a to z kolei kształtuje oczekiwania dotyczące przyszłych stóp procentowych w USA.
Osoby chcące lepiej zrozumieć tę zależność mogą sprawdzić, jak oczekiwania dotyczące stóp procentowych wpływają na rynki finansowe, bo zmiany oczekiwań do polityki pieniężnej potrafią jednocześnie poruszać walutami, akcjami i rentownościami obligacji.
Czy limit zadłużenia USA w 2027 r. może stać się kolejnym dużym ryzykiem rynkowym?
Poza natychmiastową reakcją na wybory inwestorzy stoją przed istotnym wyzwaniem fiskalnym: zbliża się kolejna tura negocjacji o finansowanie rządu oraz o limit zadłużenia.
Przy deficycie fiskalnym USA za 2026 r. szacowanym na ok. 2 bln USD, obawy o skalę pożyczek rządu pozostają duże. Pierwszy test nadejdzie 11 grudnia 2026 r., gdy wygaśnie tymczasowe upoważnienie do finansowania działania rządu, co może zmusić obie partie do rozmów o przedłużeniu wydatków.
Większa konfrontacja może pojawić się w 2027 r., gdy rząd zbliży się do ustawowego limitu długu (debt ceiling — maksymalnego poziomu zadłużenia, jaki rząd może mieć bez zgody Kongresu). Z prognoz Bipartisan Policy Center przywoływanych w analizie wynika, że ograniczenia pożyczkowe mogą w trakcie roku coraz bardziej ciążyć, choć na harmonogram wpływają zarządzanie gotówką przez Departament Skarbu (Treasury) i tzw. nadzwyczajne środki (techniczne działania pozwalające chwilowo ominąć limit).
Szybkie porozumienie ponadpartyjne mogłoby uspokoić inwestorów i wesprzeć stabilność finansową. Długie negocjacje zwiększałyby jednak niepewność wokół finansowania długu USA, wywierały presję na rynek obligacji skarbowych i podbijały zmienność (gwałtowne wahania cen) na akcjach, walutach i innych instrumentach finansowych.
To szczególnie ważne w kontekście zależności między pożyczkami rządu a rentownościami obligacji, bo skala emisji długu (sprzedaży obligacji), oczekiwania co do stóp procentowych i popyt inwestorów wpływają na koszt finansowania deficytu.
Jak wybory mogą wpłynąć na ceny ropy i rynki globalne?
Polityka zagraniczna pozostaje kolejną niewiadomą, zwłaszcza z uwagi na gospodarcze skutki konfliktu z udziałem Iranu. Demokraci mogą wzmocnić kontrolę Kongresu nad wydatkami wojskowymi i naciskać na rozwiązania dyplomatyczne, ale prezydent zachowuje szerokie uprawnienia w decyzjach międzynarodowych.
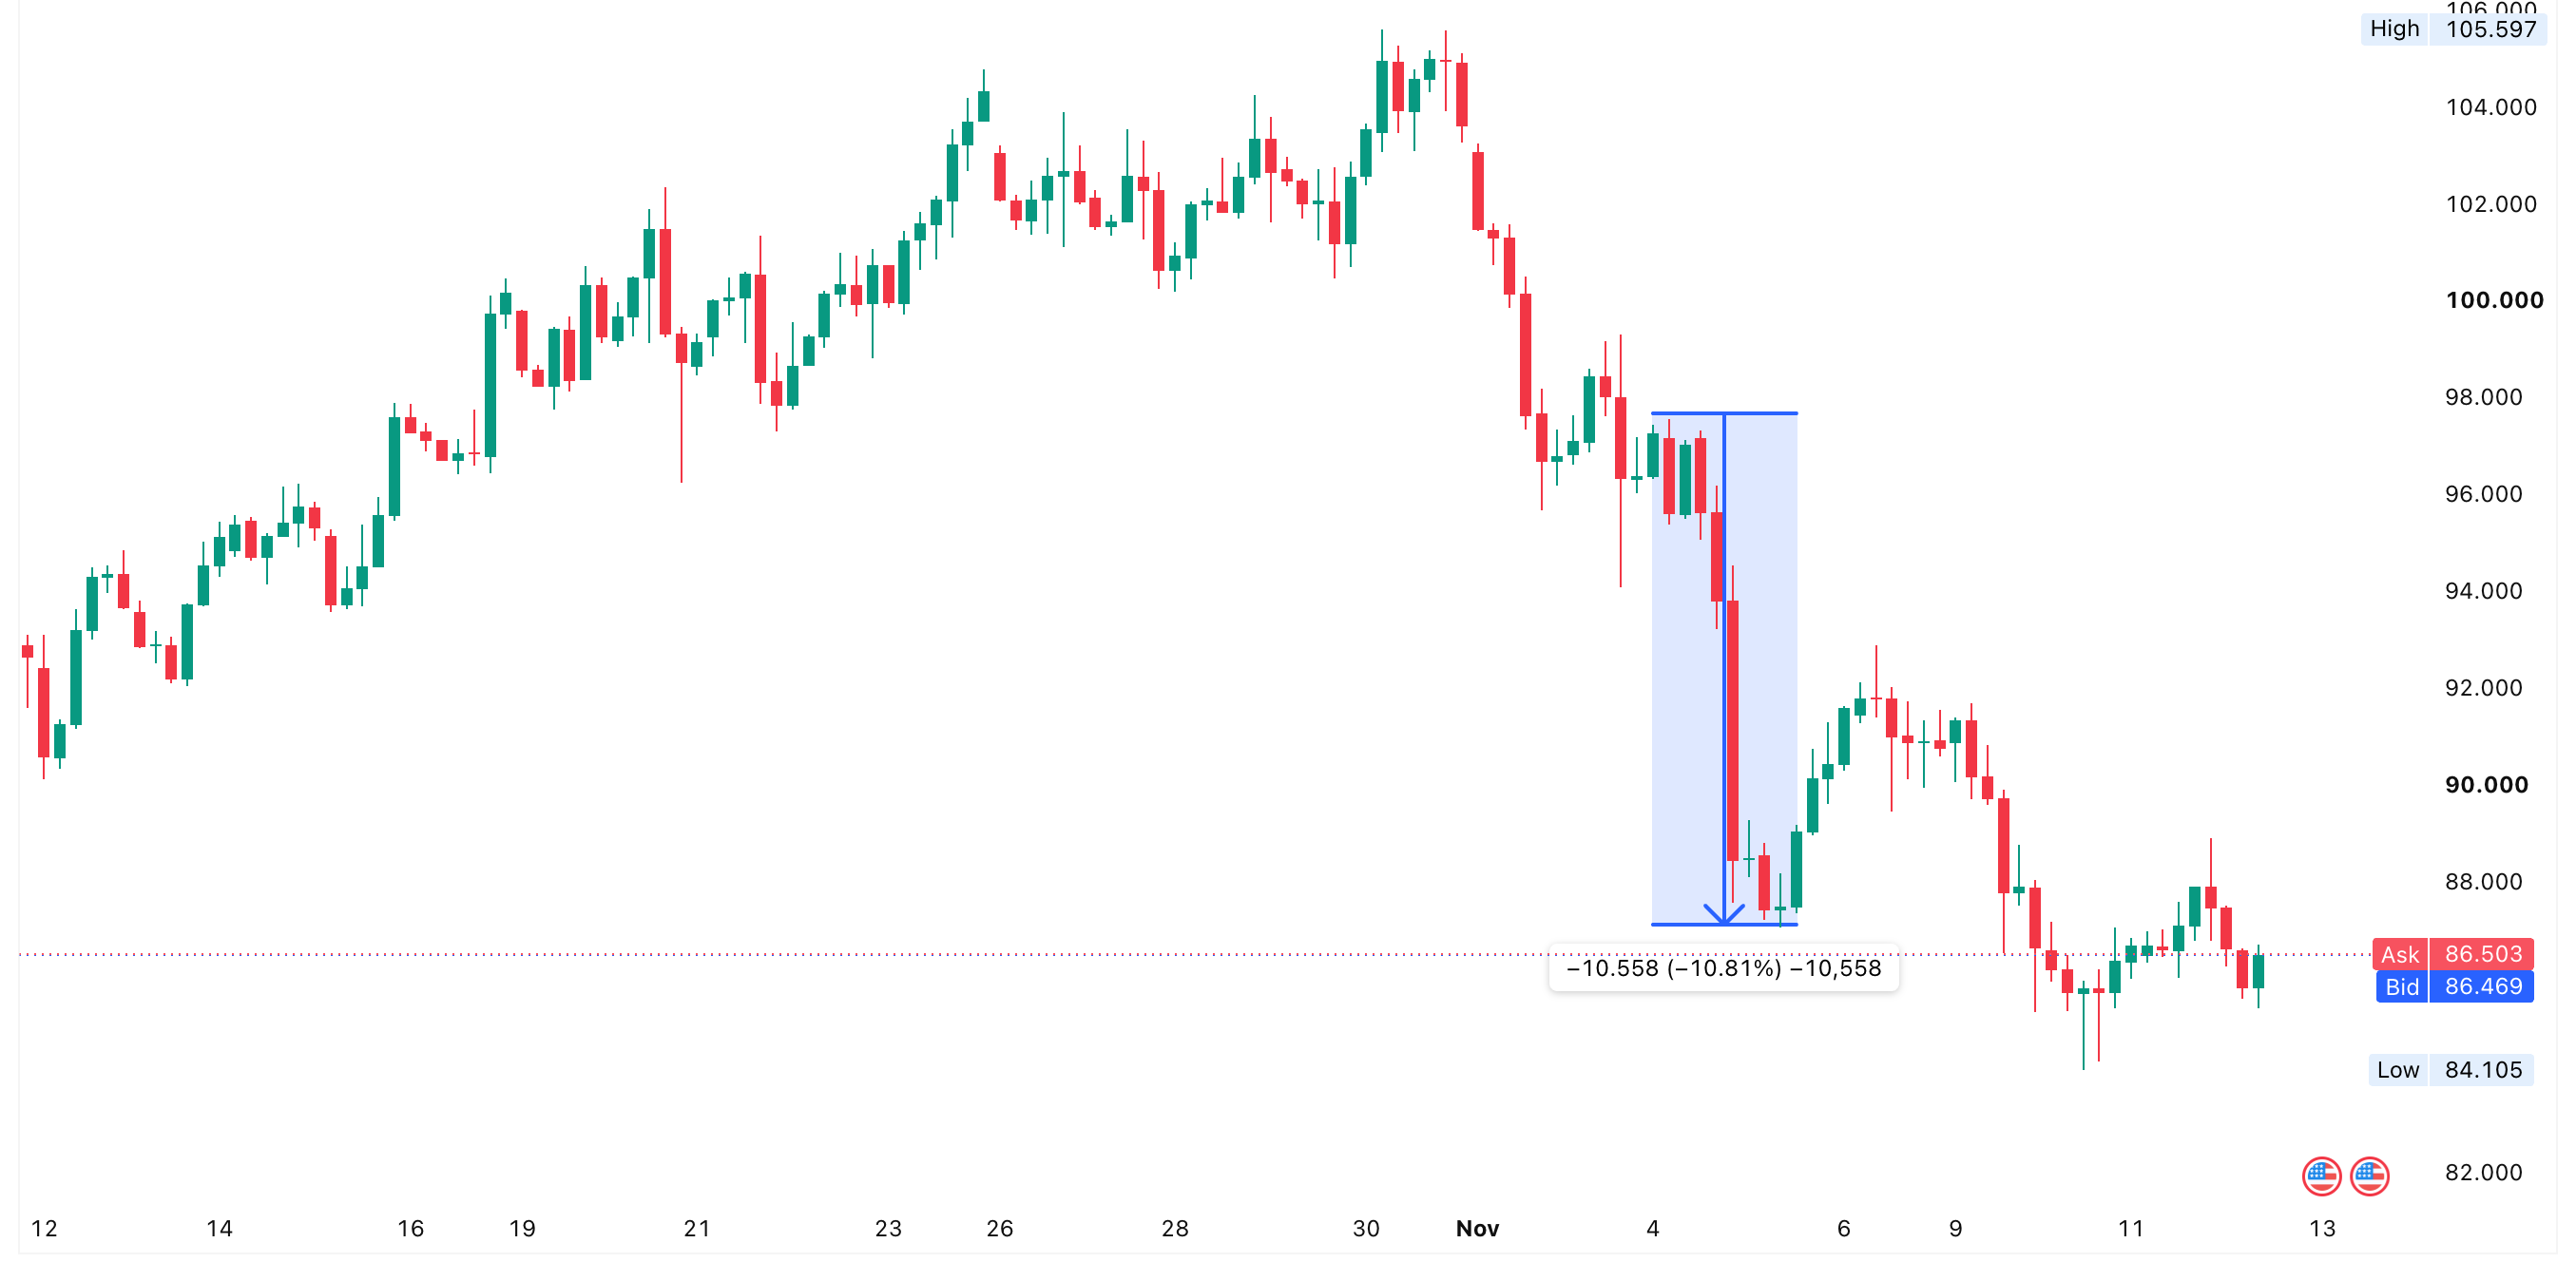
Trwalsze ograniczenie napięć w regionie mogłoby poprawić zaufanie do dostaw energii przez cieśninę Ormuz (kluczową trasę transportu ropy), co potencjalnie obniżałoby ceny ropy i zmniejszało presję inflacyjną w krajach importujących energię. Związek między geopolityką a rynkiem energii jest szczególnie ważny przy analizie, jak wybory w USA wpływają na ceny ropy, bo zmiana oczekiwań co do polityki zagranicznej przekłada się na ocenę ryzyka dla podaży.
Dla światowych rynków finansowych rozwój sytuacji może wpływać na ropę Brent, rentowności obligacji USA, dolara i złoto. Inwestorzy mogą też śledzić, jak wybory w USA oddziałują na dolara na świecie, zwłaszcza gdy niepewność polityczna zmienia oczekiwania dotyczące wzrostu gospodarczego, przepływów kapitału (napływu i odpływu inwestycji) oraz działań Fed.
Złoto może być kolejnym rynkiem wartym obserwacji, bo zmiany rentowności obligacji, ryzyka geopolitycznego i oczekiwań walutowych wpływają na popyt na „bezpieczną przystań” (safe haven — aktywa kupowane w okresach niepewności). Zależność nie zawsze jest jednak prosta. Zrozumienie, dlaczego ceny złota potrafią spadać w kryzysach geopolitycznych, pomaga wyjaśnić, czemu metale szlachetne nie rosną w każdym okresie napięć.
Na co powinni zwracać uwagę inwestorzy po wyborach uzupełniających w USA?
Zwycięstwo Demokratów wprowadziło nowy zestaw niepewności gospodarczych, wykraczających poza krótkoterminową reakcję giełdy. „Podzielony rząd” może ograniczać duże zmiany i zwiększać przewidywalność, ale spory o cła, wydatki publiczne i regulacje nadal mogą kształtować nastroje inwestorów.
Uwaga coraz bardziej przesunie się na dane o inflacji i zatrudnieniu w USA, wyniki spółek, trendy inwestycji w AI oraz nadchodzące negocjacje o finansowanie działania rządu. Wątek Iranu i limitu długu w 2027 r. również pozostanie ważny.
Poza rynkiem akcji warto śledzić, co wybory oznaczają dla cen złota i Bitcoina, bo niepewność polityczna, zmiany apetytu na ryzyko (skłonności do inwestowania w bardziej ryzykowne aktywa) oraz oczekiwania co do stóp procentowych mogą wpływać na popyt na alternatywne aktywa.
Ostatecznie wpływ wyborów na gospodarkę nie będzie jednoznacznie pozytywny ani negatywny. Coraz większe znaczenie mogą mieć różnice między sektorami, siła finansowa firm oraz ich wrażliwość na decyzje rządu.
Często zadawane pytania (FAQ)
- Jak zwycięstwo Demokratów w wyborach uzupełniających w 2026 r. może wpłynąć na gospodarkę USA?
Zwycięstwo Demokratów może oddziaływać na gospodarkę USA poprzez zmiany w polityce fiskalnej (podatki i wydatki państwa), przepisach handlowych oraz priorytetach wydatkowych rządu. Ponieważ Demokraci kontrolują obie izby Kongresu, można oczekiwać silniejszej kontroli nad polityką gospodarczą prezydenta Trumpa — zwłaszcza w obszarze ceł, finansowania ochrony zdrowia i regulacji dla firm technologicznych. Jednocześnie „podzielony rząd” może ograniczać skalę zmian w prawie, więc realny wpływ będzie zależeć od negocjacji ponadpartyjnych i bieżącej sytuacji gospodarczej.
- Czy Demokraci usuną cła Trumpa po przejęciu Kongresu?
Demokraci mogą próbować ograniczać lub podważać część ceł, ale pełne cofnięcie jest mało prawdopodobne, ponieważ prezydent Trump zachowuje duże uprawnienia wykonawcze w polityce handlowej. Bardziej realne są selektywne obniżki ceł dotyczące dóbr konsumpcyjnych, materiałów dla przemysłu lub wybranych partnerów handlowych, wynegocjowane w rozmowach. Takie zmiany mogłyby obniżać koszty dla firm zależnych od importu i zmniejszać presję na ceny dla konsumentów, choć efekt zależy od tego, które cła zostaną zmienione.
- Dlaczego akcje w USA spadły po początkowym wzroście po wyborach uzupełniających?
Na początku akcje rosły, bo inwestorzy pozytywnie odebrali większą jasność polityczną i oczekiwanie stabilniejszych zasad w warunkach „podzielonego rządu”. Optymizm osłabł jednak, gdy wróciły obawy o wysokie wyceny spółek związanych z AI, możliwe regulacje wobec technologii oraz wyniki finansowe firm. Spadek pokazał, że polityka była tylko jednym z kilku czynników wpływających na nastroje — zwłaszcza w sektorze technologicznym.
- Jak zwycięstwo Demokratów może wpłynąć na inflację i stopy procentowe Fed?
Propozycje Demokratów dotyczące obniżek ceł oraz większego wsparcia dla gospodarstw domowych mogą wpływać na inflację i wydatki konsumentów, ale skala efektów zależy od wdrożenia i źródeł finansowania. Niższe cła i tańsza energia mogą osłabiać część presji cenowej, natomiast dodatkowe wydatki rządu mogą podtrzymywać popyt i utrudniać kontrolę inflacji. Fed będzie ustalał stopy procentowe w oparciu o dane gospodarcze — głównie inflację i rynek pracy — a nie o sam wynik wyborów.
- Które sektory amerykańskiej giełdy mogą zyskać na kontroli Demokratów nad Kongresem?
Ochrona zdrowia, spółki konsumenckie (zwłaszcza z segmentu dóbr uznaniowych, czyli takich, które kupuje się przy lepszej sytuacji finansowej) oraz wybrane firmy z czystej energii mogą zyskiwać na oczekiwaniach bardziej sprzyjających działań Kongresu. Z kolei operatorzy infrastruktury AI, producenci półprzewodników oraz branże wrażliwe na regulacje mogą odczuwać większą niepewność. Same oczekiwania polityczne nie przesądzają jednak o wynikach na giełdzie, bo o stopach zwrotu nadal decydują m.in. zyski spółek, wyceny i koniunktura.
- Jakie są największe ryzyka gospodarcze po wyborach uzupełniających w USA w 2026 r.?
Najważniejsze ryzyka to długie negocjacje dotyczące finansowania działania rządu, możliwy spór o limit długu w 2027 r., niepewność wokół polityki handlowej oraz ostrzejsze regulacje infrastruktury AI. Sytuacja wokół Iranu może dodatkowo wpływać na globalne ceny energii i oczekiwania inflacyjne. Inwestorzy powinni więc obserwować rozmowy fiskalne, działania Fed, wyniki spółek oraz wydarzenia geopolityczne, aby ocenić, jak zmienione otoczenie polityczne będzie oddziaływać na rynki finansowe.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.



