





Krachy rynkowe nie przebiegają według jednego, stałego schematu.
Jedne wyróżniają się tempem pierwszej fali wyprzedaży. Inne przeradzają się w długotrwałą bessę (czyli dłuższy okres spadków cen), gdy napięcia finansowe lub gospodarcze rozlewają się szerzej. Odbicie też bywa różne: czasem rynek odrabia straty w kilka miesięcy, a czasem zajmuje to lata, a nawet dekady.
Historia krachów pokazuje tę rozpiętość bardzo wyraźnie. Załamanie z 1929 r. przerodziło się w Wielki Kryzys i jeden z najgłębszych spadków w nowoczesnej historii rynków. Krach z 1987 r. przyniósł niezwykły, jednodniowy spadek bez późniejszej recesji w USA. Pęknięcie bańki internetowej w 2000 r. zamieniło się w długą bessę napędzaną spadkami spółek technologicznych. Kryzys finansowy z 2008 r. połączył spadki akcji z silnym napięciem w finansach i gospodarce, a krach z 2020 r. oznaczał wyjątkowo szybki zjazd i równie szybkie odbicie.
Tych epizodów nie da się porównać jeden do jednego. Różniły się przyczyny, warunki gospodarcze i sposób działania rynku. Mimo to pomagają zrozumieć, jak inaczej może wyglądać spadek w zależności od jego tempa, skali (głębokości), przyczyny i tego, co dzieje się później.
Największe krachy giełdowe w historii
Słowo „krach” bywa używane bardzo szeroko, ale nie każdy duży spadek ma te same cechy. Czasem decyduje jeden dzień załamania. Innym razem mówimy o długotrwałej bessie.
Poniższe epizody dobrze nadają się do porównań:
| Epizod | Rynek | Spadek od szczytu do dołka | Czas do powrotu powyżej poprzedniego szczytu |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 lat |
| 1987 | Dow Jones Industrial Average | 22,6% w jednej sesji | Mniej niż 2 lata |
| 2000–2002 | Nasdaq Composite | 77,90% | Około 15 lat |
| 2007–2009 | S&P 500 | 56,80% | Około 5,5 roku |
| 2020 | S&P 500 | 33,90% | Około 6 miesięcy |
Dane dotyczą poziomów zamknięcia (chyba że zaznaczono inaczej). To indeksy cenowe (pokazują tylko ceny akcji), bez dywidend. Jeśli inwestor reinwestował dywidendy (czyli za wypłacone dywidendy dokupował akcje), czas odrobienia strat byłby krótszy.
Porównanie pokazuje bardzo różne scenariusze. Krach z 1987 r. był jednym z najsilniejszych jednodniowych spadków, ale rynek stosunkowo szybko się podniósł. Spadek z 1929 r. był jednocześnie głęboki i długotrwały. Bańka internetowa 2000–2002 ciągnęła się ponad dwa lata, a spadek z 2020 r. trwał zaledwie kilka tygodni.
Krachy rynkowe mogą wyglądać zupełnie inaczej w zależności od tego, jak szybko spadają ceny, jak duży robi się spadek i ile trwa odrabianie strat. Poniższe epizody pokazują tę rozpiętość.
1929: od spadku do Wielkiego Kryzysu
Krach giełdowy z 1929 r. zapoczątkował jeden z najcięższych spadków aktywności gospodarczej w historii USA.
Dow Jones Industrial Average osiągnął szczyt we wrześniu 1929 r., po czym zaczął gwałtownie spadać. Spadki trwały długo po pierwszym tąpnięciu — indeks dotarł do dołka dopiero w lipcu 1932 r. Od szczytu do dołka Dow stracił około 89%. Do poprzedniego szczytu wrócił dopiero w listopadzie 1954 r.
Spadkom na rynku towarzyszył mocny spadek aktywności gospodarczej. National Bureau of Economic Research (NBER — instytucja, która w USA oficjalnie datuje recesje) wskazuje, że recesja Wielkiego Kryzysu trwała od sierpnia 1929 r. do marca 1933 r., czyli łącznie 43 miesiące.
Pierwsza wyprzedaż była dopiero początkiem większego załamania, które przerodziło się w znacznie dłuższy okres napięć finansowych i gospodarczych.
Głęboki spadek rynku → długotrwałe kurczenie się gospodarki → wyjątkowo długie odrabianie strat1987: gwałtowny spadek bez recesji
19 października 1987 r. indeks Dow Jones Industrial Average spadł o 22,6% w jednej sesji, czyli o 508 punktów. Do dziś to największy jednodniowy procentowy spadek w historii tego indeksu.
Wyprzedaż nastąpiła po silnych wzrostach akcji w USA wcześniej w tym roku. Obawy o deficyt handlowy USA (czyli że kraj importuje więcej, niż eksportuje), kurs dolara oraz wydarzenia na rynkach zagranicznych zwiększały presję na ceny. Do sprzedaży dokładały się też strategie tzw. „ubezpieczenia portfela” (portfolio insurance) — to automatyczne mechanizmy zabezpieczania, które wymuszały sprzedaż, gdy rynek spadał.
Spadek był bardzo mocny, ale skutki dla gospodarki okazały się inne niż w okresie Wielkiego Kryzysu.
USA nie weszły po tym krachu w recesję ani w kryzys bankowy. Dow odrobił 57% straty z „Czarnego Poniedziałku” w ciągu dwóch kolejnych sesji i wrócił powyżej poziomu sprzed krachu w mniej niż dwa lata.
Epizod z 1987 r. pokazuje, że skala spadku nie przesądza o tym, jak długo potrwa bessa. Bardzo ostry spadek może pozostać krótkim wstrząsem rynkowym, zamiast przerodzić się w długie załamanie gospodarcze.
2000–2002: pęknięcie bańki internetowej
Koniec lat 90. przyniósł silny wzrost spółek technologicznych i internetowych, bo inwestorzy coraz chętniej zakładali bardzo szybki wzrost „nowej gospodarki” cyfrowej.
Indeks Nasdaq Composite osiągnął szczyt w marcu 2000 r. Potem spadał ponad dwa lata — od szczytu do dołka w 2002 r. stracił około 77,9%.
W odróżnieniu od 1987 r. nie chodziło o jeden dzień skrajnej wyprzedaży. Rynek długo pozostawał pod presją, gdy inwestorzy na nowo oceniali wyceny spółek technologicznych (czyli to, jak drogie były w relacji do wyników) oraz perspektywy zysków firm kojarzonych z boomem dot-com.
Nasdaq wrócił do poprzedniego rekordu zamknięcia dopiero w 2015 r.
Ten epizod pokazuje, że spadki mogą przerodzić się w długą bessę nawet bez nagłego, jednodniowego załamania typowego dla klasycznego „krachu”.
2008: przejście w kryzys gospodarczy
Kryzys z 2008 r. rozwijał się znacznie wolniej i mocno związał się z całym systemem finansowym.
Ceny domów w USA wzrosły ponad dwukrotnie w latach 1998–2006, bo szybko rosło zadłużenie hipoteczne. Potem ceny zaczęły spadać, co uderzyło w kredytobiorców, banki i instytucje finansowe.
Indeks S&P 500 osiągnął rekord zamknięcia 1 565,15 9 października 2007 r. Następnie spadł do 676,53 9 marca 2009 r., czyli o 56,8%.
Gospodarka pogarszała się równolegle z rynkiem. NBER datuje tzw. Wielką Recesję (Great Recession — globalne spowolnienie po 2008 r.) na okres od grudnia 2007 r. do czerwca 2009 r., czyli 18 miesięcy spadku aktywności. Bezrobocie w USA wzrosło z 4,7% w listopadzie 2007 r. do 10,0% w październiku 2009 r.
Kluczowe wydarzenia z lat 2007–2009
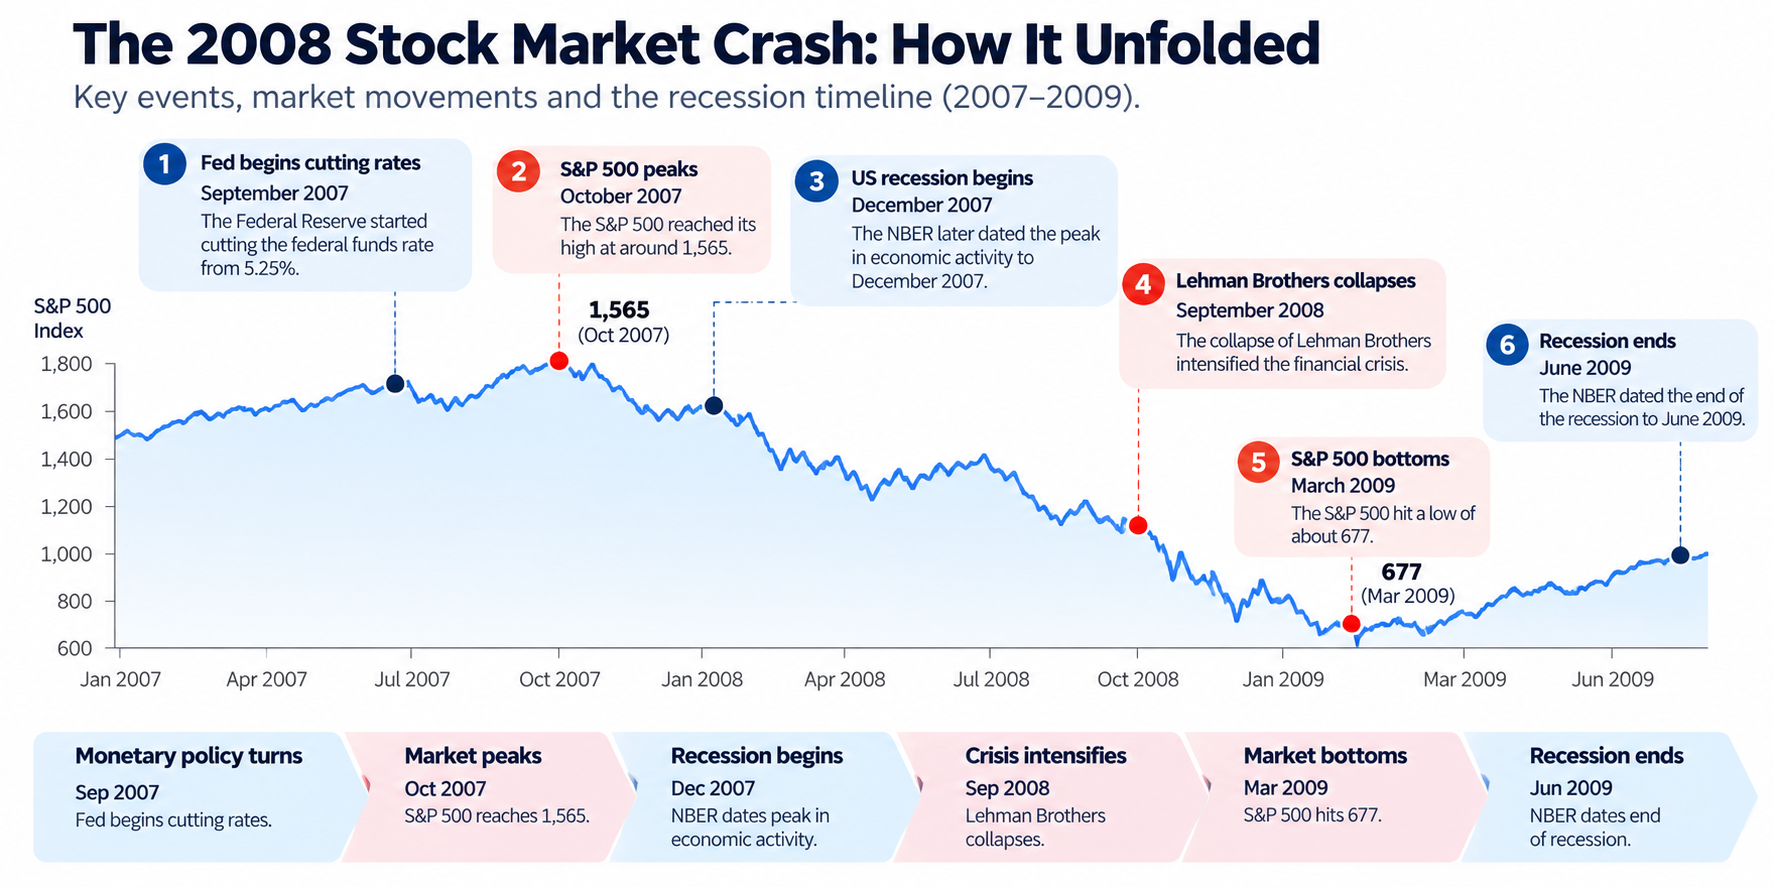
Kolejność ma tu znaczenie.
Rynek zawrócił (zaczął spadać) jeszcze przed startem recesji i osiągnął dołek, zanim recesja oficjalnie się skończyła. Bezrobocie osiągnęło szczyt cztery miesiące po formalnym zakończeniu recesji.
To sprawia, że kryzys z 2008 r. jest szczególnie przydatny do zrozumienia relacji między cenami rynkowymi a wskaźnikami gospodarczymi (czyli danymi typu PKB, bezrobocie, produkcja). Nie muszą one zawracać w tym samym momencie. Kryzys pokazuje też, jak spadki na giełdzie mogą stać się częścią szerszego kryzysu finansowego, gdy problemy rozchodzą się po bankach, rynku kredytowym i całej gospodarce.
2020: szybki spadek i szybkie odbicie
Krach z 2020 r. miał zupełnie inne tempo.
S&P 500 zamknął się na poziomie 3 386,15 19 lutego 2020 r., a spadł do 2 237,40 23 marca — czyli o 33,9% w 23 sesje.
Dzienne wahania były wyjątkowo duże. Indeks spadł o 9,51% 12 marca, następnego dnia wzrósł o 9,29%, a 16 marca spadł o kolejne 11,98%. W marcu na amerykańskich giełdach czterokrotnie uruchamiano tzw. bezpieczniki (circuit breakers) — to automatyczne przerwy w handlu na całym rynku, które mają ograniczać panikę.
Odbicie było znacznie szybsze niż sam spadek. S&P 500 zamknął się powyżej lutowego rekordu 18 sierpnia 2020 r., około pięć miesięcy po marcowym dołku.
Spowolnienie gospodarcze było również wyjątkowo krótkie. NBER datuje recesję COVID-19 na okres od lutego do kwietnia 2020 r., czyli dwa miesiące. Mimo to bezrobocie skoczyło z 3,5% w lutym do 14,8% w kwietniu.
Do sierpnia 2021 r. indeks był już dwa razy wyżej niż na dołku z marca 2020 r.
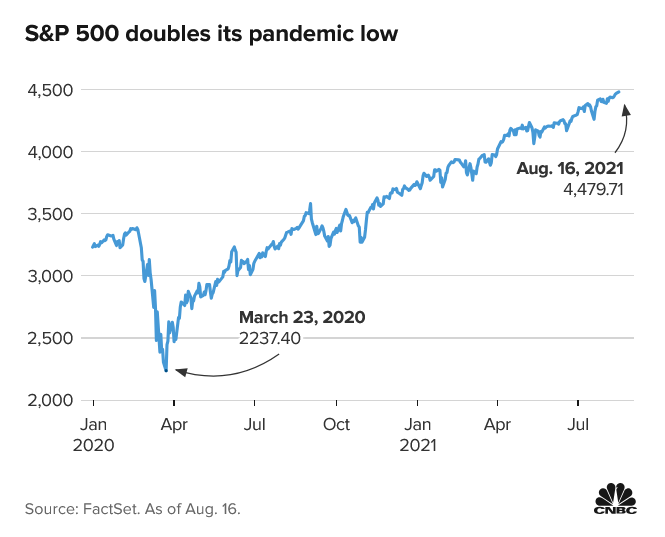
Epizod z 2020 r. pokazuje, że silny spadek może zmieścić się w krótkim okresie, a zarówno wyprzedaż, jak i odbicie mogą przebiegać dużo szybciej niż w długich bessach.
Razem te przykłady pomagają lepiej zrozumieć historyczne krachy giełdowe, czas trwania bessy, tempo odrabiania strat oraz relację między rynkami finansowymi a gospodarką.
Ile trwa bessa?
Nie ma stałej długości trwania bessy.
Krach zwykle oznacza ostry i szybki spadek. Bessa to dłuższy okres utrzymujących się spadków cen. Krach może wydarzyć się w trakcie bessy, ale to nie są pojęcia zamienne.
Historyczne spadki pokazują, dlaczego trudno uogólniać czas trwania.
Wielki Kryzys trwał 43 miesiące według dat recesji NBER, a Wielka Recesja 18 miesięcy. Recesja COVID-19 trwała tylko dwa miesiące. Po krachu z 1987 r. w USA nie było recesji w ogóle.
Sam rynek może też iść innym rytmem niż gospodarka.
Skoro nie ma „z góry” ustalonego czasu, większy sens mają inne elementy oceny spadków: skala spadku, tempo, przyczyny oraz to, jak rynek zachowuje się później.
Długotrwałe spadki mogą wynikać z problemu z wycenami aktywów (gdy ceny były zbyt wysokie), z kryzysu finansowego albo z szerszego spadku aktywności w gospodarce. Z kolei nagły szok może szybko się odwrócić, jeśli finanse się uspokoją i wróci zaufanie.
Czego traderzy uczą się z dawnych krachów
W tych epizodach powtarza się kilka wyraźnych prawidłowości.
Tempo i skala to nie to samo
Rynek może spaść o 20% w jeden dzień albo w kilka miesięcy. Sam procent spadku nie opisuje warunków handlu (czyli tego, jak trudny i zmienny jest rynek).
Krach z 1987 r. był ekstremalnie szybki. Spadki po bańce dot-com były znacznie wolniejsze, ale trwały latami. Spadek z 2020 r. był jednocześnie głęboki i wyjątkowo „ściśnięty” w czasie.
Ceny rynkowe mogą zawracać przed danymi z gospodarki
W 2008 r. widać to szczególnie dobrze. S&P 500 osiągnął szczyt przed startem recesji i dołek przed końcem recesji. Dane z rynku pracy (zatrudnienie, bezrobocie) reagowały jeszcze później.
Wskaźniki gospodarcze są ważnym tłem, ale nie muszą wskazywać tych samych punktów zwrotnych co rynki finansowe.
Krach może przerodzić się w długą bessę
Epizody z 1929 r. i dot-com pokazują, że początkowy szok może rozwinąć się w dużo dłuższy spadek. Jeden dramatyczny dzień handlu nie musi określać całego czasu trwania spadków.
Odbicie może trwać znacznie dłużej niż sam spadek
S&P 500 odrobił straty z 2020 r. w kilka miesięcy. Dow potrzebował dekad, by wrócić do szczytu z 1929 r. Nasdaq zamknął się powyżej rekordu z 2000 r. dopiero w 2015 r.
Dlatego sama skala krachu nie mówi, jak długo będą odczuwalne jego skutki.
Różne aktywa mogą zachowywać się inaczej
Krach nie uderza w każde aktywo tak samo. Kierunek i skala ruchu zależą m.in. od płynności (jak łatwo kupić i sprzedać bez dużej zmiany ceny), pozycji inwestorów (czy są „nastawieni” na wzrosty czy spadki) oraz relacji popytu i podaży.
Giełdowe indeksy najlepiej pokazują spadek rynku akcji, ale inne rynki mogą opowiadać inną historię.
Złoto
Złoto bywa uznawane za „bezpieczną przystań” (aktywo, do którego inwestorzy uciekają w stresie), ale historyczne wyniki w czasie recesji są mieszane.
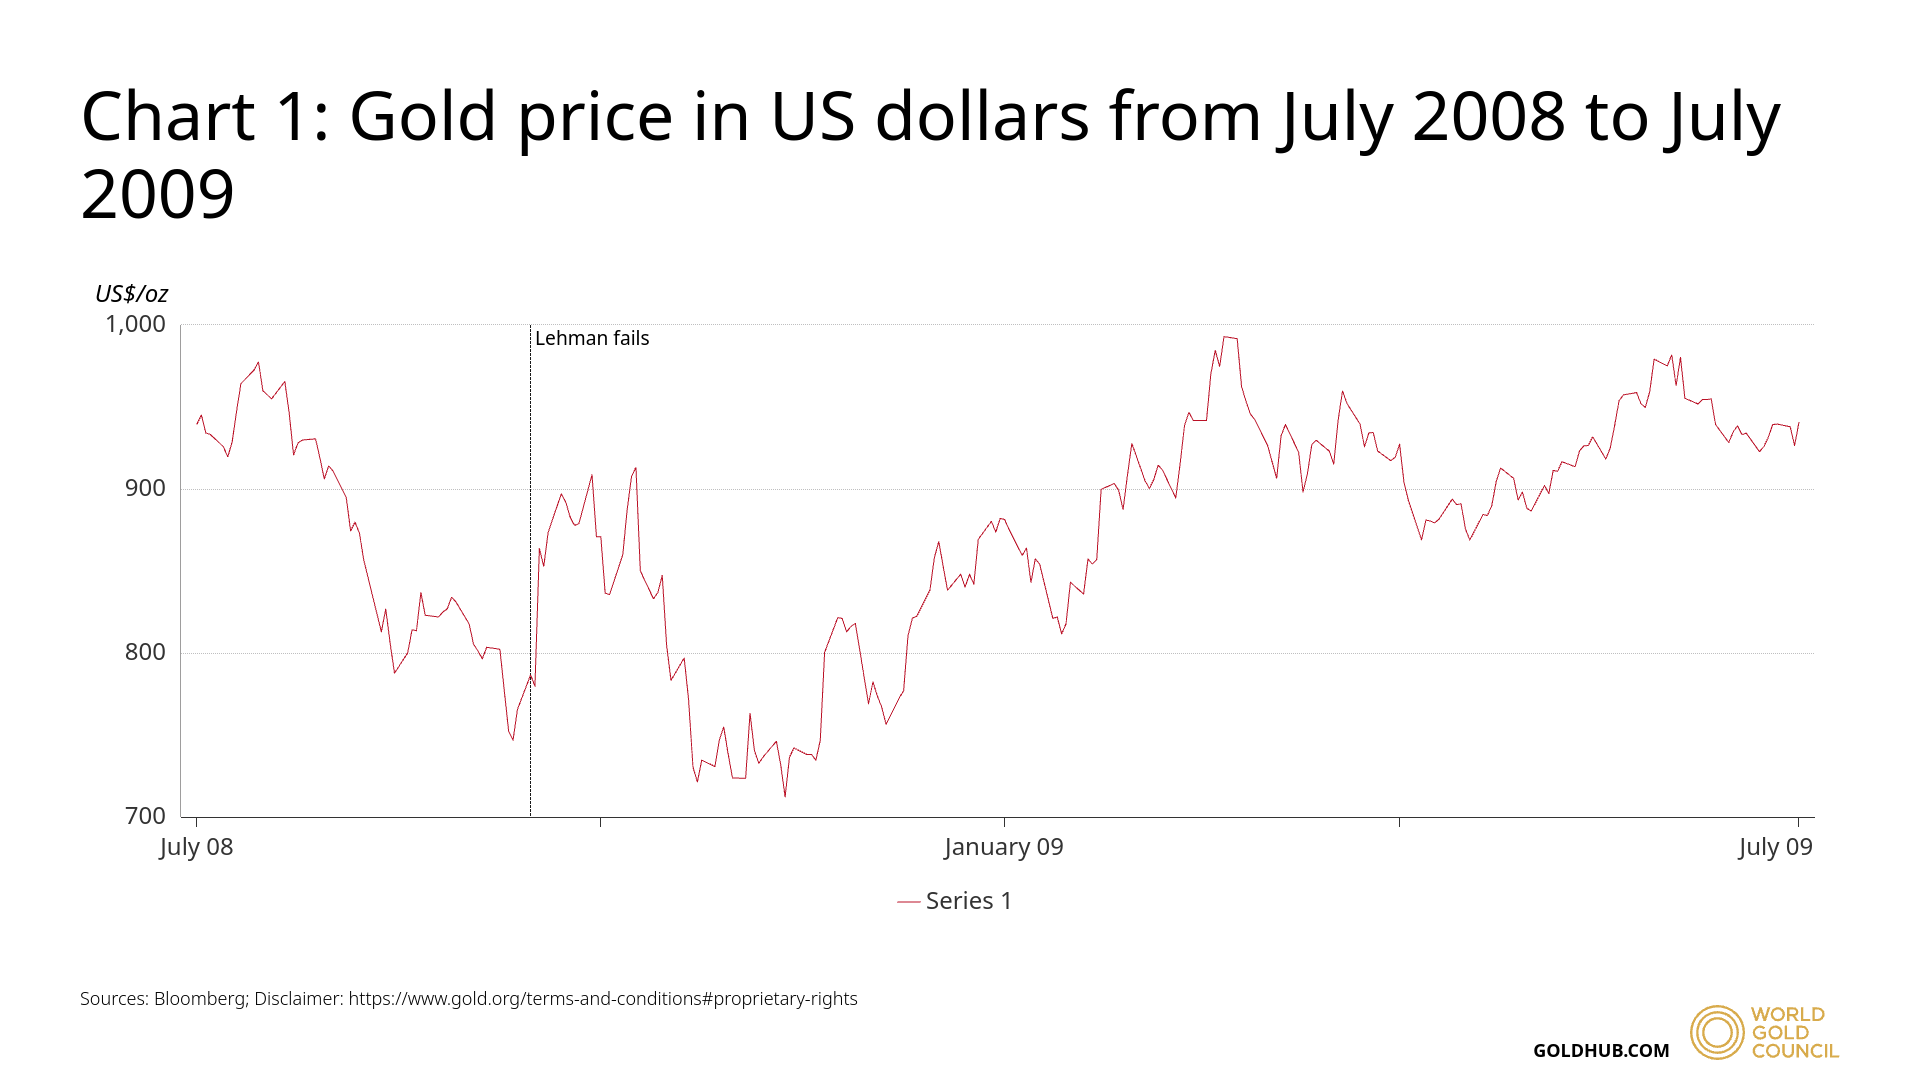
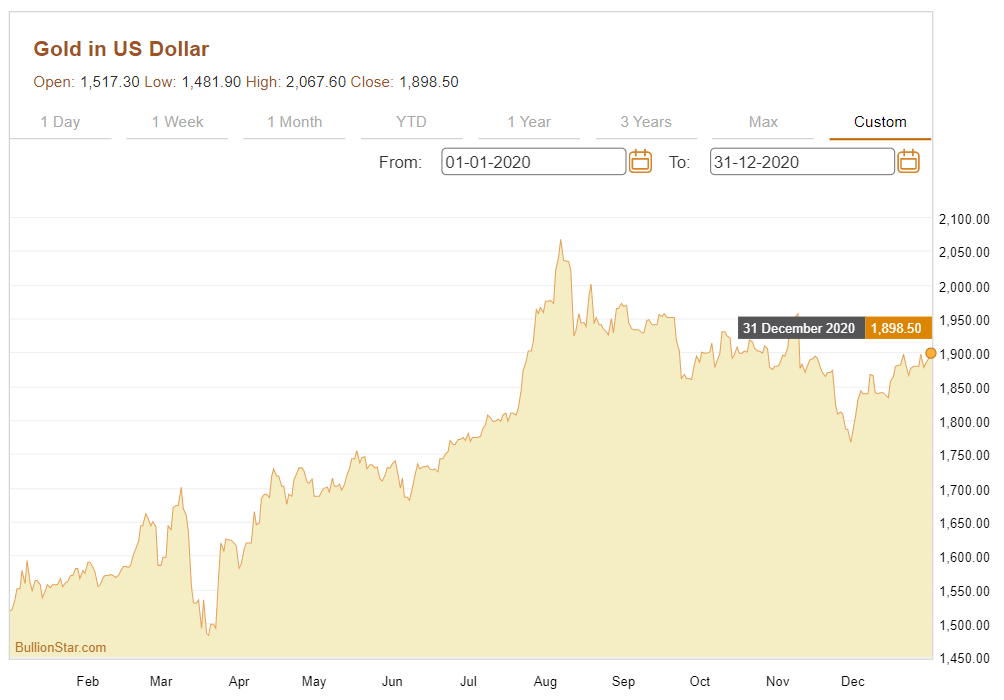
Wniosek jest prosty: złoto nie musi rosnąć na początku krachu. Gdy inwestorzy w panice chcą gotówki, nawet aktywa uważane za defensywne mogą spadać.
Waluty
Waluty handluje się w parach (np. EUR/USD), więc w kryzysie widać raczej względną siłę jednej waluty wobec drugiej, a nie jeden kierunek „dla wszystkich”.
W spadkach z 2008 i 2020 r. dolar amerykański, jen japoński i frank szwajcarski umacniały się wobec wielu walut, a waluty mocniej powiązane ze wzrostem globalnym i surowcami słabły.
Ruch dolara w 2008 r. był powiązany z popytem na „bezpieczne przystanie”, zamykaniem transakcji carry trade (strategia polegająca na pożyczaniu w walucie o niskim oprocentowaniu i inwestowaniu w walucie o wyższym oprocentowaniu) oraz niedoborem finansowania w dolarze — wynika to z analiz Banku Rozrachunków Międzynarodowych (BIS). We wczesnej fazie kryzysu 2020 r. indeks dolara również mocno wzrósł.
Te przykłady pokazują, że nie warto przyklejać walucie stałej etykiety „bezpiecznej przystani”. Jej zachowanie zależy od rodzaju napięcia na rynku.
Ropa
Ropa potrafi gwałtownie reagować na zmiany aktywności gospodarczej, bo popyt na energię jest silnie powiązany z tempem wzrostu świata.
Kryzys finansowy 2008 jest tu dobrym przykładem. Ceny ropy mocno rosły przed kryzysem, osiągnęły szczyt w 2008 r., a potem szybko spadły, gdy pogarszały się warunki finansowe i słabła gospodarka.
Podobny schemat pojawił się podczas szoku COVID-19 w 2020 r. Ceny ropy ostro spadły, bo pandemia ograniczyła podróże, produkcję i popyt na energię.
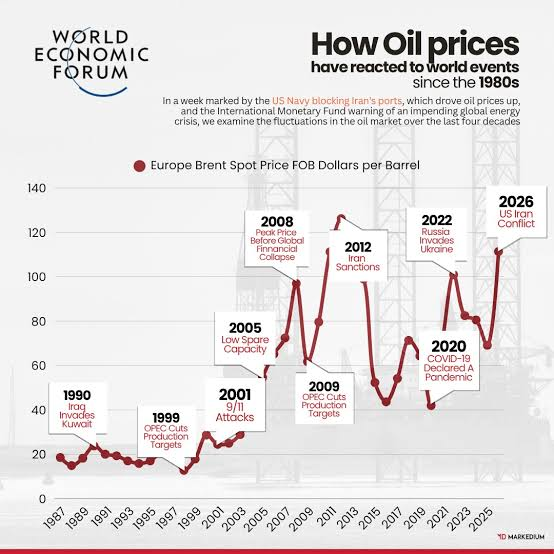
Te epizody pokazują, jak szybko ropa reaguje, gdy zmieniają się oczekiwania co do gospodarki. Widać też ważną różnicę wobec akcji: ceny ropy zależą zarówno od popytu, jak i od podaży, więc ten sam szok może dać inną reakcję w zależności od tego, co dzieje się na rynku energii.
Te przykłady pokazują, że spadków rynkowych nie warto oceniać wyłącznie przez pryzmat akcji. Złoto, waluty i ropa mogą reagować inaczej na ten sam szok — w zależności od płynności, nastawienia inwestorów oraz relacji popytu i podaży.
Od dawnych baniek do dzisiejszego rynku AI
Hossa dot-com jest jednym z historycznych punktów odniesienia przy myśleniu o dzisiejszym rynku AI (AI, czyli sztuczna inteligencja). Pod koniec lat 90. wiara w internet napędziła silny wzrost spółek technologicznych, zanim Nasdaq spadł łącznie o ok. 77,9% od szczytu w 2000 r. do dołka w 2002 r.
Nie chodzi o to, że AI musi być kolejną „bańką dot-com” (czyli okresem, gdy ceny rosną zbyt mocno względem realnych wyników). Ważniejsze pytanie brzmi: czy oczekiwania wobec technologii, która może zmieniać gospodarkę, potrafią przełożyć się na wyceny szybciej, niż pojawią się realne korzyści w gospodarce.
Kryzys mieszkaniowy i finansowy z lat 2007–2008 to inne odniesienie. Tam kluczowe stało się połączenie cen aktywów, dźwigni finansowej (czyli korzystania z długu, by zwiększać zakłady inwestycyjne) i całego systemu finansowego — spadek cen nieruchomości wywołał napięcia u kredytobiorców, banków i instytucji finansowych.
Te epizody pokazują dwa sposoby, w jakie optymizm może „wbudować się” w rynek. Okres dot-com podkreśla oczekiwania wobec technologii i wyceny. Kryzys finansowy podkreśla dźwignię, kredyt oraz związek cen aktywów z realną gospodarką.
Dzisiejszy rynek AI nie musi pójść żadną z tych dróg. AI może przynieść duży wzrost wydajności i zysków firm, ale też możliwe, że oczekiwania okażą się zbyt optymistyczne. Historyczne przykłady to ramy do myślenia o tym, co może się stać, gdy oczekiwania rynku rozmijają się z rzeczywistością gospodarczą.
Zamiast pytać, czy kolejny spadek będzie wyglądał jak 1987, 2000, 2008 czy 2020, często lepiej skupić się na kilku podstawowych cechach:
- Skala — jak mocno spadły ceny.
- Tempo — jak szybko doszło do spadku.
- Czas trwania — jak długo rynek pozostawał pod presją.
- Odbicie — ile czasu zajęło wrócenie do poprzednich szczytów.
Te elementy pomagają odróżnić nagły wstrząs rynkowy, długą bessę i szerokie załamanie gospodarcze.
Dla traderów dawne krachy są więc najbardziej przydatne jako historyczne punkty odniesienia, a nie prognozy. Pokazują, jak różne potrafią być scenariusze, a jednocześnie zostawiają przestrzeń, że kolejny spadek może przebiegać inaczej.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.





