





Najbardziej gwałtowna wyprzedaż często pojawia się dopiero wtedy, gdy rynek spada już od pewnego czasu. Inwestorzy masowo próbują wyjść z pozycji, zamykane są transakcje na dźwigni (czyli finansowane częściowo pożyczonym kapitałem), rośnie zmienność (szybkość i skala wahań cen), a straty narastają. Komentatorzy nazywają to czasem kapitulacją i zaczynają pytać, czy rynek wreszcie zbliża się do dołka.
Potem ceny odbijają.
Dla traderów to trudne pytanie: czy odbicie oznacza, że sprzedający „wyczerpali się” i zaczyna się poprawa? Czy to tylko chwilowy wzrost, po którym rynek spadnie do nowego minimum?
Nie da się tego ocenić wyłącznie po skali odbicia. Trzeba też zrozumieć, co wywołało spadek, co nasiliło sprzedaż, dlaczego wrócił popyt oraz czy szerszy „układ cen” (czyli to, jak rynek tworzy kolejne dołki i szczyty) zaczyna się poprawiać.
Zrozumienie relacji między wyprzedażami, rynkami niedźwiedzia, kapitulacją i odbiciami pomaga oceniać ruchy cen bez traktowania każdego gwałtownego spadku jako okazji do zakupu ani każdego rajdu jako dowodu, że rozpoczęło się trwałe ożywienie.
Jak może przebiegać spadek na rynku
Spadki rzadko przebiegają równo i przewidywalnie. Ceny mogą osuwać się stopniowo, przyspieszyć, gdy narasta presja sprzedażowa, mocno odbić, a potem znów wrócić do spadków.
Poniższy schemat pokazuje jeden z możliwych scenariuszy. Ceny spadają ze szczytu i wchodzą w szerszy trend spadkowy. Potem sprzedaż staje się coraz bardziej nerwowa, co tworzy fazę kapitulacji. Następuje krótkie odbicie, ale rynek później schodzi na nowe minimum. Bardziej wiarygodne oznaki poprawy pojawiają się dopiero wtedy, gdy ceny budują wyższy dołek, a następnie wychodzą na wyższy szczyt.
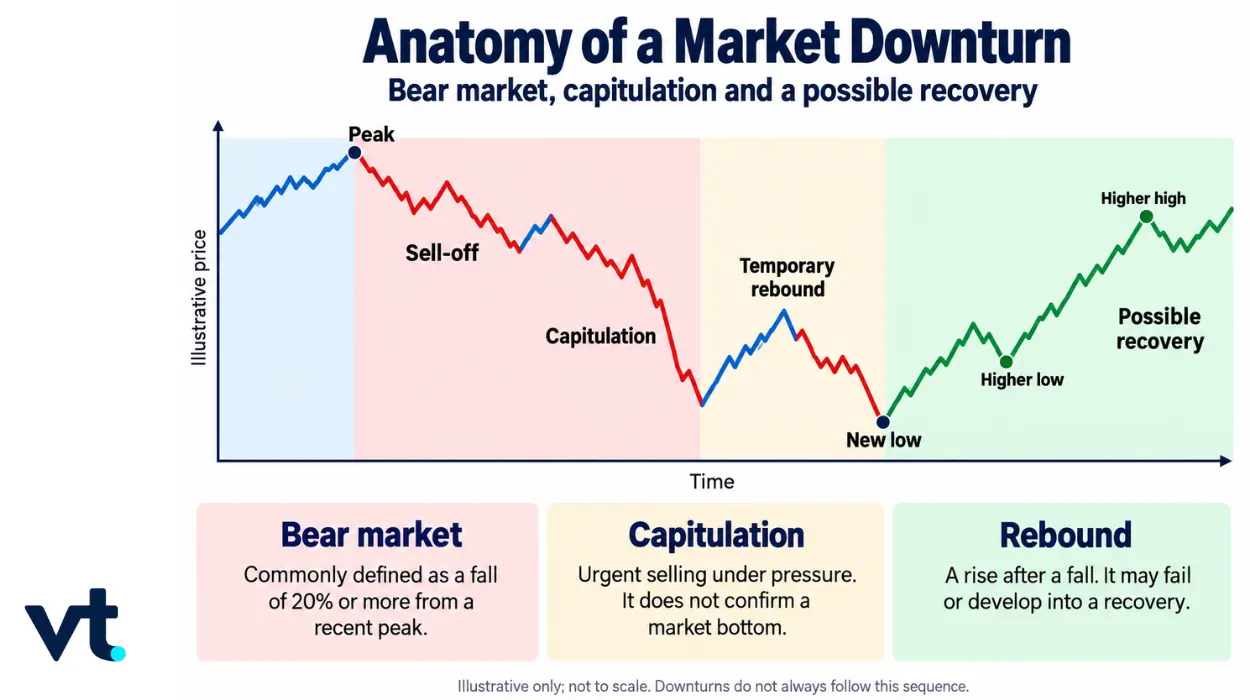
Szerszy spadek: od wyprzedaży do rynku niedźwiedzia
Spadek na rynku może zacząć się od rosnącej presji sprzedażowej i przerodzić w większą, bardziej dotkliwą przecenę. Choć pojęcia wyprzedaż i rynek niedźwiedzia bywają używane zamiennie, opisują różne elementy tego samego ruchu.
Wyprzedaż: gdy rośnie presja sprzedaży
Wyprzedaż na rynku pojawia się wtedy, gdy silna presja sprzedaży spycha ceny w dół. Może dotyczyć jednej spółki, całego sektora albo szerokiego rynku. „Wyprzedaż” opisuje to, co dzieje się z cenami i zachowaniem uczestników rynku; nie ma jednego progu procentowego, od którego zaczyna się z definicji.
Rynek niedźwiedzia: gdy szerszy spadek staje się duży
Rynek niedźwiedzia to zwykle sytuacja, gdy szeroki indeks spada o 20% lub więcej od ostatniego szczytu. Przykład: spadek indeksu z 10 000 do 8 000 to zniżka o 20%. Taki próg to rynkowa umowa, a nie sygnał, że spadki zaraz się skończą. W ramach rynku niedźwiedzia mogą też występować gwałtowne wzrosty. Nie trzeba spadać codziennie, aby ogólny trend pozostał słaby. Dlatego nagły wzrost, nawet duży, nie oznacza automatycznie trwałego odwrócenia trendu.
Gdy sprzedaż staje się nerwowa: czym jest kapitulacja
Gdy straty rosną, sprzedaż może stać się coraz bardziej nerwowa. Inwestorzy, którzy wcześniej „przeczekiwali” spadki, dochodzą do wniosku, że nie wytrzymają kolejnych strat. Dodatkowo presję mogą zwiększać pozycje na dźwigni, umorzenia ze strony klientów funduszy oraz automatyczne limity ryzyka.
Takie zachowanie często określa się mianem kapitulacji.
Kapitulacja to moment, gdy uczestnicy rynku porzucają pozycje wyjątkowo pospiesznie, zwykle po wcześniejszych dużych stratach. Może obejmować:
- Sprzedaż w panice (czyli wyprzedaż pod wpływem strachu) w celu uniknięcia dalszych strat.
- Wymuszone zamykanie pozycji z dźwignią (przymusową likwidację, gdy brakuje zabezpieczenia).
- Sprzedaż aktywów przez fundusze, aby wypłacić klientom środki (umorzenia).
- Zlecenia obronne (stop) uruchamiane, gdy cena przebija ustalone poziomy techniczne (czyli poziomy obserwowane przez rynek na wykresie).
- Silny wzrost zmienności, gdy kupujący i sprzedający szybko korygują swoją wycenę.
W przeciwieństwie do rynku niedźwiedzia, kapitulacja nie ma jednej, powszechnie akceptowanej miary: progu spadku, poziomu obrotu (wolumenu) ani czasu trwania. Rynek niedźwiedzia opisuje skalę spadku, a kapitulacja opisuje zachowanie i siłę presji sprzedaży.
Kapitulacja zwraca uwagę, bo skrajna wyprzedaż bywa blisko końca pewnej fali spadków. Gdy najbardziej zdeterminowani sprzedający opuszczą rynek, mniejsza presja sprzedaży może umożliwić odbicie cen.
Kapitulacja nie potwierdza jednak, że rynek osiągnął ostateczne minimum. Ceny mogą odbić tylko na chwilę, a potem sprzedaż wraca.
Dlaczego ceny mogą odbijać, mimo że sytuacja pozostaje słaba
Ceny mogą zacząć rosnąć, zanim gospodarka, wyniki firm (zyski) lub inne fundamenty faktycznie się poprawią. Do odbicia wystarczy, by popyt na krótko przewyższył podaż.
Może do tego doprowadzić kilka czynników.
Zamykanie krótkich pozycji
Traderzy, którzy wcześniej grali na spadki (mieli krótką pozycję, czyli sprzedali „na krótko”), mogą odkupować instrumenty, aby zamknąć transakcję. To tworzy popyt i potrafi podbić ceny, nawet jeśli nie wierzą oni w poprawę w dłuższym terminie.
Gdy wiele osób zamyka krótkie pozycje naraz, taki popyt może wywołać szybkie odbicie albo tzw. „short squeeze” (wyciskanie krótkich pozycji), czyli wzrost napędzany przymusowym odkupowaniem przez grających na spadki.
Spadek presji sprzedaży
Wymuszone likwidacje i inne pilne sprzedaże mogą osłabnąć po okresie skrajnej aktywności. Ceny mogą wtedy rosnąć, bo mniej uczestników sprzedaje, nawet jeśli popyt nie wzrósł wyraźnie.
To ważna różnica: rynek może odbijać dlatego, że sprzedaż na chwilę przycichła, a nie dlatego, że wróciła trwała wiara inwestorów.
Zmiana oczekiwań
Rynki reagują nie tylko na to, co jest dziś, ale też na oczekiwania co do przyszłości. Ceny mogą rosnąć, gdy inwestorzy liczą na wsparcie polityki gospodarczej, niższe stopy procentowe, lepszą płynność (łatwość kupna i sprzedaży bez dużej zmiany ceny) albo mniej restrykcyjne warunki finansowe.
Takie oczekiwania mogą wpływać na ceny, zanim poprawa będzie widoczna w danych makro lub wynikach firm.
Dane „lepsze od obaw”
Wyniki finansowe lub dane gospodarcze mogą pozostawać słabe, ale i tak okazać się lepsze od bardzo pesymistycznych prognoz. Jeśli rynek był przygotowany na gorszy scenariusz, informacja „mniej zła” potrafi wywołać silną pozytywną reakcję.
Zakupy okazji
Część inwestorów może uznać niższe ceny za atrakcyjne i zacząć kupować mimo niepewności. To zwiększa popyt, ale nie oznacza jeszcze, że spadkowy trend się skończył.
W efekcie może pojawić się mocny rajd, nawet jeśli główne przyczyny spadków nie zniknęły. Dlatego ważniejsze od samego faktu odbicia jest to, co dzieje się po nim.
Chwilowe odbicie czy początek trwałej poprawy?
Odbicie to wzrost po spadku. To określenie mówi o kierunku ruchu, ale nie przesądza, jak długo potrwa ani czy zmienił się szerszy trend.
Jeśli wzrost traci impet, a ceny później spadają do nowego minimum, taki ruch bywa nazywany rajd w rynku niedźwiedzia albo (potocznie i zwykle dopiero z perspektywy czasu) odbicie zdechłego kota, czyli krótkie, mylące odbicie w trendzie spadkowym.
Scenariusz poprawy jest bardziej wiarygodny, gdy jednocześnie zaczyna się poprawiać kilka różnych sygnałów.
| Co sprawdzić | Oznaki, że poprawa może się rozwijać |
| Układ cen | Wyższy dołek, a potem wyższy szczyt, zamiast chwilowego wzrostu i późniejszego nowego minimum. |
| Szerokość rynku | Wzrosty obejmują więcej spółek, sektorów lub klas aktywów, a nie opierają się tylko na wąskiej grupie liderów. |
| Tło fundamentalne | Słabną czynniki stojące za spadkiem: w gospodarce, polityce, na rynku kredytu, w płynności lub w konkretnych firmach. |
Odbicie poparte kilkoma jednocześnie poprawiającymi się sygnałami bywa trwalsze niż to, które wynika głównie z zamykania krótkich pozycji lub chwilowego spadku presji sprzedaży. Nawet wtedy są to przesłanki możliwej poprawy, a nie pewny dowód, że rynek osiągnął dołek.
Kryzys finansowy 2008: gdy silne odbicie zawiodło
Przebieg notowań S&P 500 podczas kryzysu z 2008 r. pokazuje, dlaczego pierwszy duży rajd w rynku niedźwiedzia nie musi oznaczać początku trwałego ożywienia.
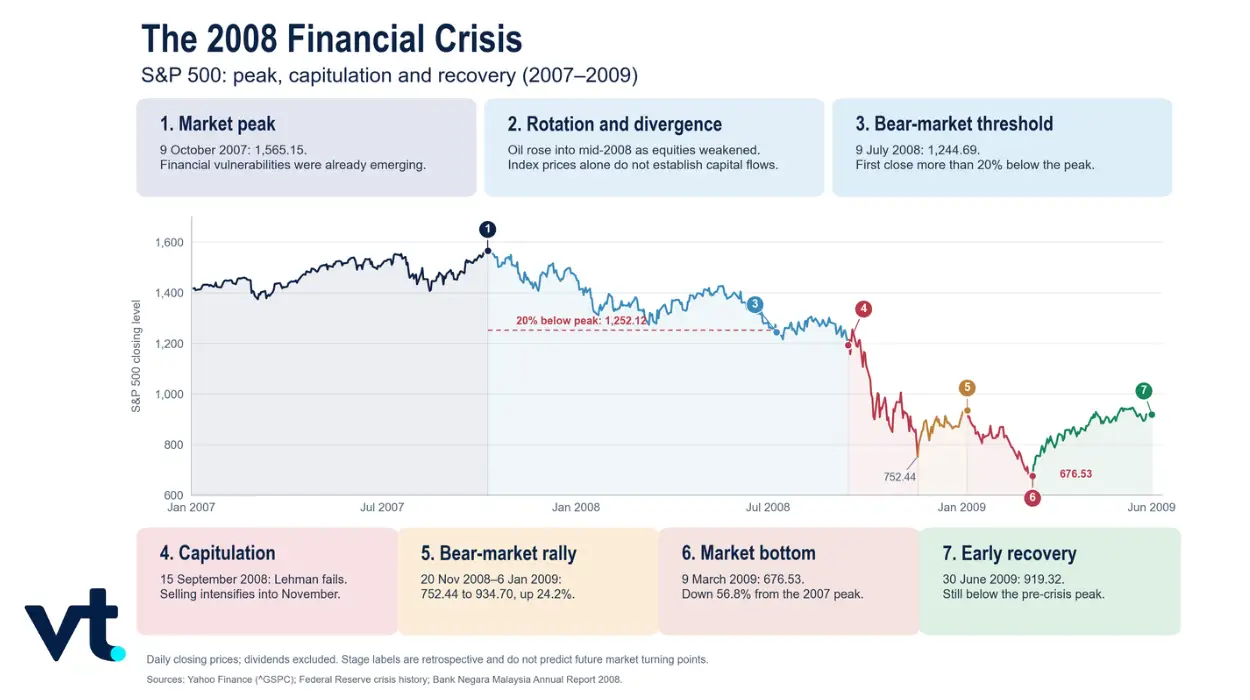
Od szczytu do rynku niedźwiedzia
S&P 500 ustanowił rekordowe zamknięcie w okolicach 1565 punktów 9 października 2007 r., mimo że narastały problemy na amerykańskim rynku nieruchomości i kredytów hipotecznych.
Wraz ze wzrostem napięć w systemie finansowym akcje słabły. Do 9 lipca 2008 r. indeks zamknął się w pobliżu 1245 punktów, czyli ponad 20% poniżej październikowego szczytu. Spadek spełniał więc popularną definicję rynku niedźwiedzia.
Próg 20% opisywał wielkość spadku, ale nie oznaczał, że przecena dobiega końca. Najbardziej intensywna faza sprzedaży była dopiero przed rynkiem.
Kapitulacja przyspiesza
Upadłość Lehman Brothers 15 września 2008 r. nasiliła obawy o stabilność systemu finansowego. Inwestorzy ograniczali ryzyko, rosło zapotrzebowanie na gotówkę i gwałtownie wzrosła zmienność.
S&P 500 spadł do okolic 752 punktów do 20 listopada 2008 r. Tempo i nerwowość wyprzedaży pokazywały cechy typowe dla kapitulacji: strach, wymuszone ograniczanie dźwigni (deleveraging, czyli spłacanie pożyczonego finansowania i zmniejszanie ryzyka), presję płynności oraz powszechne próby ograniczenia ekspozycji.
Nawet tak głęboki spadek nie wyznaczył jednak ostatecznego dołka.
Odbicie o 24% nie wystarczyło
Od listopadowego dołka na zamknięciu S&P 500 odbił do okolic 935 punktów do 6 stycznia 2009 r., zyskując około 24%.
Skala ruchu mogła wyglądać jak początek poprawy. Rajd nie zakończył jednak rynku niedźwiedzia. Sprzedaż wróciła, a indeks później spadł poniżej listopadowego minimum.
To pokazuje, że sam procentowy wzrost nie wystarcza, by odróżnić chwilowe odbicie od trwałej poprawy. Kupujący, którzy uznali, że dołek jest już za nami, musieli liczyć się z kolejnymi stratami. Z kolei gracze na spadki (short) utrzymujący pozycje podczas odbicia także mogli ponieść duże, szybkie straty, bo rynek poruszał się przeciwko nim.
Ostateczny dołek i późniejsza poprawa
S&P 500 osiągnął minimum na zamknięciu w okolicach 677 punktów 9 marca 2009 r., niemal 57% poniżej szczytu z października 2007 r.
Potem indeks rósł i do końca czerwca dotarł w okolice 919 punktów. Z perspektywy czasu marcowy dołek okazał się końcem rynku niedźwiedzia. W tamtym momencie uczestnicy rynku nie mogli jednak mieć pewności, że to już ostateczne minimum.
Bardziej użyteczne od samej skali pierwszego odbicia były sygnały w układzie cen. Zamiast szybko schodzić na nowe minimum, rynek zaczął utrzymywać wzrost i z czasem rozwinęło się szersze ożywienie.
Krach 2020 r.: szybsza droga do poprawy
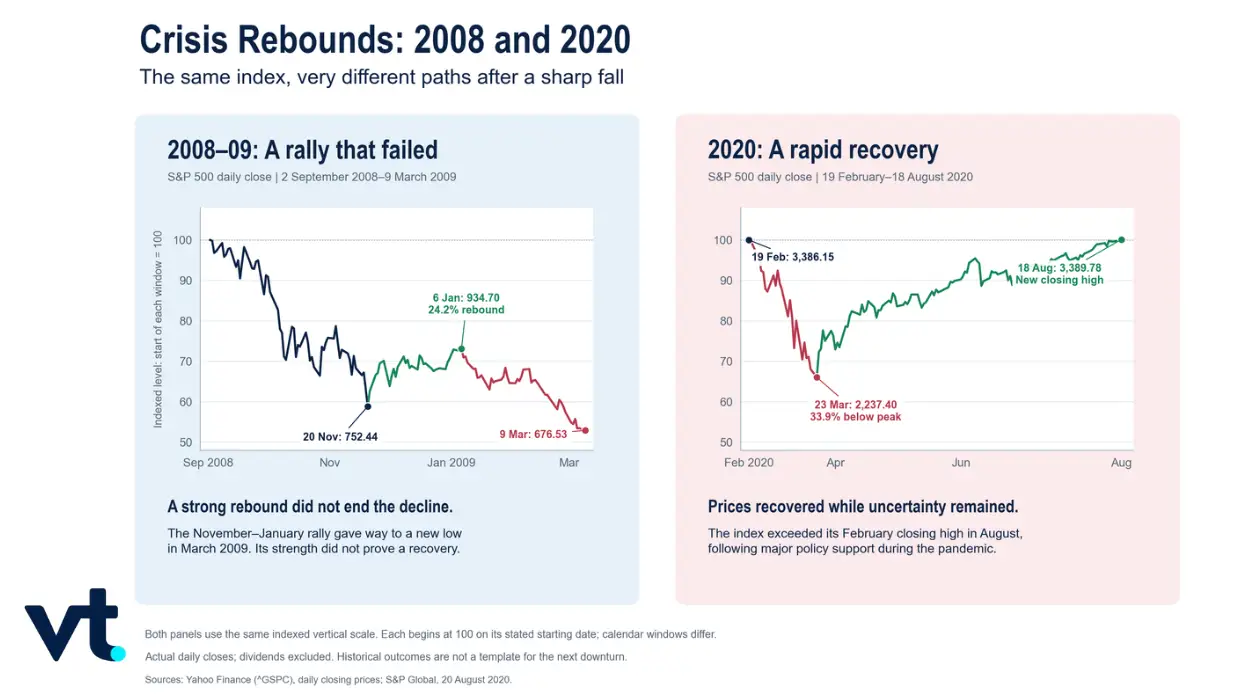
Kryzys z 2008 r. pokazuje, że duże odbicie może się nie utrzymać. Krach z 2020 r. pokazuje inny wariant: szybki spadek może przejść w relatywnie szybkie odrabianie strat.
S&P 500 spadł o ok. 34% w pierwszej fazie kryzysu COVID-19. Indeks wrócił jednak do poprzedniego rekordu już w sierpniu 2020 r. dzięki szerokiemu wsparciu fiskalnemu (wydatki i programy rządu) i monetarnemu (działania banku centralnego, m.in. stopy procentowe i płynność).
Różnica między 2008 a 2020 r. pokazuje, że nie da się narzucić rynkom jednego „harmonogramu” spadków.
W 2008 r. kryzys wynikał z głębokich problemów w bankach i na rynku kredytu. Rynek przechodził kolejne fale wyprzedaży, zanim powstało trwałe minimum.
W 2020 r. spadek był wyjątkowo szybki, ale skala i tempo reakcji władz zmieniły oczekiwania inwestorów. Ceny odrabiały straty, choć niepewność gospodarcza wciąż była duża.
W rynku niedźwiedzia może więc pojawić się odbicie, które się załamie (jak w 2008 r.), albo odbicie, które dość szybko przerodzi się w trwalszą poprawę (jak w 2020 r.). Nie da się tego ocenić wyłącznie po tym, że ceny rosły przez kilka sesji.
Jak traderzy mogą reagować na spadki i odbicia
Te same warunki rynkowe oznaczają coś innego dla inwestorów długoterminowych i dla traderów.
Inwestorzy posiadający akcje lub fundusze mogą doświadczać długich okresów obsunięcia kapitału (drawdown, czyli spadku wartości portfela od szczytu do dołka) w trakcie rynku niedźwiedzia. Jedni trzymają pozycje zgodnie z długoterminowym planem, inni ograniczają ekspozycję albo stopniowo dokupują po niższych cenach.
Aktywni traderzy mogą próbować rozgrywać zarówno spadek, jak i odbicie. Krótkie pozycje mogą zarabiać przy dalszych spadkach, a długie pozycje mogą próbować wykorzystać chwilowy rajd lub rozwijającą się poprawę.
W obu kierunkach pozostaje duża niepewność.
Trader z krótką pozycją może szybko tracić podczas rajdu w rynku niedźwiedzia lub „short squeeze”. Trader otwierający długą pozycję może ponieść straty, jeśli odbicie się nie utrzyma i rynek spadnie do kolejnego minimum.
Dlatego właściwa reakcja zależy nie tylko od prognozy kierunku rynku. Liczy się też horyzont czasu, poziom ekspozycji, wielkość pozycji, konstrukcja instrumentu oraz to, ile można stracić, jeśli scenariusz się nie potwierdzi.
Zanim zareagujesz na spadający lub odbijający rynek
Gwałtowny ruch na rynku potrafi wymuszać szybkie decyzje. Zanim zmienisz ekspozycję, warto spojrzeć na trzy kwestie: co napędza ruch cen, czy odbicie zyskuje wsparcie oraz co się stanie, jeśli ocena okaże się błędna.
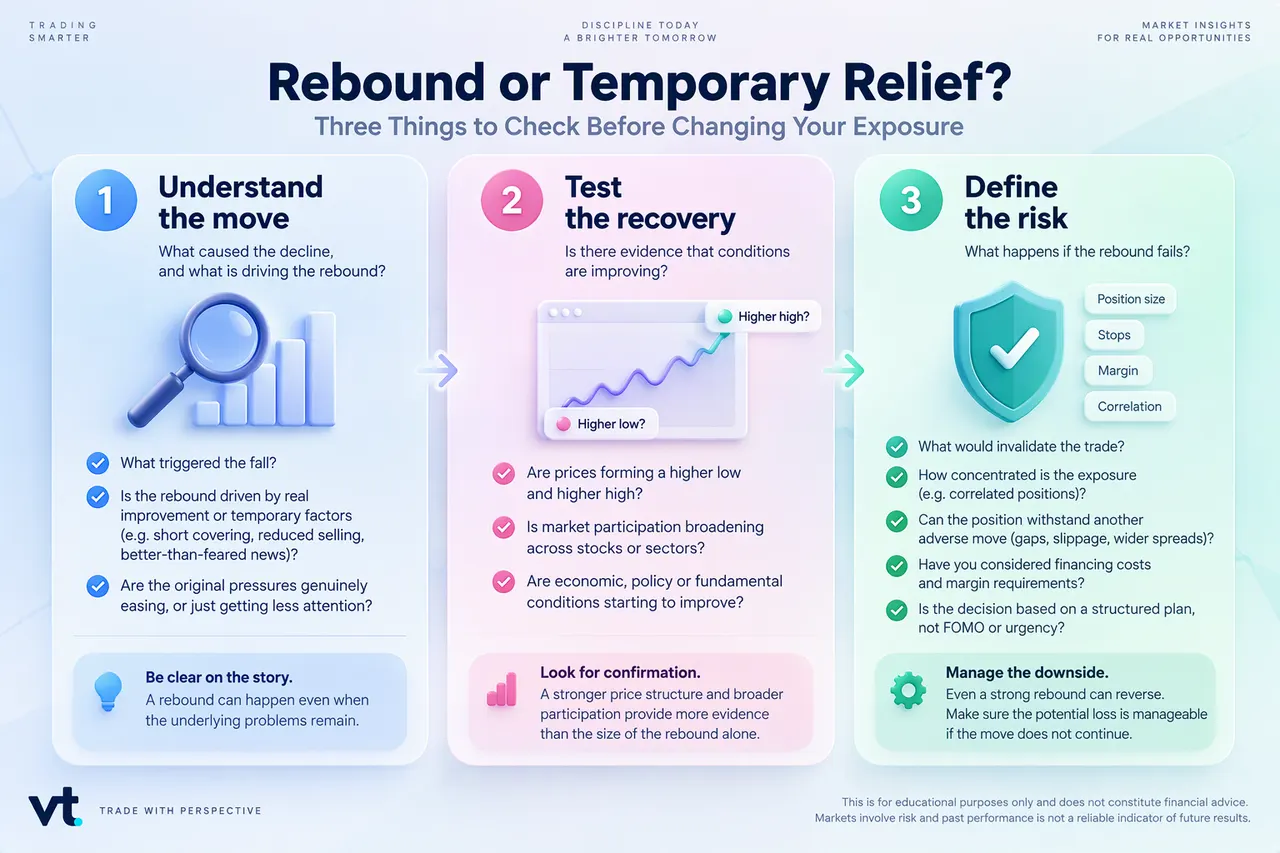
Te sprawdzenia nie służą do „potwierdzania dołka”. Pomagają raczej odróżnić odbicie wywołane chwilowymi czynnikami od odbicia wspieranego przez poprawę układu cen, większy udział rynku (szerokość wzrostów) oraz słabnięcie presji w tle. W decyzji trzeba też uwzględnić wielkość pozycji, ekspozycję na powiązane rynki (korelacje) oraz dodatkowe ryzyko wynikające z dźwigni w transakcjach CFD.
Kontrakty na różnicę kursową (CFD) to instrumenty, które pozwalają spekulować na zmianach ceny bez kupowania aktywa „fizycznie”. CFD pozwalają zajmować pozycje zarówno na spadki, jak i na wzrosty. Jednocześnie wykorzystują dźwignię, więc straty mogą narastać bardzo szybko, szczególnie w warunkach wysokiej zmienności typowej dla rynków niedźwiedzia i kapitulacji.
Najczęściej zadawane pytania
- Czym są: odbicie rynku, „odbicie zdechłego kota” i rajd w rynku niedźwiedzia?
Odbicie rynku to wzrost cen po spadku. Termin opisuje kierunek ruchu, ale nie przesądza, czy będzie trwały. Jeśli indeks spada z 10 000 do 8 000, a potem rośnie do 8 400, to odbił o 5% od dołka, ale nadal jest 16% poniżej wcześniejszego szczytu.
Odbicie zdechłego kota to potoczne określenie krótkiego, nietrwałego odbicia po ostrym spadku, które później się załamuje. Ceny rosną na moment, po czym trend spadkowy wraca.
Rajd w rynku niedźwiedzia to wzrost w ramach szerszego trendu spadkowego. Może być duży i trwać tygodniami lub dłużej, ale wciąż mieści się w większej fali spadków.
- Czy kapitulacja oznacza, że rynek osiągnął dołek?
Nie. Kapitulacja może poprzedzać odbicie, ale dalsza wyprzedaż i nowe minima są w pełni możliwe. Zdarza się też, że dołki powstają stopniowo, bez jednej dramatycznej fali paniki.
- Jak odróżnić „odbicie zdechłego kota” od prawdziwej poprawy?
Na początku nie da się tego stwierdzić z pełną pewnością. Wyższe dołki, szerszy udział rynku oraz stabilizacja warunków w tle wzmacniają scenariusz poprawy, ale nawet takie sygnały mogą zawieść.
- Ile trwa rajd w rynku niedźwiedzia?
Nie ma stałego czasu trwania. Rajd może trwać tygodniami, a nawet miesiącami, a sama skala wzrostu nie dowodzi, że strukturalny trend spadkowy już się zakończył.
- Czy „kupowanie dołków” to to samo co uśrednianie ceny zakupu w czasie?



