





Kluczowe informacje
- Przychody SPCX wzrosły o 161% rok do roku do 14,58 mld USD, powyżej prognoz sprzed publikacji wyników na poziomie 12,7–12,9 mld USD.
- Skorygowany EBITDA (zysk operacyjny przed odsetkami, podatkami, amortyzacją i umorzeniem, po korektach o zdarzenia jednorazowe) wyniósł 8,81 mld USD wobec oczekiwań około 6,6 mld USD.
- Super Intelligence była największym segmentem przychodów, z wynikiem 7,56 mld USD.
- Nakłady inwestycyjne w IV kwartale mogą sięgnąć 35–40 mld USD, ponieważ rosną wydatki na infrastrukturę.
Przychody SpaceX w III kwartale wzrosły o 161% rok do roku do 14,58 mld USD, przebijając prognozy sprzed publikacji wyników (12,7–12,9 mld USD), gdy firma rozwijała działalność związaną ze sztuczną inteligencją (AI, czyli programami uczącymi się na danych).
Spółka pokazała też pierwszy kwartalny zysk netto od debiutu giełdowego: 4,40 mld USD. Skorygowany EBITDA (wynik operacyjny przed odsetkami, podatkami oraz amortyzacją, po korektach) sięgnął 8,81 mld USD, powyżej oczekiwań na poziomie około 6,6 mld USD.
Poza samym pozytywnym zaskoczeniem wynikami, struktura przychodów oraz bieżąca efektywność Starlinka lepiej pokazują tempo postępów firmy.
Dlaczego traderzy obserwują SpaceX
Super Intelligence wygenerowała 7,56 mld USD, czyli nieco ponad połowę kwartalnych przychodów. Segment łączności dołożył 5,25 mld USD, a operacje kosmiczne 1,77 mld USD. Wszystkie trzy obszary przekroczyły prognozy sprzed publikacji wyników wykorzystane w tej analizie, ale rosnący udział AI sprawia, że coraz ważniejszy staje się popyt na moc obliczeniową (czyli dostępne zasoby serwerów i układów do liczenia).
W segmencie łączności wyniki Starlinka były bardziej mieszane. Liczba abonentów wzrosła do 13,6 mln z 12,0 mln w II kwartale, ale była niższa od części prognoz. Miesięczny przychód na klienta wzrósł do 69 USD z 66 USD, jednak pozostawał poniżej 83 USD sprzed roku, ponieważ usługa weszła na rynki o niższych cenach.
Nakłady inwestycyjne (capex, czyli wydatki na rozwój i sprzęt, np. centra danych, satelity, serwery) w III kwartale wyniosły 19,59 mld USD, w tym 16,44 mld USD na AI. Zarząd wskazał, że wydatki w IV kwartale mogą sięgnąć 35–40 mld USD. Tempo pozyskiwania klientów oraz wykorzystanie mocy (czyli stopień, w jakim infrastruktura faktycznie pracuje) zdecydują, jak szybko ta inwestycja zacznie przynosić zwrot.
Kluczowe poziomy dla handlu
| Poziom ceny | Na co patrzą traderzy |
| 172,63 USD | Szczyt z października i kolejny punkt odniesienia powyżej 158,02 USD |
| 158,02 USD | Najbliższy opór i kluczowy poziom wybicia |
| 140,56 USD | Pierwsze wsparcie |
| 131,34 USD | Kolejny punkt odniesienia poniżej 140,56 USD |
| 107,17 USD | Głębsze wsparcie, jeśli wyprzedaż się nasili |
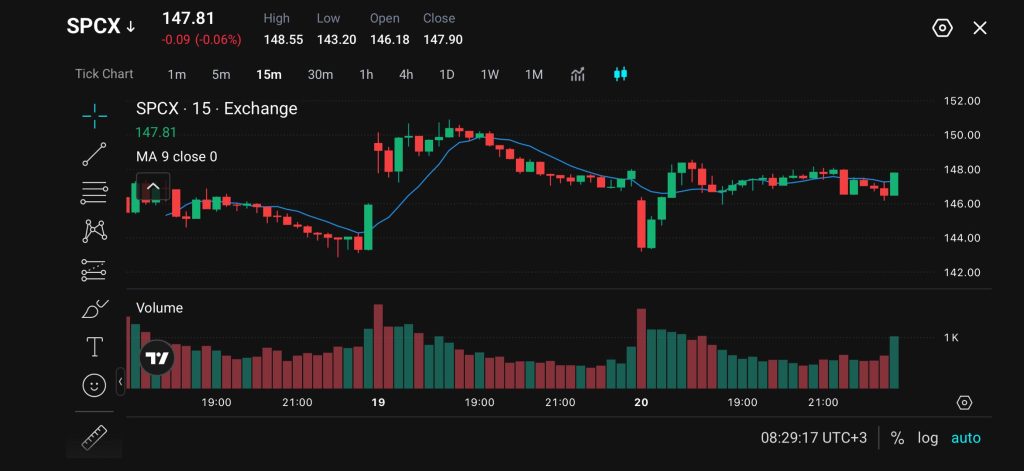
Poziom 158,02 USD to strefa oporu, którą kupujący muszą odzyskać, aby wzmocnić odbicie. Ruch powyżej 172,63 USD oznaczałby wyjście ponad październikowy szczyt i stałby się kolejnym punktem odniesienia, czy kurs wraca do wcześniejszych maksimów.
Po stronie spadkowej 140,56 USD to pierwsze wsparcie, gdzie może pojawić się popyt. 131,34 USD jest kolejnym wsparciem, jeśli ten poziom pęknie, a 107,17 USD staje się istotne przy głębszej korekcie.
Scenariusze wzrostowe i spadkowe
| Ustawienie | Sygnał | Możliwa reakcja rynku |
| Wzrostowe wybicie | Trwały ruch powyżej 158,02 USD, a następnie utrzymanie poziomu | Akcje mogą odbić w kierunku 172,63 USD |
| Konsolidacja w przedziale | Utrzymanie między 140,56 USD a 158,02 USD | Kurs może poruszać się w trendzie bocznym, a inwestorzy będą oceniać perspektywy |
| Spadkowe odrzucenie | Nieudana próba przy 158,02 USD i cofnięcie | Uwaga może wrócić na 140,56 USD |
| Spadkowe przełamanie | Trwałe zejście poniżej 140,56 USD | Wyprzedaż może wydłużyć się do 131,34 USD |
| Głębsza korekta | Trwałe zejście poniżej 131,34 USD | Akcje mogą zejść w kierunku 107,17 USD |
Scenariusz wzrostowy zakłada, że po wybiciu kupujący obronią 158,02 USD. Utrzymanie powyżej tego poziomu może wspierać odbicie w kierunku 172,63 USD, zwłaszcza jeśli rynek nadal wierzy w wzrost AI mimo wyższych wydatków.
Scenariusz spadkowy zyskuje na sile, jeśli kurs spadnie poniżej 140,56 USD, co przeniesie uwagę na 131,34 USD. Dalsza słabość może odsłonić 107,17 USD, jeśli obawy o wydatki na infrastrukturę lub wolniejszy wzrost przeważą nad dobrymi wynikami.
Zastrzeżenie
Na co zwrócić uwagę dalej
Nadchodzące informacje ze spółki oraz decyzje władz mogą wpłynąć na to, jak inwestorzy ocenią perspektywy SpaceX.
Kluczowe wydarzenia:
- Wyniki Tesli za III kwartał (21 października): możliwy wpływ na nastroje wobec spółek kojarzonych z Muskiem oraz wobec firm wzrostowych.
- Rozmowy o połączeniu SpaceX z Teslą: specjalne zespoły analizują potencjalną transakcję, ale nie uzgodniono warunków i do fuzji może nie dojść.
- Posiedzenie Rezerwy Federalnej (27–28 października): oczekiwania dotyczące stóp procentowych mogą wpływać na wyceny spółek wzrostowych oraz warunki finansowania.
- Realizacja planów w AI: informacje o dostępnej mocy, nowych klientach chmurowych (czyli firmach kupujących dostęp do serwerów przez internet) oraz o monetyzacji (zamianie wzrostu na przychody) pomogą ocenić zwrot z wydatków.
- Nastroje wokół AI szerzej: wydarzenia dotyczące CoreWeave i Oracle mogą wpływać na zaufanie do biznesów infrastrukturalnych wymagających bardzo dużych nakładów (kapitałochłonnych).
Najczęściej zadawane pytania
Czy SpaceX przebił oczekiwania za III kw. 2026?
Tak. SpaceX podał przychody 14,58 mld USD, powyżej prognoz sprzed publikacji wyników na poziomie 12,7–12,9 mld USD. Skorygowany EBITDA (wynik operacyjny przed odsetkami, podatkami i amortyzacją, po korektach) wyniósł 8,81 mld USD, powyżej oczekiwań około 6,6 mld USD.
Dlaczego AI jest ważna dla perspektyw SpaceX?
Super Intelligence wygenerowała 7,56 mld USD przychodów w III kwartale, czyli nieco ponad połowę całej sprzedaży. Ponieważ SpaceX mocno inwestuje w infrastrukturę AI (sprzęt i centra danych do obliczeń), przyszłe wyniki będą coraz bardziej zależeć od popytu klientów oraz od tego, jaki zwrot przyniosą te wydatki.
Czy Starlink nie dowiózł oczekiwań co do liczby abonentów?
Starlink miał 13,6 mln abonentów detalicznych, poniżej części prognoz 14,2–14,3 mln. Szacunki różniły się jednak między instytucjami. Liczba klientów i tak wzrosła z 12,0 mln w II kwartale.
Jakie są kluczowe poziomy dla handlu akcjami SPCX?
Główne poziomy po stronie wzrostów to 158,02 USD i 172,63 USD. Trwałe utrzymanie powyżej 158,02 USD może wspierać ruch w kierunku 172,63 USD. Po stronie spadków przełamanie 140,56 USD może skierować uwagę na 131,34 USD, a potem na 107,17 USD, jeśli słabość się utrzyma.
Czy fuzja SpaceX z Teslą jest potwierdzona?
Nie. Obie spółki powołały specjalne zespoły do zbadania potencjalnej transakcji, ale nie uzgodniono warunków. Same rozmowy nie oznaczają, że do fuzji dojdzie.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.





