





Przegląd
- Oczekiwania dotyczące poziomu stóp procentowych Fed pozostają głównym czynnikiem napędzającym rynek. Wrześniowy CPI w USA (indeks cen konsumenckich, czyli inflacja dla gospodarstw domowych) wzrósł do 3,7% r/r, a PPI (indeks cen producentów, czyli zmiany cen po stronie firm) zwiększył się do 6,3%, co wzmacnia oczekiwania dalszego zacieśniania polityki pieniężnej (podwyżek stóp lub utrzymania ich wysoko).
- Rentowności obligacji skarbowych USA wysyłają mieszane sygnały. Rentowność 10-letnich obligacji USA spadła w okolice 5,09% mimo wyższej inflacji producentów, bo wzrósł popyt na obligacje rządowe w reakcji na słabość spółek technologicznych.
- Złoto, dolar i akcje są pod presją sprzecznych czynników. Wyższe stopy procentowe mogą wspierać dolara i jednocześnie ciążyć złotu oraz giełdzie, natomiast popyt na „bezpieczne przystanie” (aktywa kupowane w czasie niepewności) może odwracać część tych ruchów.
- Dane o inflacji wyznaczą krótkoterminowe pozycjonowanie inwestorów. W tygodniu 19 października zaplanowano publikacje CPI z Kanady, Wielkiej Brytanii i Nowej Zelandii, przed decyzją Fed w dniach 27–28 października.
Oczekiwania na podwyżki stóp Fed trzymają Wall Street w napięciu
Wall Street wchodzi w tydzień 19 października przy rosnącej presji inflacyjnej i większej niepewności co do kolejnego ruchu Rezerwy Federalnej (Fed, bank centralny USA). Rynki oceniają, jak długo koszt kredytu może pozostać wysoki i czy gospodarka udźwignie dalsze zacieśnianie. Wrześniowe raporty inflacyjne wzmocniły oczekiwania kolejnych podwyżek. Główna miara inflacji konsumenckiej w USA (CPI, obejmuje m.in. ceny usług i towarów dla gospodarstw domowych) wyniosła 3,7% r/r, a ceny producentów (PPI, koszty na wcześniejszym etapie łańcucha dostaw) wzrosły o 6,3%. To sugeruje, że presja cenowa utrzymuje się zarówno w wydatkach konsumentów, jak i w kosztach firm.
Jednak rynki finansowe różnie zareagowały na wyższą inflację. Rentowności obligacji skarbowych spadły mimo mocniejszych danych, a słabość spółek technologicznych skłaniała inwestorów do szukania bezpieczniejszych aktywów. To komplikuje perspektywy dla dolara, złota i akcji. Inflacja może wspierać bardziej restrykcyjną politykę pieniężną, ale obawy o wzrost gospodarczy mogą zwiększać popyt na obligacje rządowe i inne aktywa defensywne.
Październik czy grudzień: kiedy Fed może podnieść stopy?
Kontrakty terminowe na stopy procentowe (instrumenty pokazujące, jak rynek wycenia przyszłe decyzje banku centralnego) sugerują przygotowanie na dalsze zacieśnianie, choć natychmiastowa podwyżka w październiku pozostaje niepewna. Obecnie oczekiwania przesuwają się w stronę grudnia.
| Scenariusz polityki Fed | Prawdopodobieństwo implikowane przez rynek |
| Październik: stopy bez zmian | 72.00% |
| Październik: podwyżka o 25 pb | 28.00% |
| Grudzień: stopy bez zmian względem obecnego poziomu | 10.70% |
| Grudzień: stopy wyższe o 25 pb | 65.70% |
| Grudzień: stopy wyższe o 50 pb | 23.60% |
Te prawdopodobieństwa sugerują, że inwestorzy oczekują utrzymania restrykcyjnego nastawienia Fed (czyli preferencji dla wysokich stóp), nawet jeśli decydenci opóźnią kolejną podwyżkę. Przesunięcie ruchu na grudzień dałoby bankowi centralnemu czas na ocenę kolejnych danych o inflacji, rynku pracy i wydatkach konsumentów. Pozwoliłoby też sprawdzić, czy ostatnie wzrosty cen mają trwały charakter, czy wynikają z przejściowego wzrostu kosztów energii.
Dla traderów (inwestorów krótkoterminowych) termin kolejnej podwyżki może wpływać na ruchy walut. Bardziej „jastrzębie” perspektywy (czyli skłonność do podwyżek i twardej walki z inflacją) mogą wspierać dolara, natomiast opóźnienie połączone ze słabszymi danymi makro może zwiększać presję na USD.
Wysokie koszty kredytu mogą utrzymać się do 2027 r.
Najbardziej prawdopodobny przedział docelowy stopy funduszy federalnych (kluczowa stopa Fed dla rynku międzybankowego) może wynieść 4,25%–4,50% do marca 2027 r. oraz 4,50%–4,75% do czerwca 2027 r. Jeśli koszt pieniądza pozostanie wysoki do 2027 r., firmy i gospodarstwa domowe mogą przez dłuższy czas odczuwać droższe finansowanie. Spółki, które opierają rozwój na długu, mogą płacić wyższe odsetki, co ogranicza środki na inwestycje i wzrost.
Spółki technologiczne są pod silną presją, bo infrastruktura sztucznej inteligencji (AI) i centra danych wymagają większych nakładów inwestycyjnych (capex, czyli wydatki na rozwój i sprzęt). Wyższy koszt finansowania może obniżać oczekiwaną opłacalność takich projektów, zwłaszcza jeśli przychody nie nadążą za skalą inwestycji.
Jednocześnie rosnące stopy nie oznaczają automatycznie spadków na giełdzie. Firmy z mocnym bilansem (niski dług, wysoka płynność), stabilnymi zyskami i solidnymi przepływami pieniężnymi (cash flow, realny napływ gotówki) zwykle lepiej radzą sobie przy droższym kredycie. Większym ryzykiem byłaby ścieżka stóp wyższa, niż dziś zakłada rynek. Jeśli inflacja zmusi Fed do bardziej agresywnych podwyżek, inwestorzy mogą przeszacować zyski spółek, wyceny akcji i koszt finansowania.
Dlaczego rentowności USA spadają mimo wyższej inflacji
Rynek obligacji pokazał w zeszłym tygodniu wyraźny sygnał sprzecznych oczekiwań inwestorów.
15 października wrześniowy PPI wzrósł o 1,3% m/m, powyżej prognoz 0,5%–0,6%. Bazowy PPI (po wyłączeniu żywności i energii, czyli komponentów najbardziej zmiennych) wzrósł o 0,7%. Zwykle taka niespodzianka podbija rentowności obligacji, bo wzmacnia oczekiwania wyższych stóp Fed. Tymczasem rentowność 10-letnich obligacji USA (główna rentowność referencyjna) spadła w trakcie sesji o ok. 10 pb (punktów bazowych; 1 pb = 0,01 pkt proc.) do 5,09%. Ruch wynikał z rosnącego popytu na obligacje rządu USA, gdy akcje technologiczne znalazły się pod presją. Gdy inwestorzy kupują obligacje, ich ceny rosną, a rentowności spadają.
Obecnie na rentowności wpływają dwie siły: presja inflacyjna i popyt na bezpieczne aktywa. Wyższe oczekiwane stopy Fed mogą podnosić rentowności, natomiast większe zakupy obligacji podbijają ich ceny i zbijają rentowności. Dalszy kierunek zależy od tego, co przeważy. Uporczywa inflacja może wrócić do gry po stronie sprzedaży obligacji, z kolei kolejna fala słabości na giełdzie może podtrzymywać popyt na dług rządowy.
Jak wyższe stopy mogą wpłynąć na złoto, akcje i dolara
Dla dolara wyższe stopy procentowe względem innych krajów zwiększają atrakcyjność aktywów w USD. Jednak spadek rentowności obligacji może ograniczać to wsparcie, szczególnie jeśli inwestorzy zaczną zakładać wolniejszy wzrost gospodarczy w USA.
Złoto również jest między młotem a kowadłem. Wyższe realne rentowności (czyli rentowności po uwzględnieniu inflacji) i mocniejszy dolar zwiększają presję na metal, który nie daje odsetek. Z drugiej strony niższe rentowności i większy popyt na bezpieczne aktywa mogą pomóc złotu utrzymać odbicie.
Akcje technologiczne pozostają wrażliwe na warunki finansowe. Wyższe stopy obniżają „wartość dzisiejszą” przyszłych zysków (w wycenach dyskontuje się przyszłe przychody), a rosnący koszt długu może ciążyć spółkom mocno inwestującym w infrastrukturę AI.
Akcje sektora finansowego mogą reagować inaczej. Wyższe stopy kredytowe mogą zwiększać dochody odsetkowe banków, ale słabszy wzrost i rosnące ryzyko kredytowe (większa szansa problemów ze spłatą) mogą to neutralizować. Dlatego warto obserwować rentowności obligacji razem z zachowaniem rynku akcji i dolara, a nie opierać się wyłącznie na danych o inflacji.
Nadchodzące kluczowe dane makroekonomiczne
Nadchodzący tydzień przyniesie kilka publikacji inflacyjnych, które mogą wpływać na główne pary walutowe przed posiedzeniem Fed w dniach 27–28 października.
CPI z Kanady poznamy 19 października, następnie CPI z Wielkiej Brytanii 21 października oraz CPI z Nowej Zelandii 22 października. Raporty mogą zmieniać oczekiwania wobec krajowej polityki pieniężnej i podnosić krótkoterminową zmienność na parach z CAD, GBP i NZD.
Później uwaga przesunie się na bardziej napięty kalendarz w kolejnym tygodniu, obejmujący inflację w Australii, decyzję RBNZ o Official Cash Rate (OCR, główna stopa procentowa Nowej Zelandii), konferencję prasową Banku Kanady, komunikat FOMC (komitet Fed decydujący o stopach), oraz inflację PCE w USA (miara inflacji preferowana przez Fed, oparta o wydatki konsumentów). Decyzja Banku Japonii o stopie procentowej 30 października także może wpływać na USDJPY. Reakcja rynku zależy jednak od tego, na ile wyniki odbiegną od prognoz. Dane zgodne z oczekiwaniami zwykle wywołują mniejszy ruch niż niespodzianka lub zmiana „guidance” (wskazówek banku centralnego co do przyszłej polityki).
Kluczowe instrumenty do obserwacji
XAUUSD | USDX | EURUSD | GBPUSD | SP500
Nadchodzące wydarzenia
| Data | Waluta | Wydarzenie | Prognoza | Poprzednio | Komentarz analityczny |
| 19 paź | CAD | CPI m/m | 0.20% | -0.10% | Mocniejszy odczyt może wspierać CAD przez wzrost oczekiwań na wyższe stopy. Obserwuj USDCAD jako potwierdzenie. |
| 21 paź | GBP | CPI r/r | 3.40% | 3.10% | Wyższa inflacja może wzmacniać oczekiwania restrykcyjnej polityki Banku Anglii, co wpłynie na GBPUSD. |
| 22 paź | NZD | CPI k/k | 0.80% | 1.50% | Niższa inflacja może zmniejszać presję na dalsze podwyżki i wpływać na NZDUSD. |
Kluczowe ruchy tygodnia
XAUUSD
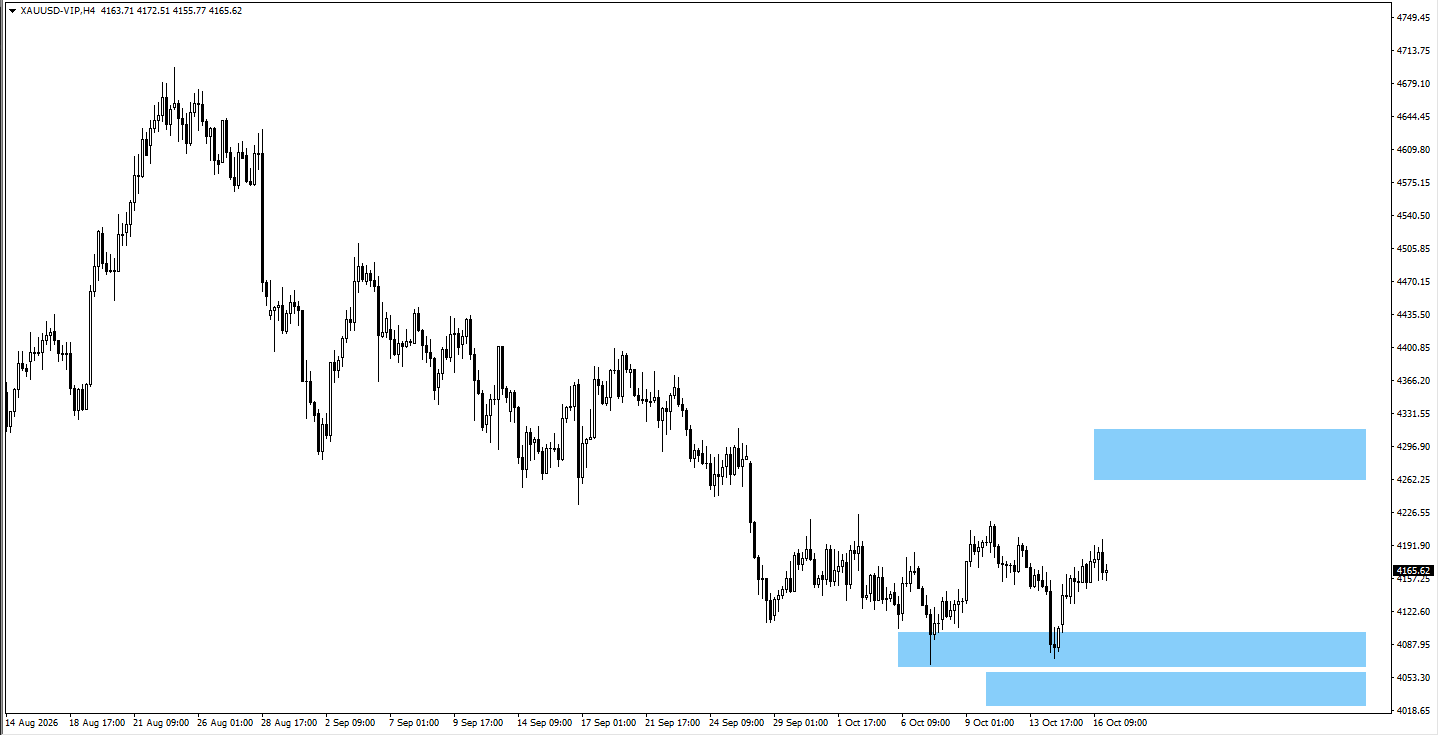
- Złoto może dalej rosnąć po drugim odbiciu od poziomu 4080.
- Jeśli cena pójdzie wyżej, szukaj sygnałów spadkowych (reakcji podaży) w okolicach 4280.
- Jeśli cena spadnie, szukaj sygnałów wzrostowych (reakcji popytu) w okolicach 4055.
USDX
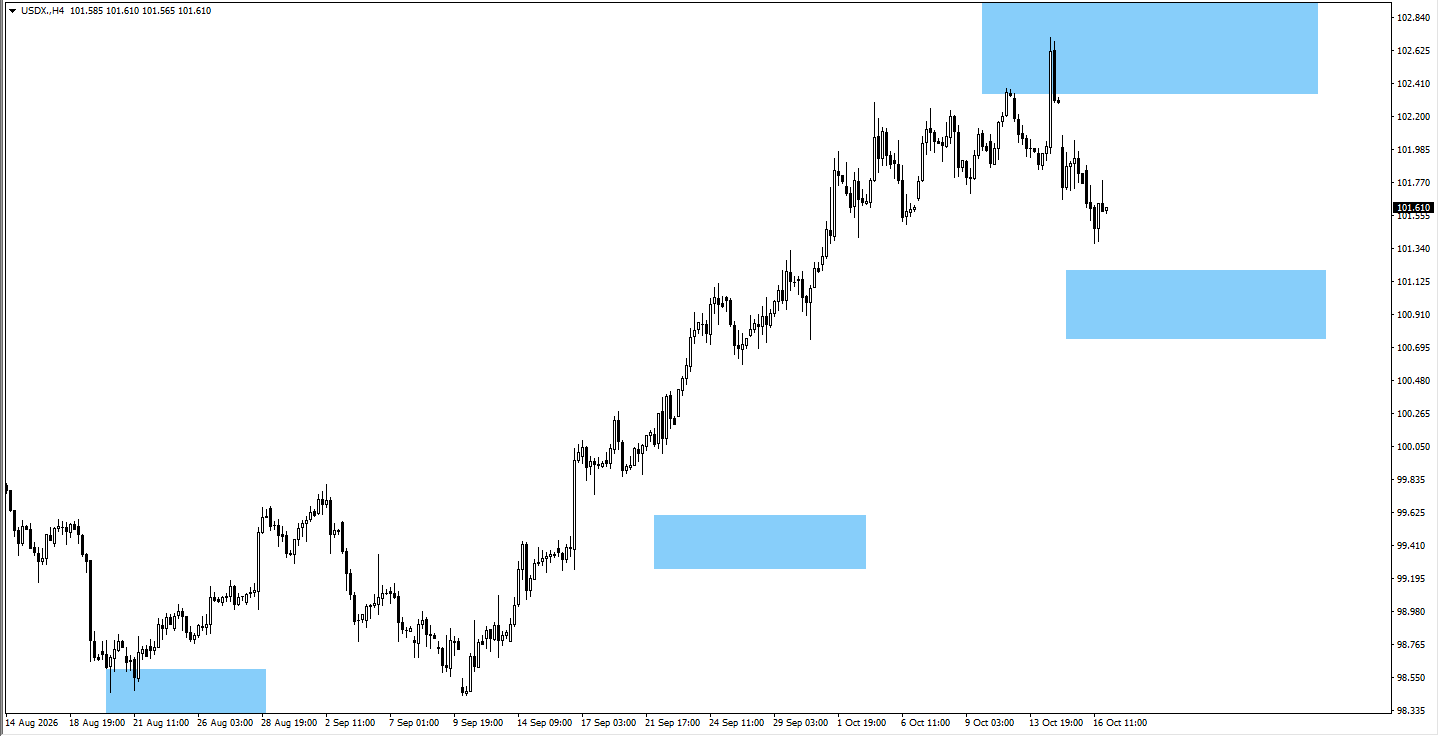
- Po piątkowym zamknięciu poziom 102,55 pozostaje oporem (strefą, gdzie wzrosty mogą słabnąć) dla USDX.
- Jeśli USDX przejdzie w konsolidację (ruch boczny), kurs może następnie zejść niżej.
- W takim scenariuszu obserwuj zachowanie ceny w okolicach 101,00.
EURUSD
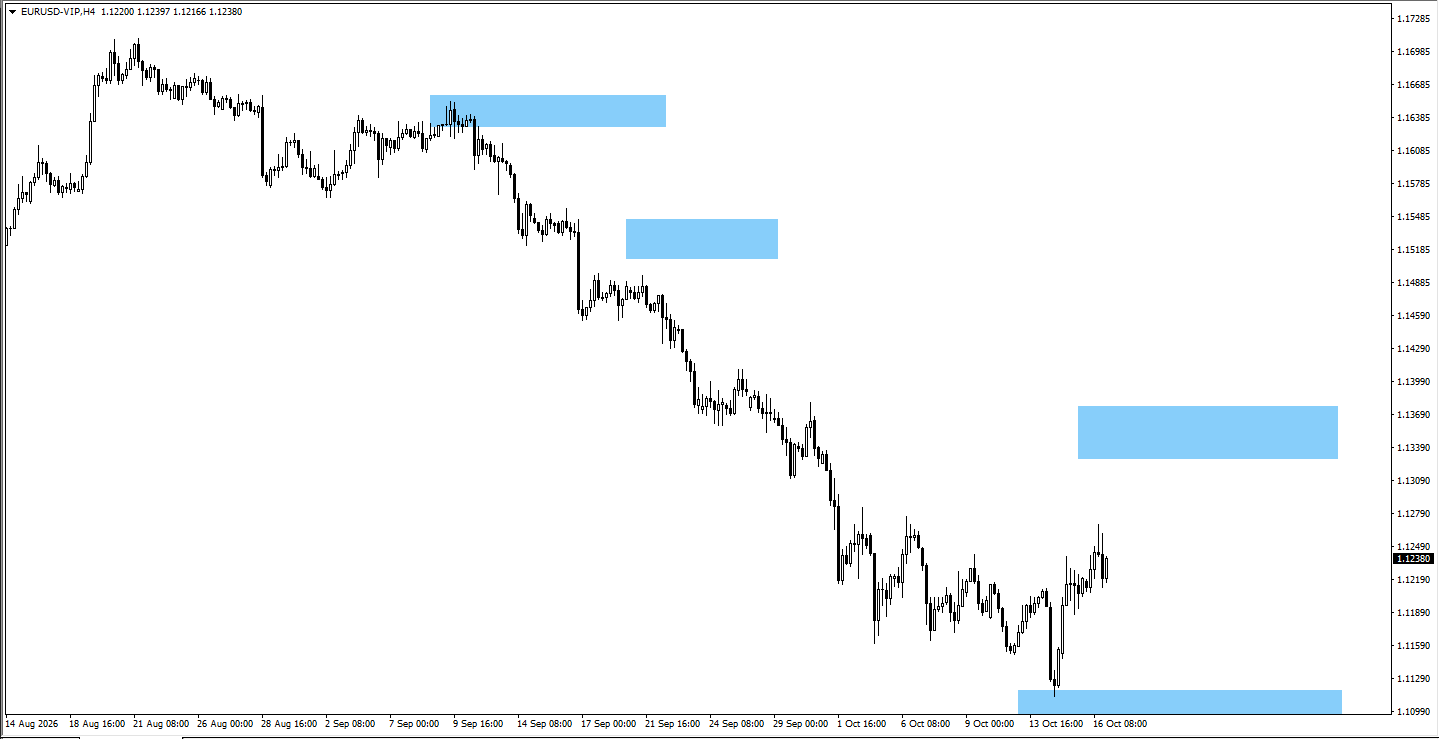
- EURUSD kontynuował wzrosty z obserwowanej strefy 1,1110.
- Jeśli kurs przejdzie w konsolidację, EURUSD może kontynuować ruch w górę.
- W takim scenariuszu obserwuj zachowanie ceny w okolicach 1,1350.
GBPUSD
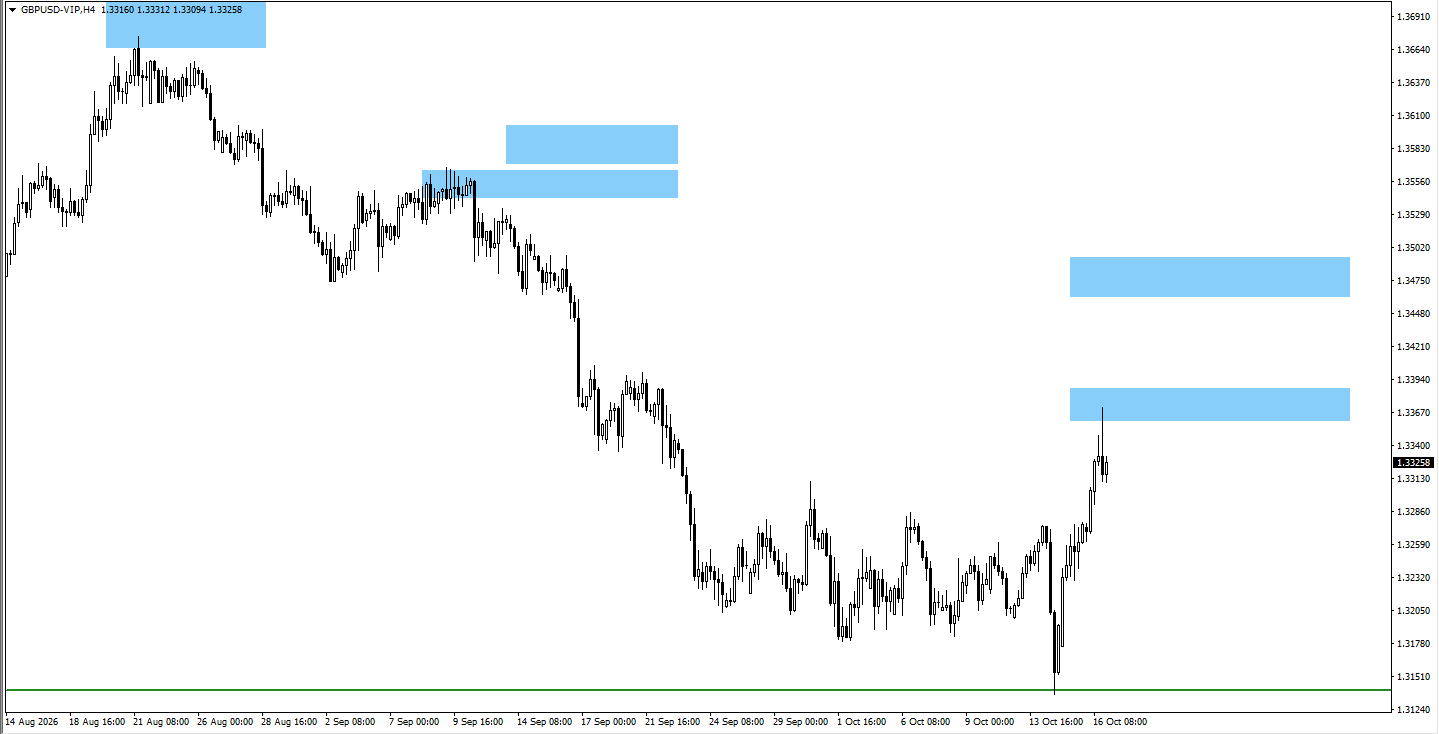
- GBPUSD napotyka opór w obserwowanej strefie 1,3380.
- Jeśli GBPUSD będzie rosnąć, obserwuj zachowanie ceny w okolicach 1,3480.
SP500
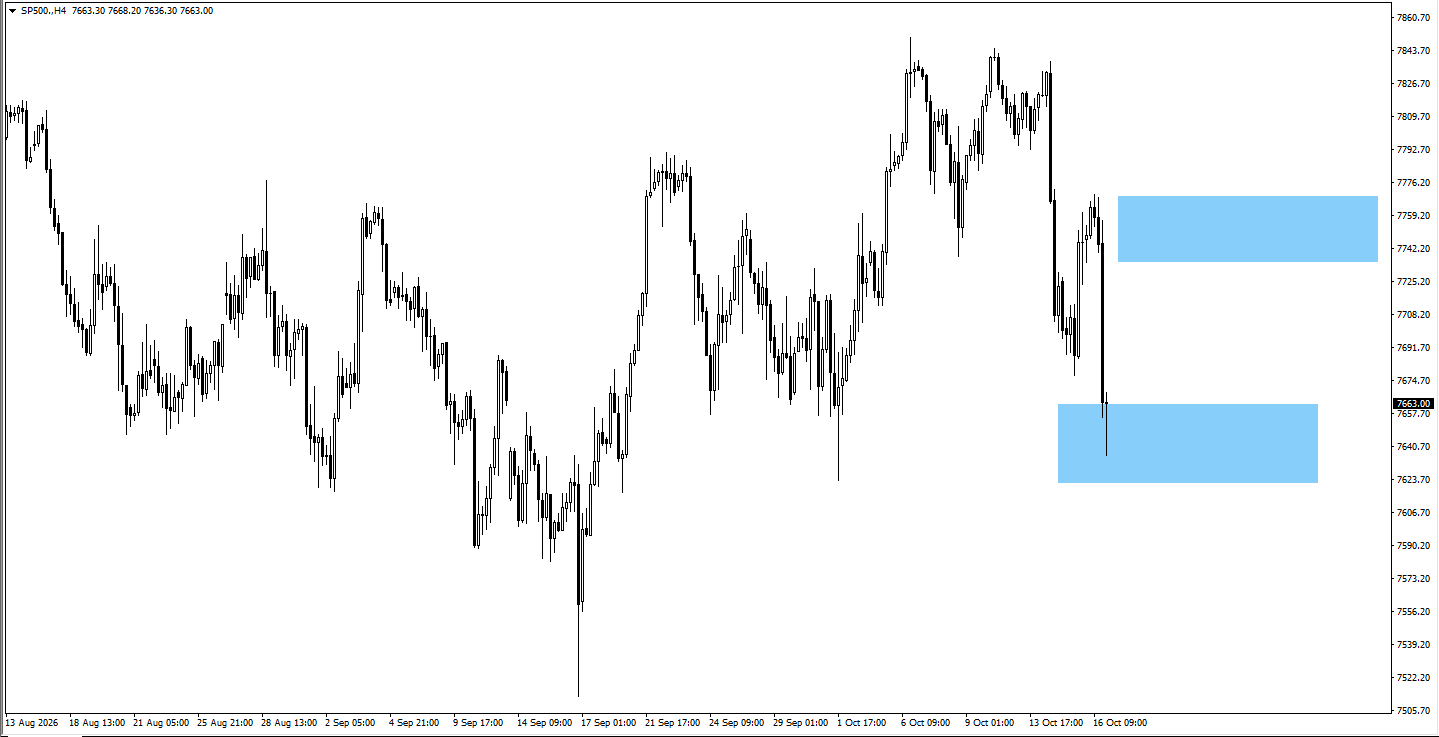
- SP500 jest obecnie w obserwowanej strefie 7660.
- Jeśli kurs pójdzie wyżej, obserwuj zachowanie ceny w okolicach 7755.
Wnioski
Rynki wchodzą w tydzień 19 października, równoważąc uporczywą inflację z obawami o wzrost gospodarczy i wysokie koszty kredytu. Październikowa decyzja Fed pozostaje niepewna, a wycena na rynku kontraktów terminowych faworyzuje brak zmian stóp przed ewentualną podwyżką w grudniu.
Złoto może testować 4 280, jeśli odbicie się utrzyma, podczas gdy dolar USA napotyka opór na 102,55, a S&P 500 zbliża się do strefy decyzyjnej w okolicach 7 660. Dane o inflacji z Kanady, Wielkiej Brytanii i Nowej Zelandii mogą w tym tygodniu podnosić zmienność na walutach, a później uwaga przesunie się na posiedzenie FOMC oraz kolejne dane o inflacji. Potwierdzenie zachowania ceny przy tych poziomach technicznych (strefach wsparcia i oporu, które inwestorzy często obserwują na wykresach) pomoże ocenić, czy ostatnie odbicia będą kontynuowane, czy ustąpią miejsca nowej fali podaży.
Najczęściej zadawane pytania (FAQ)
1. Jak kolejne podwyżki stóp Fed mogą wpłynąć na ceny złota?
Wyższe stopy Fed mogą ciążyć złotu, bo zwykle wzmacniają dolara i podbijają rentowności obligacji skarbowych. Jednocześnie złoto może zyskiwać dzięki popytowi na bezpieczne aktywa, jeśli ostrzejsza polityka pieniężna zwiększy obawy o wzrost gospodarczy.
2. Czy Rezerwa Federalna podniesie stopy procentowe w październiku 2026 r.?
Rynek wyceniał 28% prawdopodobieństwa podwyżki o 25 pb w październiku oraz 72% szans na brak zmian. Oczekiwania dalszego zacieśniania były silniejsze dla grudnia, choć scenariusz zależy od danych o inflacji i kondycji gospodarki.
3. Dlaczego rentowności obligacji USA spadają mimo wyższej inflacji?
Rentowności obligacji skarbowych mogą spadać, gdy w okresach niepewności rośnie popyt na obligacje rządowe. Choć wyższa inflacja zwykle wzmacnia oczekiwania bardziej restrykcyjnej polityki Fed, obawy o spółki technologiczne i wzrost gospodarczy mogą skłaniać inwestorów do kupowania obligacji, co podnosi ich ceny i obniża rentowności.
4. Jaka jest prognoza ceny złota na ten tydzień?
Złoto może kontynuować odbicie w kierunku 4 280 po powrocie z rejonu 4 080. Jednak sygnały spadkowe w pobliżu 4 280 mogą ograniczać dalsze wzrosty. Jeśli presja podaży wzrośnie, traderzy mogą obserwować 4 055 oraz obszar poniżej 3 942,70 pod kątem możliwej reakcji popytu.
5. Jak wyższe stopy procentowe mogą wpływać na dolara i rynek akcji?
Wyższe stopy mogą wzmacniać dolara, bo zwiększają atrakcyjność aktywów wycenianych w USD. Dla akcji wyższy koszt kredytu może obniżać zyski firm i wyceny, szczególnie w sektorze technologicznym. Reakcja rynku zależy jednak od tego, czy kolejne decyzje Fed będą zgodne z obecnymi oczekiwaniami.
6. Jakie wydarzenia makro traderzy powinni obserwować w tym tygodniu?
Najważniejsze publikacje zaplanowane na 19–23 października 2026 r. to CPI z Kanady (19 października), CPI z Wielkiej Brytanii (21 października) oraz CPI z Nowej Zelandii (22 października). Raporty mogą wpływać na USDCAD, GBPUSD i NZDUSD. Następnie uwaga przesunie się na posiedzenie Fed w dniach 27–28 października oraz kolejne dane o inflacji w USA.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.





