





Przegląd
- Wybory uzupełniające do Kongresu 3 listopada kierują uwagę na politykę budżetową (podatki i wydatki państwa), układ sił w Kongresie oraz historyczne zachowanie rynku, gdy indeks S&P 500 wchodzi w ostatni kwartał 2026 r.
- Wrześniowy odczyt CPI (wskaźnik cen konsumenckich, czyli inflacja dla gospodarstw domowych) poznamy 14 października. Rynek zakłada 3,6% r/r (rok do roku) wobec 3,4% wcześniej. Czwartkowe dane PPI (inflacja producentów, czyli zmiany cen na wcześniejszym etapie łańcucha dostaw) oraz sprzedaż detaliczna mogą zmienić oczekiwania wobec Rezerwy Federalnej.
- S&P 500 zyskał ok. 14,1% od początku roku (stan na 9 października), mimo że lata wyborów uzupełniających historycznie dawały słabsze średnie stopy zwrotu.
- Inwestorzy obserwują opór na USDX (indeks dolara, miara siły USD wobec koszyka walut) w okolicach 102,55, złoto w rejonie 4 280 USD oraz wsparcie Bitcoina przy 78 450 USD przed kolejnymi publikacjami makro.
Wall Street wchodzi w sezon wyborów uzupełniających, a ryzyko inflacji nie znika
Wall Street zakończyła tydzień do 9 października na plusie: S&P 500 zyskał 1,2%, Dow Jones Industrial Average 0,9%, a Nasdaq 0,6%. Spółki technologiczne odrobiły wcześniejsze spadki, a spadek rentowności obligacji skarbowych USA (czyli rynkowych stóp procentowych dla długu państwa) wspierał wyceny akcji. W trakcie tygodnia S&P 500 ustanowił też nowe rekordy, zwiększając tegoroczny wzrost do ok. 14,1%.
Odbicie przychodzi w newralgicznym momencie: zbliżają się wybory uzupełniające 3 listopada, inflacja pozostaje podwyższona, a rynek ocenia, czy Rezerwa Federalna jeszcze podniesie stopy procentowe przed końcem 2026 r.
Sezon wyników finansowych zwiększa niepewność. Największe banki w USA zaczynają w tym tygodniu publikację wyników za III kwartał, co pokaże m.in. kondycję akcji kredytowej (ile i na jakich warunkach banki udzielają kredytów), popyt konsumentów oraz skutki wyższych kosztów zaciągania długu. Trend na giełdzie wciąż jest dodatni, ale wyższa inflacja mogłaby podnieść rentowności obligacji i uderzyć w wyceny, które dotąd wspierały rajd.
Jak wybory uzupełniające wpływały na S&P 500
Cykl wyborów prezydenckich w USA trwa cztery lata, a wybory uzupełniające odbywają się w połowie kadencji. 3 listopada 2026 r. wyborcy wybiorą wszystkich 435 głosujących członków Izby Reprezentantów oraz ok. jedną trzecią Senatu. Wynik zdecyduje, czy prezydent Donald Trump utrzyma przychylny Kongres, czy będzie miał silniejszą opozycję w procesie uchwalania ustaw. Historycznie S&P 500 częściej wypadał słabiej w latach wyborów uzupełniających, a lepiej w kolejnym roku, poprzedzającym wybory prezydenckie.
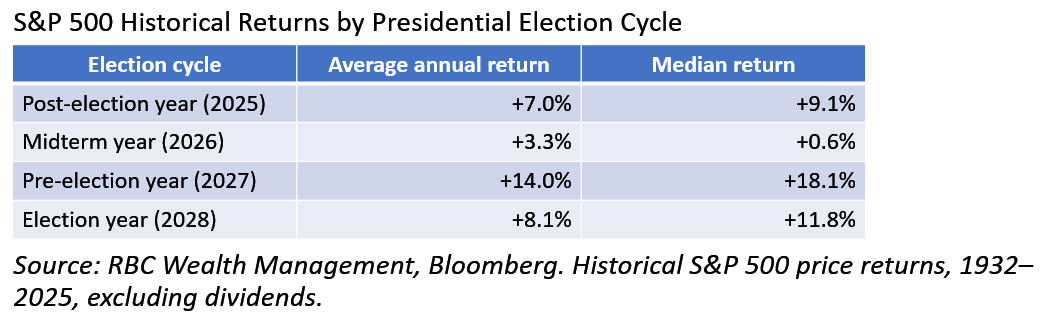
S&P 500 odbił już od marcowego dołka 2026 r. i w październiku wszedł na rekordy. Tegoroczna „korekta” (przejściowy spadek cen na rynku) była też płytsza niż średnie historyczne obsunięcie w latach wyborów uzupełniających. To zostawia dwa główne scenariusze. Jeśli wyniki spółek i inflacja się ustabilizują, akcje mogą kontynuować wzrosty w 2027 r. Jeśli inflacja pozostanie wysoka albo rentowności obligacji wzrosną, wyceny mogą znów znaleźć się pod presją. O tym, czy hossa się utrzyma, zdecydują zyski spółek i polityka pieniężna (działania banku centralnego, głównie stopy procentowe).
Czy układ sił w Kongresie może zmienić perspektywy dla akcji?
Wynik wyborów może zmienić oczekiwania wobec polityki fiskalnej USA (podatki i wydatki państwa), w tym regulacji. Republikańska większość w obu izbach dałaby administracji Trumpa większą swobodę we wdrażaniu programu. Demokratyczna większość w jednej z izb mogłaby ograniczać działania rządu i zwiększyć spory o wydatki.
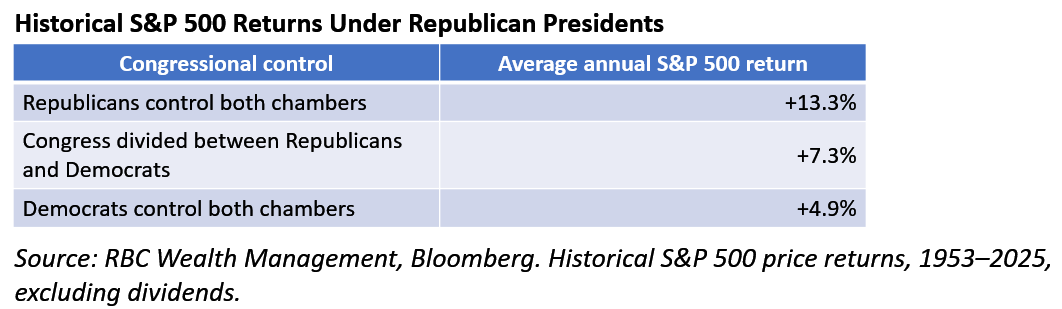
Analiza RBC Wealth Management obejmująca lata 1953–2025 wskazuje, że zachowanie rynku różniło się w zależności od tego, kto kontrolował Biały Dom i Kongres. Okresy jednolitej kontroli Republikanów przy republikańskim prezydencie należały do korzystniejszych konfiguracji, podobnie jak niektóre układy z demokratycznymi prezydentami.
To nie oznacza jednak, że dany wynik polityczny automatycznie daje wyższe stopy zwrotu. W tle były różne warunki inflacyjne, poziomy stóp procentowych i dynamika zysków spółek. Kluczowe jest to, jak oczekiwania wyborcze wpłyną na wydatki budżetowe, potrzeby pożyczkowe Skarbu USA (emisje obligacji) oraz rentowności. Większe wydatki mogą wspierać wzrost gospodarczy i przychody firm, ale wyższy deficyt (różnica między wydatkami a dochodami państwa) może podbić rentowności, podnosząc koszty finansowania i obniżając atrakcyjność wycen akcji.
CPI w USA może zmienić oczekiwania dotyczące stóp Fed
Najważniejszym impulsem makro w tym tygodniu będzie raport CPI za wrzesień (inflacja konsumencka) w środę, 14 października. Inflacja pozostaje w centrum decyzji Rezerwy Federalnej po wrześniowym posiedzeniu.
Na posiedzeniu decydenci podnieśli docelowy przedział dla stopy funduszy federalnych o 25 punktów bazowych (pb; 1 pb = 0,01 pkt proc.) do 3,75%–4,00%. Protokół („minutes”, zapis dyskusji) opublikowany w październiku pokazał, że urzędnicy nadal obawiają się inflacji, choć różnią się co do tego, jak daleko iść z podwyżkami. Na początku października wyceny rynkowe sugerowały ok. 17%–19% prawdopodobieństwa podwyżki w październiku, a bardziej prawdopodobnym terminem dalszego zacieśniania (podnoszenia stóp) wskazywano grudzień.
Odczyt CPI może wpłynąć na kilka rynków:
- Inflacja wyższa od prognoz: rentowności obligacji USA i dolar mogą zyskać, bo rynek zacznie mocniej wyceniać kolejne podwyżki stóp. Złoto i akcje o wysokich wycenach mogą znaleźć się pod presją.
- Inflacja niższa od prognoz: spadek rentowności może wspierać akcje i złoto, a popyt na dolara w krótkim terminie może zmaleć.
- Inflacja zgodna z oczekiwaniami: rynki mogą pozostać w konsolidacji (handel w przedziale wahań), a uwaga przeniesie się na PPI, sprzedaż detaliczną i wyniki spółek.
Czwartkowe raporty PPI i sprzedaży detalicznej pokażą, jak wyglądają presje cenowe po stronie producentów oraz jaka jest siła popytu konsumenckiego w USA.
Dlaczego 2027 r. może nie powtórzyć historycznego schematu
Historycznie rok poprzedzający wybory prezydenckie bywał dobry dla amerykańskich akcji, ale kilka czynników może sprawić, że 2027 r. nie pójdzie tą samą ścieżką. Kluczowe są zyski spółek: trwały wzrost cen akcji wymaga wzrostu wyników, szczególnie gdy rentowności obligacji pozostają wysokie.
Jeśli inflacja utrzyma się na podwyższonym poziomie, Fed może trzymać koszt pieniądza wysoko dłużej, nawet jeśli polityka fiskalna będzie bardziej wspierać aktywność gospodarczą. Relacja między polityką fiskalną a pieniężną może więc przesądzić o kierunku rynku.
Jak mogą zareagować akcje, złoto i dolar
Te same dane mogą różnie wpływać na poszczególne klasy aktywów (np. akcje, waluty, metale), zwłaszcza gdy oczekiwania dotyczące wzrostu gospodarczego, inflacji i stóp procentowych poruszają się w przeciwnych kierunkach.
| Sytuacja w gospodarce | Akcje w USA | Dolar (USD) | Złoto | Rentowności obligacji USA |
| Szybszy wzrost gospodarczy | Zwykle wsparcie | Może się umacniać | Mieszanie | Może rosnąć |
| Wyższy deficyt budżetowy | Mieszanie | Mieszanie | Może zyskiwać | Może rosnąć |
| „Gołębi” Fed (łagodniejsze nastawienie), bo inflacja słabnie | Zwykle wsparcie | Może się osłabiać | Często wsparcie | Zwykle spadają |
| „Gołębi” Fed z obawy przed recesją (spadkiem aktywności) | Mieszanie lub negatywnie | Mieszanie | Mieszanie | Zwykle spadają |
| Utrzymująca się wysoka inflacja | Presja na wyceny | Mieszanie | Mieszanie | Może rosnąć |
Kluczowe symbole do obserwacji
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
Nadchodzące wydarzenia
| Data | Waluta | Wydarzenie | Prognoza | Poprzednio | Komentarz analityczny |
| 12 Oct | JPY, USD, CAD | Święto bankowe | N/D | N/D | Niższa aktywność na tych rynkach może obniżyć płynność (łatwość zawierania transakcji bez dużej zmiany ceny). |
| 14 Oct | USD | CPI r/r | 3.60% | 3.40% | Wyższy odczyt może wspierać dolara i rentowności obligacji USA. |
| 15 Oct | USD | PPI m/m | 0.50% | 0.40% | Warto sprawdzić, czy inflacja producentów wzmacnia presję widoczną w CPI. |
| USD | Sprzedaż detaliczna m/m | 0.30% | 1.20% | Wolniejsze wydatki mogą nasilić obawy o popyt konsumencki. | |
| 16 Oct | GBP | Wystąpienie szefa Banku Anglii, Bailey | N/D | N/D | Rynek będzie wyłapywać komentarze o inflacji w Wielkiej Brytanii i stopach procentowych. |
| USD | Wystąpienie przewodniczącego Fed, Warsha | N/D | N/D | Kluczowe będą wskazówki dotyczące dalszych podwyżek stóp. |
Kluczowe ruchy tygodnia
USDX
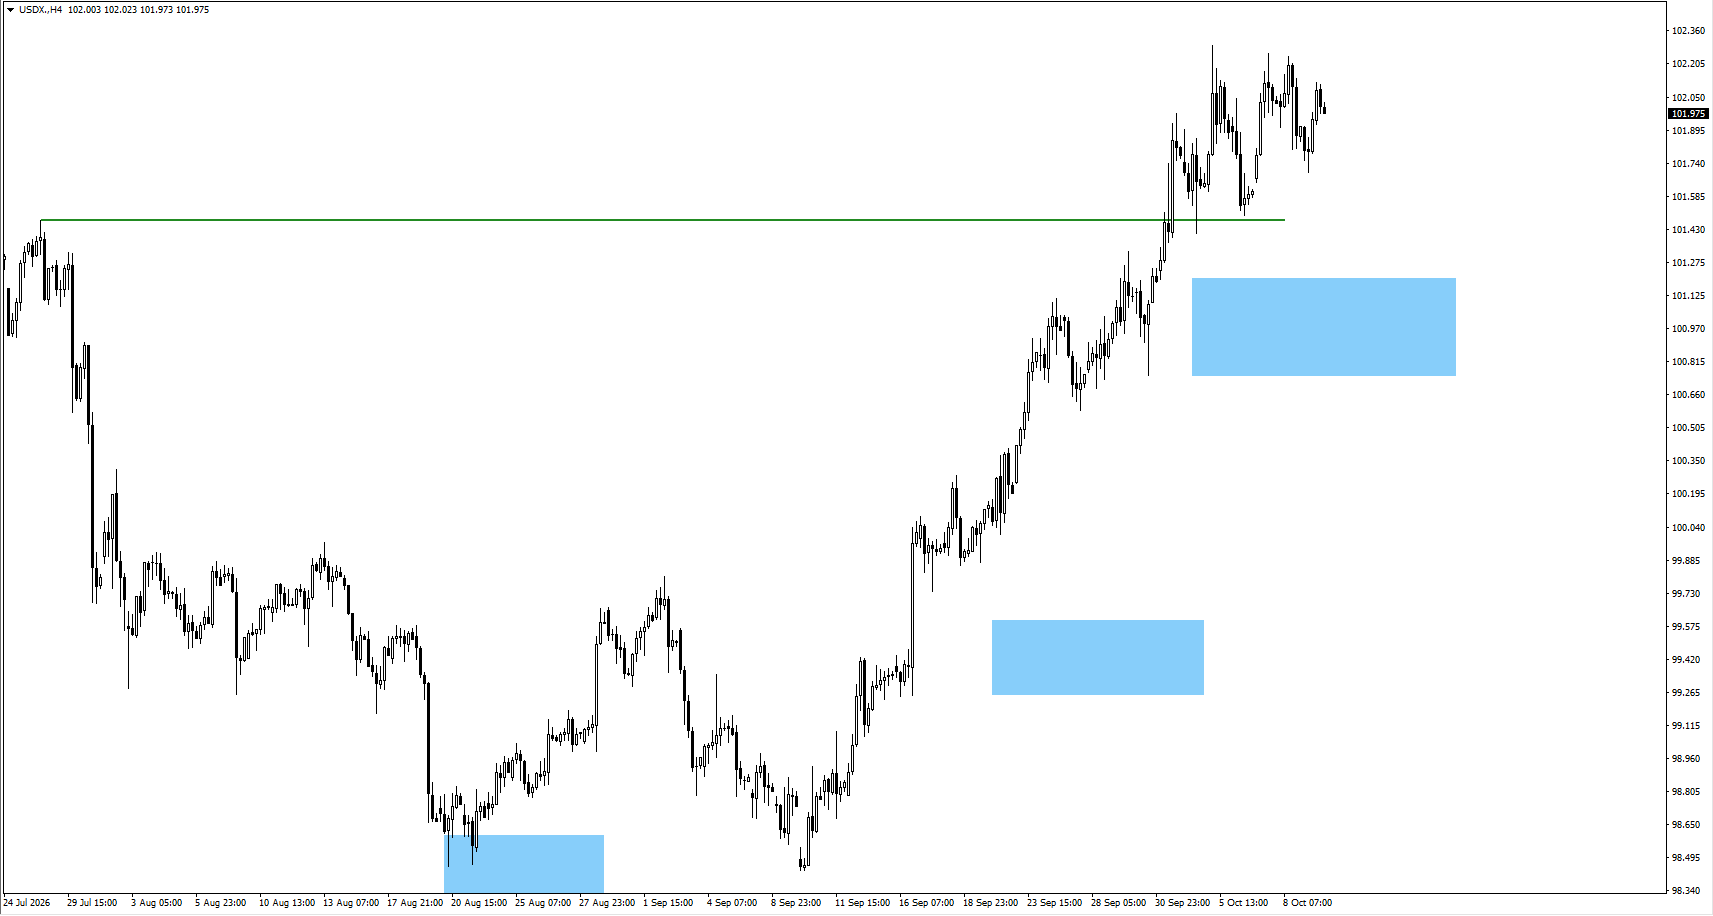
- USDX przez tydzień pozostawał w konsolidacji i może utrzymywać ten układ do czasu publikacji danych o inflacji.
- Jeśli USDX wzrośnie, kluczowy będzie poziom 102,55, gdzie może pojawić się presja spadkowa (sygnały słabości ceny).
- Jeśli indeks zacznie spadać, ważny będzie rejon 101,00.
XAUUSD
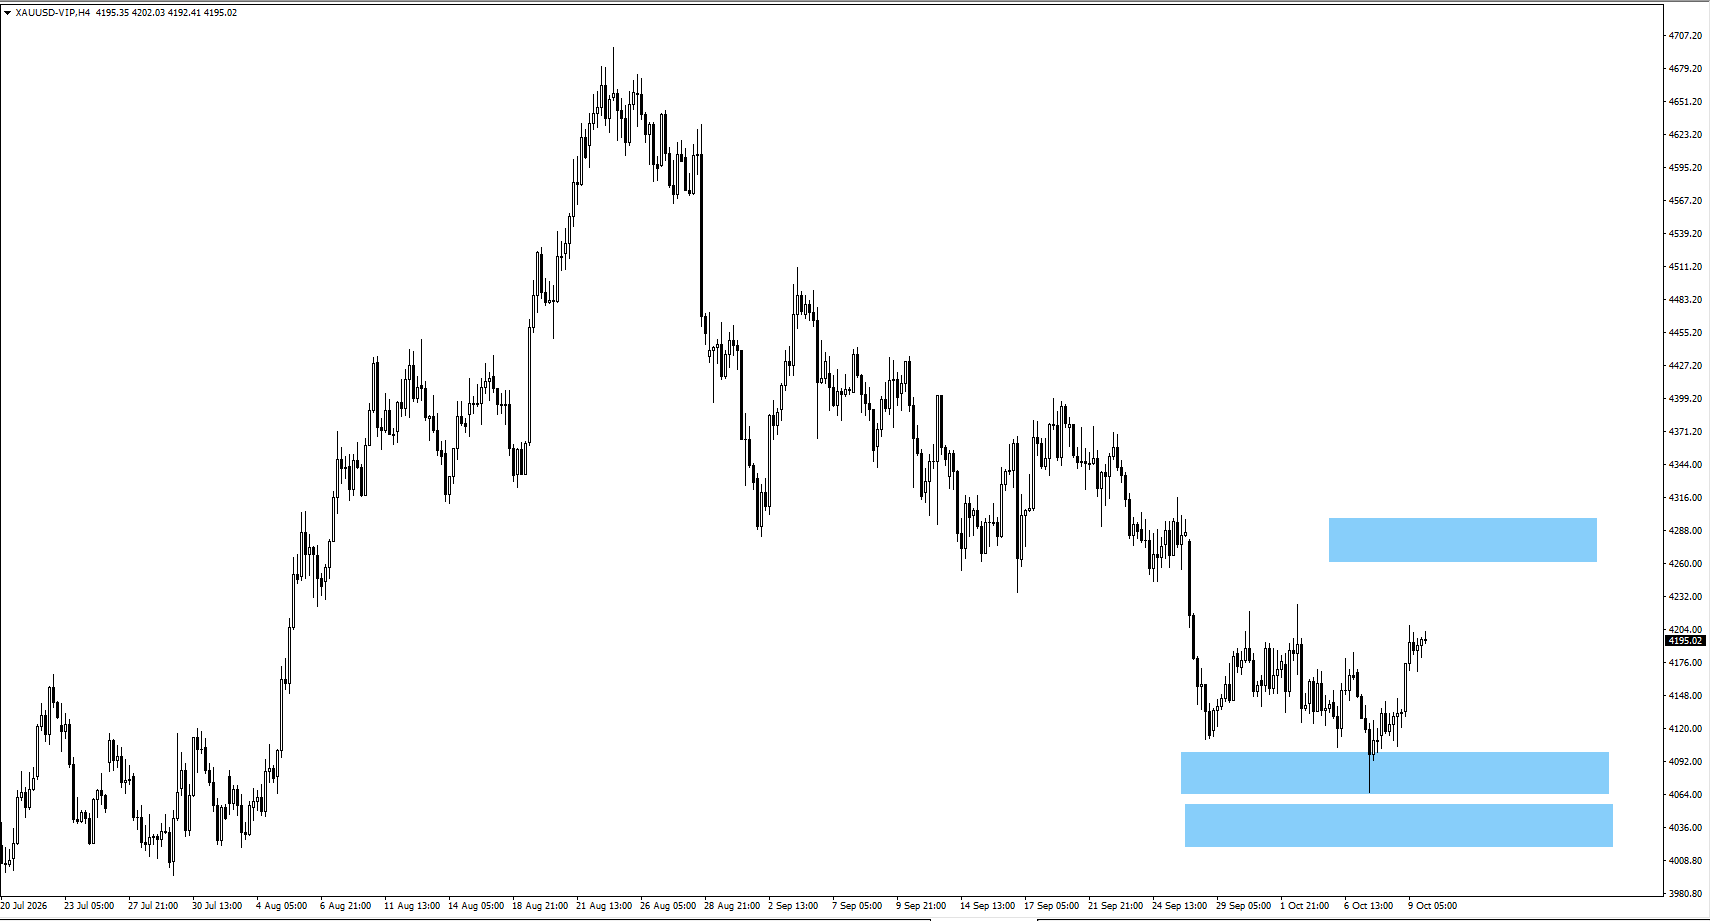
- Złoto odbiło od dolnego zakresu obserwowanej strefy 4080.
- Przy wzrostach kluczowy jest poziom 4280.
- Przy spadkach warto obserwować zachowanie ceny w pobliżu 4055, gdzie może wrócić popyt.
SP500
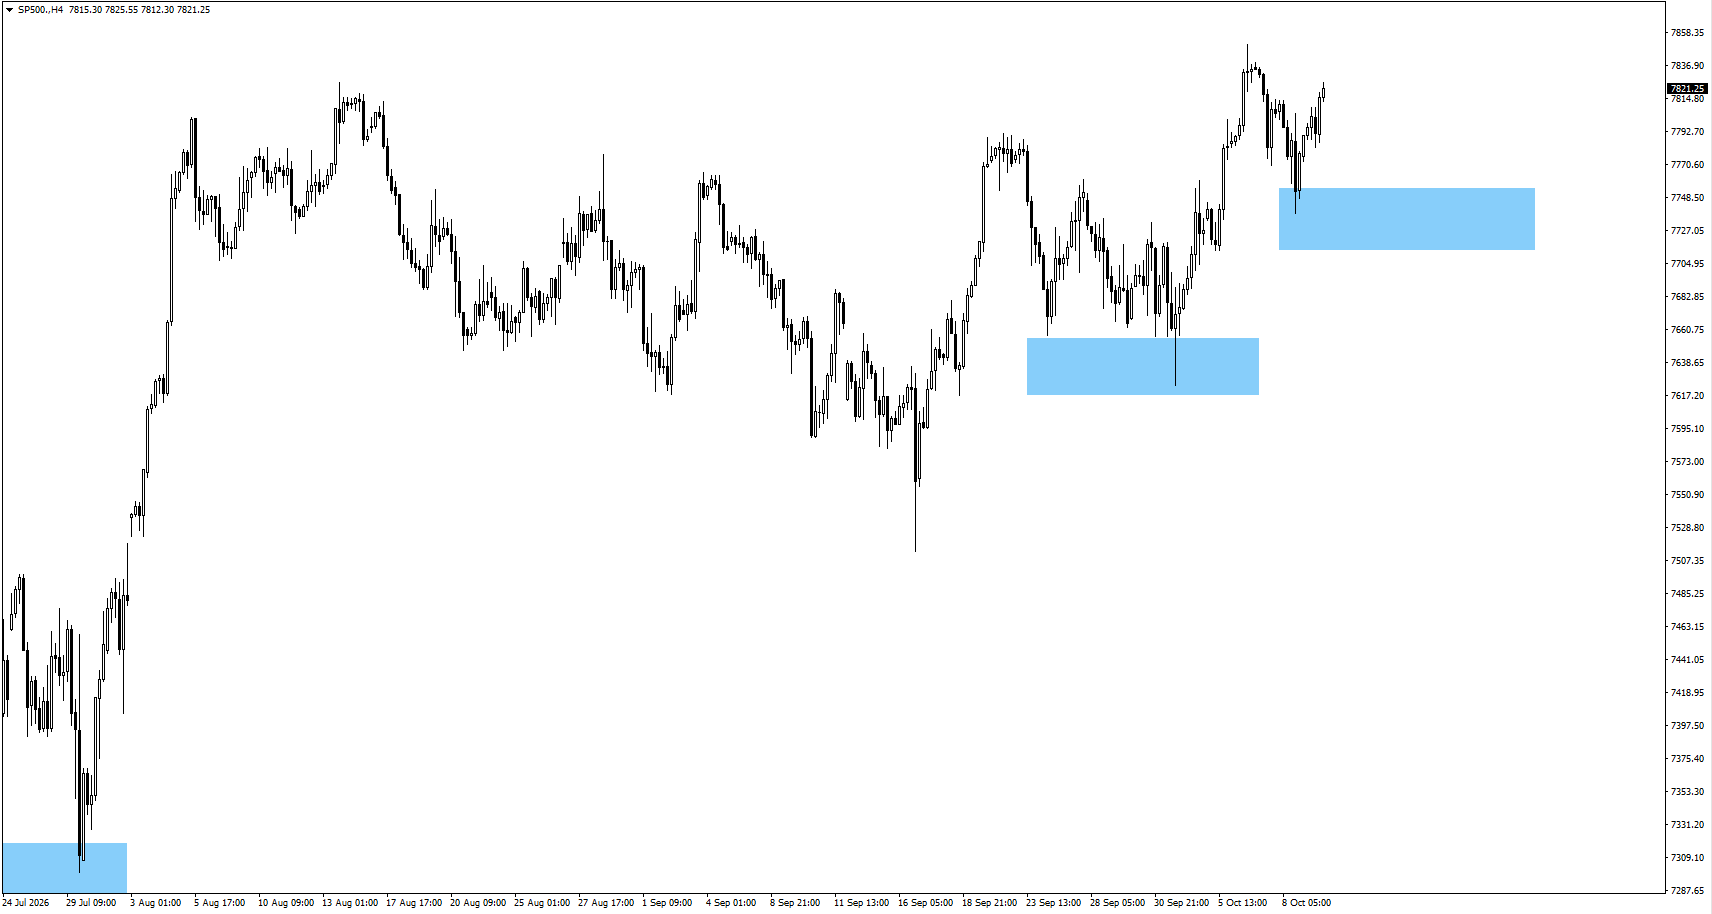
- Indeks SP500 odbił od obserwowanej strefy 7735.
- Warto śledzić zachowanie rynku po wyjściu na nowe maksima.
EURUSD
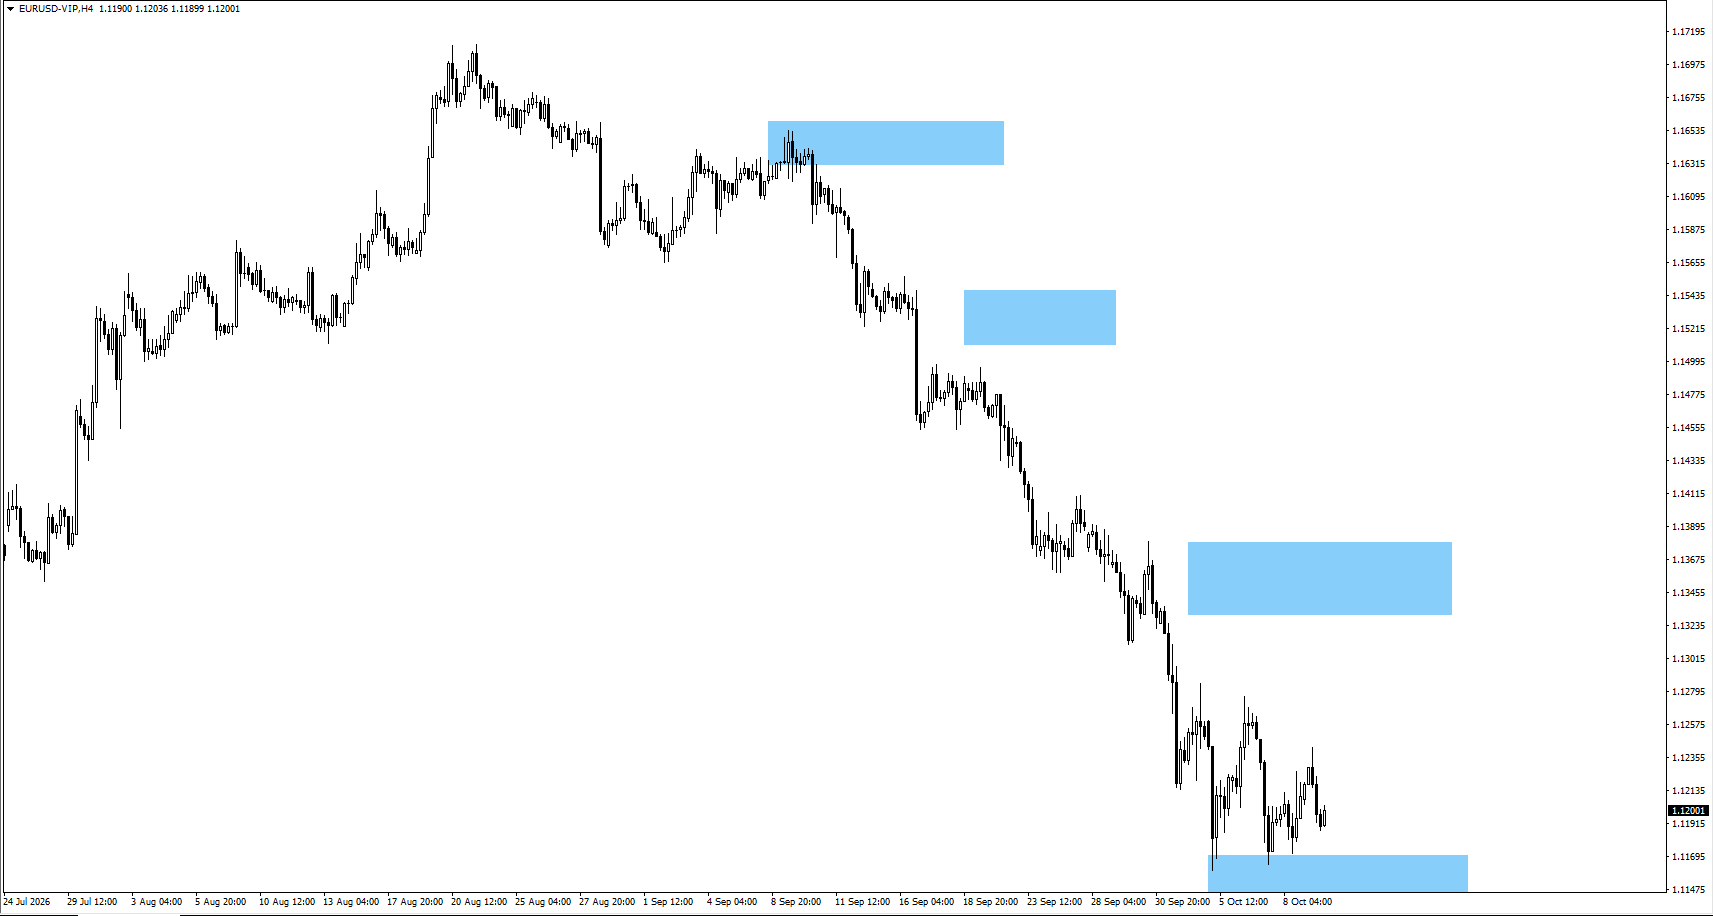
- EURUSD konsoliduje w obserwowanym rejonie 1,1150.
- Przy spadkach istotny jest poziom 1,1110, gdzie może wrócić popyt.
- Przy wzrostach kluczowy jest rejon 1,1350.
BTCUSD
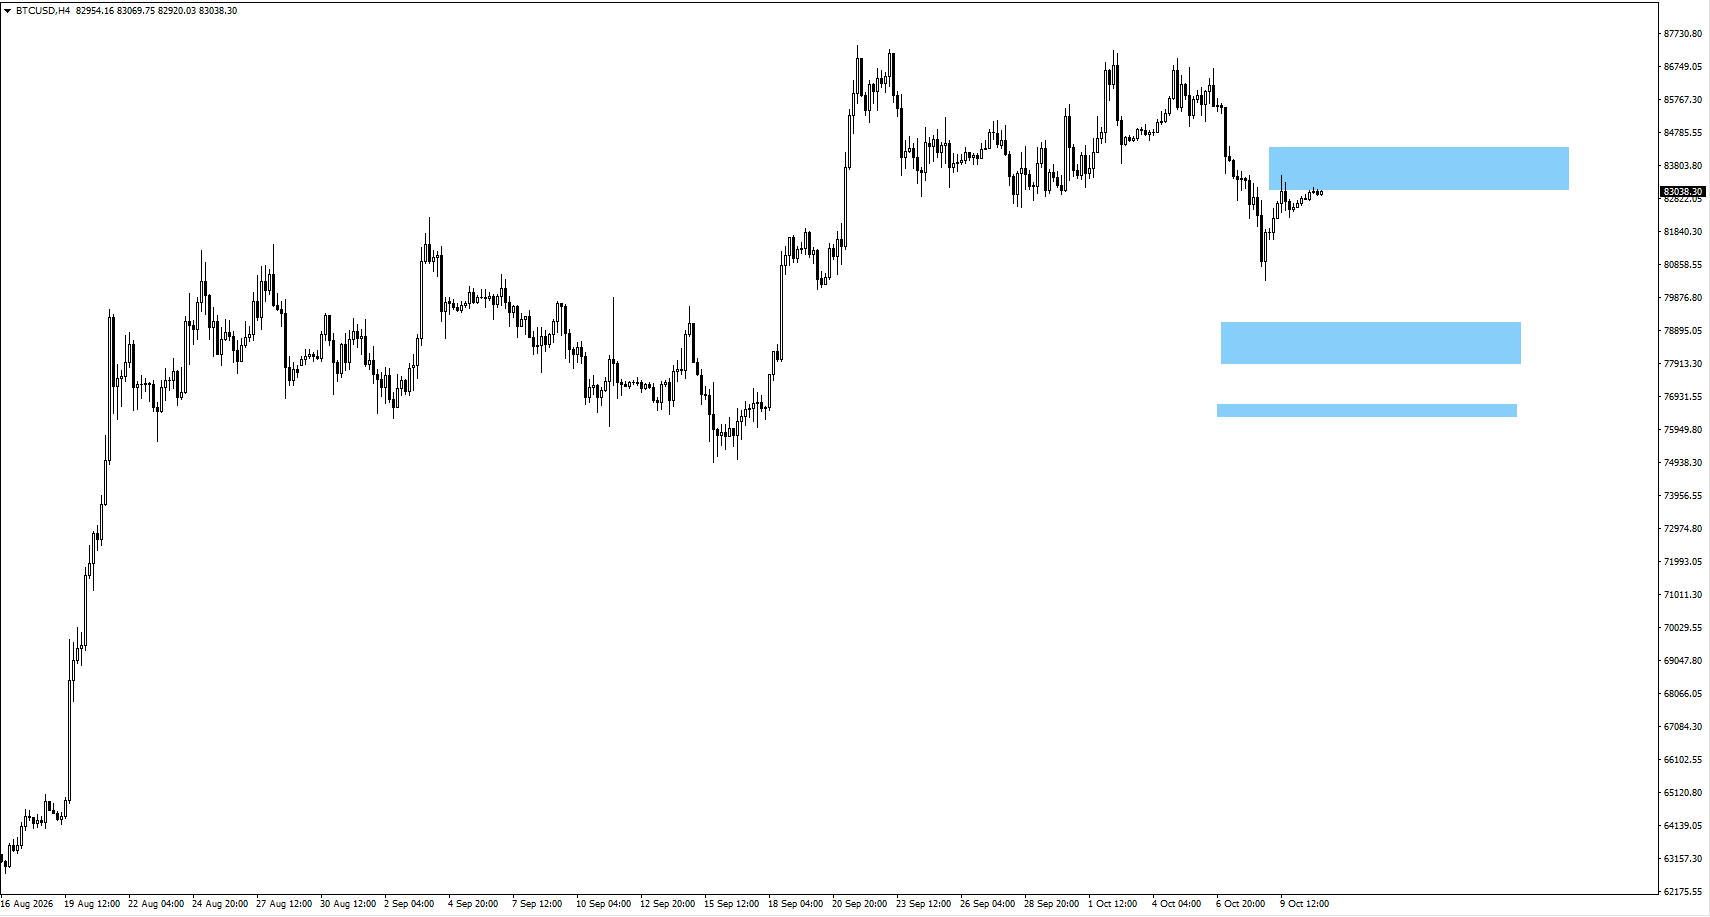
- BTC handluje w obserwowanym rejonie 84060.
- Jeśli BTC spadnie, ważne strefy to 78450 lub 76450, gdzie może pojawić się popyt.
Najważniejsze wnioski
S&P 500 wchodzi w tydzień od 12 października z dodatnim impetem, ale dane o inflacji w USA oraz zbliżające się wybory uzupełniające mogą zdecydować o kolejnym ruchu. Środowy odczyt CPI sprawdzi oczekiwania dotyczące dalszych podwyżek stóp przez Fed, a czwartkowe PPI i sprzedaż detaliczna mogą potwierdzić lub podważyć pierwszą reakcję rynku. Warto obserwować, czy USDX zbliży się do 102,55, czy złoto podejdzie pod 4 280 USD oraz czy S&P 500 utrzyma wzrosty powyżej ostatnich szczytów.
Najczęściej zadawane pytania
Jak wybory uzupełniające w USA mogą wpłynąć na S&P 500 w 2026 r.?
Wybory uzupełniające 3 listopada 2026 r. mogą wpływać na nastroje na giełdzie przez oczekiwania dotyczące polityki fiskalnej (podatki i wydatki), regulacji i sporów budżetowych. Historycznie lata takich wyborów częściej oznaczały większą zmienność (szybsze i większe wahania cen), a kolejny rok bywał lepszy dla S&P 500. Nadal kluczowe pozostaną jednak inflacja, stopy procentowe i zyski spółek.
Jaka jest prognoza CPI w USA na październik 2026 r.?
Prognozy rynkowe dla wrześniowego CPI w USA wskazują 3,6% r/r wobec 3,4% wcześniej. Publikacja jest zaplanowana na 14 października 2026 r. Wyższa inflacja od oczekiwań może wzmacniać dolara i rentowności obligacji USA, a niższa może wspierać złoto i akcje.
Czy S&P 500 będzie dalej rosnąć w październiku 2026 r.?
S&P 500 rozpoczął październik z dodatnim impetem i był ok. 14,1% na plusie od początku roku (stan na 9 października). Dalsze wzrosty będą zależeć od wyników spółek, danych o inflacji oraz oczekiwań co do polityki Fed. Inwestorzy powinni obserwować, czy indeks utrzyma nowe lokalne szczyty, czy wróci presja sprzedaży.
Jakie są perspektywy dla ceny złota w tym tygodniu?
Złoto odbiło z rejonu 4 080 USD, a 4 280 USD to kolejny istotny poziom po stronie wzrostów. Przy spadkach rynek może wypatrywać powrotu popytu w pobliżu 4 055 USD. Kierunek dla złota będzie też zależeć od danych o inflacji w USA, rentowności obligacji i zachowania dolara.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.



