





De heftigste verkoopgolf ontstaat vaak pas nadat markten al een tijd dalen. Beleggers haasten zich naar de uitgang, posities met hefboom (beleggen met geleend geld, waardoor winsten én verliezen worden uitvergroot) worden gesloten, de volatiliteit (mate van koersschommelingen) loopt op en verliezen nemen sneller toe. Commentatoren noemen dit vaak capitulatie (massaal en haastig opgeven van posities na forse verliezen) en vragen zich af of de markt eindelijk een bodem nadert.
En dan veren de koersen op.
Voor traders levert dat een lastige vraag op. Betekent de opleving dat verkopers ‘leegverkocht’ zijn en er herstel ontstaat? Of is het slechts een tijdelijke stijging voordat de markt naar een nieuw dieptepunt zakt?
Het antwoord is niet af te leiden uit alleen de omvang van de opleving. Traders moeten ook kijken naar wat de daling veroorzaakte, wat de verkoopdruk verscherpte, waarom koopdruk is teruggekeerd en of de bredere koersopbouw begint te verbeteren.
Inzicht in de samenhang tussen verkoopgolven, bearmarkten, capitulatie en oplevingen helpt traders deze bewegingen te beoordelen, zonder elke scherpe daling als koopsignaal te zien of elke rally als bewijs van herstel.
Hoe een marktdaling zich kan ontwikkelen
Een marktdaling verloopt zelden soepel of voorspelbaar. Koersen kunnen geleidelijk dalen, versnellen als de verkoopdruk oploopt, scherp opveren en daarna weer verder zakken.
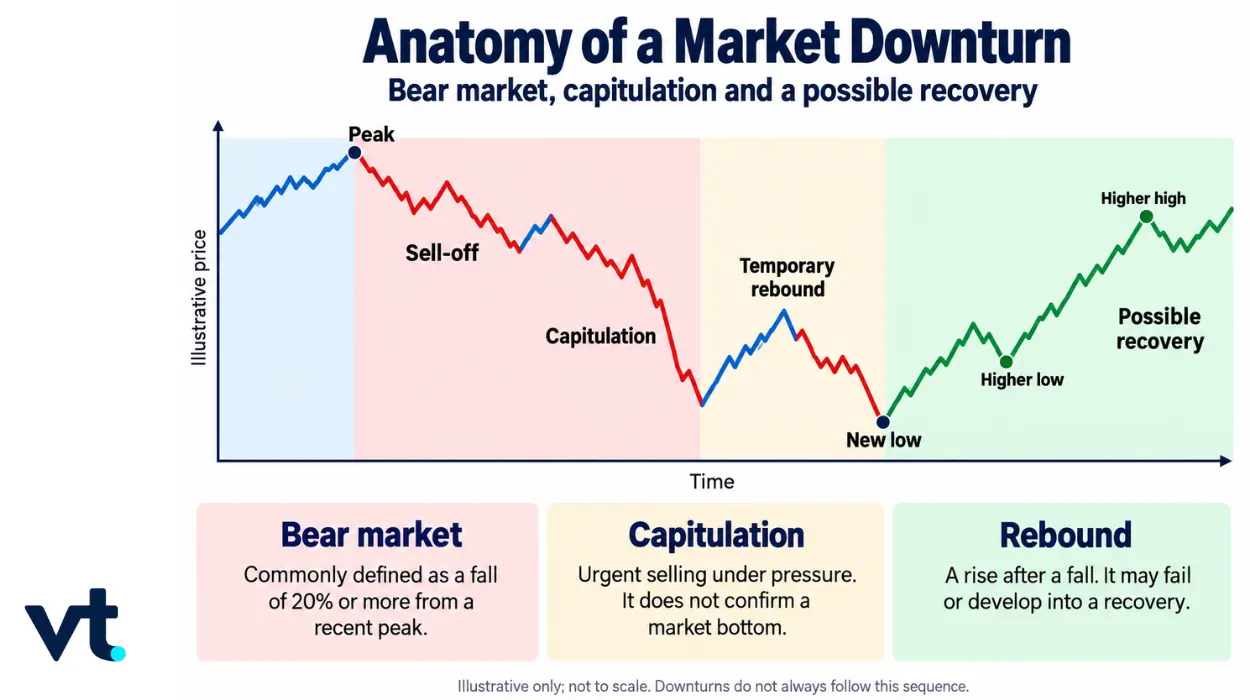
Het schema hieronder laat één mogelijke volgorde zien. Koersen dalen vanaf een top en belanden in een bredere daling. Daarna wordt verkopen steeds urgenter en ontstaat een capitulatiefase. Er volgt een tijdelijke opleving, maar daarna zakt de markt alsnog naar een nieuw dieptepunt. Van een mogelijk herstel is pas sprake wanneer koersen een hogere bodem neerzetten en vervolgens doorstijgen naar een hogere top.
De bredere daling: van verkoopgolf naar bearmarkt
Een marktdaling kan beginnen met extra verkoopdruk en uitgroeien tot een bredere, zwaardere daling. Hoewel verkoopgolf en bearmarkt soms door elkaar worden gebruikt, beschrijven ze verschillende kanten van die daling.
Verkoopgolf: wanneer de verkoopdruk toeneemt
Een verkoopgolf ontstaat wanneer stevige verkoopdruk koersen omlaag duwt. Dat kan één aandeel raken, een sector, of de hele markt. Een verkoopgolf beschrijft het koersgedrag en het gedrag van marktpartijen; er hoort geen vast percentage bij.
Bearmarkt: wanneer de brede daling fors wordt
Een bearmarkt betekent doorgaans dat een brede beursindex 20% of meer daalt vanaf een recente top. Daalt een index bijvoorbeeld van 10.000 naar 8.000, dan is dat 20%. Deze grens is een marktafspraak en zegt niet wanneer de daling voorbij is. Bearmarkten kunnen ook scherpe rally’s bevatten. Koersen hoeven niet elke dag te dalen om de brede trend zwak te houden. Daarom is een plotselinge stijging, zelfs een flinke, niet automatisch herstel.
Wanneer verkopen dringend wordt: capitulatie begrijpen
Als verliezen oplopen, kan verkopen steeds dringender worden. Beleggers die eerst bleven zitten, besluiten dat verdere verliezen niet meer te verdragen zijn. Tegelijk kunnen posities met hefboom, opnames door beleggers en automatische risicoregels de druk vergroten.
Dit gedrag wordt vaak capitulatie genoemd.
Capitulatie is het moment waarop marktpartijen posities met uitzonderlijke haast opgeven, vaak nadat er al flinke verliezen zijn geleden. Dit kan onder meer bestaan uit:
- Paniekverkopen door beleggers die verdere verliezen willen voorkomen.
- Gedwongen verkoop van posities met hefboom (bijvoorbeeld door marginverplichtingen).
- Fondsen die beleggingen verkopen om geld vrij te maken voor opnames door beleggers.
- Stoporders (automatische verkoop- of kooporders die afgaan bij een vooraf ingestelde koers) die worden geactiveerd wanneer prijzen door technische niveaus breken.
- Een scherpe stijging van volatiliteit doordat kopers en verkopers hun prijsbeeld snel bijstellen.
In tegenstelling tot een bearmarkt heeft capitulatie geen algemeen geaccepteerde grens voor koersdaling, handelsvolume (hoeveel er wordt verhandeld) of duur. Een bearmarkt beschrijft de omvang van de daling, terwijl capitulatie het gedrag en de druk achter de verkoop beschrijft.
Capitulatie trekt aandacht omdat extreme verkoop soms dicht bij het einde van een dalingsfase voorkomt. Als de meest gehaaste verkopers eruit zijn, kan minder verkoopdruk ruimte geven voor een opleving.
Capitulatie bevestigt echter niet dat de markt de definitieve bodem heeft gezet. Koersen kunnen tijdelijk opveren voordat de verkoop opnieuw begint.
Waarom koersen kunnen opveren terwijl de situatie zwak blijft
Koersen kunnen al stijgen voordat de economie, bedrijfswinsten of andere fundamentele factoren echt verbeteren. Voor een opleving is alleen nodig dat koopdruk tijdelijk groter is dan verkoopdruk.
Meerdere krachten kunnen zo’n omslag veroorzaken.
Short covering
Traders die eerder short gingen (inzetten op een daling door eerst te verkopen en later terug te kopen) kunnen posities terugkopen om ze te sluiten. Dat zorgt voor koopdruk die koersen kan optillen, ook als die traders niet positiever zijn over de lange termijn.
Als veel shorters tegelijk willen uitstappen, kan die koopdruk bijdragen aan een snelle opleving of een short squeeze (shorters worden gedwongen terug te kopen doordat de koers snel stijgt, waardoor de stijging extra wordt versterkt).
Minder verkoopdruk
Gedwongen verkopen en andere spoedverkopen kunnen na een periode van extreme activiteit afnemen. Koersen kunnen stijgen omdat minder partijen verkopen, ook als de vraag niet duidelijk aantrekt.
Dit verschil is belangrijk. Een markt kan opveren omdat verkopen tijdelijk wegebt, niet omdat beleggers duurzaam vertrouwen hebben gekregen.
Veranderende verwachtingen
Markten reageren niet alleen op het heden, maar ook op verwachtingen voor de toekomst. Koersen kunnen stijgen als beleggers rekenen op beleidssteun, lagere rentes, meer liquiditeit (hoe makkelijk er kan worden gekocht en verkocht zonder grote prijsimpact) of minder strenge financiële voorwaarden.
Die verwachtingen kunnen koersen beïnvloeden nog voordat er verbetering zichtbaar is in economische cijfers of bedrijfsdata.
Nieuws dat minder slecht is dan gevreesd
Winstcijfers of macrodata kunnen zwak blijven, maar toch beter uitvallen dan de sombere verwachting. Als beleggers zich hadden gepositioneerd op een slechter scenario, kan nieuws dat ‘alleen maar minder negatief’ is een sterke positieve koersreactie geven.
Opportunistisch kopen
Sommige beleggers vinden lagere koersen aantrekkelijk en kopen ondanks blijvende onzekerheid. Dat kan de koopdruk vergroten zonder dat daarmee vaststaat dat de bredere daling voorbij is.
Samen kunnen deze krachten een krachtige rally veroorzaken terwijl de oorspronkelijke problemen achter de daling nog niet zijn opgelost. Daarom zegt het feit dát er een opleving is minder dan wat er daarna gebeurt.
Tijdelijke opleving of beginnend herstel?
Een opleving is een stijging na een daling. Het woord beschrijft de richting, maar niet hoe lang de beweging duurt of of de bredere trend is gedraaid.
Als de stijging haar kracht verliest en koersen daarna naar een nieuw dieptepunt zakken, wordt dit vaak een bearmarkt-rally genoemd of, losser en meestal achteraf, een dead cat bounce (korte opleving in een dalende markt die daarna faalt).
Een mogelijk herstel wordt geloofwaardiger wanneer meerdere soorten bewijs tegelijk verbeteren.
| Waarop letten | Signalen van beginnend herstel |
| Koersopbouw | Een hogere bodem gevolgd door een hogere top, in plaats van een korte stijging gevolgd door een nieuw dieptepunt. |
| Marktbreedte | Stijgingen worden gedragen door meer bedrijven, sectoren of beleggingscategorieën, in plaats van een kleine groep marktleiders. |
| Onderliggende factoren | De economische druk, beleidsonzekerheid, spanningen op de kredietmarkt, liquiditeitskrapte of bedrijfsspecifieke problemen achter de daling nemen af. |
Een opleving die wordt ondersteund door meerdere verbeterende signalen kan duurzamer zijn dan een opleving die vooral komt door short covering of tijdelijk minder verkoopdruk. Ook dan wijst het bewijs op mogelijk herstel, niet op een bevestigde bodem.
De financiële crisis van 2008: toen een krachtige opleving faalde
Het koersverloop van de S&P 500 (een brede Amerikaanse aandelenindex) tijdens de financiële crisis van 2008 laat zien waarom de eerste grote rally in een bearmarkt niet per se het begin van herstel is.
Van markttop naar bearmarkt
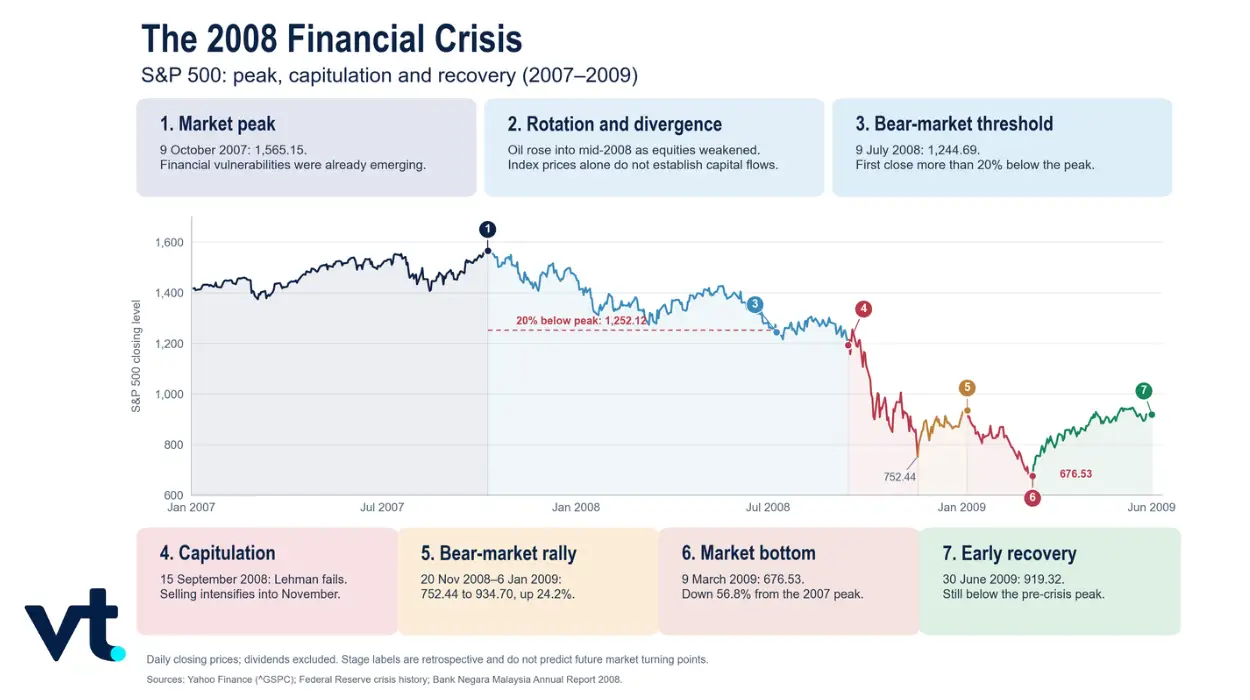
De S&P 500 bereikte op 9 oktober 2007 een recordslotstand van ongeveer 1.565, terwijl er ondertussen kwetsbaarheden ontstonden in de Amerikaanse huizen- en hypotheekmarkt.
Toen de stress in het financiële systeem toenam, verzwakten aandelen. Op 9 juli 2008 sloot de index rond 1.245, meer dan 20% onder de top van oktober. Daarmee voldeed de daling aan de gebruikelijke definitie van een bearmarkt.
Die 20%-grens beschreef de omvang van de daling. Het was geen aanwijzing dat het einde in zicht was. De zwaarste verkoopfase moest nog komen.
Capitulatie neemt toe
Het faillissement van Lehman Brothers op 15 september 2008 vergrootte de zorgen over de stabiliteit van het financiële systeem. Beleggers namen minder risico, de vraag naar liquiditeit nam toe en de volatiliteit schoot omhoog.
De S&P 500 daalde tot ongeveer 752 op 20 november 2008. De snelheid en urgentie van de verkoop lieten meerdere kenmerken van capitulatie zien: angst, gedwongen afbouw van hefboomposities, liquiditeitsdruk en brede pogingen om risico te verlagen.
Toch betekende ook deze zware daling niet dat de uiteindelijke bodem was gezet.
Een opleving van 24% faalt
Vanaf het slotdieptepunt in november veerde de S&P 500 op naar ongeveer 935 op 6 januari 2009, een winst van circa 24%.
De omvang kon passen bij het begin van herstel. Toch beëindigde de rally de bearmarkt niet. De verkoop keerde terug en de index zakte later onder het novemberdieptepunt.
Dit laat zien waarom een procentuele koersstijging op zichzelf geen onderscheid maakt tussen een tijdelijke opleving en duurzaam herstel. Kopers die aannamen dat de bodem voorbij was, kregen opnieuw verlies te verwerken. Shorters die tijdens de opleving short bleven, kregen ook een flinke tegenbeweging te verwerken.
De uiteindelijke bodem en het herstel
De S&P 500 bereikte op 9 maart 2009 een slotdieptepunt van ongeveer 677, bijna 57% onder de top van oktober 2007.
Daarna steeg de index en bereikte tegen eind juni ongeveer 919. Achteraf gezien was de bodem in maart het einde van de bearmarkt. Op dat moment konden marktpartijen echter niet met zekerheid weten dat de laatste bodem was gezet.
De zich ontwikkelende koersopbouw gaf nuttiger informatie dan alleen de eerste grootte van de opleving. In plaats van direct terug te vallen naar een nieuw dieptepunt, hield de markt de stijging beter vast en groeide uiteindelijk uit tot breder herstel.
De beurscrash van 2020: een snellere weg naar herstel
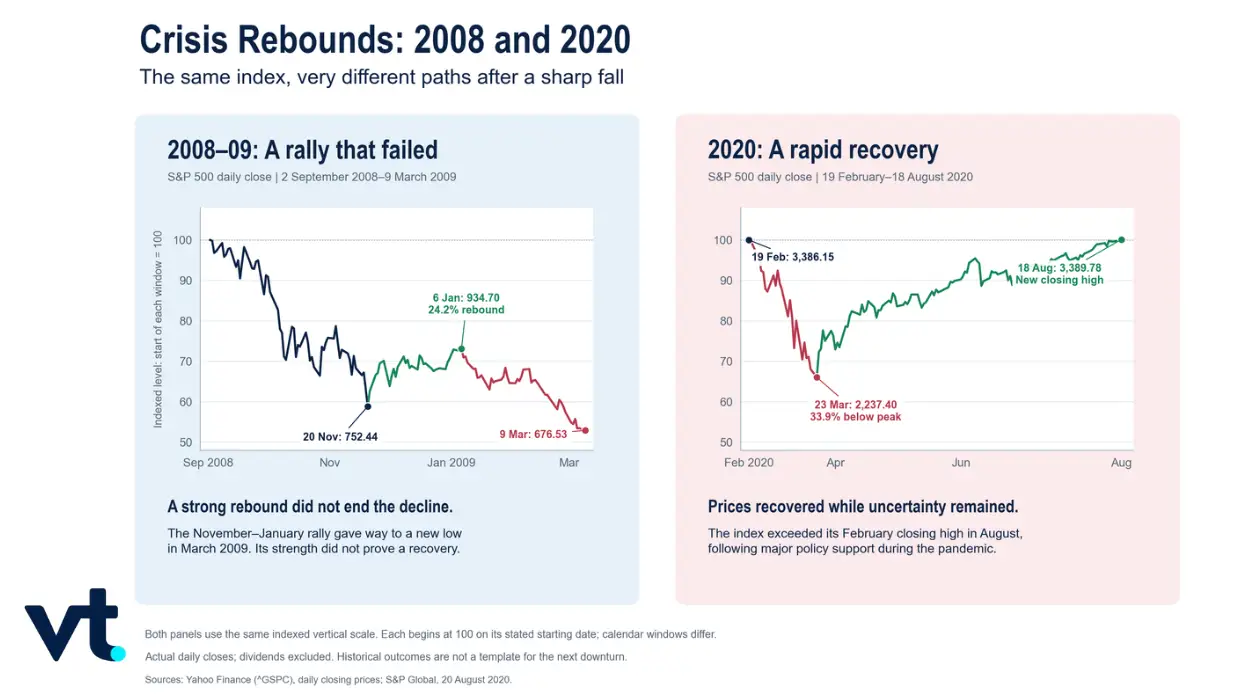
De crisis van 2008 laat zien dat een stevige opleving kan mislukken. De crash van 2020 laat een andere uitkomst zien: een snelle daling kan gevolgd worden door relatief snel herstel.
De S&P 500 daalde in het begin van de COVID-19-crisis grofweg 34%. Toch herstelde de index zijn vorige recordstand al in augustus 2020, mede door ruime budgettaire steun (overheidsuitgaven en steunpakketten) en monetair beleid (maatregelen van de centrale bank).
Het verschil tussen 2008 en 2020 laat zien waarom traders geen vaste tijdlijn op marktdalingen kunnen plakken.
In 2008 ging het om diepe kwetsbaarheden in het banken- en kredietsysteem. De markt kende herhaalde verkoopgolven voordat er een duurzame bodem kwam.
In 2020 was de daling uitzonderlijk snel, maar de schaal en snelheid van de beleidsreactie veranderden de verwachtingen. Koersen herstelden terwijl er nog veel economische onzekerheid was.
Een bearmarkt kan dus een opleving bevatten die faalt, zoals in 2008, of een opleving die relatief snel overgaat in herstel, zoals in 2020. Dat verschil is niet af te leiden uit alleen het feit dat koersen een aantal dagen stijgen.
Hoe traders kunnen omgaan met dalende en opverende markten
Dezelfde marktomstandigheden leiden tot verschillende afwegingen voor langetermijnbeleggers en actieve traders.
Beleggers met aandelen of fondsen kunnen in een bearmarkt langdurige drawdowns meemaken (periodes waarin de waarde onder een eerdere piek blijft). Sommigen blijven zitten vanuit een langetermijnplan, anderen verlagen risico of bouwen geleidelijk posities op tegen lagere koersen.
Actieve traders kunnen proberen te handelen op de daling of op de opleving. Shortposities kunnen profiteren van verdere koersdalingen, terwijl longposities (inzetten op stijging) kunnen mikken op een tijdelijke rally of op beginnend herstel.
Geen van beide richtingen haalt de onzekerheid weg.
Een trader met een shortpositie kan snel verlies oplopen tijdens een bearmarkt-rally of een short squeeze. Een trader die long instapt kan opnieuw verlies lijden als de opleving faalt en de markt naar een nieuw dieptepunt zakt.
De juiste aanpak hangt daarom van meer af dan een visie op de richting. Traders moeten ook letten op tijdshorizon, blootstelling (hoeveel risico je loopt), positiegrootte, productopbouw en hoeveel je kunt verliezen als de verwachte beweging uitblijft.
Voordat je reageert op een dalende of opverende markt
Een scherpe marktbeweging kan druk geven om snel te handelen. Voordat je je blootstelling aanpast, kun je de situatie toetsen met drie grotere vragen: wat drijft de beweging, of het herstel meer steun krijgt, en wat er gebeurt als jouw inschatting niet klopt.
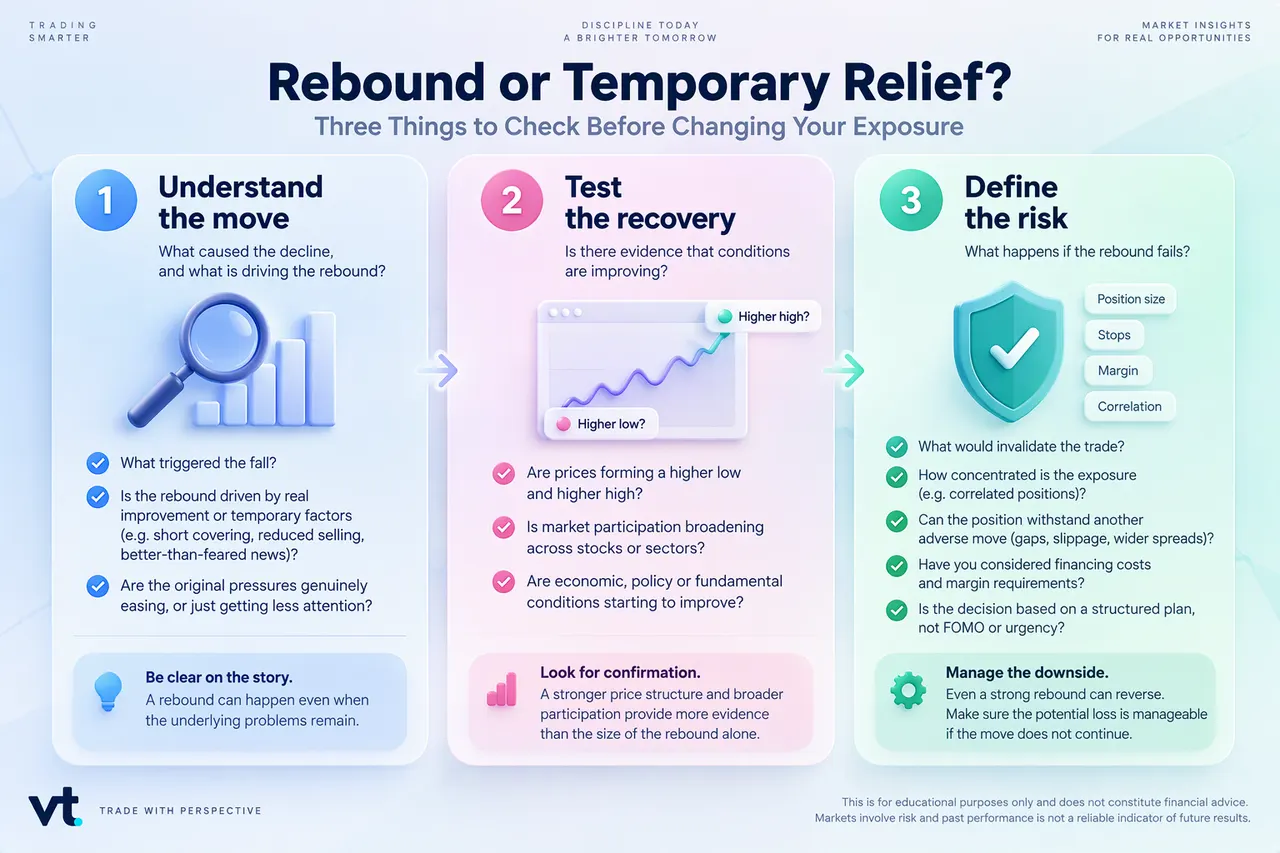
Deze checks zijn niet bedoeld om een markt-bodem te bevestigen. Ze helpen traders onderscheid te maken tussen een opleving door tijdelijke factoren en een opleving die wordt ondersteund door betere koersopbouw, bredere deelname en afnemende onderliggende druk. De uiteindelijke beslissing moet ook rekening houden met positiegrootte, samenhangend risico (posities die tegelijk bewegen) en extra risico’s bij CFD’s met hefboom.
CFD’s (Contracts for Difference; afgeleide contracten waarbij je het prijsverschil afrekent zonder het onderliggende bezit te kopen) laten traders speculeren op koersbewegingen zonder fysieke levering. Met CFD’s kun je inspelen op dalende én stijgende koersen. CFD’s werken vaak met hefboom en kunnen snel tot grote verliezen leiden, zeker bij de hoge volatiliteit die vaak hoort bij bearmarkten en capitulatie.
Veelgestelde vragen
- Wat is een markt-opleving, een dead cat bounce en een bearmarkt-rally?
Een markt-opleving is een koersstijging na een daling. Het woord beschrijft de richting, maar niet of het aanhoudt. Daalt een index van 10.000 naar 8.000 en stijgt die daarna naar 8.400, dan is er een opleving van 5% vanaf de bodem, maar staat de index nog 16% onder de vorige top.
Een dead cat bounce is een informele term voor een korte, tijdelijke opleving na een scherpe val die daarna mislukt. Koersen stijgen even, waarna de dalende trend doorgaat.
Een bearmarkt-rally is een stijging binnen een bredere bearmarkt. Zo’n rally kan fors zijn en weken of langer duren, maar blijft onderdeel van een grotere dalende trend.
- Betekent capitulatie dat de markt een bodem heeft gezet?
Nee. Capitulatie kan voorafgaan aan een opleving, maar verdere verkoop en nieuwe dieptepunten blijven mogelijk. Sommige bodems ontstaan ook geleidelijk, zonder een duidelijke paniekfase.
- Hoe herken je een dead cat bounce ten opzichte van echt herstel?
Dat weet je aan het begin nooit met absolute zekerheid. Hogere bodems, bredere marktdeelname en stabiliserende onderliggende factoren maken herstel aannemelijker, maar ook deze signalen kunnen alsnog mislukken.
- Hoe lang duurt een bearmarkt-rally?
Er is geen vaste duur. Een rally kan weken of zelfs maanden duren, en de omvang van de rally bewijst op zichzelf niet dat de bredere structurele daling voorbij is.
- Is ‘buy the dip’ hetzelfde als periodiek inleggen?
Nee. Buy the dip betekent inspelen op een koersdip door extra te kopen na een daling. Periodiek inleggen (ook bekend als dollar-cost averaging) betekent op vaste momenten een vast bedrag beleggen, ongeacht de recente koersrichting. Geen van beide strategieën garandeert winst.



