





De AI-boom is de afgelopen jaren door alle lagen van de keten gegroeid. Chipmakers leverden meer chips dan ooit, cloudbedrijven breidden hun capaciteit in hoog tempo uit en datacenters werden gebouwd zolang het stroomnet dat aankon. Elke nieuwe generatie AI-modellen had meer rekenkracht nodig dan de vorige, en elke investeringsronde werd groter.
Gaandeweg liepen de investeringen harder op dan het beschikbare geld. Deze week wendde de sector zich daarom tot de schuldmarkt om dat gat te dichten.
Tap for Trader’s Takeaway
- De uitgaven aan AI-chips verschuiven van betalen uit de kasstroom van Big Tech naar financiering via private credit (leningen van niet-bancaire kredietverstrekkers), special-purpose vehicles (aparte ‘doelvennootschappen’ die alleen worden opgericht om activa te bezitten) en leases (huur/leaseconstructies).
- Broadcom schuift op van leverancier naar deels mede-garant, en de kredietmarkt prijst dat risico al in.
- De vraag naar chips kan echt doorzetten. Maar de schuld loopt vaak langer door dan de chips technisch concurrerend blijven; in dat verschil zit het risico.
Volgens The Wall Street Journal wil Broadcom meer dan $50 mrd ophalen om de maatwerkchips te financieren die het samen met OpenAI ontwikkelt. Oracle (ORCL) spreekt met Apollo en Goldman Sachs over het betalen van chips voor een nieuw datacenter, en SpaceX (SPCX) — waar xAI nu onder valt — heeft gesproken over circa $40 mrd lenen voor Nvidia-GPU’s (grafische chips die veel worden gebruikt voor AI).
Een steeds groter deel van de AI-chips wordt nu gekocht met geleend geld in plaats van contant. En dat geld komt van kredietverstrekkers die je tot voor kort zelden in techverhalen zag.
| Deal | Gemelde omvang | Hardware | Kredietverstrekkers in gesprek | Status |
| Broadcom / OpenAI | $50 mrd+ | Maatwerk ‘accelerators’ van Broadcom (chips die AI-berekeningen versnellen) | Apollo, Blackstone | Vroege fase, beoogde afronding voor eind jaar |
| SpaceX | ~$40 mrd ($30 mrd obligaties, $10 mrd leningen) | Nvidia-GPU’s | Apollo (lead), PIMCO | In gesprek |
| Oracle | Niet bekendgemaakt | Chips voor een datacenter van 1 GW (gigawatt, maat voor stroomvermogen) | Apollo, Goldman Sachs | In gesprek, waarschijnlijk via een lease-vehikel (speciale leaseconstructie) |
Toen AI-uitgaven groter werden dan de kasstroom van Big Tech
Microsoft, Alphabet en Meta betaalden in de beginjaren van de AI-boom servers vooral uit hun operationele kasstroom (geld dat het bedrijf met de normale bedrijfsvoering binnenkrijgt). Ze hadden daardoor weinig reden om zwaar te leunen op de obligatiemarkt. Maar doordat de infrastructuuruitgaven versnellen, wordt het lastiger om die kosten direct uit eigen middelen te dekken.
De vijf grootste hyperscalers (zeer grote cloudbedrijven met enorme datacenters) gaven in 2025 zo’n $121 mrd aan Amerikaanse bedrijfsobligaties uit. Dat was meer dan vier keer hun gemiddelde in de vijf jaar ervoor, en ook in 2026 blijft de uitgifte stijgen. Technologie maakt nu ongeveer 10% uit van de Bloomberg US Corporate Index (een brede index van Amerikaanse bedrijfsobligaties).
Oracle laat zien wat er gebeurt als een bedrijf zonder die ruime kasstroom toch wil meekomen. Het leende fors en heeft nu $169,1 mrd schuld tegenover $67,2 mrd eigen vermogen. Vergeleken met grotere rivalen is dat verschil groot.
| Bedrijf | Schuld als % van totaal vermogen | Obligaties met rendement boven 7,5% |
| Oracle | 71,60% | Ja |
| Microsoft | 22,60% | Nee |
| Alphabet | 15,50% | Nee |
SpaceX is de enige andere grote AI-uitgever met obligaties in die hoogrentende (‘high yield’) groep, oftewel schuld met een hoger risico en daarom een hogere rente.
Oracle kiest daarom een andere route. In plaats van de chips zelf te kopen, zou het ze leasen via een special-purpose vehicle: een aparte vennootschap die alleen wordt opgezet om de chips te bezitten. Kredietverstrekkers financieren die vennootschap, de leasebetalingen van Oracle betalen hen terug, en de schuld blijft buiten de balans van Oracle (dus niet zichtbaar als directe schuld van Oracle). UBS beschreef dit model in onderzoek naar AI-kredietmarkten, en het wordt snel de standaardoplossing.
Broadcom verkoopt niet langer alleen chips
Deze nieuwe constructies verhogen het plafond: de sector kan meer chips aanschaffen. Maar het risico verschuift ook naar chipmakers en financiers. Die ruil staat centraal in het financieringsverhaal rond AI.
Bij Broadcom is dat het duidelijkst. Elke financiering die het voor klanten helpt opzetten is groter dan de vorige, en Broadcom schuift daarmee op richting de rol van financier.
- Juni: $35 mrd voor Anthropic, met Broadcom als ‘platform partner’ (een partij die de structuur en uitvoering helpt organiseren) naast Apollo en Blackstone.
- Augustus: meer dan $60 mrd, oplopend tot mogelijk $100 mrd, met Broadcom als spil in de financieringsafspraak.
- Oktober: meer dan $50 mrd voor OpenAI, waarbij Broadcom de financiering zelf regelt. Details over eventuele garanties zijn nog niet gemeld.
Een leverancier die leningen voor klanten regelt, is op termijn niet meer alleen leverancier. Broadcom ‘underwrite’ nu feitelijk (ondersteunt en verzekert) de vraag naar zijn eigen chips. Dat legt orders vast, maar maakt Broadcom kwetsbaar als AI-labs te weinig verdienen om leningen terug te betalen. De kredietmarkt ziet dat ook: de rendementen op Broadcom-obligaties en de prijzen van credit default swaps zijn gestegen naarmate de garanties toenemen. Een credit default swap (CDS) is een soort verzekering tegen het niet terugbetalen van schulden.
Wall Street ziet nog steeds ruimte
Aandelenanalisten blijven over chipmakers meestal positief, ook nu de kredietmarkt voorzichtiger wordt. Goldman Sachs handhaafde in september het koopadvies voor Broadcom, in de verwachting dat AI-labs en hyperscalers hun infrastructuuruitgaven blijven opvoeren.
Een belangrijk argument is wie er koopt. De snelst groeiende AI-klanten zijn labs, en die geven veel meer uit dan ze verdienen. Financiering maakt meerjarige verplichtingen mogelijk die ze niet vooraf kunnen betalen. Voor leveranciers levert dat jaren aan zicht op de vraag op, in plaats van bestellingen die per kwartaal schommelen. OpenAI’s 10-gigawattplan voor maatwerkchips met Broadcom loopt van de tweede helft van 2026 tot en met 2029. Zulke afspraken maken Broadcoms verwachting van meer dan $100 mrd aan AI-chipverkopen volgend jaar geloofwaardiger.
De andere helft van het verhaal is leencapaciteit. Oracle is eerder uitzondering dan regel; veel grote investeerders hebben nog een beperkte schuldenlast. J.P. Morgan Asset Management schat dat hyperscalers ongeveer $1,5 biljoen extra schuld kunnen aangaan voordat hun ‘lease-adjusted leverage’ (schuldpositie waarbij leaseverplichtingen worden meegeteld alsof het schuld is) in de buurt komt van het gemiddelde van Amerikaanse bedrijven met ‘investment-grade’ kredietkwaliteit (relatief veilige debiteuren).
Deze deals komen uiteindelijk terecht in de orderboeken van twee chipmakers. Beleggers die die vraag volgen, kijken vooral naar Broadcom (AVGO) en NVIDIA (NVIDIA).
Wie financiert de AI-boom eigenlijk?
Achter de leners duikt vaak dezelfde financier op. Apollo praat met Broadcom naast Blackstone, met Oracle naast Goldman Sachs, en zou ook het SpaceX-pakket leiden, met PIMCO erbij. Private-creditpartijen (niet-bancaire kredietfondsen die direct leningen verstrekken) zijn daarmee een vaste schakel geworden in de AI-uitbouw, net als de chipmakers zelf.
Volg je het geld, dan ziet de keten er zo uit:
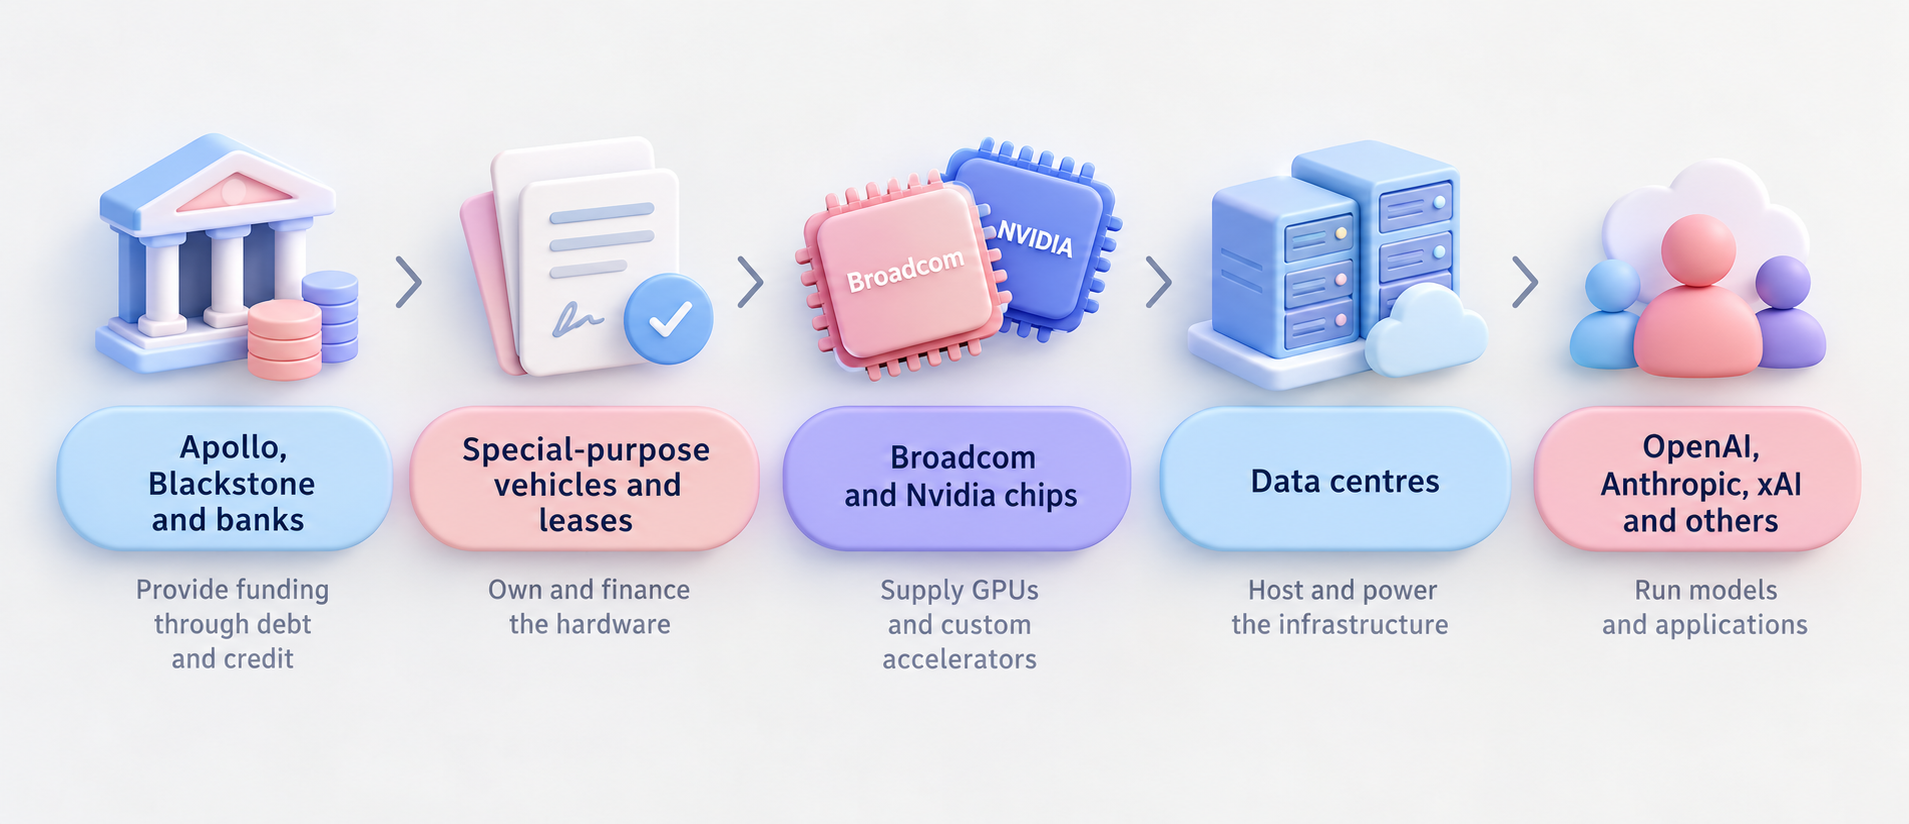
Kapitaal stroomt omlaag door de keten, terwijl terugbetalingsverplichtingen omhoog terugstromen.
De financiers bovenin beheren vaak geld namens institutionele beleggers, zoals pensioenfondsen en verzekeraars. Als projecten onvoldoende geld opleveren om aan verplichtingen te voldoen, kunnen verliezen dus ook buiten de technologiesector terechtkomen.
De omvang wordt zichtbaar in de obligatiemarkt. AI-gerelateerde leningen in het Amerikaanse ‘leveraged finance’-segment (leningen en obligaties aan partijen met relatief hoge schulden en hoger risico) stegen van circa $20 mrd begin 2025 naar $88 mrd in 2026. Meer aanbod betekent dat beleggers een hogere vergoeding willen: hogere rente. Die hogere rente kan ook de financieringskosten verhogen voor bedrijven die niets met AI te maken hebben. Daarom raakten de berichten van deze week meer dan alleen chipaandelen.
Op 8 oktober meldde Reuters dat spanningen op staatsobligatiemarkten werden verergerd doordat techbedrijven concurreren om dezelfde beperkte financiering, en dat de prijs van ‘defaultverzekering’ op SpaceX naar recordniveaus sprong. Met defaultverzekering wordt bedoeld: bescherming via een CDS tegen het risico dat een partij haar schuld niet kan betalen.
De chips moeten zichzelf terugverdienen
Een chip die met geleend geld is gekocht, moet genoeg inkomsten opleveren voor meer dan alleen de aflossing. Er is rente, er zijn stroomkosten en er zijn kosten voor ruimte en onderhoud in het datacenter. Ook daalt de waarde van de hardware.
Dat laatste is belangrijk, omdat Nvidia ongeveer elk jaar een nieuwe chipgeneratie introduceert. Hardware die in 2026 is gekocht, kan twee generaties achterlopen tegen de tijd dat de financiering afloopt. Oudere GPU’s leveren dan vaak lagere huurprijzen op.
Kredietverstrekkers noemen dit restwaarderisico.
De hardware die als onderpand dient kan sneller in waarde dalen dan verwacht, terwijl de lening nog loopt. Dat kan zelfs gebeuren als de totale vraag naar AI hoog blijft. Voor de financier telt niet alleen hoeveel AI er wordt gebruikt, maar hoeveel omzet een specifiek stuk hardware nog kan opleveren.
Als dat gebeurt, kan Broadcom meebetalen. Door een deel van de leningen van klanten te garanderen, belooft het een deel van de schuld op te vangen als klanten niet kunnen betalen. Zolang klanten betalen, kost dat niets. Maar als een AI-lab in de problemen komt, kan Broadcom dubbel geraakt worden: minder chiporders én meebetalen aan de lening. Analisten hebben gewaarschuwd dat zulke garanties duur kunnen worden als de AI-uitgaven afkoelen.
De impact kan ook verder reiken. Nvidia heeft een groot belang in SpaceX, en SpaceX leent om Nvidia-chips te kopen. En doordat bij veel deals dezelfde financiers betrokken zijn, kan een probleem bij één partij sneller doorwerken naar andere partijen.
Waar de eerste scheuren kunnen ontstaan
Een tijdlang konden de grootste bedrijven een groot deel van de uitgaven zelf dragen. Sterke kasstromen financierden servers en infrastructuur voor AI.
Maar de schaal van de uitbouw verandert dat.
Nu projecten groter en duurder worden, kijken bedrijven vaker buiten de eigen balans voor financiering. Schuld, private credit en leaseconstructies worden onderdeel van het systeem achter de AI-expansie.
Die kredietlijn houdt de AI-boom op korte termijn draaiende en ondersteunt daarmee de chipvraag.
Geen van de deals is nog afgerond. De gesprekken rond Broadcom zijn bovendien zo vroeg dat de uiteindelijke omvang nog kan veranderen. De kernvraag is of de rekenkracht genoeg geld oplevert voordat de hardware veroudert, en hoeveel van dat risico uiteindelijk bij leveranciers terechtkomt. Vijf signalen geven daar als eerste richting aan.
- De deal tussen Broadcom en OpenAI – Of deze voor het einde van het jaar wordt gesloten, hoe groot hij is en hoeveel schuld Broadcom garandeert, laat zien hoeveel risico Broadcom wil dragen.
- Credit default swaps (CDS) op Broadcom, Oracle en SpaceX – Dit zijn verzekeringsprijzen tegen wanbetaling en bewegen vaak sneller dan winstcijfers; ze geven snel weer of financiers het risico hoger inschatten.
- De volgende kwartaalcijfers van Broadcom – Meestal in december; dan kan het management toelichten hoe de garanties werken en wat ze kunnen kosten.
- ‘Spreads’ op investment-grade bedrijfsobligaties en rentes op Amerikaanse staatsobligaties. Spreads zijn het renteverschil boven de rente op staatsobligaties. Als AI-leningen de obligatiemarkt blijven verdringen, komt dat terug in hogere financieringskosten voor iedereen.
- Huurprijzen voor oudere GPU’s. Dalende huren zijn een vroeg signaal dat chips sneller in waarde dalen dan leningen worden afgelost.
Begin nu met handelen — klik hier om je echte VT Markets-account aan te maken.



