






Gambaran keseluruhan
- Pilihan raya 3 November mengalihkan tumpuan kepada dasar fiskal (cara kerajaan mengurus cukai dan perbelanjaan), kawalan Kongres dan corak sejarah pasaran saham ketika indeks S&P 500 memasuki suku terakhir 2026.
- Laporan CPI September (Indeks Harga Pengguna, ukuran inflasi di peringkat pengguna) pada 14 Oktober diunjur 3.6% tahun ke tahun (y/y), naik daripada 3.4%. Laporan PPI dan jualan runcit pada Khamis boleh mengubah jangkaan terhadap langkah Rizab Persekutuan (Federal Reserve/Fed) mengenai kadar faedah.
- S&P 500 naik kira-kira 14.1% setakat tahun ini sehingga 9 Oktober, walaupun tahun pilihan raya pertengahan penggal lazimnya mencatat pulangan purata yang lebih lemah.
- Pedagang memantau rintangan USDX (indeks kekuatan dolar AS berbanding mata wang utama) berhampiran 102.55, emas sekitar $4,280 dan sokongan Bitcoin hampir $78,450 menjelang data ekonomi seterusnya.
Wall Street Masuk Musim Pilihan Raya Pertengahan Penggal, Risiko Inflasi Kekal
Wall Street menutup minggu 9 Oktober dengan kukuh, dengan S&P 500 naik 1.2%, Dow Jones Industrial Average (indeks saham syarikat besar AS) meningkat 0.9% dan Nasdaq (indeks yang banyak dianggotai saham teknologi) naik 0.6%. Saham teknologi pulih selepas jualan sebelum ini, manakala penurunan hasil bon Perbendaharaan (Treasury yields, iaitu pulangan bon kerajaan AS) membantu menyokong penilaian saham. S&P 500 juga mencatat paras rekod baharu sepanjang minggu itu, menjadikan kenaikan setakat tahun ini sekitar 14.1%.
Pemulihan ini berlaku pada saat pasaran AS berada dalam fasa sensitif. Pilihan raya pertengahan penggal pada 3 November semakin hampir, inflasi masih tinggi, dan pelabur menilai sama ada Fed akan menaikkan kadar faedah sekali lagi sebelum akhir 2026.
Pendapatan syarikat (corporate earnings, keuntungan yang dilaporkan syarikat) menambah satu lagi faktor penting. Bank-bank utama AS mula melaporkan pendapatan suku ketiga (Q3) minggu ini, memberi petunjuk kepada pedagang tentang keadaan pinjaman, permintaan pengguna dan kesan kos pinjaman yang lebih tinggi. Buat masa ini, momentum saham masih positif. Namun, bacaan inflasi yang lebih tinggi boleh menaikkan hasil bon Perbendaharaan dan menekan penilaian saham yang menyokong kenaikan pasaran.
Bagaimana pilihan raya pertengahan penggal AS membentuk prestasi S&P 500
Kitaran pilihan raya presiden AS berlangsung empat tahun, dengan pilihan raya pertengahan penggal diadakan di pertengahan penggal presiden. Pada 3 November 2026, pengundi akan memilih semua 435 ahli Dewan Perwakilan (House of Representatives) dan kira-kira satu pertiga Senat. Keputusan ini menentukan sama ada Presiden Donald Trump mengekalkan Kongres yang menyokongnya atau berdepan tentangan lebih besar dalam meluluskan undang-undang. Dari segi sejarah, S&P 500 cenderung mencatat prestasi lebih lemah dalam tahun pilihan raya pertengahan penggal, diikuti pulangan lebih kukuh pada tahun sebelum pilihan raya seterusnya.
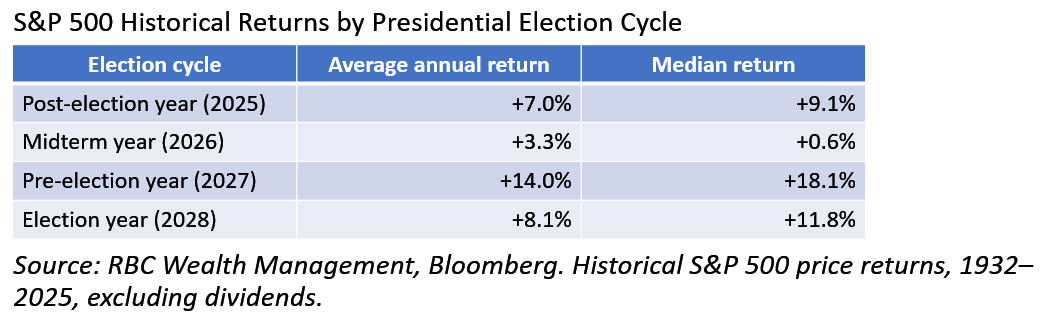
S&P 500 sudah pulih daripada paras rendah Mac 2026 dan mencapai paras rekod pada Oktober. Kejatuhan sementara (correction, iaitu penurunan ketara dari paras puncak sebelum pulih) awal tahun ini juga lebih kecil berbanding purata sejarah penurunan dalam tahun pertengahan penggal. Ini membuka dua kemungkinan untuk bulan-bulan seterusnya. Jika pendapatan syarikat dan inflasi stabil, saham boleh meneruskan pemulihan ke 2027. Jika inflasi kekal tinggi atau hasil bon Perbendaharaan naik lagi, penilaian saham boleh kembali tertekan sebelum pilihan raya. Akhirnya, pertumbuhan pendapatan dan dasar monetari (polisi wang/kadar faedah oleh bank pusat) akan menentukan sama ada kenaikan pasaran boleh berterusan.
Adakah kawalan Kongres boleh mengubah hala tuju saham?
Keputusan pilihan raya boleh mengubah jangkaan terhadap dasar fiskal AS, termasuk percukaian, perbelanjaan kerajaan dan peraturan. Majoriti Republikan di kedua-dua dewan boleh memberi ruang lebih luas kepada pentadbiran Trump melaksanakan agenda undang-undang. Majoriti Demokrat di salah satu dewan boleh mengehadkan langkah tersebut dan mencetuskan lebih banyak pertikaian berkaitan perbelanjaan kerajaan.
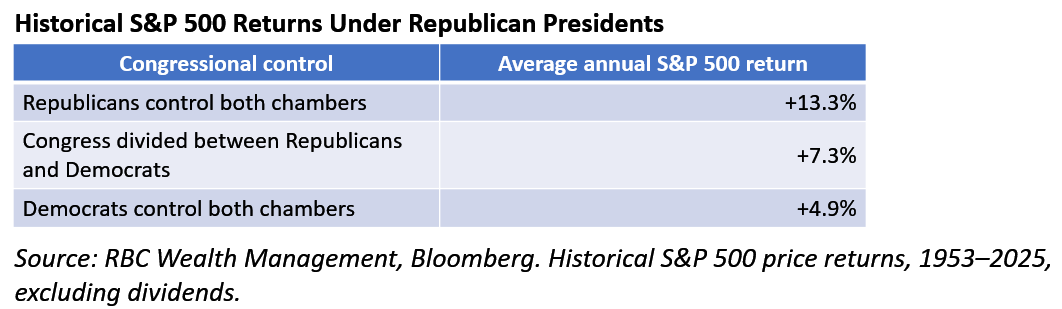
Kajian RBC Wealth Management bagi tempoh 1953 hingga 2025 mendapati prestasi pasaran berbeza mengikut gabungan kawalan presiden dan Kongres. Tempoh kawalan Republikan yang bersatu (presiden dan Kongres dikuasai parti sama) di bawah presiden Republikan antara susunan sejarah yang lebih kukuh, termasuk juga beberapa susunan di bawah presiden Demokrat.
Namun, corak ini tidak bermakna keputusan politik tertentu “menyebabkan” pulangan saham lebih tinggi. Setiap tempoh juga dipengaruhi keadaan inflasi, kadar faedah dan trend pendapatan syarikat yang berbeza. Isu utama ialah bagaimana jangkaan pilihan raya boleh mempengaruhi perbelanjaan fiskal, pinjaman kerajaan (Treasury borrowing, iaitu kerajaan menerbitkan bon untuk membiayai perbelanjaan) dan hasil bon. Perbelanjaan kerajaan yang lebih tinggi boleh menyokong pertumbuhan ekonomi dan hasil syarikat, tetapi defisit yang lebih besar (jurang perbelanjaan melebihi pendapatan kerajaan) juga boleh menaikkan hasil bon, meningkatkan kos pembiayaan dan menekan penilaian saham.
CPI AS boleh mengubah jangkaan pasaran terhadap kadar Fed
Laporan Indeks Harga Pengguna (CPI) AS bagi September pada Rabu, 14 Oktober, ialah pemangkin (catalyst, iaitu perkara yang boleh menggerakkan pasaran) ekonomi utama minggu ini. Inflasi kekal menjadi tumpuan keputusan dasar Fed selepas mesyuarat September.
Dalam mesyuarat itu, pembuat dasar menaikkan julat sasaran kadar dana persekutuan (federal funds target range, kadar rujukan utama Fed untuk pinjaman jangka sangat pendek antara bank) sebanyak 25 mata asas kepada 3.75%–4.00%. Minit mesyuarat yang diterbitkan pada Oktober menunjukkan pegawai masih bimbang tentang inflasi, tetapi berbeza pandangan mengenai sebab untuk mengetatkan dasar. Menjelang awal Oktober, harga pasaran menunjukkan kebarangkalian kira-kira 17%–19% untuk kenaikan kadar pada Oktober, dengan Disember dilihat lebih berpotensi untuk pengetatan lanjut.
Keputusan CPI boleh mempengaruhi beberapa pasaran:
- Inflasi lebih tinggi daripada jangkaan: Hasil bon Perbendaharaan dan dolar AS boleh mengukuh apabila pedagang menaikkan jangkaan peluang pengetatan lanjut (tighter policy, iaitu kadar faedah lebih tinggi/lebih lama). Emas dan saham yang dinilai “mahal” (high-valuation equities, saham dengan penilaian tinggi berbanding keuntungan) boleh tertekan.
- Inflasi lebih rendah daripada jangkaan: Hasil bon yang lebih rendah boleh menyokong saham dan emas, sambil mengurangkan permintaan jangka dekat terhadap dolar AS.
- Inflasi menepati jangkaan: Pasaran mungkin bergerak dalam julat (range-bound, turun naik dalam lingkungan tertentu) apabila pedagang beralih fokus kepada harga pengeluar, jualan runcit dan pendapatan syarikat.
Laporan PPI dan jualan runcit pada Khamis akan menambah bukti tentang inflasi di peringkat pengeluar (PPI, Indeks Harga Pengeluar—kos di peringkat pengeluar yang boleh mengalir ke harga pengguna) dan kekuatan permintaan pengguna AS.
Mengapa 2027 mungkin tidak mengikut kitaran pilihan raya sejarah
Tahun sebelum pilihan raya secara sejarahnya sering menguntungkan saham AS, tetapi beberapa faktor ekonomi boleh menyebabkan 2027 tidak mengikut pola sama. Pendapatan syarikat ialah faktor utama. Harga saham yang lebih tinggi memerlukan pertumbuhan keuntungan yang mencukupi untuk menyokong penilaian, terutama apabila hasil bon Perbendaharaan kekal tinggi.
Jika inflasi berterusan, Fed mungkin mengekalkan kos pinjaman lebih tinggi lebih lama, walaupun dasar fiskal menjadi lebih menyokong aktiviti ekonomi. Hubungan antara dasar fiskal dan dasar monetari boleh menentukan hala tuju pasaran.
Ekonomi yang lebih kukuh boleh menyokong keuntungan syarikat tetapi juga meningkatkan jangkaan kadar faedah lebih tinggi. Sebaliknya, pertumbuhan yang lebih lemah boleh menurunkan hasil bon Perbendaharaan tetapi menimbulkan kebimbangan terhadap keuntungan pada masa hadapan. Pasaran juga akan bertindak balas berdasarkan perbezaan antara perkembangan sebenar dan jangkaan sedia ada.
Bagaimana saham, emas dan dolar AS boleh bertindak balas
Kelas aset yang berbeza (asset class, kumpulan pelaburan seperti saham, mata wang, komoditi) boleh bertindak balas berbeza terhadap data ekonomi yang sama, terutama jika jangkaan pertumbuhan, inflasi dan kadar faedah bergerak bertentangan.
| Perkembangan ekonomi | Saham AS | Dolar AS | Emas | Hasil bon Perbendaharaan |
| Pertumbuhan ekonomi lebih kukuh | Biasanya disokong | Mungkin mengukuh | Bercampur | Mungkin naik |
| Defisit fiskal lebih besar | Bercampur | Bercampur | Mungkin mendapat manfaat | Mungkin naik |
| Fed lebih “dovish” apabila inflasi reda (dovish = cenderung kurang agresif menaikkan kadar) | Biasanya disokong | Mungkin melemah | Selalunya disokong | Kebiasaannya turun |
| Fed lebih “dovish” kerana risiko kemelesetan (recession = penguncupan ekonomi) | Bercampur atau negatif | Bercampur | Bercampur | Kebiasaannya turun |
| Inflasi berterusan | Tekanan pada penilaian | Bercampur | Bercampur | Mungkin naik |
Simbol Utama Untuk Dipantau
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
Acara Akan Datang
| Tarikh | Mata wang | Acara | Unjuran | Sebelum | Ulasan penganalisis |
| 12 Okt | JPY, USD, CAD | Cuti bank | N/A | N/A | Penyertaan yang lebih rendah dalam pasaran terlibat boleh menjejaskan kecairan (liquidity, mudah atau tidak sesuatu aset dibeli/dijual tanpa mengganggu harga). |
| 14 Okt | USD | CPI y/y | 3.60% | 3.40% | Bacaan lebih tinggi boleh menyokong dolar dan hasil bon Perbendaharaan. |
| 15 Okt | USD | PPI m/m | 0.50% | 0.40% | Pantau sama ada inflasi pengeluar menguatkan tekanan inflasi yang dilihat pada CPI. |
| USD | Jualan Runcit m/m | 0.30% | 1.20% | Perbelanjaan yang lebih perlahan boleh meningkatkan kebimbangan terhadap permintaan pengguna. | |
| 16 Okt | GBP | Gabenor BoE Bailey berucap | N/A | N/A | Pantau komen mengenai inflasi dan kadar faedah UK. (BoE = Bank of England, bank pusat UK) |
| USD | Pengerusi Fed Warsh berucap | N/A | N/A | Pantau petunjuk tentang kenaikan kadar seterusnya. |
Pergerakan Utama Minggu Ini
USDX
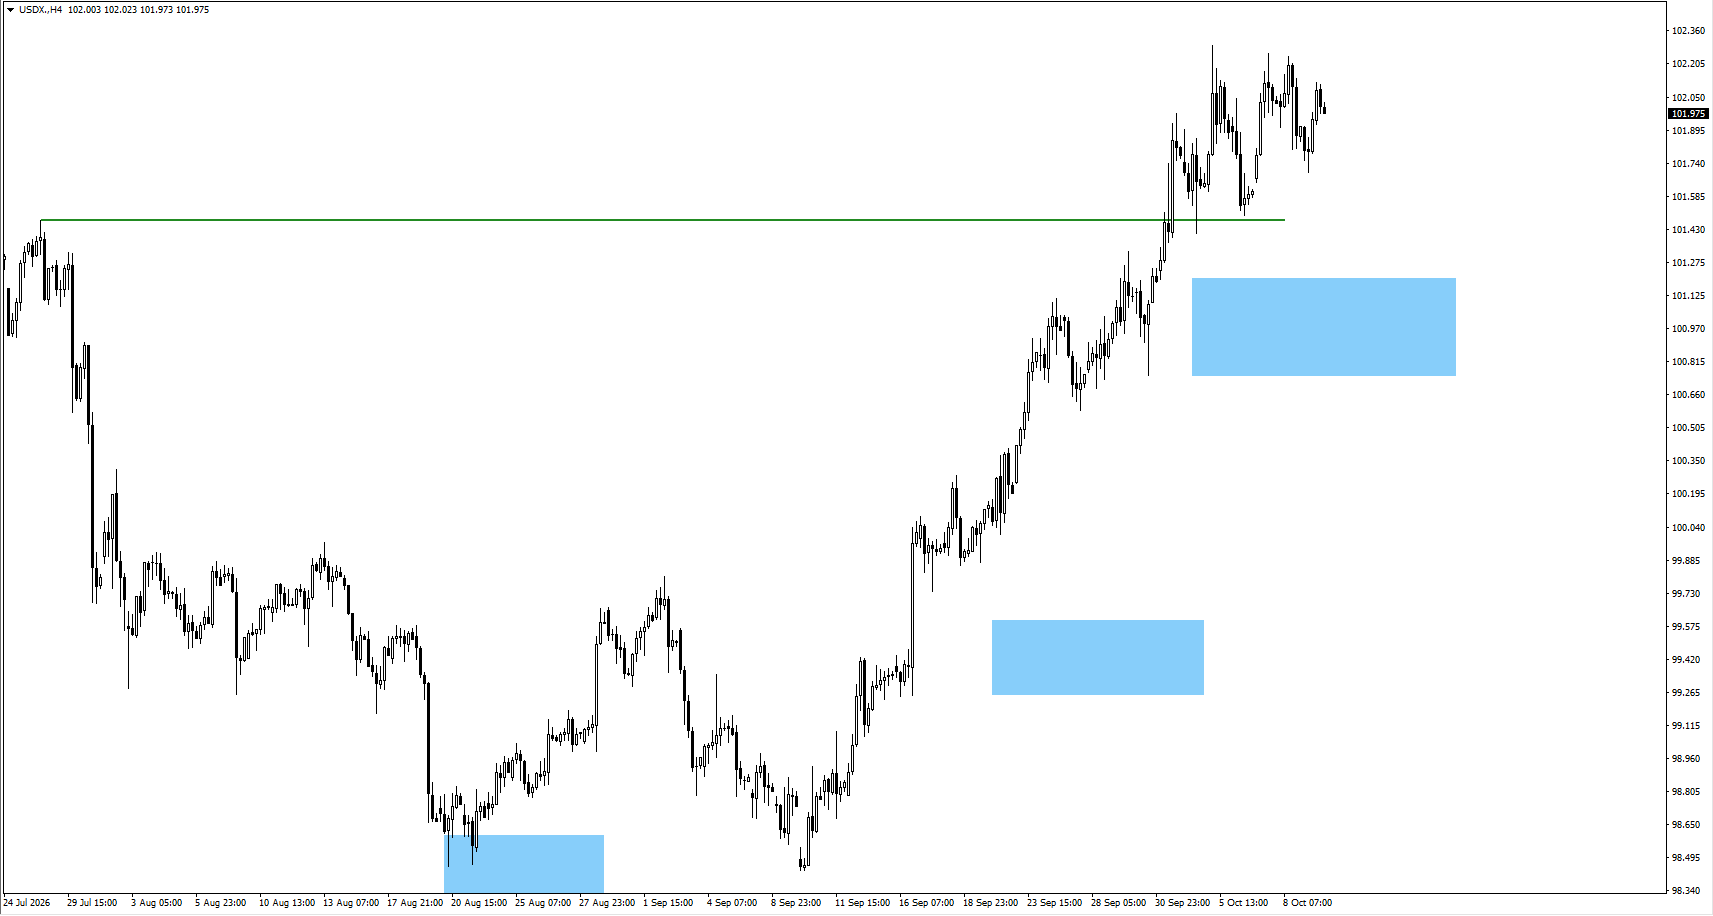
- USDX terus bergerak mendatar (consolidate, harga berlegar dalam julat) sepanjang minggu dan boleh mengekalkan momentum sementara pasaran menunggu laporan inflasi.
- Jika USDX naik lagi, perhatikan reaksi harga yang menunjukkan tekanan jualan (bearish price action) pada 102.55.
- Jika harga turun, pantau reaksi harga pada 101.00.
XAUUSD
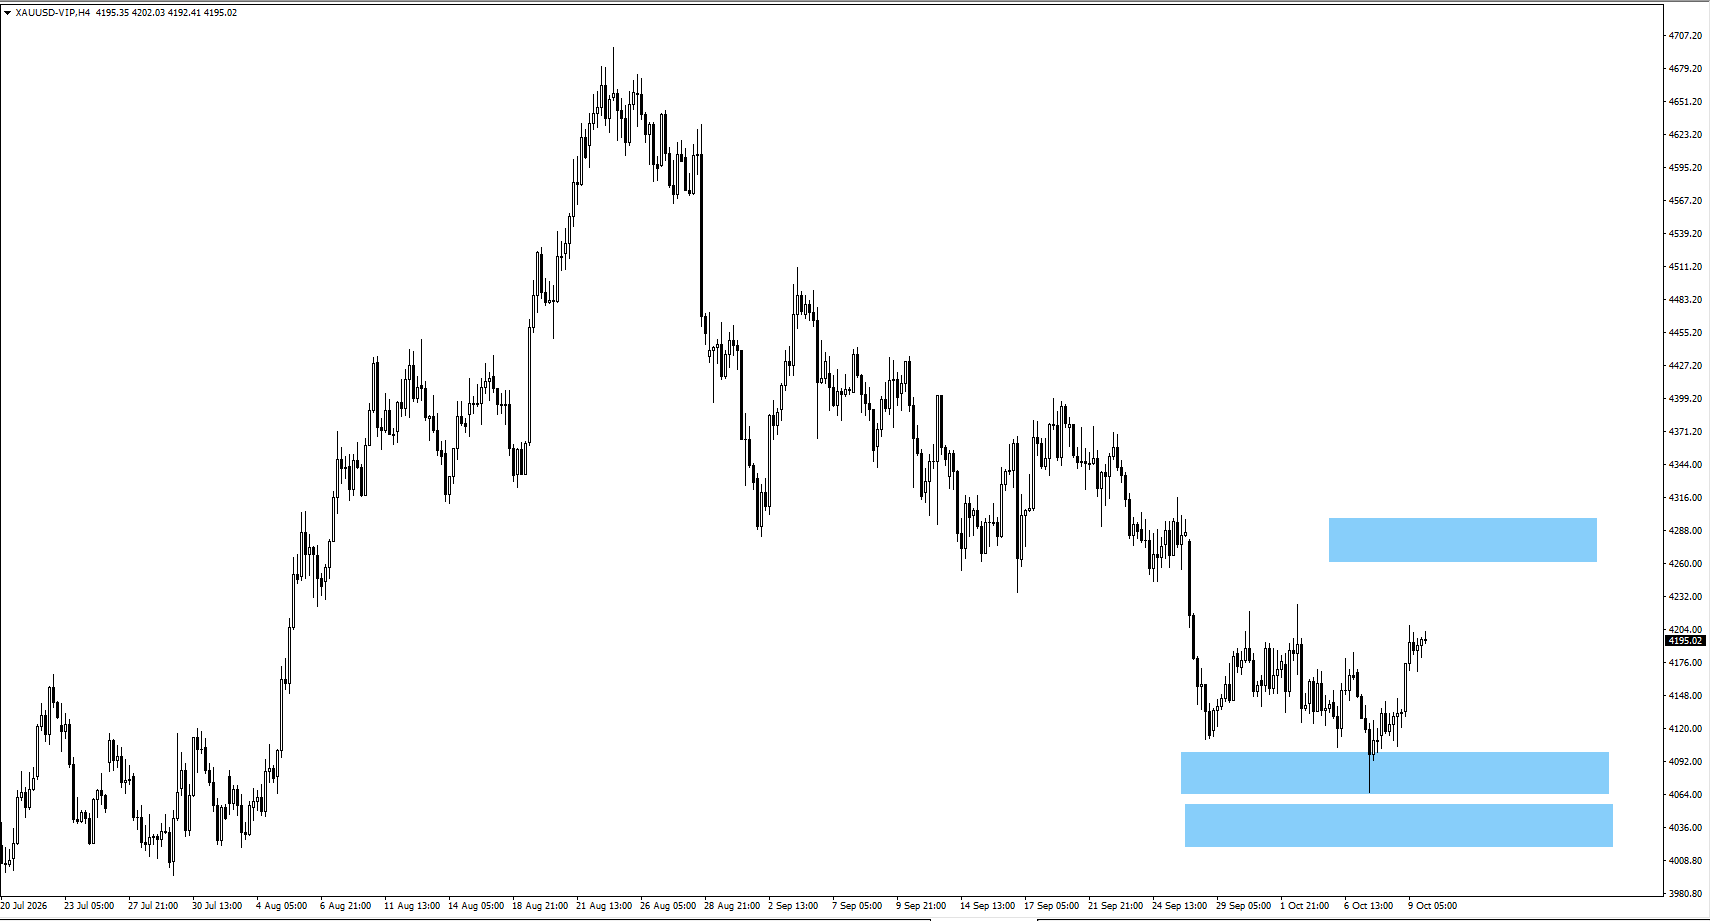
- Emas meningkat semula dari bahagian bawah zon pemantauan 4080.
- Jika harga naik, pantau reaksi harga pada 4280.
- Jika harga turun, cari reaksi kenaikan (bullish price action, tanda minat belian) pada 4055.
SP500
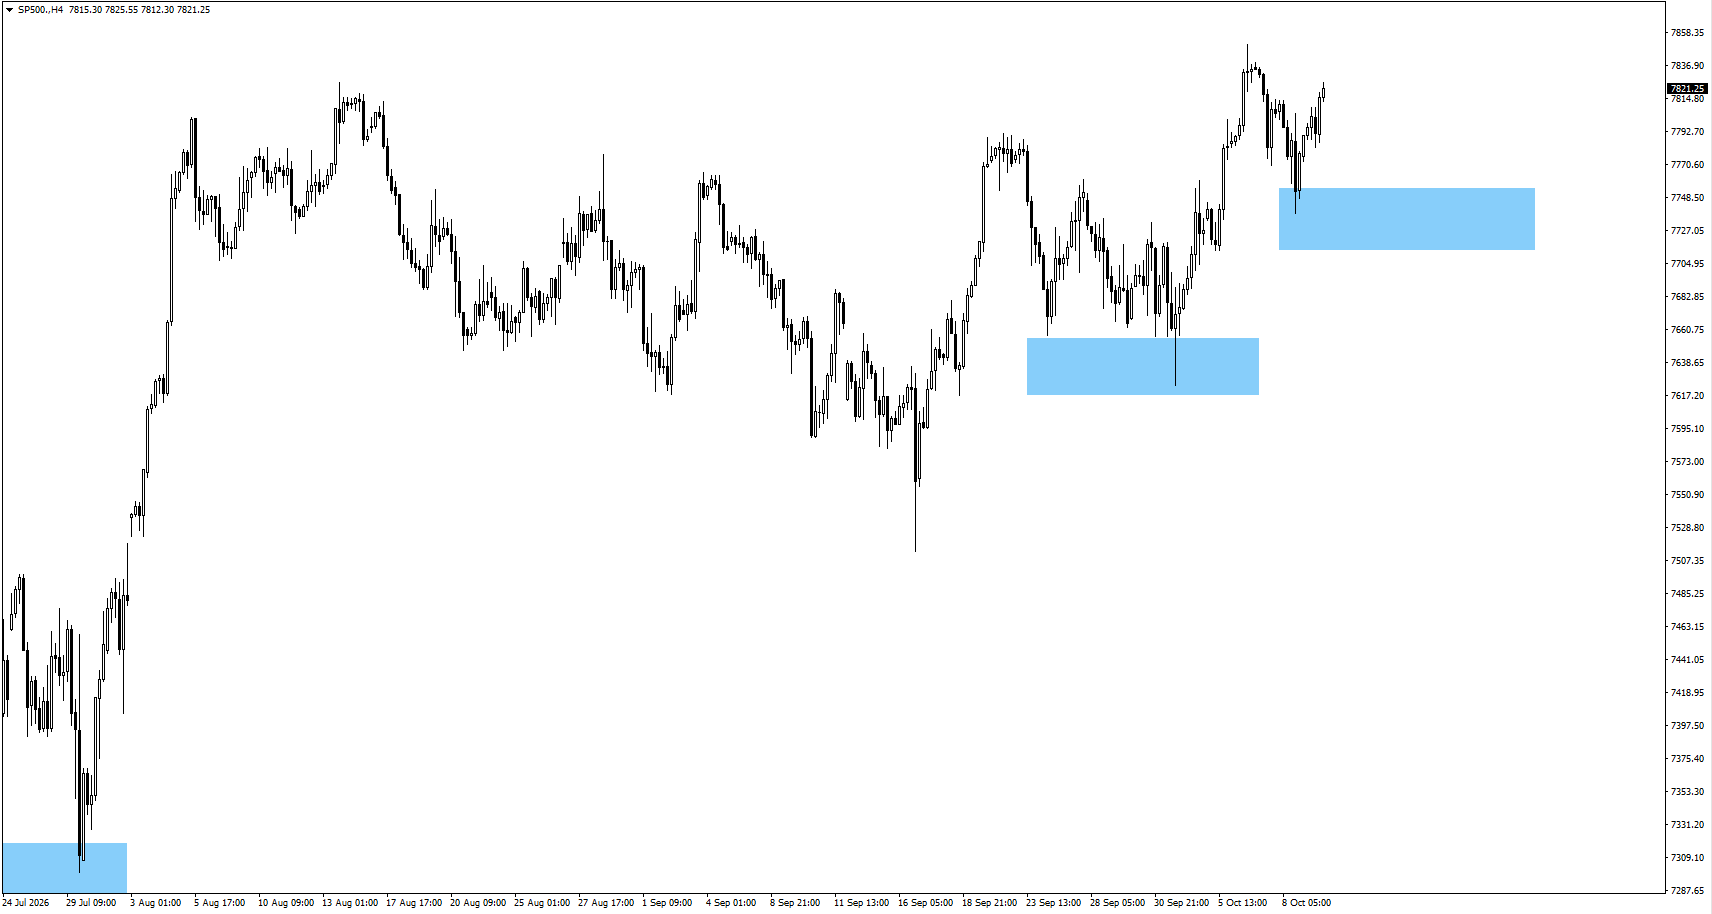
- SP500 meningkat dari zon pemantauan 7735.
- Pantau reaksi harga apabila indeks mencapai paras tertinggi baharu.
EURUSD
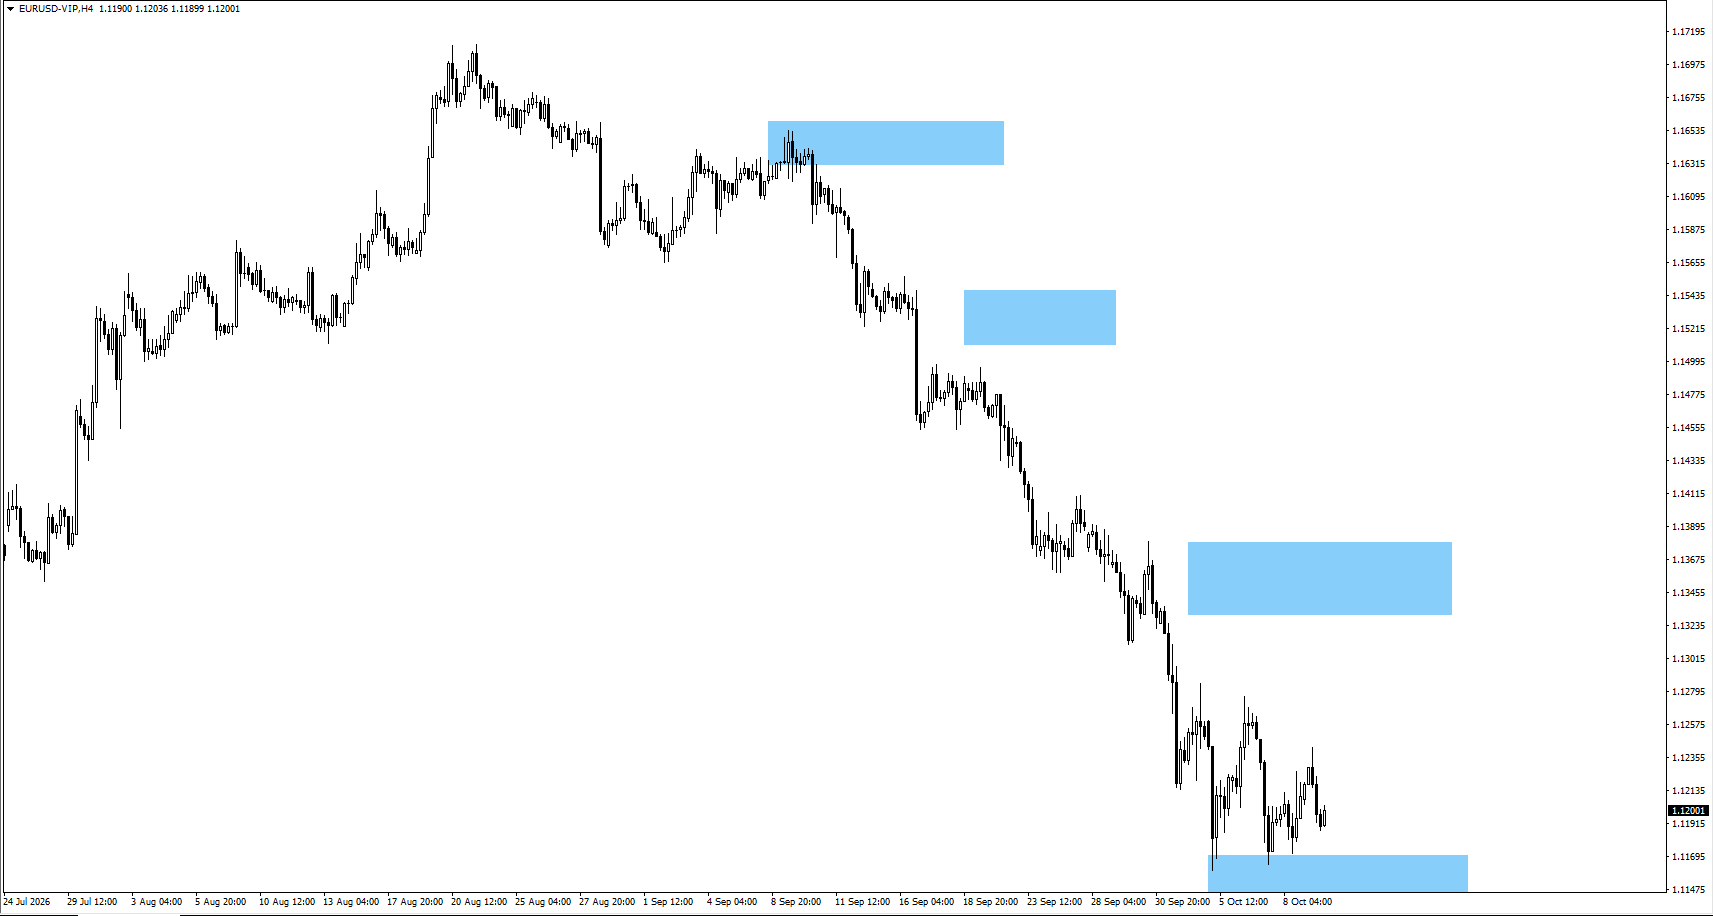
- EURUSD bergerak mendatar di zon pemantauan 1.1150.
- Jika harga turun, cari reaksi kenaikan pada 1.1110.
- Jika harga naik, pantau reaksi harga pada 1.1350.
BTCUSD
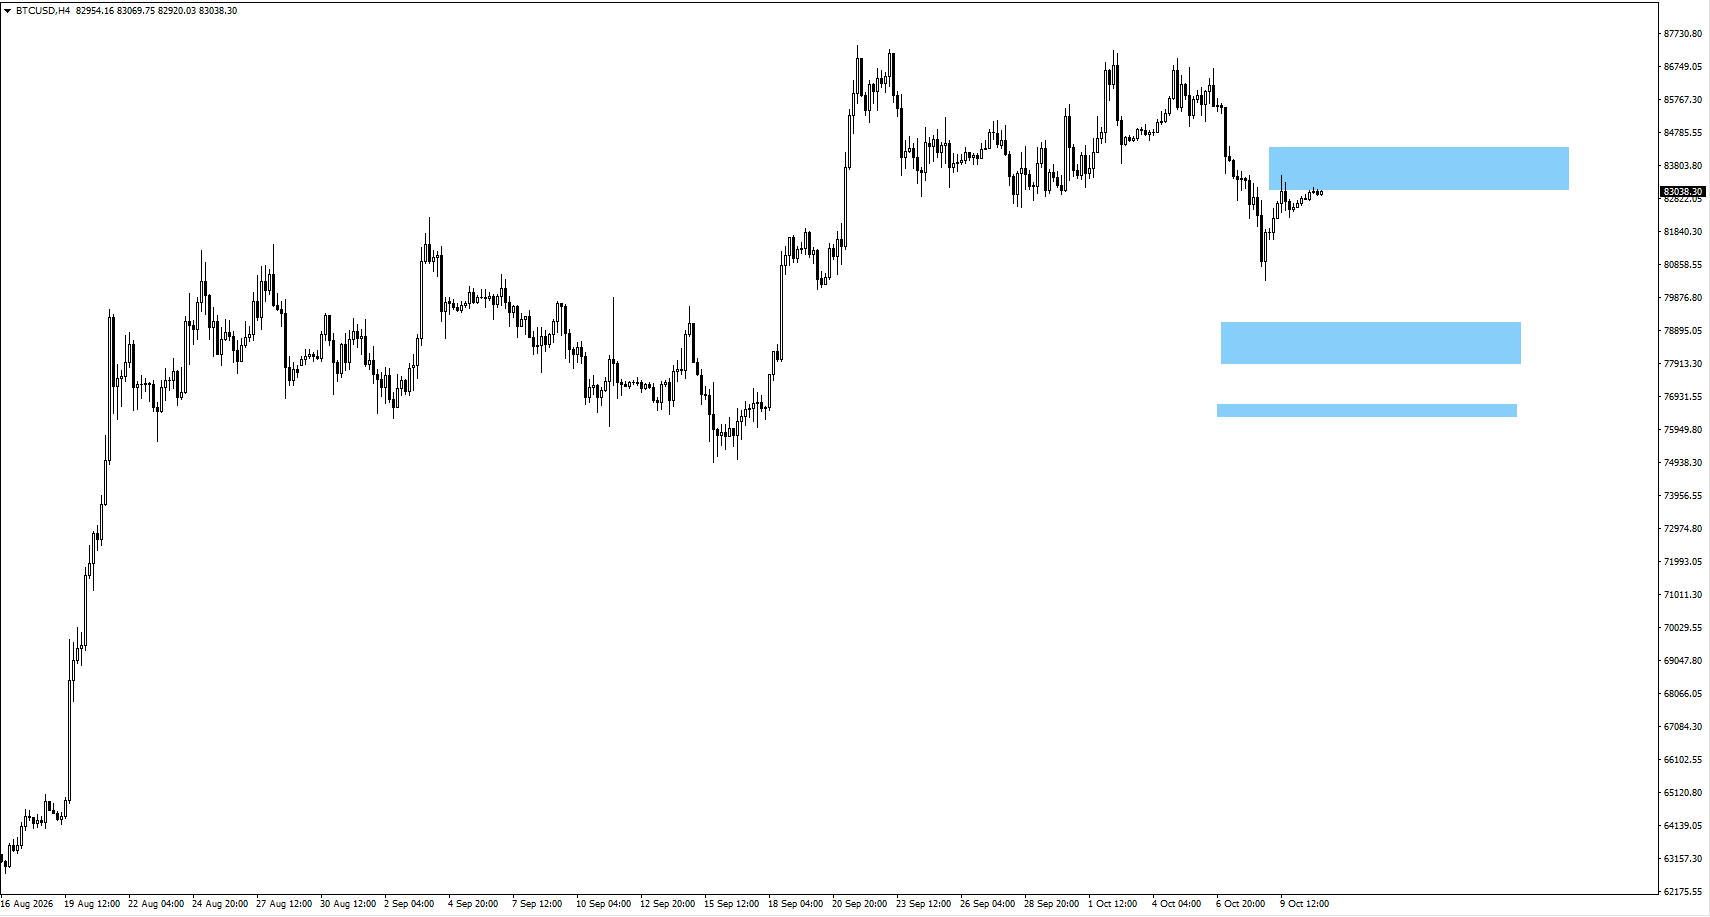
- BTC didagangkan di zon pemantauan 84060.
- Jika BTC turun, cari reaksi kenaikan pada 78450 atau 76450.
Kesimpulan
S&P 500 memasuki minggu 12 Oktober dengan momentum positif, namun data inflasi AS dan pilihan raya pertengahan penggal yang semakin hampir boleh menentukan arah seterusnya. Laporan CPI pada Rabu akan menguji jangkaan sama ada Fed akan terus mengetatkan dasar (menaikkan kadar atau mengekalkan kadar tinggi), manakala data PPI dan jualan runcit pada Khamis boleh mengukuhkan atau menafikan reaksi awal pasaran. Pedagang wajar memantau sama ada USDX menghampiri 102.55, emas meneruskan kenaikan ke $4,280 dan S&P 500 mengekalkan kenaikan melepasi paras tertinggi terkini.
Mula berdagang sekarang — klik di sini untuk membuat akaun sebenar VT Markets anda.



