






Gambaran keseluruhan
- Sidang kemuncak Trump-Xi mengurangkan risiko segera ketegangan perdagangan AS-China meningkat semula, namun pertikaian utama masih belum selesai menjelang tarikh akhir gencatan perdagangan seterusnya pada 10 Januari 2027.
- Harga minyak dan hasil bon Perbendaharaan AS (US Treasury yields, iaitu pulangan bon kerajaan AS) kekal menjadi pemacu pasaran apabila pedagang menilai sama ada inflasi yang dipacu tenaga boleh memaksa Rizab Persekutuan (Federal Reserve/Fed, bank pusat AS) menaikkan kadar faedah lagi.
- Rizab Bank Australia (Reserve Bank of Australia, RBA) menjadi tumpuan pada Selasa, dengan laporan meramalkan kenaikan kadar tunai (cash rate, kadar faedah penanda aras RBA) daripada 4.35% kepada 4.60%.
- Core PCE AS (Perbelanjaan Penggunaan Peribadi teras, ukuran inflasi pilihan Fed yang tidak termasuk harga makanan dan tenaga yang mudah berubah), JOLTS job openings (iklan kekosongan kerja AS, petunjuk permintaan tenaga kerja) dan laporan Non-Farm Payrolls (NFP, pertambahan pekerjaan AS di luar sektor pertanian) pada Jumaat boleh mengubah jangkaan kadar faedah AS dan meningkatkan turun naik pada dolar, emas dan pasaran ekuiti.
Tumpuan Pasaran Kembali kepada Inflasi, Kadar Faedah dan Minyak
Sidang kemuncak AS-China di Washington mengurangkan satu sumber ketidaktentuan geopolitik. Presiden Donald Trump dan Presiden China Xi Jinping meneruskan perbincangan antara dua ekonomi terbesar dunia. Sementara itu, gencatan perdagangan sedia ada dilanjutkan hingga 10 Januari 2027.
Mesyuarat itu turut menghasilkan beberapa persetujuan ekonomi. Di bawah Lembaga Perdagangan AS-China (US-China Board of Trade), kedua-dua negara bersetuju mengurangkan tarif (tariffs, cukai import) ke atas barangan bernilai AS$30 bilion. China juga berjanji mengimport sekurang-kurangnya 10 juta tan metrik arang batu AS pada 2027 dan tambahan 10 juta tan pada 2028. Rumah Putih mengesahkan langkah ini selepas lawatan tersebut.
Namun, sidang kemuncak itu tidak menyelesaikan isu lebih besar seperti syarat gencatan perdagangan, kawalan eksport unsur nadir bumi (rare earth, mineral kritikal untuk teknologi) serta ketegangan geopolitik melibatkan Iran dan Taiwan.
Bagi pasaran, risiko segera kenaikan tarif secara mendadak telah reda, tetapi hubungan ekonomi jangka panjang masih rapuh.
Kestabilan AS-China Kurangkan Satu Risiko Pasaran
Sektor pertanian kekal sebagai bidang yang menunjukkan aliran dagangan yang jelas. China sebelum ini bersetuju membeli 25 juta tan metrik kacang soya AS setiap tahun hingga 2028. Setakat 10 September, jumlah pembelian kacang soya AS oleh China telah mencecah separuh daripada komitmen itu, mencerminkan usaha China mengekalkan hubungan diplomatik dan dagangan dengan AS ketika bekalan bijian berminyak global semakin ketat.
Sidang kemuncak itu turut membuka dialog tentang sistem kecerdasan buatan (artificial intelligence/AI) yang canggih serta insiden berkaitan AI, namun sekatan ke atas cip maju (advanced chips, semikonduktor berprestasi tinggi) dan pelaburan teknologi masih berkuat kuasa. Persetujuan ini boleh mengurangkan “premium risiko” (risk premium, tambahan kos/ganjaran yang diminta pelabur kerana ketidaktentuan) terhadap konflik dagangan segera AS-China. Namun, perniagaan masih berdepan ketidaktentuan selepas tarikh akhir Januari, dan kepelbagaian rantaian bekalan (supply-chain diversification, memindahkan sumber/bekalan ke negara lain) tidak mungkin berpatah balik hanya kerana lanjutan singkat.
Minyak dan Hasil Bon Kekal Pemacu Utama
Hasil bon Perbendaharaan AS meningkat ke paras baharu minggu lalu apabila pelabur bertindak balas terhadap kos tenaga yang tinggi, aktiviti ekonomi yang kukuh dan kebimbangan inflasi boleh kekal melebihi sasaran bank pusat. Hasil bon jangka panjang AS (long-dated yields, bon tempoh matang lama seperti 10 hingga 30 tahun) mencecah paras tertinggi lebih 20 tahun pada Khamis.
Harga minyak kemudian susut pada Jumaat apabila harapan kemajuan antara AS dan Iran mengurangkan kebimbangan gangguan bekalan. Hasil bon Perbendaharaan AS pula stabil apabila minyak mentah melemah, namun pasaran masih mengambil kira kemungkinan Fed mengetatkan dasar lagi.
Hubungan antara minyak mentah, jangkaan inflasi dan hasil bon penting untuk minggu ini. Kenaikan minyak yang berterusan boleh menguatkan kebimbangan inflasi dan mendorong hasil bon lebih tinggi. Pembetulan harga minyak yang lebih dalam boleh memberi kesan sebaliknya, terutama jika data ekonomi AS mula menunjukkan kelembapan.
Fed telah menaikkan julat kadar dasarnya (policy range, julat kadar faedah utama Fed) sebanyak 25 mata asas (basis points/bp; 25 bp = 0.25%) kepada 3.75%-4.00% bulan ini. Enam belas daripada 18 pembuat dasar menjangkakan sekurang-kurangnya satu lagi kenaikan sebelum akhir 2026. Ini menjadikan dolar sensitif kepada data inflasi dan pasaran buruh.
Emas Berdepan Ujian Hasil Bon Tinggi
Emas spot (harga semasa untuk penghantaran segera) didagangkan sekitar AS$4,282.98 seauns pada petang Jumaat dan susut kira-kira 2.1% untuk minggu itu. Hasil bon yang lebih tinggi, dolar AS yang lebih kukuh dan jangkaan Fed terus mengetatkan dasar meningkatkan kos peluang (opportunity cost, faedah yang dilepaskan) memegang emas yang tidak memberi pulangan faedah.
Langkah seterusnya banyak bergantung pada data AS. Bacaan Core PCE yang lebih lembut (inflasi lebih rendah daripada jangkaan) atau laporan pekerjaan yang lemah boleh menurunkan hasil bon dan memberi ruang pemulihan kepada emas. Inflasi atau pekerjaan yang lebih kukuh pula boleh mengukuhkan jangkaan Fed menaikkan kadar lagi dan mengekalkan tekanan ke atas emas.
RBA Berpotensi Tambah Satu Lagi Kenaikan Kadar
Laporan pasaran menjangkakan RBA menaikkan kadar tunai daripada 4.35% kepada 4.60% pada Selasa. Ini selari dengan unjuran empat bank utama Australia, yang kini menjangka kenaikan 25 mata asas pada 29 September. Tekanan inflasi kebelakangan ini, harga tenaga yang tinggi dan kenyataan RBA yang cenderung “hawkish” (hawkish, nada tegas yang memberi isyarat cenderung menaikkan kadar untuk mengekang inflasi) menguatkan hujah untuk pengetatan lanjut.
Pedagang perlu memerhati panduan RBA (guidance, petunjuk hala tuju dasar pada masa depan). Isyarat bahawa satu lagi kenaikan masih berkemungkinan boleh menyokong dolar Australia (AUD). Penilaian yang lebih berhati-hati terhadap pertumbuhan dan pekerjaan boleh mengehadkan reaksi pasaran walaupun kadar dinaikkan.
Data Pekerjaan dan Inflasi AS Berpotensi Tentukan Hala Tuju Dolar
JOLTS (laporan kekosongan kerja) diunjurkan pada 7.23 juta berbanding 7.27 juta sebelum ini. Core PCE diunjurkan naik 0.30% bulan ke bulan (m/m, perbandingan dengan bulan sebelumnya) selepas 0.20%, manakala pertumbuhan KDNK akhir (final GDP, anggaran terakhir) pada 1.50%, tidak berubah daripada anggaran terdahulu.
Jumaat membawa data Non-Farm Payrolls dan kadar pengangguran. Data menunjukkan pertumbuhan pekerjaan 98,000 selepas 162,000 sebelum ini, dengan pengangguran kekal pada 4.10%. Terbitan ini boleh menentukan sama ada pasaran meneruskan jangkaan Fed akan menaikkan kadar sekali lagi.
Pekerjaan yang lebih kukuh bersama inflasi yang kekal tinggi akan menyokong naratif “kadar tinggi lebih lama” (higher-for-longer, kadar faedah kekal tinggi untuk tempoh panjang). Gabungan itu boleh memihak kepada dolar AS sambil mengekalkan tekanan ke atas emas, bon dan saham yang sensitif kepada kadar faedah (rate-sensitive equities, contohnya sektor utiliti dan hartanah). Data buruh yang lemah bersama inflasi yang lebih lembut pula boleh mencabar kedudukan pasaran dan mendorong hasil bon menurun.
Simbol Utama untuk Diperhatikan
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Peristiwa Akan Datang
| Tarikh | Mata Wang | Peristiwa | Unjuran | Sebelum | Ulasan Penganalisis |
| 29 Sep | AUD | Kadar Tunai RBA | 4.60% | 4.35% | Kenaikan 25 bp dijangka. Petunjuk pengetatan lanjut boleh mencetuskan turun naik AUD. |
| 29 Sep | USD | Kekosongan Kerja JOLTS | 7.23M | 7.27M | Bacaan lebih lemah boleh menandakan permintaan buruh menurun dan mengurangkan tekanan ke atas hasil bon AS. |
| 30 Sep | AUD | CPI t/t (y/y, tahun ke tahun) | 4.10% | 3.50% | Bacaan lebih tinggi boleh mengukuhkan jangkaan dasar Australia kekal ketat (restrictive, kadar tinggi untuk mengekang inflasi). |
| 30 Sep | USD | Indeks Harga Core PCE m/m | 0.30% | 0.20% | Bacaan lebih tinggi boleh menguatkan jangkaan Fed menaikkan kadar sekali lagi. |
| 30 Sep | USD | KDNK Akhir s/s (q/q, suku ke suku) | 1.50% | 1.50% | Sebarang semakan boleh mengubah jangkaan tentang ketahanan pertumbuhan AS dan hala tuju kadar. |
| 2 Okt | JPY | CPI Teras Tokyo t/t | 2.40% | 1.80% | Bacaan lebih kukuh boleh menghidupkan semula jangkaan dasar lebih ketat Bank of Japan (BoJ). |
| 2 Okt | USD | Perubahan Pekerjaan Bukan Pertanian (NFP) | 98K | 162K | Penyimpangan besar daripada unjuran boleh menggerakkan dolar, hasil bon, emas dan indeks ekuiti. |
| 2 Okt | USD | Kadar Pengangguran | 4.10% | 4.10% | Kenaikan menunjukkan pasaran buruh menyejuk, manakala kadar lebih rendah boleh mengukuhkan jangkaan Fed mengetatkan dasar. |
Pergerakan Utama Minggu Ini
USDX
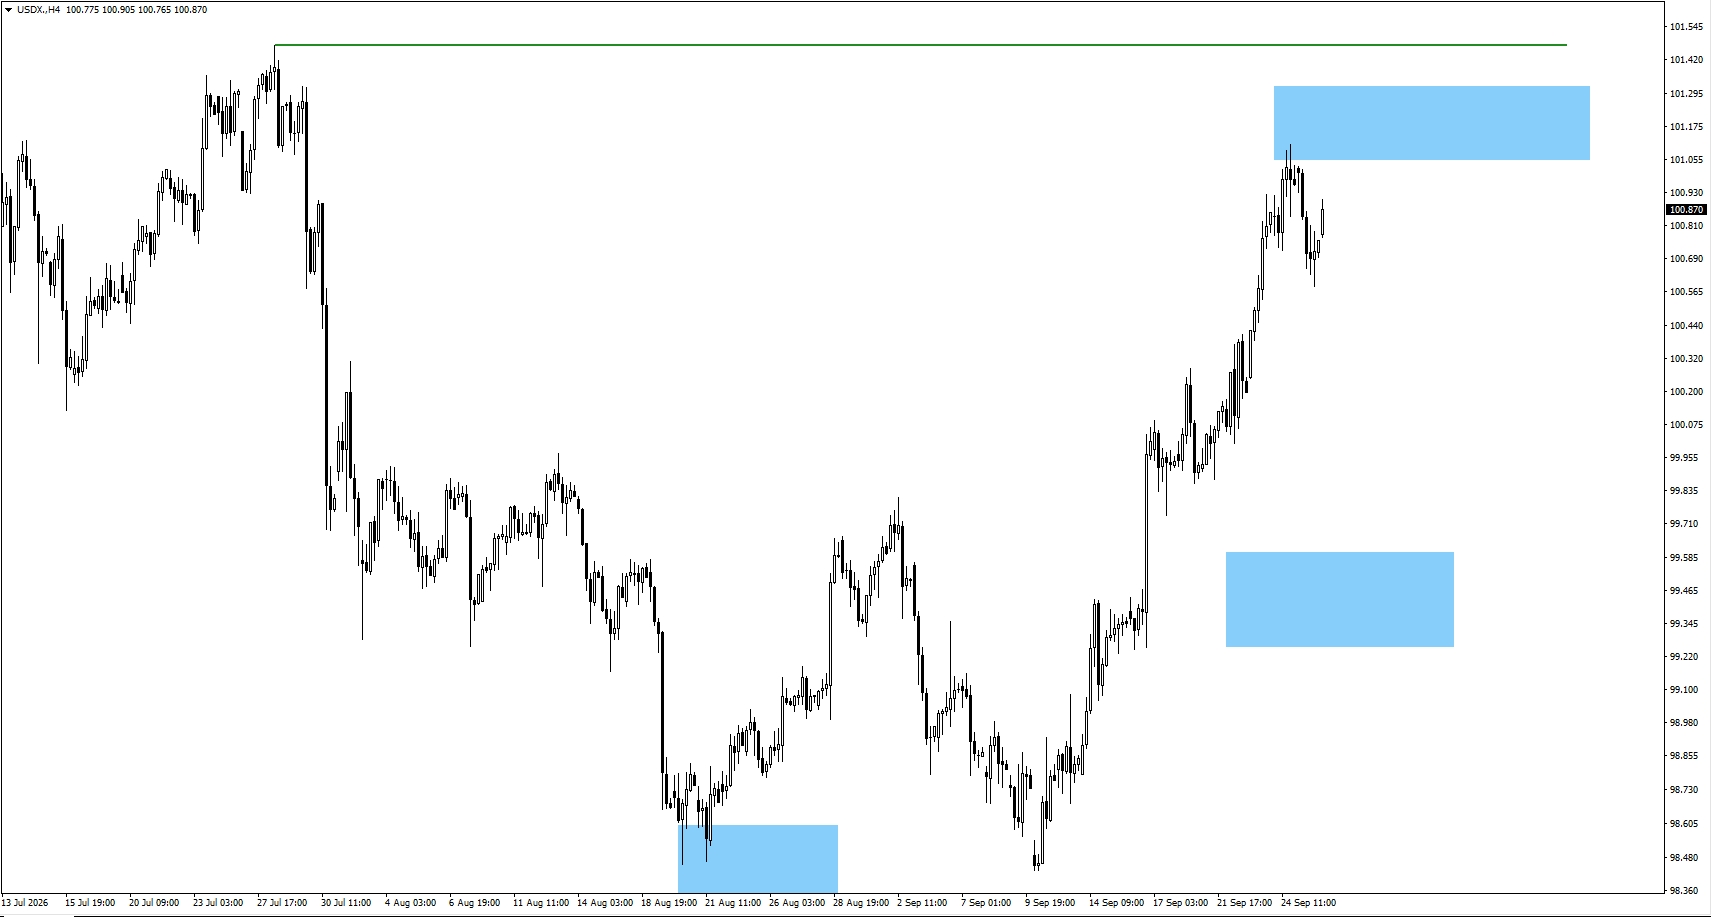
- USDX (Indeks Dolar AS, ukuran kekuatan dolar berbanding bakul mata wang) susut daripada kawasan 101.25 yang dipantau, namun masih perlu lebih banyak pergerakan harga untuk mengesahkan sama ada ia benar-benar bersedia untuk turun.
- Harga mungkin bergerak mendatar (consolidate, turun naik dalam julat sempit) seperti pergerakan sebelum ini pada hujung Ogos sebelum naik, menembusi 101.473, kemudian turun semula.
XAUUSD
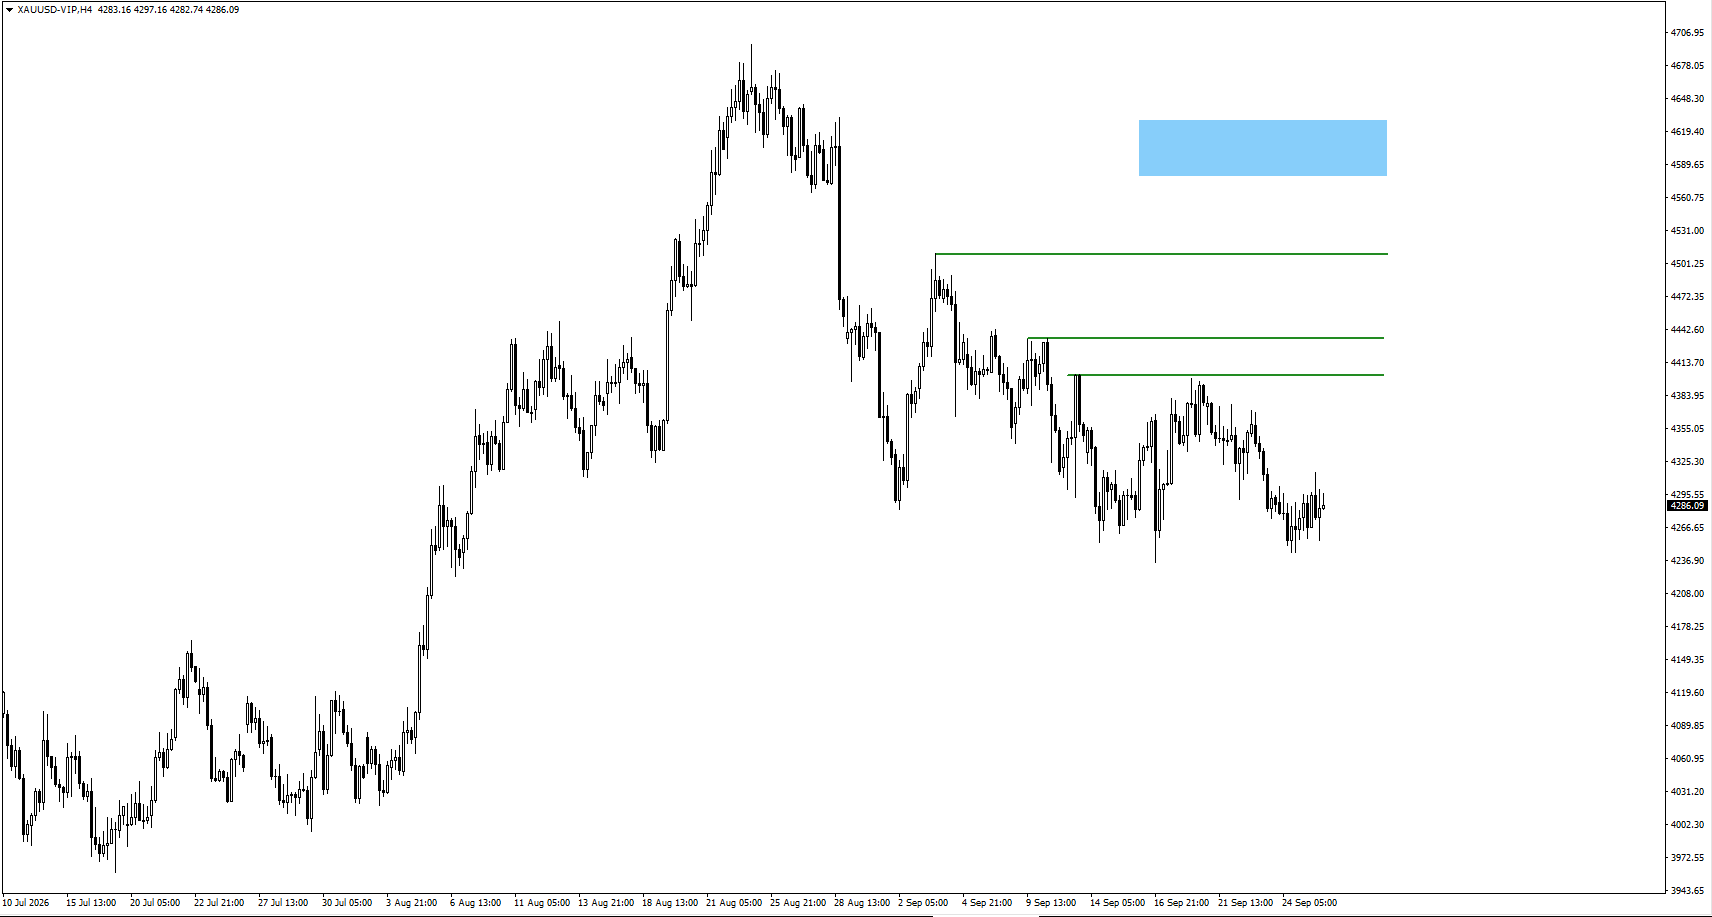
- Apabila emas didagangkan di bawah 4235.14, perhatikan pergerakan harga seterusnya.
USOIL
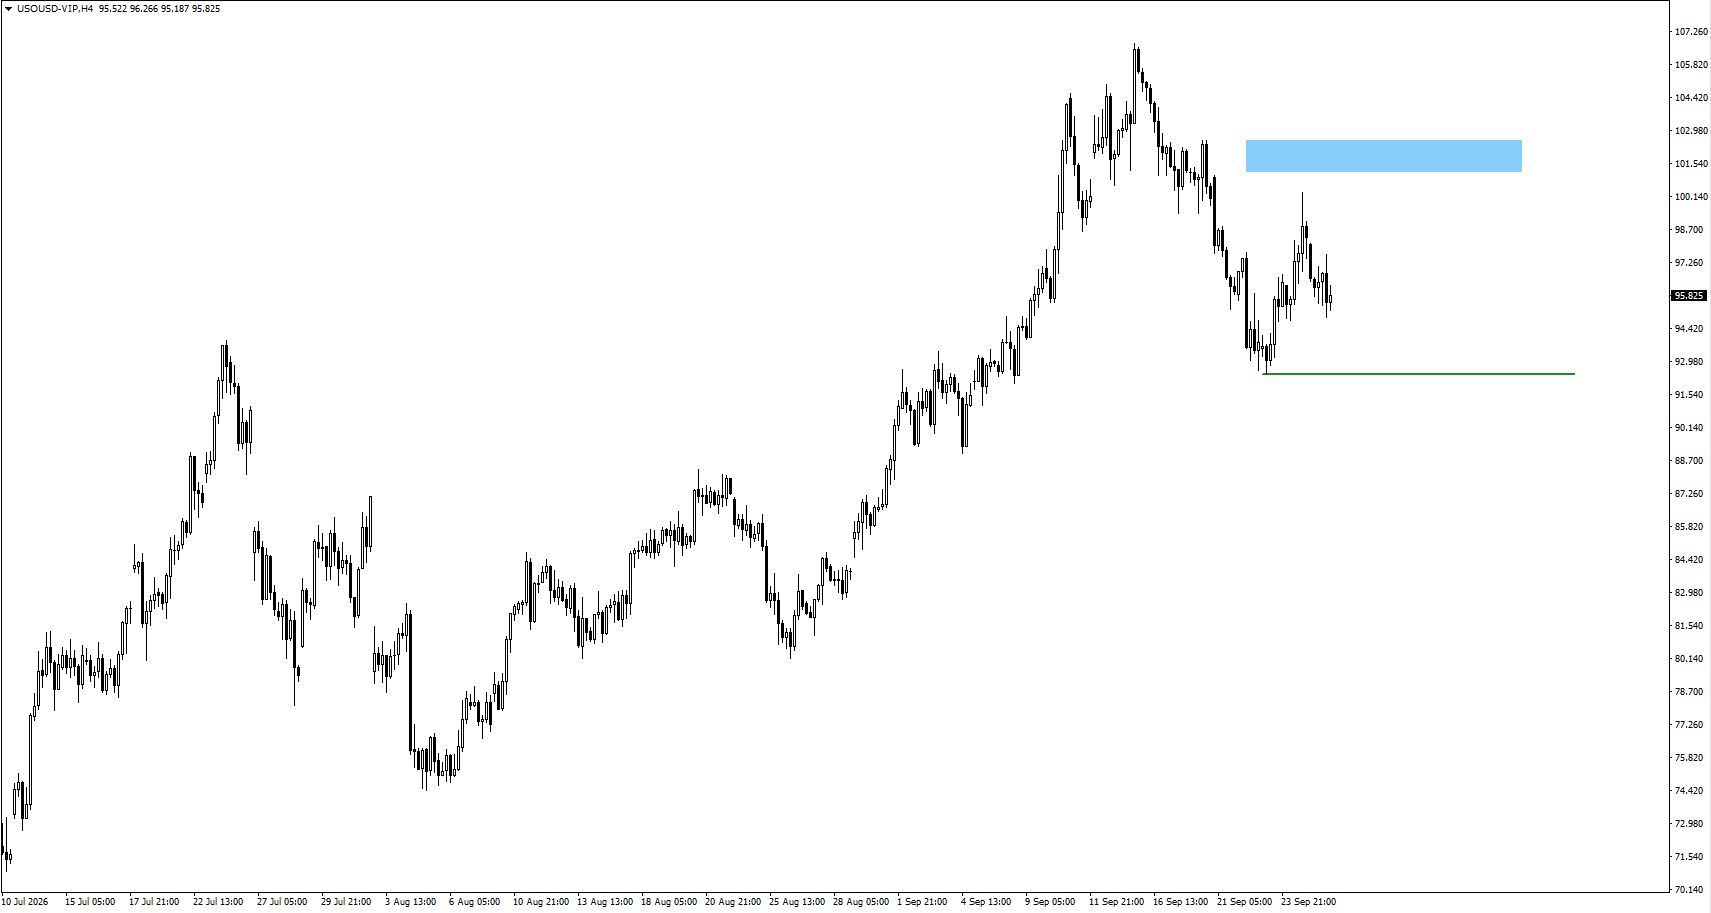
- USOil (minyak mentah WTI AS) didagangkan di atas kawasan 97.25 yang dipantau.
- Buat masa ini, perhatikan kawasan 101.45 atau paras rendah 92.419.
USDJPY
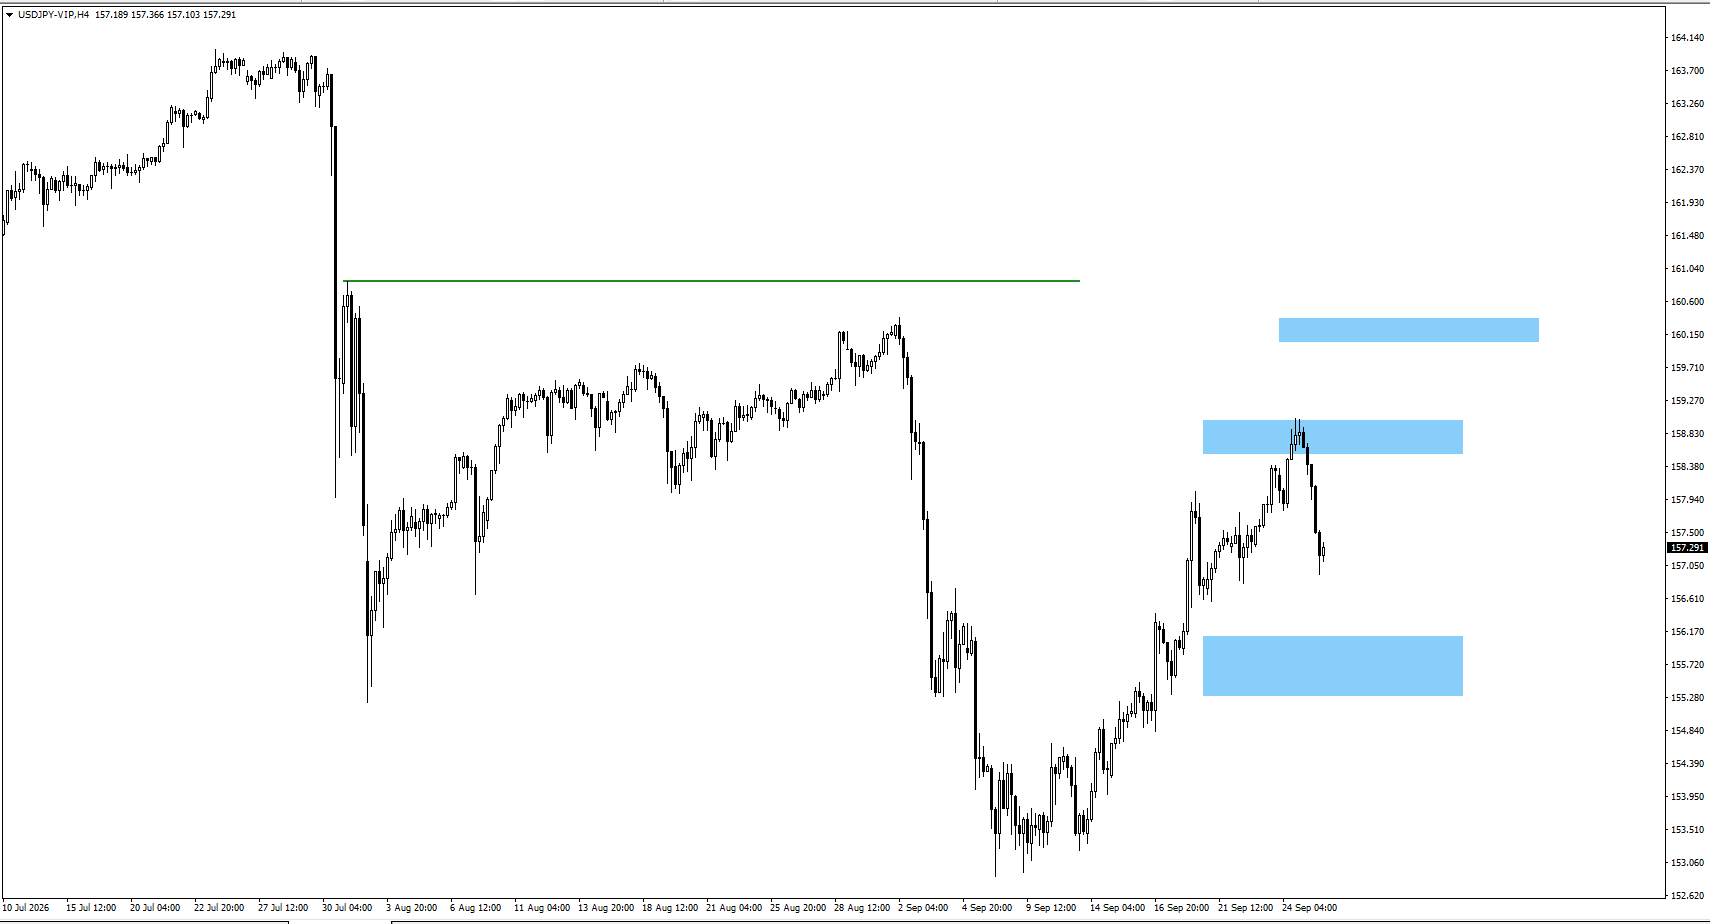
- USDJPY susut daripada kawasan 158.75 yang dipantau.
- Perhatikan 156.57 jika harga terus menurun.
- Namun, jika harga meningkat, cari isyarat pergerakan menurun (bearish price action, tanda tekanan jualan) di 160.25. Kawasan ini penting untuk USDJPY.
AUDUSD
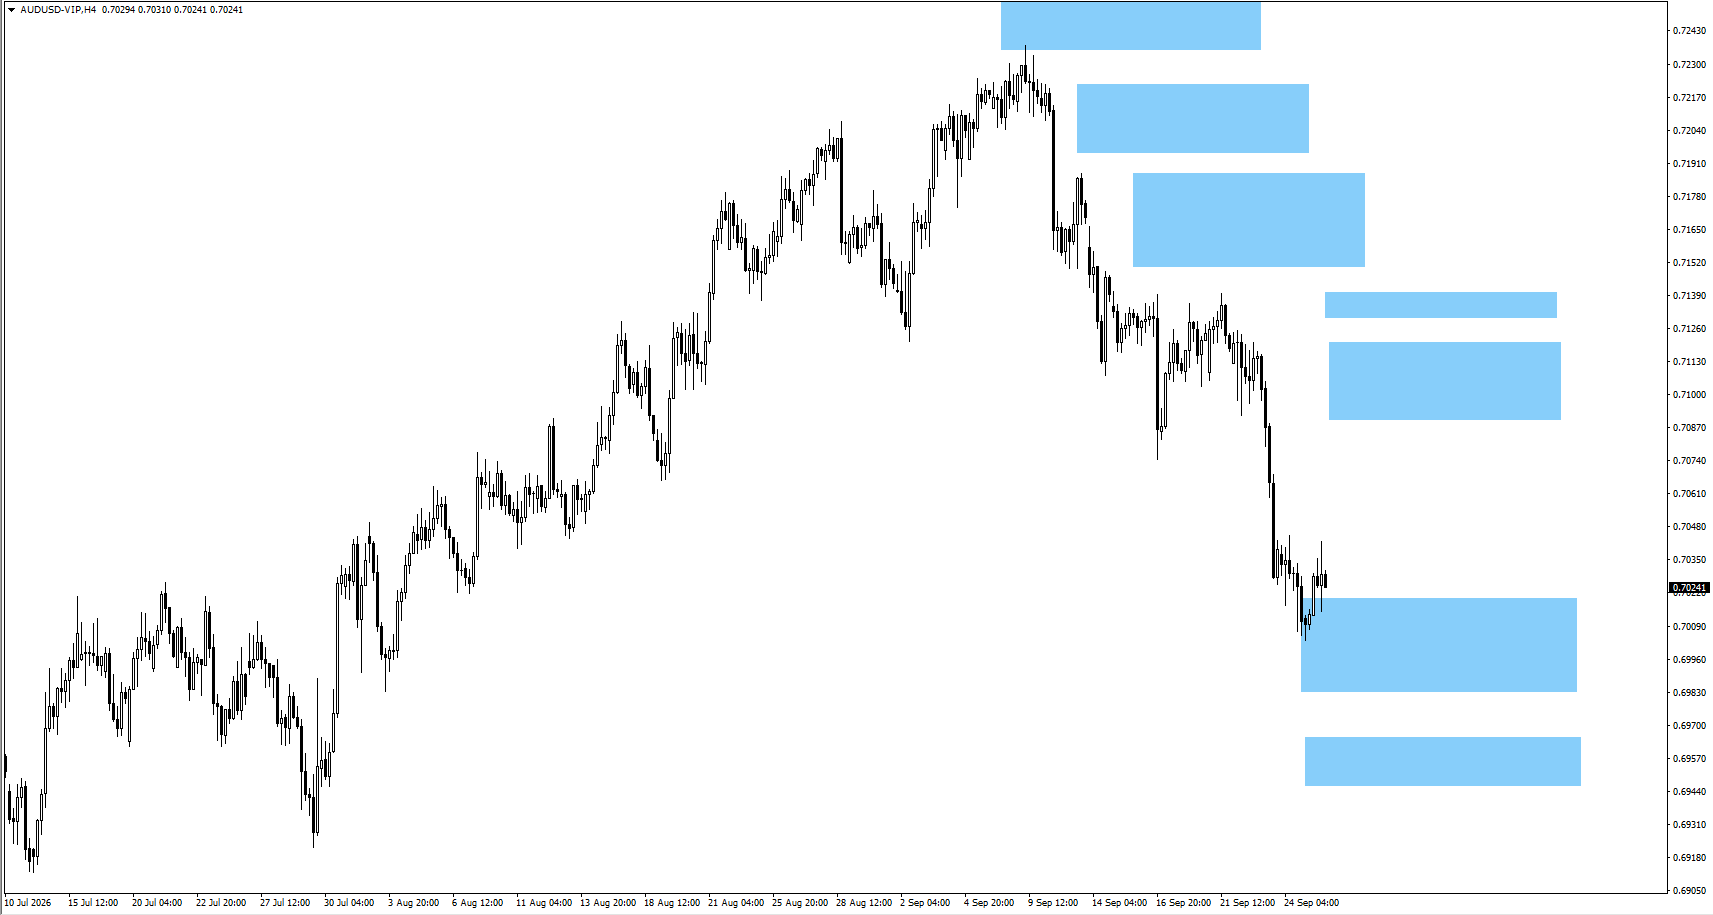
- AUDUSD didagangkan di kawasan 0.7000 yang dipantau.
- Jika AUDUSD menurun, perhatikan pergerakan harga di 0.6955.
- Jika harga bergerak mendatar seterusnya, cari isyarat menurun di 0.7110 atau 0.7130.
Kesimpulan
Sidang kemuncak Trump-Xi mengurangkan risiko segera ketegangan perdagangan AS-China, tetapi tidak menghapuskan pertikaian jangka panjang berkaitan tarif, teknologi dan mineral kritikal. Tarikh akhir gencatan perdagangan pada 10 Januari 2027 kekal penting dari sudut dasar.
Untuk minggu ini, dasar monetari (monetary policy, keputusan kadar faedah dan langkah bank pusat mengawal aliran wang) dan inflasi dijangka lebih mempengaruhi dagangan harian. Keputusan kadar RBA pada Selasa memulakan rentetan data, diikuti CPI Australia (CPI, indeks harga pengguna), Core PCE AS, ulasan pegawai Fed dan laporan pekerjaan AS pada Jumaat. Minyak kekal pemboleh ubah tambahan kerana kenaikan yang didorong gangguan bekalan boleh menaikkan jangkaan inflasi dan hasil bon Perbendaharaan AS.
Mula berdagang sekarang — klik di sini untuk membuat akaun sebenar VT Markets anda.



