






Kejatuhan pasaran tidak mengikut corak yang tetap.
Sesetengahnya ditentukan oleh kepantasan jualan besar-besaran pada peringkat awal. Ada yang berkembang menjadi pasaran menurun (bear market, iaitu kejatuhan harga yang berpanjangan) apabila tekanan kewangan atau ekonomi merebak. Pemulihan juga berbeza-beza: ada pasaran yang menebus semula kerugian dalam beberapa bulan, manakala ada yang mengambil masa bertahun-tahun atau berdekad.
Sejarah kejatuhan pasaran menunjukkan perbezaan ini dengan jelas. Kejatuhan 1929 berkembang menjadi Kemelesetan Besar (Great Depression) dan antara kejatuhan pasaran terdalam dalam sejarah moden. Kejatuhan 1987 mencatat kejatuhan luar biasa dalam satu hari tanpa kemelesetan (recession, iaitu penguncupan ekonomi) di AS selepasnya. Kejatuhan dot-com 2000 menjadi pasaran menurun berpanjangan yang diterajui sektor teknologi. Krisis kewangan 2008 mengaitkan kejatuhan saham dengan tekanan kewangan dan ekonomi yang teruk, manakala kejatuhan 2020 menyaksikan kejatuhan yang amat pantas diikuti pemulihan yang pantas.
Peristiwa ini tidak boleh dibandingkan tepat dalam semua aspek. Punca, keadaan ekonomi dan struktur pasaran ketika itu berbeza. Namun, ia membantu memahami betapa berbezanya satu kemerosotan pasaran bergantung pada kelajuan, kedalaman, punca dan kesan selepasnya.
Kejatuhan pasaran saham utama dalam sejarah
Istilah “crash” sering digunakan secara umum, tetapi bukan semua kejatuhan besar mempunyai ciri yang sama. Ada yang ditentukan oleh kejatuhan dalam satu hari. Ada pula yang menjadi pasaran menurun berpanjangan.
Peristiwa berikut sesuai untuk perbandingan:
| Peristiwa | Pasaran | Kejatuhan dari puncak ke dasar | Masa untuk kembali ke paras tertinggi sebelum ini |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 tahun |
| 1987 | Dow Jones Industrial Average | 22.6% dalam satu sesi | Kurang daripada dua tahun |
| 2000–2002 | Nasdaq Composite | 77.90% | Kira-kira 15 tahun |
| 2007–2009 | S&P 500 | 56.80% | Kira-kira 5½ tahun |
| 2020 | S&P 500 | 33.90% | Kira-kira enam bulan |
Angka ini berdasarkan paras penutupan kecuali dinyatakan sebaliknya. Ia ialah indeks harga (price index, iaitu hanya kira perubahan harga) dan tidak termasuk dividen (pembayaran tunai kepada pemegang saham), jadi tempoh pemulihan bagi pelabur yang melabur semula dividen akan lebih pendek.
Perbandingan ini menunjukkan hasil yang sangat berbeza. Kejatuhan 1987 ialah antara kejatuhan paling tajam dalam satu hari tetapi pulih agak cepat. Kejatuhan 1929 pula sangat dalam dan berpanjangan. Kejatuhan dot-com 2000–2002 berlarutan lebih dua tahun, manakala kejatuhan 2020 hanya beberapa minggu.
Kejatuhan pasaran boleh kelihatan sangat berbeza bergantung pada seberapa cepat harga jatuh, sedalam mana kejatuhan, dan berapa lama pemulihan diambil. Peristiwa berikut menunjukkan julat tersebut.
1929: kejatuhan hingga Kemelesetan Besar
Kejatuhan pasaran saham 1929 menandakan permulaan antara kemerosotan ekonomi paling teruk dalam sejarah AS.
Dow Jones Industrial Average mencapai puncak pada September 1929 sebelum jatuh mendadak. Kejatuhan berterusan jauh selepas kejutan awal, dan akhirnya mencecah paras terendah pada Julai 1932. Dari puncak ke dasar, Dow susut kira-kira 89%. Ia tidak kembali ke paras tertinggi sebelumnya sehingga November 1954.
Kejatuhan pasaran berlaku serentak dengan penguncupan aktiviti ekonomi yang teruk. National Bureau of Economic Research (NBER, badan penyelidikan yang menetapkan tarikh rasmi kitaran ekonomi di AS) meletakkan tempoh kemelesetan Kemelesetan Besar dari Ogos 1929 hingga Mac 1933, iaitu penguncupan selama 43 bulan.
Jualan besar-besaran pada awalnya hanyalah permulaan kepada kemerosotan yang lebih luas, yang kemudian menjadi tempoh tekanan ekonomi dan kewangan yang jauh lebih panjang.
Kejatuhan pasaran yang dalam → penguncupan ekonomi berpanjangan → pemulihan sangat lama1987: kejatuhan mendadak tanpa kemelesetan
Pada 19 Oktober 1987, Dow Jones Industrial Average jatuh 22.6% dalam satu sesi, bersamaan 508 mata. Ini kekal sebagai kejatuhan peratusan sehari terbesar dalam sejarah Dow.
Jualan besar-besaran berlaku selepas kenaikan kukuh ekuiti (saham) AS pada awal tahun itu. Kebimbangan terhadap defisit perdagangan AS, dolar, serta perkembangan di pasaran luar negara menambah tekanan kepada harga. Strategi insurans portfolio (portfolio insurance, iaitu pendekatan lindung nilai automatik yang menjual apabila harga jatuh) turut mempercepat jualan apabila harga mula merosot.
Kejatuhan itu besar, tetapi kesan ekonominya berbeza daripada Kemelesetan Besar era 1920-an.
AS tidak memasuki kemelesetan atau krisis perbankan selepas kejatuhan tersebut. Dow memulihkan 57% daripada kerugian Black Monday dalam dua sesi dagangan dan kembali melepasi paras sebelum kejatuhan dalam masa kurang dua tahun.
Peristiwa 1987 menunjukkan mengapa besar kecil kejatuhan pasaran tidak menentukan tempohnya. Kejatuhan yang sangat pantas boleh kekal sebagai kejadian pasaran yang terhad, bukannya berkembang menjadi kemerosotan ekonomi berpanjangan.
Kejatuhan dot-com 2000–2002
Hujung 1990-an menyaksikan kenaikan mendadak saham teknologi dan internet apabila pelabur meletakkan jangkaan pertumbuhan yang semakin tinggi terhadap ekonomi digital baharu.
Nasdaq Composite mencapai puncak pada Mac 2000. Kejatuhan selepas itu berlarutan lebih dua tahun, dengan indeks jatuh kira-kira 77.9% dari puncak ke paras terendah pada 2002.
Berbeza daripada 1987, ciri utama bukanlah satu hari jualan melampau. Pasaran terus tertekan apabila pelabur menilai semula penilaian (valuation, iaitu harga relatif berbanding pendapatan/pertumbuhan) saham teknologi dan prospek keuntungan syarikat yang dikaitkan dengan ledakan dot-com.
Nasdaq tidak kembali ke paras penutupan tertinggi sebelumnya sehingga 2015.
Peristiwa ini menunjukkan bagaimana kejatuhan pasaran boleh menjadi pasaran menurun berpanjangan walaupun tanpa runtuhan mendadak satu hari yang biasanya dikaitkan dengan “crash”.
2008: merebak menjadi krisis ekonomi
Krisis 2008 berkembang lebih perlahan dan sangat berkait dengan sistem kewangan yang lebih luas.
Harga rumah di AS meningkat lebih dua kali ganda antara 1998 dan 2006 apabila pinjaman gadai janji (mortgage, pinjaman perumahan bercagaran rumah) berkembang. Kemudian, harga rumah mula jatuh, memberi tekanan kepada peminjam, pemberi pinjaman dan institusi kewangan.
S&P 500 mencapai paras penutupan tertinggi 1,565.15 pada 9 Oktober 2007. Ia jatuh ke 676.53 pada 9 Mac 2009, iaitu susut 56.8%.
Ekonomi turut merosot seiring pasaran. NBER meletakkan tempoh Kemelesetan Besar 2007–2009 (Great Recession) dari Disember 2007 hingga Jun 2009, iaitu penguncupan 18 bulan. Pengangguran AS meningkat daripada 4.7% pada November 2007 kepada 10.0% pada Oktober 2009.
Peristiwa penting 2007–2009
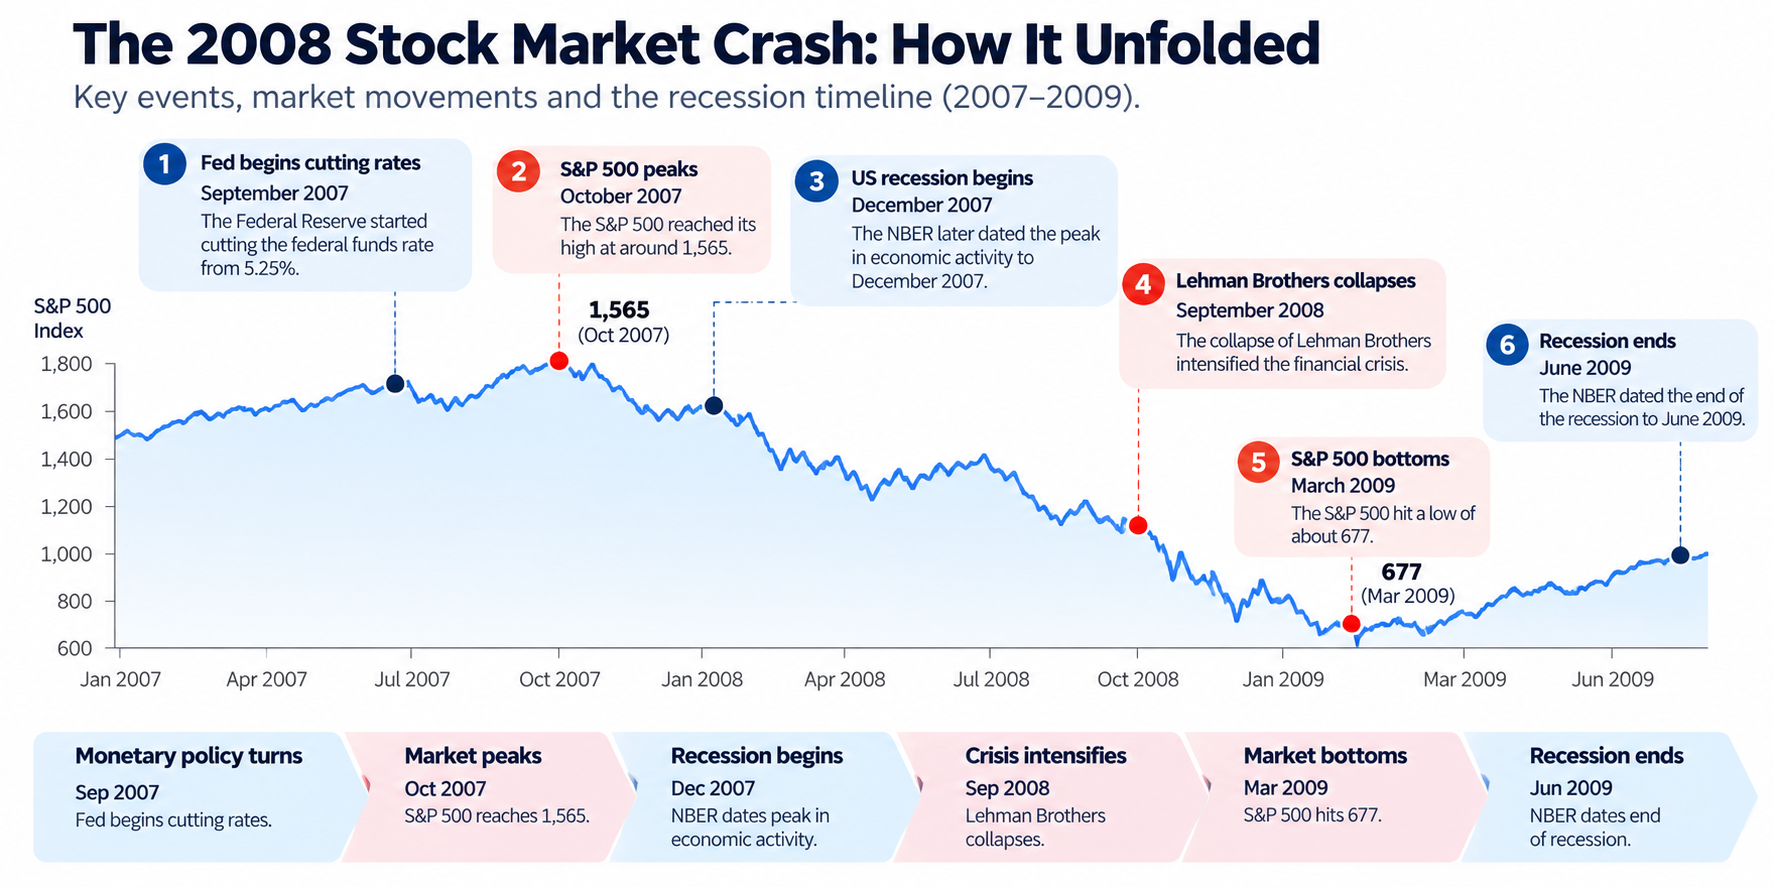
Susunan peristiwa ini penting.
Pasaran mula berpatah arah sebelum kemelesetan bermula dan mencecah paras terendah sebelum kemelesetan berakhir. Pengangguran memuncak empat bulan selepas kemelesetan secara rasmi tamat.
Ini menjadikan krisis 2008 sangat berguna untuk memahami hubungan antara harga pasaran dan petunjuk ekonomi (economic indicators, seperti pertumbuhan, pengangguran, inflasi). Kedua-duanya tidak semestinya berpatah arah pada masa yang sama. Krisis ini juga menunjukkan bagaimana kejatuhan pasaran boleh menjadi sebahagian daripada krisis kewangan yang lebih luas apabila masalah merebak melalui bank, pasaran kredit (credit markets, pasaran pembiayaan hutang) dan ekonomi keseluruhan.
2020: kejatuhan pantas dan pemulihan pantas
Kejatuhan 2020 berlaku pada kelajuan yang sangat berbeza.
S&P 500 ditutup pada 3,386.15 pada 19 Februari 2020 dan jatuh ke 2,237.40 pada 23 Mac, iaitu susut 33.9% dalam 23 sesi dagangan.
Pergerakan harian luar biasa besar. Indeks jatuh 9.51% pada 12 Mac, naik 9.29% keesokan hari, dan jatuh lagi 11.98% pada 16 Mac. Pasaran saham AS juga mencetuskan pemutus litar pasaran (market-wide circuit breakers, iaitu hentian dagangan sementara untuk menenangkan panik) sebanyak empat kali sepanjang Mac.
Pemulihan jauh lebih pantas berbanding kejatuhan. S&P 500 ditutup melepasi paras tertinggi Februari pada 18 Ogos 2020, kira-kira lima bulan selepas paras terendah Mac.
Kemerosotan ekonomi juga luar biasa singkat. NBER menyatakan kemelesetan COVID-19 dari Februari hingga April 2020, iaitu penguncupan dua bulan. Namun, pengangguran meningkat daripada 3.5% pada Februari kepada 14.8% pada April.
Menjelang Ogos 2021, indeks telah meningkat dua kali ganda daripada paras terendah Mac 2020.
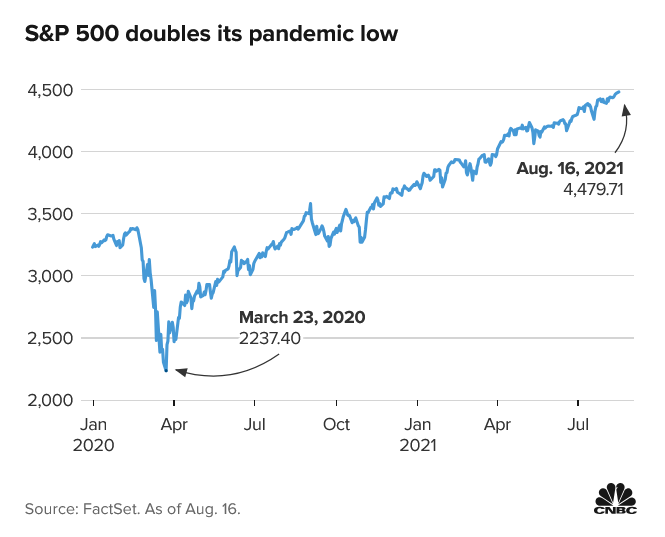
Peristiwa 2020 menunjukkan bagaimana kejatuhan pasaran yang teruk boleh “dimampatkan” menjadi tempoh yang singkat, dengan jualan besar-besaran dan pemulihan berlaku jauh lebih cepat berbanding pasaran menurun yang lebih panjang.
Secara keseluruhan, peristiwa ini membantu memahami kejatuhan pasaran saham dalam sejarah, tempoh pasaran menurun, pemulihan pasaran, dan hubungan antara pasaran kewangan dengan ekonomi.
Berapa lama pasaran menurun (bear market) berlangsung?
Tiada tempoh tetap untuk pasaran menurun.
Kejatuhan pasaran biasanya merujuk kepada kejatuhan yang tajam dan pantas. Pasaran menurun merujuk kepada kejatuhan harga yang berterusan untuk suatu tempoh. Kejatuhan pasaran boleh berlaku dalam pasaran menurun, tetapi kedua-dua istilah ini tidak sama.
Sejarah kemerosotan menunjukkan mengapa tempoh sukar digeneralisasi.
Kemelesetan Besar berlangsung 43 bulan menurut tarikh kemelesetan NBER, manakala Kemelesetan Besar 2007–2009 berlangsung 18 bulan. Kemelesetan COVID-19 hanya dua bulan. Kejatuhan 1987 pula tidak diikuti kemelesetan AS langsung.
Jadual masa pasaran juga boleh berbeza daripada ekonomi.
Tanpa tempoh yang tetap, faktor lain lebih berguna untuk menilai kemerosotan. Ini termasuk kedalaman kejatuhan, kelajuan penurunan, puncanya, dan bagaimana pasaran bertindak selepas itu.
Kejatuhan berpanjangan boleh berpunca daripada masalah penilaian aset, krisis kewangan atau penguncupan ekonomi yang lebih luas. Kejutan mendadak juga boleh berpatah balik dengan cepat jika keadaan kewangan stabil dan keyakinan pulih.
Apa yang diajar oleh kejatuhan pasaran lampau kepada pedagang
Beberapa corak ketara muncul merentas peristiwa ini.
Kelajuan dan kedalaman adalah perkara berbeza
Pasaran boleh jatuh 20% dalam satu hari atau sepanjang beberapa bulan. Peratus kejatuhan sahaja tidak menggambarkan keadaan dagangan.
Kejatuhan 1987 amat pantas. Kejatuhan dot-com jauh lebih perlahan tetapi berlarutan bertahun-tahun. Kejatuhan 2020 pula teruk dan berlaku dalam tempoh yang singkat.
Harga pasaran boleh berpatah arah sebelum data ekonomi berubah
Peristiwa 2008 menunjukkan hal ini dengan jelas. S&P 500 memuncak sebelum kemelesetan bermula dan mencecah paras terendah sebelum kemelesetan berakhir. Data pekerjaan pula ketinggalan lebih lama.
Petunjuk ekonomi memberi konteks, tetapi tidak semestinya menunjukkan titik perubahan yang sama seperti pasaran kewangan.
Kejatuhan boleh menjadi pasaran menurun berpanjangan
Peristiwa 1929 dan dot-com menunjukkan kejutan awal pasaran boleh berkembang menjadi kejatuhan yang jauh lebih lama. Satu sesi dagangan dramatik tidak semestinya menentukan tempoh penuh kemerosotan.
Pemulihan boleh mengambil masa jauh lebih lama daripada kejatuhan awal
S&P 500 menebus semula paras tertinggi 2020 dalam beberapa bulan. Dow mengambil masa berdekad untuk kembali ke puncak 1929. Nasdaq tidak ditutup melepasi puncak 2000 sehingga 2015.
Jadi, saiz kejatuhan tidak memberitahu berapa lama kesannya akan berlarutan.
Aset yang berbeza boleh bergerak berbeza
Kejatuhan pasaran tidak menjejaskan semua aset dengan cara yang sama. Arah dan magnitud pergerakan bergantung pada kecairan (liquidity, iaitu mudah atau sukarnya aset dijual beli tanpa mengubah harga dengan besar), kedudukan pelabur (positioning, iaitu berapa besar pegangan beli/jual), serta keadaan permintaan dan penawaran.
Indeks saham (stock indices, ukuran prestasi kumpulan saham) memberi ukuran paling jelas bagi kejatuhan pasaran, tetapi pasaran lain boleh menceritakan kisah yang berbeza.
Emas
Emas sering dianggap aset pelindung (safe-haven, iaitu aset yang dicari ketika ketidaktentuan), tetapi prestasi sejarahnya semasa kemelesetan bercampur-campur.
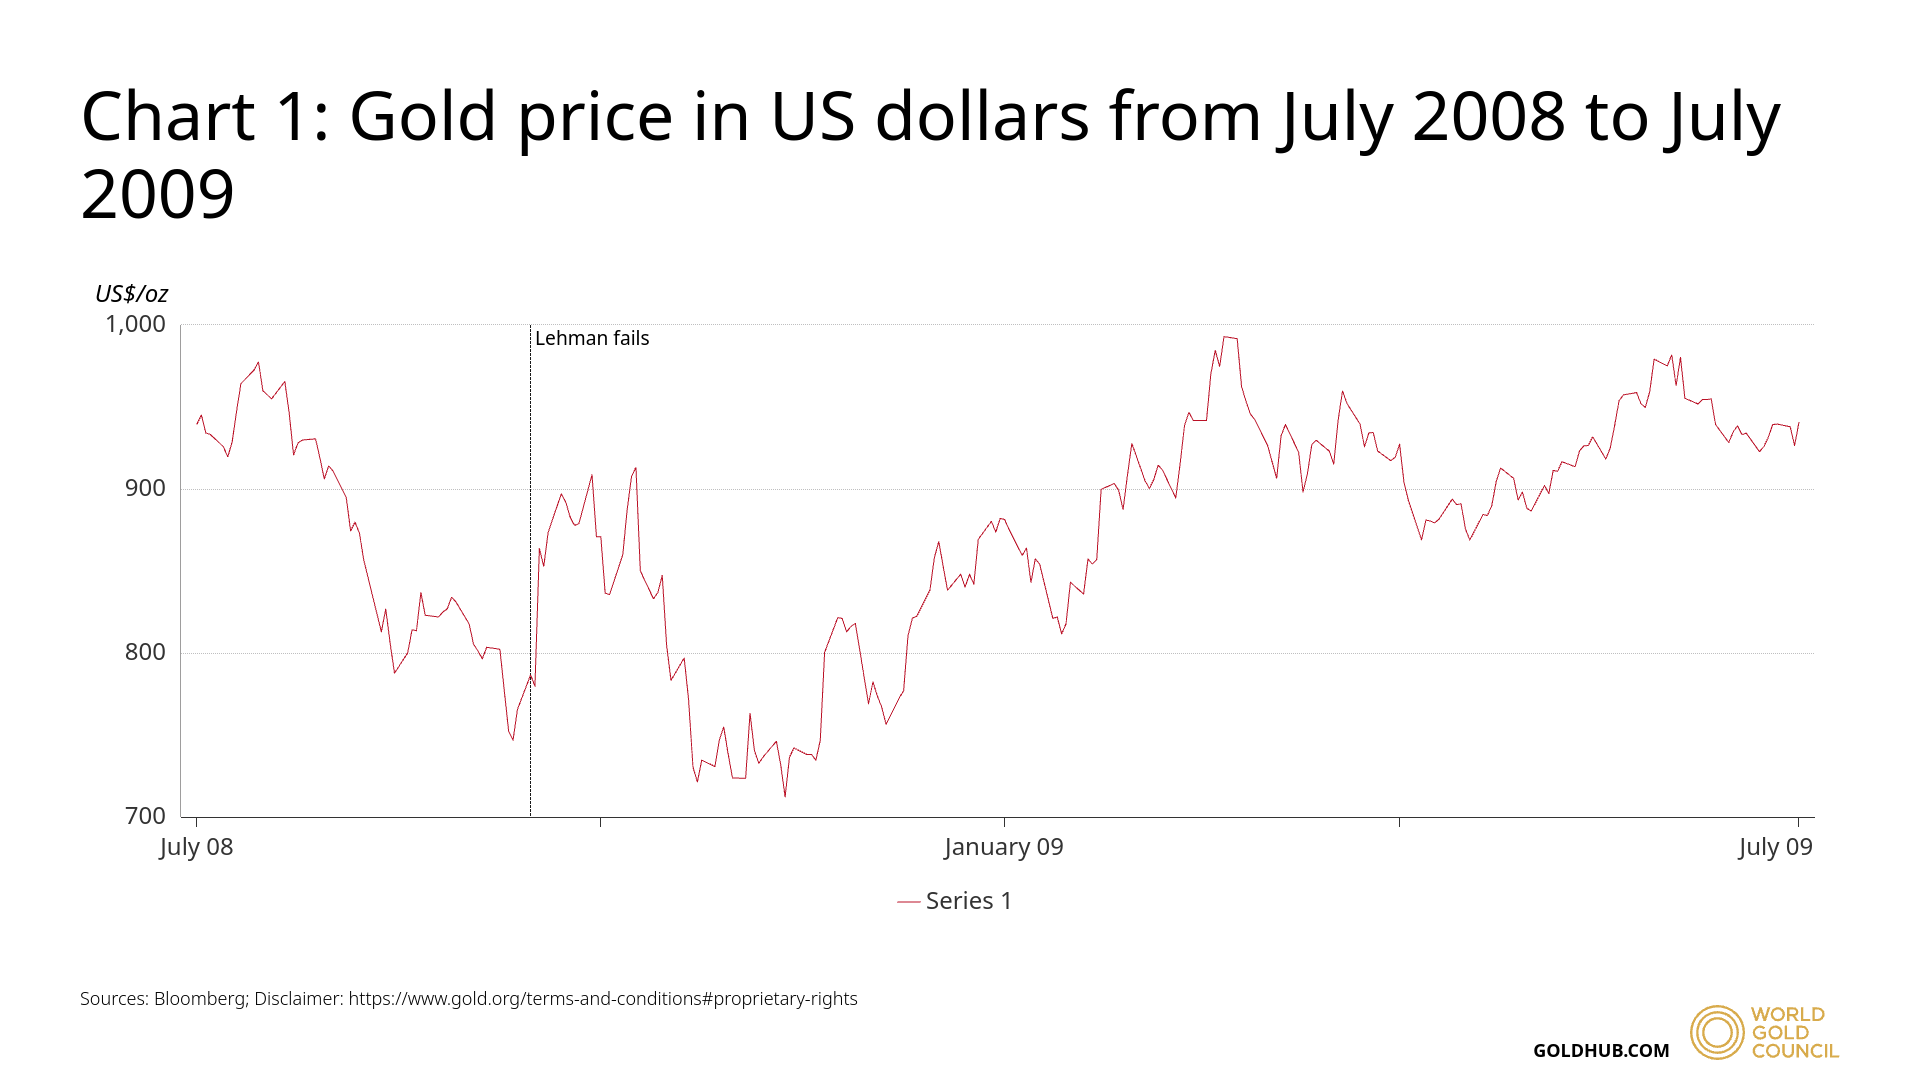
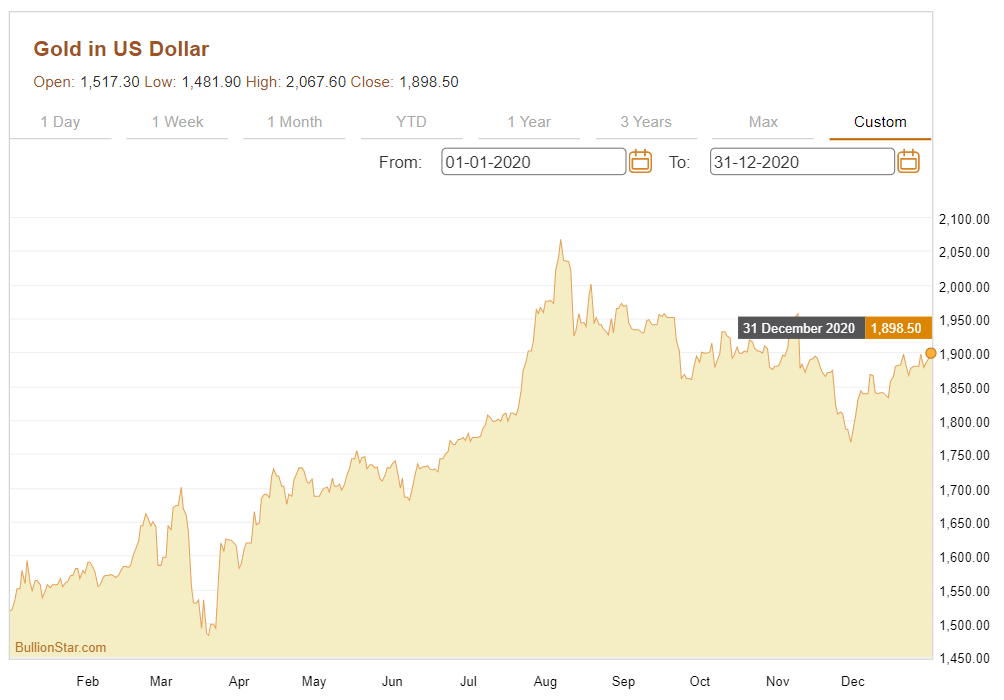
Pengajarannya jelas: emas tidak semestinya naik pada permulaan kejatuhan pasaran. Ketika orang berebut tunai, aset yang biasanya dianggap defensif juga boleh jatuh.
Mata wang
Mata wang didagangkan dalam pasangan, jadi krisis ditunjukkan melalui kekuatan relatif (relative strength, iaitu satu mata wang mengukuh berbanding yang lain), bukan satu hala sahaja.
Semasa kemerosotan 2008 dan 2020, dolar AS, yen Jepun dan franc Swiss mengukuh dalam beberapa pasaran mata wang utama, manakala mata wang yang lebih rapat dengan pertumbuhan global dan komoditi melemah.
Pergerakan dolar pada 2008 dikaitkan dengan permintaan aset pelindung, pembubaran dagangan bawa (carry trade, strategi meminjam mata wang kadar faedah rendah untuk membeli mata wang/aset kadar lebih tinggi), serta kekurangan pembiayaan dolar, menurut penyelidikan Bank for International Settlements. Pada peringkat awal krisis 2020, indeks dolar (dollar index, ukuran kekuatan dolar berbanding sekumpulan mata wang utama) juga meningkat mendadak.
Peristiwa ini menunjukkan mengapa sesuatu mata wang tidak wajar dilabel sebagai “aset pelindung” secara kekal. Pergerakannya bergantung pada jenis tekanan yang menimpa pasaran.
Minyak
Minyak boleh bertindak balas kuat terhadap perubahan aktiviti ekonomi kerana permintaan tenaga berkait rapat dengan pertumbuhan global.
Krisis kewangan 2008 ialah contoh jelas. Harga minyak meningkat ketara sebelum krisis, mencecah puncak pada 2008 sebelum jatuh pantas apabila keadaan kewangan merosot dan aktiviti ekonomi melemah.
Corak yang sama muncul semasa kejutan COVID-19 2020. Harga minyak jatuh mendadak apabila pandemik mengurangkan perjalanan, aktiviti industri dan permintaan tenaga.
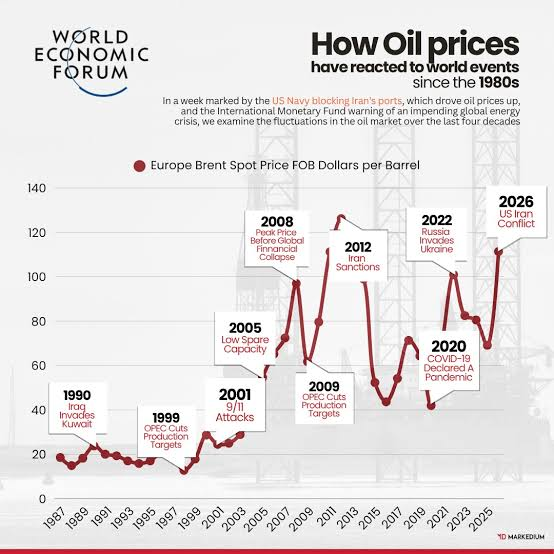
Peristiwa ini menunjukkan betapa cepat minyak bertindak balas apabila jangkaan aktiviti ekonomi berubah. Ia juga menonjolkan perbezaan penting berbanding ekuiti: harga minyak boleh dipacu oleh permintaan dan juga penawaran (supply, jumlah bekalan; demand, jumlah permintaan), jadi kejutan pasaran yang sama boleh menghasilkan reaksi berbeza bergantung pada keadaan pasaran tenaga.
Contoh ini menunjukkan mengapa kemerosotan pasaran tidak wajar dilihat melalui saham sahaja. Emas, mata wang dan minyak boleh bertindak balas berbeza terhadap kejutan yang sama, bergantung pada kecairan, kedudukan pelabur, serta keadaan permintaan dan penawaran.
Daripada gelembung lampau kepada pasaran AI hari ini
Ledakan dot-com ialah rujukan sejarah untuk memikirkan pasaran AI hari ini. Pada hujung 1990-an, jangkaan terhadap internet mendorong kenaikan besar saham teknologi sebelum Nasdaq akhirnya jatuh kira-kira 77.9% dari puncak 2000 ke paras terendah 2002.
Perbandingan ini bukan bermaksud AI semestinya gelembung dot-com baharu. Soalan yang lebih berguna ialah sama ada jangkaan terhadap teknologi yang mengubah cara industri berfungsi boleh “masuk” ke dalam penilaian harga lebih cepat daripada manfaat ekonomi sebenar yang sempat terhasil.
Krisis perumahan dan kewangan 2007–2008 pula memberi rujukan sejarah yang berbeza. Ketika itu, hubungan antara harga aset, leverage (leverage, penggunaan hutang untuk membesarkan pendedahan pelaburan), dan sistem kewangan menjadi kritikal apabila kejatuhan harga hartanah menambah tekanan kepada peminjam, pemberi pinjaman dan institusi kewangan.
Peristiwa ini menunjukkan cara berbeza bagaimana optimisme boleh “tertanam” dalam pasaran. Tempoh dot-com menonjolkan jangkaan teknologi dan penilaian. Krisis kewangan menonjolkan leverage, kredit, dan hubungan antara harga aset dan ekonomi keseluruhan.
Pasaran AI hari ini tidak semestinya mengikuti mana-mana laluan tersebut. AI boleh menghasilkan peningkatan produktiviti yang besar dan pertumbuhan pendapatan syarikat, atau jangkaan mungkin terlalu optimistik. Contoh sejarah ini hanya memberi kerangka berbeza untuk menilai apa yang boleh berlaku apabila jangkaan pasaran dan realiti ekonomi tidak seiring.
Daripada bertanya sama ada kemerosotan seterusnya akan kelihatan seperti 1987, 2000, 2008 atau 2020, lebih berguna untuk menilai beberapa ciri asas:
- Kedalaman — sejauh mana harga jatuh.
- Kelajuan — seberapa cepat kejatuhan berlaku.
- Tempoh — berapa lama pasaran kekal tertekan.
- Pemulihan — berapa lama untuk kembali ke paras tertinggi sebelumnya.
Faktor ini membantu membezakan antara kejutan pasaran mendadak, pasaran menurun berpanjangan, dan kemerosotan ekonomi yang lebih luas.
Mula berdagang sekarang — klik di sini untuk membuat akaun sebenar VT Markets anda.





