






Jualan paling mendadak selalunya berlaku selepas pasaran sudah pun jatuh untuk suatu tempoh. Pelabur berebut keluar, posisi berleveraj (posisi menggunakan leverage, iaitu pinjaman untuk membesarkan saiz dagangan) ditutup, turun naik harga (volatiliti, iaitu harga bergerak laju dan besar) meningkat dan kerugian menjadi lebih cepat. Pengulas mungkin menyifatkan keadaan ini sebagai kapitulasi (jual habis kerana panik atau terpaksa) dan mula bertanya sama ada pasaran akhirnya hampir menemui paras dasar.
Kemudian harga melantun semula.
Bagi pedagang, ini menimbulkan persoalan sukar. Adakah lantunan itu menandakan penjual sudah “habis peluru” dan pemulihan sedang terbentuk? Atau ia hanya kenaikan sementara sebelum pasaran jatuh ke paras lebih rendah baharu?
Jawapannya tidak boleh ditentukan berdasarkan besar kecil lantunan semata-mata. Pedagang juga perlu menilai punca kejatuhan, apa yang memburukkan jualan, mengapa tekanan belian kembali muncul, dan sama ada struktur harga keseluruhan mula bertambah baik.
Memahami hubungan antara jualan besar-besaran (sell-off), pasaran menurun (bear market), kapitulasi dan lantunan semula boleh membantu pedagang menilai pergerakan ini tanpa menganggap setiap jatuh mendadak sebagai peluang membeli, atau setiap kenaikan sebagai bukti pemulihan.
Bagaimana kejatuhan pasaran boleh terbentuk
Kejatuhan pasaran jarang bergerak secara lancar atau mudah dijangka. Harga boleh turun perlahan-lahan, kemudian mempercepat apabila tekanan jualan meningkat, melantun kuat dan selepas itu sambung jatuh semula.
Rajah di bawah menunjukkan satu urutan yang mungkin berlaku. Harga jatuh dari puncak dan memasuki penurunan yang lebih luas. Jualan kemudian menjadi semakin mendesak, mewujudkan fasa kapitulasi. Satu lantunan sementara berlaku, tetapi pasaran selepas itu jatuh ke paras rendah baharu. Pemulihan yang lebih munasabah biasanya hanya mula kelihatan apabila harga membentuk paras rendah yang lebih tinggi (higher low) dan kemudian naik melepasi paras tinggi yang lebih tinggi (higher high).
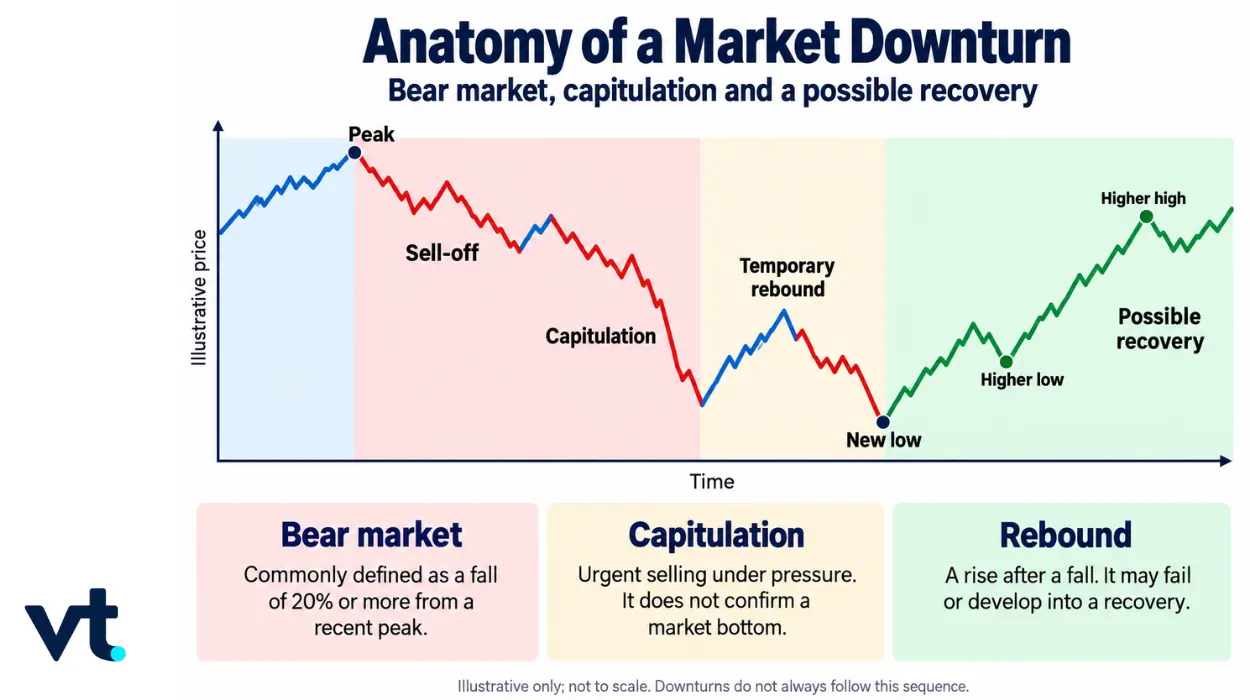
Kejatuhan lebih luas: daripada jualan besar-besaran kepada pasaran menurun
Kejatuhan pasaran boleh bermula dengan tekanan jualan yang meningkat dan berkembang menjadi penurunan yang lebih luas serta lebih besar. Walaupun istilah sell-off (jualan besar-besaran) dan pasaran menurun (bear market) kadangkala digunakan seolah-olah sama, kedua-duanya merujuk kepada perkara yang berbeza dalam kejatuhan tersebut.
Jualan besar-besaran (sell-off): apabila tekanan jualan meningkat
Jualan besar-besaran pasaran (market sell-off) berlaku apabila tekanan jualan yang kuat menolak harga lebih rendah. Ia boleh melibatkan satu saham, satu sektor tertentu, atau seluruh pasaran. Istilah sell-off menerangkan apa yang harga dan peserta pasaran sedang lakukan; ia tidak mempunyai ambang peratusan yang tetap.
Pasaran menurun (bear market): apabila penurunan menjadi besar dan meluas
Pasaran menurun biasanya merujuk kepada indeks pasaran yang jatuh 20% atau lebih daripada puncak terbaharu. Contohnya, indeks turun daripada 10,000 kepada 8,000 bermakna ia susut 20%. Ambang ini ialah amalan biasa pasaran, bukannya isyarat bila kejatuhan akan tamat. Pasaran menurun juga boleh mempunyai kenaikan mendadak. Harga tidak perlu jatuh setiap hari untuk trend keseluruhan kekal lemah. Sebab itu, kenaikan mengejut walaupun besar tidak semestinya bermaksud pemulihan.
Apabila jualan menjadi mendesak: memahami kapitulasi
Apabila kerugian semakin besar, jualan boleh menjadi semakin mendesak. Pelabur yang sebelum ini terus memegang semasa kejatuhan mungkin memutuskan mereka tidak mampu menanggung kerugian tambahan. Pada masa yang sama, posisi berleveraj, pengeluaran dana oleh pelabur, dan kawalan risiko automatik boleh menambah tekanan.
Tingkah laku ini lazimnya digelar kapitulasi.
Kapitulasi berlaku apabila peserta pasaran meninggalkan posisi dengan tergesa-gesa luar biasa, selalunya selepas sudah mengalami kerugian besar. Ia boleh melibatkan:
- Jualan panik oleh pelabur yang cuba mengelak kerugian lanjut.
- Jualan paksa (forced liquidation) bagi posisi berleveraj, iaitu posisi terpaksa ditutup kerana margin tidak mencukupi.
- Dana menjual aset untuk memenuhi pengeluaran pelabur.
- Arahan henti (stop orders) tercetus apabila harga melepasi paras teknikal yang ditetapkan (paras carta yang ramai pedagang rujuk).
- Kenaikan mendadak volatiliti apabila pembeli dan penjual menilai semula harga dengan cepat.
Tidak seperti pasaran menurun, kapitulasi tidak mempunyai ambang penurunan peratusan, ambang volum dagangan, atau tempoh yang diterima secara sejagat. Pasaran menurun menerangkan skala kejatuhan, manakala kapitulasi menerangkan tingkah laku dan tekanan di sebalik jualan.
Kapitulasi mendapat perhatian kerana jualan keterlaluan kadangkala berlaku hampir penghujung fasa penurunan. Apabila penjual paling terdesak sudah keluar, tekanan jualan yang berkurang boleh membolehkan harga melantun.
Namun, kapitulasi tidak mengesahkan bahawa pasaran sudah mencapai paras rendah terakhir. Harga boleh melantun seketika sebelum jualan bersambung.
Mengapa harga boleh melantun sedangkan keadaan masih lemah
Harga boleh mula naik walaupun ekonomi, keuntungan syarikat, atau faktor asas lain belum benar-benar pulih. Lantunan hanya memerlukan tekanan belian mengatasi tekanan jualan buat sementara waktu.
Beberapa faktor boleh menyebabkan perubahan sementara itu.
Penutupan posisi jual dulu (short covering)
Pedagang yang sebelum ini melakukan jual dulu (short selling, iaitu menjual dengan jangkaan harga akan turun) boleh membeli semula untuk menutup posisi. Ini mewujudkan tekanan belian yang boleh menaikkan harga, walaupun pedagang tersebut belum yakin tentang hala tuju jangka panjang pasaran.
Apabila ramai penjual short cuba keluar serentak, belian yang terhasil boleh menyumbang kepada lantunan pantas atau short squeeze (harga melonjak kerana penjual short terpaksa membeli semula).
Tekanan jualan berkurang
Jualan paksa dan jualan mendesak lain boleh reda selepas tempoh aktiviti yang melampau. Harga boleh naik kerana kurang pihak yang menjual, walaupun permintaan belum meningkat dengan ketara.
Perbezaan ini penting. Pasaran boleh melantun kerana jualan reda sementara, bukan kerana pelabur sudah mendapat keyakinan yang berkekalan.
Jangkaan berubah
Pasaran bukan sahaja bertindak balas kepada keadaan semasa, tetapi juga jangkaan masa depan. Harga boleh naik apabila pelabur menjangka sokongan dasar, kadar faedah lebih rendah, kecairan (liquidity, iaitu kemudahan membeli/menjual tanpa mengganggu harga) yang lebih baik, atau syarat kewangan yang kurang ketat.
Jangkaan ini boleh menggerakkan harga sebelum sebarang penambahbaikan kelihatan dalam data ekonomi atau syarikat.
Berita tidak seteruk yang ditakuti
Keuntungan (earnings) atau data ekonomi mungkin masih lemah tetapi lebih baik daripada jangkaan yang sangat pesimis. Jika pelabur sudah bersedia untuk keputusan lebih buruk, maklumat yang “kurang negatif” pun boleh mencetuskan reaksi positif yang kuat.
Belian oportunis
Sesetengah pelabur mungkin menganggap harga yang lebih rendah menarik dan mula membeli aset walaupun ketidaktentuan masih tinggi. Aktiviti ini boleh menambah tekanan belian tanpa membuktikan bahawa penurunan besar sudah berakhir.
Gabungan faktor ini boleh menghasilkan kenaikan yang kuat walaupun tekanan asal yang menyebabkan kejatuhan belum selesai. Sebab itu, kewujudan lantunan kurang penting berbanding apa yang berlaku selepasnya.
Lantunan Sementara atau Pemulihan yang Sedang Berkembang?
Lantunan (rebound) ialah kenaikan selepas kejatuhan. Istilah ini menerangkan arah harga, tetapi tidak memberitahu berapa lama pergerakan itu akan bertahan atau sama ada trend keseluruhan sudah berubah.
Jika kenaikan itu hilang momentum dan harga kemudian jatuh ke paras rendah baharu, ia boleh digelar rali dalam pasaran menurun (bear-market rally) atau, secara lebih santai dan selalunya selepas kejadian, dead cat bounce (lantunan sekejap yang gagal, kemudian harga jatuh semula).
Pemulihan menjadi lebih meyakinkan apabila beberapa bukti mula bertambah baik serentak.
| Perkara yang perlu diperiksa | Tanda pemulihan sedang berkembang |
| Struktur harga | Paras rendah lebih tinggi diikuti paras tinggi lebih tinggi, bukan kenaikan sementara yang diikuti paras rendah baharu. |
| Penyertaan pasaran | Kenaikan menjadi lebih meluas merentasi lebih banyak syarikat, sektor atau kelas aset, bukan bergantung pada segelintir peneraju pasaran. |
| Keadaan asas | Tekanan ekonomi, dasar, kredit, kecairan atau faktor khusus syarikat yang mendorong kejatuhan mula reda. |
Lantunan yang disokong beberapa bukti penambahbaikan mungkin lebih kukuh berbanding lantunan yang didorong terutama oleh penutupan posisi short atau tekanan jualan yang reda seketika. Walaupun begitu, bukti tersebut hanya menunjukkan pemulihan berkemungkinan, bukan pengesahan paras dasar pasaran.
Krisis Kewangan 2008: Apabila Lantunan Kuat Gagal
Pergerakan S&P 500 semasa krisis kewangan 2008 menunjukkan mengapa rali besar pertama dalam pasaran menurun tidak semestinya menandakan permulaan pemulihan.
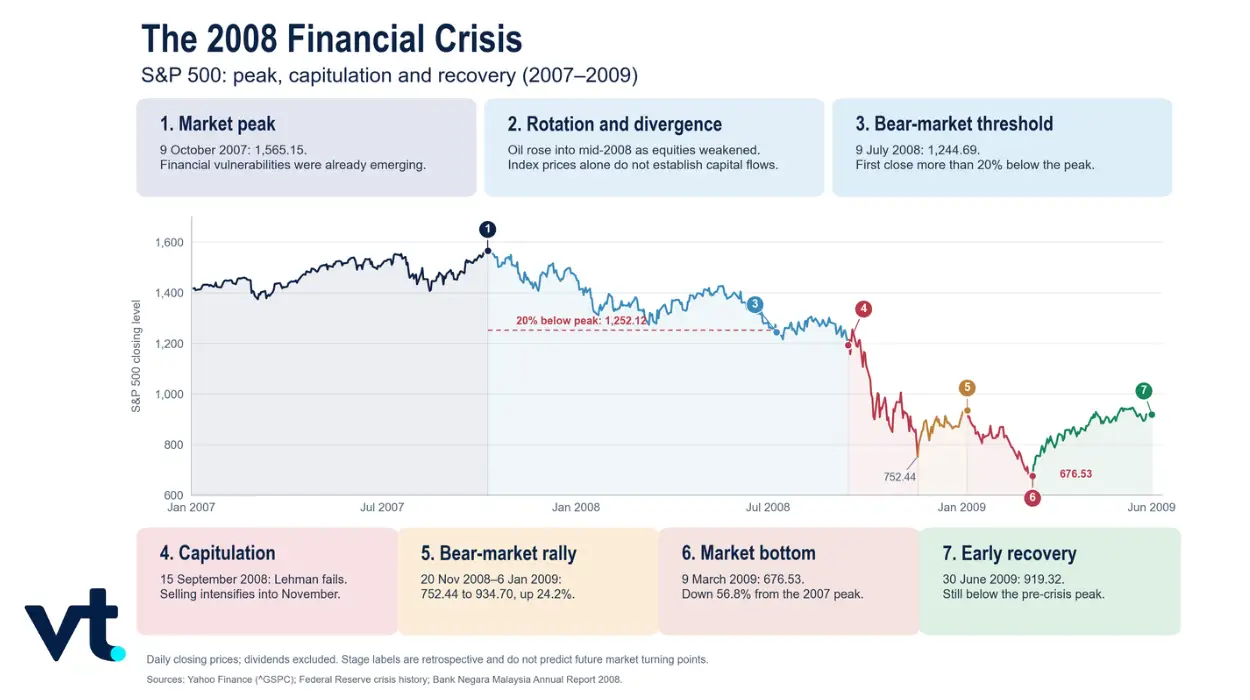
Daripada puncak pasaran kepada pasaran menurun
S&P 500 mencatat paras penutupan tertinggi sekitar 1,565 pada 9 Oktober 2007, walaupun risiko dalam pasaran perumahan dan gadai janji AS sedang terbentuk.
Apabila tekanan kewangan meningkat, pasaran saham melemah. Menjelang 9 Julai 2008, indeks ditutup sekitar 1,245, lebih 20% di bawah puncak Oktober. Penurunan ini memenuhi definisi lazim pasaran menurun.
Ambang 20% hanya menerangkan saiz kejatuhan. Ia tidak menunjukkan kejatuhan hampir berakhir. Fasa jualan paling hebat masih belum berlaku.
Kapitulasi bertambah kuat
Kebankrapan Lehman Brothers pada 15 September 2008 meningkatkan kebimbangan tentang kestabilan sistem kewangan. Pelabur mengurangkan risiko, permintaan untuk tunai/kecairan meningkat dan volatiliti pasaran melonjak.
S&P 500 jatuh ke sekitar 752 menjelang 20 November 2008. Kelajuan dan sifat tergesa-gesa jualan itu menunjukkan ciri kapitulasi: ketakutan, pengurangan leverage secara paksa (deleveraging, iaitu mengecilkan posisi pinjaman), tekanan kecairan, dan usaha meluas untuk mengurangkan pendedahan.
Namun, kejatuhan seteruk ini pun masih tidak menetapkan paras rendah terakhir pasaran.
Lantunan 24% gagal
Dari paras penutupan rendah pada November, S&P 500 melantun ke sekitar 935 menjelang 6 Januari 2009, meningkat kira-kira 24%.
Saiz pergerakan ini boleh kelihatan seperti permulaan pemulihan. Namun rali itu tidak menamatkan pasaran menurun. Jualan bersambung, dan indeks kemudian jatuh di bawah paras rendah November.
Peristiwa ini menunjukkan mengapa peratus kenaikan sahaja tidak boleh membezakan lantunan sementara daripada pemulihan yang berkekalan. Pembeli yang menganggap dasar sudah berlalu menghadapi kerugian baharu. Penjual short yang kekal bertaruh menurun semasa lantunan juga menanggung pergerakan yang merugikan.
Paras dasar dan pemulihan akhirnya
S&P 500 mencapai paras penutupan rendah sekitar 677 pada 9 Mac 2009, hampir 57% di bawah puncak Oktober 2007.
Indeks kemudian meningkat dan mencecah sekitar 919 menjelang akhir Jun. Jika dilihat semula, paras rendah Mac itu ialah paras dasar pasaran menurun. Namun ketika itu, peserta pasaran tidak boleh pasti bahawa paras rendah terakhir sudah berlaku.
Kejatuhan Pasaran 2020: Laluan Lebih Pantas ke Pemulihan
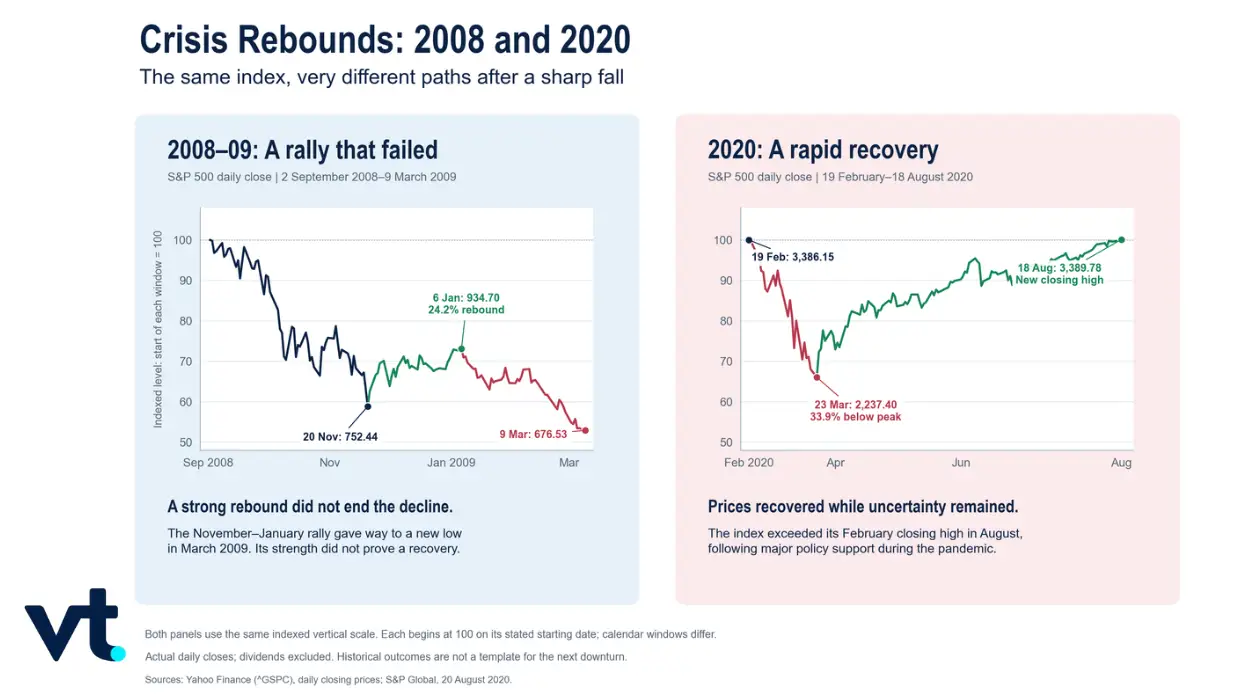
Krisis kewangan 2008 menunjukkan lantunan besar boleh gagal. Kejatuhan pasaran 2020 menunjukkan satu lagi kemungkinan: kejatuhan pantas boleh diikuti pemulihan yang agak cepat.
S&P 500 jatuh kira-kira 34% pada peringkat awal krisis COVID-19. Namun, indeks kembali ke paras rekod tertinggi sebelumnya menjelang Ogos 2020 berikutan sokongan fiskal (perbelanjaan/insentif kerajaan) dan monetari (dasar bank pusat, termasuk kadar faedah dan bekalan wang) yang besar.
Perbezaan antara 2008 dan 2020 menunjukkan mengapa pedagang tidak boleh menggunakan jadual masa yang tetap untuk kejatuhan pasaran.
Pada 2008, krisis kewangan melibatkan kelemahan mendalam dalam sistem perbankan dan kredit. Pasaran melalui gelombang jualan berulang sebelum membentuk paras rendah yang lebih kekal.
Pada 2020, kejatuhan berlaku luar biasa pantas, tetapi skala dan kepantasan tindak balas dasar membantu mengubah jangkaan pasaran. Harga pulih walaupun ketidaktentuan ekonomi masih besar.
Oleh itu, pasaran menurun boleh mengandungi lantunan yang gagal, seperti pada 2008, atau lantunan yang agak cepat berkembang menjadi pemulihan, seperti pada 2020. Perbezaannya tidak boleh ditentukan hanya dengan melihat sama ada harga naik beberapa sesi.
Bagaimana Pedagang Mungkin Bertindak dalam Pasaran yang Jatuh dan Melantun
Keadaan pasaran yang sama boleh memberi pertimbangan berbeza kepada pelabur jangka panjang dan pedagang aktif.
Pelabur yang memegang saham atau dana boleh mengalami penurunan nilai berpanjangan (drawdown, iaitu susut daripada puncak ke paras semasa) semasa pasaran menurun. Ada yang terus memegang mengikut pelan pelaburan jangka panjang, manakala yang lain mengurangkan pendedahan atau membeli secara beransur-ansur pada harga lebih rendah.
Pedagang aktif pula mungkin cuba berdagang sama ada semasa kejatuhan atau semasa lantunan. Posisi short berpotensi mendapat manfaat jika harga terus jatuh, manakala posisi long (beli) cuba menangkap rali sementara atau pemulihan yang sedang terbentuk.
Kedua-dua hala tetap ada ketidakpastian.
Pedagang yang memegang posisi short boleh mengalami kerugian pantas semasa rali dalam pasaran menurun atau short squeeze. Pedagang yang masuk posisi long pula boleh mengalami kerugian baharu jika lantunan gagal dan pasaran jatuh ke paras rendah lain.
Jadi, tindakan yang sesuai bukan sekadar berdasarkan pandangan arah pasaran. Pedagang juga perlu mempertimbangkan tempoh pegangan, pendedahan, saiz posisi, struktur produk, dan jumlah kerugian yang mungkin berlaku jika pergerakan yang dijangka tidak terjadi.
Sebelum Bertindak terhadap Pasaran yang Jatuh atau Melantun
Pergerakan pasaran yang tajam boleh memberi tekanan untuk bertindak cepat. Sebelum mengubah pendedahan, pedagang boleh menilai situasi melalui tiga soalan besar: apa yang menggerakkan pergerakan itu, sama ada pemulihan semakin mendapat sokongan, dan apa yang boleh berlaku jika penilaian itu silap.
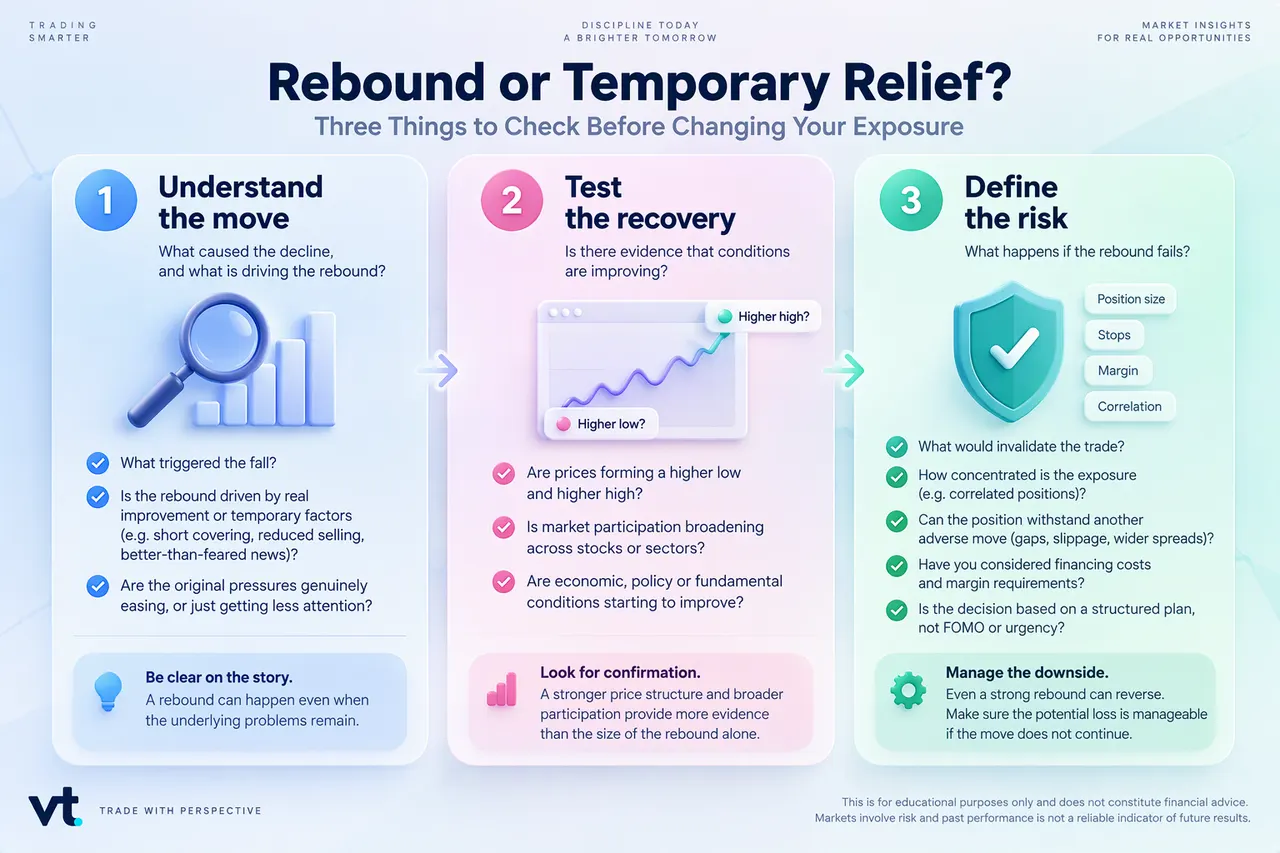
Pemeriksaan ini bukan untuk mengesahkan paras dasar pasaran. Ia membantu pedagang membezakan lantunan yang didorong faktor sementara dengan lantunan yang disokong struktur harga yang bertambah baik, penyertaan pasaran yang lebih meluas, dan tekanan asas yang semakin reda. Keputusan akhir juga perlu mengambil kira saiz posisi, pendedahan berkaitan (correlated exposure, iaitu posisi yang bergerak sehala), serta risiko tambahan yang datang dengan posisi CFD berleveraj.
Kontrak untuk perbezaan, atau CFD, ialah produk derivatif (instrumen kewangan yang nilainya ikut harga aset asas) yang membolehkan pedagang membuat spekulasi tentang pergerakan harga tanpa memiliki aset sebenar. CFD membolehkan posisi untuk harga naik atau turun. Namun, CFD menggunakan leverage dan boleh menyebabkan kerugian pantas, terutamanya semasa keadaan tidak menentu yang sering berlaku dalam pasaran menurun dan kapitulasi.
Soalan Lazim
- Apakah itu lantunan pasaran, dead cat bounce, dan rali pasaran menurun?
Lantunan pasaran (market rebound) ialah kenaikan harga selepas kejatuhan. Istilah ini menerangkan arah pergerakan tanpa memastikan ia akan kekal. Jika indeks jatuh daripada 10,000 kepada 8,000 dan kemudian naik ke 8,400, indeks itu telah melantun 5% daripada paras terendah, tetapi masih 16% di bawah puncak sebelumnya.
Dead cat bounce ialah istilah tidak rasmi untuk lantunan sementara yang singkat selepas kejatuhan mendadak dan kemudian gagal. Harga naik seketika sebelum trend menurun bersambung.
Rali pasaran menurun (bear market rally) ialah kenaikan dalam lingkungan pasaran menurun yang lebih besar. Ia boleh besar dan bertahan berminggu-minggu atau lebih lama, tetapi masih berada dalam trend menurun yang lebih luas.
- Adakah kapitulasi bermaksud pasaran sudah mencecah dasar?
Tidak. Kapitulasi boleh berlaku sebelum lantunan, tetapi jualan lanjut dan paras rendah baharu masih mungkin berlaku. Ada juga paras dasar pasaran yang terbentuk secara beransur-ansur tanpa peristiwa panik yang besar.
- Bagaimana membezakan dead cat bounce dengan pemulihan sebenar?
Anda tidak boleh tahu dengan kepastian mutlak pada peringkat awal. Paras rendah lebih tinggi, penyertaan pasaran yang lebih meluas, dan keadaan asas yang semakin stabil menguatkan hujah pemulihan, tetapi isyarat ini masih boleh gagal.
- Berapa lama rali pasaran menurun boleh bertahan?
Tiada tempoh tetap. Rali boleh bertahan beberapa minggu atau berbulan-bulan, dan saiz rali semata-mata tidak membuktikan bahawa penurunan struktur yang lebih besar sudah berakhir.
- Adakah membeli ketika harga jatuh (“buying the dip”) sama dengan purata kos ringgit (dollar-cost averaging)?
Tidak. Membeli ketika harga jatuh bertindak balas secara aktif terhadap kejatuhan harga, manakala purata kos ringgit (dollar-cost averaging, iaitu melabur jumlah yang ditetapkan pada selang masa tetap) melabur secara berkala tanpa mengira pergerakan harga terkini. Kedua-dua strategi tidak menjamin keuntungan.



