






Sejak beberapa tahun lalu, ledakan AI (kecerdasan buatan) berkembang merentasi setiap lapisan rantaian teknologi. Pengeluar cip menghantar lebih banyak cip silikon (semikonduktor) berbanding sebelum ini, penyedia awan (cloud: pusat data yang menyewa kuasa komputer melalui internet) berlumba menambah kapasiti, dan pusat data dibina sepantas bekalan elektrik membenarkan. Setiap generasi model AI memerlukan kuasa pemprosesan (“compute”: masa CPU/GPU) yang lebih tinggi, dan setiap pusingan perbelanjaan menjadi semakin besar.
Pada satu tahap, perbelanjaan ini mengatasi tunai yang ada. Minggu ini, industri mula bergantung pada pasaran hutang untuk menampung jurang tersebut.
Tap for Trader’s Takeaway
- Perbelanjaan cip AI semakin berubah daripada dibiayai oleh aliran tunai (cash flow: wang masuk bersih daripada operasi) syarikat teknologi besar kepada pembiayaan melalui kredit swasta (private credit: pinjaman terus daripada dana/pemberi pinjam, bukan bank awam), kenderaan tujuan khas dan pajakan.
- Peranan Broadcom berubah daripada pembekal kepada penjamin sebahagian, dan pasaran kredit sudah mengambil kira risiko itu.
- Permintaan cip memang berpotensi naik. Namun, tempoh hutang biasanya lebih panjang daripada tempoh cip kekal kompetitif, dan jurang inilah punca risiko.
Dilaporkan oleh Wall Street Journal, Broadcom mahu lebih AS$50 bilion untuk membiayai cip tersuai yang dibinanya bersama OpenAI. Oracle (ORCL) berbincang dengan Apollo dan Goldman Sachs untuk membayar cip bagi pusat data baharu, manakala SpaceX (SPCX), yang kini menempatkan xAI, membincangkan pinjaman sekitar AS$40 bilion untuk GPU Nvidia (GPU: pemproses grafik yang kini banyak digunakan untuk melatih dan menjalankan AI).
Semakin banyak cip AI kini dibeli menggunakan kredit (pinjaman) berbanding tunai, dan kredit itu datang daripada pemberi pinjam yang jarang menjadi tumpuan dalam cerita teknologi.
| Urus niaga | Saiz dilaporkan | Perkakasan | Pemberi pinjam yang dibincang | Status |
| Broadcom / OpenAI | AS$50b+ | Pemecut tersuai Broadcom (accelerator: cip khusus untuk kerja AI) | Apollo, Blackstone | Masih awal, disasar dimuktamadkan sebelum hujung tahun |
| SpaceX | ~AS$40b (AS$30b bon, AS$10b pinjaman) | GPU Nvidia | Apollo (peneraju), PIMCO | Dalam rundingan |
| Oracle | Tidak didedahkan | Cip untuk pusat data 1GW (gigawatt: ukuran kapasiti elektrik) | Apollo, Goldman Sachs | Dalam rundingan, berkemungkinan melalui kenderaan pajakan |
Apabila perbelanjaan AI melepasi tunai syarikat teknologi besar
Pada awal ledakan AI, Microsoft, Alphabet dan Meta membayar pelayan menggunakan aliran tunai operasi. Mereka kurang bergantung pada pasaran bon. Namun apabila perbelanjaan infrastruktur meningkat, jumlahnya semakin sukar ditampung dengan segera.
Lima “hyperscaler” terbesar menerbitkan kira-kira AS$121 bilion bon korporat AS pada 2025 (hyperscaler: syarikat awan berskala sangat besar seperti Microsoft/Google/Amazon yang mengendalikan pusat data gergasi). Itu lebih empat kali ganda purata lima tahun sebelumnya, dan penerbitan terus meningkat pada 2026. Teknologi kini merangkumi kira-kira 10% Indeks Bloomberg US Corporate (indeks bon korporat: penanda aras prestasi pasaran bon syarikat).
Oracle menunjukkan apa yang berlaku apabila syarikat tanpa asas tunai sebesar pesaing cuba mengejar. Ia meminjam besar dan kini mempunyai AS$169.1 bilion hutang berbanding AS$67.2 bilion ekuiti (ekuiti: nilai bersih pemegang saham). Jurangnya ketara berbanding pesaing lebih besar.
| Syarikat | Hutang kepada modal | Bon dengan hasil melebihi 7.5% |
| Oracle | 71.60% | Ya |
| Microsoft | 22.60% | Tidak |
| Alphabet | 15.50% | Tidak |
SpaceX ialah satu lagi pembelanja AI besar yang mempunyai bon dalam kumpulan hasil tinggi (high-yield: bon berisiko lebih tinggi yang perlu menawarkan pulangan lebih tinggi).
Jadi Oracle memilih cara lain. Daripada membeli cip sendiri, Oracle akan memajaknya daripada kenderaan tujuan khas (special-purpose vehicle/SPV: syarikat berasingan yang diwujudkan untuk memegang aset tertentu, di sini cip). Pemberi pinjam membiayai SPV, bayaran pajakan Oracle digunakan untuk membayar balik, dan pinjaman itu tidak muncul sebagai hutang utama dalam kunci kira-kira Oracle. UBS menerangkan model ini dalam kajian pasaran kredit AI, dan ia semakin menjadi pilihan utama industri.
Broadcom bukan sekadar menjual cip
Struktur baharu ini meningkatkan had jumlah cip yang boleh dibeli industri. Namun ia memindahkan risiko kepada pembuat cip dan pemberi pinjam yang membiayainya. Pertukaran inilah inti cerita pembiayaan AI.
Broadcom paling jelas menunjukkan perubahan ini. Setiap urus niaga yang dibantunya susun untuk pelanggan semakin besar, dan setiap satu menolak Broadcom lebih dekat ke sisi pemberi pinjam.
- Jun: AS$35 bilion untuk Anthropic, dengan Broadcom sebagai rakan platform bersama Apollo dan Blackstone.
- Ogos: lebih AS$60 bilion, berpotensi meningkat hingga AS$100 bilion, dengan Broadcom menjadi teras perjanjian pembiayaan.
- Oktober: lebih AS$50 bilion untuk OpenAI, dengan Broadcom menyusun pembiayaan itu sendiri. Terma jaminan belum dilaporkan.
Pembekal yang mengatur pinjaman pelanggan akhirnya bukan lagi sekadar pembekal. Broadcom kini “menaja jamin” permintaan cipnya sendiri (underwrite: mengambil risiko supaya pembiayaan berlaku). Ini mengunci tempahan, tetapi mendedahkan Broadcom jika makmal AI gagal menjana pendapatan untuk membayar pinjaman. Pasaran kredit sudah mengesan perubahan ini. Hasil bon dan kos perlindungan gagal bayar (credit default swap/CDS) Broadcom meningkat apabila jaminan bertambah (CDS: “insurans” yang membayar jika syarikat gagal membayar hutang).
Wall Street masih melihat ruang pertumbuhan
Penganalisis ekuiti kekal positif terhadap pembuat cip, walaupun pasaran kredit semakin berhati-hati. Goldman Sachs mengekalkan penarafan “Buy” untuk Broadcom pada September, menjangkakan makmal AI dan hyperscaler terus menaikkan perbelanjaan infrastruktur.
Hujah mereka bermula dengan siapa yang membeli. Pelanggan AI yang paling cepat berkembang ialah makmal, dan makmal biasanya berbelanja jauh lebih besar daripada pendapatan. Pembiayaan membolehkan mereka menandatangani komitmen berbilang tahun yang mustahil dibayar tunai di awal, sekali gus memberi pembekal kepastian permintaan bertahun-tahun. Pelan cip tersuai Broadcom bersama OpenAI berkapasiti 10 gigawatt (pelan kuasa pusat data/AI) berjalan dari separuh kedua 2026 hingga 2029. Komitmen sebesar ini menjadikan unjuran Broadcom lebih AS$100 bilion jualan cip AI tahun depan lebih mudah dipercayai.
Satu lagi hujah ialah ruang untuk berhutang. Oracle adalah pengecualian, dan kebanyakan pembelanja terbesar masih mempunyai hutang sederhana. J.P. Morgan Asset Management menganggarkan hyperscaler boleh menambah sekitar AS$1.5 trilion hutang sebelum tahap hutang sebenar mereka (selepas mengambil kira pajakan) menyamai purata syarikat industri AS bertaraf pelaburan (“investment-grade”: bon berpenarafan lebih selamat).
Di sebalik peminjam, pemberi pinjam yang sama muncul berulang kali. Apollo berbincang dengan Broadcom bersama Blackstone, dengan Oracle bersama Goldman Sachs, dan dijangka menerajui pakej SpaceX, dengan PIMCO turut terlibat. (BigGo Finance) Firma kredit swasta kini menjadi enjin utama pembinaan infrastruktur AI, sama penting seperti pembuat cip.
Jika ditelusuri aliran wang, rantaian kelihatan seperti berikut:
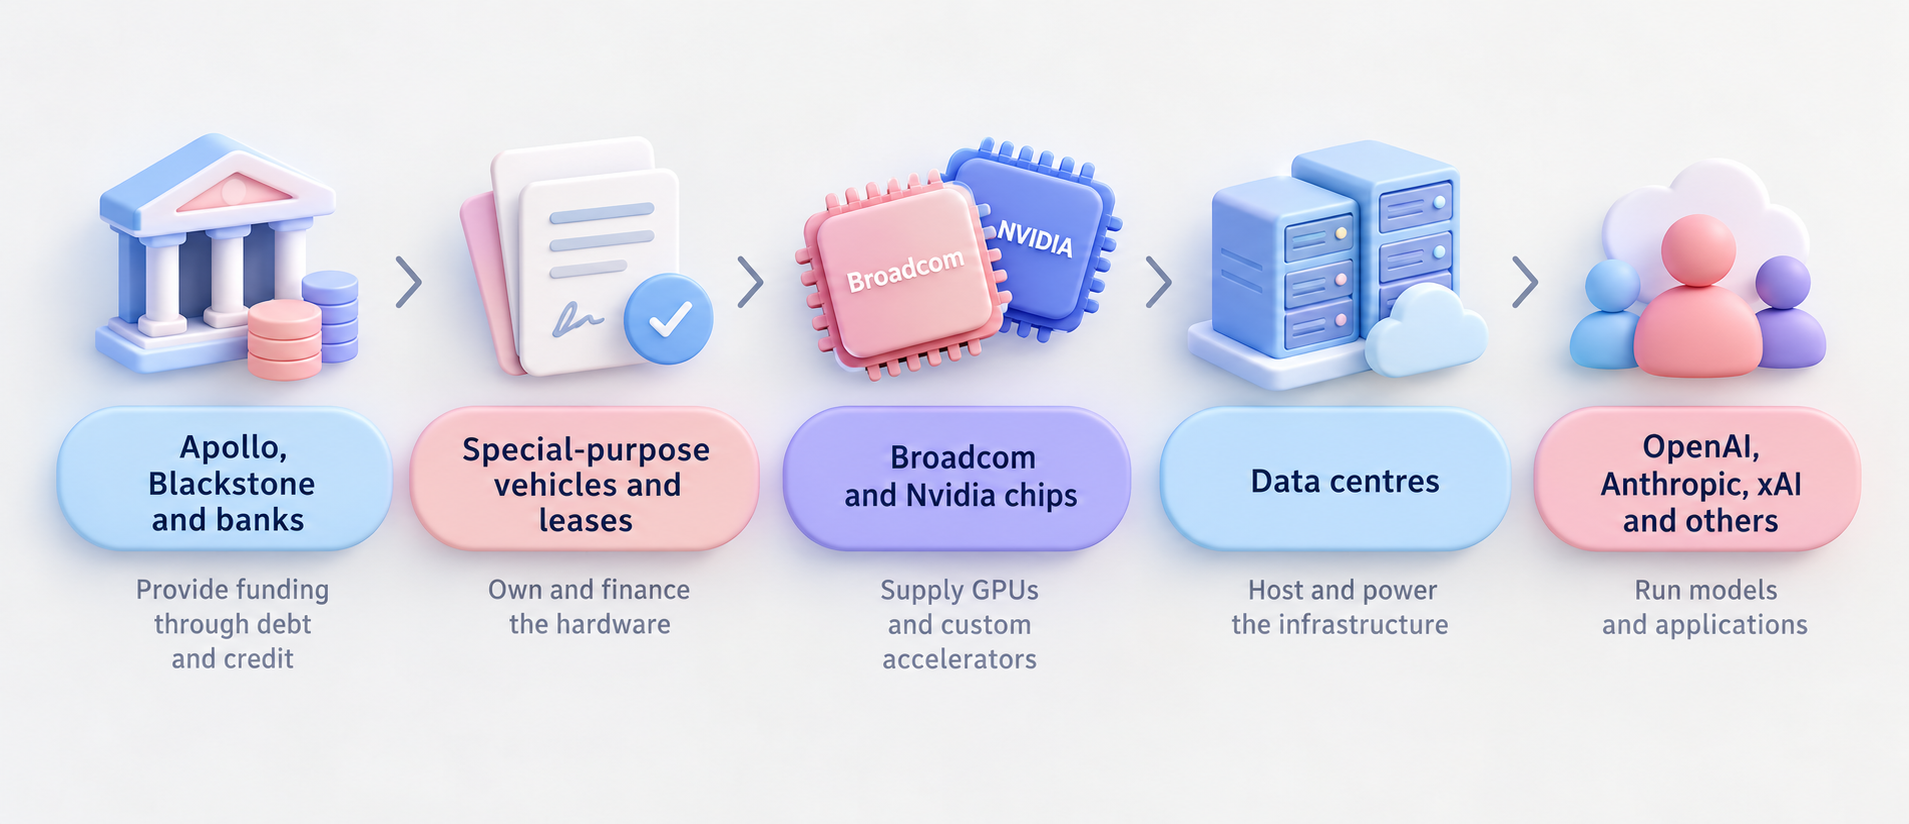
Modal mengalir ke bawah rantaian, manakala obligasi bayaran balik bergerak semula ke atas rantaian.
Pemberi pinjam di bahagian atas lazimnya mengurus dana pelabur institusi, termasuk dana pencen dan syarikat insurans. Jika projek gagal menjana tunai yang cukup untuk memenuhi bayaran, kerugian boleh menjejaskan pelabur di luar sektor teknologi.
Skala ini mula kelihatan dalam pasaran bon. Pinjaman berkaitan AI dalam pembiayaan berisiko tinggi AS (leveraged finance: pinjaman/bon untuk peminjam berhutang tinggi) meningkat daripada sekitar AS$20 bilion pada awal 2025 kepada AS$88 bilion pada 2026. Lebih banyak bon diterbitkan bermakna pembeli menuntut hasil lebih tinggi, dan hasil lebih tinggi menaikkan kos pinjaman termasuk bagi syarikat yang tidak berkaitan AI.
Pada 8 Oktober, Reuters melaporkan tekanan dalam pasaran bon kerajaan bertambah kerana syarikat teknologi bersaing mendapatkan dana yang sama, dan kos perlindungan gagal bayar SpaceX melonjak ke paras tertinggi.
Cip perlu “membayar” kosnya sendiri
Cip yang dibeli menggunakan hutang mesti menjana pendapatan yang cukup untuk menampung pinjaman. Ada faedah, kos elektrik, dan kos ruang pusat data. Perkakasan juga susut nilai (nilai aset menyusut). Ini penting kerana Nvidia memperkenalkan generasi cip baharu kira-kira setiap tahun. Perkakasan yang dibeli pada 2026 boleh ketinggalan dua generasi ketika tempoh pembiayaannya tamat. GPU lama ketika itu mungkin hanya boleh disewa pada harga lebih rendah.
Pemberi pinjam memanggilnya risiko nilai baki (residual-value risk).
Aset perkakasan yang dijadikan cagaran pinjaman boleh jatuh nilainya lebih cepat daripada jangkaan sedangkan bayaran masih belum selesai. Ini boleh berlaku walaupun permintaan AI keseluruhan kekal kukuh. Bagi pemberi pinjam, yang penting bukan sekadar penggunaan AI dunia, tetapi berapa banyak pendapatan yang masih boleh dijana oleh perkakasan tertentu.
Jika itu berlaku, Broadcom antara pihak yang menanggung kesan. Dengan menjamin sebahagian pinjaman pelanggan, Broadcom berjanji menampung sebahagian hutang jika pelanggan tidak mampu bayar. Selagi pelanggan membayar, kosnya tidak ketara. Tetapi jika makmal AI tertekan, Broadcom boleh terkena dua kali: tempahan cip hilang dan perlu menanggung sebahagian pinjaman. Penganalisis telah memberi amaran jaminan ini boleh menjadi mahal jika perbelanjaan AI perlahan.
Di mana retak awal boleh muncul
Untuk satu tempoh, syarikat terbesar mampu menyerap sebahagian besar perbelanjaan ini. Aliran tunai yang kukuh membantu membiayai pelayan dan infrastruktur AI. Namun skala pembinaan kini mengubah keadaan.
Apabila projek semakin besar dan mahal, syarikat semakin mencari sumber di luar kunci kira-kira mereka untuk pembiayaan. Hutang, kredit swasta dan pajakan menjadi sebahagian daripada enjin pengembangan AI. Dalam jangka dekat, kredit mengekalkan ledakan AI dan menyokong permintaan cip.
Bagaimanapun, tiada satu pun urus niaga ini dimuktamadkan, dan rundingan Broadcom masih awal sehingga saiznya boleh berubah. Perkara utama yang perlu dibuktikan ialah sama ada kuasa pemprosesan (“compute”) dapat menjana pulangan sebelum perkakasan menjadi lapuk, dan berapa banyak risiko akhirnya ditanggung pembekal. Lima petunjuk berikut boleh memberi jawapan.
- Urus niaga Broadcom dan OpenAI – Sama ada ia dimuktamadkan sebelum hujung tahun, pada saiz berapa, dan berapa bahagian hutang yang dijamin akan menunjukkan tahap risiko yang Broadcom sanggup tanggung.
- CDS Broadcom, Oracle dan SpaceX – CDS bergerak lebih pantas daripada pendapatan syarikat, jadi ini bacaan terpantas sama ada pemberi pinjam melihat risiko meningkat.
- Keputusan suku tahunan Broadcom seterusnya – Biasanya pada Disember, ini peluang awal pengurusan menerangkan jaminan dan kos berpotensi.
- Jurang hasil bon bertaraf pelaburan (spreads: beza hasil berbanding bon kerajaan) dan hasil Perbendaharaan AS. Jika pinjaman AI terus “sesakkan” pasaran bon, ia muncul sebagai kos pinjaman lebih tinggi untuk semua.
- Harga sewa GPU lama. Jika sewa jatuh, itu tanda awal nilai cip susut lebih cepat daripada kadar pembayaran balik pinjaman.
Mula berdagang sekarang — klik di sini untuk membuat akaun sebenar VT Markets anda.



