






개요
- 트럼프-시진핑 정상회담으로 미·중 무역갈등이 다시 커질 ‘당장의’ 위험은 줄었지만, 쟁점은 여전히 남아 있습니다. 다음 휴전(관세 추가 인상 중단) 기한은 2027년 1월 10일입니다.
- 유가와 미 국채금리는 여전히 시장을 좌우하는 변수입니다. 에너지 가격 상승이 물가(인플레이션)를 끌어올리면 미 연방준비제도(Fed·미 중앙은행)가 기준금리를 또 올릴지를 두고 시장이 재평가할 수 있습니다. (기준금리=중앙은행이 정하는 정책금리)
- 화요일 호주중앙은행(RBA·Reserve Bank of Australia)의 통화정책 결정이 주목됩니다. 시장에서는 기준금리(현금금리·cash rate)가 4.35%에서 4.60%로 오를 수 있다는 전망이 나옵니다. (현금금리=RBA의 기준금리)
- 미국 근원 PCE(개인소비지출 물가에서 변동이 큰 식품·에너지를 제외한 물가지표), JOLTS 구인건수(미 노동부가 발표하는 일자리 공석 수), 금요일 비농업부문 고용(NFP)(농업을 제외한 신규 고용자 수) 발표가 미 금리 전망을 바꾸고 달러·금·주식시장 변동성을 키울 수 있습니다.
시장은 다시 ‘물가·금리·유가’로 초점 이동
워싱턴에서 열린 미·중 정상회담은 지정학적 불확실성 한 축을 낮췄습니다. 도널드 트럼프 미국 대통령과 시진핑 중국 국가주석은 세계 1·2위 경제대국 간 현안을 논의했고, 기존 무역 휴전은 2027년 1월 10일까지 연장됐습니다.
회담에서는 일부 경제 합의도 나왔습니다. 미·중 무역위원회(US-China Board of Trade) 틀 아래 양국은 300억달러 규모 상품에 대한 관세를 낮추기로 했습니다. 중국은 2027년에 미국산 석탄 최소 1000만톤(톤수=무게 단위, metric ton) 수입, 2028년에 추가 1000만톤 수입에도 합의했습니다. 백악관은 방문 이후 관련 조치를 확인했습니다.
다만 이번 회담으로도 무역 휴전 이후의 관세 문제, 희토류 수출 통제(특정 품목의 해외 판매 제한), 이란·대만을 둘러싼 긴장 등 핵심 갈등은 해소되지 않았습니다.
시장은 ‘관세 전면전 재점화’ 같은 단기 리스크는 줄었다고 보지만, 장기적인 경제 관계는 여전히 불안정하다는 평가가 우세합니다.
미·중 안정은 시장 리스크 한 축을 완화
농산물 분야는 기존 합의가 실제 교역으로 이어지는 대표 사례입니다. 중국은 2028년까지 매년 미국산 대두(콩) 2500만톤을 사들이겠다고 합의한 바 있습니다. 9월 10일 기준 중국의 미국산 대두 구매는 약속 물량의 절반에 도달했습니다. 이는 글로벌 유지종자(기름 원료가 되는 작물) 공급이 빠듯해지는 가운데, 중국이 대미 외교·무역 관계를 유지하려는 흐름으로 해석됩니다.
또 첨단 인공지능(AI) 시스템과 AI 관련 사고(오작동·안전 문제 등)에 대한 대화도 이뤄졌습니다. 다만 첨단 반도체(고성능 칩)와 기술 투자 제한은 유지되고 있습니다. 이번 합의는 미·중 무역충돌이 당장 재점화될 때 시장이 요구하는 추가 위험보상(리스크 프리미엄)을 일부 낮출 수 있습니다. 그러나 1월 기한 이후의 불확실성은 남아 있고, 공급망 다변화(특정 국가 의존을 줄이기 위한 생산·조달처 분산) 흐름이 단기간의 연장만으로 되돌아가기는 어렵습니다.
유가와 국채금리가 여전히 더 강한 ‘시장 동인’
지난주 미 국채금리는 에너지 비용 상승, 견조한 경기, 물가가 중앙은행 목표(대개 2% 안팎)보다 높게 머물 수 있다는 우려로 오름세를 보였습니다. 장기물(만기가 긴 국채) 금리는 목요일 20여 년 만의 최고 수준까지 올라섰습니다. (국채금리 상승=채권가격 하락)
유가는 금요일 미국과 이란 간 진전 기대가 커지면서 공급 차질 우려가 누그러져 하락했습니다. 유가가 밀리자 미 국채금리도 다소 안정됐지만, 시장은 연준의 추가 긴축(금리 인상 또는 고금리 유지) 가능성을 여전히 반영하고 있습니다.
원유 가격–물가 전망–국채금리의 연결고리는 이번 주에도 핵심입니다. 유가가 다시 오래 오르면 물가 우려가 커지고 국채금리를 끌어올릴 수 있습니다. 반대로 유가가 더 크게 조정(하락)받고 미국 경제지표까지 둔화 조짐을 보이면 금리에는 하방 압력이 생길 수 있습니다.
연준은 이달 정책금리 목표 범위(기준금리 범위)를 25bp(0.25%포인트) 올려 3.75%~4.00%로 조정했습니다. 18명 중 16명의 정책결정자가 2026년 말 전 추가 1회 이상 인상을 전망했습니다. 이에 따라 달러는 물가와 고용지표에 민감한 상태입니다. (bp=베이시스포인트, 1bp는 0.01%포인트)
금, ‘높은 금리’ 시험대
현물 금(spot gold·즉시 인도되는 금) 가격은 금요일 오후 온스당 4,282.98달러 부근에서 거래됐고, 주간 기준 약 2.1% 하락했습니다. 국채금리 상승, 달러 강세, 연준 추가 인상 전망이 겹치면서 이자가 붙지 않는 금(무이자 자산)을 보유할 때의 기회비용(이자를 받지 못하는 손실)이 커졌습니다.
향후 방향은 미국 지표에 크게 좌우될 전망입니다. 근원 PCE가 예상보다 약하거나 고용이 둔화되면 금리가 내려가며 금이 반등할 여지가 생깁니다. 반대로 물가나 고용이 강하게 나오면 연준 추가 긴축 기대가 커져 금에는 부담이 될 수 있습니다.
RBA, 추가 인상 가능성
시장에서는 RBA가 화요일 현금금리를 4.35%에서 4.60%로 올릴 것으로 보고 있습니다. 호주 4대 은행의 전망도 9월 29일 25bp 인상 쪽으로 모였습니다. 최근 물가 압력, 높은 에너지 가격, RBA의 매파적(금리 인상에 우호적인) 발언이 추가 긴축 근거를 강화했습니다. (매파=물가 억제를 위해 금리 인상 선호)
시장 참가자들은 RBA의 향후 정책 신호(가이던스·전망 경로)에 주목할 필요가 있습니다. 추가 인상 가능성을 열어두면 호주달러가 지지(강세 요인) 받을 수 있습니다. 반대로 성장·고용에 대한 신중한 평가가 나오면, 금리를 올리더라도 시장 반응이 제한될 수 있습니다.
미 고용·물가 지표가 달러 방향 결정할 수 있어
JOLTS 구인건수는 723만건으로, 이전 727만건에서 소폭 감소가 예상됩니다. 근원 PCE는 전월 대비 0.20%에서 0.30%로 상승이 전망됩니다. 최종 GDP 성장률(확정치)은 이전 추정과 같은 1.50%로 예상됩니다. (전월 대비 m/m=한 달 전과 비교, GDP q/q=전 분기 대비)
금요일에는 비농업부문 고용(NFP)과 실업률이 발표됩니다. 시장 예상은 신규 고용 9만8000명(이전 16만2000명)이며, 실업률은 4.10%로 유지될 전망입니다. 이 지표들은 연준의 추가 인상 기대가 이어질지 판단하는 분기점이 될 수 있습니다.
고용이 강하고 물가도 견조하면 ‘고금리 장기화(higher for longer·금리를 오래 높은 수준으로 유지)’ 전망에 힘이 실립니다. 이 경우 달러에는 우호적일 수 있지만, 금·채권·금리에 민감한 성장주에는 부담이 될 수 있습니다. 반대로 고용과 물가가 함께 약해지면 이런 포지션(시장 베팅)을 흔들며 국채금리 하락을 유도할 수 있습니다.
주요 종목(심볼)
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
주요 일정
| Date | Currency | Event | Forecast | Previous | Analyst Remarks |
| 29 Sep | AUD | RBA Cash Rate | 4.60% | 4.35% | 25bp(0.25%포인트) 인상이 예상됩니다. 추가 긴축 신호에 따라 호주달러 변동성이 커질 수 있습니다. |
| 29 Sep | USD | JOLTS Job Openings | 7.23M | 7.27M | 예상보다 약하면 노동 수요 둔화 신호로 해석돼 미 국채금리 상승 압력을 낮출 수 있습니다. |
| 30 Sep | AUD | CPI y/y | 4.10% | 3.50% | 예상보다 높으면 호주 통화정책이 긴축적(높은 금리 유지)일 것이라는 전망이 강화될 수 있습니다. (y/y=전년 대비) |
| 30 Sep | USD | Core PCE Price Index m/m | 0.30% | 0.20% | 예상 상회 시 연준 추가 인상 기대를 키울 수 있습니다. |
| 30 Sep | USD | Final GDP q/q | 1.50% | 1.50% | 수정(리비전) 여부에 따라 미국 경기 체력과 금리 전망이 달라질 수 있습니다. |
| 2 Oct | JPY | Tokyo Core CPI y/y | 2.40% | 1.80% | 예상보다 강하면 일본은행(BOJ)의 정책 정상화(완화 축소) 기대가 다시 커질 수 있습니다. |
| 2 Oct | USD | Non-Farm Employment Change | 98K | 162K | 예상과 큰 차이가 나면 달러·국채금리·금·주가지수 변동성이 확대될 수 있습니다. |
| 2 Oct | USD | Unemployment Rate | 4.10% | 4.10% | 상승하면 고용시장 냉각 신호가 될 수 있습니다. 하락하면 연준 긴축 기대를 키울 수 있습니다. |
주간 주요 흐름
USDX
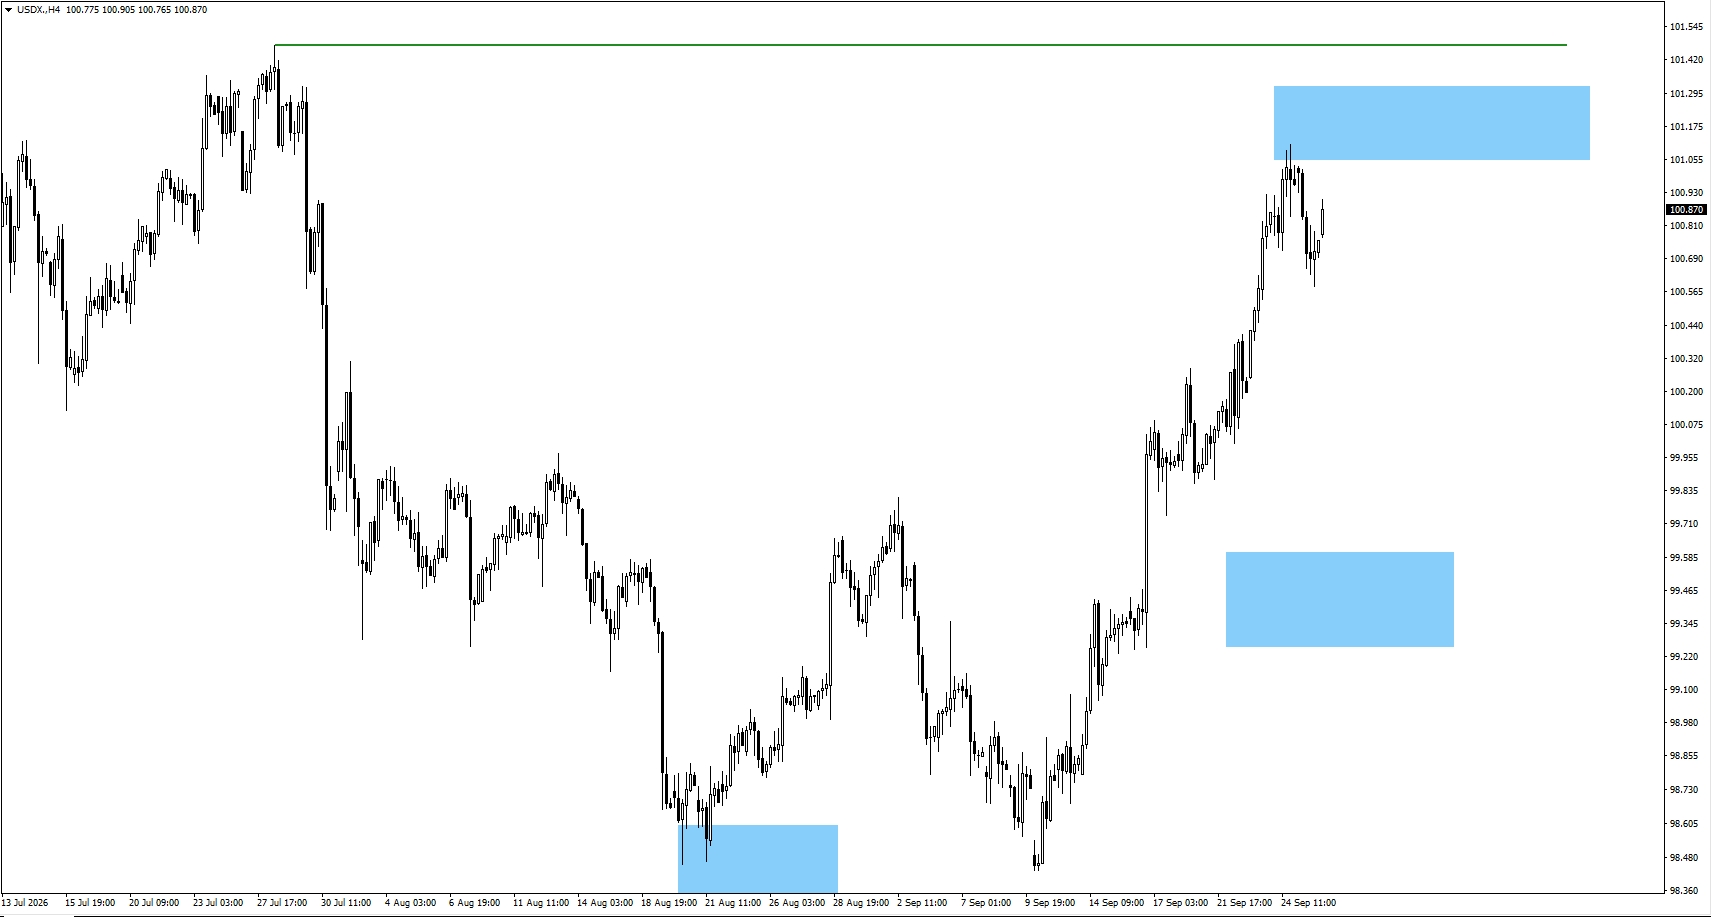
- 달러인덱스(USDX·주요 통화 대비 달러 가치 지수)는 101.25 모니터링 구간에서 밀렸습니다. 다만 하락 추세로 전환됐는지 판단하려면 추가 흐름 확인이 필요합니다.
- 8월 말과 비슷하게 이 구간에서 횡보(박스권 움직임)한 뒤, 101.473을 넘어 상승했다가 다시 내려오는 흐름도 가능합니다.
XAUUSD
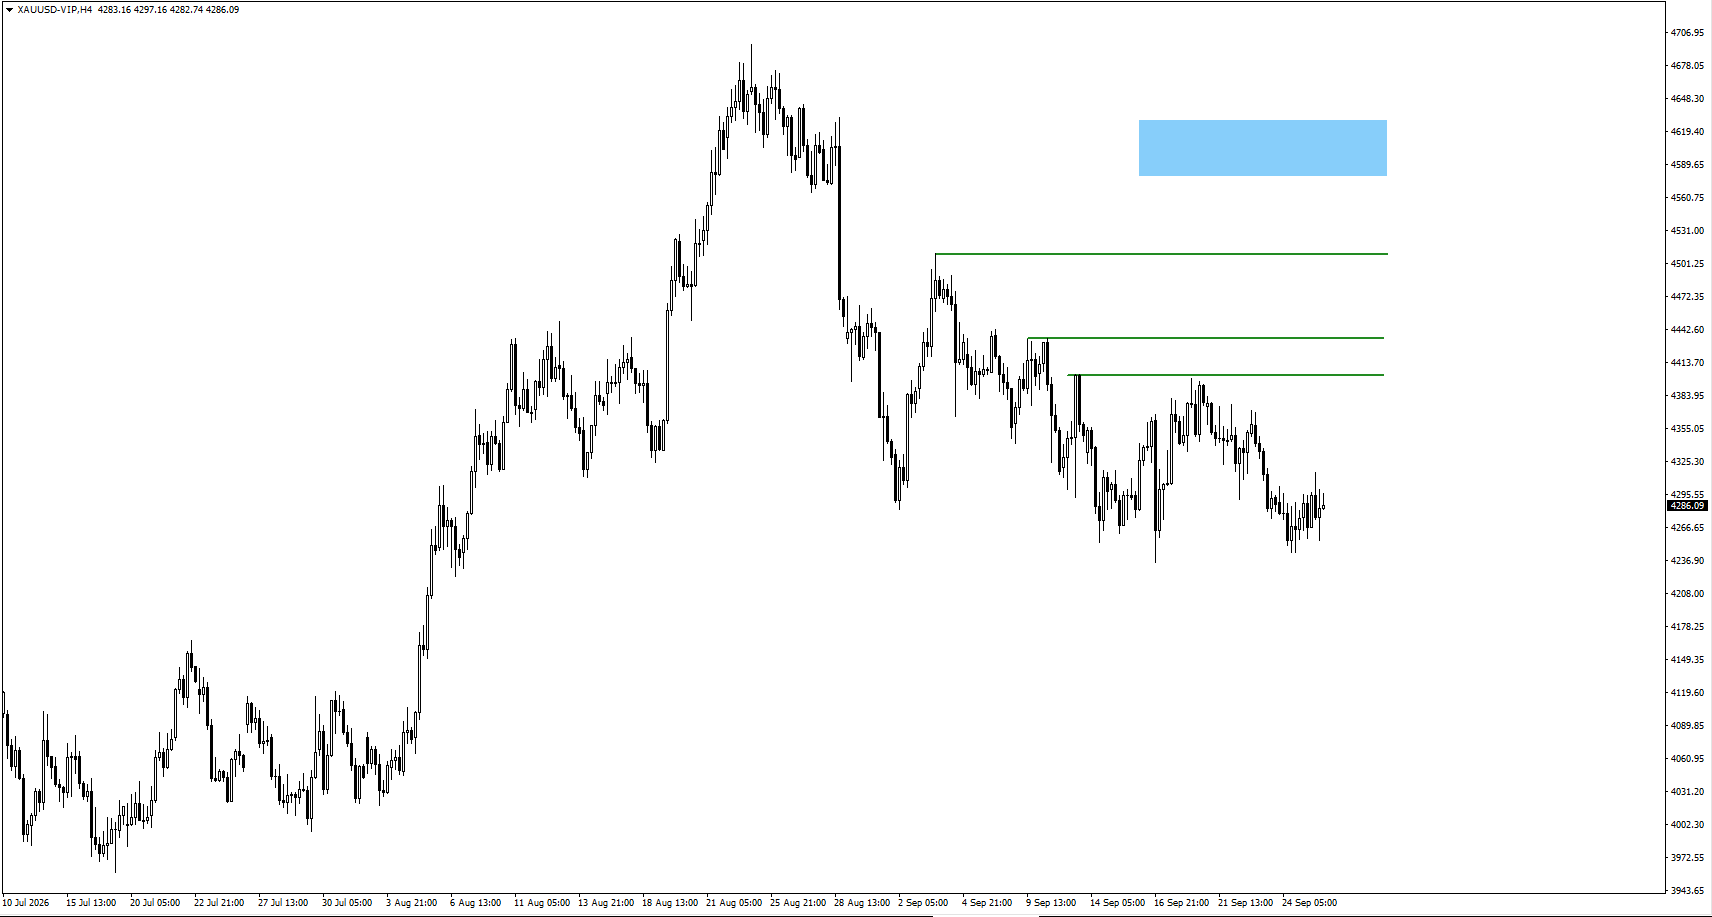
- 금(XAUUSD)이 4235.14 아래로 내려가면, 이후 가격 흐름을 관찰할 필요가 있습니다.
USOIL
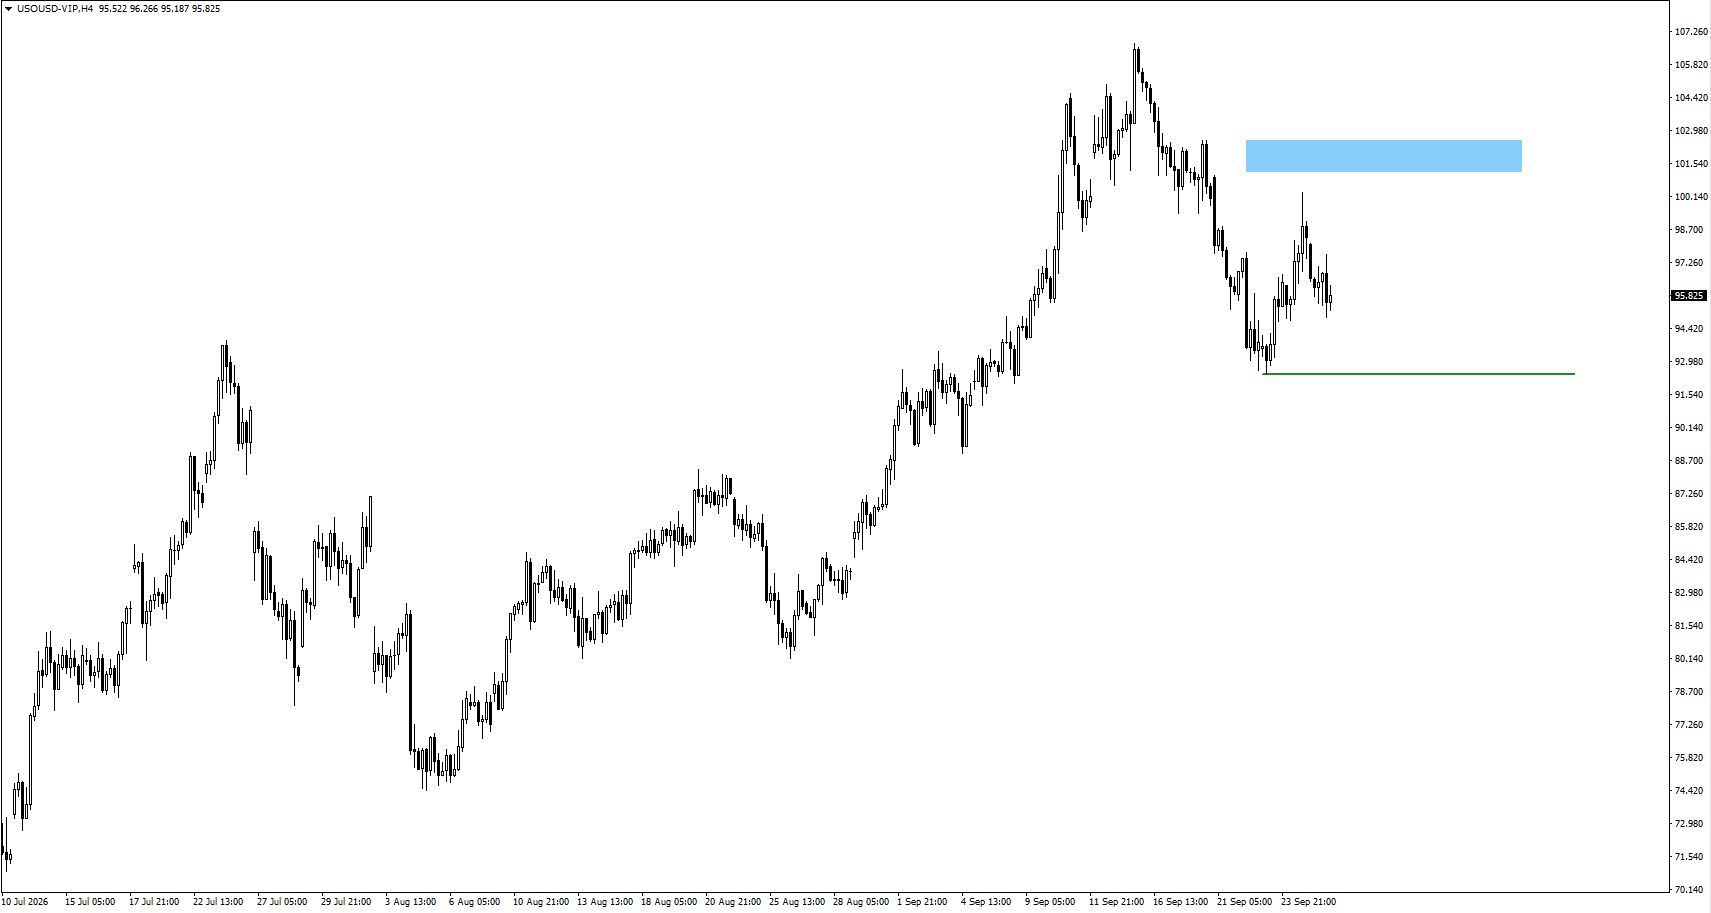
- 서부텍사스산원유(USOIL)는 97.25 모니터링 구간 위에서 움직였습니다.
- 당분간 101.45 구간 또는 저점 92.419를 관찰할 필요가 있습니다.
USDJPY
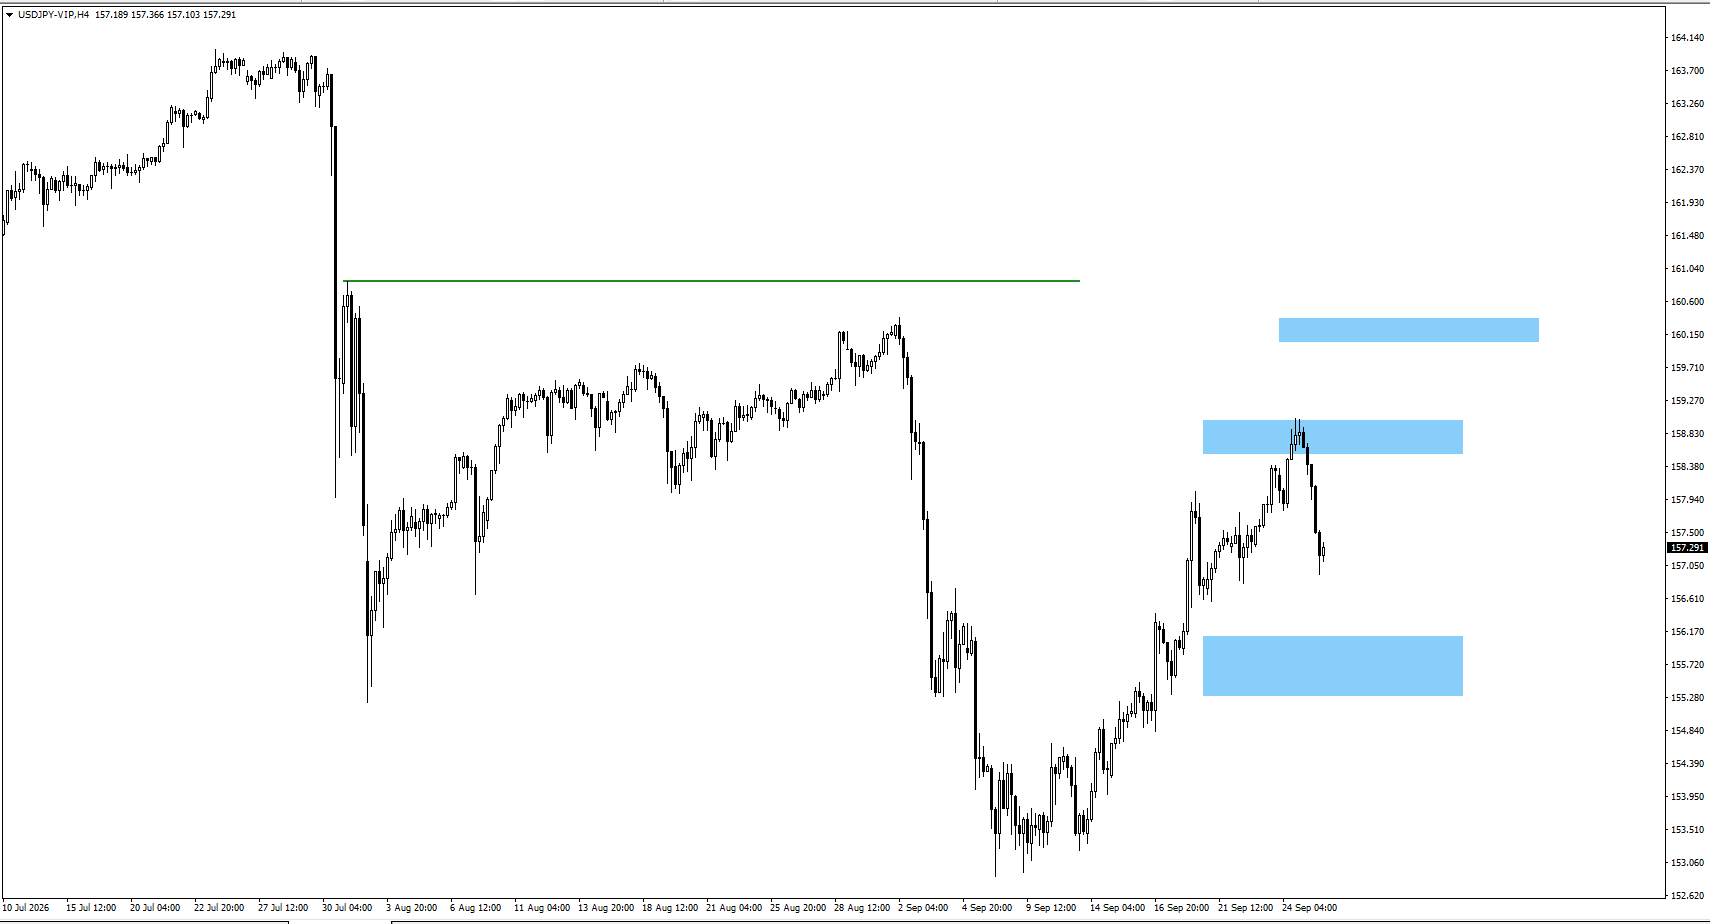
- 달러/엔(USDJPY)은 158.75 모니터링 구간에서 하락했습니다.
- 가격이 더 내려가면 156.57을 관찰할 필요가 있습니다.
- 반대로 상승 시에는 160.25에서 하락 신호(되밀림 등)가 나타나는지 확인이 필요합니다. 이 구간은 USDJPY에서 중요할 수 있습니다.
AUDUSD
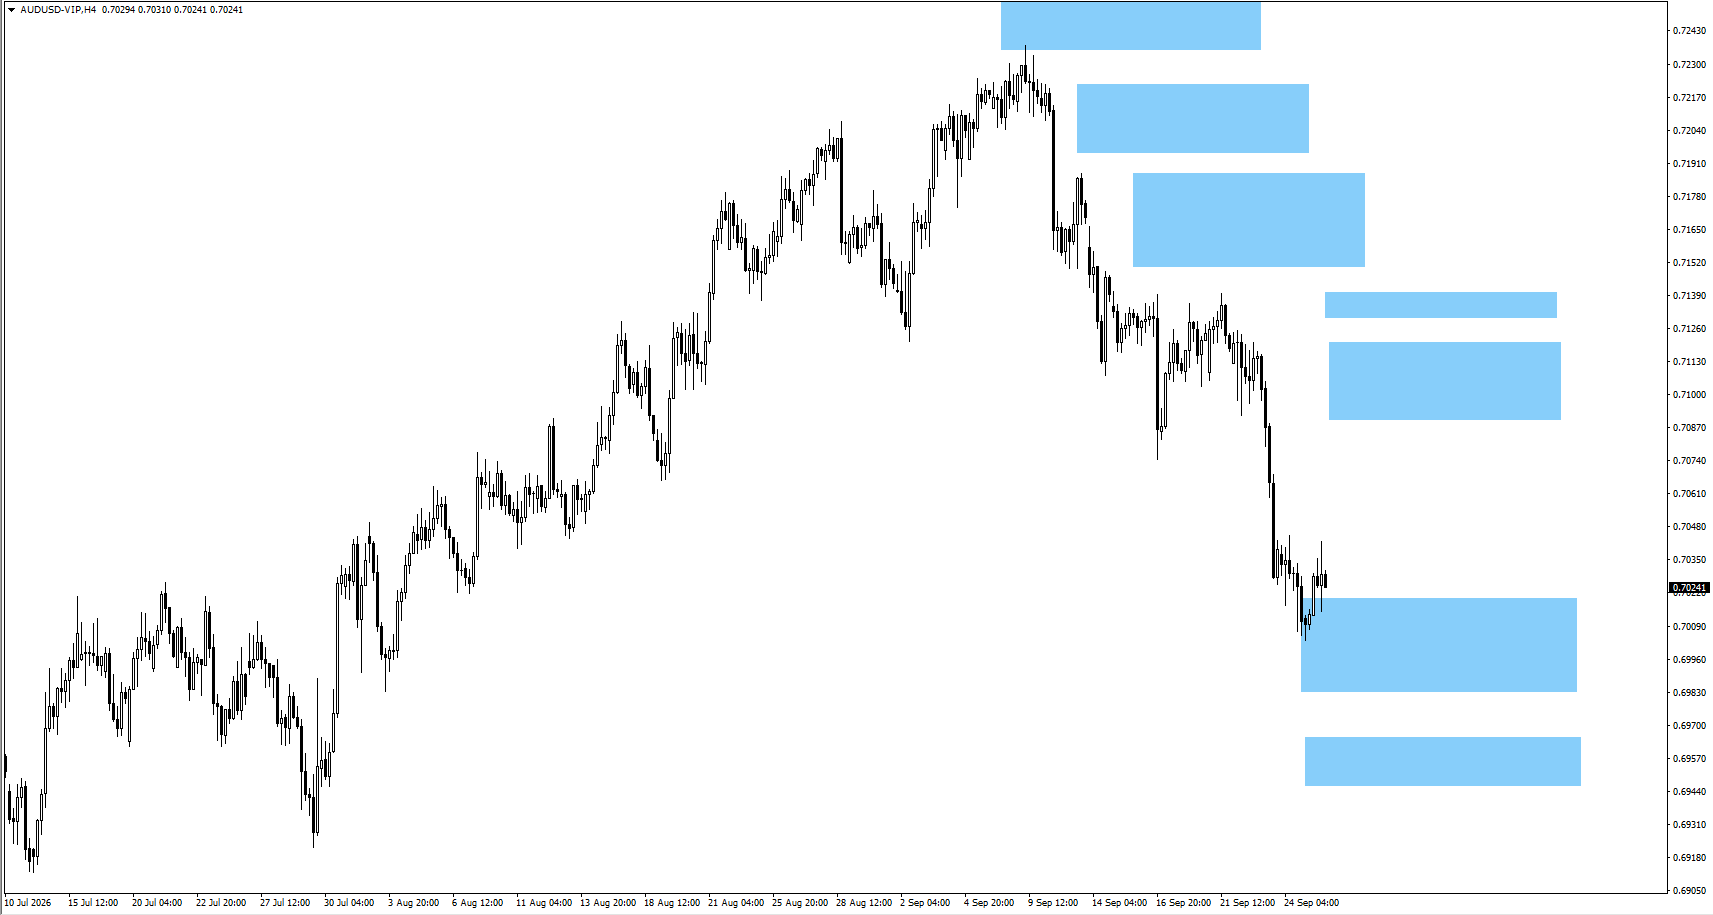
- 호주달러/달러(AUDUSD)는 0.7000 모니터링 구간에서 거래되고 있습니다.
- 하락하면 0.6955에서의 가격 흐름을 관찰할 필요가 있습니다.
- 다음으로 횡보한다면 0.7110 또는 0.7130에서 하락 신호가 나오는지 확인이 필요합니다.
결론
트럼프-시진핑 정상회담으로 미·중 갈등 재확산의 단기 위험은 줄었지만, 관세·기술·핵심 광물(공급망에 중요한 자원)을 둘러싼 장기 갈등은 남아 있습니다. 2027년 1월 10일은 정책상 주요 분기점으로 유지됩니다.
자주 묻는 질문(FAQ)
- 이번 주 주목할 주요 시장 이벤트는 무엇인가요?
시장 참가자들은 RBA 금리 결정, 호주 물가(CPI), 미국 근원 PCE(식품·에너지 제외 물가), JOLTS 구인건수(일자리 공석), 금요일 미국 비농업부문 고용(NFP)에 주목할 전망입니다. VT Mkt report 20260928 part 1
- RBA 금리 결정은 언제인가요?
호주중앙은행(RBA)은 9월 29일 금리 결정을 발표할 예정입니다. 보고서는 현금금리(기준금리)가 기존 4.35%에서 4.60%로 오를 것으로 예상합니다. VT Mkt report 20260928 part 1
- 미국 비농업부문 고용(NFP) 발표는 언제인가요?
미국 비농업부문 고용(NFP)은 10월 2일 발표 예정입니다. 보고서는 신규 고용이 9만8000명으로, 이전 16만2000명에서 줄어들 것으로 예상하며 실업률은 4.10%로 유지될 것으로 봅니다. VT Mkt report 20260928 part 1
- 미 고용지표가 금 가격에 어떤 영향을 줄 수 있나요?
고용이 강하면 연준의 긴축 기대가 커져 달러와 미 국채금리가 오르고 금에는 부담이 될 수 있습니다. 반대로 고용이 약하면 금리 인상 기대가 낮아져 금이 지지받을 수 있습니다.
- 이번 주 달러를 움직일 수 있는 변수는 무엇인가요?
달러는 JOLTS 구인건수, 근원 PCE, 비농업부문 고용(NFP), 연준 인사 발언에 반응할 수 있습니다. 이 지표와 발언은 미국의 다음 금리 방향 전망에 영향을 줄 수 있습니다.
지금 바로 거래를 시작하세요 — VT Markets 실계좌를 개설하려면 여기를 클릭하세요.



