






개요
- 8월 물가 지표(9월 발표)에서 월간 물가 압력이 뚜렷하게 커지면서, 시장의 관심은 연방준비제도(Fed·미 중앙은행)의 다음 결정으로 쏠리고 있다.
- 소비자물가지수(CPI·가계가 사는 상품·서비스 가격을 모아 만든 대표 물가 지표) 상승률은 전월 대비 0.4%로 7월의 0.1%에서 확대됐다. 변동성이 큰 식품·에너지를 제외한 근원 CPI(기초 물가 흐름을 보기 위한 지표)는 0.3% 올라, 이전의 0.2%를 웃돌았다.
- CPI 발표 이후 시장에서는 9월 금리 인상(기준금리 상향) 확률을 대략 82%~85%로 반영했다.
- 트럼프 대통령은 금리 인하를 반복적으로 요구해 왔고, Fed가 긴축(금리를 올려 경기를 식히는 정책)을 검토하는 흐름과 충돌하고 있다.
- 또한 미 국채금리와 유가도 함께 봐야 한다. 국채금리 상승은 달러 강세로 이어질 수 있고, 금리에 민감한 자산에는 부담이 된다. 유가가 높은 수준을 유지하면 물가에 다시 불을 붙일 수 있다.
엇갈린 물가 신호 속 Fed 결정에 시선 집중
8월 물가는 Fed에 서로 다른 신호를 동시에 남겼다.
CPI는 전월 대비 0.4% 올라 7월(0.1%)보다 상승 폭이 커졌다. 근원 CPI도 0.3%로 이전(0.2%)보다 높았다. 다만 연간(전년 대비) 흐름은 다르게 움직였다. CPI는 3.4%로 그대로였고, 근원 CPI는 2.5%에서 2.4%로 내려왔다.
월간 수치만 보면 가까운 기간의 물가 오름세가 강해졌다는 뜻이어서, 금리 인상 같은 긴축의 명분이 커진다.
반면 근원 CPI의 연간 상승률이 둔화하면서, 인플레이션(물가 상승) 흐름이 한쪽으로만 기울었다고 보기는 어렵다.
Fed는 단기 물가 압력은 강해졌지만, 물가가 전반적으로 내려오는 흐름(디스인플레이션·물가 상승률 둔화)이 완전히 꺾였다고 단정할 근거는 부족한 상황에서 이번 주 회의에 들어선다.
PCE가 없어 신중론 여지
Fed가 더 중시하는 물가지표인 개인소비지출(PCE) 물가지수(가계 지출 항목을 반영한 물가 지표) 8월치는 아직 발표되지 않았다. 최신치는 7월분으로, PCE는 전월 대비 0.2%, 전년 대비 3.7% 상승했다. 근원 PCE는 전월 대비 0.2%, 전년 대비 3.3% 올랐다.
근원 PCE는 Fed 목표(2%)를 여전히 크게 웃돌아 긴축 필요성을 지지한다. 다만 7월 근원 PCE의 전월 대비 상승률(0.2%)은 8월 근원 CPI(0.3%)보다 완만했다.
이 차이는 정책당국이 속도를 조절할 이유가 된다. CPI가 강하게 나오면 금리 인상 쪽으로 무게가 실릴 수 있지만, 이번 가속이 구조적인 물가 재상승인지, 아니면 에너지처럼 가격이 크게 흔들리는 항목(변동성이 큰 품목) 영향이 큰 단기 현상인지 판단해야 한다.
따라서 9월 결정은 CPI, 생산자물가지수(PPI·기업이 상품을 출고할 때 받는 가격을 모은 지표), 기타 지표를 토대로 PCE 물가가 어디로 향하는지 추정하는 방식으로 이뤄질 수밖에 없다.
시장은 ‘9월 인상’ 쪽으로 기울어
CPI 발표 이후 시장은 9월 금리 인상 확률을 대략 82%~85%로 반영했다.
금리 기대(앞으로 금리가 오를지 내릴지에 대한 시장의 예상)가 바뀌면 Fed 발표 전후로 환율, 채권, 주식, 금(귀금속) 가격이 함께 출렁일 수 있다.
0.25%포인트(25bp·bp는 0.01%포인트) 인상 후 ‘일단 멈춤’을 시사하면, 단기 물가 압력에 대응하되 과도한 긴축은 피하려는 신중한 대응으로 해석될 수 있다. 반대로 추가 인상을 예고하면, 월간 물가 가속이 오래가는 문제로 번지고 있다고 본다는 의미다.
금융여건(시장 금리, 대출 조건 등 돈이 도는 환경)도 신중론의 근거다. 장기 국채금리가 이미 크게 올라 주택담보대출 금리와 기업의 자금 조달 비용이 상승했다. 시장이 이미 ‘긴축 효과’를 일부 만들어냈다는 뜻이다.
이에 따라 10년물 미 국채금리(대표 장기 금리)는 Fed 결정 전후 핵심 지표로 남을 가능성이 크다. 금리가 더 오르면 금융여건이 더 빡빡해지고 달러 강세 요인이 될 수 있다. 반대로 금리가 내리면, 시장이 향후 정책이 덜 매파적(금리 인상에 적극적인 성향)이라고 본다는 신호가 될 수 있다.
정치적 변수도 있다. 트럼프 대통령은 낮은 금리를 반복적으로 요구해 통화정책 방향을 두고 긴장이 커지고 있다.
다만 Fed는 제도적으로 독립성을 가진다. 이번처럼 물가 지표가 엇갈리면, 정책당국은 경제적 근거만으로도 금리 인상을 검토할 수 있다.
정책 기대와 달러의 상호작용도 중요하다. 달러인덱스(DXY·달러의 가치를 주요 통화 바스켓으로 나타낸 지수)는 불확실성이 커져 달러 자산 수요가 늘 때 강해질 수 있다. 다만 방향은 결국 국채금리와 Fed 전망이 어떻게 움직이는지에 크게 좌우된다.
유가가 키우는 물가 상방 위험
에너지 가격도 계속 점검해야 한다.
유가가 100달러 위에서 오래 머물면 연료비, 운송비, 생산비로 번질 수 있다. 모든 물가 지표에 즉시 반영되지는 않지만, ‘물가가 잡혔다’고 말하기를 어렵게 만든다.
유가는 공급(생산량), 수요(소비), 지정학(전쟁·제재 같은 국제 정세) 등 다양한 요인에 반응한다. 에너지 비용이 높은 수준을 지속할지 판단하려면 이런 핵심 변수를 함께 봐야 한다.
월간 물가 상승세 강화, 생산자 물가의 견조함, 탄탄한 고용, 높은 에너지 비용이 겹치며 Fed는 긴축 쪽으로 밀릴 수 있다. 다만 연간 근원 물가 둔화와 이미 빡빡해진 금융여건은 속도 조절 여지도 남긴다.
주요 관전 심볼
USDX | EURUSD | GBPUSD | XAUUSD | SP500
주요 일정
| 날짜 | 통화 | 지표/이벤트 | 예상 | 이전 | 해설 |
| 14 Sep | CAD | CPI m/m | -0.10% | 0.50% | 월간 CPI가 더 약하면 캐나다중앙은행(BoC)의 긴축 부담을 낮추고, 캐나다달러(CAD)에 하방 압력이 될 수 있다. |
| 16 Sep | GBP | CPI y/y | 3.10% | 2.90% | 물가가 더 강하면 영란은행(BoE)의 긴축 기대가 커져 파운드(GBP) 지지 요인이 될 수 있다. |
| 17 Sep | USD | Federal Funds Rate | 4.00% | 3.75% | 이번 주 핵심 이벤트. 금리 결정과 향후 정책 신호(포워드 가이던스·중앙은행이 앞으로의 정책 방향을 미리 전달하는 메시지)에 주목. |
| 17 Sep | GBP | Official Bank Rate | 3.75% | 3.75% | BoE가 금리를 동결하면 GBP는 비교적 안정적일 수 있다. 다만 표결 결과(동결·인상 의견 분포)가 향후 기대를 좌우할 수 있다. |
| 18 Sep | JPY | BoJ Policy Rate | <1.25% | <1.00% | 정책금리가 더 높아지는 쪽으로 움직이면 엔화(JPY)에 우호적이며, 달러/엔(USDJPY)에는 하락 위험을 키울 수 있다. |
예정된 경제지표를 한눈에 보려면 VT Markets의 경제 캘린더를 참고하세요.
주간 주요 흐름
USDX
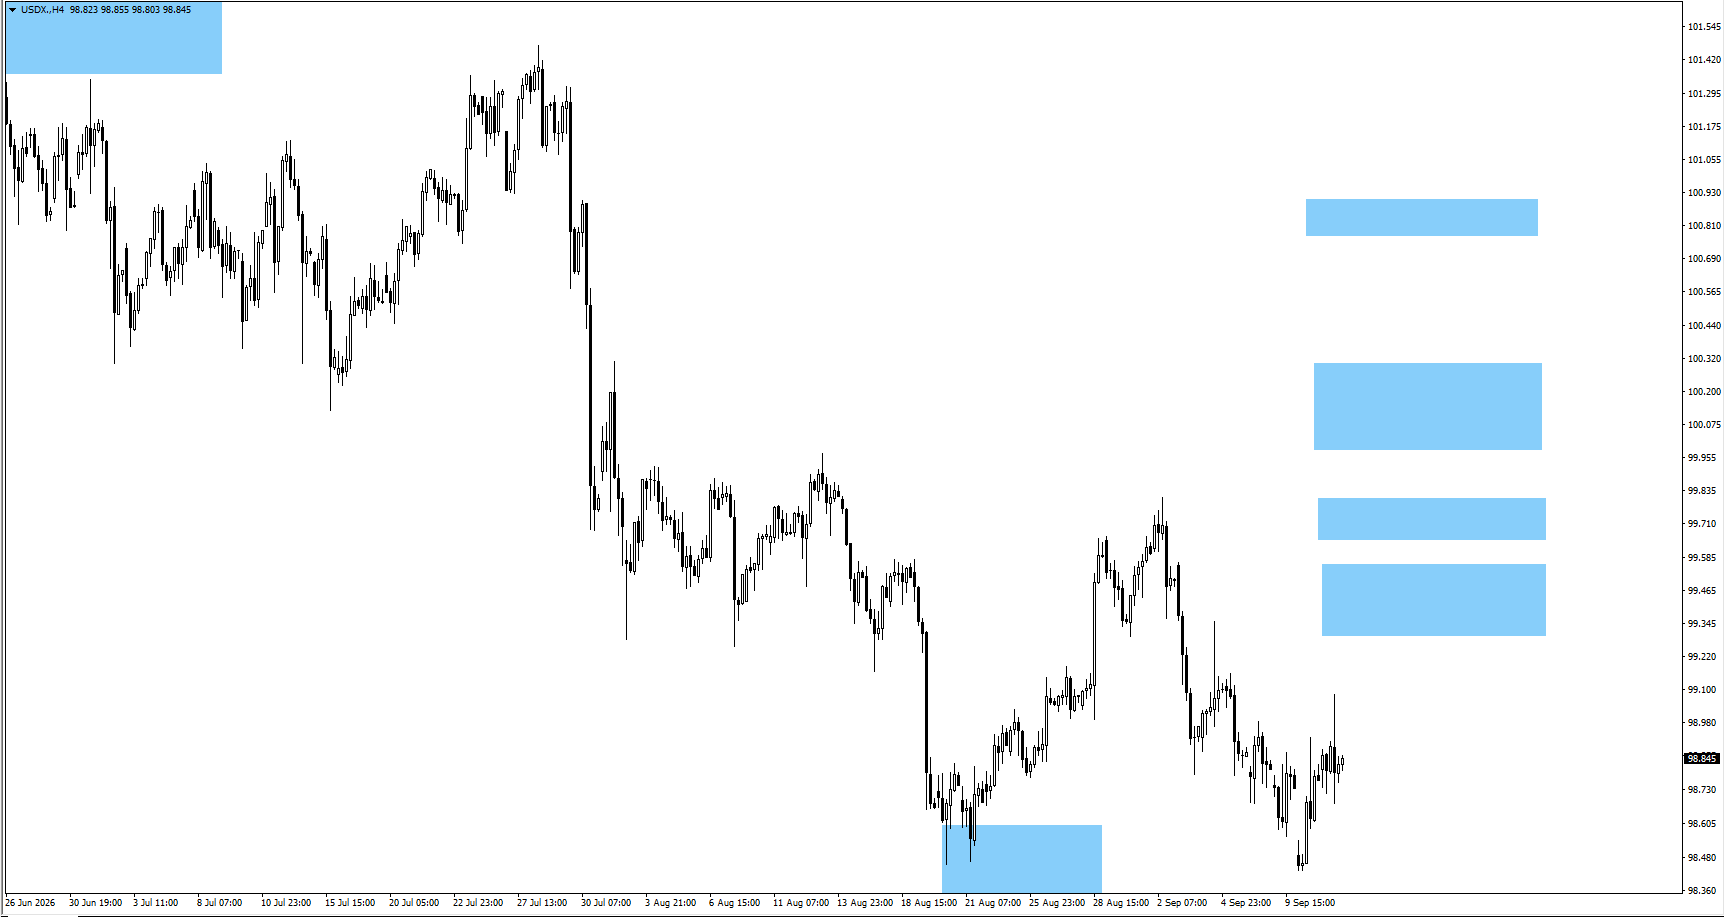
- USDX는 98.455를 상향 돌파한 뒤 이전 흐름(차트 구조)이 마무리되며 추가 상승했다.
- 달러는 추가 상승을 이어갈 수 있으며, 다음 관전 구간은 99.50과 99.75다.
- USDX가 다시 저점을 만들더라도, 상방 추세가 꺾였다고 단정하기보다 상승 신호(강세 가격 움직임)가 나오는지 확인할 필요가 있다.
EURUSD
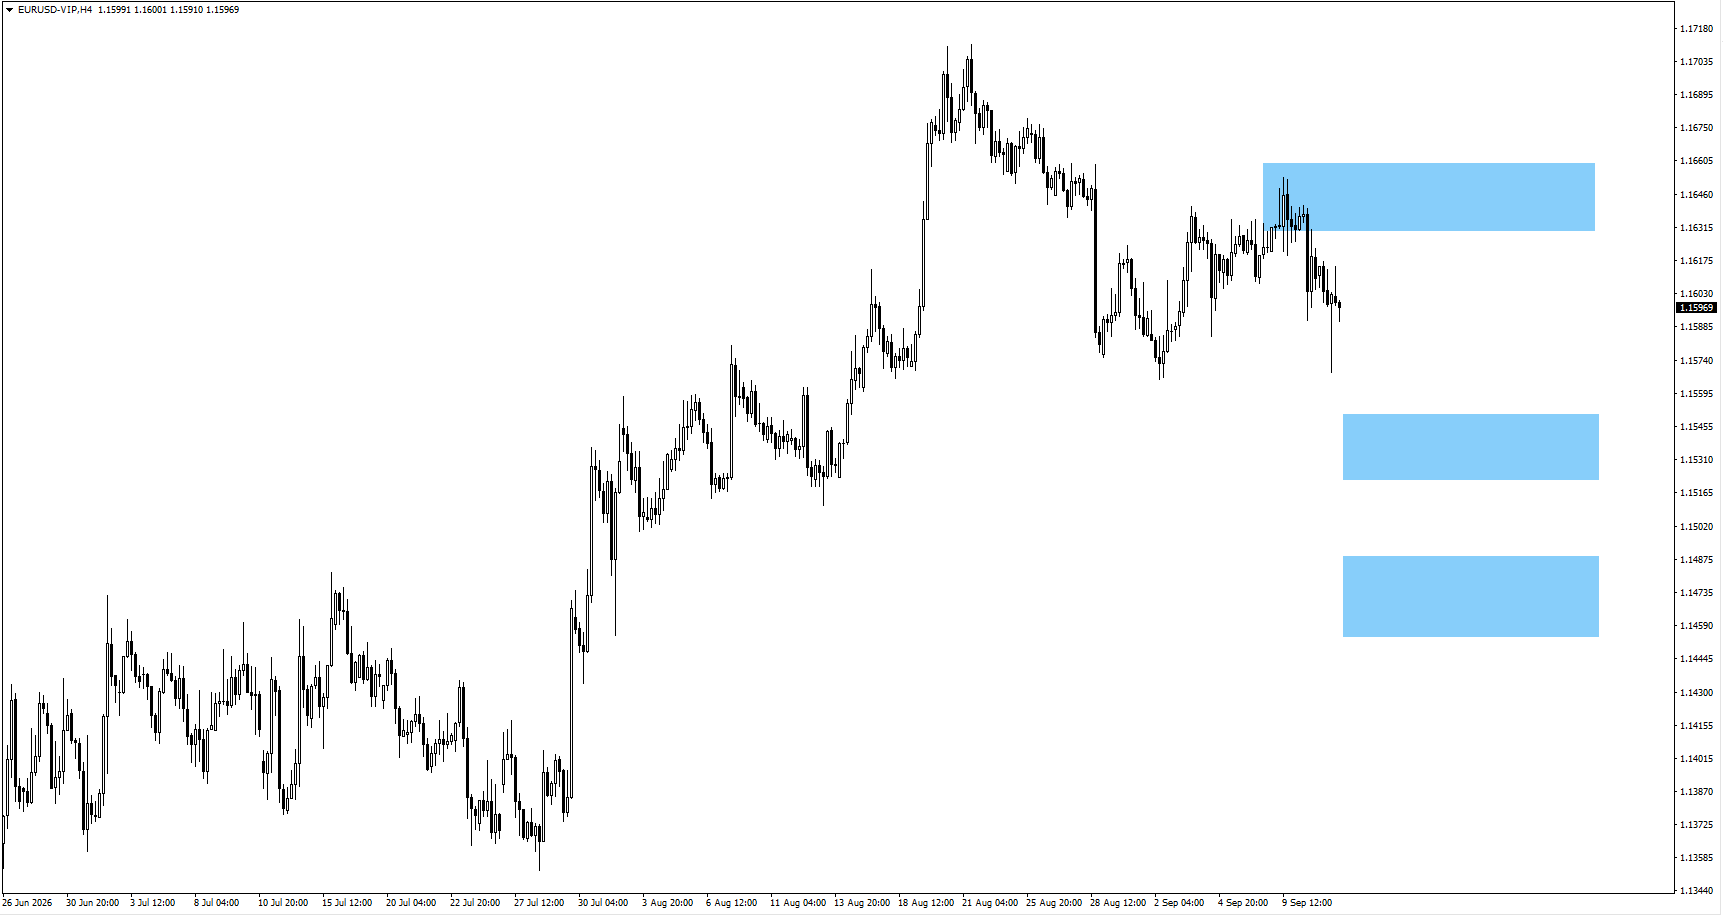
- EURUSD는 관찰 구간이었던 1.1640에서 다시 하락했다.
- 현 수준에서 횡보(박스권 움직임)가 이어지면 1.1530 쪽으로 추가 하락이 나올 수 있다. 다만 그 전에 1.16588을 위로 시험할 가능성도 남아 있다.
- 1.1635 부근 반응을 주시해야 한다. 이 구간에서 하락 신호(약세 패턴)가 나오면 하방 흐름이 이어질 가능성이 커진다.
XAUUSD (금)
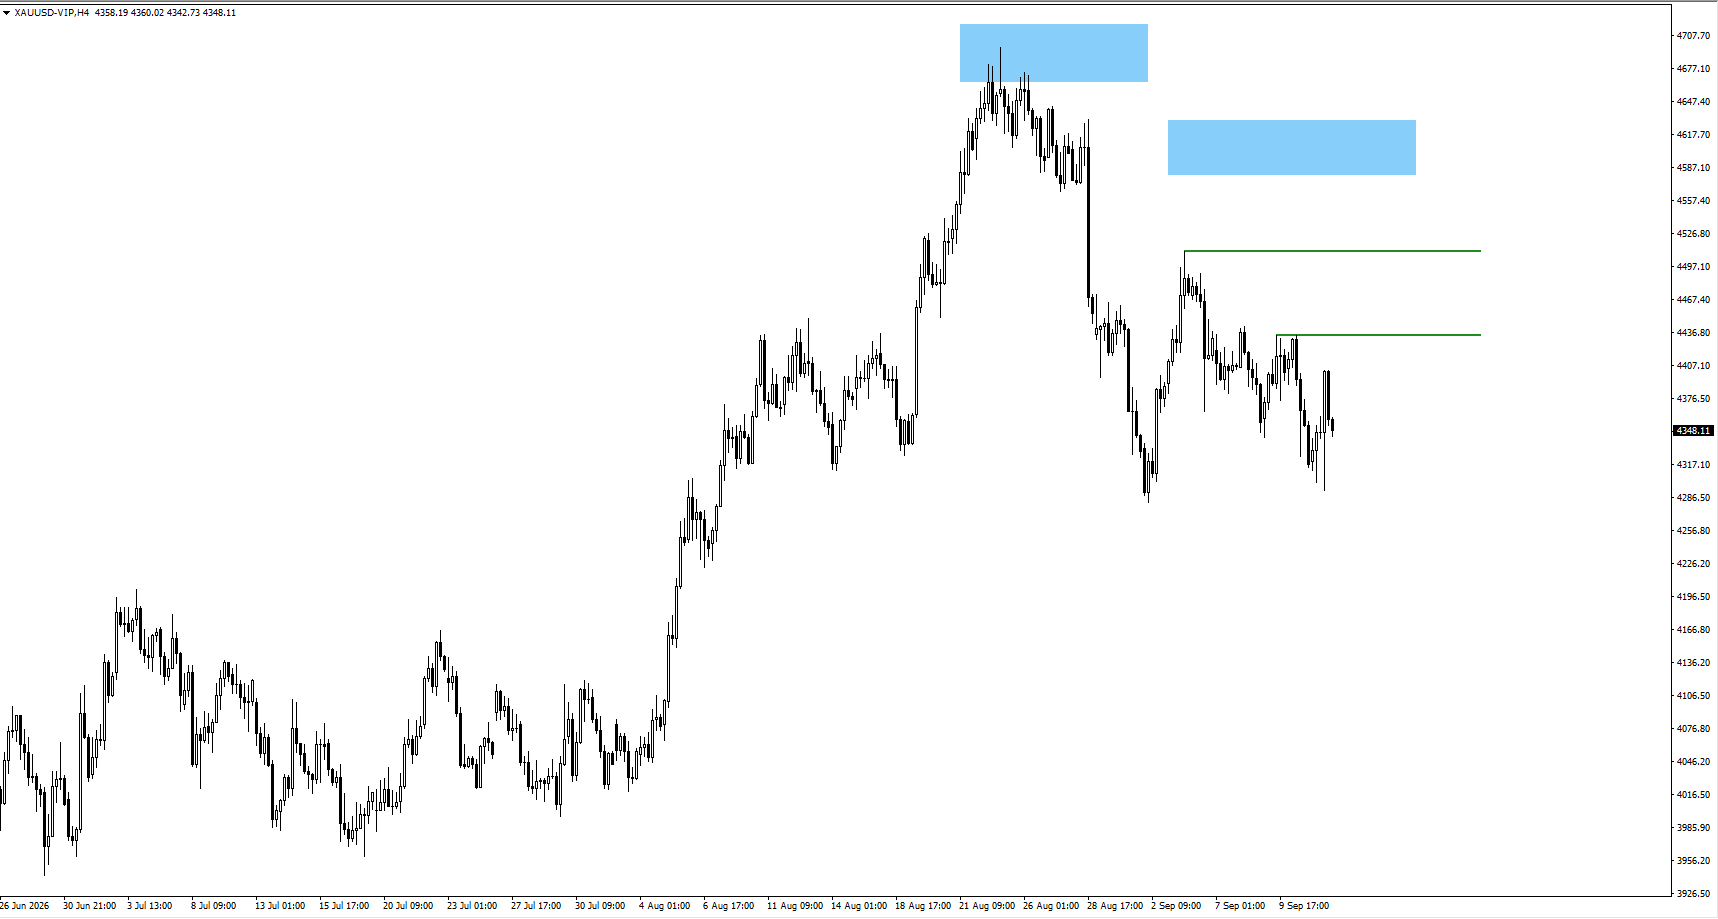
- 금 가격은 최근 고점·저점 주변에서 변동성이 큰 횡보 흐름을 이어갔다.
- 가장 큰 변수가 될 이벤트는 Fed 결정이다. 4,510을 넘기면 4,600 부근에서 가격 반응(되돌림·매도 압력)을 확인할 필요가 있다.
SP500
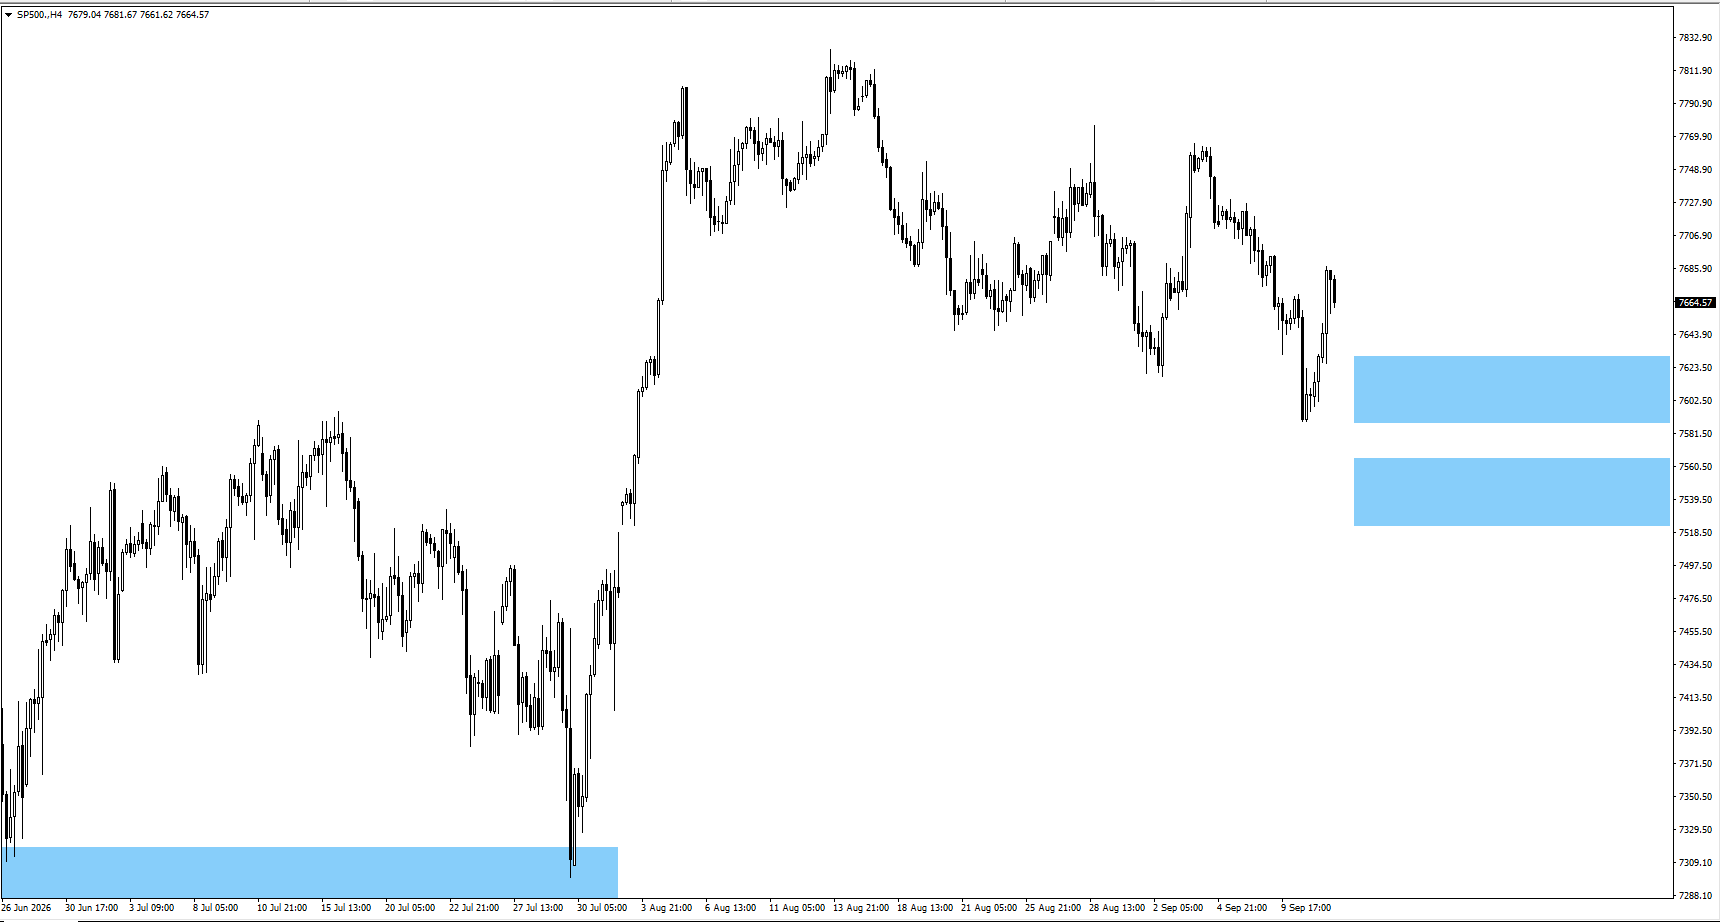
- SP500은 예상대로 하락했고, 기존 횡보 흐름(차트 구조)을 마무리했다.
- 추가 횡보가 나타난다면 7,610 부근에서 반등 신호를 먼저 확인할 구간이다. 더 깊게 밀리면 7,535가 다음 관전 구간이 될 수 있다.
BTCUSD
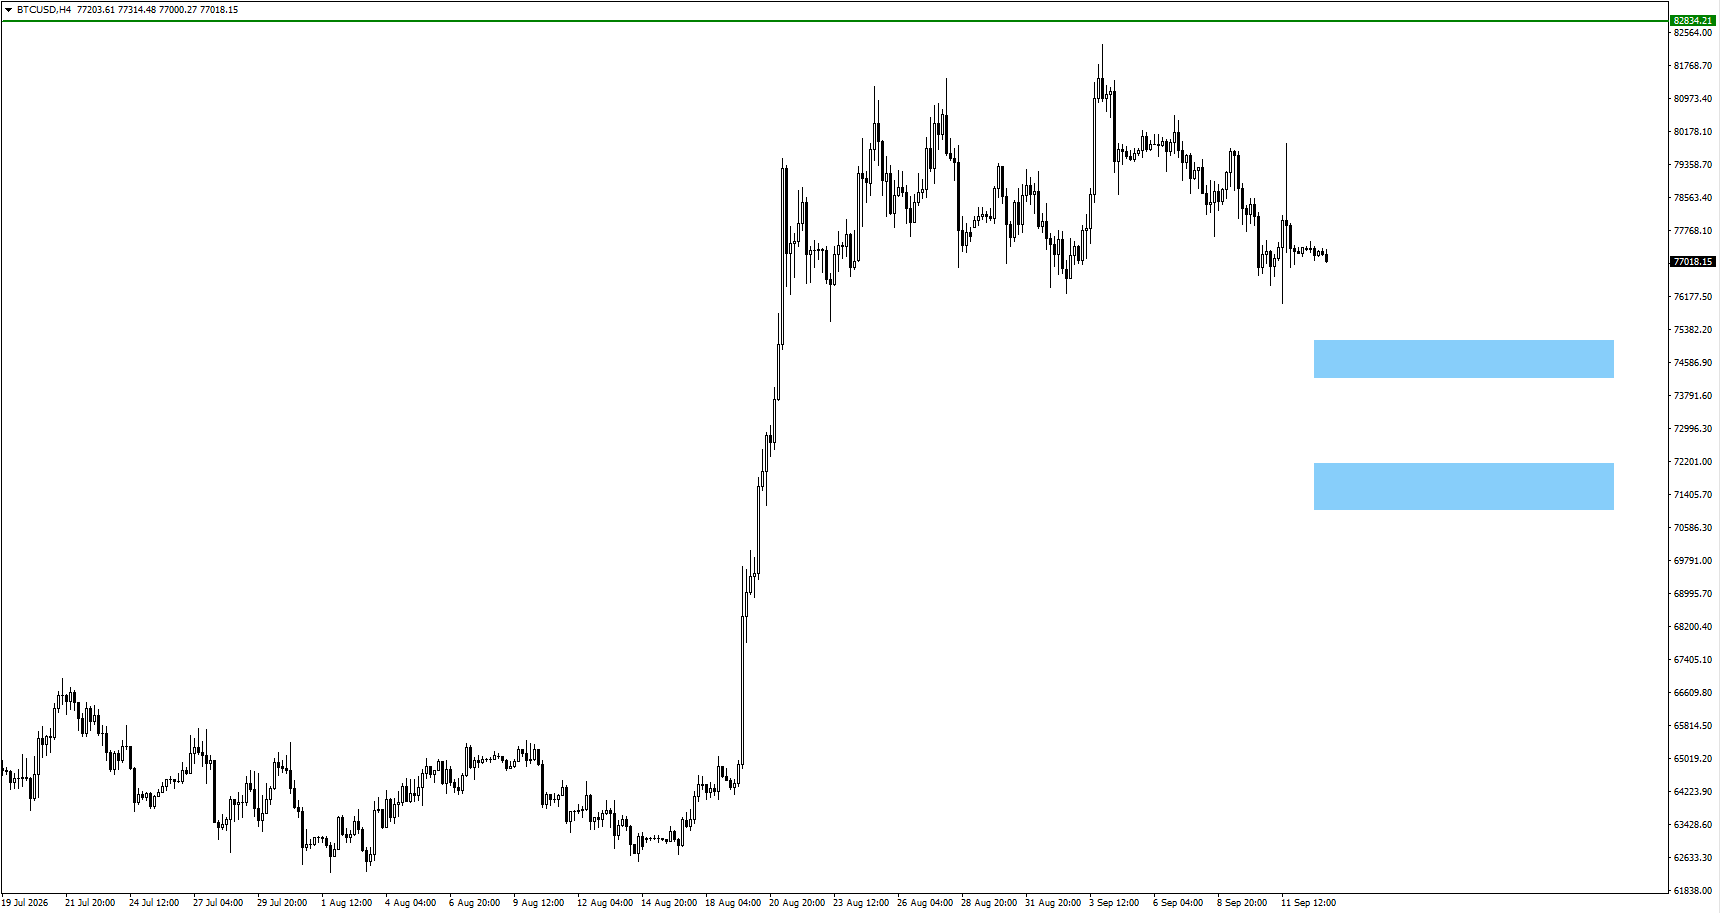
- 비트코인은 이전 흐름이 추가 하락을 가리킨 뒤, 계속 약세 압력을 받았다.
- BTC가 횡보하면 75,100 또는 71,900 부근에서 반등 신호를 관찰할 수 있다. 82,834.21 아래로 내려가면 하락 쪽 구도가 강화될 수 있다.
핵심 요약
이번 주 시장은 통화정책이 핵심 변수다. 미국 물가는 월간 기준으로 강해졌지만, 연간 근원 물가는 둔화하면서 Fed는 ‘다시 강해진 물가 압력에 대응’과 ‘불필요한 긴축 회피’ 사이에서 균형을 맞춰야 한다. 9월 17일 Fed 결정은 달러, 금, 미국 주식의 다음 큰 흐름을 좌우할 가능성이 크다. 영국 CPI와 영란은행(BoE) 결정은 파운드(GBP) 방향성을 만들 수 있다. 일본은행(BoJ) 회의도 엔화(JPY) 변동성을 키울 수 있으며, 달러/엔(USDJPY)은 이미 상승 흐름에서 거래되고 있다.
자주 묻는 질문(FAQ)
Fed는 2026년 9월에 금리를 올릴까?
시장은 0.25%포인트(25bp) 인상 가능성에 무게를 두고 있으며, 이 경우 연방기금금리(미국 정책금리의 기준이 되는 단기금리)가 3.75%~4.00% 범위로 올라갈 수 있다. 8월 근원 CPI가 전월 대비 0.3%로 높게 나왔고, PPI(생산자 물가)도 견조해 인상 논리가 강화됐다. 다만 근원 CPI의 전년 대비 상승률은 2.4%로 내려, 물가 흐름이 다시 고착화됐다고 단정하기는 어렵다.
9월 Fed 결정이 왜 중요한가?
한 번의 결정이 달러, 국채금리, 금, 주식에 동시에 영향을 줄 수 있다. ‘매파적 가이던스(추가 인상을 시사하는 발언)’를 동반한 인상은 달러인덱스와 금리를 밀어 올리면서 금과 금리에 민감한 주식에 부담이 될 수 있다. 반대로 신중한 메시지는 반대 방향의 반응을 만들 수 있다.
Fed 결정이 금 가격에 미치는 영향은?
금은 기대 인플레이션(시장 참가자들이 예상하는 미래 물가)과 실질금리(명목금리에서 물가 상승률을 뺀 값)에 민감하다. 금리가 오르면 금을 보유할 때의 기회비용(이자를 받지 못하는 비용)이 커진다. 반면 물가가 오래 높게 유지되면 가치 방어(헤지) 수요가 생길 수 있다. 보고서는 4,434와 4,510을 상단 핵심 구간으로, 추가 상승 시 4,600을 관전 구간으로 제시했다.
이번 주 USDX에서 봐야 할 가격대는?
USDX가 98.455를 돌파해 반등한 뒤, 다음 관전 구간으로 99.50과 99.75가 제시됐다. 이 구간에서의 가격 움직임이 달러 반등이 더 이어질지 가늠하는 신호가 될 수 있다.
이번 주 변동성이 가장 커질 수 있는 이벤트는?
핵심 일정은 Fed 결정, 영국 CPI, 영란은행(BoE) 결정, 일본은행(BoJ) 정책회의다. 이 이벤트들은 달러(USD), 파운드(GBP), 엔화(JPY) 관련 통화쌍의 변동성을 키울 수 있고, 금과 주가지수에도 영향을 줄 수 있다.
지금 바로 거래를 시작하세요 — VT Markets 실계좌를 개설하려면 여기를 클릭하세요.



