






概要
- 米国の景気はプラス成長を維持しているものの、雇用の鈍化とインフレ再加速により、FRB(米連邦準備制度理事会)は金融緩和(利下げなど)の余地が限られている。
- 企業業績は依然として株式相場の下支え材料だ。相場の下落を安易に「押し目買い」と決めつける前に、企業の見通し(利益見通し)と資金調達コスト(借入金利)の両方を確認したい。
- 10月26〜30日は、FRBの金融政策決定、米GDP(国内総生産)、PCE物価(個人消費支出物価指数)が、ドル・金(ゴールド)・株価指数を大きく動かす可能性がある。
- 注目チャート水準は、SP500が7,735、金(XAUUSD)が3,942.70ドル、米原油(USOIL)が106.745ドル。これらの水準近辺での値動き(サポート・レジスタンスでの反応)を確認できれば、単なる反発か、トレンド転換かを見分けやすい。
先週の急落で「業績への信頼」が試される
米国株は2週連続で下落した。S&P 500は0.5%安、ナスダック総合は0.7%安。半導体株は3.2%安となり、IT投資(テクノロジー支出)に連動しやすいセクターへの圧力が強まった。米国債利回り(国債の利回り=市場金利)も低下したが、借入金利の低下だけでは市場全体を押し上げる材料にならなかった。
エネルギー価格の上昇が企業利益率(マージン)と家計消費を圧迫し得るなか、投資家は株価を支える材料として企業決算に一段と依存する局面にある。
米国株はまだ上昇できるのか
株式市場は景気より先に転換することが多い。景気後退(リセッション)が始まる前に株が下落し、経済指標が改善する前に株が回復することもある。いまの局面を見極めるには、生産(GDPなど)、雇用、消費、インフレを合わせて評価する必要がある。
現時点の材料は、景気後退というより成熟した景気拡大局面(景気は拡大しているが山場が近い状態)でリスクが上昇していることを示す。GDPは第2四半期に年率換算で2.2%成長し、9月の失業率は4.2%だった。景気は拡大を続けているものの、雇用の弱さは成長が減速しつつあることを示唆する。
景気拡大の後半局面に入ったからといって、株式市場が必ず天井を付けるわけではない。今後の上値は、需要の鈍化や資金調達コストの上昇圧力のなかでも、企業が利益を伸ばせるかどうかに左右される。
インフレがFRBの選択肢を狭める
9月の消費者物価は前月比0.6%、前年比3.7%上昇した。企業間取引の物価動向を示す生産者物価は月間で1.3%上昇し、企業コストに上昇圧力が加わっている。
市場は今週、FRBが政策金利の誘導目標レンジを3.75%〜4.00%で据え置くと見ている。ただしインフレが高止まりすれば、追加引き締め(利上げや量的引き締めの継続)観測が残り得る。市場参加者は、当局が物価圧力と雇用鈍化をどう天秤にかけるかを見極めることになる。
FRBは10月29日のGDPとPCE発表より前に決定を公表するため、会合後すぐに市場が金融政策見通しを再評価する余地がある。インフレが想定以上に強ければ、期待金利の上昇を通じてドルを支え、金には下押し要因となりやすい。インフレが弱ければこうした圧力は和らぐ可能性があるが、前提として景気の底堅さが必要だ。
企業業績が株式相場の寿命を延ばす可能性
企業利益は引き続き株式の支えになっている。FactSetの10月16日レポートによれば、S&P 500の利益は第3四半期に前年比29%増が見込まれ、2026年通年では32.8%増が予想されていた。
指数の予想PER(株価収益率:株価が1株当たり利益の何倍かを示す指標。数値が高いほど割高とみなされやすい)は19倍で、10年平均の19.1倍をやや下回った。企業が予想通りの利益を確保できるなら、株価は利益見通しに対して過度に高い水準ではない可能性がある。
ただし、決算が市場予想を上回る「上振れ」の強さにも注意が必要だ。発表企業の84%が予想を上回った一方で、全体の利益は予想比で2.6%上振れにとどまり、過去5年平均の7.5%を下回った。上振れ幅が小さいと、投資家がすでに高成長を織り込んでいる局面では、追加上昇の材料として弱くなりやすい。
国債は資金の受け皿として株式と競合する。米10年国債利回りが5%前後にあると、投資家は株式の期待リターンと、債券(利払いがある資産)から得られる利回りを比較しやすくなる。
利益成長が、PERなどの評価指標(バリュエーション)の低下を補えるなら、株式はなお上昇余地がある。そうした支えが続くかどうかを見極めたい。
相場の方向性を決める3つのシナリオ
拡大の継続:インフレの落ち着き、国債利回りの安定、企業利益の底堅さがそろえば株高が続きやすい。企業が期待通りの結果を出せば最高値更新もあり得る。
スタグフレーション的な減速:需要が弱いのにインフレが続く(景気停滞と物価上昇が同時に起きる)状況では、FRBは緩和に動きにくい。企業は利益率が圧迫され、株式は値動きが荒くなりやすい。
景気後退:雇用・消費・企業利益が広く悪化すれば、景気後退の可能性が強まる。株価は、公式統計で確認される前に悪化を織り込みにいくことがある。
今週は、FRB会合後の初期反応が、GDP・PCE・企業決算の結果を受けても持続するかが試される。経済指標と企業の業績見通しの両面に裏付けられた反発となれば、買い需要の復活を示す材料になり得る。
注目シンボル
SP500 | XAUUSD | USOIL | USDX | EURUSD
今後の主なイベント
| 日付 | 通貨 | イベント | 予想 | 前回 | アナリストコメント |
| 10月28日 | AUD | CPI(消費者物価指数)前年比 | 4.20% | 4.00% | 結果が強ければ、豪州の金融引き締め(利上げ観測)を後押しする可能性がある。 |
| NZD | RBNZ(ニュージーランド準備銀行)政策金利(オフィシャル・キャッシュ・レート) | 3.00% | 2.75% | 追加利上げの示唆(ガイダンス)があれば、決定直後の値動きを超えて相場が反応し得る。 | |
| CAD | カナダ中銀 政策金利(翌日物金利) | 2.50% | 2.25% | 決定内容を、最新の成長率・インフレ率の見通し(経済見通し)と合わせて評価したい。 | |
| 10月29日 | USD | FOMC声明(米連邦公開市場委員会の声明文) | NA | NA | 追加引き締めの示唆があれば、ドル・金・株式が動きやすい。 |
| USD | コアPCE物価指数 前月比(食品・エネルギーを除いたPCE) | 0.30% | 0.20% | 強い結果なら、引き締め的な政策(高金利維持)の見方が強まりやすい。 | |
| EUR | ECB(欧州中央銀行)決定と記者会見 | NA | NA | インフレリスクと景気減速のどちらを重視するかに注目。 | |
| 10月30日 | JPY | 日銀 政策金利と記者会見 | <1.25% | <1.25% | 追加利上げの示唆が出れば、円相場は変動が大きくなりやすい。 |
今後の経済イベントを一覧で確認するには、VT Marketsの経済カレンダーを参照してください。
今週の注目ポイント(値動き)
SP500
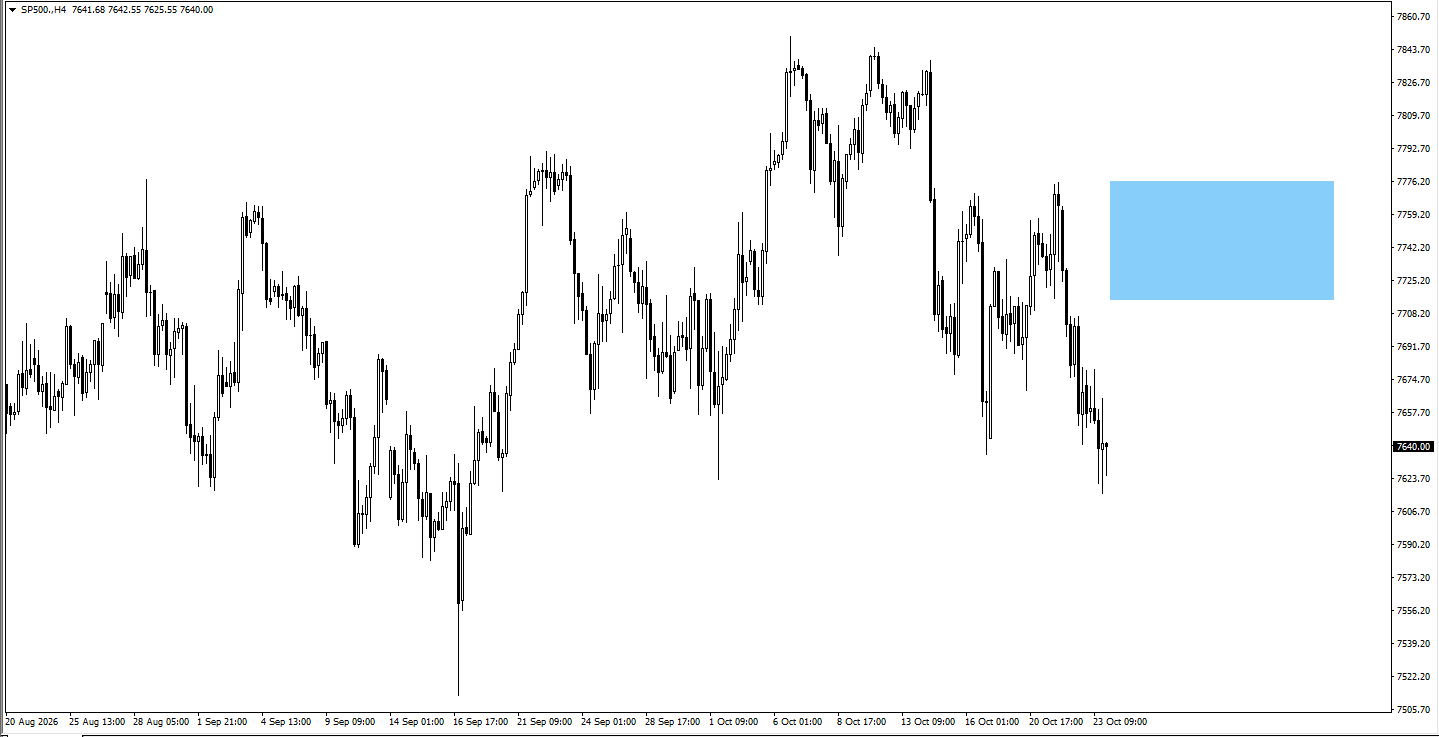
- 現状の水準から上昇する可能性はあるが、上昇の形(値動きのパターン)を確認して相場の構造(上昇トレンドか戻りか)を見極めたい。
- 上昇する場合は、7,735での値動きを注視。
XAUUSD(金/米ドル)
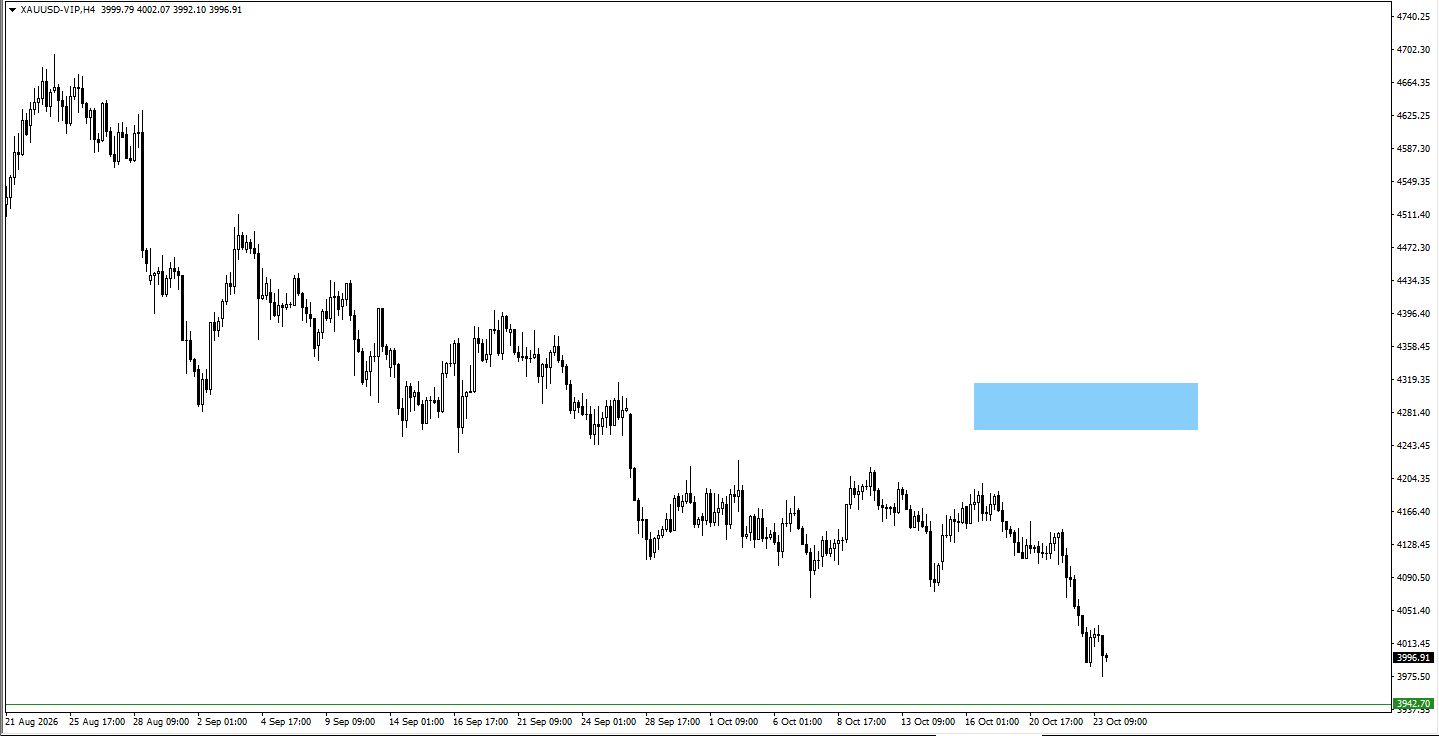
- 下落する場合、3,942.70を下回ってからの強い反発の動き(買い戻し)を探りたい。
USOIL(米原油)
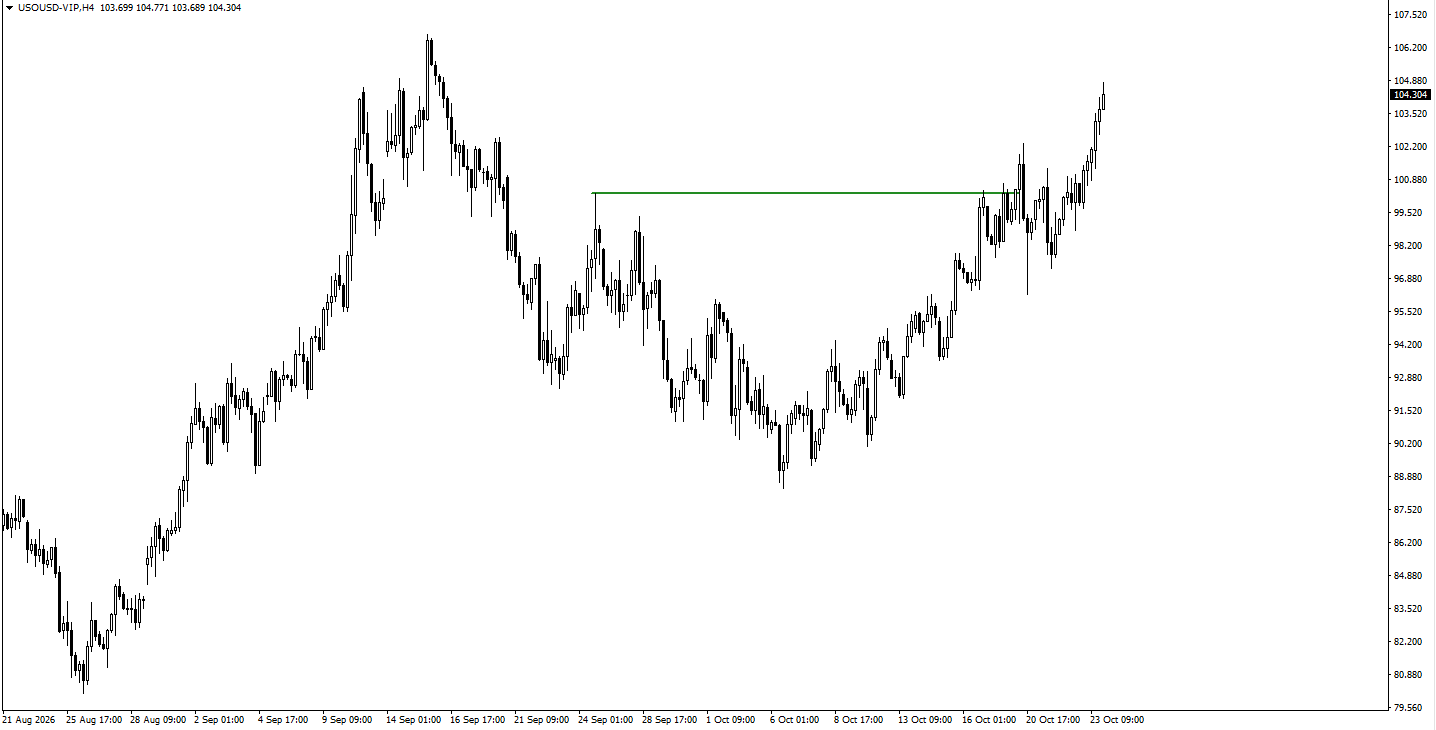
- USOILは102.546を上抜けた。
- USOILが106.745を上抜けた後の値動きを注視。
USDX(米ドル指数)
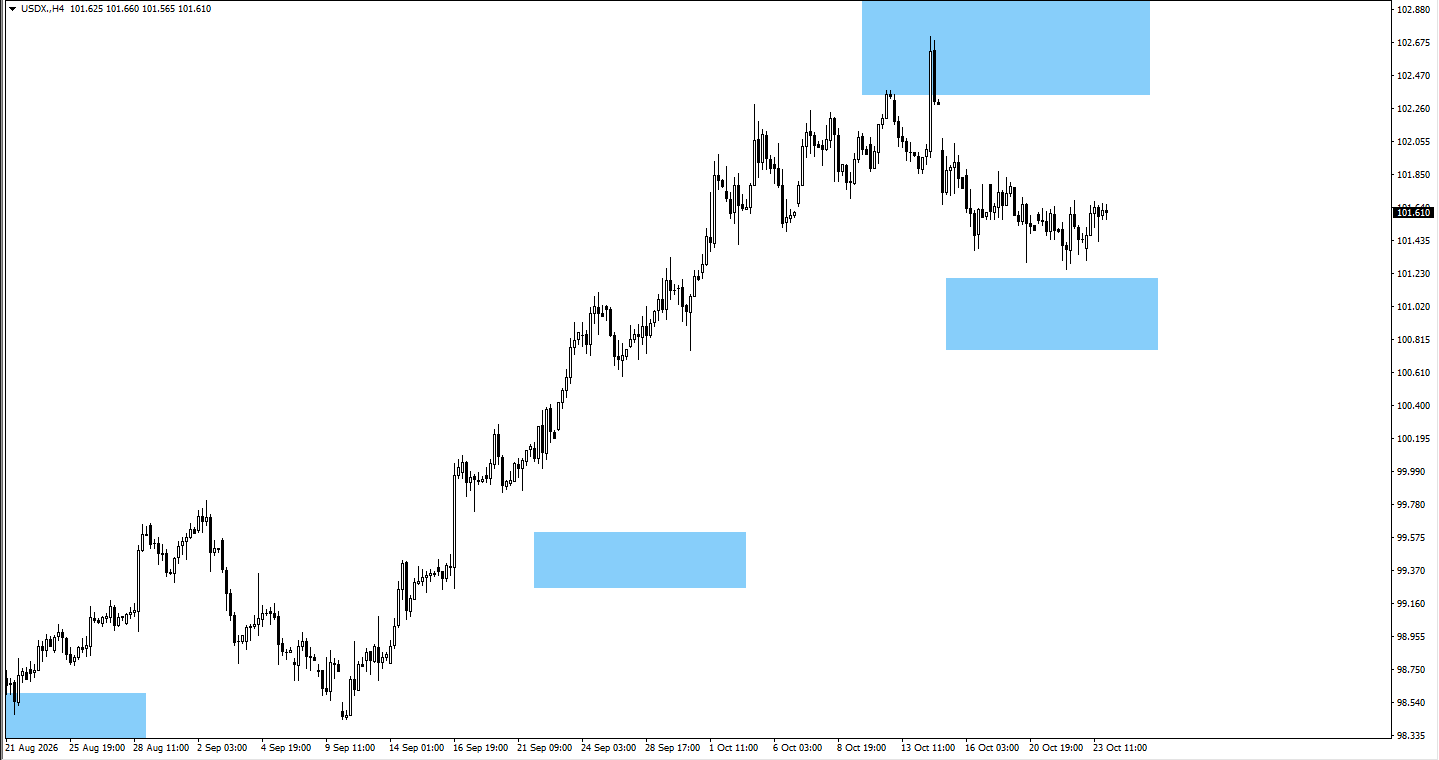
- USDXは監視水準の101.00近辺で推移している。
- 下落する場合は、101.00での強い反発の動き(買いの優勢)を探りたい。
EURUSD(ユーロ/米ドル)
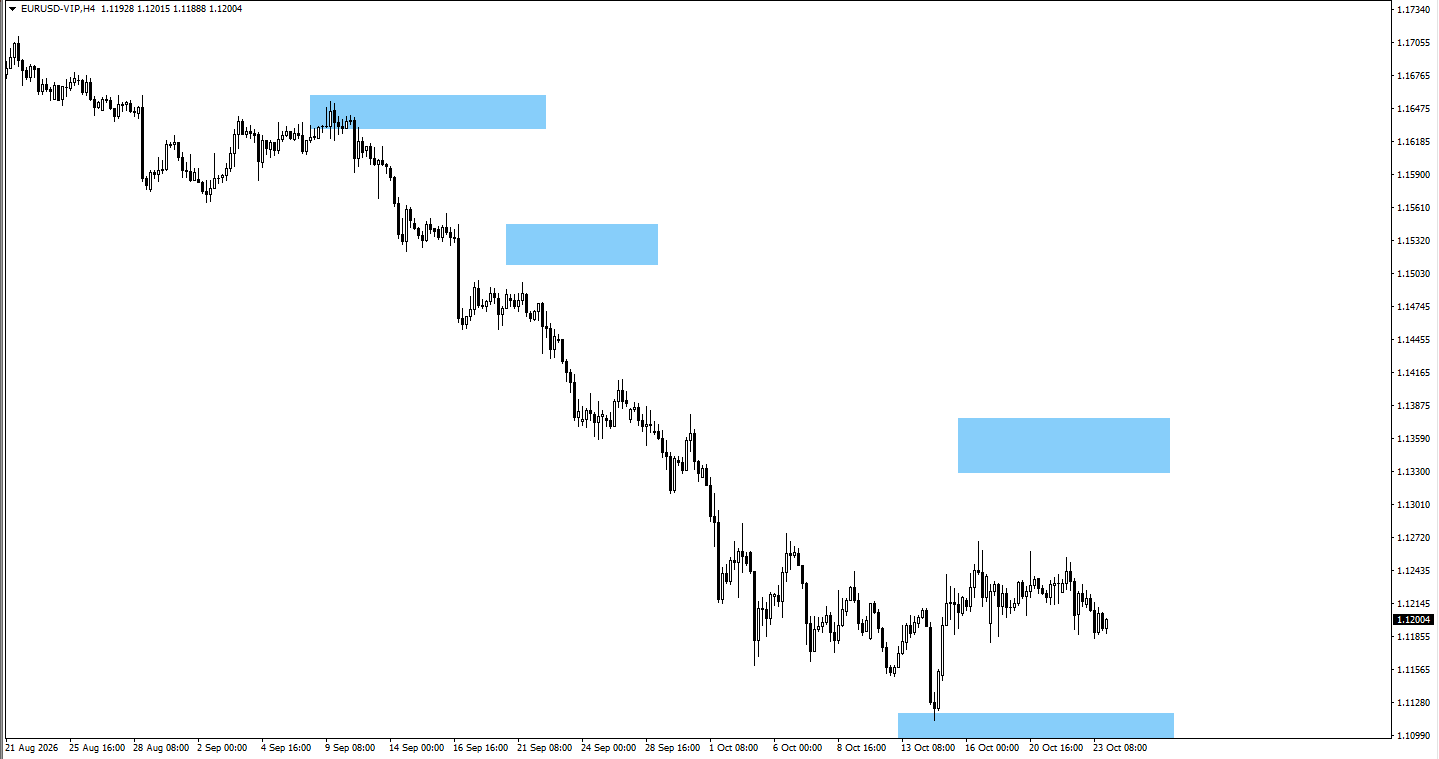
- 次に相場が横ばい(レンジ)で推移するなら、EURUSDは上昇しやすい。
- その場合は、1.1350での値動きを注視。
結論
10月24日時点で、米国経済は景気拡大の後半に近づいているように見えるが、景気後退と結論づけるだけの材料はそろっていない。堅調な企業業績は株式の下支えが続く。一方で、インフレの高止まり、国債利回りの高水準、金融引き締めにより、今後の上昇は投資家心理よりも実際の利益成長に依存しやすくなっている。
市場参加者は、景気環境が悪化する前に企業業績が強気相場を維持できるかを見極めている。米国は景気循環(景気のサイクル)の終盤にある可能性はあるが、株式相場のサイクルが必ずしも終盤とは限らない。
よくある質問(FAQ)
今週、市場を動かしやすい材料は何ですか?
FRBの政策金利決定、米GDP、PCE物価が主な注目材料だ。企業決算はS&P 500の動きに影響し得る。加えて、欧州、日本、カナダ、ニュージーランドの中央銀行の決定は為替(通貨)を動かす可能性がある。
米国の成長が鈍化してもS&P 500は上昇できますか?
可能だ。景気が減速しても、企業が利益成長を維持できれば株価は上昇し得る。ただし、企業の利益見通しが弱い、または借入金利が上昇すると、上値は抑えられやすい。
FRBの決定は金価格にどう影響しますか?
金利がより高くなる可能性が示されると、利息が得られる資産(債券など)の魅力が増すため、金には下押しになりやすい。金融政策の先行きがハト派(引き締めに慎重)に傾けば、特にドル安が進む場合、金の支えになりやすい。
なぜPCE物価が重視されるのですか?
PCE物価は、消費者が購入するモノやサービスの価格変化を示し、FRBが金融政策を判断するうえで重要な指標だ。市場予想を上回るインフレとなれば、利下げ余地が小さくなり、追加引き締め観測が強まりやすい。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。





