






8月のマーケット総括
8月は、市場の関心が地政学リスク(国家間の対立や紛争などが金融市場に与える影響)から、金融政策(中央銀行が金利や資金供給を調整する政策)、インフレ(物価の上昇)、債券市場の変動(国債などの価格・利回りの大きな動き)へ移った。米国とイランの緊張が目立たなくなるなか、底堅い景気と粘着的なインフレが再び金利を押し上げるかどうかが投資家の焦点となった。
FRB(米連邦準備制度理事会:米国の中央銀行にあたる組織)議長のケビン・ウォーシュ氏によるジャクソンホールでの講演は、こうした不透明感を強めた。同氏は米国経済の強さを強調しつつ、インフレには慎重姿勢を崩さず、2%目標(物価上昇率を年率2%程度に安定させる目標)へのコミットメント(強い意思)を改めて示した。一方、スコット・ベッセント米財務長官が国債買い戻し(政府が発行済みの国債を市場から買い戻すこと)を増やしたことで、財政政策(政府の歳出・税制)と債務市場(国債などの取引市場)、金融政策の関係がより注目された。
企業決算も相場を支えた。米企業利益の過去最高更新とAI(人工知能)投資の継続により、利回り上昇(債券利回りの上昇=債券価格下落)にもかかわらず株式は底堅く推移。金(ゴールド)とビットコインも月間で堅調だった。
主要テーマ
- インフレの粘着性で金利上振れリスクが再燃。インフレ指標の一部鈍化は安心材料となったが、ウォーシュ氏のジャクソンホール発言でFRBの追加利上げ(政策金利の引き上げ)余地が意識された。関税要因のインフレ(輸入コスト上昇に伴う物価押し上げ)とエネルギー価格の高止まりも不確実性を高めた。
- 債券市場で政策の緊張が浮き彫りに。国債買い戻しは長期の借入コスト(長期金利)の形成にも影響し得るため、財政政策とFRB政策の相互作用に関心が集まった。
- 好決算でAI成長シナリオが維持。過去最高の企業利益とAIインフラ(データセンターや半導体、ネットワークなど)への投資が株式を下支え。テクノロジー株が相場の耐久力の源泉となった。
ドル、相反する政策シグナルの間で揺れる
8月の米ドルは、粘着的なインフレ、FRB見通しの変化、米財政への懸念が交錯し、為替市場(通貨の売買市場)で強弱材料が混在した。
ウォーシュ氏のジャクソンホール講演は、FRBが慎重姿勢であることを再確認させた。足元のインフレ指標は鈍化しているものの、基調インフレ(エネルギーなど変動の大きい項目をならしてみた物価上昇の傾向)は2%目標を上回る。さらに米景気と労働市場(雇用の需給状況)の底堅さから、2026年終盤に向けて追加引き締め(利上げや資金供給の抑制)も選択肢として残る。
同時に、ベッセント氏の国債買い戻しが、財政と金融政策が金融環境(資金調達のしやすさや金利水準)に異なる方向で作用しているのではないか、という見方を生んだ。
EUR(ユーロ): ドル安局面で下支えされたが、ECB(欧州中央銀行:ユーロ圏の中央銀行)の利上げ観測が政策差(金融政策の違い)拡大を抑えた。
JPY(円):ドル円(USDJPY)は、米国債利回りと、FRBおよび日銀(日本銀行:日本の中央銀行)の見通しの変化に左右され、値動きが大きかった。
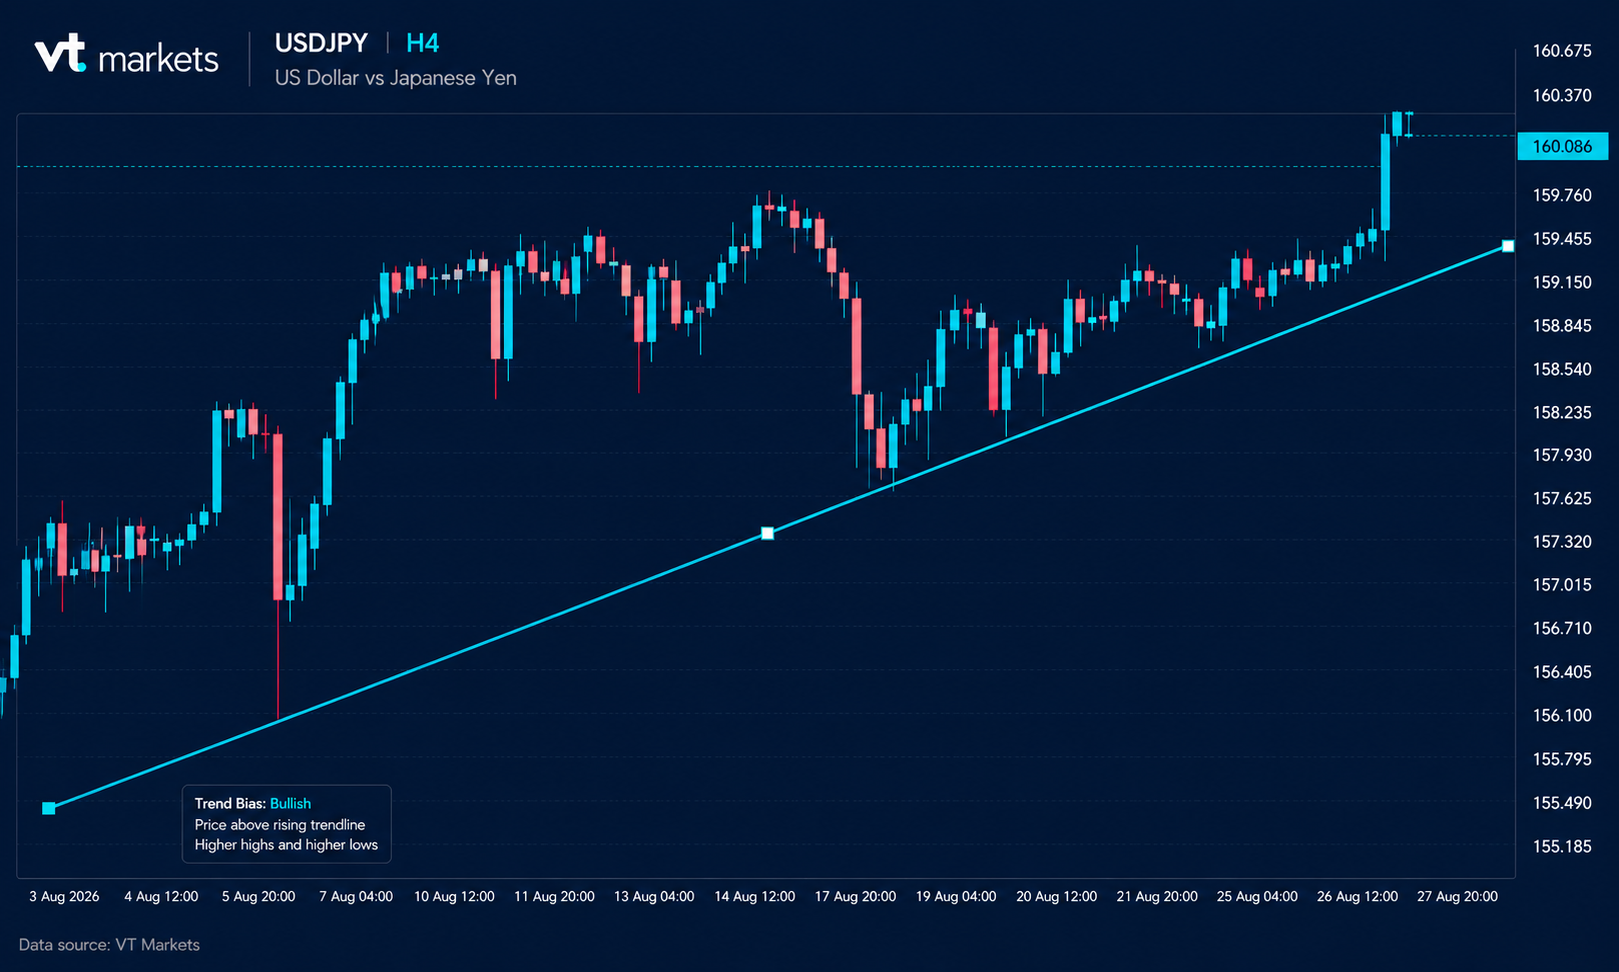
FX(外国為替)市場は、インフレ、債券利回り、FRB・ECB・日銀の政策見通しの変化に引き続き敏感に反応しやすい。
原油、地政学リスクの後退で底堅い
8月の原油市場は、米国とイランの緊張が相対的に後退し、比較的落ち着いた。ただし、中東の供給(産油・輸送)に混乱が生じるリスクが消えたわけではない。
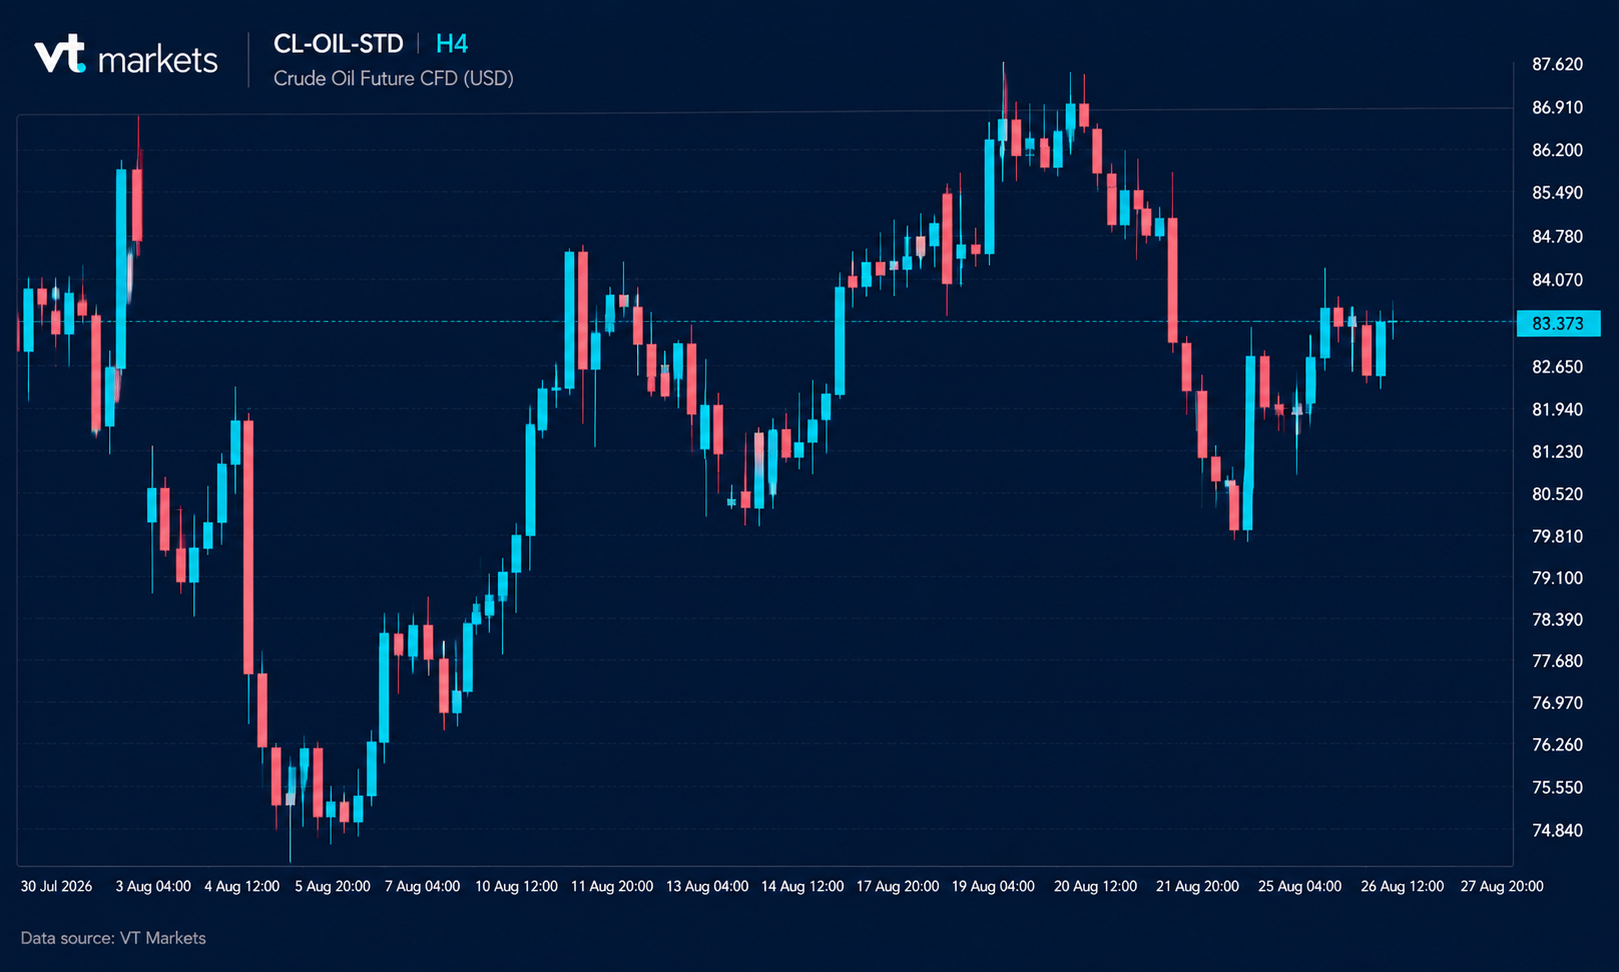
需要(消費量)の動向も重要だ。米国の経済活動が底堅く支援材料となる一方、中国など他地域で弱さが見えれば見通しの重しとなり得る。
ホルムズ海峡(中東の主要な原油輸送ルート)の懸念は下支え要因として残ったが、市場の関心はエネルギー価格が世界のインフレ見通しに与える影響へ移った。米欧でインフレが目標を上回るなか、原油が急騰すれば中央銀行の運営はさらに難しくなる。
当面の原油は、地政学による供給リスクと世界需要の綱引きに左右されやすい。
AI関連の好決算が株式を下支え
8月の株式市場は、債券利回り上昇とインフレの粘着性にもかかわらず、企業業績などの基礎体力(ファンダメンタルズ)に支えられ底堅く推移した。
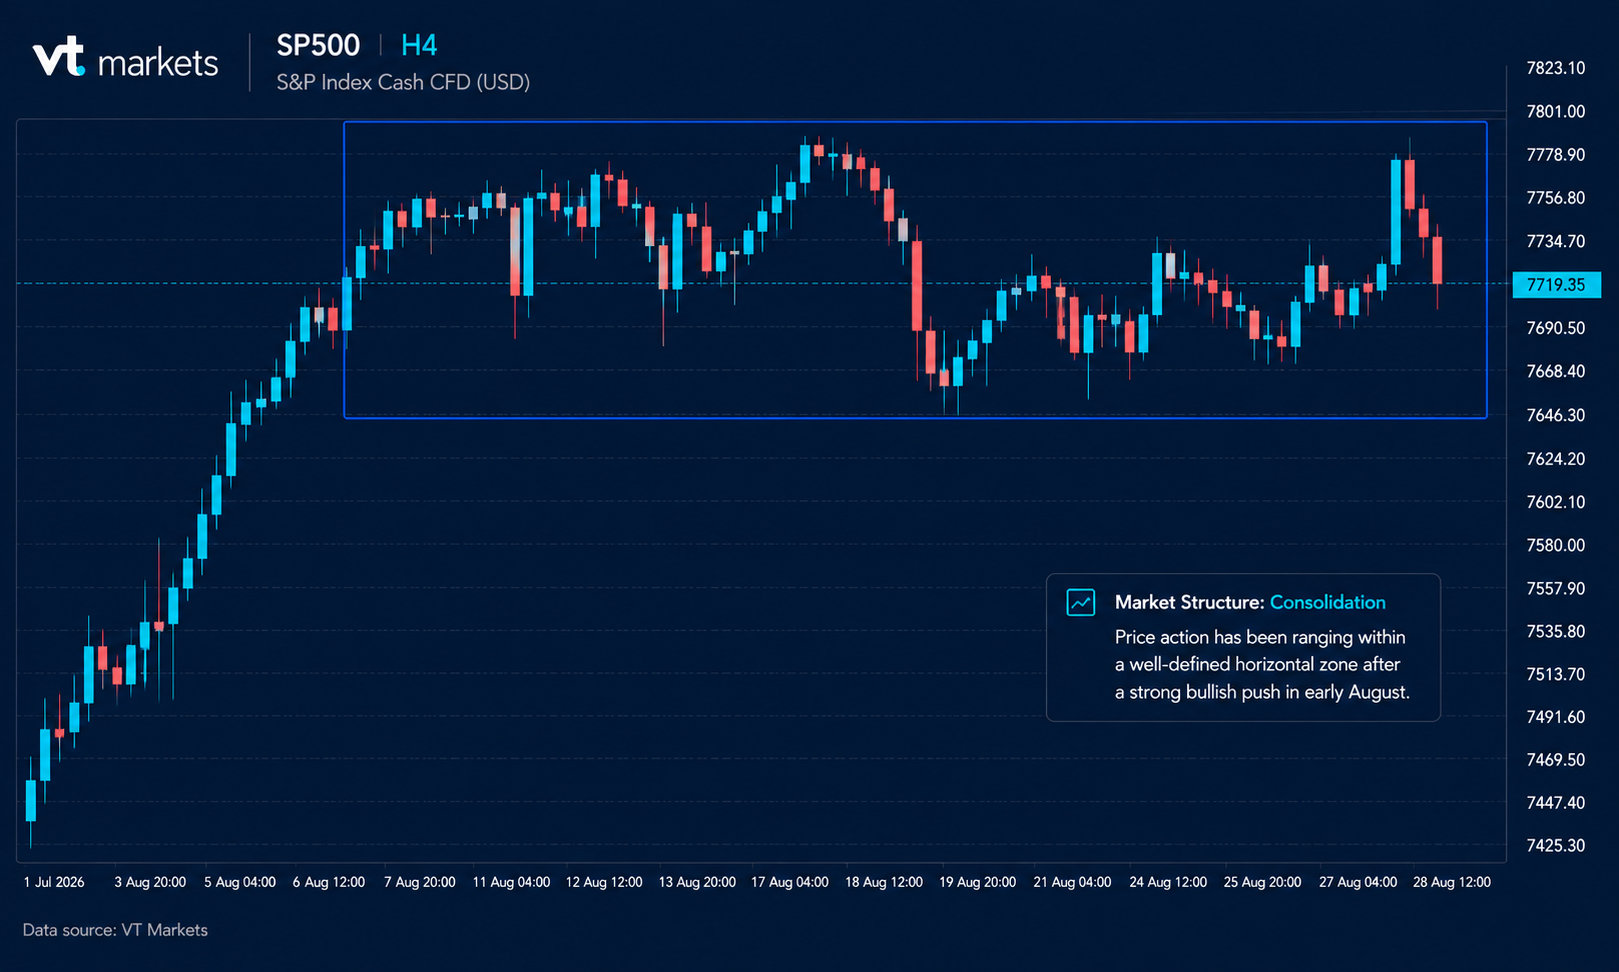
米企業利益は第2四半期に過去最高を更新。ウォーシュ氏は、S&P 500(米国の代表的株価指数)採用企業の利益が過去1年で20%超増えたとも指摘した。ハイテク企業はAIインフラ投資を継続し、エヌビディアの決算は底堅い需要を裏付けた。
ただ、企業利益の過去最高は、労働者への分配(国民所得に占める賃金などの比率)の歴史的な低さと対照的で、消費の持続性に疑問も残る。
株式では、金融環境が引き締まった状態(資金調達がしにくく金利が高い状態)が続くなか、決算とAI主導の成長が高いバリュエーション(株価評価、PERなど)を支え続けられるかが焦点。ハイテク株の割高感が強いほど、決算の失望、景気指標の悪化、債券利回りの再上昇に敏感になりやすい。
金、財政懸念で買いが優勢
金(ゴールド)は8月の上昇が目立ち、ドル安、財政懸念、買い需要の回復を背景に約13%上昇した。
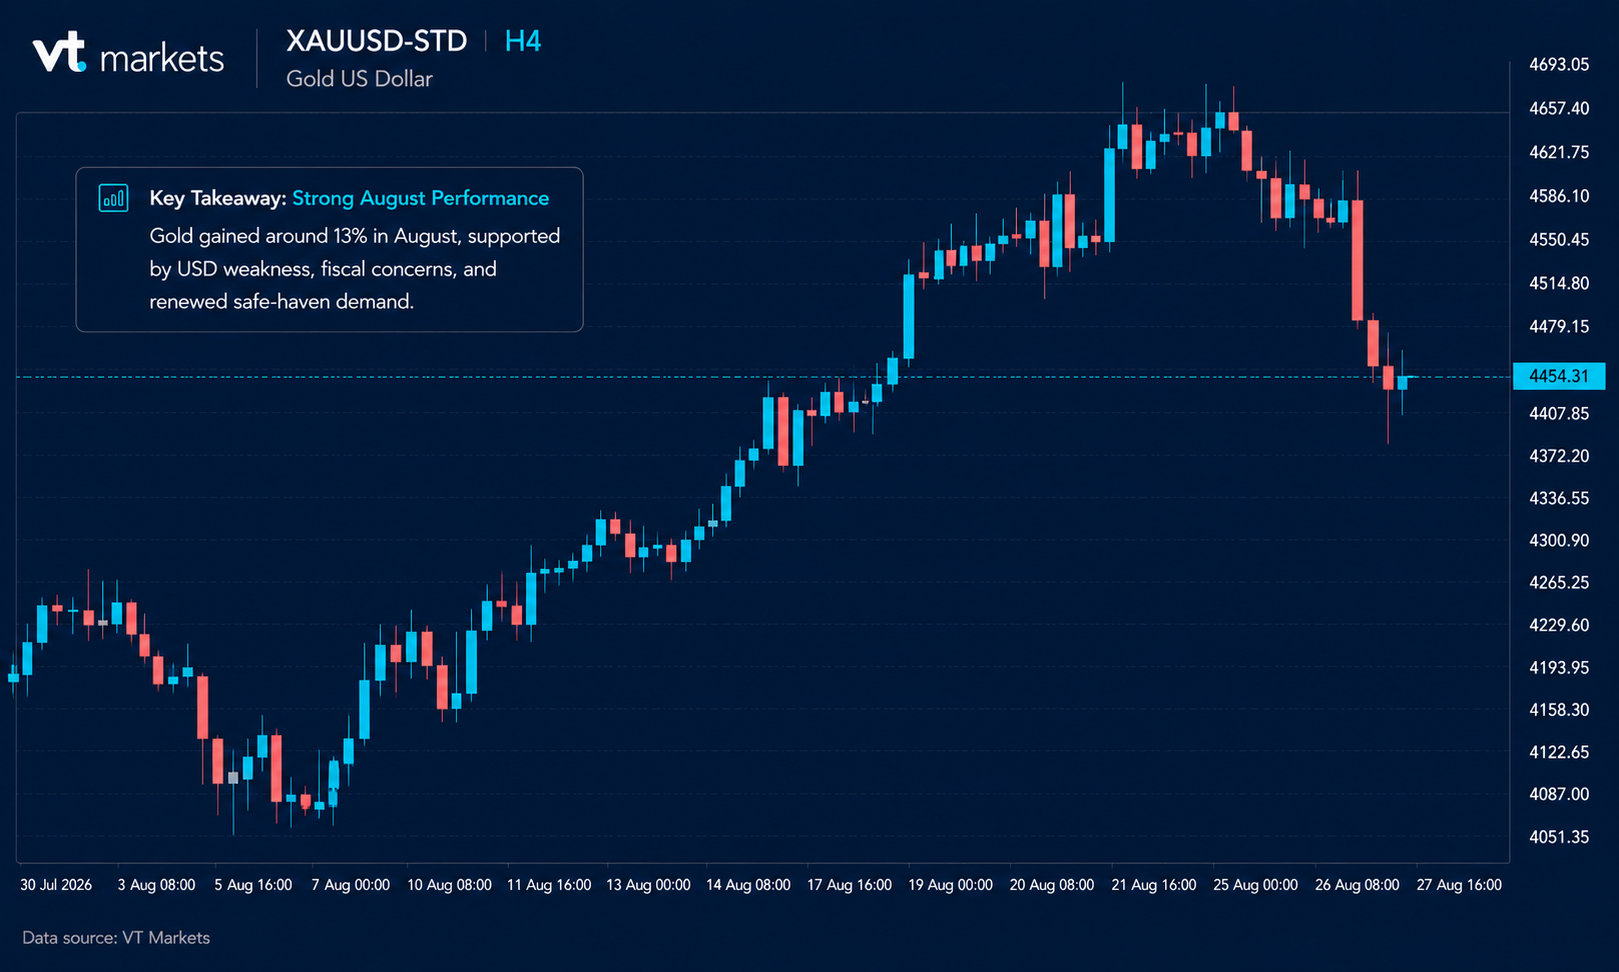
国債買い戻しは、米国の長期的な借入コストと政府債務(政府の借金)への懸念を強め、FRBが引き締め姿勢を維持する中でも実物資産(価値が現物に近い資産。金など)への需要を支えた。
一方で、金の先行きは複雑だ。ウォーシュ氏が2%目標を重視しているため、インフレが高止まりすれば追加利上げがあり得る。米国債利回りの上昇やドル高は通常、利息を生まない資産(インカムがない資産)である金には逆風となり、変動が大きくなる可能性がある。
9月の金は、金融引き締め(利上げなど)と、インフレ・政府債務・通貨価値の目減り(インフレによる購買力の低下)懸念の間で揺れやすい。
ビットコイン、実物資産志向の広がりで上昇
暗号資産市場は8月に大きく持ち直し、ビットコインはリスク選好(投資家がリスクを取りやすい心理)の回復とともに、再び8万ドルを上回った。
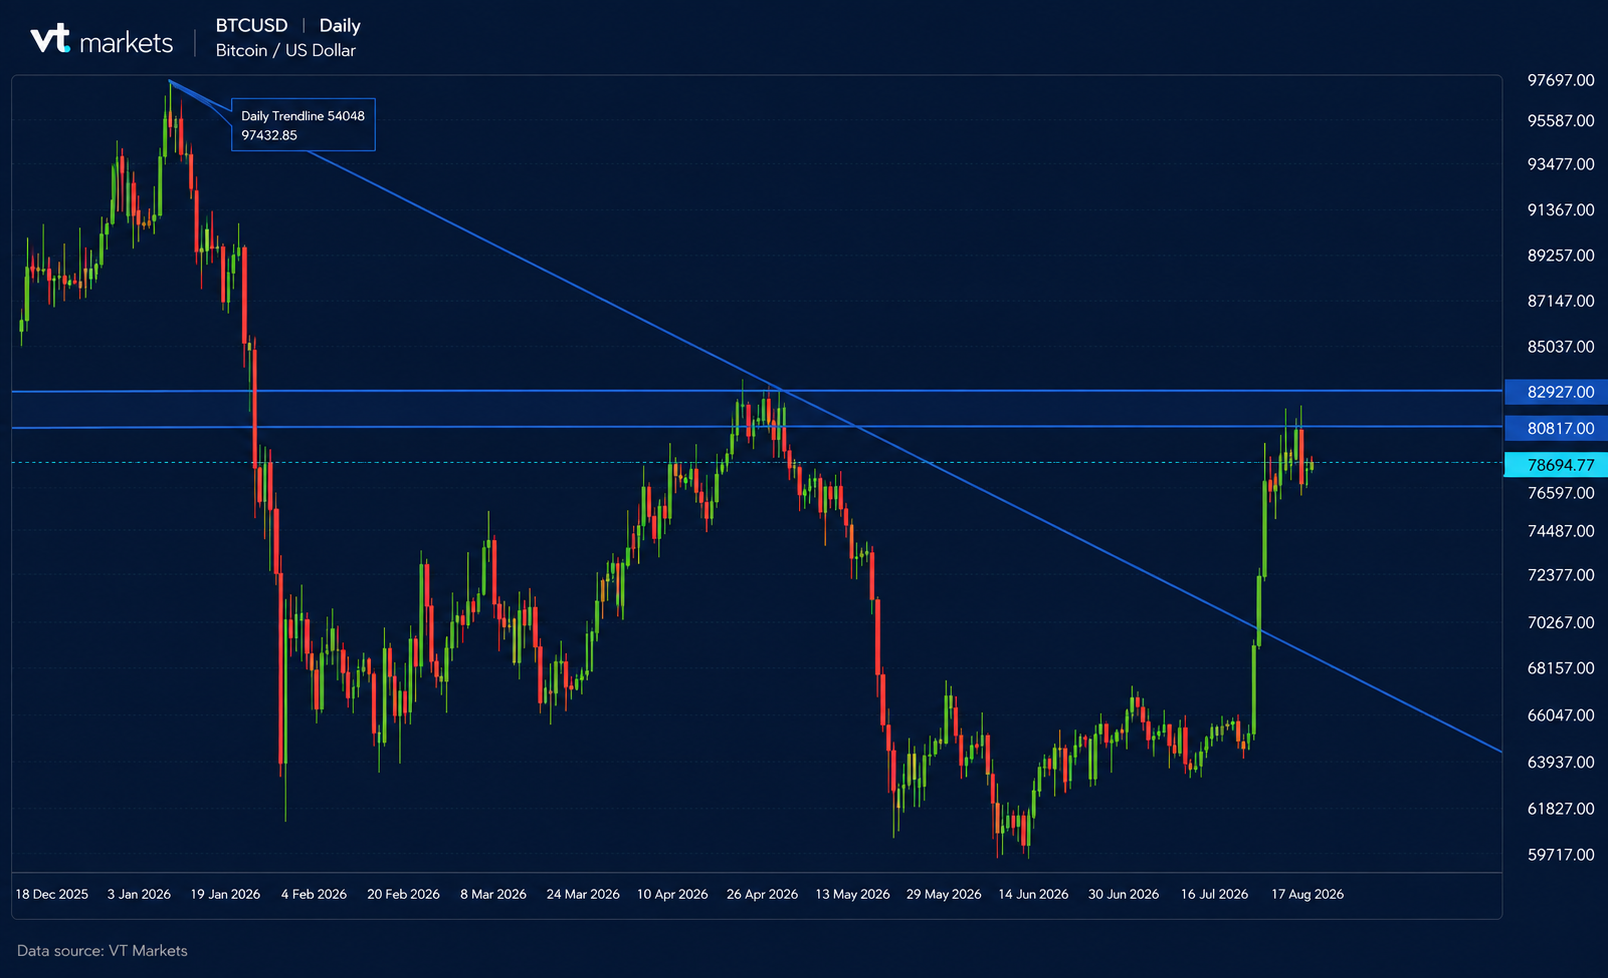
注目点は、追加利上げ議論が強まる局面でも上昇したことだ。ビットコインは金と同様に、実物資産的な位置づけ(価値の保存先としての見方)の一部として取引されやすくなり、政府債務、国債市場への介入、通貨価値の目減り懸念が支えとなった。
機関投資家(年金・運用会社など大口投資家)の需要も重要で、米国の現物ビットコインETF(上場投資信託:株式のように取引でき、現物ビットコインに連動する商品)には月末にかけて資金流入が目立った。
焦点は、ビットコインの回復が広がるか、そして暗号資産市場全体へ波及するかに移っている。イーサリアム、ソラナなど主要銘柄も勢いを取り戻しつつあり、資金がよりリスクの高い領域(リスクスペクトラムの下方)へ向かい始めた兆しがある。
9月に向けた初期シグナル
9月の市場の重要な問いは、景気と企業利益が、もう一段の高金利局面を吸収できるほど強いままでいられるか、だ。
インフレ指標が金利見通しを左右
インフレ、雇用統計、債券利回りは政策見通しの中心となる。インフレ圧力が再燃すれば、FRBやECBの追加引き締め観測が強まり、利回り上昇を通じて金利に敏感な資産(不動産、成長株など)には厳しい環境になり得る。
原油高などによるインフレ再燃は追加引き締め観測を強めやすい。一方、インフレ鈍化や原油安は利回り上昇圧力を和らげ、金利敏感資産の重しを軽くする可能性がある。
強い相場ほど上振れの条件が厳しい
株式、金、ビットコインはいずれも、引き締め観測がある中でも比較的しっかりした水準で9月を迎える。
- 株式: 高いバリュエーションにより、決算と利回り変動に敏感になりやすい。
- 金: 財政懸念は支えだが、高金利は逆風。
- ビットコイン: 金融環境と、勢いが暗号資産全体に広がるかが焦点。



