






概要
- 11月3日の中間選挙を前に、財政政策(税金や政府支出などの方針)、議会の勢力図、過去の株式市場の動きが焦点。S&P500は2026年10-12月期入り。
- 10月14日発表の9月CPI(消費者物価指数、家庭が買うモノやサービスの値上がり率)は前年比3.6%予想(前回3.4%)。木曜のPPI(生産者物価指数、企業側の仕入れ段階の物価)と小売売上高(消費の強さを示す指標)も、FRB(米連邦準備制度理事会)の利上げ見通しを左右しやすい。
- S&P500は10月9日時点で年初来約+14.1%。中間選挙の年は平均リターンが弱い傾向があるが、今年は堅調。
- 次の経済指標を前に、ドル指数(USDX、主要通貨に対するドルの強さを示す指数)の102.55近辺、金(XAUUSD)の4,280ドル近辺、ビットコインの78,450ドル近辺の下値を市場は注視。
ウォール街、中間選挙シーズン入り インフレ警戒は継続
10月9日の週、米株は底堅く推移した。S&P500は+1.2%、ダウ工業株30種平均は+0.9%、ナスダック総合は+0.6%。テクノロジー株は一時の売りから持ち直し、米国債利回り(債券の利率、金利の目安)の低下が株の割高感(バリュエーション)を和らげた。S&P500は週中に史上最高値も更新し、年初来上昇率は約+14.1%に広がった。
ただ、米市場は微妙な局面にある。11月3日の中間選挙が近づき、インフレ率は高止まり。投資家は、FRBが2026年末までに追加利上げ(政策金利の引き上げ)に動くか見極めている。
企業決算も見通しを左右する。今週は米大手銀行が7-9月期(第3四半期)決算を発表し、融資の状況、個人消費の強さ、高金利による借入コスト上昇の影響が見えやすい。現時点で株の流れは良いが、インフレ指標が強ければ国債利回りが上がり、株高を支えた割高感の許容度が試される。
米中間選挙とS&P500の関係
米大統領選のサイクルは4年で、大統領任期の折り返しに中間選挙が行われる。2026年11月3日には下院(定数435)の全議席と、上院(定数100)の約3分の1が改選となる。結果次第で、トランプ大統領が議会の支持を維持するか、法案成立が難しくなるかが決まる。過去の傾向では、中間選挙の年はS&P500の動きが相対的に弱く、その翌年(大統領選前年)に強くなりやすい。
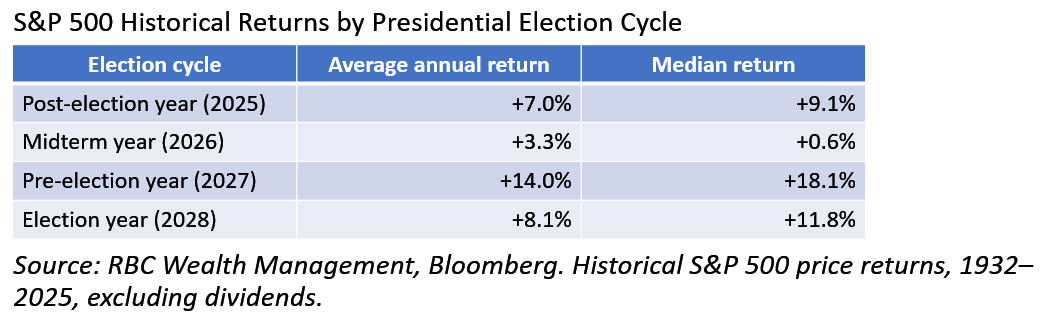
S&P500は2026年3月の安値から持ち直し、10月に過去最高水準へ。年初の下落(調整)も、過去の中間選挙年の平均的な下げより小さかった。今後は2つのシナリオが考えられる。決算とインフレが落ち着けば、2027年に向けて上昇が続く余地がある。一方、インフレ高止まりや国債利回りの一段高となれば、選挙前に株価の割高感が再び重荷になり得る。結局は、利益成長と金融政策(FRBの金利運営)が上昇相場の継続を左右する。
議会の勢力図は株の見通しを変えるか
選挙結果は、米国の財政政策(税制、歳出、規制)への見方を動かしやすい。共和党が上下両院で多数を取れば、トランプ政権は政策を通しやすい。民主党がどちらかの院で多数となれば、政権の動きは制約され、予算を巡る対立が増える可能性がある。
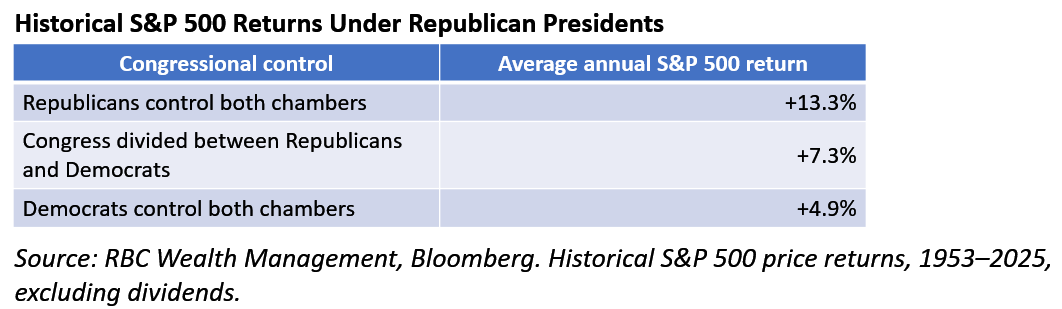
RBCウェルス・マネジメントが1953〜2025年を対象にした分析では、大統領と議会の組み合わせによって株式市場の成績に違いがあった。共和党の大統領の下で、上下両院も共和党が握る「ねじれのない」局面は、歴史的に比較的強かった局面の一つとされる(民主党大統領の局面でも強い時期はある)。
ただし、特定の政治構図が株高を「引き起こす」とは言い切れない。各時期のインフレ、金利、企業利益の環境が異なるためだ。実務上の焦点は、選挙を巡る期待が財政支出、国債発行(国の借金)、国債利回りにどう波及するか。政府支出の拡大は景気や企業売上を支える一方、財政赤字(収入より支出が多い状態)の拡大は利回りを押し上げ、資金調達コストの上昇を通じて株の割高感に逆風となる。
米CPIがFRBの利上げ観測を左右
今週最大の材料は、10月14日(水)発表の9月米CPI(消費者物価指数)。インフレは、9月会合後もFRBの判断の中心にある。
FRBは9月会合で、フェデラル・ファンド(FF)金利の誘導目標レンジを25bp(ベーシスポイント=0.01%)引き上げ、3.75%〜4.00%とした。10月公表の議事要旨では、当局者がインフレを懸念している点は共通する一方、追加引き締め(利上げなどで金融環境を厳しくすること)の必要性の理由付けには違いがあった。10月初旬の市場の織り込みでは、10月利上げ確率は約17%〜19%。追加利上げのタイミングとしては12月がより意識されている。
CPIの結果は、複数市場に波及し得る。
- 予想を上回るインフレ:追加利上げ観測が強まり、米国債利回りとドルが上昇しやすい。金や、PERなどが高い割高株(高バリュエーション株)は重くなりやすい。
- 予想を下回るインフレ:利回り低下が株と金を支え、ドルの短期的な買い需要は弱まりやすい。
- 予想通り:相場は方向感が出にくく、PPI、小売売上高、企業決算に関心が移りやすい。
木曜発表のPPI(生産者物価指数)と小売売上高は、企業側の物価上昇圧力と、米消費の底堅さを追加的に示す。
2027年が過去の選挙サイクル通りにならない理由
大統領選前年は米株が強い傾向があるが、2027年が同じ動きになるとは限らない。最大の要因は企業利益。株価の上昇には利益の伸びが必要で、国債利回りが高い局面ではなおさらだ。
インフレが長引けば、FRBは政策金利を高水準で長く維持しやすい(「高金利の長期化」)。財政政策が景気を支える方向に動いても、金融政策との組み合わせが市場の方向性を決める。
景気が強ければ利益は増えやすい一方、利上げ観測が強まりやすい。逆に成長が鈍れば利回りは低下しやすいが、将来の利益に不安が出る。市場は「予想」と「実現」の差にも反応する。
株・金・ドルはどう反応し得るか
同じ経済指標でも、成長・インフレ・金利見通しが逆方向に動くと、資産ごとの反応は分かれやすい。
| 経済の変化 | 米株 | 米ドル | 金 | 米国債利回り |
| 景気が強い | 概ね追い風 | 上昇しやすい | まちまち | 上昇しやすい |
| 財政赤字が拡大 | まちまち | まちまち | 追い風になり得る | 上昇しやすい |
| インフレ鈍化でFRBがハト派(利上げに慎重) | 概ね追い風 | 下落しやすい | 追い風になりやすい | 低下しやすい |
| 景気後退懸念でFRBがハト派 | まちまち/下押し | まちまち | まちまち | 低下しやすい |
| インフレ高止まり | 割高感が重荷 | まちまち | まちまち | 上昇しやすい |
注目ティッカー
USDX(ドル指数) | XAUUSD(金/米ドル) | S&P500(米株価指数) | EURUSD(ユーロ/米ドル) | BTCUSD(ビットコイン/米ドル)
今後の主なイベント
| 日付 | 通貨 | イベント | 予想 | 前回 | ポイント |
| 10月12日 | JPY, USD, CAD | 祝日 | N/A | N/A | 該当市場は参加者が減り、流動性(売買の成立しやすさ)が低下する可能性。 |
| 10月14日 | USD | CPI(前年比) | 3.60% | 3.40% | 上振れならドルと国債利回りの支援材料になり得る。 |
| 10月15日 | USD | PPI(前月比) | 0.50% | 0.40% | 企業側の物価上昇がCPIの上振れ圧力を強めるか確認。 |
| USD | 小売売上高(前月比) | 0.30% | 1.20% | 伸び鈍化なら消費の弱さが意識されやすい。 | |
| 10月16日 | GBP | 英中銀ベイリー総裁発言 | N/A | N/A | 英国のインフレと金利への言及を確認。 |
| USD | FRBウォーシュ議長発言 | N/A | N/A | 追加利上げの示唆があるか注目。 |
今週の主な値動き
USDX(ドル指数)
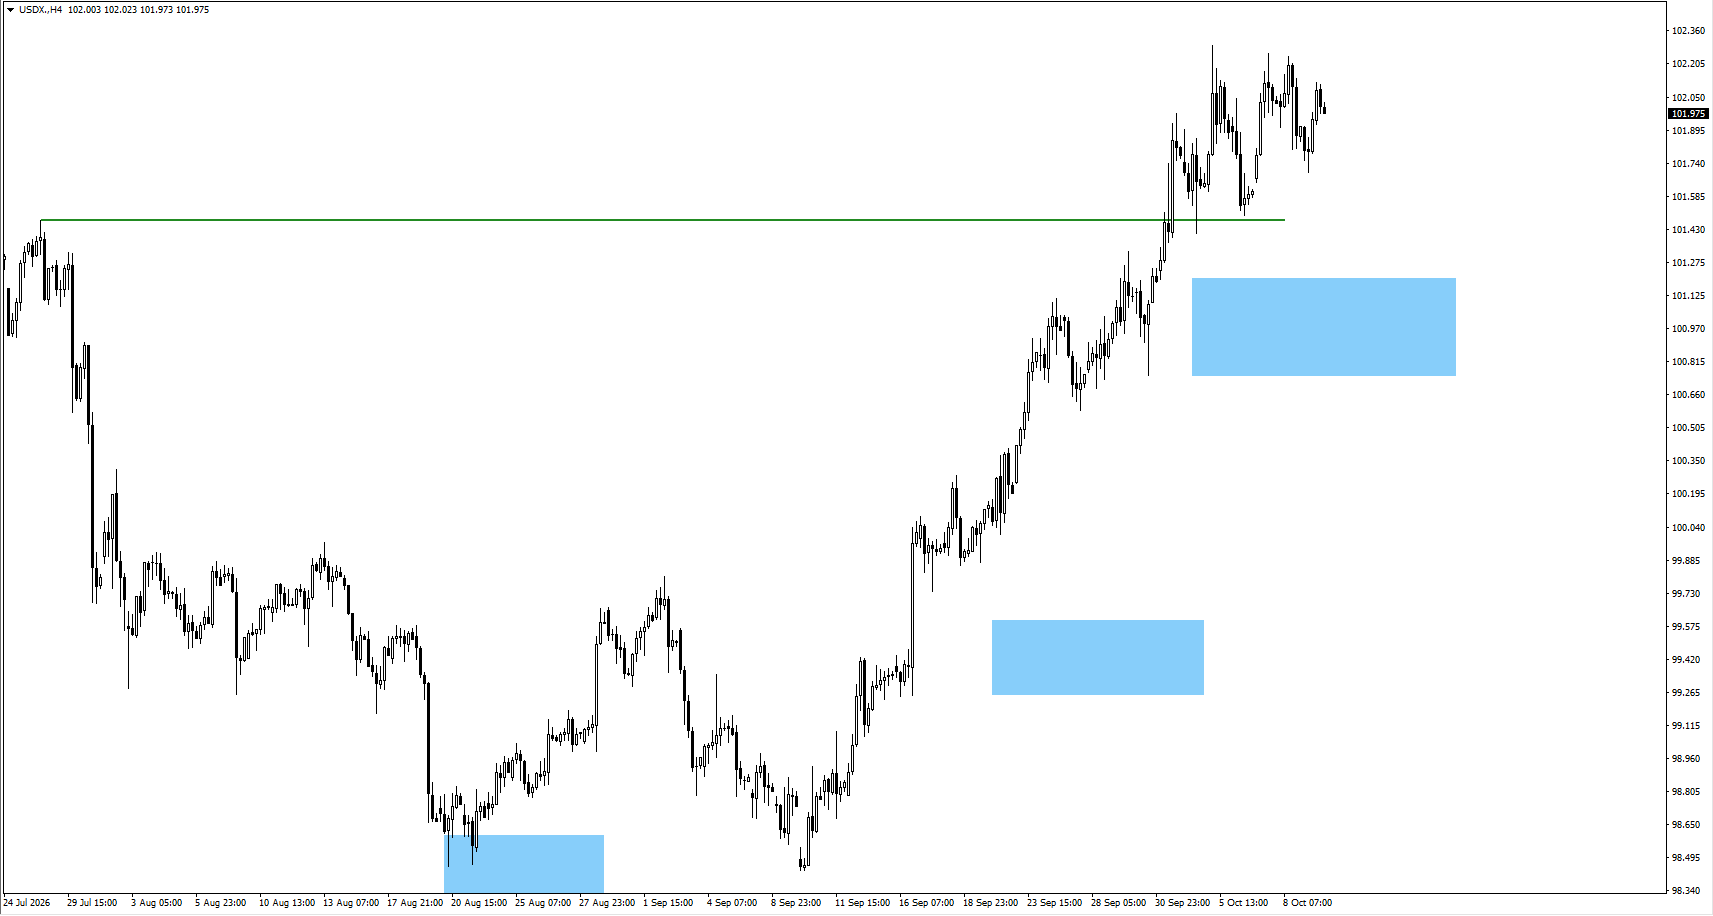
- USDXは週を通じて持ち合い(方向感が出にくい状態)が続いた。インフレ指標待ちの間、流れを維持する可能性がある。
- 上昇が進む場合、102.55付近の戻りの重さ(上値抵抗)を確認したい。
- 下落する場合は、101.00付近の値動きを注視。
XAUUSD(金/米ドル)
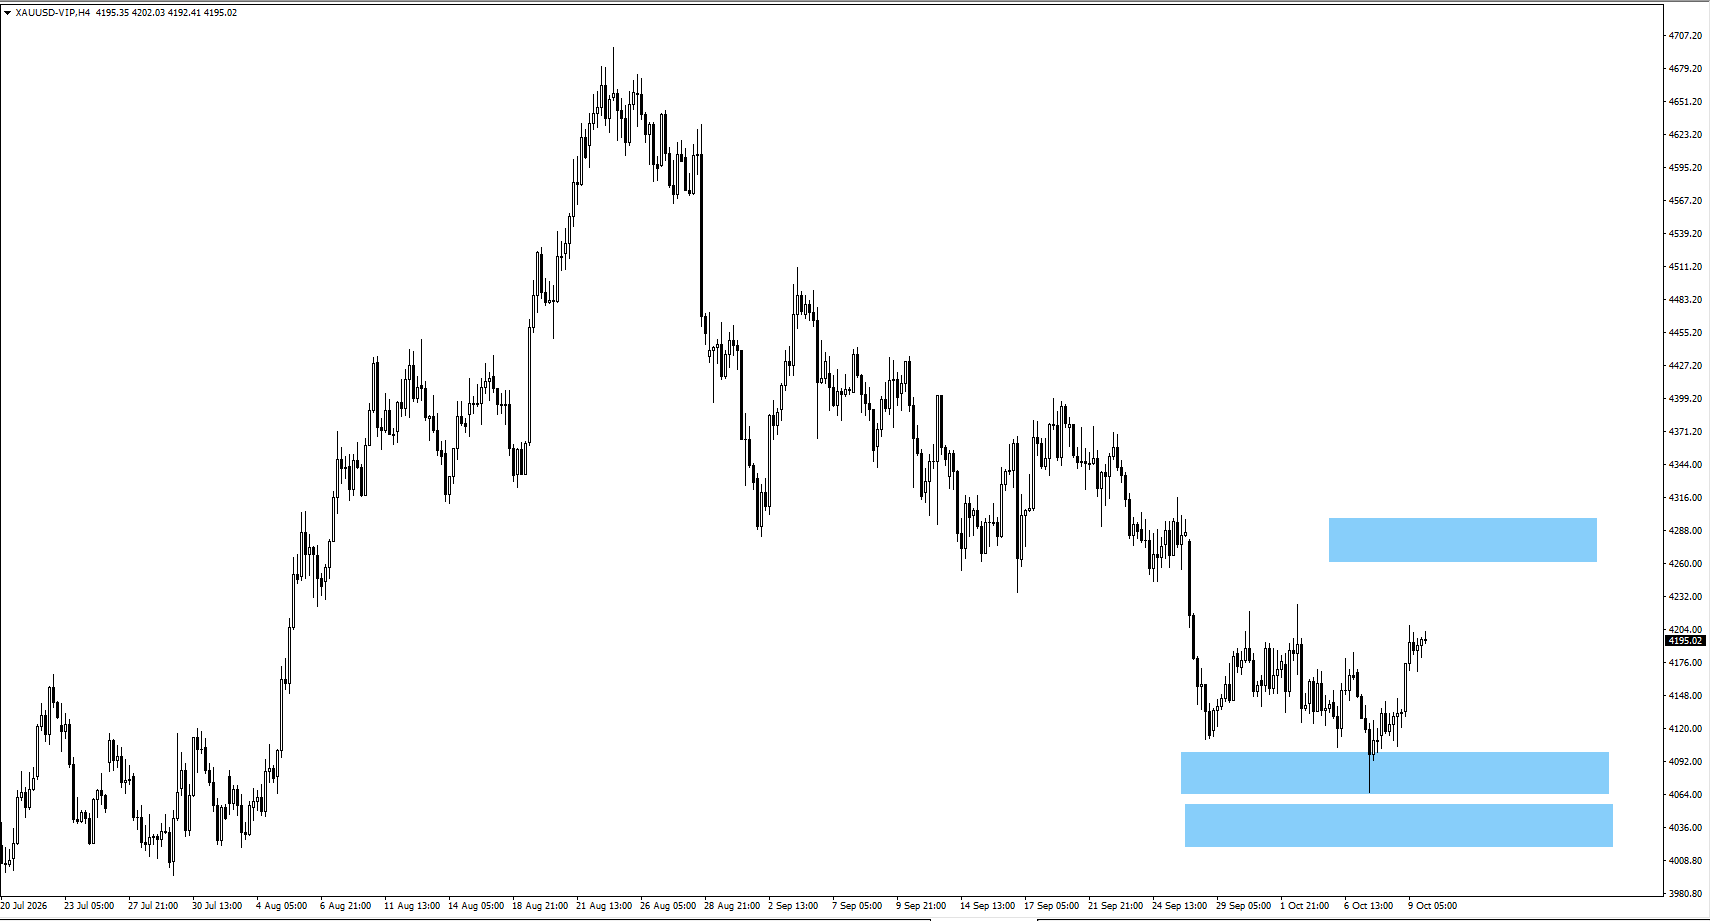
- 金は4,080ドル近辺の下限から切り返した。
- 上昇する局面では4,280ドル付近の動きに注目。
- 下落する場合は4,055ドル付近で下げ止まりの兆しが出るか確認。
SP500(S&P500)
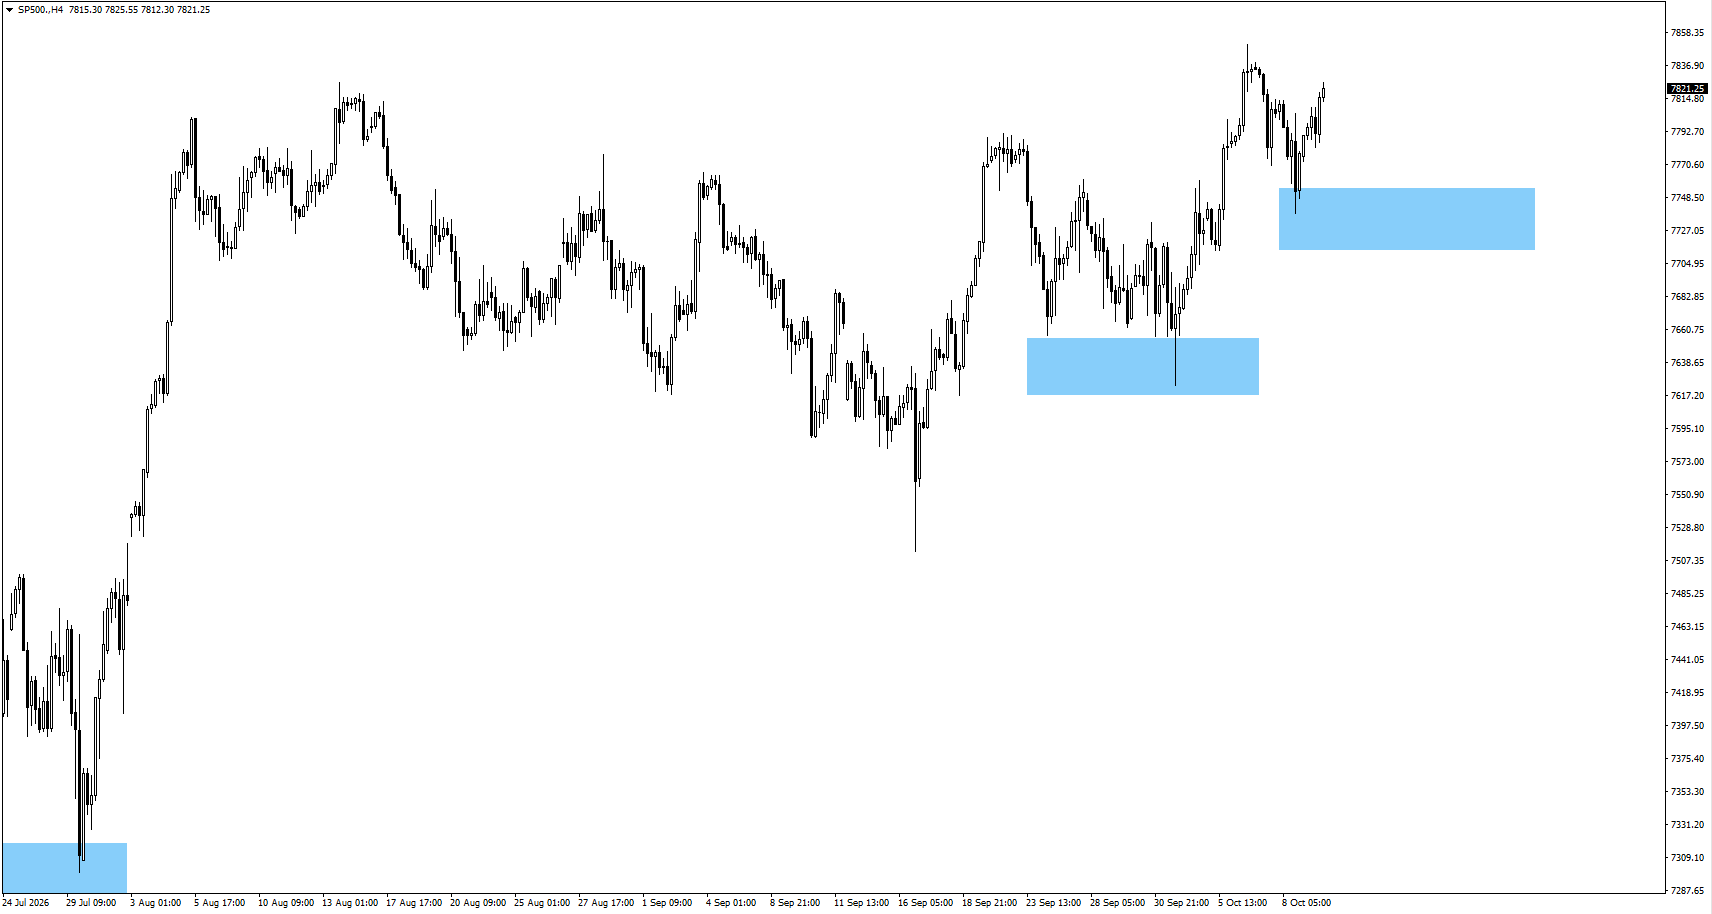
- SP500は7,735近辺から上昇した。
- 高値更新後の値動きを見たい。
EURUSD(ユーロ/米ドル)
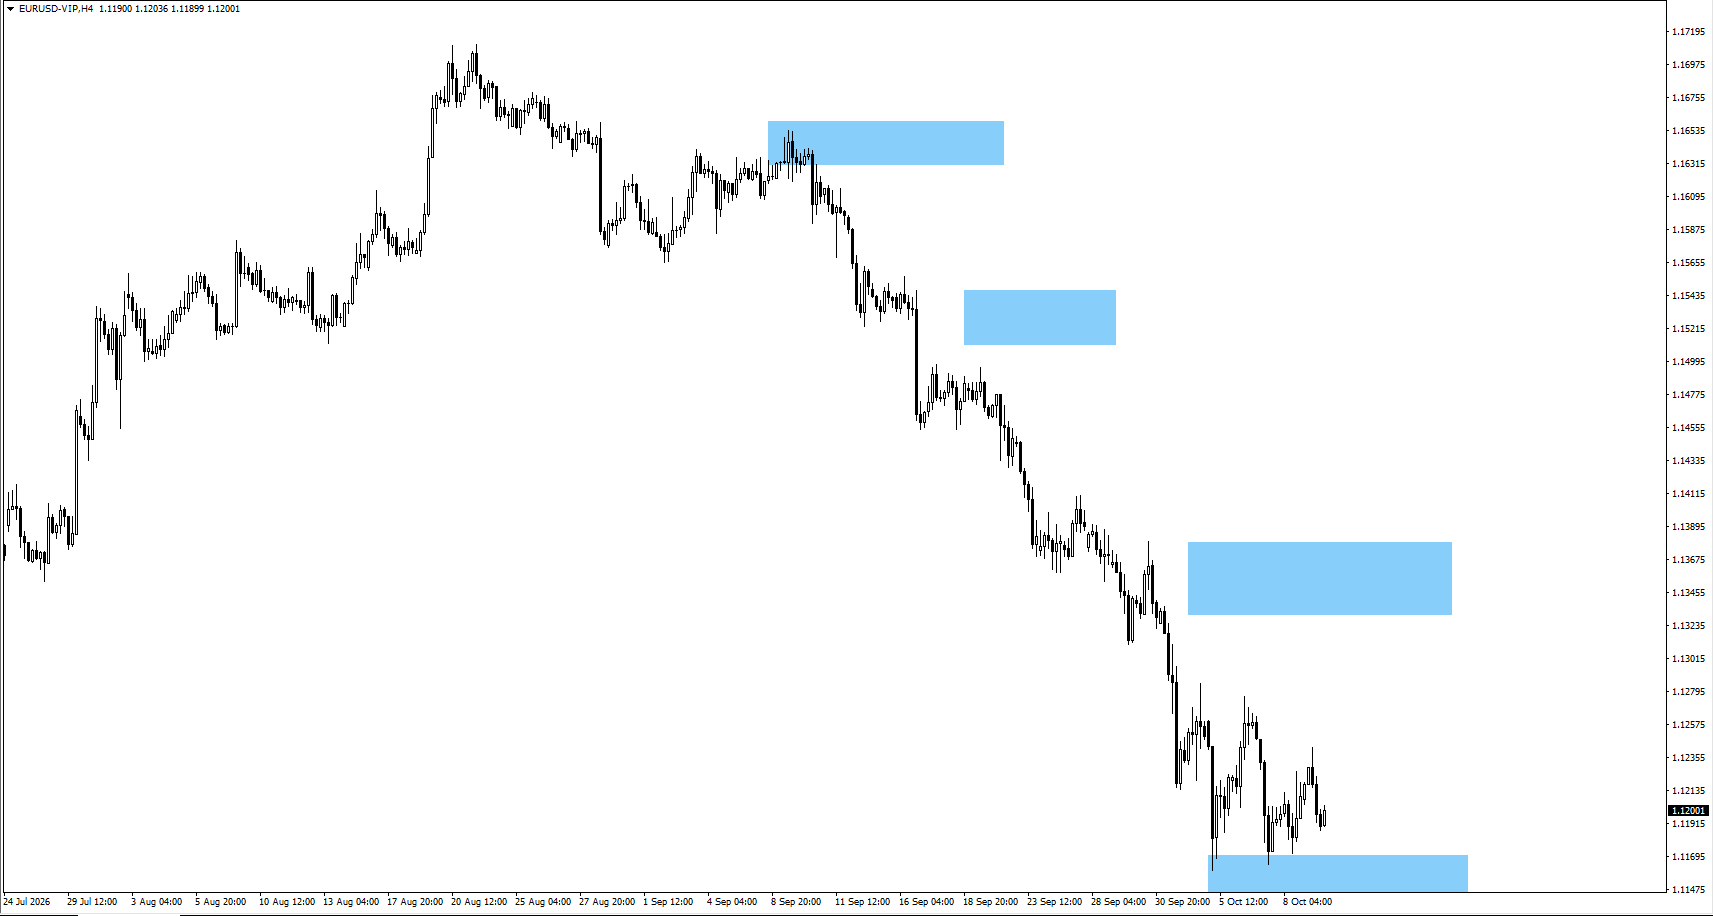
- EURUSDは1.1150近辺で持ち合い。
- 下落する場合は1.1110付近で下げ止まりの兆しが出るか確認。
- 上昇する場合は1.1350付近の動きを注視。
BTCUSD(ビットコイン/米ドル)
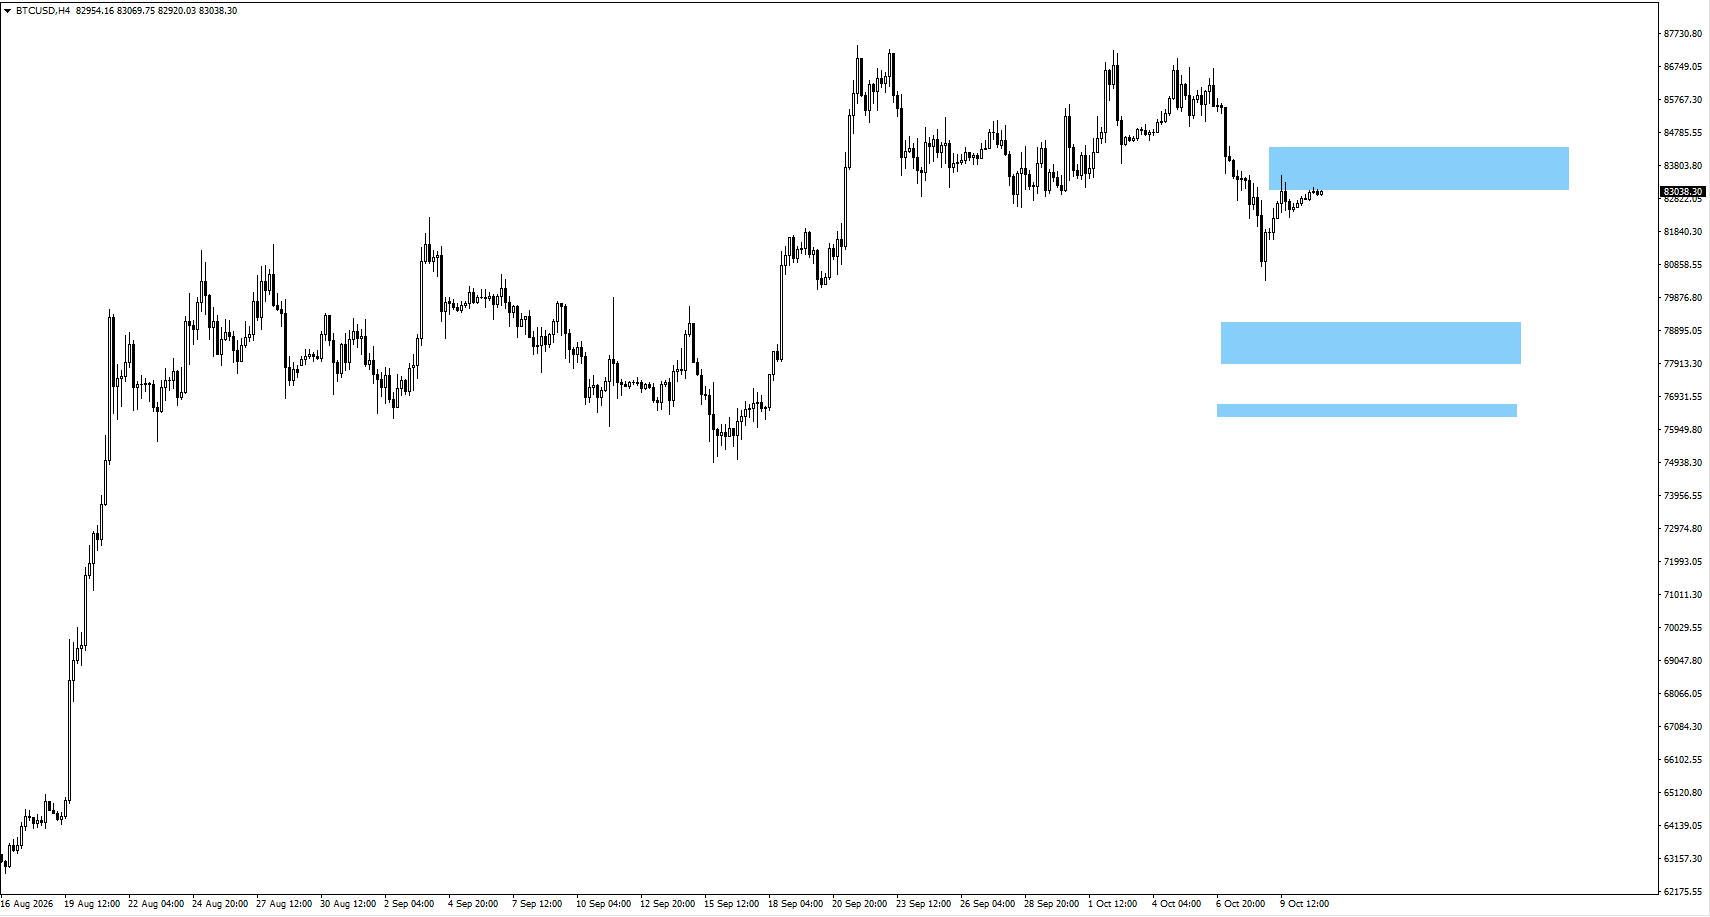
- BTCは84,060近辺で推移。
- 下落する場合は、78,450または76,450付近で下げ止まりの兆しが出るか注目。
結論
S&P500は10月12日の週も良い流れで始まるが、インフレ指標と中間選挙が次の方向性を決めやすい。10月14日のCPIは、FRBの追加利上げ観測を試す材料。15日のPPIと小売売上高は、初動の反応を補強または覆す可能性がある。市場は、USDXが102.55に近づくか、金が4,280ドルに向かうか、S&P500が直近高値圏で上昇を維持できるかを見たい。
よくある質問
2026年の米中間選挙はS&P500にどう影響し得るか?
11月3日の中間選挙は、財政政策(税・歳出)や規制の見通しを通じて投資家心理に影響し得る。過去には中間選挙の年は値動きが大きくなりやすく、翌年はS&P500が強い局面も多い。ただし、インフレ、金利、企業利益が引き続き主要要因になる。
2026年10月の米CPI見通しは?
市場予想では9月の米CPI(前年比)は3.6%(前回3.4%)。発表は2026年10月14日。上振れならドルと国債利回りの押し上げ要因になり、下振れなら金や株の支援材料になり得る。
2026年10月もS&P500は上昇を続けるか?
S&P500は10月9日時点で年初来約+14.1%。上昇継続には、企業決算、インフレ指標、FRBの政策見通しが重要。高値更新後に上値を維持できるか、利益確定の売りが強まるかが焦点。
今週の金価格の見通しは?
金は4,080ドル近辺から持ち直し、上値メドとして4,280ドルが意識される。下落時は4,055ドル付近で下げ止まりの兆しが出るか注目。方向性はCPIなどのインフレ指標、国債利回り、ドルの動きに左右される。
米CPIはEURUSDとドルにどう影響するか?
CPIが上振れすれば、FRBの追加利上げ観測が強まり、USDX(ドル指数)を支え、EURUSDは下押しされやすい。下振れなら逆の反応になり得る。USDXは102.55付近、EURUSDは1.1110付近(下値の目安)と1.1350付近(上値の目安)が意識される。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



