






市場の急落(クラッシュ)は、決まった型どおりには起きません。
最初の売りがどれほど速いかで特徴づけられる急落もあります。一方で、金融面や景気の不安が広がるにつれて、長期の弱気相場(ベアマーケット、株価が長く下落基調になる局面)へ発展するケースもあります。回復も同様に幅広く、数カ月で損失を取り戻す市場がある一方、回復に何年、場合によっては何十年もかかることがあります。
市場急落の歴史は、この違いをはっきり示します。1929年の急落は世界大恐慌へつながり、現代史でも最も深い下落の一つになりました。1987年は、米国の景気後退(リセッション、景気が悪化して生産や雇用が落ち込む局面)を伴わない、異例の「1日急落」を引き起こしました。2000年のドットコム崩壊は、テクノロジー株主導の長期ベアマーケットになりました。2008年の金融危機は、株安と深刻な金融・景気ストレスが結びつきました。2020年の急落は、極めて速い下落の後に速い回復が起きました。
これらの局面は、すべての点で単純に比較できるわけではありません。原因、景気の状況、市場構造が異なるためです。それでも、下落の速さ、下落の深さ、原因、その後の展開によって「下落局面の姿」が大きく変わることを理解するうえで、有用な見取り図になります。
歴史上の主な株式市場の急落
「クラッシュ(急落)」という言葉は広く使われますが、大きな下落がすべて同じ性格を持つわけではありません。1日で崩れる下落もあれば、長期のベアマーケットとして進む下落もあります。
代表的な局面は次のとおりです。
| 局面 | 市場 | 高値から安値までの下落率 | 以前の高値を回復するまでの期間 |
| 1929~1932年 | ダウ工業株30種平均 | 89% | 25年 |
| 1987年 | ダウ工業株30種平均 | 1日で22.6% | 2年未満 |
| 2000~2002年 | ナスダック総合指数 | 77.90% | 約15年 |
| 2007~2009年 | S&P 500 | 56.80% | 約5年半 |
| 2020年 | S&P 500 | 33.90% | 約6カ月 |
数値は、特記がない限り終値ベースです。いずれも価格指数(配当を含まない指数)であり、配当を再投資した投資家(受け取った配当で同じ資産を買い増す投資家)にとっては、回復までの期間はより短くなったはずです。
比較すると、結果の幅が大きいことが分かります。1987年は1日としては最も鋭い下落の一つでしたが、回復は比較的速く進みました。1929年は下落が深く、期間も長期化しました。2000~2002年のドットコムは2年以上にわたり、2020年の下落は数週間で進みました。
市場急落は、「どれほど速く下がったか」「どれほど深く下がったか」「回復にどれほど時間を要したか」で姿が大きく変わります。以下の局面が、その幅を示します。
1929年:下落から大恐慌へ
1929年の株式市場の急落は、米国史上でも最も深刻な景気悪化の始まりになりました。
ダウ工業株30種平均は1929年9月に高値を付けた後、急落しました。下落は「最初の急落」で終わらず、その後も続き、最終的に1932年7月に安値を付けました。高値から安値まで、ダウは約89%下落しました。以前の高値を回復したのは1954年11月でした。
市場下落と同時に、経済活動も大きく縮小しました。米全米経済研究所(NBER)は、大恐慌期の景気後退を1929年8月から1933年3月までと位置づけており、43カ月に及ぶ縮小局面でした。
最初の売りは、より大きな下落の「入口」にすぎず、その後、長期にわたる景気・金融ストレスへ発展しました。
深い株安 → 長期の景気縮小 → 例外的に長い回復1987年:景気後退を伴わない急落
1987年10月19日、ダウ工業株30種平均は1日で22.6%(508ポイント)下落しました。ダウの歴史で、1日当たりの下落率として最大です。
急落前、米国株はその年に大きく上昇していました。米貿易赤字、ドル、海外市場の動きへの懸念が株価の重荷になりました。さらに、ポートフォリオ・インシュアランス(先物などで下落時の損失を抑えようとする運用手法)の売りが、価格下落局面での追加売りを招きました。
下落は深刻でしたが、経済への影響は1929年とは異なりました。
急落後、米国は景気後退にも銀行危機にも入りませんでした。ダウは、いわゆる「ブラックマンデー」の下落分の57%を2営業日で取り戻し、2年未満で急落前の水準を上回りました。
1987年は、下落の大きさが、その後の長さを決めるわけではないことを示します。非常に急激な下落でも、長期の景気悪化に発展せず、市場イベントとして収束する場合があります。
2000~2002年:ドットコム急落
1990年代後半、投資家は新しいデジタル経済の成長に強い期待を寄せ、テクノロジー株やインターネット関連株が急上昇しました。
ナスダック総合指数は2000年3月にピークを付けました。その後の下落は2年以上続き、2002年の安値までに高値から約77.9%下落しました。
1987年と違い、特徴は「1日の極端な売り」ではありませんでした。投資家がテクノロジー企業の株価水準(バリュエーション、利益などから見た株価の割高・割安)や、ドットコム・ブーム関連企業の収益見通しを見直す中で、市場は長く圧迫されました。
ナスダックが以前の終値ベースの高値を回復したのは2015年でした。
この局面は、典型的な「1日急落」がなくても、市場下落が長期のベアマーケットになり得ることを示しています。
2008年:景気危機へ拡大
2008年の危機は、より緩やかに進行し、金融システム全体と深く結びつきました。
米住宅価格は、住宅ローン借り入れの拡大を背景に、1998年から2006年にかけて2倍以上に上昇しました。その後、住宅価格が下落に転じ、借り手、貸し手、金融機関に圧力がかかりました。
S&P 500は、2007年10月9日に終値で1,565.15の高値を付けました。その後、2009年3月9日に676.53まで下落し、下落率は56.8%でした。
市場と並行して、景気も悪化しました。NBERは、世界金融危機後の米景気後退(「大不況」)を2007年12月から2009年6月まで(18カ月)と位置づけています。米失業率は2007年11月の4.7%から2009年10月には10.0%へ上昇しました。
2007~2009年の主な出来事
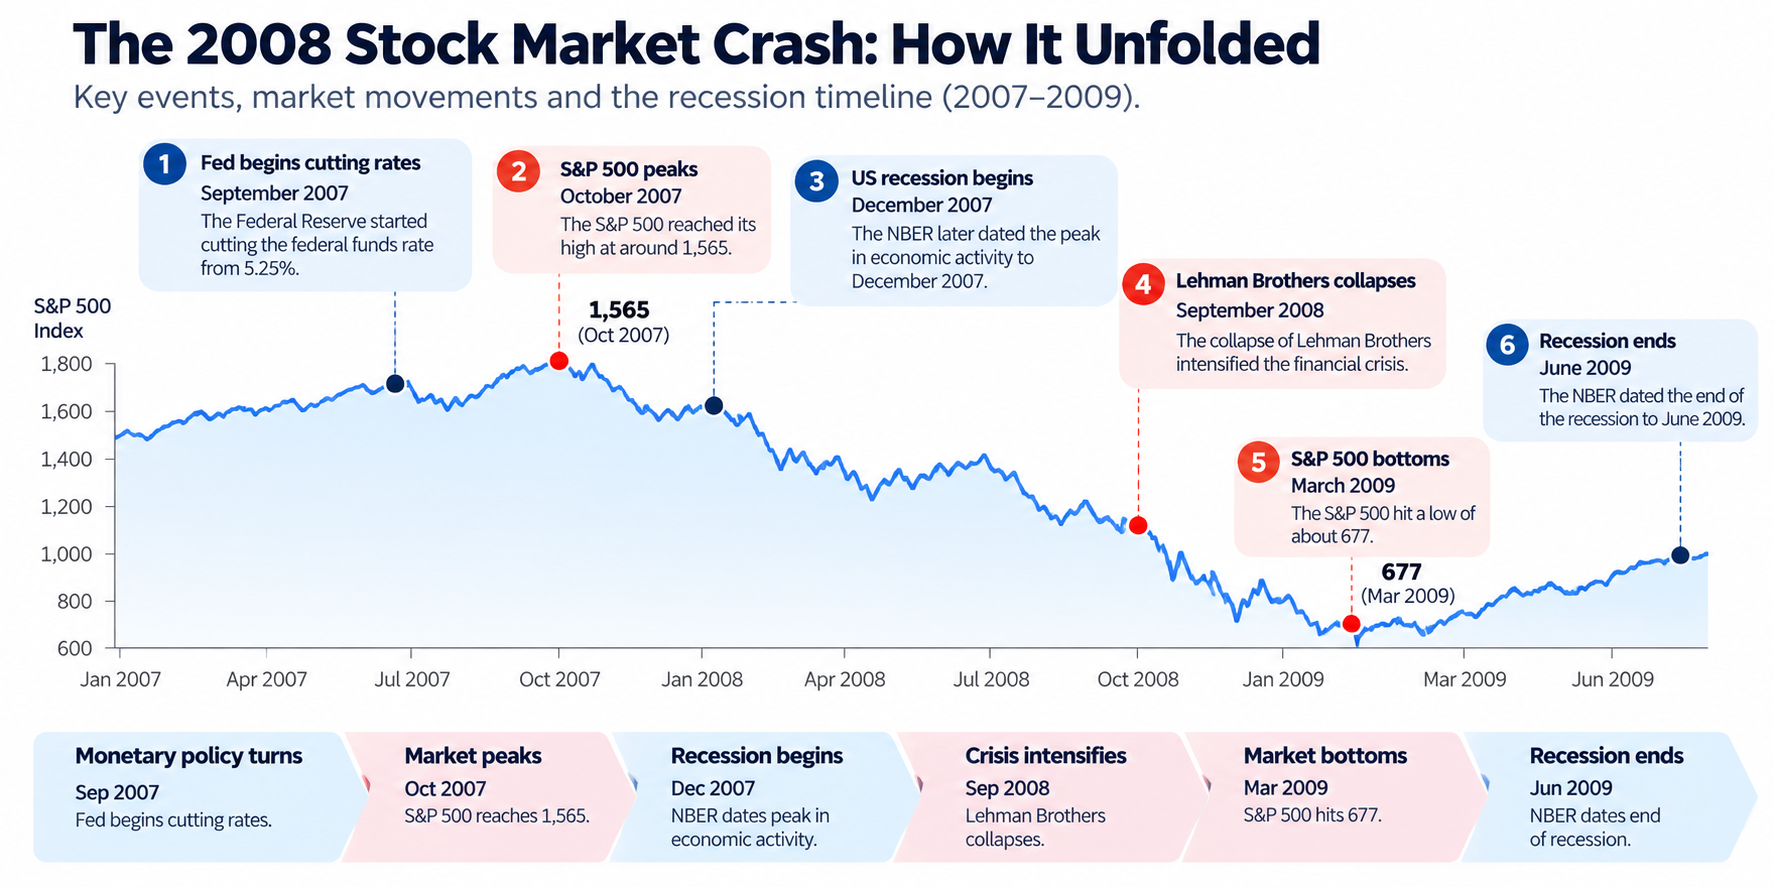
時系列が重要です。
市場は、景気後退の開始前に反転し、景気後退の終了前に安値を付けました。失業率は、景気後退が公式に終了した後も遅れて上昇し、終了4カ月後にピークを付けました。
このため2008年の危機は、市場価格と経済指標(景気や雇用などを示す統計)の関係を理解するのに特に有用です。両者は必ずしも同じタイミングで転換しません。また、銀行、信用市場(資金の貸し借りが行われる市場)、実体経済へ問題が波及すると、市場下落が金融危機の一部になり得ることも示しています。
2020年:急落と急回復
2020年の急落は、進行速度がまったく異なりました。
S&P 500は2020年2月19日に3,386.15で引けた後、3月23日に2,237.40まで下落しました。下落率は23営業日で33.9%でした。
日々の値動きは異例の大きさでした。指数は3月12日に9.51%下落し、翌日に9.29%上昇、3月16日にさらに11.98%下落しました。米株式市場では3月中に4回、市場全体のサーキットブレーカー(急変動時に売買を一時停止する仕組み)が発動しました。
回復は下落以上に速く進みました。S&P 500は2020年8月18日に2月高値を上回って引け、3月安値から約5カ月で回復しました。
景気後退も異例に短期間でした。NBERはCOVID-19の景気後退を2020年2月から4月まで(2カ月)としています。ただし失業率は2月の3.5%から4月には14.8%へ急上昇しました。
2021年8月までに、指数は2020年3月安値から2倍になりました。
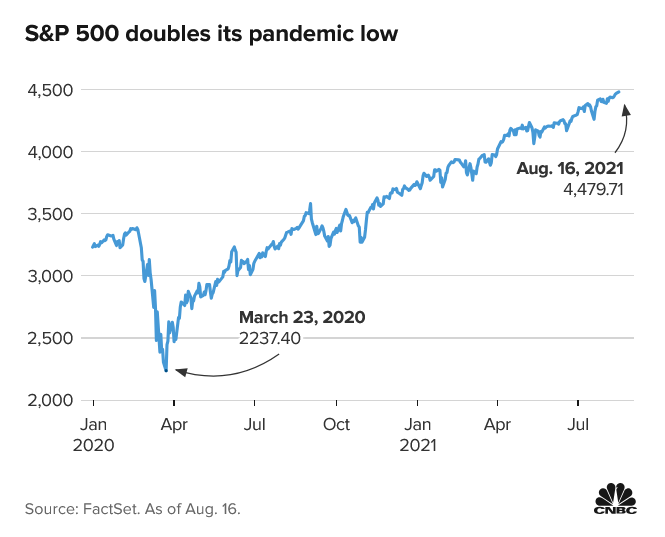
2020年の局面は、深い下落でも短期間に圧縮され得ること、そして売りと回復が長期ベアマーケットよりもはるかに速く進む場合があることを示しています。
これらの局面は、歴史上の株式市場急落、ベアマーケットの継続期間、市場の回復、金融市場と実体経済の関係を理解するうえでの背景になります。
ベアマーケットはどのくらい続くのか
ベアマーケットに決まった期間はありません。
市場急落(クラッシュ)は一般に、短期間での大幅下落を指します。ベアマーケットは、価格が持続的に下落する局面を指します。クラッシュはベアマーケットの中で起きることもありますが、両者は同じ意味ではありません。
過去の下落局面を見ると、期間を一概に言い切れない理由が分かります。
NBERの景気後退の判定では、大恐慌は43カ月、大不況は18カ月でした。COVID-19の景気後退は2カ月でした。1987年の急落後は、米国の景気後退自体が起きていません。
市場と景気は、別の時間軸で動くこともあります。
一定の期間がない以上、下落局面を評価するには、別の要素や指標のほうが参考になります。具体的には、下落の深さ、下落の速さ、背景にある原因、その後の市場の反応です。
長期下落は、資産価格の割高(バリュエーションの問題)、金融危機、より広い景気縮小をきっかけに進むことがあります。一方、急なショックでも、金融環境が落ち着き、信頼感が戻れば、短期間で反転する場合があります。
過去の市場急落がトレーダーに教えること
これらの局面には、いくつか目立つ共通点があります。
「速さ」と「深さ」は別物
市場は、1日で20%下がることもあれば、数カ月かけて下がることもあります。下落率だけでは、実際の売買環境は説明できません。
1987年は異例の速さでした。ドットコム期の下落はよりゆっくりでしたが、年単位で続きました。2020年は下落が大きい一方で、期間が短く圧縮されました。
市場価格は経済統計より先に転換することがある
2008年の局面が典型例です。S&P 500は景気後退の開始前にピークを付け、景気後退の終了前に底打ちしました。雇用統計はさらに遅れて動きました。
経済指標は状況を理解する助けになりますが、金融市場と同じ転換点を示すとは限りません。
急落は長期ベアマーケットに発展し得る
1929年とドットコムの局面は、最初の市場ショックが、はるかに長い下落へ発展し得ることを示しています。印象的な「1日の急落」が、下落全体の期間を決めるわけではありません。
回復は、下落より長くかかることがある
S&P 500は2020年の高値を数カ月で回復しました。一方、ダウが1929年の高値を回復するまでには数十年を要しました。ナスダックが2000年の高値を終値で上回ったのは2015年です。
つまり、急落の大きさだけでは、影響がどれほど長く続くかは分かりません。
資産ごとに動き方は異なる
市場急落は、すべての資産に同じ影響を与えるわけではありません。値動きの方向や大きさは、流動性(売買のしやすさ)、投資家のポジション(保有状況)、需給で変わります。
株価指数は下落を測るうえで分かりやすい指標ですが、ほかの市場は異なる動きを示すことがあります。
金(ゴールド)
金は「安全資産(リスク回避局面で買われやすい資産)」とみなされがちですが、景気後退期の値動きは一様ではありません。
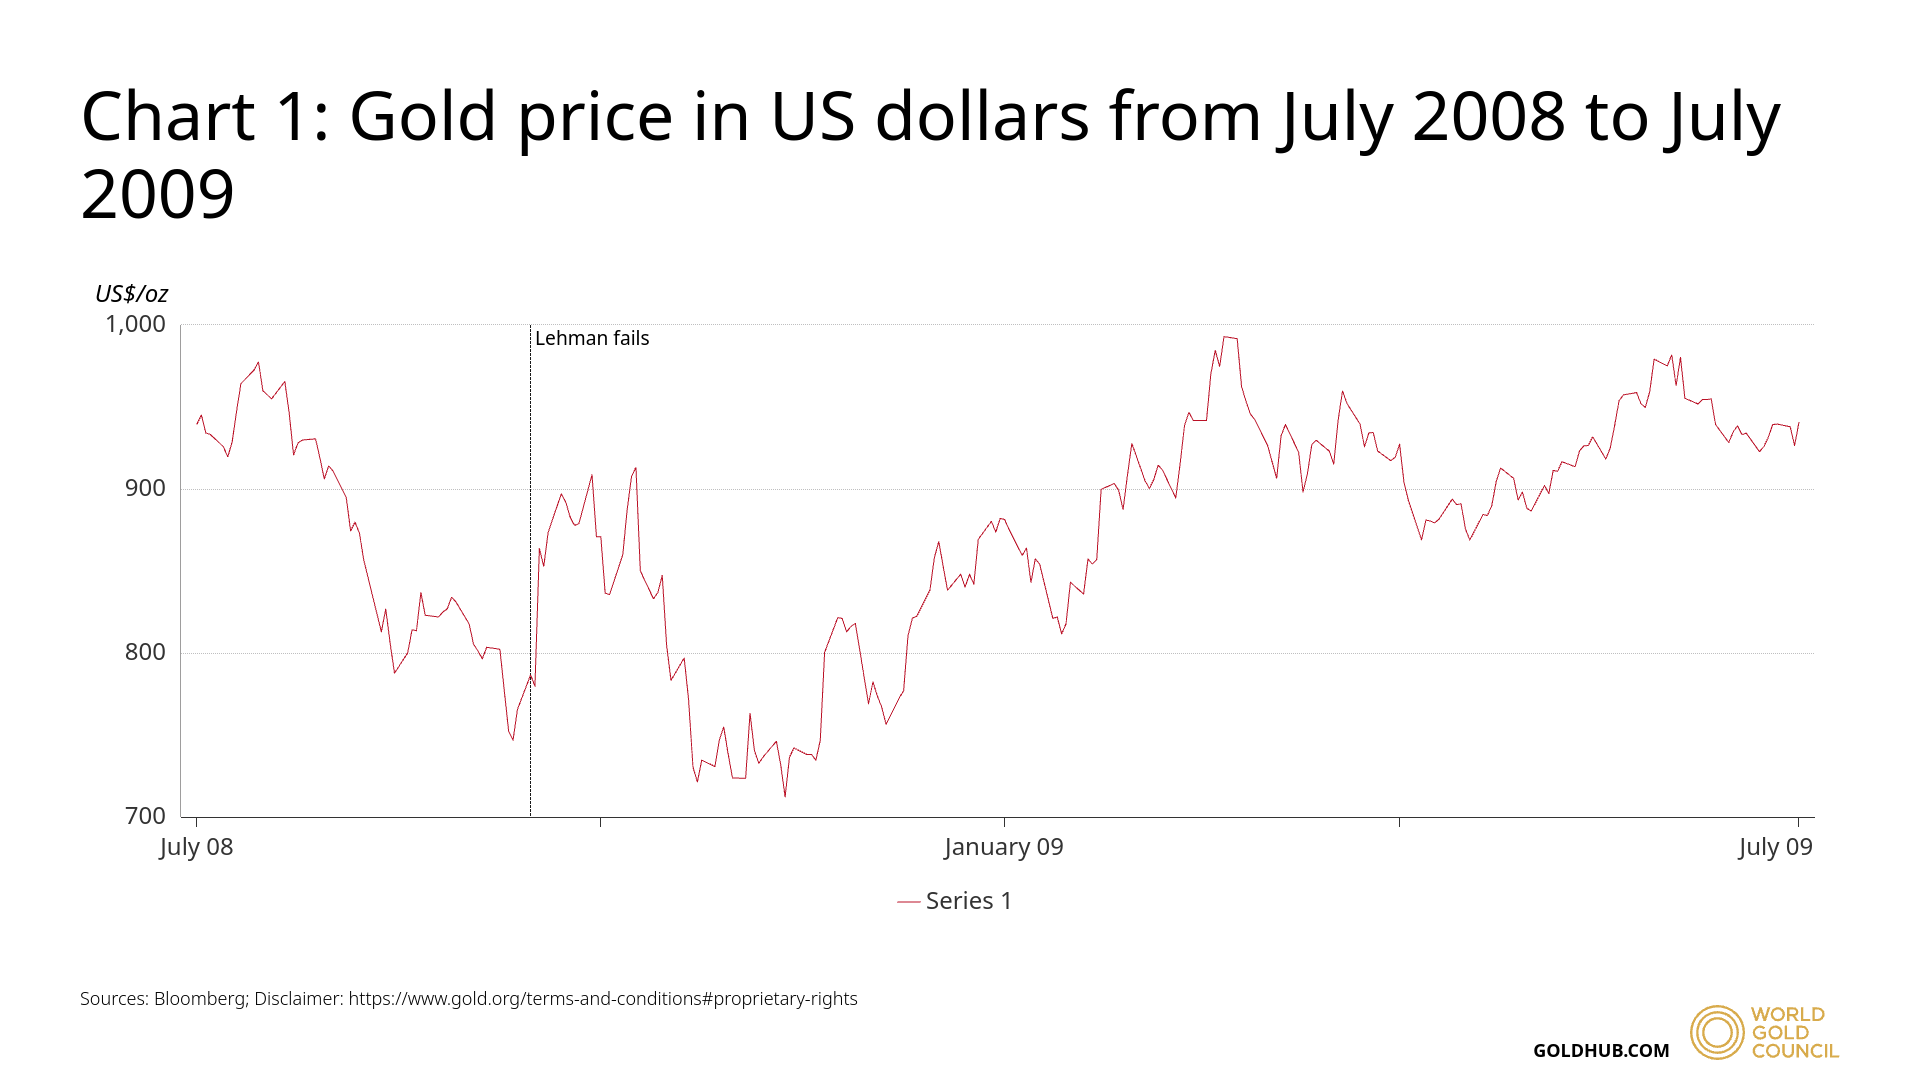
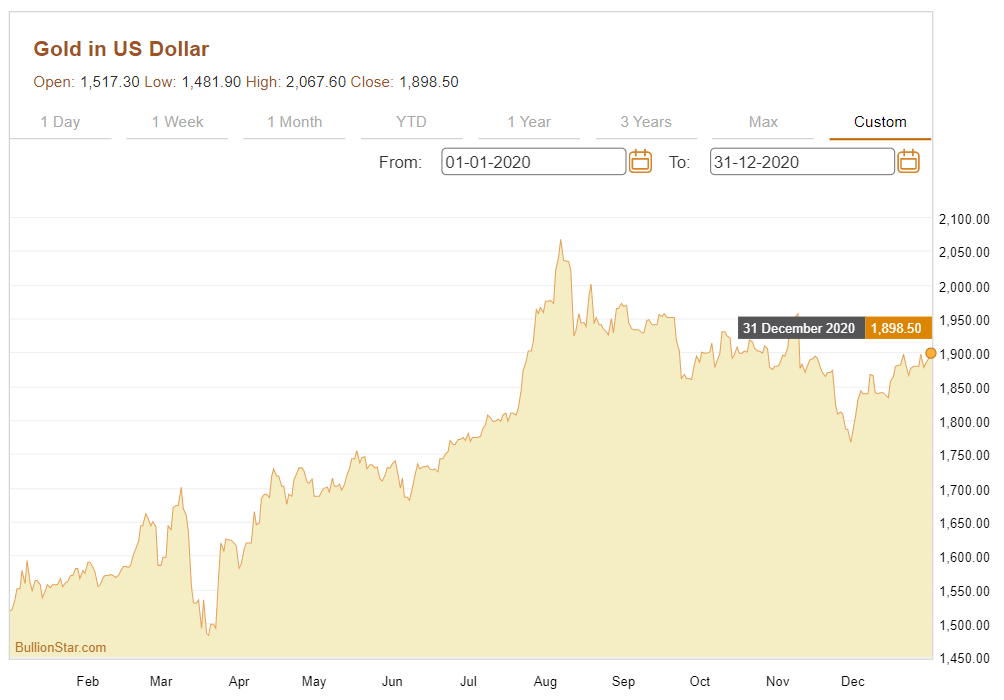
ポイントは明快です。市場急落の初期に、金が必ず上昇するとは限りません。現金化の動きが強まる局面では、「守り」と見られる資産でも売られることがあります。
通貨(為替)
通貨はペア(2通貨の交換比率)で取引されるため、危機の影響は「一方向の動き」ではなく「相対的な強弱」として表れます。
2008年と2020年の下落局面では、複数の主要通貨市場で米ドル、日本円、スイスフランが強含む一方、世界景気や資源価格に連動しやすい通貨は弱含みました。
国際決済銀行(BIS)の研究によれば、2008年のドル高は、安全資産需要、キャリートレード(低金利通貨で借りて高金利通貨で運用する取引)の巻き戻し、ドル資金の不足が背景にありました。2020年危機の初期も、ドル指数(ドルの総合的な強さを示す指数)は急上昇しました。
こうした例は、特定の通貨を恒久的な「安全通貨」と決めつけるべきではないことを示しています。値動きは、市場を揺らすストレスの種類で変わります。
原油
原油は、経済活動の変化に強く反応し得ます。エネルギー需要が世界景気と密接に結びつくためです。
2008年の金融危機は分かりやすい例です。危機前に原油価格は急上昇してピークを付けた後、金融環境の悪化と景気減速を受けて急落しました。
2020年のCOVID-19ショックでも同様の動きが見られました。パンデミックによって移動や生産活動が落ち込み、エネルギー需要が減ったことで、原油価格は急落しました。
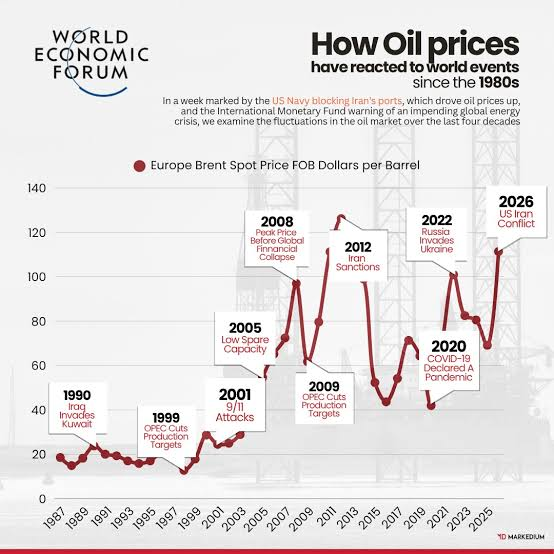
これらは、景気見通しが変わると原油がどれほど速く反応し得るかを示します。同時に、株式との重要な違いも浮かび上がります。原油価格は需要だけでなく供給(生産や在庫など)の要因でも動くため、同じショックでもエネルギー市場の状況次第で反応が変わり得ます。より新しい視点は「原油トレーディングガイド2026」で確認できます。
これらの例は、市場下落を株式だけで捉えるべきではないことを示しています。金・通貨・原油は、流動性、投資家のポジション、需給によって、同じショックでも異なる反応を見せます。
過去のバブルと、いまのAI相場
ドットコム・ブームは、今日のAI相場を考えるうえでの歴史的な参照点の一つです。1990年代後半、インターネットへの期待がテクノロジー株の大幅上昇を後押ししましたが、その後ナスダックは2000年高値から2002年安値まで約77.9%下落しました。
ここでの比較のポイントは、「AIが必ずドットコムと同じバブルになる」という話ではありません。より重要なのは、社会を変える技術への期待が、実際の経済効果が表れるより先に、株価水準(バリュエーション)へ速く織り込まれてしまうかどうかです。
2007~2008年の住宅・金融危機は、別の参照点です。この局面では、資産価格、レバレッジ(借入を使って投資額を増やすこと)、金融システム全体の結びつきが重要になりました。不動産価格の下落が、借り手・貸し手・金融機関のストレスを広げたためです。
これらの局面は、市場に楽観が定着する「経路」が複数あることを示します。ドットコム期は技術への期待とバリュエーション、金融危機はレバレッジ、信用(クレジット)、資産価格と実体経済の結びつきが焦点になります。
今日のAI相場が、そのどちらの道筋を辿る必要もありません。AIが大きな生産性向上と利益成長を生む可能性もあれば、期待が楽観に傾きすぎる可能性もあります。過去の事例は、市場の期待と経済の現実がずれたときに何が起こり得るかを考えるための枠組みを与えるものです。
次の下落が1987年、2000年、2008年、2020年のどれに似るかを当てるより、次の基本要素を確認するほうが役に立ちます。
- 深さ — 価格がどこまで下がったか。
- 速さ — 下落がどれほどのペースで進んだか。
- 期間 — 市場がどれほど長く重い状態にあったか。
- 回復 — 以前の高値を取り戻すまでにどれほどかかったか。
これらの要素は、突然のショック、長期ベアマーケット、景気悪化を伴う下落を見分ける助けになります。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。





