






重要ポイント
- ASTSは、衛星とスマートフォンを直接つなぐ通信網の構築を目指すAST SpaceMobile(アスト・スペースモバイル)のナスダック上場ティッカー。手元の一般的な携帯電話(改造不要)で使えることを狙っており、専用端末などの追加機器は不要としている。
- AST SpaceMobileの株価は2026年9月14日時点で約59.86ドル。52週レンジは37.18〜133.86ドル、時価総額は約233億ドル。
- 2025年通期売上高は約7,090万ドル(2024年の442万ドルから急増)。2026年も四半期売上高は増加が続く一方、衛星網の整備に投資しているため最終損益(純利益)は大幅な赤字が継続。
- アナリスト14社のコンセンサス(市場予想の平均)は「ホールド(中立)」。目標株価は42.50〜108ドル、平均は約79.61ドルで、現状水準から約33%の上昇余地を見込む。
- ASTSは利益が出る前の成長株で値動きが大きい。分散投資の中の「小さめの持ち分(サテライト)」として扱い、主力の長期保有銘柄として放置するタイプではない。
ASTS株とは? AST SpaceMobileを解説
ASTSはAST SpaceMobile Incのナスダック・ティッカー。同社は、一般的な携帯電話(端末改造なし)と衛星を直接つなぐ「衛星→スマホ」型の通信網を構築している。「AST SpaceMobile株」「AST株価」「ASTS株価」など表記は複数あるが、指しているのは同じ会社で、正式な上場表記はNASDAQ: ASTS。
投資判断で押さえるべき点は、同社が消費者に端末やSIMカード(携帯電話回線の契約者情報を入れる小型ICカード)を直接販売するのではなく、低軌道(LEO:地表から比較的近い高度を周回する軌道)の衛星から携帯の通信エリアを補完し、通信会社(通信キャリア)経由でサービスを広げる構想だということだ。
狙いは、地上の基地局の電波が届きにくい場所でも、専用機器や専用アプリ、新しい端末を買わずに通信できるようにすること。圏外になったときに、既存の携帯電話が衛星側のネットワークへ切り替わるイメージで、移動中、地方、海上、機内などが想定される。
ASTSは、通信インフラとしての革新性と、まだ事業を作っている段階(初期で不確実性が高い段階)ゆえのリスクが同居する銘柄。ここでは株価データ、技術の概要、業績、アナリストの目標株価、機会とリスク、競合比較、CFD(差金決済取引:現物株を保有せず価格差で損益を決める取引)について整理する。
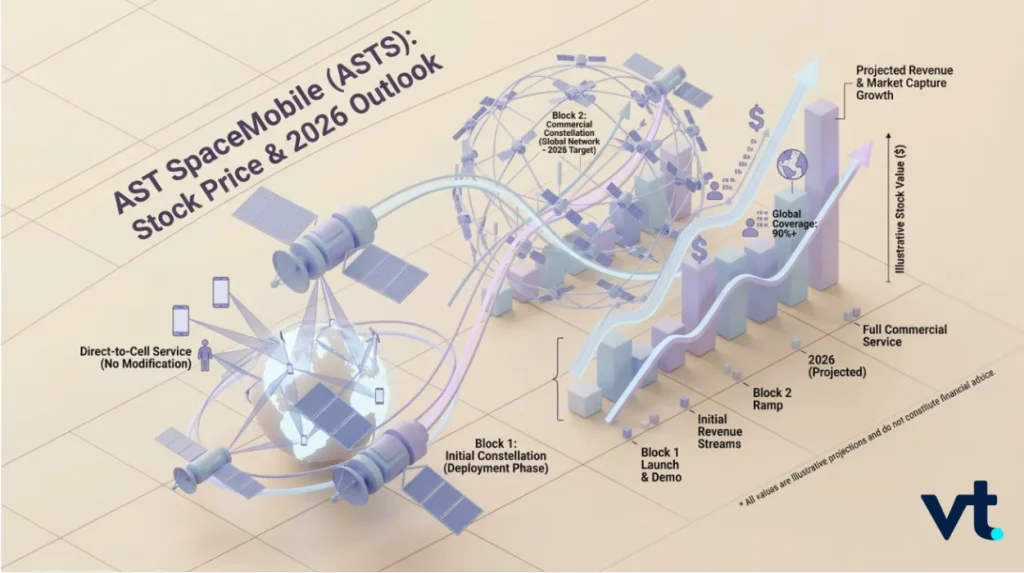
AST SpaceMobileの株価:簡易スナップショット
株価は打ち上げ関連ニュースや決算で動きやすい。下表は「特定時点の目安」であり、リアルタイム配信ではない点に注意したい(特に取引時間外)。
| 指標 | 数値(2026年9月14日時点) |
|---|---|
| 株価 | $59.86 |
| 日中値幅 | $59.20〜$61.34 |
| 52週レンジ | $37.18〜$133.86 |
| 時価総額 | 約$233億 |
| 発行済株式数 | 約3億8,920万株 |
| ベータ(市場全体に対する値動きの大きさ。1より大きいほど変動が大きい) | 約2.73 |
| 配当/権利落ち日(配当を受け取る権利がなくなる日) | 現時点で配当はないため、権利落ち日の対象なし |
出所:StockAnalysis.com(ASTS overview)。52週レンジが広いことは、ニュースで急変しやすい値動きを示す材料。特に衛星打ち上げや決算の前後は出来高(売買株数)が増えやすい。
AST SpaceMobileの「衛星→スマホ」技術:世界カバーをどう実現するのか
同社が開発するのは、衛星が「空の基地局」として機能し、既存の4G・5G規格(携帯通信の標準仕様)で一般的な携帯電話とつながる仕組み。要点は「新しい専用端末が不要」という点にある。
BlueWalker 3:実証機での確認
試験衛星(実証機)のBlueWalker 3(BW3)は2022年9月に打ち上げられ、端末改造なしの携帯電話に対して双方向の5G音声通話、動画、データ通信を実施。ダウンロード速度は21Mbps超。スペクトル効率(周波数帯域幅あたりにどれだけ情報を載せられるかを示す指標)は約3 bit/秒/Hzだったとしている。
Block 1・Block 2 BlueBird衛星:商用機の中核
商用向けのBlock 1 BlueBird衛星(BB1〜BB5)は2024年9月に打ち上げられ、同社のSEC提出資料によれば、BW3の約10倍の処理能力(スループット:単位時間あたりの通信量)を実現し、AT&T、Verizon、Vodafone、Bell Canadaと音声・動画・データ通信の実証を行った。Block 2はさらに大型のフェーズドアレイ(多数の小型アンテナを並べ、電波の位相を制御して狙った方向に強い電波を出すアンテナ)を搭載し、面積はBlock 1の693平方フィートに対し約2,400平方フィート。帯域(通信に使える周波数の幅)をさらに最大10倍にする設計だとしている。2026年を通じて配備を進め、2027年初めまでに運用衛星を約45基にする目標を掲げる。
また、衛星だけではサービスにならない。地上側には、ゲートウェイ(地上局と衛星をつなぐ中継拠点)を高容量で整備し、遅延(通信のタイムラグ)、ドップラー効果(衛星が高速で動くことによる周波数のずれ)、通信経路の制御(ルーティング)を管理する必要がある。
提携、知的財産(IP)と特許
普及面では、AT&T、Vodafone、Telefónica、STC(サウジ・テレコム)など大手キャリアとの商用契約に依存する。通信サービスを世界規模で広げるには、衛星網が拡大した後にキャリア経由で提供される形が現実的だからだ。加えて同社は知的財産(IP:技術の権利)と特許群を保有している。2025年末時点で、世界で約38の特許ファミリー(同じ発明を各国で出願した一連の特許のまとまり)を報告し、請求項(特許で保護される範囲の文章)の「出願中または成立」が約3,850、「成立見込み(許可)」が約1,900としている。これらはSEC提出資料で開示され、巨大フェーズドアレイやビームフォーミング(アンテナの信号を制御して電波の向きを作り、狙った地点に通信を届ける技術)を巡る参入障壁になり得る。
AST SpaceMobileの業績:売上高、純損益、適正価値(フェアバリュー)と評価
ASTSは投資負担が大きい段階にあり、過去12カ月のPER(株価収益率:利益に対して株価が割高か割安かを見る指標)は参考になりにくい。市場では、売上の伸び、受注残(バックログ:契約済みで今後売上になる見込み)、打ち上げペースが常時接続(いつでもつながる状態)につながるか、といった点から適正価値を見積もることが多い。
| 期間 | 売上高 | 純損益(最終損益) | EPS(1株当たり利益。マイナスは損失) |
|---|---|---|---|
| FY2024 | $4.42 million | 赤字 | – |
| FY2025 | 約$70.9 million(前年比+1,505%) | 赤字 | – |
| FY2026 Q1 | $14.74 million | -$191.01 million | -$0.66 |
| FY2026 Q2 | $31.52 million | -$230.91 million | -$0.77 |
| FY2026 Q3(市場予想) | 約$47.94 million | – | 約-$0.40 |
出所:会社資料(四半期開示)、StockAnalysis.com(financials)。FY2026年Q2の売上高は3,152万ドルで、Q1の1,474万ドルから増加。一方、最終損益は約2億3,091万ドルの赤字。売上は伸びているが、製造、打ち上げ、地上設備に先行投資する段階では赤字が膨らみやすい。営業利益率(売上に対する利益の割合)は大きくマイナスで、売上成長だけで判断しない姿勢が必要だ。市場予想では、次四半期の売上高は約4,794万ドル、EPSは約-0.40ドルとされる。
ASTS株のパフォーマンスとアナリスト評価(2026年)
過去12カ月の株価リターンはおおむね50〜60%程度とされ、同期間のS&P500を上回る一方、年率換算の価格変動(ボラティリティ)が非常に高い水準で推移した局面もあり、下落局面では大きく値を崩し得る点が特徴だ。
| アナリスト指標 | 数値 |
|---|---|
| カバーするアナリスト数 | 14 |
| コンセンサス評価 | ホールド(買いと中立が混在) |
| 目標株価(下限) | $42.50 |
| 目標株価(平均) | $79.61(現状比で約+33%) |
| 目標株価(上限) | $108.00 |
出所:StockAnalysis.com(ASTS forecast)。2026年9月上旬にはBerenberg Bankがカバレッジ(調査対象としての分析開始)を開始し、投資判断「買い」、目標株価92ドルを提示。Piper SandlerやCantor Fitzgeraldなども90〜100ドル近辺の目標を示してきた。ただし目標株価は予測であり確約ではない。適正価値を考える上では、衛星配備のペース、衛星1基あたりのコスト、規制面の進展、製造・打ち上げコストを抑えられるか、といった要素が重要になる。
ASTS株は買いか?
「既存の携帯電話が衛星電話のように使える」という創業者アベル・アベリャン氏の構想が、いまは市場が値付けしようとしているテーマ。その強気材料(ブルケース)の例は以下。
- 市場規模:地方、海上、機内などで地上回線が途切れる利用者は多く、地上インフラだけで経済的にカバーしにくい領域がある。
- 先行優位:既存端末への直接接続で、音声・動画・データ通信を示したことは差別化要因になり得る。
- キャリアとの契約:大手通信会社との長期契約は、衛星網が「常時接続」へ近づいた後の継続課金型収益の土台になる。
- 配備の進捗:Block 2の打ち上げが進み、2027年初めに約45基へ近づけば、断続的な提供から継続的な提供へ移行しやすい。
ASTSのリスク:取引前に確認したい点
まだ利益が出ていないうえ、投資額が大きい事業は、成熟企業(配当を出すような安定企業)とはリスクの性質が異なる。主な注意点は以下。
- 開発・配備リスク:大型フェーズドアレイ衛星を量産し安定運用するのは難度が高く、打ち上げや機器不具合で計画が遅れる可能性がある。
- 規制と周波数の許認可:提供国ごとの許可が必要で、既存事業者との電波干渉を避ける調整も求められる。
- 資金負担と希薄化:衛星網の構築・運用は高コスト。キャッシュフロー(現金収支)が改善する前に資金が不足すれば、増資や借入で既存株主の持ち分が薄まる(希薄化)リスクがある。
- 競争:SpaceXのStarlink(ダイレクト・トゥ・セル:衛星から携帯へ直接接続する方式)、Lynk、Globalstar、既存衛星通信各社など競合が多い。資金力や技術で優位な企業が価格面で圧力をかければ、利益率が下がる可能性がある。
- ニュースへの敏感さ:打ち上げ遅延など単発の材料で株価が急変しやすい。ポジション量(投資額)の管理が重要。
NASDAQ: ASTSと競合:Starlink、Lynk、Globalstar、EchoStar
衛星から携帯端末へ直接つなぐ分野はAST SpaceMobileだけではない。SpaceXのStarlinkはキャリア提携で同様のサービスを進め、Lynk GlobalやGlobalstarはより狭い帯域(少ないデータ量)でのメッセージングなどを手がける。EchoStarのように周波数資産を持つ企業も別角度から関連する。AST SpaceMobileの特徴は「端末を一切変えない」点にあるが、資金力のある競合に対して継続的にシェアを取れるかは、まさに実行力の問題であり、目標株価が42.50〜108ドルと幅広い背景でもある。
ASTSはポートフォリオでどう位置づけるか
値動きが大きいため、ASTSは分散ポートフォリオの「一部」として扱われやすい。急落の可能性も踏まえ、投資額は抑えめにし、1銘柄への集中を避ける設計が現実的だ。
ASTS株CFDの取引方法
現物株を保有せず値動きに連動した損益を狙う手段として、株式CFD(差金決済取引)がある。CFDはレバレッジ(証拠金に対して大きな取引ができる仕組み)を使える一方、損失も拡大しやすく、手数料やスプレッド(売値と買値の差)などのコストも確認が必要だ。CFDに不慣れなら、まず仕組みとリスクを理解したい。
ASTS株に関するよくある質問
ASTS株とは何を意味する?
ASTSはAST SpaceMobile Incのナスダック・ティッカー。同社は、一般的な携帯電話を衛星と直接つなぐ通信網を構築しており、地上側で新しい機器を用意しないことを特徴としている。
AST SpaceMobileは黒字か?
黒字ではない。衛星網の整備に資金を投じる段階で、売上は2024年の約442万ドルから2025年は約7,090万ドルへ伸びた一方、最終損益は赤字が続く。FY2026年Q2の最終損益も約2億3,091万ドルの赤字。
2026〜2027年の目標株価は?
2026年9月時点で、アナリスト14社の平均目標株価は約79.61ドル、レンジは42.50〜108ドル。目標株価は見通しであり確約ではなく、打ち上げの進捗や四半期決算で変わり得る。
現物株を持たずにAST SpaceMobileを取引する方法は?
株式CFD(差金決済取引)を使うと、現物株を保有せずに価格変動に連動した取引ができる。CFDはレバレッジを利用できる反面、損失が膨らむリスクもあるため、仕組みとコストを理解した上で検討したい。



