






概要
- 8月のインフレ指標(9月公表)では月次の物価上昇圧力が明確に強まり、FRB(米連邦準備制度理事会)の次の一手に注目が集まっている。
- 総合CPI(消費者物価指数、家庭が購入するモノ・サービスの価格変化)は前月比0.4%と、7月の0.1%から加速。コアCPI(エネルギーと食品など価格変動が大きい項目を除いた指標)も前月比0.3%と、前回の0.2%から上昇した。
- CPI公表後、トレーダーは9月利上げの確率をおおむね82%〜85%と織り込んだ。
- トランプ大統領は利下げを繰り返し求めており、引き締めを検討するFRBとの緊張が高まっている。
- トレーダーは米国債利回りと原油価格も確認したい。利回り上昇はドル高につながりやすく、金利に敏感な資産(株式など)を押し下げやすい。エネルギー価格の高止まりはインフレ上振れ要因になり得る。
インフレの強弱が交錯、FRB判断に焦点
8月のインフレ指標は、FRBに相反するシグナルを突きつけた。
総合CPIは前月比0.4%と、7月の0.1%から加速。コアCPIも前月比0.3%と、従来の0.2%を上回った。一方、前年同月比では動きが異なる。総合CPIは3.4%で横ばいだったが、コアCPIは2.5%から2.4%へ鈍化した。
月次の加速は、短期の物価上昇の勢いが増したことを示し、金融引き締め(利上げなどで需要を抑える政策)を後押しする材料となる。
一方で、コアCPIの前年同月比が低下したことで、「インフレが再加速した」と断定しにくい状況も残った。
FRBは短期的なインフレ圧力の強まりを受けて会合に臨むが、物価上昇が落ち着く流れ(ディスインフレ)が完全に反転したと断言できる材料はまだ乏しい。
PCEは慎重論を残す
FRBが重視するPCE(個人消費支出)物価指数(家計が実際に支出した価格変化を反映しやすい指標)の8月分はまだ公表されていない。直近は7月分で、総合PCEは前月比0.2%、前年同月比3.7%。コアPCE(食品・エネルギーを除く)は前月比0.2%、前年同月比3.3%だった。
コアPCEはFRBの物価目標(2%)を大きく上回っており、引き締めを正当化しやすい。一方、7月の前月比0.2%は、8月コアCPIの0.3%より穏やかだった。
この差は、政策当局に慎重姿勢を保つ理由を与える。CPIの強さは利上げを後押しし得るが、加速がインフレの本格的な再加速なのか、エネルギーなど変動しやすい要因による一時的な動きなのかを見極める必要がある。
そのため当局は、CPI、PPI(生産者物価指数。企業が仕入れ段階で支払う価格の変化)などの指標からPCEの先行きを推計しつつ、9月の判断を下すことになる。
市場は9月利上げ方向へ
CPI発表後、市場は9月利上げの確率をおおむね82%〜85%と見積もった。
金利見通しの変化は、FRBの発表前後で為替、債券、株式、貴金属を動かしやすい。
0.25%ポイント(25bp=0.25%)の利上げ後に様子見となれば、FRBが短期のインフレ圧力に対応しつつ、動きは慎重だと受け止められやすい。利上げと同時に「追加の引き締めがあり得る」と示せば、月次の加速が持続的なインフレ問題に発展すると見ている、というメッセージになる。
金融環境(資金調達のしやすさ)も慎重論の根拠だ。長期の米国債利回りはすでに大きく上昇し、住宅ローン金利や企業の借入コストを押し上げている。つまり、市場の動き自体が引き締め効果の一部を先取りしている。
このため、米10年国債利回りはFRB判断をめぐる重要指標であり続ける。利回りがさらに上がれば金融環境の引き締まりが強まり、ドルを下支えしやすい。利回り低下は、先行きの政策が過度に強硬ではないとの見方を示す可能性がある。
政治要因も無視できない。トランプ大統領は利下げを求めており、金融政策の方向性を巡る緊張が高まっている。
それでもFRBは制度上独立している。インフレ指標が強弱入り混じる状況は、利上げを検討する経済的根拠になり得る。
政策見通しとドルの関係も重要となる。米ドル指数(DXY。主要通貨に対するドルの強さを示す指数)は、不確実性が高まりドル建て資産への需要が増える局面で上昇しやすい。ただし方向性は、米国債利回りとFRB見通しの動きに左右されやすい。
原油がインフレ上振れリスクを残す
エネルギーも注視したい要素だ。
原油価格が1バレル100ドル超で高止まりすれば、燃料、輸送、製造コストに波及し得る。影響はすぐに全ての物価指標に表れない場合もあるが、「インフレ圧力は抑え込まれた」と言い切りにくくなる。
原油は供給、需要、地政学リスクなど多くの要因で動く。直近の材料だけでなく、原油価格を左右する主な要因を確認し、エネルギーコスト高が続くかを見極めたい。
月次インフレの強まり、生産者物価の底堅さ、雇用の堅調、エネルギー高の組み合わせは、FRBを引き締め方向に押しやすい。一方、コアの前年同月比の鈍化と、すでに引き締まった金融環境は、急ぎ過ぎない判断の余地を残す。
注目シンボル
USDX | EURUSD | GBPUSD | XAUUSD | SP500
今後の主な予定
| 日付 | 通貨 | イベント | 予想 | 前回 | アナリスト所見 |
| 14 Sep | CAD | CPI m/m(消費者物価指数・前月比) | -0.10% | 0.50% | 月次CPIが弱ければ、カナダ中銀(BoC)の追加引き締め圧力が和らぎ、カナダドル(CAD)の重しになり得る。 |
| 16 Sep | GBP | CPI y/y(消費者物価指数・前年同月比) | 3.10% | 2.90% | インフレが強ければ、英中銀(BoE)の引き締め観測が強まり、ポンド(GBP)の支えとなり得る。 |
| 17 Sep | USD | Federal Funds Rate(FF金利=米政策金利) | 4.00% | 3.75% | 週最大の注目材料。市場は金利判断と先行きの示し方(フォワードガイダンス=今後の政策運営の示唆)に集中する。 |
| 17 Sep | GBP | Official Bank Rate(英政策金利) | 3.75% | 3.75% | 金利据え置きならポンドは落ち着きやすいが、賛否の票割れ(委員の投票結果)は先行き観測を左右し得る。 |
| 18 Sep | JPY | BoJ Policy Rate(日銀政策金利) | <1.25% | <1.00% | 政策金利がより高い水準へ向かう動きは円の支えとなり、ドル円(USDJPY)の下振れリスクを高める可能性がある。 |
週間の主な値動き
USDX
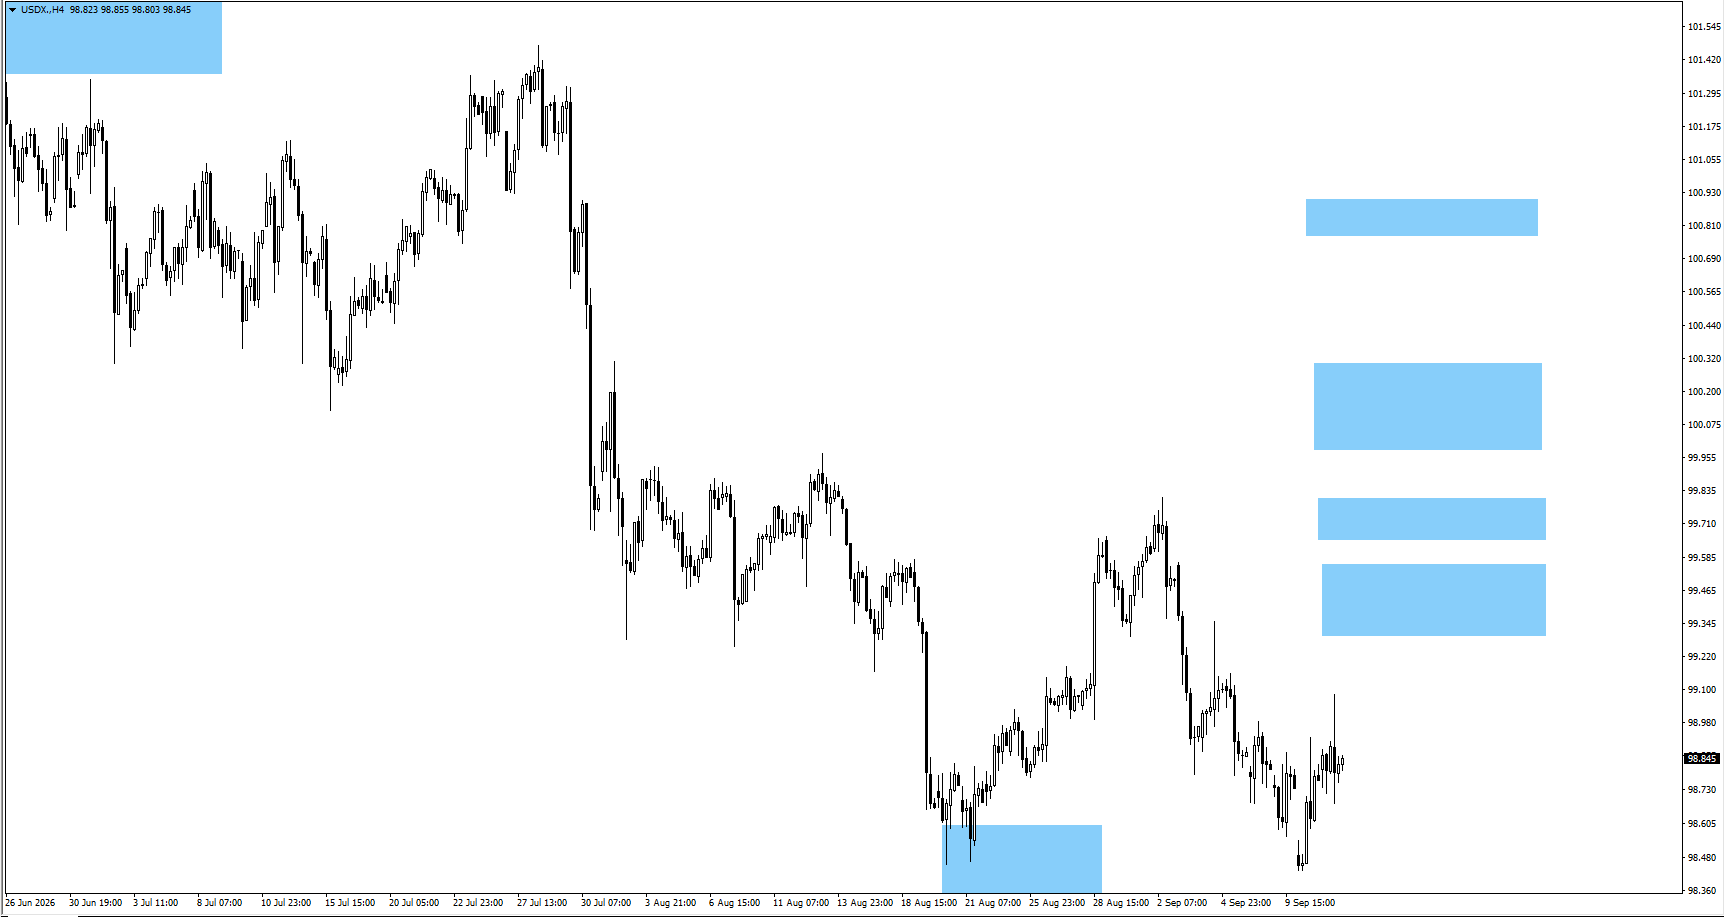
- USDXは98.455を上抜け、これまでの形(一連の値動き)が完了したことで上昇した。
- ドル高が続く場合、次の注目は99.50と99.75。
- USDXが再び安値を作っても、上昇の形が崩れたと決めつける前に、強い値動き(上方向への反応)が出るかを確認したい。
EURUSD
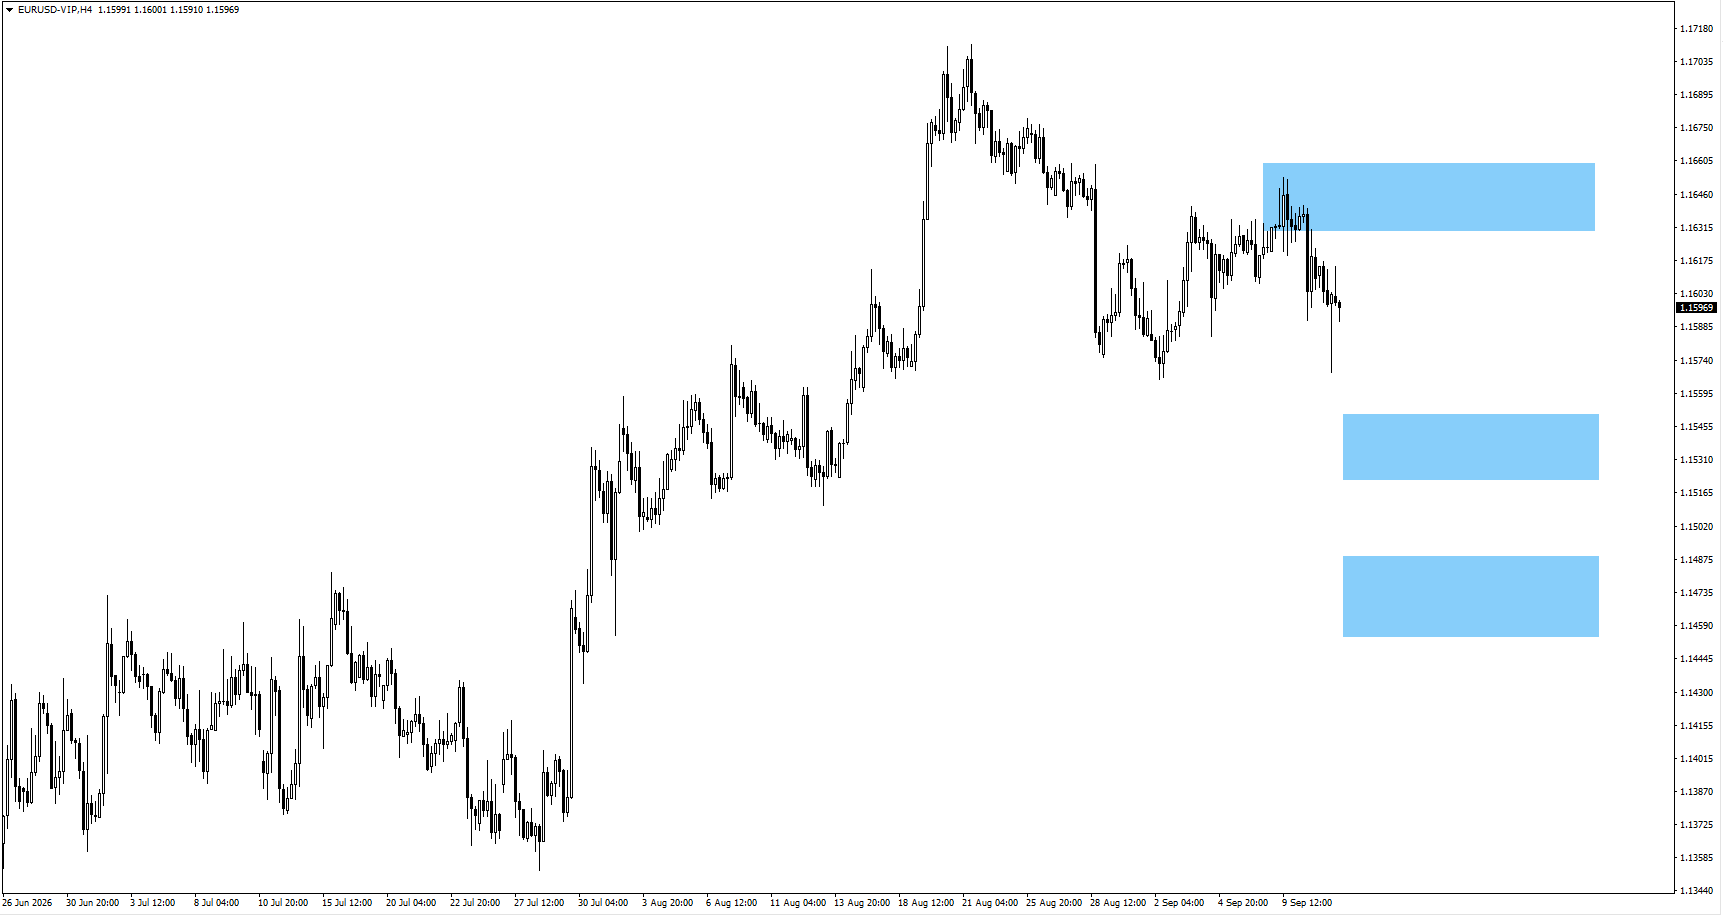
- EURUSDは監視していた1.1640近辺から再び下落した。
- 現水準近辺でのもみ合い(方向感の出にくい動き)の後、1.1530方向へ再度下げる可能性がある。ただし、その前に1.16588が上値の試し場となる余地もある。
- 1.1635近辺の反応に注目。ここで下方向の形が出れば、下落基調が意識されやすい。
XAUUSD(金)
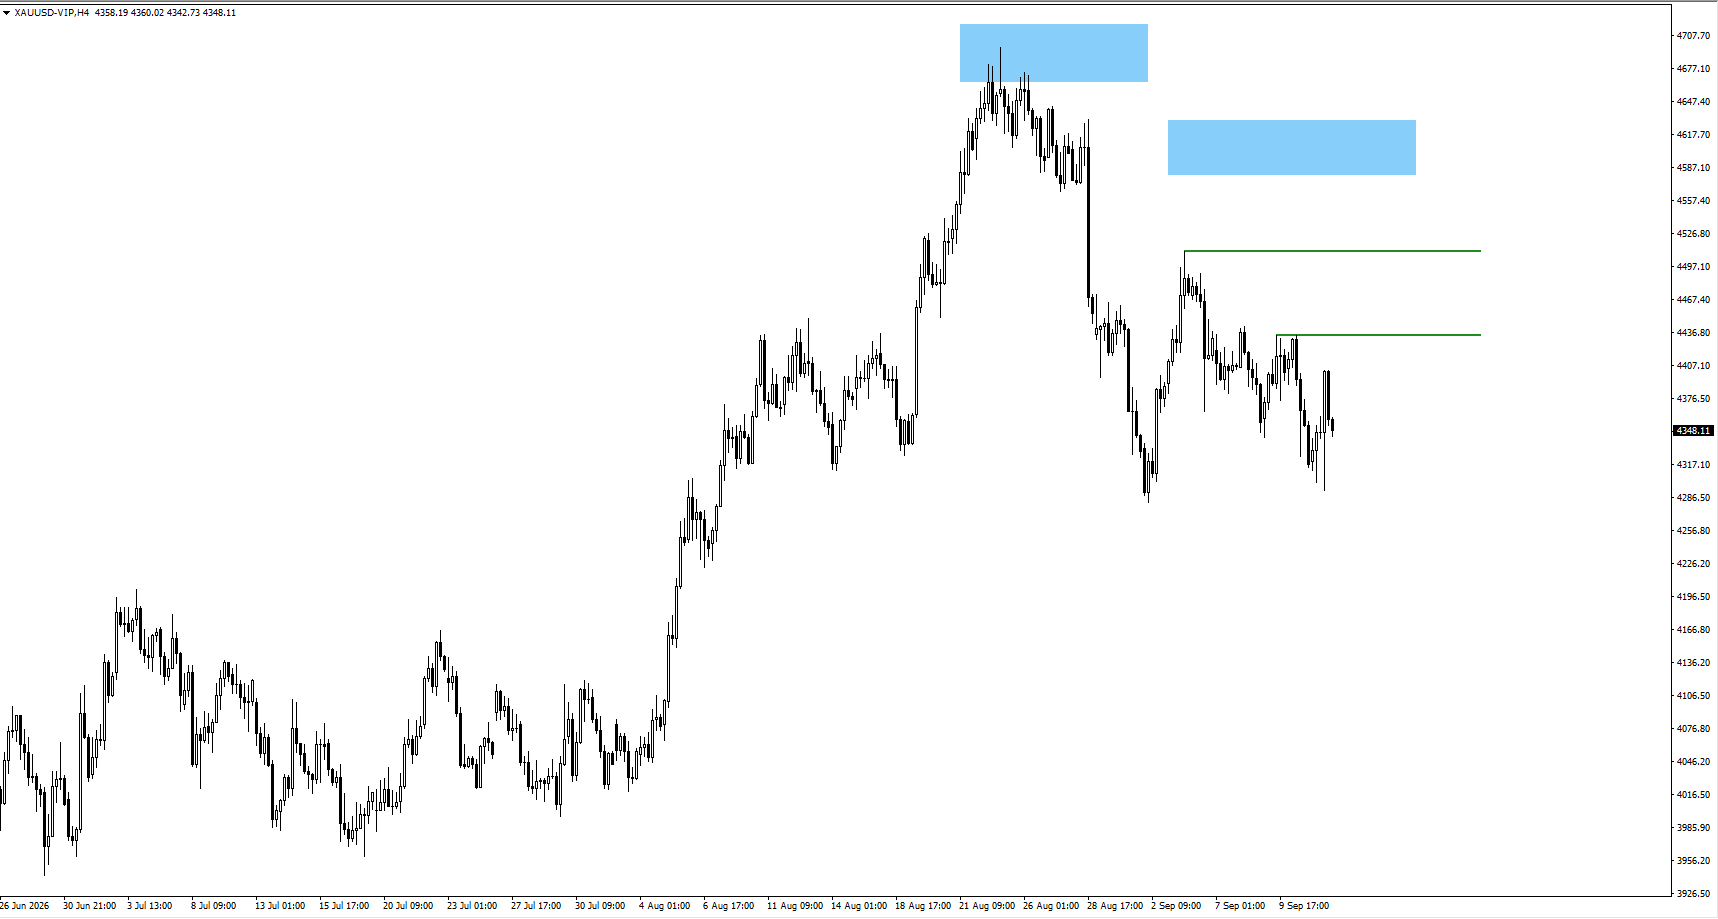
- 金は直近の高値・安値付近で、値動きが荒いもみ合いが続いた。
- 主な材料はFRB判断となりやすい。4,510を上抜ければ、4,600付近での下方向の反応を探る展開が意識される。
SP500
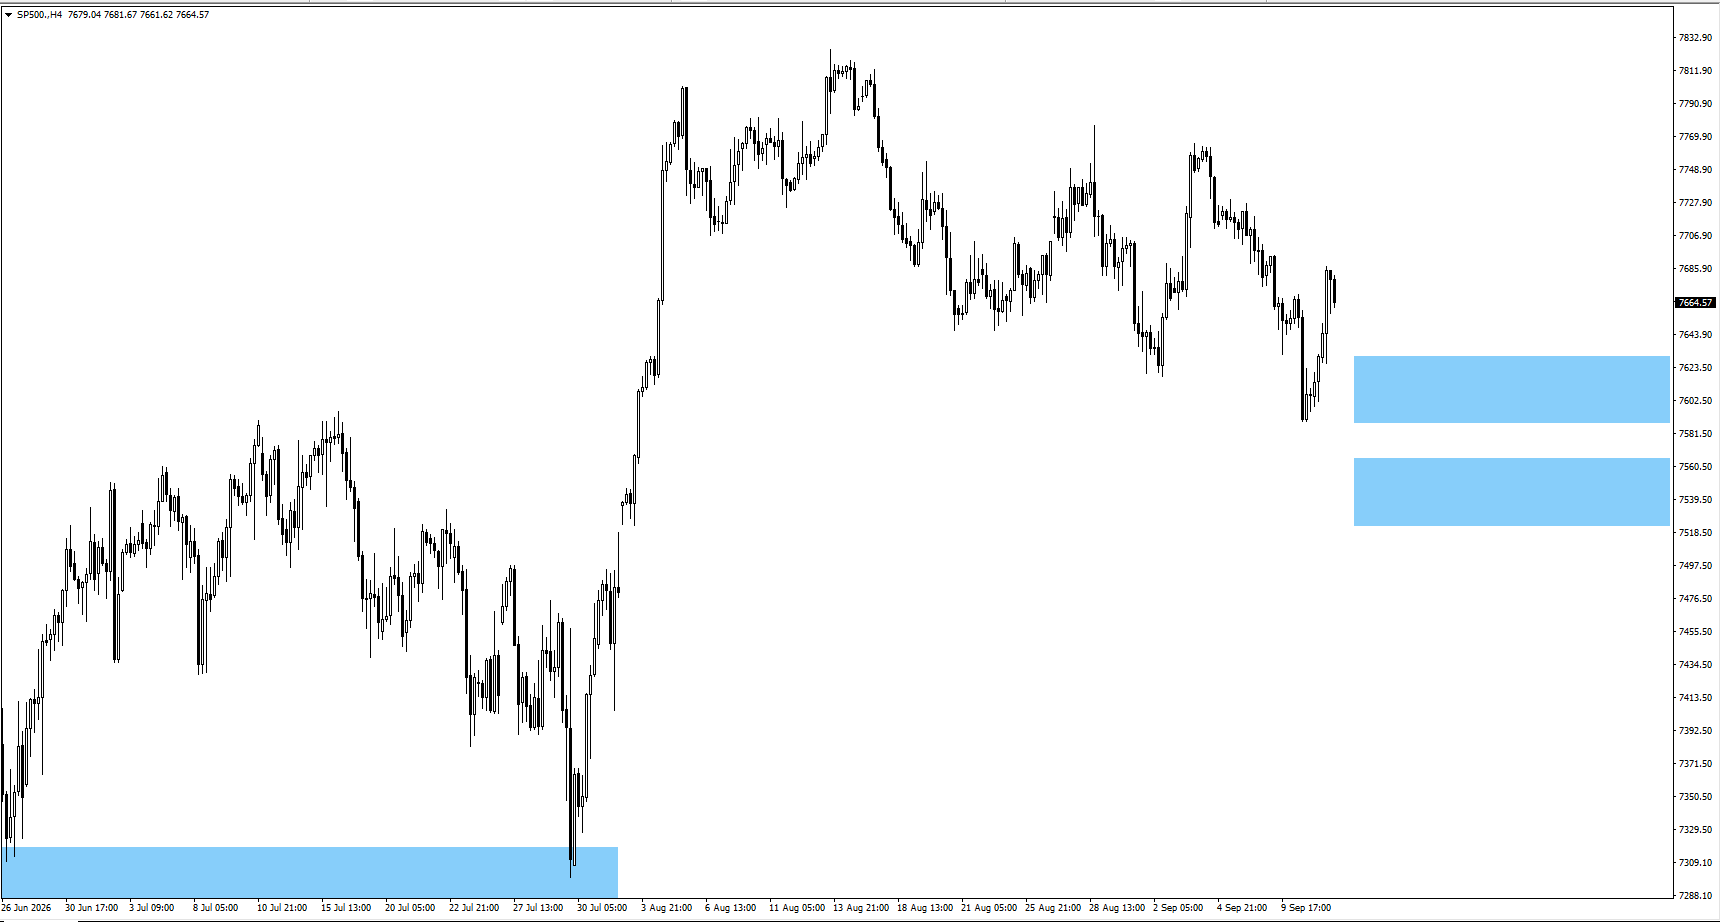
- SP500は想定通り下落し、もみ合いの形が一巡した。
- もみ合いが進むなら、7,610付近での上方向の反応が最初の注目点。さらに深い調整では7,535が意識される。
BTCUSD
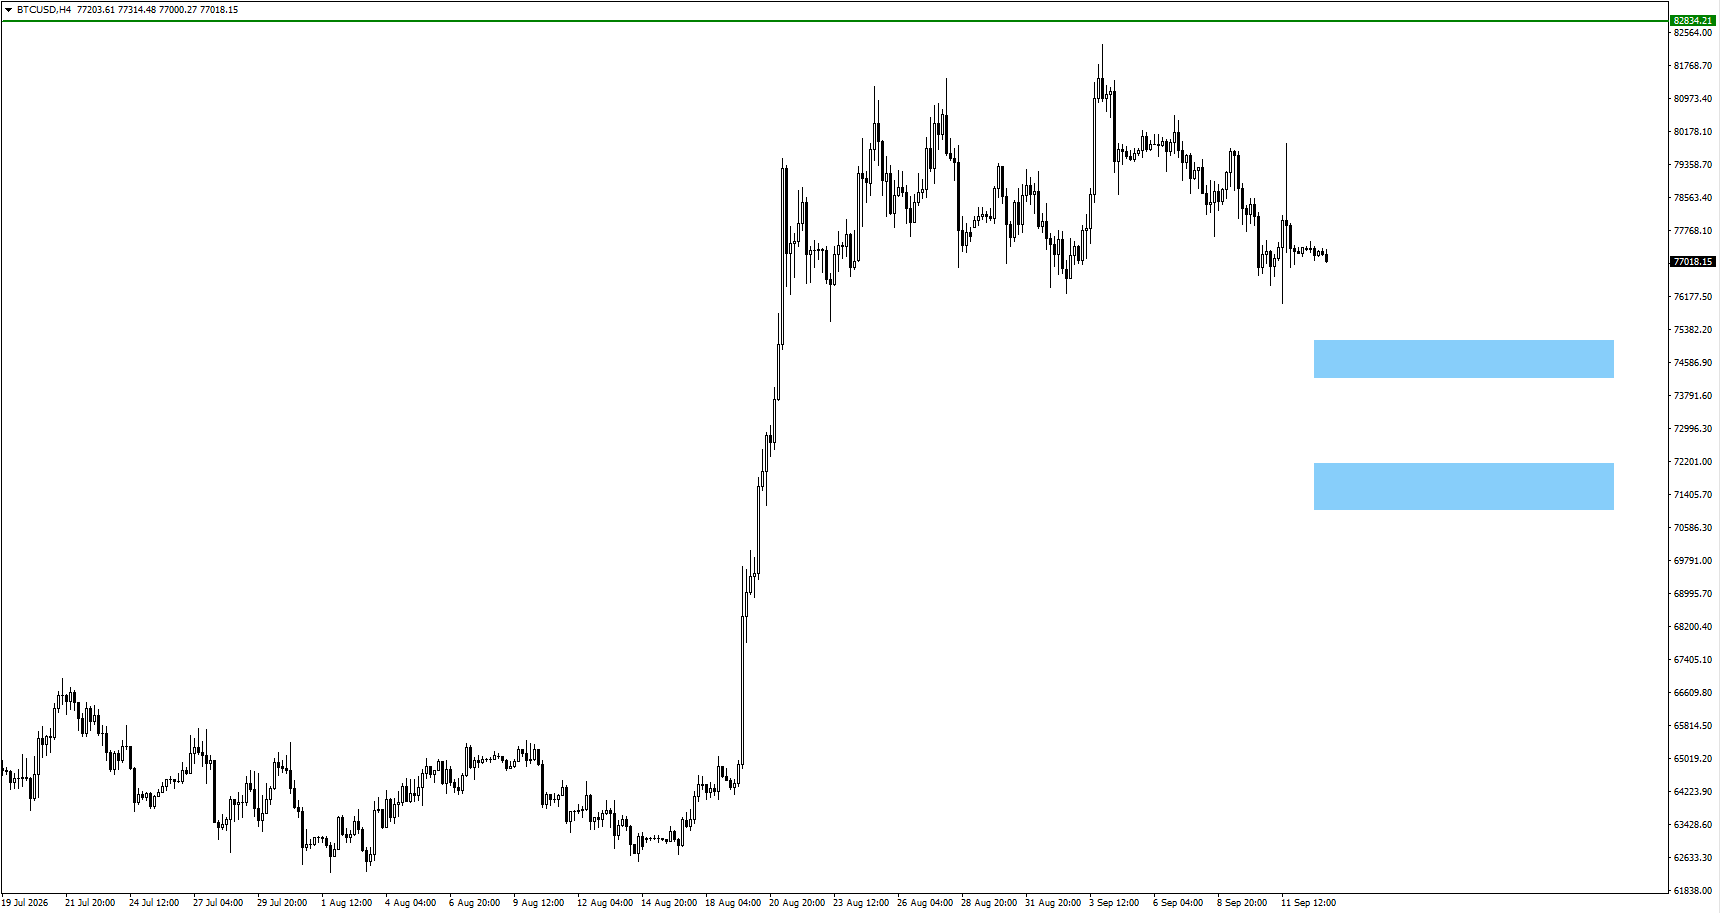
- ビットコインは、既存の値動きの形が追加下落を示唆していたこともあり、上値の重さが続いた。
- BTCがもみ合う場合、75,100または71,900付近での上方向の反応を確認したい。82,834.21を下抜ければ、下方向の形がより強まる。
よくある質問
Frequently Asked Questions
FRBは2026年9月に利上げするか
市場は0.25%ポイント(25bp)の利上げに傾いており、FF金利(米政策金利)が3.75%〜4.00%になるとの見方が優勢だ。8月のコアCPIが前月比0.3%と強く、生産者物価も底堅かったことで利上げ観測は強まった。ただし、コアCPIの前年同月比は2.4%へ鈍化しており、物価の基調判断には不透明さが残る。
9月FOMCが市場に重要な理由
ドル、米国債利回り、金、株式に同時に影響し得るためだ。利上げに加え強気(タカ派=インフレ抑制を重視し利上げに前向き)な示唆が出れば、USDXと利回りを支え、金や金利に敏感な株式には下押し要因になりやすい。慎重なメッセージなら逆の反応もあり得る。
FRB判断は金価格にどう影響するか
金はインフレ見通しと実質金利(名目金利からインフレ率を差し引いた金利)の両方に影響を受けやすい。金利上昇は、利息の付かない金を持つ不利(機会費用)を高める。一方、インフレが長引くなら、価値の目減りに備える需要(ヘッジ需要)が金を支え得る。
今週の最大の変動要因は何か
FRBの判断、英国CPI、英中銀(BoE)の判断、日銀会合が主な材料。USD、GBP、JPYの通貨ペアの変動を高める可能性があり、金や株価指数にも波及し得る。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



