






ポイント
- Q3売上高は26%増の646.0億ドルとなり、市場予想(コンセンサス)の633.4億ドルを上回りました。
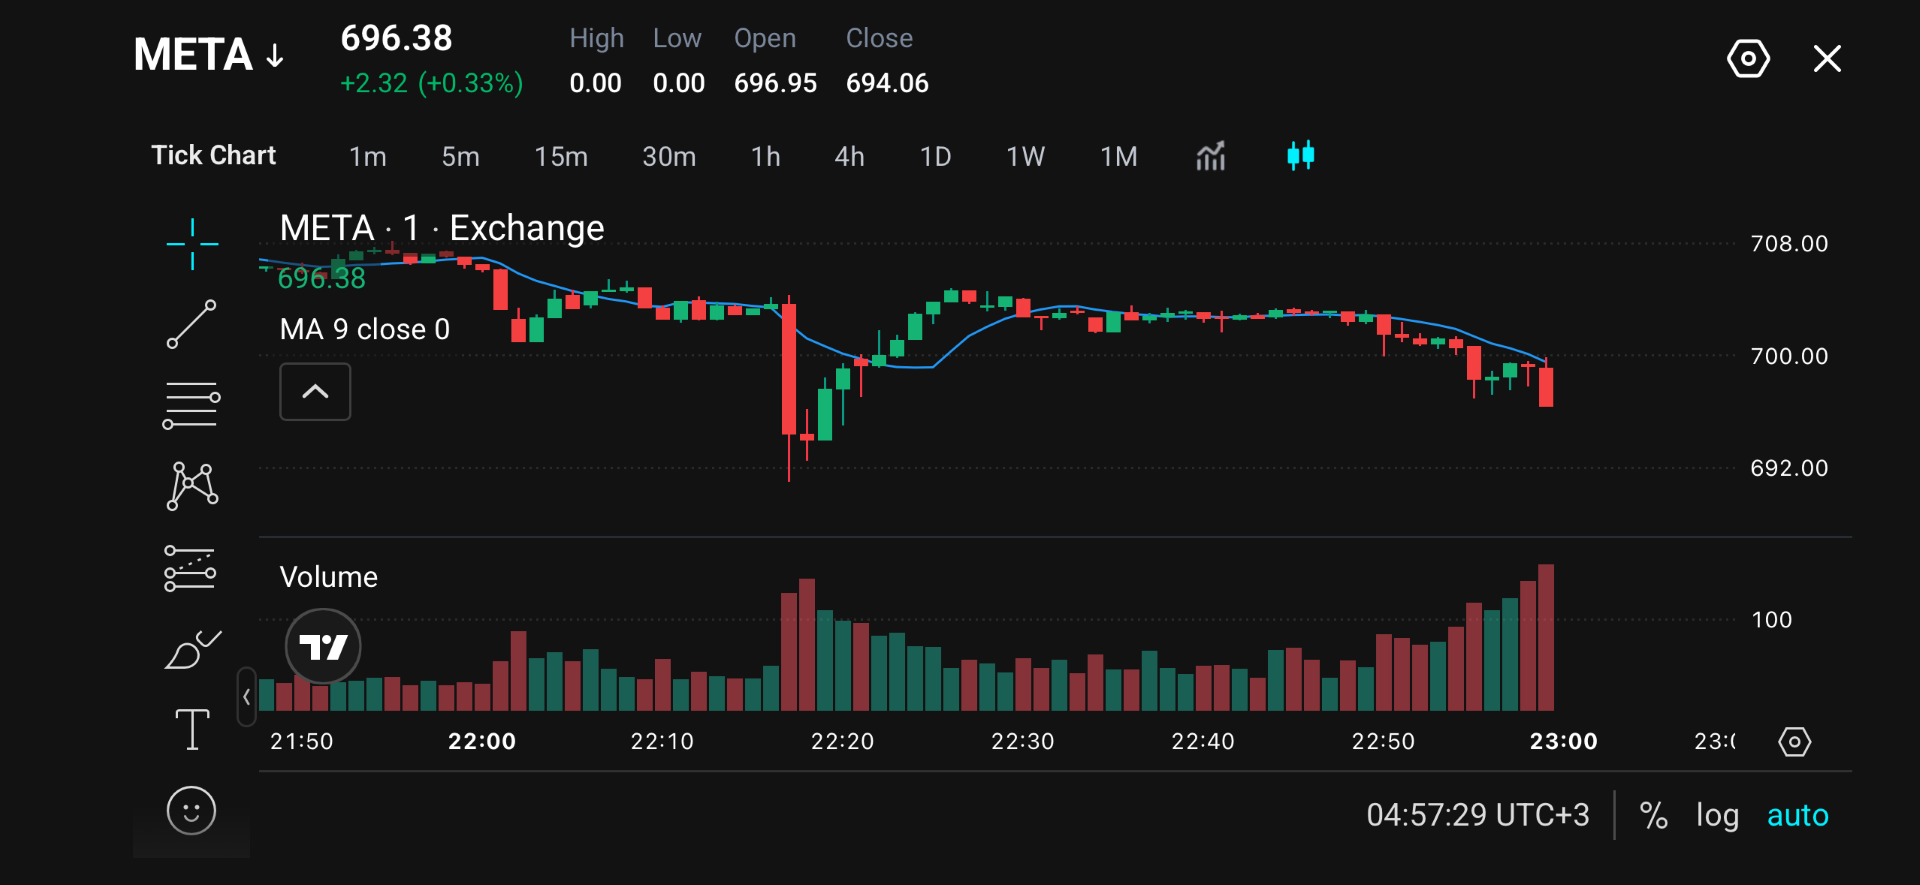
- メタ株は、直近のQ3売上高が市場予想を上回ったことを受け、696.38ドル近辺で推移しています。
- 設備投資(CapEx:工場・データセンター・サーバーなどへの支出)は349.1億ドル、フリーキャッシュフロー(FCF:営業キャッシュから投資支出などを差し引いた手元資金の増減)は21.2億ドルのマイナスでした。
- 投資家は、メタの広告事業が拡大するAI投資(人工知能関連)をどこまで賄えるかを見極めています。
市場の動き
メタ株は10月21日の決算発表後、時間外取引で上昇しました。売上高が市場予想を上回った一方で、利益(決算上の利益)は弱めだった点が比較材料となりました。
株価は短期的に707~708ドルから696.38ドルへ調整。いったん691ドル前後から反発したものの、704~705ドル付近で伸び悩み、その後は9期間移動平均線(直近9本の価格平均で短期の勢いを見る指標)を下回って再び売りが優勢となりました。
下落の終盤にかけて出来高(売買量)が増えており、目先の下押し圧力が残っていることを示唆します。
トレーダーが注目する理由
広告の表示回数(アド・インプレッション)は10%増、広告単価(平均広告価格)は14%上昇しました。会社側はQ4売上高を730~760億ドル、通期の設備投資を1,350~1,450億ドルと見込んでいます。
これらはトレーダーに二つの相反するシグナルを与えます。広告の勢いは成長シナリオを支える一方、インフラ投資(AI用データセンターや計算資源など)の規模が大きく、将来の投資回収(リターン)へのハードルは上がります。利用者の関与度(エンゲージメント)と広告成果が強いだけでなく、FCFの改善が伴えば、上昇材料として説得力が増します。
法務リスクも不透明要因です。メタは98.6億ドルの純利益を計上しましたが、これは和解費用(訴訟の解決に伴う一時的な費用計上)98.9億ドルを認識した後の数字です。さらに別件として、ニューメキシコ州で最大250億ドル規模とされるプライバシー訴訟の判断に直面していると報じられており、追加負担となる可能性があります。
主要な取引水準
| 水準 | テクニカル上の役割(チャートでの意味) | 重要性 |
| $707–$708 | 上値抵抗(レジスタンス:上昇が止まりやすい価格帯) | 最初の下落前に意識された直近高値圏。 |
| $704–$705 | 戻りの上値抵抗 | 反発が止まり、再び下のレンジ(値動きの範囲)に戻った水準。 |
| $702–$703 | 中間の上値抵抗 | もみ合いが繰り返された価格帯で、再接近時に売りが出やすい。 |
| $700 | 目先の分岐点(ピボット:売り買いの攻防点) | 節目のキリ番で、直近の下抜け局面と移動平均線付近に重なる。 |
| $693–$694 | 初期の下値支持(サポート:下落が止まりやすい価格帯) | 早い段階の売りが一服し、その後反発した領域。 |
| $691–$692 | 下側のサポート | 最も深い下ヒゲ(当日安値から戻した痕跡)を含み、レンジ下限に相当。 |
700ドルは、買い手が直近の下落を止められるかを測る最初の関門です。ここを回復できれば、以前のもみ合いゾーンが焦点となり、過去のサポートがレジスタンスに変わったか(役割転換)を見極める場面になります。
現値の下では、先の反発起点が最初の需要(買い)が見えやすい目安です。再テスト(同じ価格帯への戻り)で下げ止まれば買い継続を示唆しますが、明確に割り込めば反発基調が崩れやすくなります。
強気・弱気の想定シナリオ
| シナリオ | 確認したい条件 | 想定される水準 | シナリオが崩れる要因 |
| 強気 | 700ドル回復後の再テストで維持 | 702~703ドル、その後704~705ドル。勢いが続けば707~708ドル | 再テスト失敗、700ドル割れで売り再燃 |
| 弱気 | 700ドル近辺で上値を抑えられ、693~694ドルを下抜け | 691~692ドル | 702~703ドルを明確に回復して定着 |
強気シナリオは、調整後に買い手がサポートを作り直せるかがポイントです。ピボット上への一時的な上抜けだけでは根拠が弱く、再テストで維持できれば、売り圧力が和らいでいる可能性が高まります。
弱気シナリオは、戻りが売りに押さえ込まれ、先の反発の土台が崩れると強まります。サポート割れで出来高が増えると弱気を裏付けやすい一方、すぐにレンジ内へ戻れば「だまし(いったん下抜けた後に戻る動き)」のリスクが高まります。
免責事項
上記の価格水準および市場シナリオは執筆時点の筆者見解です。VT Marketsによる投資助言や公式推奨ではありません。取引にあたっては、ご自身で分析を行い、リスク管理を徹底してください。
メタ株の見通し:次はどう動く?
メタの次のトレンドは、投資家がAI投資の回収(リターン)にどこまで確信を持てるかに左右されそうです。上振れ要因としては、広告需要の底堅さ、収益化(マネタイズ:利用者や広告枠を売上に変えること)の改善、インフラ投資がキャッシュ創出力の強化につながっている兆しが挙げられます。支出計画が読みやすくなれば、利益見通しの評価もしやすくなります。
下振れ要因は、広告成長の鈍化、投資負担のいっそうの増加、追加の法務コストです。売上高が強くてもキャッシュ創出が改善しなければ、株価の重しになり得ます。事業の採算が改善すれば回復を支えますが、支出と法務リスクが警戒され続ける場合、上昇局面は抑えられる可能性があります。
VT Marketsでメタを取引
メタはテクノロジー企業として存在感が大きく、株価指数ではなく個別株のCFD取引(差金決済取引:現物を保有せず価格差で損益をやり取りする仕組み)の対象として注目されています。VT Marketsで取引機会を確認してください。
当社のプラットフォームは、初心者から経験者まで使いやすい設計です。業界標準のMetaTrader 4/5、ブラウザで使えるWebTrader Plus、スマホアプリに対応し、戦略の実行をスムーズに行えます。
よくある質問
メタはQ3決算で市場予想を上回りましたか?
はい。メタは2026年10月21日の第3四半期決算で、ウォール街の予想を上回りました。売上高、利益、そして第4四半期の見通し(ガイダンス:会社が示す業績見通し)がいずれも市場想定より強い内容でした。
メタは2026年にAIへどれくらい投資しますか?
メタは2026年の設備投資を1,350億~1,450億米ドルと見込んでいます。AIインフラ(データセンターやサーバー)、計算能力(コンピューティング容量)、そして広範な技術運用を支える投資です。
AI投資がメタの見通しで重要な理由は?
AI投資は、広告配信の精度向上や新たな収益機会の創出につながる可能性があります。一方で、インフラ費用が大きいため、効果(収益改善)がコストに見合うかが注目点です。
注目すべき主なテクニカル水準は?
目先の分岐点は700ドル近辺です。上値抵抗は702~705ドルおよび707~708ドル、下値支持は693~694ドルと691~692ドル付近にあります。
メタ株は上がりますか?
メタ株は2026年Q3決算が強い内容で、見通しも前向きだったことから時間外取引で上昇しました。ただし上昇が続くかは、巨額のAI投資負担と、主力の広告成長のバランス次第です。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。





