






2026年の米中間選挙は、ワシントンの政治構図を大きく変えた。民主党が下院(連邦議会の一つで、予算や法案の起点になりやすい)と上院(もう一つの院で、人事承認や条約などにも関与)の両方で主導権を確保したためだ。11月3日の勝利はドナルド・トランプ大統領にとって大きな政治的打撃となり、任期最後の2年間は、貿易、医療支出、テクノロジー規制を中心に、複数の経済政策で大統領に対抗しようとする議会の下で運営されることになる。
ウォール街は当初この結果を好感し、11月4日にS&P500種株価指数(米国の代表的な株価指数)が1.6%上昇、ダウ工業株30種平均(米主要30社の株価指数)は3%上昇、ナスダック総合指数(ハイテク比率が高い株価指数)は0.88%上昇した。だが楽観はすぐ後退し、次の取引ではハイテク株が再び売られた。民主党の政策が企業利益や人工知能(AI:大量のデータから学習して予測・判断する技術)産業に与える影響への懸念が強まっていることを示した。
投資家は、想定される流れをつかむために米選挙後の株式市場の過去の動きを参照することが多い。ただし今回の結果がもたらす経済への影響は、新たな政治状況がインフレ(物価の上昇)、政府支出(財政支出)、企業利益、投資家心理にどう作用するかで決まる。
民主党が議会を掌握すると、米国の経済政策はどう変わるのか
新議会は2027年1月3日に招集され、民主党は連邦支出、立法の優先順位、議会による監視(議会が行政の政策運営を調査・追及する枠組み)で影響力を強める。ただし上下両院を握っても、トランプ氏の既存政策を直ちに覆せるわけではない。大統領には拒否権(議会が可決した法案を無効化できる権限)があり、貿易、規制、外交では大統領令などの強い権限も残るためだ。
重要法案の多くは上院で「フィリバスター(審議引き延ばしによる採決妨害)」を止めるために60票が必要となる。さらに大統領拒否権を覆すには、上下両院で3分の2の賛成が必要だ。超党派(与野党をまたぐ)協力が十分でなければ、民主党は大規模改革を進めにくく、どちらの党も経済政策を通しにくい「分断政府(大統領と議会多数派が別の党)」になりやすい。
金融市場にとって、この政治構図は強弱が交錯する。議会の膠着(グリッドロック:対立で政策が進まない状態)が続けば、追加減税や財政赤字(歳出が歳入を上回る状態)を拡大させる歳出策が抑えられ、政府の借入増への懸念が和らぐ可能性がある。一方で、財政の優先順位を巡る対立が長引けば、重要な政策決定が遅れ、企業の先行き見通しが悪化し、将来の成長を巡る不確実性が高まる。
したがって想定しやすいのは、トランプ流の経済政策が全面的に反転することではなく、限定的な政策の折り合い(妥協)と政治対立の継続が同時に進む局面だ。
民主党はトランプ関税を撤回し、消費者物価を下げられるのか
民主党勝利後、貿易政策は最も注目される経済論点の一つになりそうだ。トランプ関税(輸入品に課す税金)は、輸入に依存する企業のコストを押し上げ、家計の購買力(同じ所得で買える量)にも重圧をかけてきた。
最高裁は2026年2月、「国際緊急経済権限法(IEEPA:緊急時に大統領へ経済取引の制限権限を与える法律)」ではトランプ氏の広範な緊急関税を正当化できないと判断した。それでも政権はその後、「1974年通商法301条(不公正な通商慣行に対抗措置を取れる規定)」や「1962年通商拡大法232条(国家安全保障を理由に輸入制限を可能にする規定)」など別の法的根拠を使い、輸入関税(輸入時に課される税)を維持・導入してきた。
このため民主党は、議会を掌握しただけで既存関税を一気に撤廃することはできない。代わりに、高い輸入コストの影響を受ける業界の声を背景に、交渉や調査、圧力を通じて、品目を絞った引き下げを狙う可能性がある。ただ民主党内にも国内製造業を守るべきだという考えがあり、米国の保護主義(国内産業保護を優先する政策)を全面的に覆すより、限定的な関税軽減の方が現実的だろう。
交渉で消費財(家計が購入する製品)や産業用投入材(製造に使う原材料・部品)の関税が下がれば、企業は生産コストを下げられ、家計の購買力もいくらか改善し得る。ただインフレへの最終的な影響は、どの関税が下がるのか、企業が値下げとして消費者に還元するのか、輸入関税の引き下げで競争が強まり国内製造業に圧力がかかるのか、といった点で変わる。
民主党勝利後に米国株が上昇したのはなぜか
当初の市場反応は想定以上に強く、11月4日にS&P500は1.6%上昇して7,711.68となった。これはJPモルガンが想定した「0.25%下落~0.50%上昇」という値動きの上限を上回った。一方、指標となる米10年国債利回り(米政府が10年で返済する国債の利回りで、長期金利の代表)は約6ベーシスポイント(bp、金利の単位で0.01%)低下して4.89%となり、選挙後に利回りが下がるという見方と概ね整合的だった。
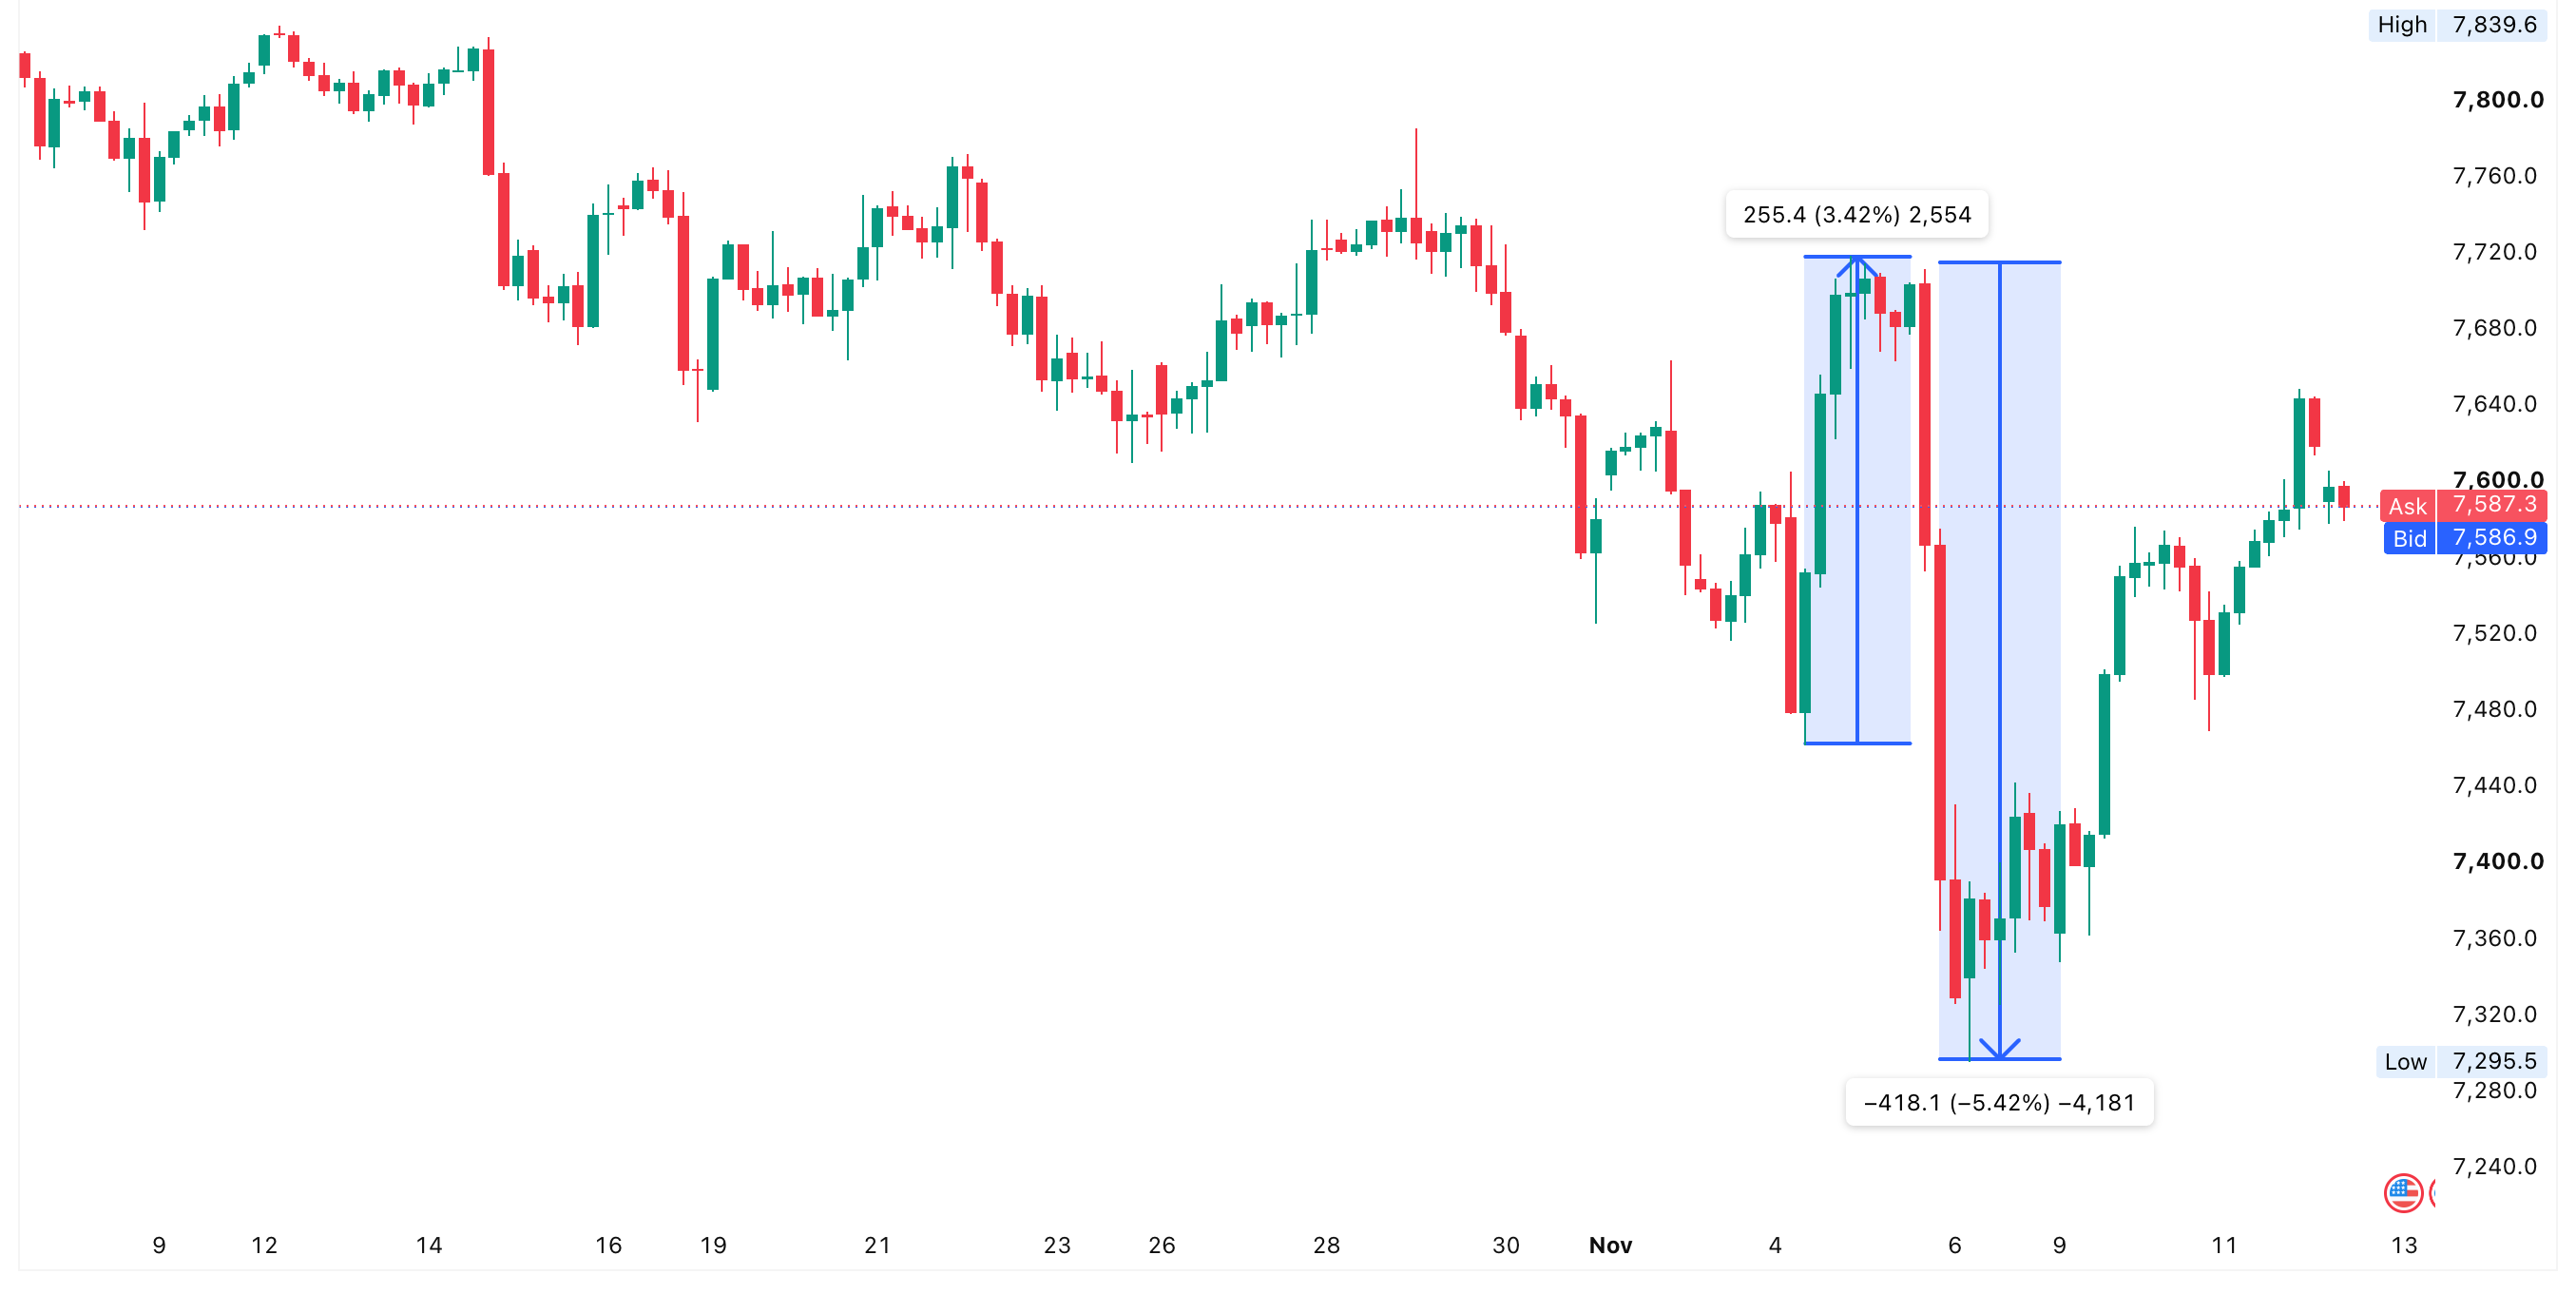
想定以上の上昇には複数の要因がある。まず投資家が、ワシントンの勢力図が見えやすくなったことで政治の不確実性が後退した。分断政府では大きな制度変更が通りにくいとの見方もあり、企業にとって政策の見通しが立てやすくなる期待が強まった。政治と市場の関係は、より広い文脈として米大統領選サイクルと株価の過去パターンにも表れるが、過去の傾向が同じ結果を保証するわけではない。
もう一つ重要だったのはエネルギー価格の急落だ。イランを巡る緊張が和らぐ期待から、ブレント原油(国際指標の原油価格)が8.7%下落し1バレル94.62ドルとなった。エネルギーコストの低下はインフレ圧力を弱め、家計の購買力を改善し、企業の運営費(コスト)も下げやすい。また国債利回りの低下は一般に、株価の理論価値(バリュエーション)を押し上げやすい。
金利と株価評価の関係は特に重要だ。米10年国債利回りの動きは、借入コストや、将来の利益を現在価値に換算する際の割引率(将来の利益を今の価値に直すための率)に影響する。
ただし上昇は全業種に均等ではなかった。投資家が、民主党勝利を一律にプラスと見るのではなく、新しい政治状況での勝ち組・負け組を見極め始めていたことを示す。
選挙後にハイテク株とAI関連株が下落したのはなぜか
初動の上昇にもかかわらず、11月5日に米株は急反落した。民主党の政策がテクノロジー分野に与える影響を投資家が再評価したためだ。S&P500は3.2%下落、ナスダック総合は4.9%急落し、エヌビディアは6.3%安、AMDは13.1%安、CoreWeaveは10%安となった。
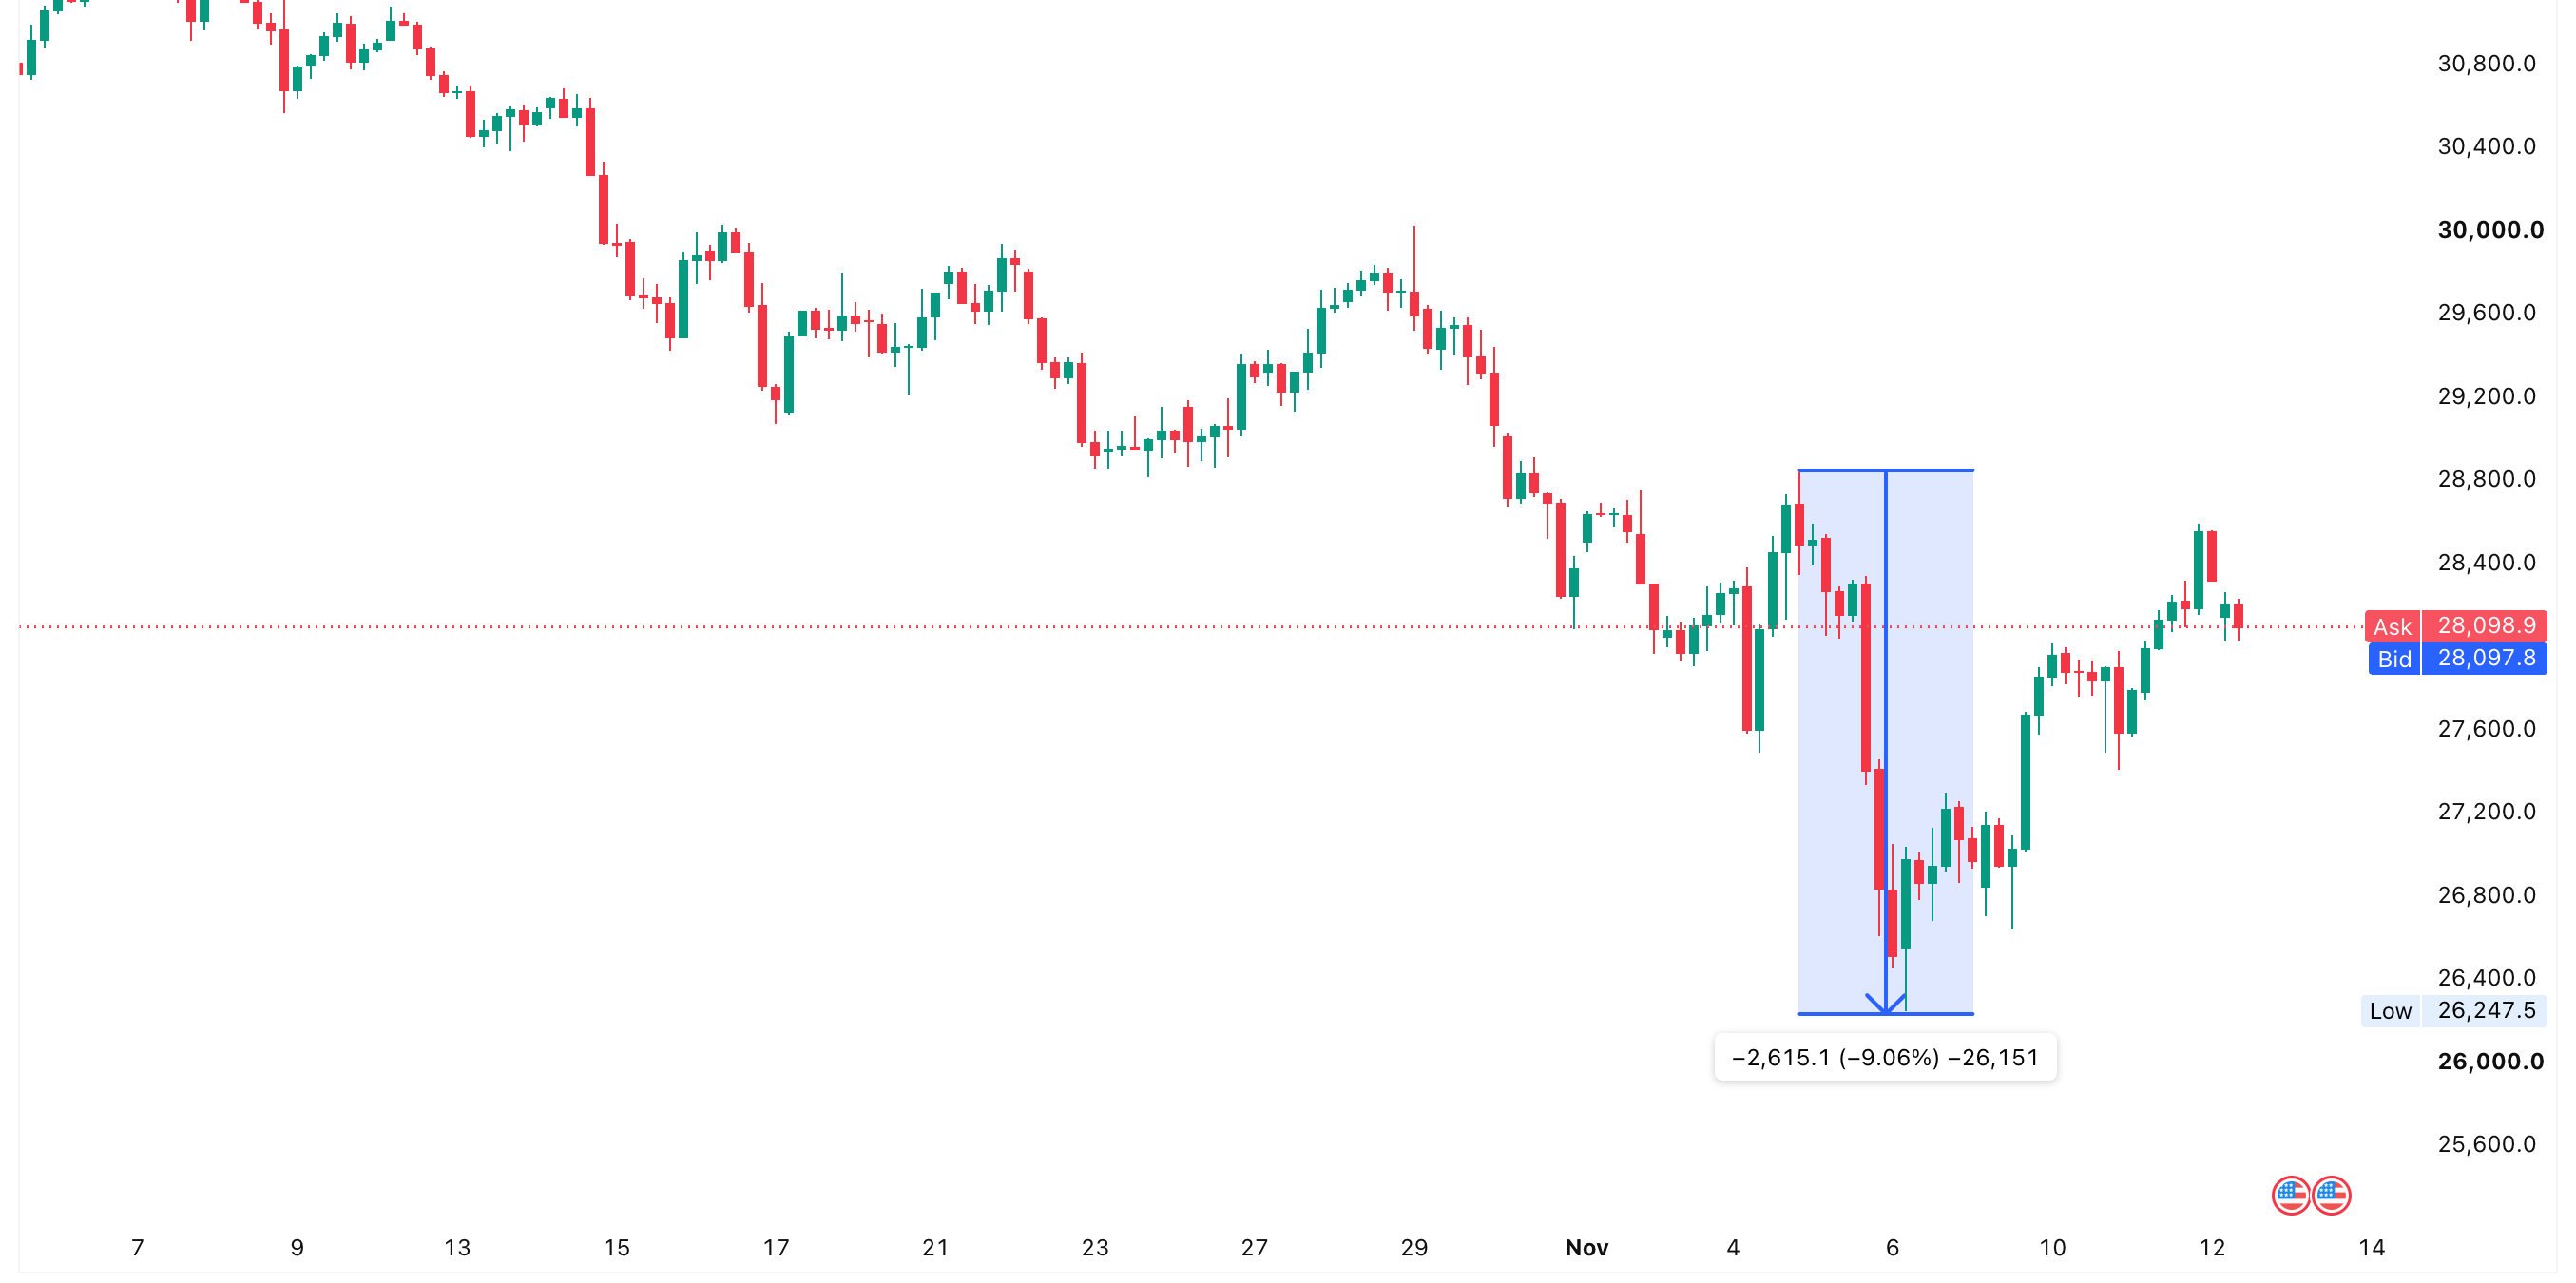
下落は、AI投資ブームの収益性と持続性への懸念を反映した。大手テック企業がデータセンター(大量のサーバーを集約しデータ処理を行う施設)、半導体インフラ(製造・供給・設計などの基盤)、計算能力(コンピューティング能力)に巨額の資本を投じているためだ。こうした動きは、株式市場でAIバブル(実体以上に価格が上がる状態)が形成されているのかという議論も強めている。投資家が、攻めの支出が持続的な利益成長につながるのかを厳しく見るようになっている。
民主党が検討する環境規制の強化、データセンター建設の制限、法人補助金(企業への支援金や税制優遇)見直しといった案は、AIインフラ拡大のコストとスピードを巡る不確実性を高めた。投資家がすでに、増える設備投資(資本支出)が長期の見返りを十分に生むか疑い始めていた時期でもある。
企業業績の弱さも心理を冷やした。クアルコムはスマートフォン向けチップ売上が予想を下回り株価が9.5%下落した。選挙とは直接関係しないが、半導体株全体にかかっていた売り圧力を強めた。
ただ規制強化の影響は企業ごとに大きく異なる。負債比率が高い(借入に依存する)インフラ運営企業はコスト増や計画遅延で苦しくなりやすい一方、資金力のあるテック大手は、長期のAI戦略を大きく損なわずに投資の優先順位を調整しやすい。
選挙は、AI投資を終わらせるというより、投資のペースや資金配分(どこに、どれだけ投資するか)を変える可能性がある。
民主党勝利はインフレと経済成長に何を意味するのか
家計負担の重さは中間選挙を通じた主要争点で、民主党は家計の圧力を下げる施策を重視した。提案には、医療保険制度改革法(ACA、いわゆるオバマケア)の補助金の復活、メディケイド(低所得者向け公的医療保険)支出の削減撤回、低所得層への資金支援の強化などが含まれる。
これらは、生活費上昇で可処分所得(税金や社会保険料を払った後に自由に使える所得)が圧迫されている層に的を絞った支援となり、消費や景気全体を下支えし得る。ただし効果は、財源をどう確保するかに大きく左右される。増収策を伴わない追加歳出は、国債増発などを通じて政府の借入を増やしやすい。
民主党は財源として、企業や富裕層への増税を目指す可能性もある。ただ増税は政治的な抵抗が大きく、民間投資の判断にも影響し得る。
米連邦準備制度理事会(FRB:米国の中央銀行に当たる組織)の使命である物価安定と最大雇用は、選挙で変わらない。ただし関税政策、政府支出、エネルギー価格の変化はインフレ見通しに影響し、その結果として米金利(政策金利や市場金利)の先行き観測を動かす。
この関係を理解したい投資家は、特に金融政策の見通しがドル、株、国債利回りに同時に影響し得る点を踏まえ、金利予想が金融市場に与える影響を確認するとよい。
2027年の米債務上限は次の大きな市場リスクになり得るか
選挙直後の値動きとは別に、投資家が直面する財政面の課題は大きくなっている。ワシントンは、政府閉鎖を避けるための資金手当と、債務上限を巡る交渉を再び迎えるからだ。
2026年の米財政赤字は約2兆ドルと見積もられ、政府の借入を巡る懸念は根強い。最初の大きな山場は2026年12月11日で、つなぎの政府資金手当(暫定予算のような措置)が期限を迎える。延長には与野党協議が必要となる可能性がある。
さらに大きな対立は、2027年に法定の債務上限(連邦政府が法律で定められた上限以上に借金できない仕組み)に近づく局面で起こり得る。元の分析で引用された超党派政策センター(Bipartisan Policy Center)の推計によれば、年内に借入制約が強まる可能性がある。ただし財務省の資金繰り(手元資金の管理)や「特別措置(臨時の会計操作などで一時的に上限到達を遅らせる手段)」で時期は前後し得る。
超党派で早期合意できれば投資家心理の支えとなり、金融の安定にもつながる。一方、交渉が長期化すれば米政府の資金調達に対する不確実性が増し、米国債市場に圧力がかかり、株式、為替、その他の金融商品(株や債券、通貨、商品先物など)で値動きが荒くなる可能性がある。
この点は、政府の資金調達と国債利回りの関係を理解するうえで重要だ。国債の発行量(政府が市場で借りる量)、金利見通し、投資家需要の変化は、財政赤字を賄うコストに影響する。背景として財務省の借入が債券利回りに影響する理由も確認したい。
選挙は原油価格と世界市場にどう影響し得るか
外交も重要な変数だ。特にイランを巡る衝突は経済への影響が大きい。民主党は、軍事支出への議会監視を強めたり、外交交渉を促したりする可能性があるが、外交決定の権限は大統領に大きく残る。
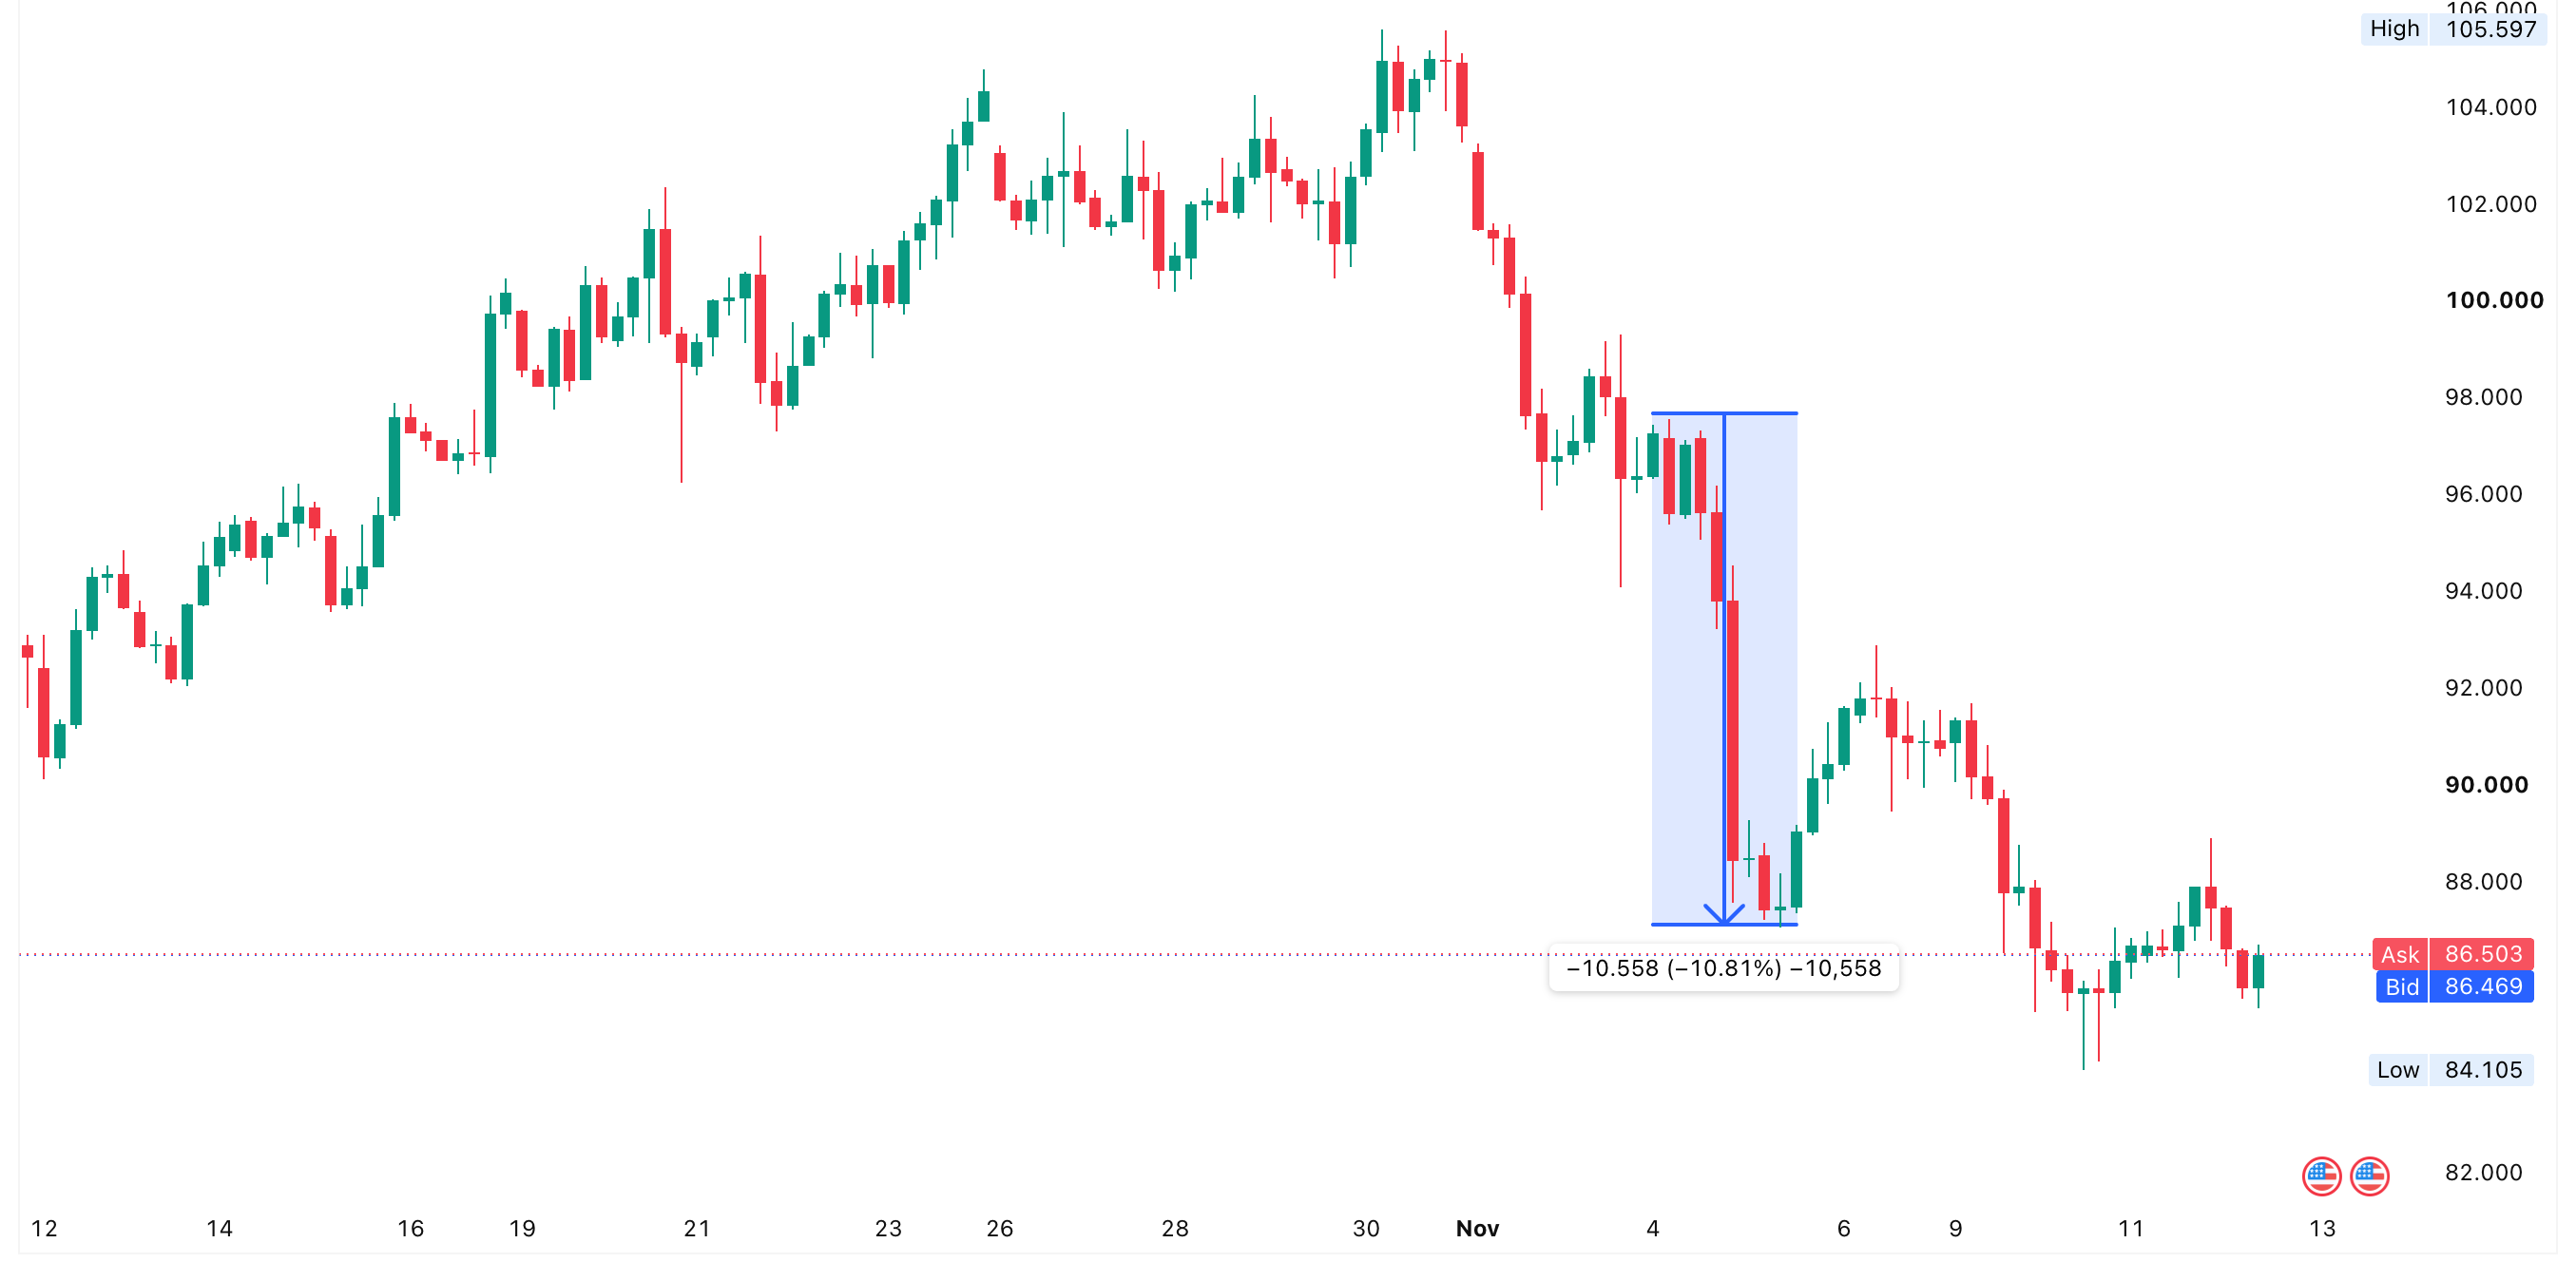
地域の緊張が持続的に和らげば、ホルムズ海峡(中東の主要な原油輸送ルート)を通る供給への信頼が高まり、原油価格が落ち着き、エネルギー輸入国のインフレ圧力も弱まり得る。地政学(政治・軍事などの国際関係)とエネルギー市場の関係は、米選挙が原油価格に与え得る影響を考える際にも重要で、外交の見通し変化が供給リスクや市場心理を動かす。
世界の金融市場では、衝突を巡る動きが、ブレント原油、米国債利回り、米ドル、金(ゴールド)などに影響し得る。政治の不確実性が成長見通し、資金の流れ(資本フロー)、FRB政策への思惑を変える局面では、米選挙が世界のドル相場に与える影響も注視されやすい。
金も注目市場になり得る。国債利回り、地政学リスク、通貨見通しの変化が安全資産需要(リスク回避で買われやすい資産への需要)を動かすためだ。ただし関係は単純ではない。地政学危機でも金価格が下がることがある理由を理解すると、不透明感のたびに貴金属が上がるわけではないことが分かる。
米中間選挙後、投資家は何を注視すべきか
民主党勝利は、株価の短期反応を超える新たな不確実性を持ち込んだ。分断政府は大きな政策変更を抑え、一定の見通しをもたらし得る一方、関税、政府支出、規制を巡る対立は投資家心理を動かし続ける可能性がある。
注目は、米インフレと雇用統計、企業決算、AI投資の動向、政府資金手当を巡る交渉へ移りやすい。イラン情勢と2027年の債務上限問題も、見通しを考えるうえで重要な論点として残る。
株式以外では、選挙が金価格やビットコインに与える影響も注目に値する。政治の不透明感、リスク選好(リスクを取りに行く姿勢)の変化、金融政策見通しが、代替資産(株や債券以外の投資対象)への需要を動かし得るためだ。
結局のところ、選挙の経済効果は一様にプラスでもマイナスでもない。業種ごとの政策感応度(政策にどれだけ影響を受けるか)、企業の財務体力、セクター特性の差が、個別企業や市場のパフォーマンスを左右しやすくなる。
よくある質問(FAQ)
- 2026年の中間選挙で民主党が勝利すると、米国経済にどう影響するか。
民主党勝利は、財政政策(政府の税と支出の運営)、貿易規制、政府支出の優先順位の変化を通じて米国経済に影響し得る。民主党が上下両院を握ることで、トランプ大統領の経済政策、とりわけ関税、医療財源、テクノロジー規制に対する監視は強まる見通しだ。ただし分断政府では大きな法改正が進みにくく、実際の影響は超党派交渉の行方と、当時の景気状況次第となる。
- 民主党は議会勝利でトランプ関税を撤廃するのか。
民主党は一部関税の引き下げや見直しを試みる可能性はあるが、全面撤回は起こりにくい。トランプ大統領が貿易政策で強い行政権限(大統領が法案によらず一定の範囲で政策を動かせる権限)を持つためだ。現実的には、交渉を通じて、消費財、産業用素材(製造に使う材料)、特定の貿易相手国などを対象に、品目を絞った関税引き下げが浮上し得る。こうした変更は輸入依存企業のコストを下げ、消費者物価への圧力を和らげる可能性があるが、どの関税が調整されるかで効果は変わる。
- 中間選挙後、米国株は一度上昇したのに、なぜ下落に転じたのか。
当初は、政治の先行きが見えやすくなったことや、分断政府で政策が急変しにくいという見方から買いが入った。しかしAI関連の株価水準(バリュエーション)への懸念、テクノロジー規制の可能性、企業決算への不安が強まり、売りが出た。政治要因は市場心理を左右する要素の一つにすぎず、特にテクノロジー分野では他の材料の影響が大きいことが示された。
- 民主党勝利はインフレとFRBの金融政策(利下げ・利上げ)にどう影響し得るか。
関税引き下げや家計支援の拡充といった民主党の提案は、インフレと消費に影響し得るが、実行の内容と財源で結果は変わる。関税の引き下げやエネルギー価格の低下は、一部の物価上昇圧力を弱め得る一方、政府支出の増加は需要を下支えし、インフレ対応を難しくする可能性もある。FRBは選挙結果だけでなく、インフレと雇用といった経済データに基づいて金利を決め続ける。
- 民主党が議会を掌握すると、米株のどのセクター(業種)が恩恵を受け得るか。
医療、一般消費財(景気で需要が変わりやすい小売や自動車など)、一部のクリーンエネルギー関連は、民主党議会の政策が追い風になるとの期待で注目され得る。一方、AIインフラ運営企業、半導体メーカー、規制変更の影響を受けやすい業種は不確実性が増しやすい。ただし政治への期待だけで株価が強くなる・弱くなるとは限らず、企業利益、株価の割高・割安、景気環境も市場リターンを左右する。
- 2026年中間選挙後の最大の経済リスクは何か。
主なリスクは、政府資金手当を巡る交渉の長期化、2027年の債務上限を巡る対立、貿易政策の不透明感、AIインフラに対する規制強化だ。イラン情勢も世界のエネルギー価格とインフレ見通しに影響し得る。このため投資家は、財政交渉、FRBの金融政策、企業決算、地政学の動きを追い、政治環境の変化が金融市場にどう波及するかを見極める必要がある。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



