






もっとも劇的な売りは、市場がすでにしばらく下落した後に起きやすい。投資家は一斉に逃げようとし、レバレッジ(借り入れや証拠金を使って取引額を増やす仕組み)のかかったポジションは解消され、ボラティリティ(価格変動の大きさ)が上昇し、損失が加速する。解説者はこれをキャピチュレーション(投げ売り。耐えきれずに一斉売却が起きる状態)と呼び、市場がようやく底値に近づいたのか、と問い始めることがある。
ところが、その後に価格は反発する。
トレーダーにとって、ここが難しい。反発は「売り手が出尽くして回復が始まった」サインなのか。それとも「いったん上がっただけで、その後さらに安値を付ける」動きなのか。
答えは反発の大きさだけでは決められない。下落の原因、売りを強めた要因、なぜ買い圧力が戻ったのか、そして価格の流れ全体(値動きの形)が改善し始めているかを併せて見る必要がある。
急落(投げ売り)、弱気相場(ベア市場)、キャピチュレーション(投げ売り)、反発の関係を理解しておけば、どんな急落も「買い場」と決めつけたり、どんな上昇も「回復の証拠」と早合点したりせずに判断しやすくなる。
市場の下落局面はどう形づくられるか
市場の下落は、滑らかでも予測可能でもない。緩やかに下がった後に売り圧力が強まり急落し、急反発してから再び下落に戻ることもある。
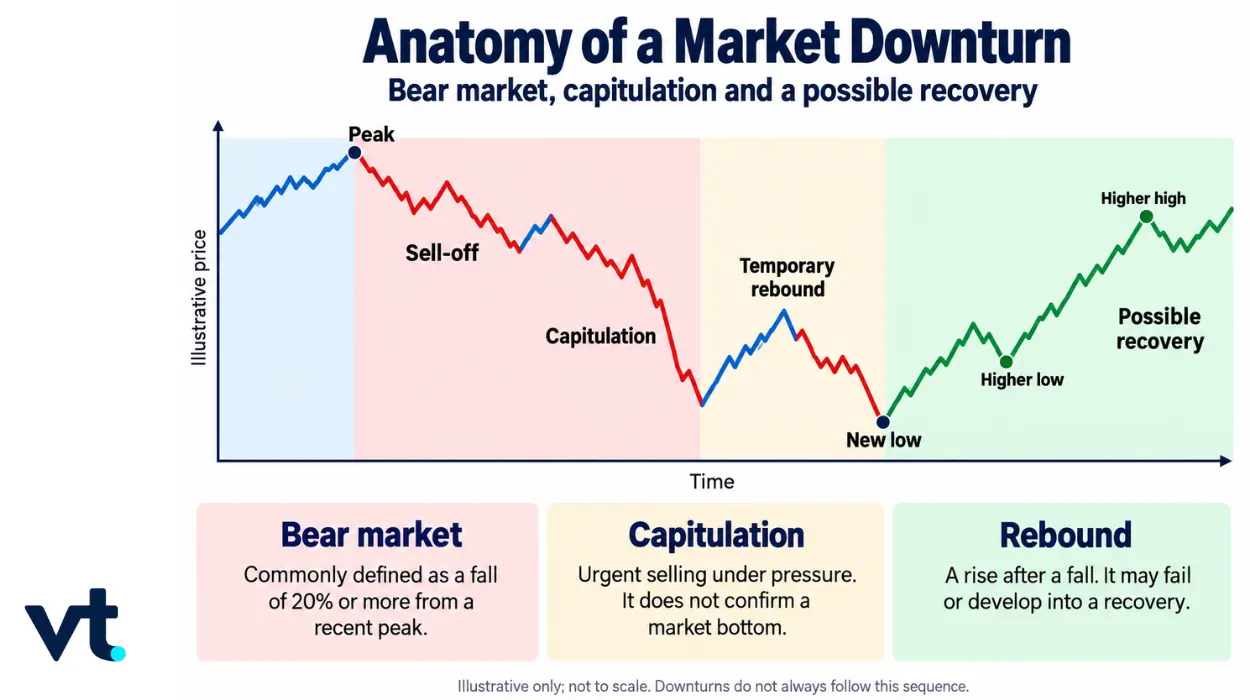
以下の図は一例だ。高値から下落が始まり、広い下落トレンドに入る。その後、売りが切迫してキャピチュレーション(投げ売り)局面が生まれる。いったん反発するが、その後は再び下がって新安値を更新する。価格が安値を切り上げ(より高い安値)た後に高値も切り上げ(より高い高値)ると、ようやく回復の兆しが見え始める。
大きな下落:急落から弱気相場へ
下落局面は売り圧力の増加から始まり、より広く深い下げへ発展することがある。急落(sell-off)と弱気相場(bear market)は同じ意味で使われることもあるが、下落の「見方」が異なる。
急落(sell-off):売り圧力が強まる状態
市場の急落(sell-off)とは、強い売り圧力によって価格が下がる局面を指す。個別銘柄、特定セクター、市場全体のいずれにも起こり得る。「急落」は価格と参加者の行動を表す言葉で、下落率の決まった基準はない。
弱気相場(ベア市場):下落が大きく広がった状態
弱気相場(bear market)は一般に、主要な株価指数などが直近高値から20%以上下落した状態を指す。たとえば指数が10,000から8,000に下がれば20%下落だ。この基準は市場で広く使われる目安にすぎず、下落がいつ終わるかを示すものではない。弱気相場の最中にも急反発は起こり得る。毎日下げ続ける必要はなく、全体の流れが弱いままでも一時的な上昇は起きる。したがって、急上昇があっても自動的に回復とは言えない。
売りが切迫する局面:キャピチュレーション(投げ売り)を理解する
損失が膨らむにつれ、売りはより切迫しやすい。これまで下げを耐えてきた投資家が、これ以上の損失に耐えられないとして手放すことがある。同時に、レバレッジ取引のポジション解消、投資家の資金引き出し、自動のリスク管理(一定条件で強制的に縮小・解消する仕組み)が売り圧力を強めることもある。
こうした動きは一般にキャピチュレーション(投げ売り)と呼ばれる。
キャピチュレーション(投げ売り)は、すでに大きな損失を抱えた後に、市場参加者が普段よりも強い勢いでポジションを放棄する状態だ。典型的には次のような要素を含む。
- パニック売り(追加損失を避けるための恐怖による売却)。
- レバレッジ取引の強制的な手仕舞い(担保不足などで売らされる)。
- 投資信託などが解約に応じるため、資産を売って現金化する。
- ストップ注文(一定価格で自動売買する注文。損切りなど)が、節目の価格を割り込んだことで次々と発動する。
- 買い手・売り手が短時間で価格を見直し、ボラティリティ(変動)が急上昇する。
弱気相場と違い、キャピチュレーションには広く合意された下落率、売買高の基準、期間の定義がない。弱気相場は下落の大きさを示し、キャピチュレーションは売りの背景にある行動と圧力を示す。
キャピチュレーションが注目されるのは、極端な投げ売りが下落局面の終盤で起きる場合があるためだ。もっとも切迫した売り手がいなくなると、売り圧力が弱まり反発に向かうことがある。
ただし、キャピチュレーションが起きても、それだけで最終的な安値が確定するわけではない。いったん反発しても、その後に売りが再開することがある。
環境が弱いままでも反発が起きる理由
景気、企業利益、その他の基礎的な条件(ファンダメンタルズ:企業業績や景気、金利など価格の土台となる材料)が本当に改善する前でも、価格は上がり始めることがある。反発に必要なのは、一時的に買い圧力が売り圧力を上回ることだけだ。
その変化を生む要因はいくつかある。
ショートカバー
以前に空売りしていたトレーダーが、ポジションを閉じるために買い戻すことがある。これが買い圧力となり、長期見通しに自信がなくても価格を押し上げる。
多くの空売り勢が同時に手仕舞うと、買い戻しが集中して急反発やショートスクイーズ(空売りの買い戻しが連鎖して上昇が加速する現象)につながることがある。
売り圧力の低下
強制的な手仕舞いなど切迫した売りは、極端な局面を過ぎるといったん落ち着くことがある。需要(買い)が大きく増えなくても、「売る人が減る」だけで価格は上がり得る。
この違いは重要だ。反発は「信頼の回復」ではなく、「売りが一時的に弱まっただけ」で起きることがある。
期待の変化
市場は現状だけでなく将来の期待にも反応する。政策支援、利下げ、流動性(必要なときに売買しやすい度合い、または市場や金融システムに出回る資金)の改善、資金環境の緩和が見込まれると、価格は上がりやすい。
こうした期待は、経済指標や企業データに改善が見える前に価格へ反映されることがある。
「想定ほど悪くない」ニュース
企業決算(Earnings)や経済指標が弱いままでも、悲観的な予想を上回ることがある。投資家が「もっと悪い結果」を前提にポジションを取っていた場合、内容が「悪いが想定よりはまし」程度でも、強いポジティブ反応を招き得る。
割安感を狙った買い
不透明感が残っていても、下がった価格を魅力的と見て買い始める投資家もいる。これが買い圧力を増やしても、下落トレンドが終わったとまでは言えない。
これらの要因が重なると、下落の根本原因が未解決でも力強い上昇が起きる。だから反発そのものより、反発の後に何が起きるかがより重要になる。
一時反発か、回復の始まりか
反発(rebound)は下落後の上昇を指す。言葉としては価格の方向を示すだけで、どれほど続くか、全体の流れが変わったかまでは説明しない。
上昇の勢いが続かず、その後に価格が新安値へ下がるなら、その動きはベア市場の戻り(bear-market rally:弱気相場の中の上昇局面)、またはより口語的に(多くは後から)デッドキャット・バウンス(dead cat bounce:急落後の短命な反発)と呼ばれることがある。
回復の可能性が高まるのは、複数の材料が同時に改善し始めたときだ。
| 確認ポイント | 回復が進みつつあるサイン |
| 価格の形(値動き) | 一時的な上昇の後に新安値を付けるのではなく、安値の切り上げ(より高い安値)の後に高値も切り上げ(より高い高値)る。 |
| 市場の広がり | 少数の主力銘柄だけに依存せず、より多くの企業・セクター・資産クラスに上昇が広がる。 |
| 下落の背景 | 景気、政策、信用、流動性、個別企業といった下落要因が和らぎ始める。 |
ショートカバーや売り圧力の一時的な低下が主因の反発よりも、複数の改善が伴う反発のほうが続きやすい可能性はある。それでも示されるのは回復の可能性であり、底打ちの確定ではない。
2008年の金融危機:強い反発が失敗した例
S&P 500が2008年の金融危機でたどった経路は、弱気相場で最初に現れる大きな上昇が、必ずしも回復の始まりを示さない理由を教えてくれる。
高値から弱気相場へ
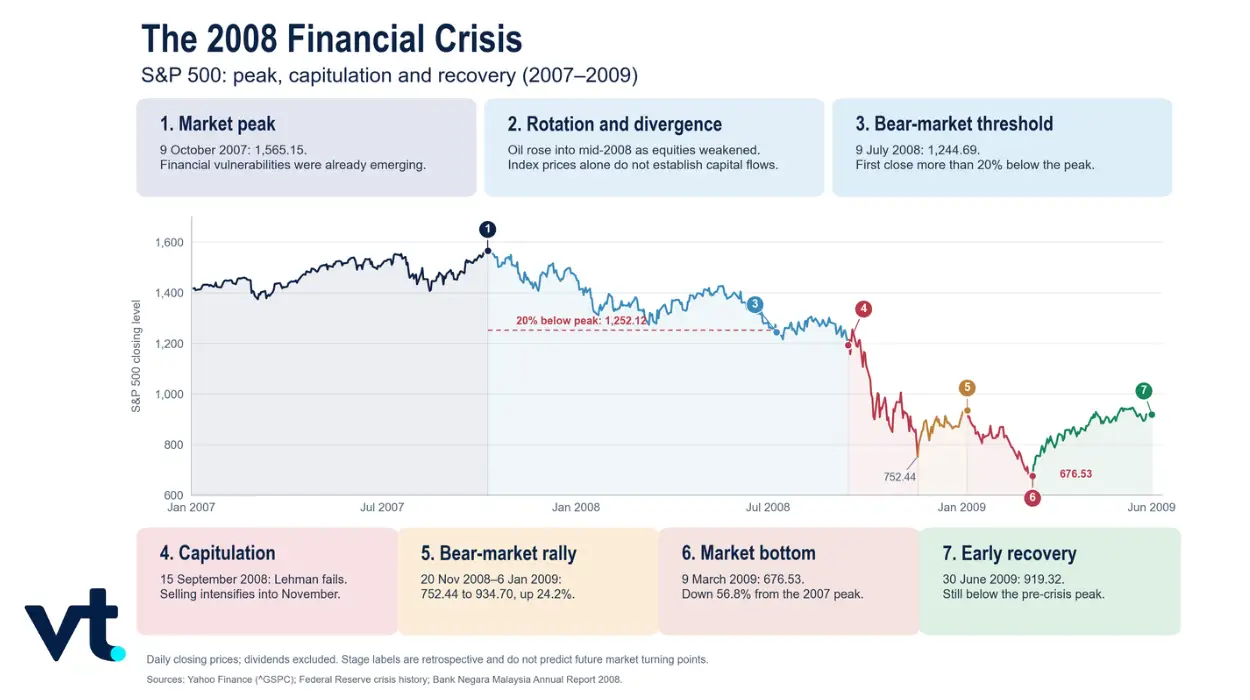
S&P 500は2007年10月9日に終値でおよそ1,565の最高値を付けたが、その時点ですでに米住宅市場と住宅ローン市場(モーゲージ)に弱点が生まれ始めていた。
金融不安が強まるにつれ株式は下落。2008年7月9日までに指数は終値で約1,245付近となり、10月高値から20%超下落した。一般的な定義では、この時点で弱気相場に入ったことになる。
ただし、20%という基準は下落の大きさを示すだけで、終盤を示すものではない。最も激しい売りはこの先に控えていた。
キャピチュレーション(投げ売り)の加速
2008年9月15日のリーマン・ブラザーズ破綻は、金融システムの安定性への懸念を一気に強めた。投資家はリスクを落とし、流動性(資金へのアクセス)を求める動きが強まり、相場の変動(ボラティリティ)が急上昇した。
S&P 500は2008年11月20日までに約752まで下落。売りの速さと切迫感は、キャピチュレーションに伴いやすい特徴――恐怖、デレバレッジ(借り入れ・レバレッジを減らすための手仕舞い)、流動性の逼迫、広範なリスク削減――を示していた。
しかし、この厳しい下落でも最終的な安値は確定しなかった。
24%反発は失敗
11月の安値から、S&P 500は2009年1月6日までに約935へ反発し、上昇率は約24%に達した。
上昇の大きさだけ見れば回復開始に見えたかもしれない。しかし、この上昇は弱気相場を終わらせなかった。売りが再開し、指数は11月安値を下回った。
この局面は、上昇率だけでは一時反発と持続的な回復を見分けられないことを示している。底打ちと見て買った投資家は再び損失に直面した。反発中も売り(ショート)を維持した投資家も、大きな逆行にさらされた。
最終的な底と回復
S&P 500は2009年3月9日に終値で約677の安値を付け、2007年10月高値からの下落率は約57%に達した。
その後、指数は上昇し、6月末までに約919へ回復した。結果としては3月安値が弱気相場の底だったが、当時の参加者が「これが最終安値」と確信することはできなかった。
参考になったのは反発の大きさより、価格の形(値動き)の変化だった。すぐに新安値へ戻るのではなく、上昇が続き、やがてより広い回復へつながっていった。
2020年の市場急落:より速い回復への道筋
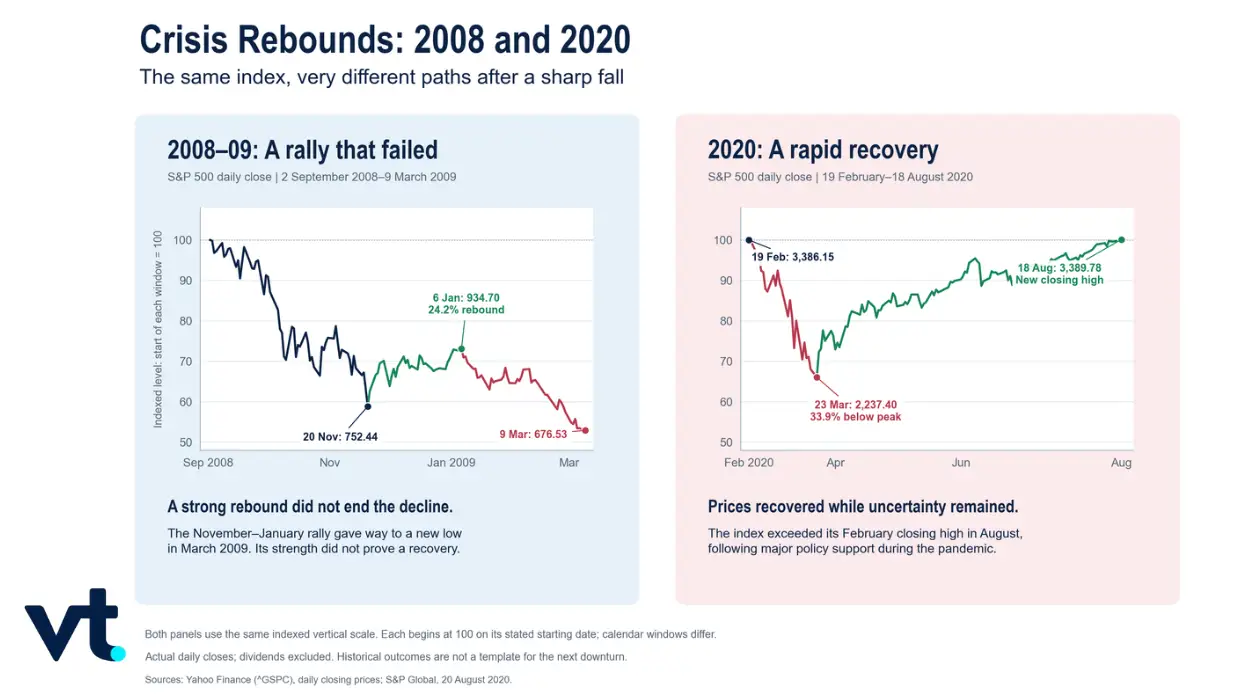
2008年の危機は「大きな反発が失敗する」例だった。一方、2020年の市場急落は別の結末――急落の後に比較的速い回復が起きるケース――を示した。
COVID-19危機の初期、S&P 500はおよそ34%下落した。しかし、大規模な財政・金融支援(政府支出や金融政策による下支え)のもとで、指数は2020年8月までに過去最高値を回復した。
2008年と2020年の違いは、下落局面に決まった時間割を当てはめられないことを示している。
2008年は銀行・信用(クレジット)システムの内部に深い弱点があり、市場は何度も売りの波を繰り返してから、ようやく持続的な安値を形成した。
2020年は下落スピードが異例に速かったが、政策対応の規模と速さが期待を変えた。経済の不透明感が残る中でも価格は回復した。
つまり弱気相場には、2008年のように反発が失敗する場合も、2020年のように反発が比較的早く回復へつながる場合もある。数日上がったかどうかだけで結論は出せない。
下落と反発が交錯する市場で、トレーダーはどう考えるか
同じ相場環境でも、長期投資家と短期売買のトレーダーでは論点が変わる。
株式や投資信託を保有する投資家は、弱気相場の間に長期の含み損(ドローダウン:高値からの下落による損失幅)に耐えることがある。長期の投資計画に沿って保有を続ける人もいれば、リスクを落としたり、下がったところで段階的に買い増したりする人もいる。
一方、アクティブトレーダーは下落も反発も取引対象になり得る。売り(ショート)ポジションは下落継続で利益の可能性があり、買い(ロング)ポジションは一時的な上昇や回復局面を狙う。
ただし、どちらを選んでも不確実性は消えない。
ショートを持つトレーダーは、ベア市場の戻りやショートスクイーズで急損する可能性がある。ロングで入ったトレーダーは、反発が失敗して再び新安値へ向かえば損失が膨らむ。
したがって必要なのは、相場観だけではない。時間軸、保有リスク、ポジション量、商品の仕組み、想定が外れたときに失い得る金額を考える必要がある。
下落・反発局面で動く前に
大きな値動きは「すぐ動かないと」という圧力を生む。ポジションを変える前に、(1)何が動きを作っているのか、(2)回復が支持を広げているか、(3)判断が外れた場合に何が起きるか、という3つの視点で状況を整理できる。
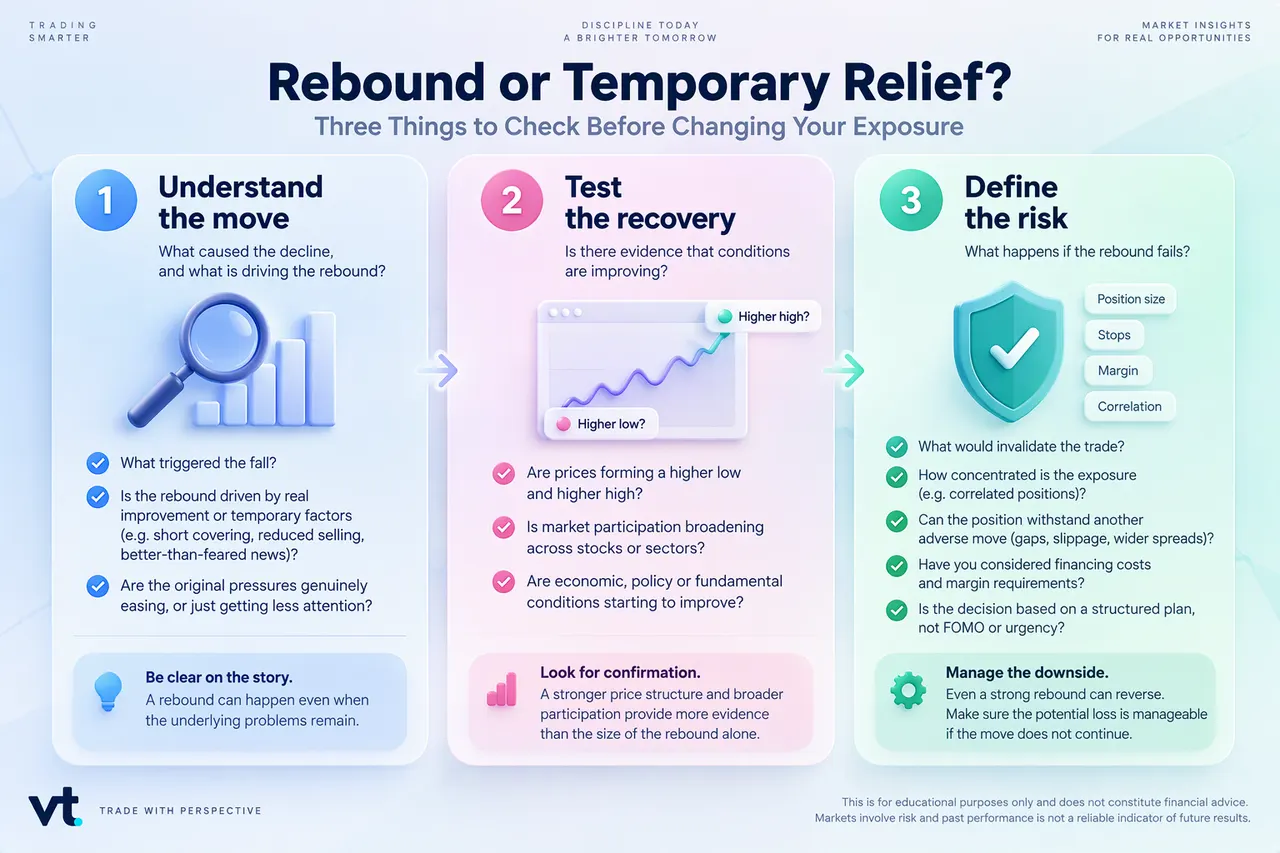
これらは底打ちを断定するための確認ではない。ショートカバーなど一時的な要因で起きた反発と、価格の形の改善、市場の広がり、下落要因の緩和が伴う反発を見分ける助けになる。最終判断では、ポジション量、相関のある保有(似た値動きをする資産への重複リスク)、そしてレバレッジを使うCFD特有の追加リスクも織り込む必要がある。
差金決済取引(CFD:Contracts for Difference)は、原資産(株や指数など)を実際に保有せずに値動きへ投資する取引だ。上昇局面でも下落局面でも取引できる。一方でCFDはレバレッジを用いるため、特に弱気相場やキャピチュレーションに伴う大きな変動の局面では損失が急拡大しやすい。
よくある質問(FAQ)
- 市場の反発、デッドキャット・バウンス、ベア市場の戻り(bear market rally)とは?
市場の反発(market rebound)は、下落後の価格上昇を指す。動きの方向を表すだけで、持続性までは決めない。指数が10,000から8,000へ下がった後に8,400へ戻れば、安値から5%反発したことになるが、以前の高値より16%低い水準のままだ。
デッドキャット・バウンス(dead cat bounce)は口語的な表現で、急落後に起きる短命の反発を指す。短く上がってから下落トレンドが再開する。
ベア市場の戻り(bear market rally)は、弱気相場の中で起きる上昇局面だ。上昇幅が大きく、数週間以上続くこともあるが、より大きな下落トレンドの中に位置づけられる。
- キャピチュレーション(投げ売り)が起きたら底打ち?
いいえ。キャピチュレーションの後に反発することはあるが、その後さらに売られて新安値を付ける可能性も十分にある。そもそも底値は、派手なパニックを伴わず、じわじわ形成される場合もある。
- デッドキャット・バウンスと本物の回復の見分け方は?
最初から確実に見分けることはできない。安値の切り上げ、市場の広がり、下落要因の落ち着きは回復の可能性を高める材料だが、それでも失敗することがある。
- ベア市場の戻りはどれくらい続く?
期間に決まった型はない。数週間、場合によっては数か月続くこともあるが、上昇の大きさだけで「下落の構造が終わった」とは言えない。



