






概要
- 米企業の利益成長は続いている。一方で「市場予想を上回る幅(サプライズ)」が小さくなっており、決算が予想に届かない場合に株価が下落しやすい。
- AI(人工知能)向け投資はクラウドサービスや設備への需要を支えるが、巨額の設備投資(工場・データセンターなどへの投資)が増えると、フリーキャッシュフロー(事業で得た現金から設備投資などを差し引いた手元資金)が圧迫されやすい。
- 豪準備銀行(RBA)と英中銀(イングランド銀行)の政策判断はAUDUSD(豪ドル/米ドル)とGBPUSD(英ポンド/米ドル)を動かし得る。追加利上げの可能性を示す「先行きの示唆(フォワードガイダンス)」が反応を左右する。
- 米中間選挙と金曜の米雇用統計は、ドル、金、ビットコインの値動きを変える可能性がある。
米決算シーズン(現時点):利益は堅調、ただし「上振れ幅」は縮小
企業利益は拡大を続けているが、将来の成長に向けた資金調達コスト(借入金利など)や投資負担が、キャッシュフロー(現金の出入り)を圧迫している。FactSetが10月30日に公表した集計では、S&P500の第3四半期決算の「ブレンデッド(混合)ベース」の利益成長率は30.2%となり、1週間前の29.5%から上振れた。ブレンデッド成長率とは、すでに発表された実績と、未発表企業の市場予想(アナリスト見通し)を合算した数字を指す。
S&P500の約300社が決算を公表し、そのうち82%(約246社)が予想EPS(1株当たり利益)を上回った。11セクターすべてが前年同期比で増益となり、うち7セクターは2桁増益だった。
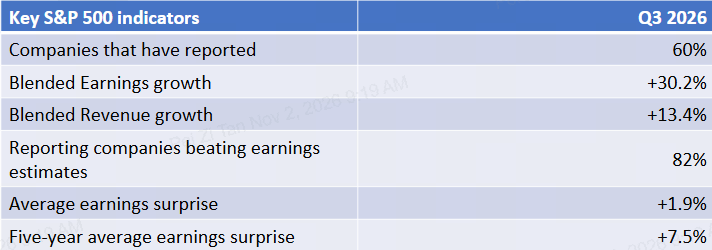
ただし、予想を上回った「幅」に注目すると、慎重な見方が必要になる。全体の利益は予想をわずか1.9%上回るにとどまり、過去5年平均の7.5%を下回った。利益は伸びているが、市場の期待を上回る余裕は小さくなっている。
つまり、失望を許す余地が小さい。黒字でも、利益や会社見通し(ガイダンス)が投資家の期待に届かなければ株価は下がり得る。AI基盤(データセンター、半導体など)の拡張を進める企業を中心に、投資コストが増える局面でも将来の利益見通しが維持されるかを注視したい。
利益成長の主役が「巨大テック一極」から分散
いわゆる「マグニフィセント・セブン(米大型テック7社)」の利益優位は縮小している。FactSet(10月30日公表)によれば、同7社の第3四半期のブレンデッド利益成長率は22.6%で、1カ月前の33.6%から低下した。
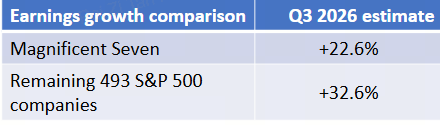
この見通しが維持されれば、マグニフィセント・セブンの利益成長率が指数全体(その他の銘柄)を下回るのは2022年10-12月期以来となる。利益面での下支えが巨大テック以外にも広がっていることを示唆し、他セクターの見通しが保たれるなら、市場全体が少数銘柄に依存する度合いは下がる可能性がある。需要の広がりを示す例として、航空機エンジンなどを手がけるGE Aerospaceは第3四半期の受注が190億ドルと前年同期比49%増。建機大手キャタピラーは売上高が17%増の207億ドルとなり、受注残(バックログ:未納品の受注残高)が過去最高を記録した。
これらは設備やサービスへの支出が続いていることを示す。ただし、経済のあらゆる分野が加速していると断定はできない。とはいえ、トレーダーにとっては、テック株だけでなく「市場の広がり(マーケット・ブレッド:上昇銘柄の広さ)」も併せて点検する材料になる。最大手のAI関連株が弱含む局面でも、工業株など非テックが底堅ければ、株式市場の見通しはより強いものになり得る。
AI需要は拡大する一方、投資が現金を吸収
アマゾンの決算は、事業需要と投資負担を分けて見る必要性を示している。2026年9月30日までの12カ月で、営業キャッシュフロー(本業による現金収入)は29%増の1,683億ドルに拡大した。一方、フリーキャッシュフロー(営業キャッシュフローから設備投資などを差し引いた手元資金)は424億ドルの流出に悪化した。主因はAI関連の不動産・設備投資(データセンターなど)増加だ。AWS(アマゾンのクラウド事業)の第3四半期売上高は39%増の460億ドルとなった。
この数字は、現金を生み出す力が高まっても、設備投資(資本支出、Capex)がそれ以上に増えればフリーキャッシュフローがマイナスになり得ることを示す。投資は能力増強につながり、将来の売上拡大を支える。ただし、新しいデータセンターや半導体(チップ)が、導入コストだけでなく運用・保守費用、将来の更新(入れ替え)コストまで賄えるだけの収益を生む必要がある。
次の焦点は、クラウド成長と営業利益が支出ペースに追いつくかどうかだ。売上見通しが強まらないまま投資だけが増えれば、テクノロジー株の重しになり得る。投資が利益と現金回収につながることを示す「キャッシュへの転換(利益が現金として残る度合い)」の改善が確認できれば、投資家の安心材料となる。
株価評価(バリュエーション)は「予想利益の達成」が前提
FactSetは、S&P500の利益成長率を第4四半期で28.4%、2026年通期で32.9%と予想している。指数の予想PER(株価収益率:株価を1株当たり利益で割った指標。ここでは先行き12カ月予想利益ベース)は18.7倍で、過去5年平均の19.8倍、過去10年平均の19.1倍を下回る。
こうした比較は、評価面で一定の下支えになる。ただしPERは「予想利益」を使う。アナリストが利益予想を引き下げれば、株価が上がらなくても相対的に割高(利益に対して株価が高い状態)になり得る。
株式見通しは条件付きだ。利益見通しが安定し、増益が広い銘柄に波及すれば、下押し局面での買いを支える。逆に、弱いガイダンス、コスト上昇、AI投資の回収が想定より遅れる展開は、売り圧力を長引かせる可能性がある。
金利判断と米雇用統計で通貨市場に再び注目
RBAは11月3日に政策判断を公表し、続いて英中銀が11月5日に決定を示す。市場予想(経済カレンダーのコンセンサス)はいずれも0.25%(25bp)の利上げで、豪州の政策金利(キャッシュレート)は4.85%、英国の政策金利(バンクレート)は4.00%となる見通しだ。
予想通りの利上げであれば、通貨の反応は一時的にとどまる可能性がある。むしろ、その後の会合に向けた先行きの示唆(フォワードガイダンス)の影響が大きい。追加利上げの可能性を示せば豪ドルやポンドの支えになり、慎重な姿勢なら上値は限られやすい。
米中間選挙も11月3日に行われる。議会の勢力図が変われば、財政政策(政府支出や減税)や規制の見通しが変化し得る。市場の反応は結果と政策面の含意次第であり、現時点で方向を決め打ちするのは時期尚早だ。
金曜の米雇用統計が次の試金石となる。非農業部門雇用者数(NFP:農業分野を除く雇用増減を示す指標)は6.3万人増(前回2.9万人増)が予想され、失業率は4.2%で横ばいの見通しだ。
雇用が強ければ、利下げ観測(金融緩和期待)が後退し、米国債利回りとドルを押し上げる可能性がある。弱い結果は利回り低下を通じて金(ゴールド)を支える余地があるが、成長不安が強まるほどの悪化なら、株式やビットコインにも重しになり得る。
注目シンボル
USDX | AUDUSD | GBPUSD | XAUUSD | BTCUSD
今後のイベント
| 日付 | 通貨 | イベント | 予想 | 前回 | アナリストの見方 |
| 2026年11月3日 | AUD | RBA 政策金利(キャッシュレート) | 4.85% | 4.60% | 0.25%(25bp)の利上げが予想される。追加利上げに前向きな示唆が出るかどうかで、豪ドル高の持続性が決まりやすい。 |
| 2026年11月5日 | GBP | 英中銀 政策金利(バンクレート) | 4.00% | 3.75% | 0.25%(25bp)の利上げが予想される。票の割れ方(委員の賛否)とインフレ見通しがポンドの材料になり得る。 |
| 2026年11月6日 | USD | 米 非農業部門雇用者数(NFP) | 63,000 | 29,000 | 雇用が強ければドルの支えとなり得る。弱ければ利回り低下と成長不安の強まりにつながる可能性がある。 |
| USD | 米 失業率 | 4.20% | 4.20% | 予想外の上昇は、金融緩和期待を強め、リスク選好(リスクを取りやすい心理)を冷やす可能性がある。 |
今後の経済イベントを一覧で確認するには、VT Marketsの経済カレンダーをご覧ください。
週間の注目値動き
USDX
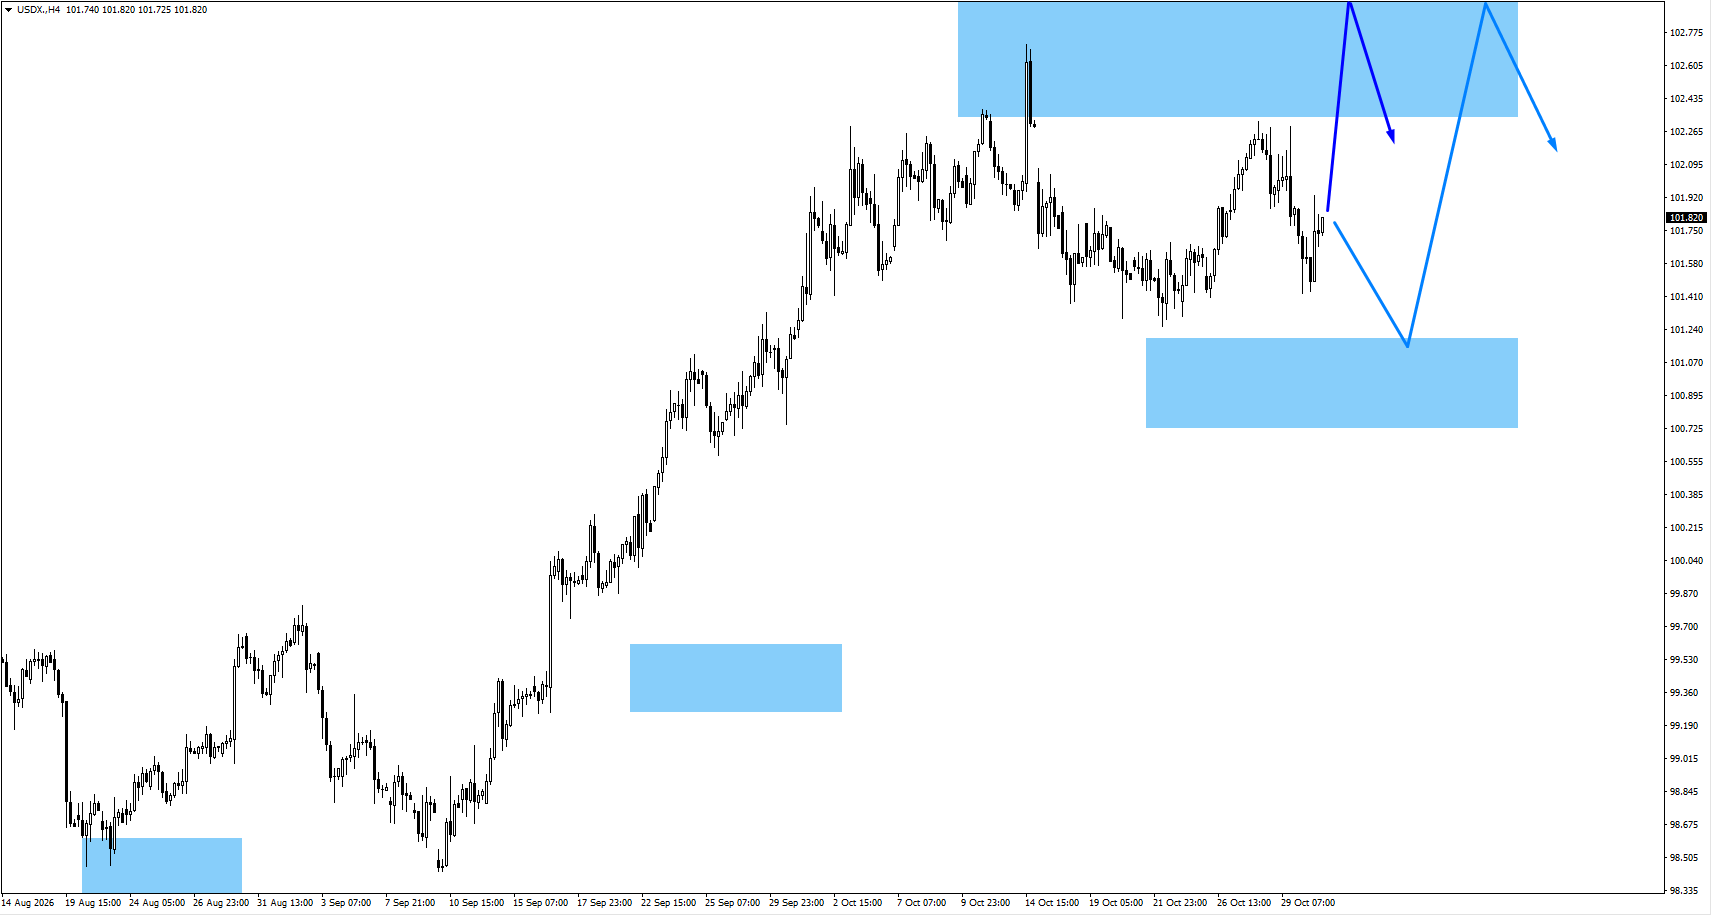
- USDX(米ドル指数:主要通貨に対するドルの強さを示す指数)は、足元の水準から上昇し、102.715を上抜ける可能性がある。
- 上抜け後は、反発が抑え込まれる動き(上値で跳ね返される形)が出るかを確認したい。出れば下方向への転換サインになり得る。
- 先に下押しする場合は、101.00近辺で強気の値動き(買いが入る形)が出るか注視。反発すれば、いったん102.715超えを試した後に下落へ向かう展開もあり得る。
AUDUSD
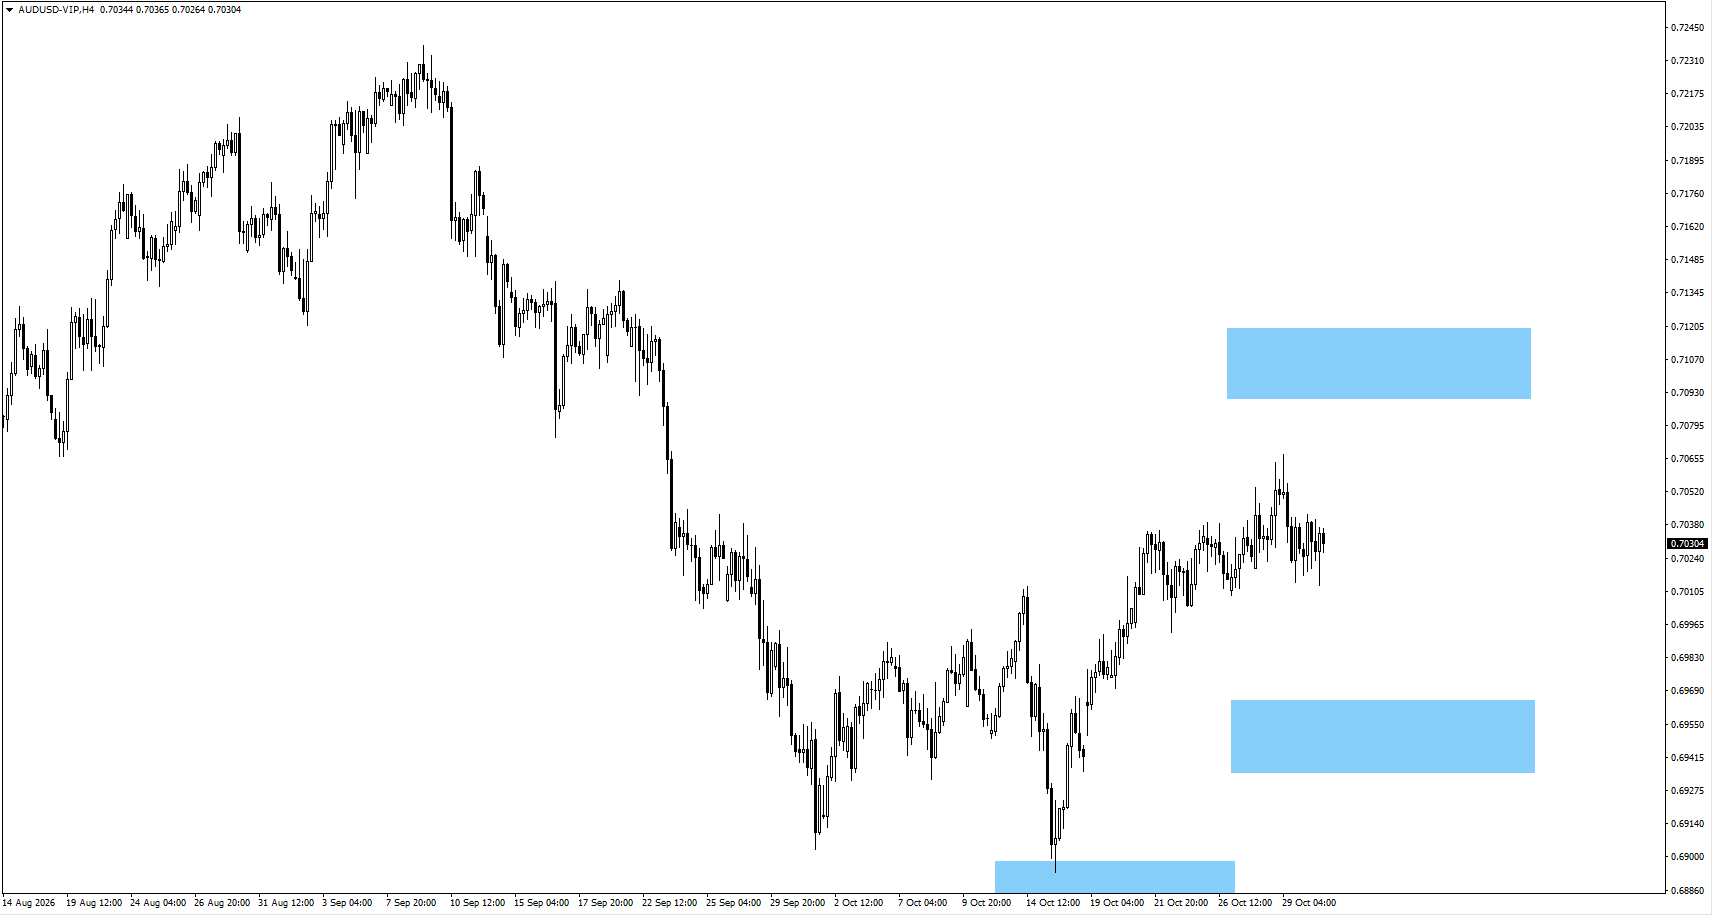
- AUDUSDは、上昇再開の前に、もみ合い(レンジ推移)が続く可能性がある。
- 下押しする場合は、0.6945近辺で買いが優勢となる値動きが出るかを注視。確認できれば持ち直し材料になり得る。
GBPUSD
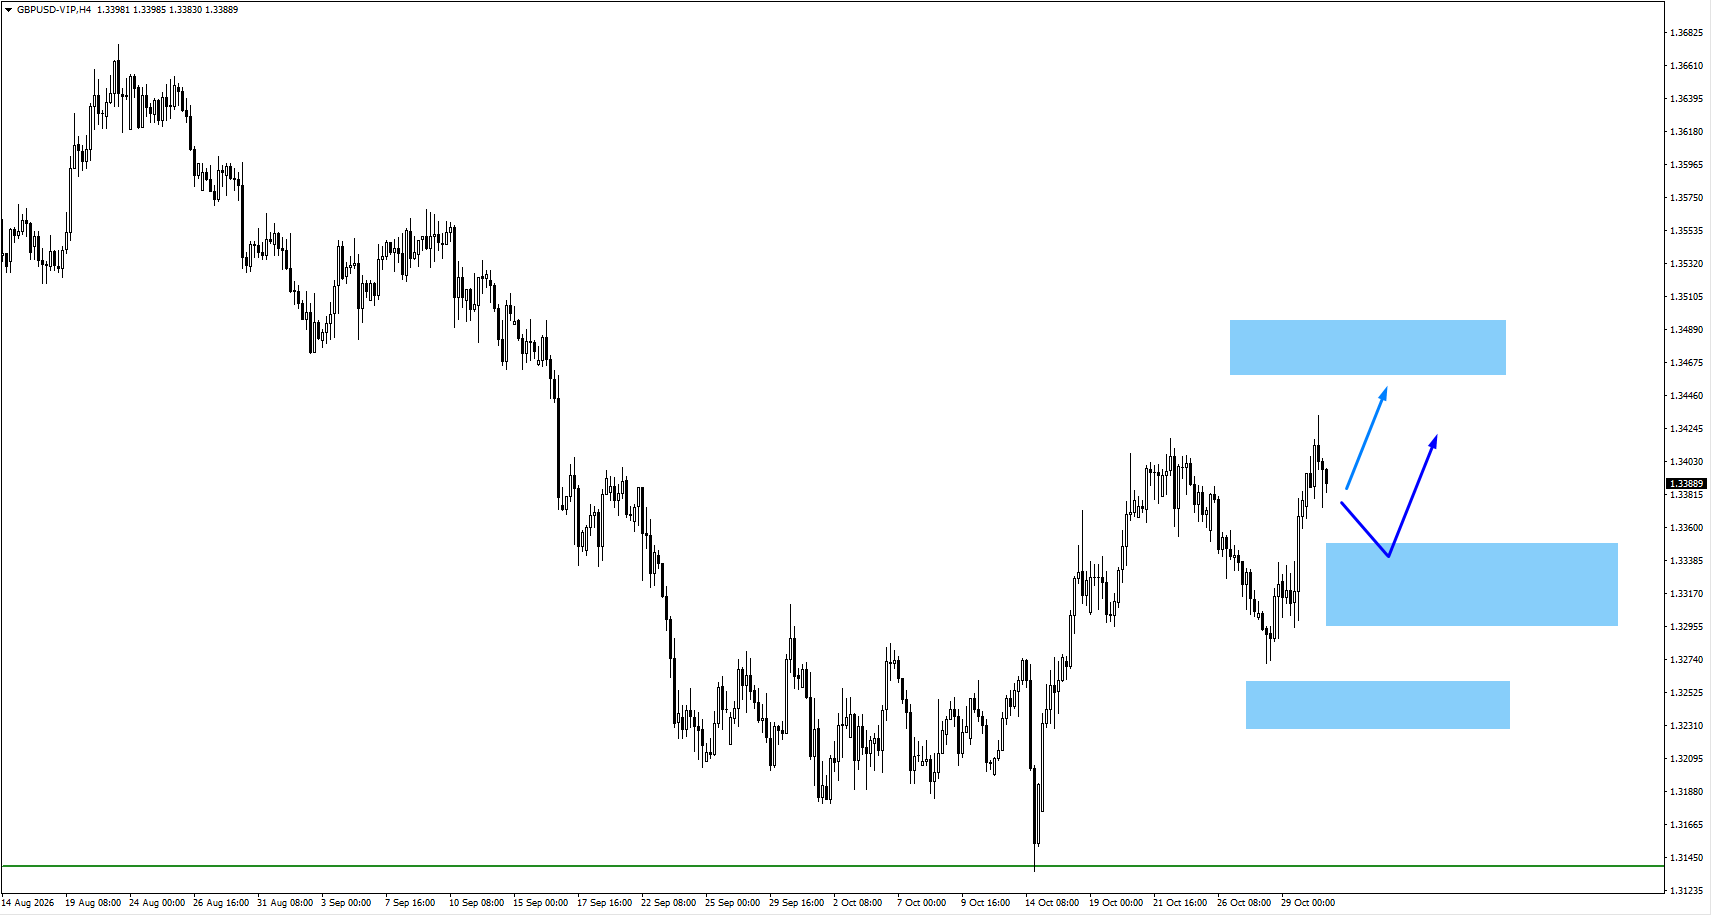
- GBPUSDは、足元から戻り(反発)を広げる可能性がある。
- 上昇する場合は、1.3485での反応を確認したい。上抜けて上値余地が出るか、あるいは跳ね返されるかが焦点となる。
- 一時的に下方向でもみ合う場合は、1.3330または1.3260近辺で強気の値動きが出るか注視。確認できれば再上昇を支えやすい。
XAUUSD
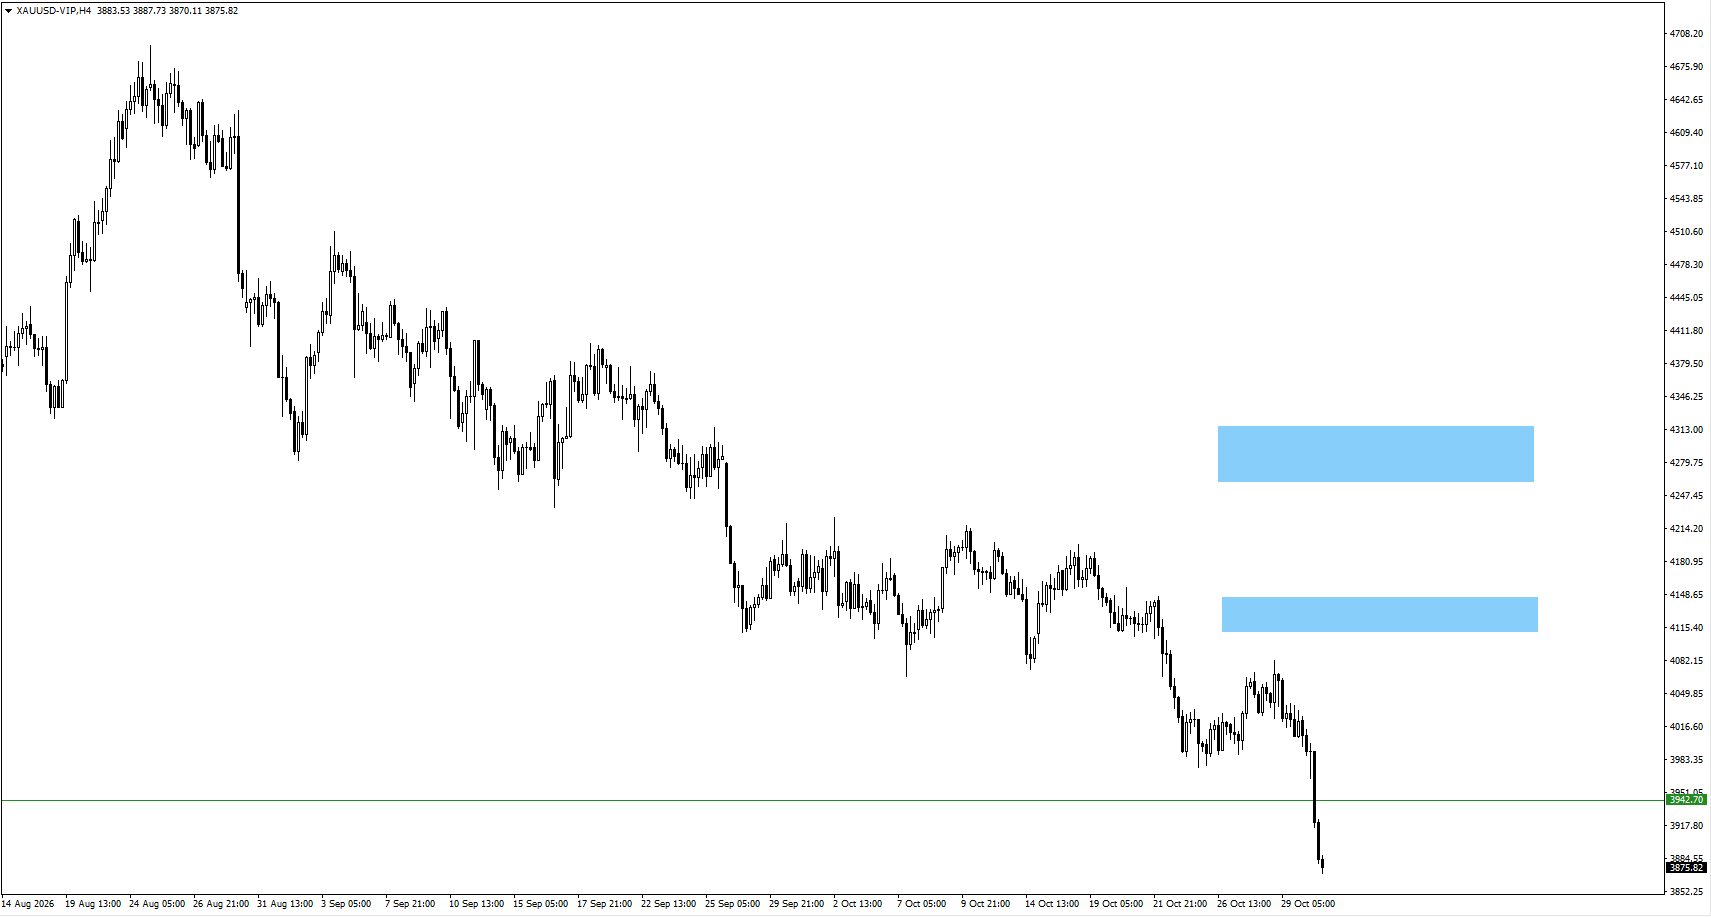
- 金(ゴールド)は金曜に下落を広げ、弱気見通しに沿って3,942.70ドルを下抜けた。
- 直近の戻り高値(スイングハイ:短期的な高値)を明確に上抜ける強い上昇が出れば、持ち直し(反転)の確認材料になりやすい。
- 値動きがゆっくりで上下が重なるような戻りは、買いの勢いが弱いことを示し、続落に弱い状態が続く。
BTCUSD
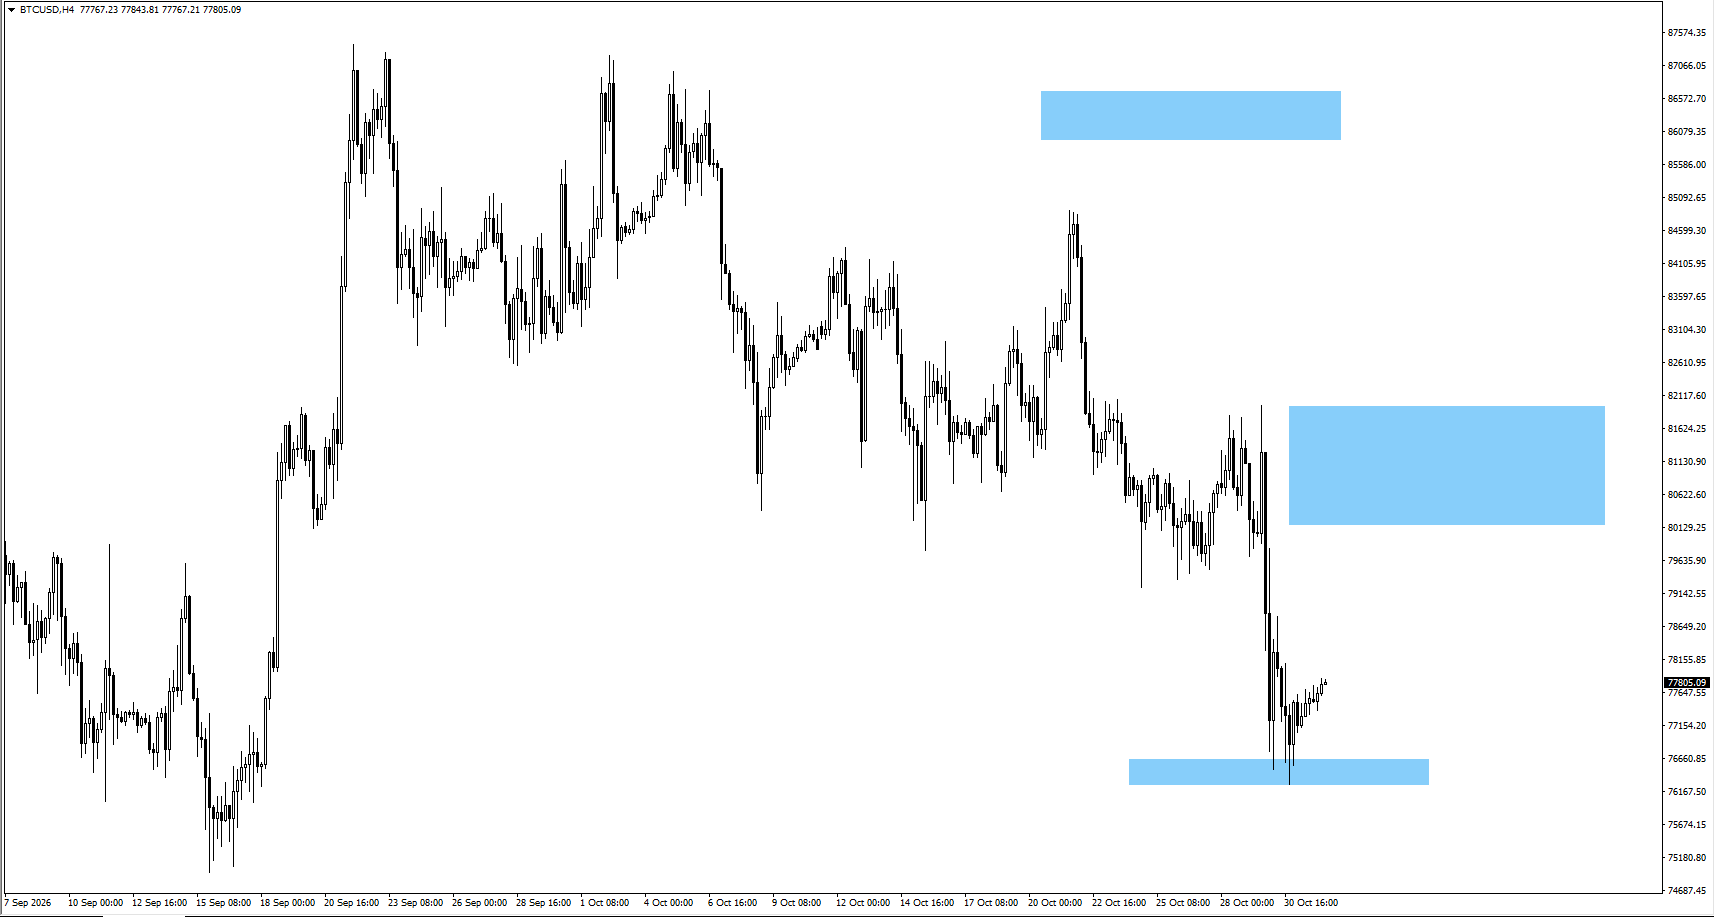
- ビットコインは、注目している76,450ドル近辺で推移している。
- もみ合いから81,160ドル方向へ戻す場合は、上値で売りが出る値動き(弱気の反応)が出るかを確認したい。出れば売り再開のサインになり得る。
- 74,953ドルの安値を下抜けた場合の反応を注視。下での推移が続けば続落が優勢となりやすい一方、すぐに回復して上に戻れば「下抜け失敗(フェイクブレイク)」の可能性がある。
結論
増益は株式市場の見通しを支えているが、決算の上振れ幅縮小とAI投資の重さにより、弱いガイダンスを許す余地は小さい。週前半はRBAと英中銀の政策判断が通貨を動かし得る一方、米選挙結果と金曜の米雇用統計は、ドルと米金利(利回り)の見通しを変える可能性がある。金は節目を割り込んだ後であり、回復を示すより明確な材料が必要だ。ビットコインは戻り局面で売りが出やすい状況が続く。
政策と雇用の新しいデータを確認しつつ、これらのテクニカルシグナル(チャート上の節目や値動きの形)も併せて評価したい。
よくある質問
今週の主な市場イベントは何ですか?
2026年11月2〜6日の主なイベントは、11月3日のRBA政策判断と米中間選挙、11月5日の英中銀政策判断、11月6日の米雇用統計です。
好調な決算だけで米国株は支えられますか?
好調な決算は株価の支えになる一方、株価は「市場の期待」と会社見通し(ガイダンス)にも左右されます。S&P500の第3四半期の利益成長率は30.2%ですが、全体で見た予想上振れ幅は1.9%にとどまり、過去5年平均の7.5%を下回ります。上振れが小さいほど、失望(期待外れ)に弱くなります。
AI投資はなぜ投資家の懸念材料になるのですか?
データセンターや半導体(チップ)への巨額投資は、投資後に会社が手元に残せる現金(フリーキャッシュフロー)を減らしやすいからです。投資家は、その支出が売上と利益の上積みにつながり、将来のキャッシュフローを支えられる証拠を求めています。
フリーキャッシュフローがマイナスだと、会社は苦しいということですか?
いいえ。会社は本業で生み出す現金を増やしながら、拡張投資にそれ以上の資金を投じることがあります。ただし、フリーキャッシュフローのマイナスが長く続くと、投資回収が想定より遅れる場合に資金需要(借入や増資など)が増える可能性があります。
米雇用統計は金とドルにどう影響しますか?
雇用が強ければ米国債利回りが上がりやすく、ドル高となり、金には下押し圧力になり得ます。雇用が弱ければ利回りが下がりやすく、金を支える可能性があります。ただし反応は、賃金、失業率、過去データの修正(リビジョン)にも左右されます。
今週、AUDUSDとGBPUSDを動かす材料は何ですか?
RBAと英中銀の政策判断が金利見通しを動かす可能性があります。追加利上げに前向きな示唆があれば豪ドルとポンドを支えやすい一方、慎重なガイダンスや予想外の据え置きは、いずれの通貨にも重しになり得ます。
米中間選挙は市場にどう影響しますか?
結果次第で、政府支出、税制、規制の見通しが変わる可能性があります。市場の反応を決め打ちせず、議会の勢力図の変化が米国債利回りやドルの動きとどう結び付くかを見極める必要があります。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



