






重要ポイント
- SPCXの売上高は前年同期比161%増の145.8億ドルとなり、決算前予想(127億~129億ドル)を上回った。背景にはAI事業の拡大がある。
- 調整後EBITDA(利払い・税金・減価償却費を控除する前の利益で、会計上の一時要因を除いて収益力をみる指標)は88.1億ドルとなり、市場予想(約66億ドル)を上回った。
- 最大の売上セグメントは「スーパー・インテリジェンス(高性能AI関連のサービス・事業区分)」で、75.6億ドルを計上した。
- インフラ投資が加速し、第4四半期の設備投資(資本的支出。工場やデータセンターなど長期資産への投資)が350億~400億ドルに達する可能性がある。
SpaceXの第3四半期売上高は前年同期比161%増の145.8億ドルとなり、AI事業の拡大を背景に、決算前予想の127億~129億ドルを上回った。
また、同社は上場後初めて四半期ベースで黒字を確保し、純利益は44.0億ドルとなった。調整後EBITDAは88.1億ドルで、市場の想定(約66億ドル)を上回った。
見出しの「予想上振れ」だけでなく、売上の内訳(どの事業がどれだけ稼いだか)と、Starlinkの運営状況が、同社の進捗をより明確に示している。
トレーダーがSpaceXに注目する理由
「スーパー・インテリジェンス」は75.6億ドルを稼ぎ、四半期売上高の過半を占めた。「コネクティビティ(通信・接続サービス)」は52.5億ドル、「宇宙運用(打ち上げや衛星運用など)」は17.7億ドルだった。分析で用いた決算前予想はいずれも上回った一方、AIの寄与が拡大するほど、計算資源(GPUなどの演算能力)への需要が先行きの重要要因になる。
コネクティビティのうちStarlinkは、内容に強弱があった。加入者は第2四半期の1,200万人から1,360万人へ増加したが、一部の予測には届かなかった。顧客1人当たりの月次売上(ARPU。加入者1人が月に支払う平均金額)は66ドルから69ドルに改善したものの、低価格の市場へ拡大したことで、前年の83ドルは下回った。
第3四半期の設備投資は195.9億ドルで、このうちAI向けが164.4億ドルだった。経営陣は第4四半期の支出が350億~400億ドルに達する可能性を示した。顧客の獲得ペースと稼働率(設備がどれだけ使われているか)が、こうした投資がどの程度早く収益に結び付くかを左右する。
注目すべき主要な売買水準
| 価格水準 | トレーダーの注目点 |
| $172.63 | 10月高値。$158.02を上抜けた後の次の上値目安 |
| $158.02 | 目先の上値抵抗線(上がりにくい水準)で、上抜けの重要ライン |
| $140.56 | 最初の下値支持線(下げ止まりやすい水準) |
| $131.34 | $140.56を割り込んだ場合の次の下値目安 |
| $107.17 | 売りが広がる場合のより深い下値の目安 |
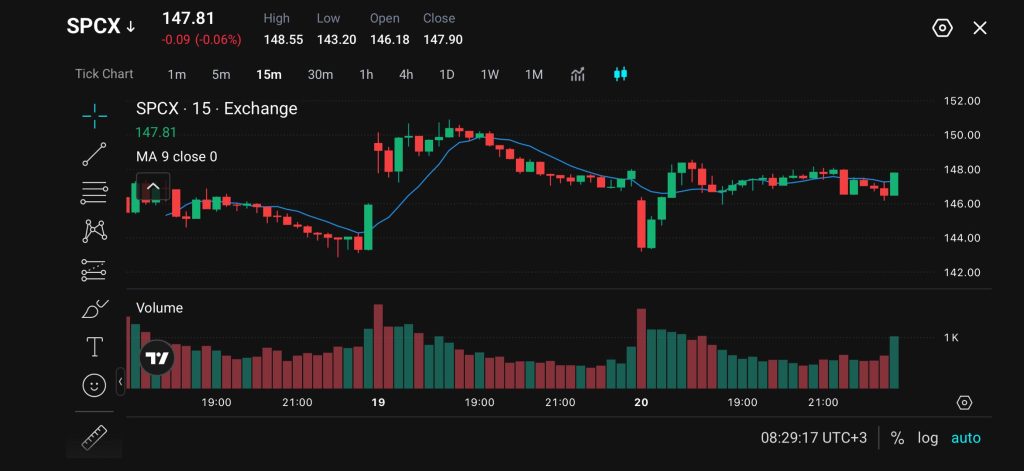
$158.02は、戻り基調を強めるために買い手が奪回したい上値抵抗線だ。$172.63を上回る動きは10月高値の更新となり、株価が以前のピークに戻れるかを測る次の目安になる。
下方向では、$140.56が最初の下値支持線で、買いが入りやすい水準とみられる。ここが崩れると、次の目安は$131.34となり、調整が深まる場合は$107.17が意識される。
強気・弱気のシナリオ
| シナリオ | きっかけ | 想定される市場反応 |
| 強気の上放れ | $158.02を上回る動きが続き、その後も上で維持 | $172.63に向けて戻りやすい |
| レンジでのもみ合い | $140.56~$158.02の範囲を維持 | 先行きを見極める間、株価は横ばい圏になりやすい |
| 弱気の跳ね返され | $158.02付近で上値を抑えられ、反落 | $140.56が再び焦点になりやすい |
| 弱気の下抜け | $140.56を下回る動きが継続 | $131.34に向けて売りが広がる可能性 |
| より深い調整 | $131.34を下回る動きが継続 | $107.17に向けた下落が意識される |
強気シナリオは、上放れ後に買い手が$158.02を下値として守れるかがカギになる。この水準を上で維持できれば、支出増があってもAI成長への信頼が続く限り、$172.63に向けた回復が視野に入る。
弱気シナリオは、株価が$140.56を割り込むと強まり、$131.34が焦点となる。インフラ投資負担への懸念や成長の鈍化が、決算の上振れ評価を上回る場合、弱さが続いて$107.17が意識され得る。
免責事項
上記の価格水準および市場シナリオは執筆時点の筆者の見解であり、投資助言や、VT Marketsによる公式な推奨を意味するものではない。取引にあたっては自身で分析を行い、リスク管理(損失を限定するためのルール設定)を徹底したい。
次に注目すべき点
今後の企業発表や政策判断が、投資家のSpaceX見通しの評価を左右する可能性がある。
主な注目材料は以下の通り。
- Teslaの第3四半期決算(10月21日):マスク氏関連企業や高成長株(成長期待が高く株価が利益の伸びを先取りしやすい銘柄)への投資家心理に影響する可能性。
- SpaceXとTeslaの合併協議:特別委員会(利害関係を切り分けて検討するための社内委員会)が取引の可能性を検討しているが、条件合意はなく、合併が実現する保証もない。
- 米連邦準備制度理事会(FRB)会合(10月27~28日):利下げ・利上げ観測など金利見通しが、成長株の評価(将来利益の割引率に左右されやすい)や資金調達環境に影響し得る。
- AIの実行状況:処理能力(供給できる計算資源)、新たなクラウド顧客、収益化(マネタイズ。投資を売上・利益に変える力)に関する更新が、支出に対する見返りを測る材料となる。
- AI分野全体の投資家心理:CoreWeaveやOracleを巡る動きが、巨額投資が必要なインフラ型ビジネスへの信頼感に影響する可能性。
よくある質問(FAQ)
SpaceXは2026年Q3の市場予想を上回ったか?
上回った。売上高は145.8億ドルで、決算前予想(127億~129億ドル)を超えた。調整後EBITDA(利払い・税金・減価償却費を控除する前の利益に、会計上の一時要因を調整した指標)も88.1億ドルとなり、市場の想定(約66億ドル)を上回った。
AIがSpaceXの見通しで重要な理由は?
第3四半期の「スーパー・インテリジェンス」の売上高は75.6億ドルで、総売上の過半を占めた。SpaceXがAIインフラ(GPUサーバーやデータセンターなどAIを動かす基盤)に巨額投資を進める中、今後の業績は顧客需要と、その投資がどれだけ利益として回収できるかに一段と左右される。
Starlinkの加入者数は予想に届かなかったのか?
消費者向け加入者数は1,360万人で、一部の予想(1,420万~1,430万人)を下回った。ただし予想は提供元によってばらつきがあった。加入者数自体は第2四半期の1,200万人から増加している。
SPCXの重要な売買水準は?
上方向の主要水準は$158.02と$172.63だ。$158.02を上で維持できれば、$172.63に向けた上昇が意識される。下方向では、$140.56を割り込むと$131.34が焦点となり、弱さが続けば$107.17も目安になる。
SpaceXとTeslaの合併は確定しているのか?
確定していない。両社は取引の可能性を検討するため特別委員会を設置したが、条件は合意されていない。協議が合併の実現を保証するものではない。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。





