






概要
- 市場の最大の材料は、米連邦準備制度理事会(FRB)の利上げ見通しです。9月の米消費者物価指数(CPI:家計が購入するモノやサービスの価格の上昇率)は前年比3.7%に加速し、生産者物価指数(PPI:企業が仕入れ段階で支払う価格の上昇率)は6.3%上昇。追加の金融引き締め(利上げなどで景気の過熱を抑える政策)観測が強まりました。
- 米国債利回り(国債の利息収益の割合、一般に利回りは価格と逆に動く)は強弱が交錯しています。卸売物価の上振れにもかかわらず、ハイテク株安を受けて安全資産として国債需要が増え、米10年債利回りは5.09%近辺まで低下しました。
- 金(ゴールド)、米ドル、株式は相反する力に挟まれています。金利上昇は米ドルを支えやすい一方、利息の付かない金や株式の重荷になりがちです。ただし、リスク回避(市場不安から安全資産に資金が向かう動き)が強まれば、一部の動きは逆回転する可能性があります。
- 短期のポジションはインフレ指標が左右します。10月19日の週はカナダCPI、英国CPI、NZ(ニュージーランド)CPIの発表が予定されており、10月27〜28日のFRB政策決定会合(FOMC:FRBが金融政策を決める会合)を前に注目が集まります。
FRBの利上げ観測が続き、ウォール街は不安定
ウォール街は10月19日の週、インフレ圧力の再燃とFRBの次の一手をめぐる不透明感を抱えたまま迎えます。市場は、借入コスト(資金調達金利)がどれほど長く高止まりするのか、そして景気が追加の引き締めに耐えられるのかを見極めようとしています。9月のインフレ指標は利上げ期待を強めました。米CPIは前年比3.7%、PPIは6.3%上昇。家計の支出面と企業の生産コストの両面で、物価上昇圧力が根強いことを示しています。
もっとも、市場の反応は一枚岩ではありません。インフレ指標が強かったにもかかわらず国債利回りは低下し、ハイテク株の弱さが投資家の安全志向を強めました。このため、米ドル、金、株式の先行きは複雑です。インフレは金融引き締めを後押ししやすい一方、景気減速への警戒は国債などへの需要を高める可能性があります。
10月か12月か:FRBはいつ利上げする可能性があるか
金利先物(将来の政策金利水準を織り込む市場商品)は、追加の金融引き締めへの備えを示していますが、10月の即時利上げは不確実です。現時点では、引き締めの重心は12月に移りつつあります。
| FRB政策シナリオ | 市場が織り込む確率 |
| 10月:金利据え置き | 72.00% |
| 10月:25bp(0.25%ポイント)利上げ | 28.00% |
| 12月:現行水準から据え置き | 10.70% |
| 12月:25bp利上げ | 65.70% |
| 12月:50bp(0.50%ポイント)利上げ | 23.60% |
この確率は、次の利上げを先送りしても、FRBが抑制的(高金利を維持し需要を抑える)な姿勢を続ける、という投資家見通しを示します。12月まで待てば、追加のインフレ指標、雇用情勢、個人消費を確認できます。直近の物価上昇が粘着的なインフレ(下がりにくい物価上昇)なのか、エネルギー価格などによる一時的な押し上げなのか、判断材料も増えます。
短期トレーダーにとっては、次の利上げ時期が為替の値動きに直結します。よりタカ派(利上げに前向き)な見通しは米ドルを支えやすい一方、利上げ先送りに加えて景気指標が弱ければ、米ドルの重荷になり得ます。
高金利は2027年まで続く可能性
フェデラルファンド(FF)金利の目標レンジ(FRBが誘導する超短期金利の範囲)は、2027年3月に4.25%〜4.50%、2027年6月に4.50%〜4.75%に達する可能性が高いとみられます。2027年まで借入コストが高止まりすれば、企業や家計は高い資金調達が長期化します。借入で事業拡大を進める企業は利払い負担が増え、投資や成長に回す資金(キャッシュフロー:現金の出入り)が細りやすくなります。
テクノロジー企業は、AI(人工知能)の基盤やデータセンター整備に大きな設備投資(資本支出)が必要なため、圧力が強まりやすい分野です。資金調達コストの上昇は、投資に見合う収益が得られない場合、プロジェクトの採算(期待収益)を悪化させます。
ただし、金利上昇が自動的に株価下落を意味するわけではありません。財務体質(バランスシート)が強く、利益が安定し、現金創出力がある企業は、高金利への耐性が相対的に高いと考えられます。より大きなリスクは、想定を上回る政策経路です。インフレによってFRBがより急ピッチで利上げせざるを得なくなれば、投資家は企業利益(EPS:1株当たり利益など)、株式の評価(バリュエーション)、借入コストを見直す必要が出てきます。
インフレが強いのに米国債利回りが低下する理由
債券市場は先週、投資家の思惑が割れていることをはっきり示しました。
10月15日、9月のPPIは前月比1.3%と、市場予想の0.5%〜0.6%を上回りました。食品とエネルギーを除くコアPPI(変動の大きい品目を除いて基調をみる指標)は0.7%上昇。通常なら、生産者物価の強さは利上げ観測を強め、国債利回りを押し上げやすい材料です。ところが、米10年国債利回り(代表的な長期金利指標)は木曜日の取引で約10bp(ベーシスポイント、0.01%ポイント)低下し、5.09%まで下げました。背景は、ハイテク株の下落を受けて米国債に資金が向かったことです。国債が買われると価格は上がり、利回りは下がります。
足元の米国債利回りは、(1)インフレ圧力と(2)安全資産需要という2つの力で動いています。政策金利見通しの上振れは利回りを押し上げやすい一方、国債買いが増えれば国債価格が上がり利回りは下がります。今後の方向は、どちらが優勢になるかで決まります。インフレが根強ければ債券売り(利回り上昇)が再燃しやすく、株式の下落が続けば国債需要が支えられる可能性があります。
高金利が金・株・米ドルに及ぼす影響
米ドルは、相対的な金利が上がるとドル建て資産の魅力が高まり、買いが入りやすくなります。ただし、米国債利回りの低下が続けば支えが弱まり、投資家が米景気の減速を意識し始めた場合には、ドル高が進みにくくなる可能性があります。
金も綱引きです。実質利回り(名目金利からインフレ率を差し引いた指標)が上昇し、米ドルが強い局面は、利息の付かない金に逆風になりやすい一方、利回り低下とリスク回避の強まりは金の下支えになり得ます。
ハイテク株は景気と金利に敏感です。金利上昇は、将来利益の現在価値(将来の利益を金利で割り引いて今の価値に直す考え方)を押し下げやすく、さらにAI関連の大型投資を進める企業では借入コストの上昇が重荷になります。
金融株は反応が異なる場合があります。貸出金利の上昇は利ざや(貸出と預金などの金利差)を広げ、利息収入を押し上げやすい一方、景気減速や信用リスク(貸し倒れリスク)の上昇が利益を相殺しかねません。このため、インフレ指標だけで判断せず、国債利回り・株価・米ドルをあわせて確認することが重要です。
今後の重要経済指標
来週は、FRBが10月27〜28日に会合を開く前に、主要通貨ペアを動かし得るインフレ指標の発表が相次ぎます。
カナダCPIが10月19日、続いて英国CPIが10月21日、NZCPIが10月22日に予定されています。これらは各国の金融政策見通しに影響し、カナダドル(CAD)、英ポンド(GBP)、NZドル(NZD)の通貨ペアで短期的な変動を招く可能性があります。
翌週は政策日程がさらに多くなり、豪インフレ、NZ準備銀行(RBNZ)の政策金利(OCR:公定の政策金利)決定、カナダ中銀の記者会見、FOMC声明、米PCEインフレ(個人消費支出物価指数:FRBが重視する物価指標)が控えます。10月30日の日銀の政策金利決定も、ドル円(USDJPY)を動かす可能性があります。もっとも、市場の反応は、結果が事前予想からどれだけ乖離するかで変わります。予想通りの内容なら値動きは小さく、先行きの指針(フォワードガイダンス:中央銀行が将来の政策方針を示す情報)の変化があれば反応が大きくなり得ます。
注目すべき主要シンボル
XAUUSD | USDX | EURUSD | GBPUSD | SP500
今後のイベント
| 日付 | 通貨 | イベント | 予想 | 前回 | アナリストコメント |
| 10月19日 | CAD | CPI(前月比) | 0.20% | -0.10% | 上振れなら利上げ観測が強まり、CADの支えになり得ます。米ドル/カナダドル(USDCAD)の動きで確認してください。 |
| 10月21日 | GBP | CPI(前年比) | 3.40% | 3.10% | インフレ上振れなら、英中銀(BOE)の引き締め姿勢が意識され、ポンド/米ドル(GBPUSD)に影響し得ます。 |
| 10月22日 | NZD | CPI(前期比) | 0.80% | 1.50% | 下振れなら追加利上げ圧力が弱まり、NZドル/米ドル(NZDUSD)に影響する可能性があります。 |
週間の主な値動き
XAUUSD
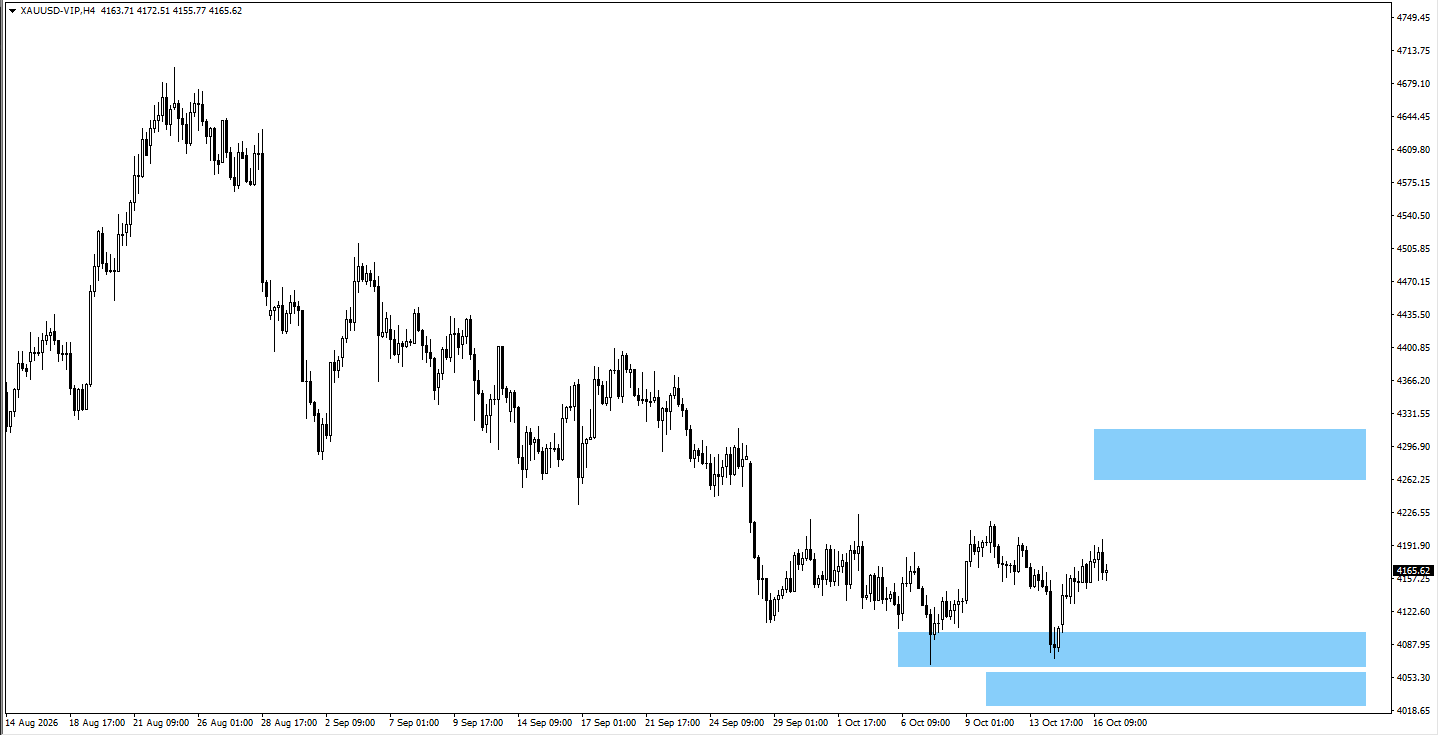
- 金は、4080近辺から2度目の反発を見せており、上値余地が残る可能性があります。
- 上昇が続く場合、4280近辺で上値が重くなる値動き(反落につながりやすい動き)に注意してください。
- 下落する場合は、4055近辺で下げにくくなる動き(反発につながりやすい動き)を確認ポイントとします。
USDX
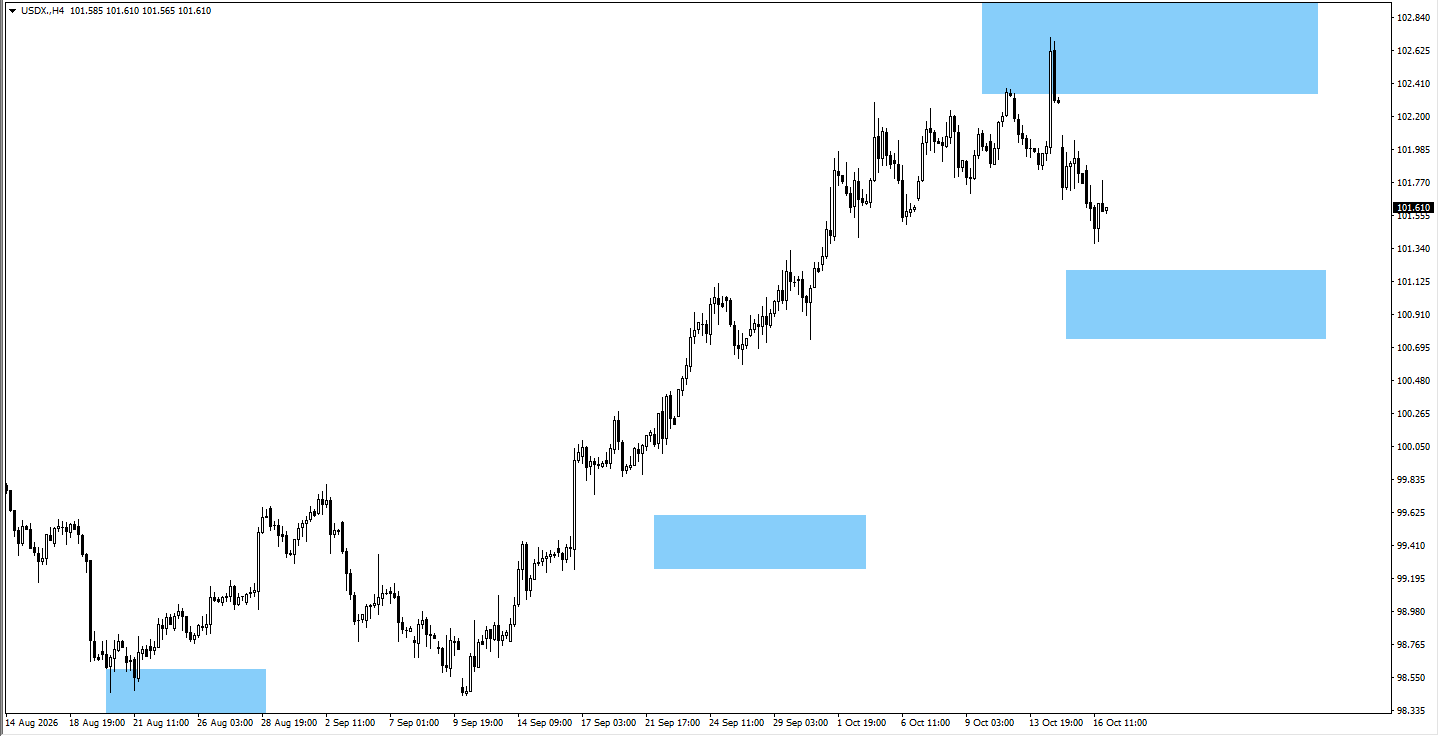
- 米ドル指数(USDX:主要通貨に対する米ドルの強さを示す指数)は、金曜引け後も102.55が上値抵抗(上がりにくい水準)として意識されています。
- 次に横ばい推移(レンジ内で方向感が出にくい動き)となれば、下押しの可能性があります。
- その場合、101.00近辺の値動きを確認してください。
EURUSD
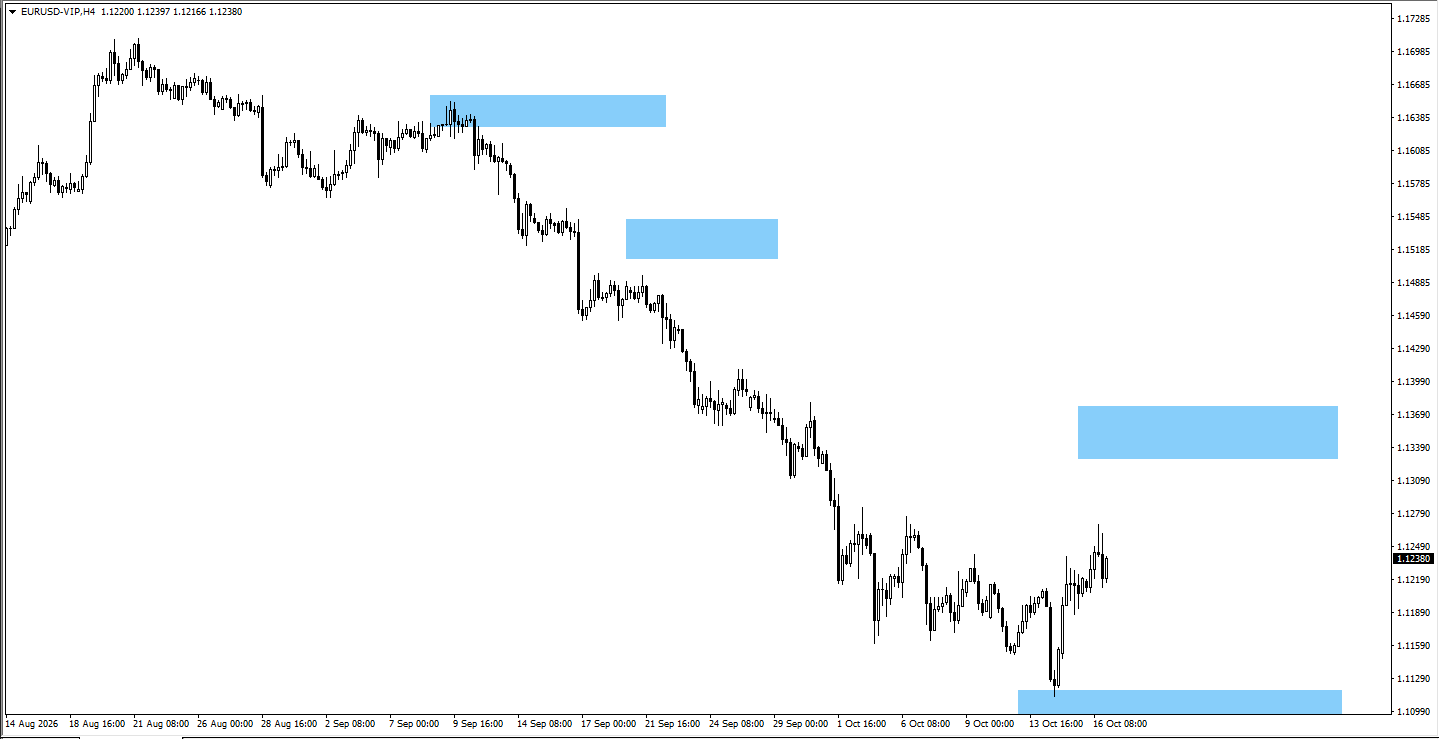
- ユーロ/米ドル(EURUSD)は、注視していた1.1110近辺から上昇基調が継続しています。
- 次に横ばい推移となれば、上値を試す可能性があります。
- その場合、1.1350近辺の値動きを確認してください。
GBPUSD
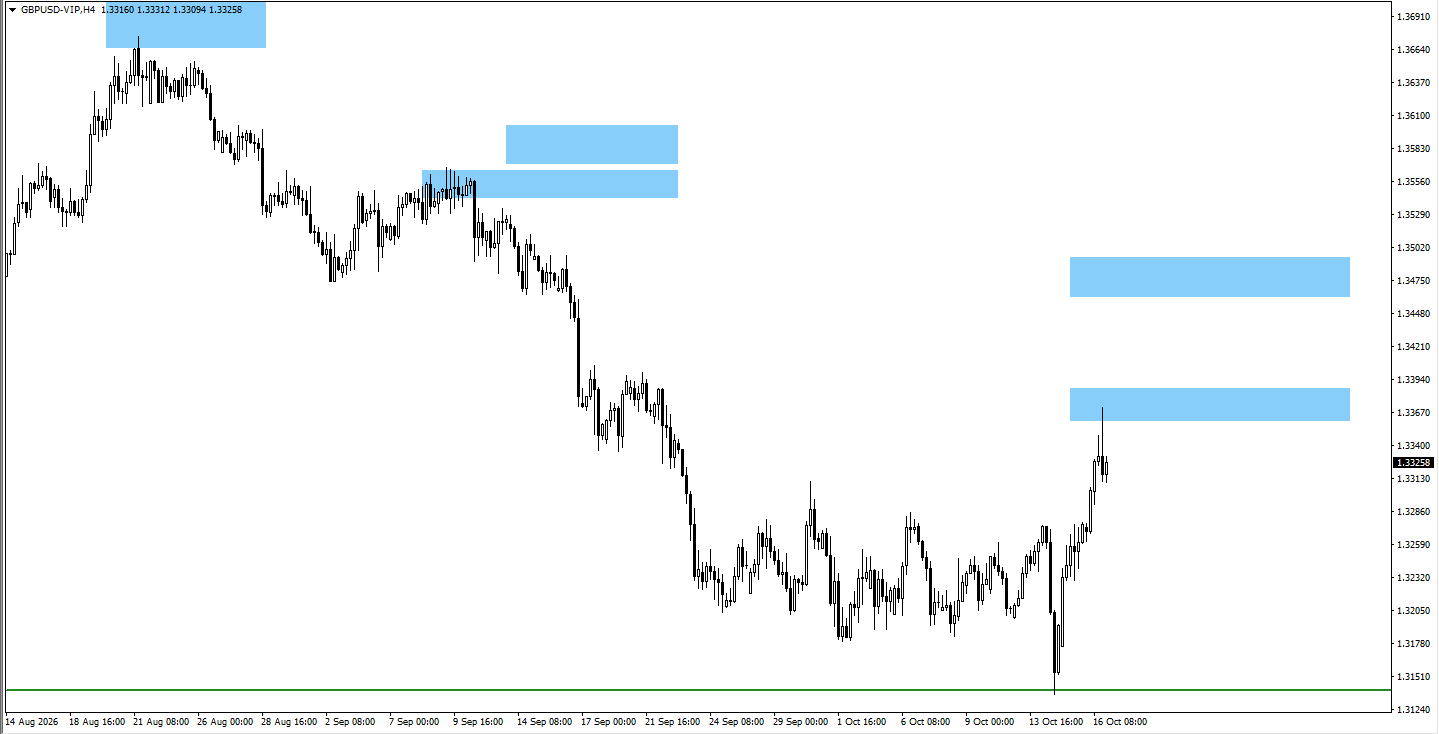
- ポンド/米ドル(GBPUSD)は、注視している1.3380近辺で上値が抑えられています。
- 上昇する場合、1.3480近辺の値動きを確認してください。
SP500
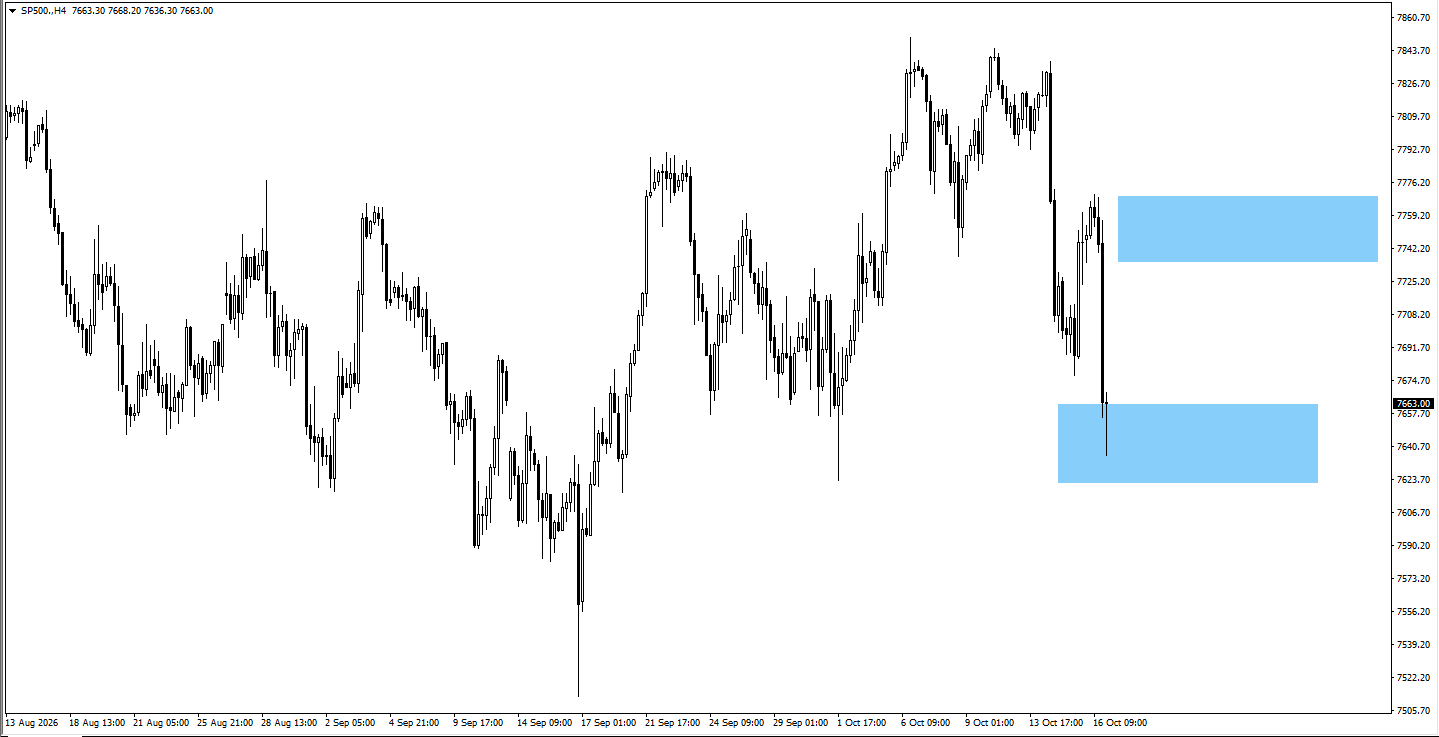
- S&P500は、注視している7660近辺で推移しています。
- 上昇する場合、7755近辺の値動きを確認してください。
結論
市場は10月19日の週、根強いインフレと景気減速懸念、借入コスト上昇の間で綱引きとなります。10月のFRB判断はなお不透明で、先物に基づく見取り図では、10月は据え置きが優勢で、12月に追加利上げの可能性が残る構図です。
金は回復が続けば4,280を試す展開が視野に入ります。一方、米ドル指数は102.55が上値抵抗となり、S&P500は7,660近辺の分岐点に接近しています。今週はカナダ・英国・NZのインフレ指標が為替の変動を高める可能性があり、来週はFOMCと追加のインフレ指標へ関心が移ります。これらのテクニカル水準(チャート上で意識されやすい価格帯)での値動きの確認が、戻り基調が続くか、売り圧力が再開するかの判断材料になります。
よくある質問(FAQ)
1. FRBの追加利上げは金価格にどう影響しますか?
FRBの政策金利が上がると、米ドル高や米国債利回り上昇を通じて金価格の重荷になりやすくなります。ただし、金融引き締めで景気懸念が強まると、リスク回避による買い(安全資産需要)が増え、金が支えられる可能性もあります。
2. FRBは2026年10月に利上げしますか?
市場は10月の25bp利上げ確率を28%、据え置きを72%と見ています。追加引き締めの見方は12月のほうが強いものの、先行きはインフレと景気指標次第です。
3. インフレが強いのに米国債利回りが低下するのはなぜですか?
市場不安が強い局面では、安全資産として国債需要が増え、利回りが低下することがあります。インフレ上振れは通常、利上げ観測を通じて利回り上昇要因ですが、ハイテク株の下落や景気懸念が強まると国債買いが増え、価格上昇(利回り低下)につながります。
4. 今週の金価格見通しは?
金は4,080近辺から反発しており、戻りが続けば4,280近辺が視野に入ります。ただし、4,280近辺で上値が重くなる動きが出れば、上昇が一服する可能性があります。売り圧力が強まる場合は、4,055近辺と、3,942.70を下回るゾーンでの反発の有無が確認ポイントになります。
5. 金利上昇は米ドルと株式市場にどう影響しますか?
金利上昇は、ドル建て資産の魅力を高め、米ドルを支えやすくなります。株式は、借入コストの上昇が企業利益や株価評価の重荷になりやすく、とくにハイテク企業には逆風です。ただし、FRBの判断が市場の想定に沿うかどうかで反応は変わります。
6. 今週トレーダーが注目すべき経済イベントは?
2026年10月19〜23日の主な予定は、10月19日のカナダCPI、10月21日の英国CPI、10月22日のNZCPIです。これらは米ドル/カナダドル(USDCAD)、ポンド/米ドル(GBPUSD)、NZドル/米ドル(NZDUSD)に影響し得ます。その後は、10月27〜28日のFRB会合と米国の物価指標に注目が移ります。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。





