






ここ数年、AI(人工知能)ブームは「積み上げ構造(ソフトやサービスを下から上に重ねた仕組み)」のあらゆる層に広がってきた。半導体メーカーはこれまで以上に多くのシリコン(半導体材料)を出荷し、クラウド事業者はデータ処理能力(コンピュート能力、計算資源)の増強を急いだ。データセンターも、電力網(送電・変電などの設備)が許す限りのスピードで建設が進んだ。新しいAIモデル(学習済みの人工知能)の世代が出るたびに必要な計算資源は増え、投資額も前回を上回っていった。
そのうち、投資が手元資金(現金)を上回り始めた。今週、業界は不足分を埋めるため、借り入れ(債務)市場に頼り始めた。
Tap for Trader’s Takeaway
- AI向け半導体の購入資金は、巨大テック企業(ビッグテック)の営業キャッシュフロー(本業で稼いだ現金)から、プライベートクレジット(銀行以外が行う相対の融資)、SPV(特別目的会社=資産保有のためだけに作る別会社)、リース(借りて使い料金を払う仕組み)へと移りつつある。
- ブロードコムの役割は「供給者」から「一部の債務を保証する立場(保証人の一部)」へ変わりつつあり、信用市場(社債や融資の市場)はすでにその変化を織り込んでいる。
- 半導体需要の増加余地は確かにある。ただし、借金の期間は往々にして、半導体が競争力を保つ期間より長い。このズレがリスクの中心になる。
ウォール・ストリート・ジャーナルによると、ブロードコムはOpenAIと共同で開発するカスタム半導体(特定用途向けに設計したチップ)の資金として、500億ドル超を確保したい考えだ。オラクル(ORCL)は、新しいデータセンター向け半導体の費用について、アポロとゴールドマン・サックスと協議している。SpaceX(SPCX、xAIを傘下に置く)は、エヌビディア製GPU(画像処理用に作られ、AI計算にも使われる半導体)購入のため約400億ドルの借り入れを検討したという。
AI向け半導体の購入は、現金払いよりも、信用(借り入れ)に依存する割合が増えている。その資金の出し手は、これまでテック業界の主役として注目されてきた銀行とは限らない。
| 取引 | 報道された規模 | ハードウェア | 協議中の資金提供者 | 状況 |
| ブロードコム/OpenAI | 500億ドル超 | ブロードコムのカスタムAIアクセラレーター(AI計算を高速化する専用半導体) | アポロ、ブラックストーン | 初期段階、年末までの成立を目指す |
| SpaceX | 約400億ドル(社債300億ドル、融資100億ドル) | エヌビディアGPU | アポロ(主幹事)、PIMCO | 協議中 |
| オラクル | 非開示 | 1GW(ギガワット、発電所級の規模)のデータセンター向け半導体 | アポロ、ゴールドマン・サックス | 協議中、リース用の器(リースビークル=リース取引用の枠組み)を通じる可能性 |
AI投資がビッグテックの手元資金を上回ったとき
マイクロソフト、アルファベット、メタはAIブーム初期、サーバー代を営業キャッシュフローで賄ってきた。社債市場(企業が債券で資金調達する市場)に大きく頼る必要は小さかった。だが、インフラ投資が加速するにつれ、すぐに全額を賄うのが難しくなってきた。
最大手のハイパースケーラー(巨大クラウド事業者)5社は2025年に約1210億ドルの米社債を発行した。これは過去5年の平均の4倍超で、2026年も増勢が続いている。テクノロジー分野は現在、ブルームバーグ米社債指数の約10%を占める。
オラクルは、十分な手元資金がない企業が競争に追いつこうとすると何が起きるかを示す例だ。多額の借り入れに踏み切り、現在は負債1691億ドルに対して自己資本(純資産)672億ドルという構図になっている。より大きな競合と比べ、差は大きい。
| 企業 | 負債比率(資本に対する負債の割合) | 利回り7.5%超の社債 |
| オラクル | 71.60% | あり |
| マイクロソフト | 22.60% | なし |
| アルファベット | 15.50% | なし |
SpaceXも、利回りが高い(信用力が低めと見られやすい)グループに入る社債を抱える大型のAI投資家の一角だ。
そこでオラクルは別ルートを模索している。自社で半導体を買う代わりに、SPV(特別目的会社)からリースで借りる案だ。SPVとは、半導体を保有することだけを目的に作る別会社で、資金提供者がSPVに資金を出し、オラクルのリース料が返済原資になる。こうすると借り入れを貸借対照表(バランスシート)に載せにくい(オフバランス=会計上、負債を表に出しにくい)効果がある。UBSはAIの信用市場に関する分析でこのモデルを説明しており、業界の標準的な回避策になりつつある。
ブロードコムは「半導体を売るだけ」ではなくなった
新しい資金調達の枠組みは、業界が購入できる半導体の上限を押し上げる。一方で、そのリスクは半導体メーカーと資金提供者に移る。このトレードオフ(得るものと失うものの関係)が、AI資金調達をめぐる核心だ。
この構図が最も分かりやすいのがブロードコムだ。顧客向けにまとめてきた資金調達は回を追うごとに大型化し、同社は「貸し手側」に近づいている。
- 6月:アンソロピック向けに350億ドル。ブロードコムはアポロ、ブラックストーンと並び「プラットフォーム・パートナー(枠組み作りの中核役)」として参加。
- 8月:600億ドル超、最大1000億ドル規模に膨らむ可能性。ブロードコムが資金調達合意の中心。
- 10月:OpenAI向けに500億ドル超。ブロードコム自身が資金調達を組成。保証条件(返済不能時に肩代わりする範囲)は未報道。
顧客の借り入れを手配する供給者は、いずれ「供給者」だけではなくなる。ブロードコムは、自社半導体の需要を事実上引き受ける(需要を下支えする)立場になりつつある。受注は固まるが、AI研究開発企業(AIラボ)が返済できない場合のリスクも負う。信用市場はこれに気づいている。保証が拡大するにつれ、同社社債の利回りやCDS(クレジット・デフォルト・スワップ=債務不履行に備える保険のような金融商品)が上昇している。
ウォール街はなお投資余地があるとみる
信用市場が慎重さを強める一方、株式アナリストは半導体メーカーに概ね前向きだ。ゴールドマン・サックスは9月、ブロードコムの「買い」判断を維持し、AIラボとハイパースケーラーがインフラ投資を増やし続けるとみている。
論拠の1つは「買い手」だ。最も成長が速いAI顧客はAIラボで、ラボは稼ぐ額より使う額が大きい。資金調達があれば、前払いでは不可能な複数年の契約(コミットメント)を結べるため、供給側は四半期ごとの注文ではなく数年先までの見通しを得られる。OpenAIのブロードコムとの10ギガワット規模のカスタム半導体計画は、2026年後半から2029年まで続く。こうした大型契約があると、ブロードコムCEOが3月に示した「来年のAI半導体売上が1000億ドル超」という見通しも信頼しやすくなる。
もう1つの論拠は借り入れ余地だ。オラクルは例外であり、多くの大口投資家は負債がまだ軽い。JPモルガン・アセット・マネジメントは、ハイパースケーラーは「リースを負債として調整したレバレッジ(借入依存度)」が米投資適格の一般企業平均に達するまで、約1.5兆ドルの負債を追加できると推計している。
AIブームの資金は実際に誰が出しているのか
借り手の背後では、同じ資金提供者が繰り返し登場する。アポロはブロードコム(ブラックストーンと共に)、オラクル(ゴールドマン・サックスと共に)と協議し、SpaceX案件でも主幹事(中心となって取りまとめる役割)になる見通しで、PIMCOも関与する。(BigGo Finance)プライベートクレジット企業は、半導体メーカーと同じくらいAI拡大を支える「装置」の一部になってきた。
資金の流れを追うと、連鎖は概ねこうなる。
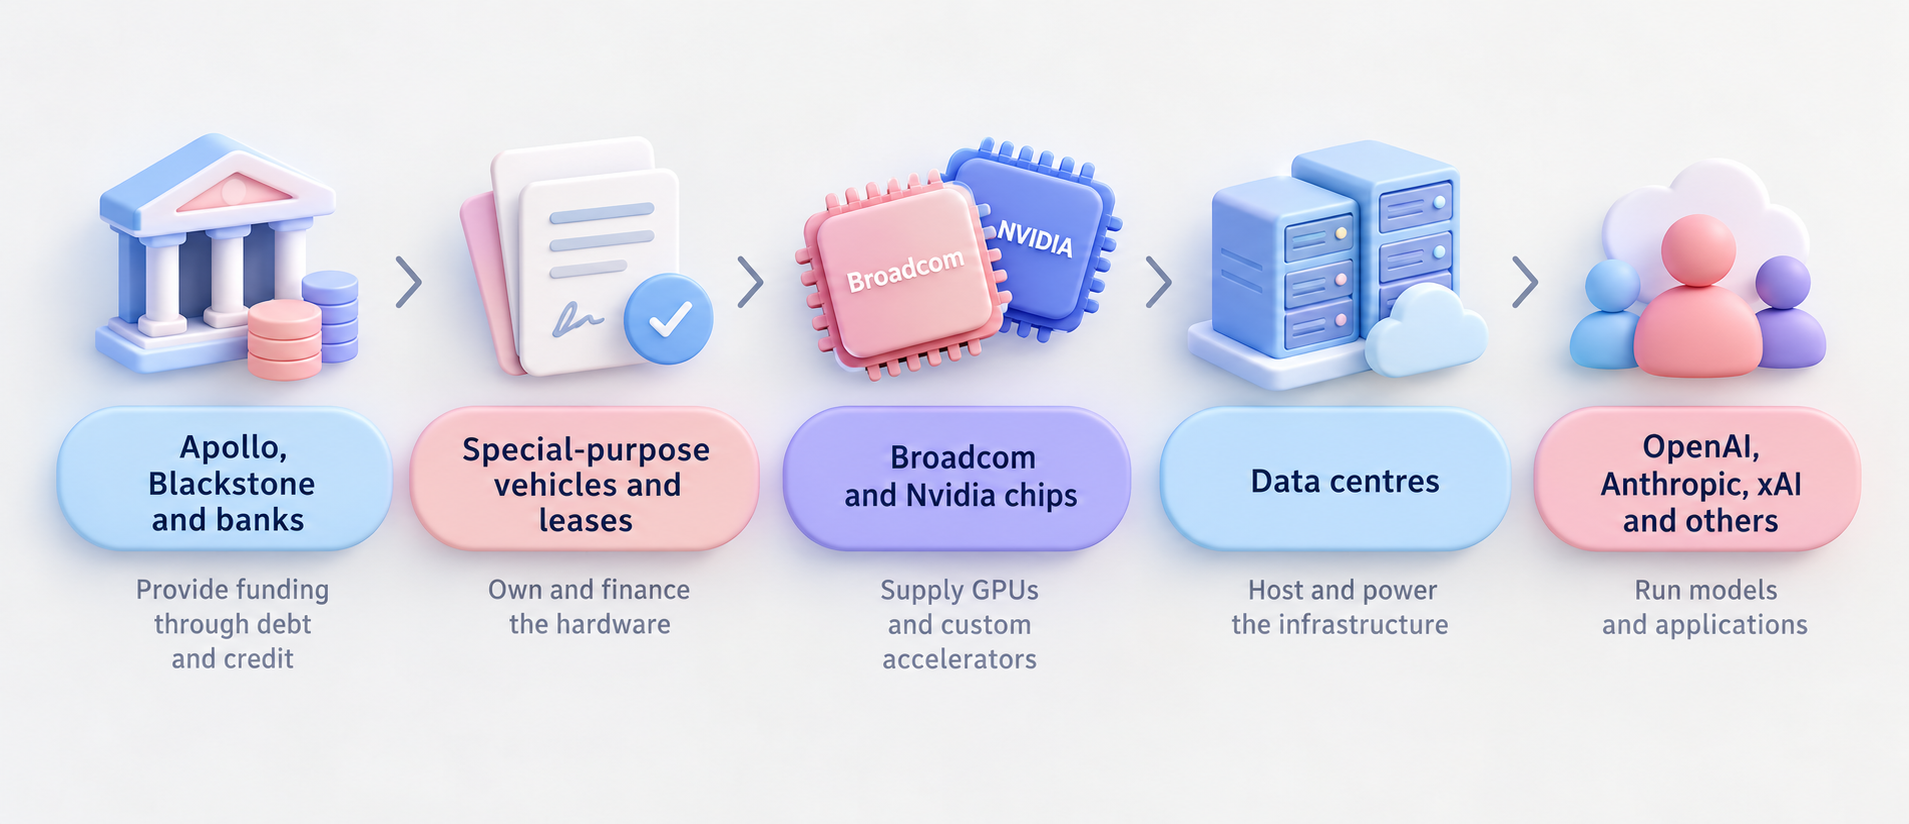
資金は下流へ流れ、返済義務(元本と利息を返す責任)は上流へ戻る。
最上流の資金提供者は年金基金や保険会社など機関投資家(大口の運用主体)から資金を預かって運用していることが多い。プロジェクトが十分な現金を生み出せなければ、損失はテクノロジー業界の外の投資家にも及び得る。
規模は社債市場にも表れ始めた。米国のレバレッジド・ファイナンス(信用力が低めの借り手向け融資・社債など、高い利回りを伴いやすい資金調達)におけるAI関連の借り入れは、2025年初の約200億ドルから2026年には880億ドルへ増えた。供給(新規発行)が増えるほど、投資家は高い利回りを求め、利回り上昇はAIと無関係な企業の借り入れコストも押し上げる。今週の報道が半導体株以外にも影響を与えたのはこのためだ。
10月8日、ロイターは、国債市場の需給のきしみが、限られた資金を巡ってテック企業が競合することで悪化したと報じ、SpaceXのCDS(債務不履行に備える保険コスト)が過去最高に跳ね上がった。
半導体は「自分で稼いで返す」必要がある
借り入れで購入した半導体は、ローン元本だけでなく利息も賄う収益を生まねばならない。電力代、データセンターの維持費もかかる。さらにハードウェア自体の価値も下がる。
この点が重要なのは、エヌビディアがほぼ毎年、新世代の半導体を投入しているためだ。2026年に購入したGPUは、資金調達の期限(満期)を迎える頃には2世代古い可能性がある。そうなると旧型GPUの貸し出し価格(レンタル単価)は下がりやすい。
資金提供者はこれを残存価値リスクと呼ぶ。
融資の担保となるハードウェアの価値が、想定より速く下がるのに返済は残っている、というリスクだ。AI需要全体が強くても起こり得る。重要なのは「世界がどれだけAIを使うか」ではなく、「特定のハードウェアがいくら稼げ続けられるか」だ。この展開になれば、ブロードコムは負担を抱え得る。顧客の借り入れの一部を保証することで、顧客が払えない場合に債務の一部を肩代わりする約束をしているからだ。顧客が払い続ける限り費用は表面化しないが、AIラボが失速すればブロードコムは二重の打撃を受ける。チップ受注を失い、同時に借入の一部を補填する必要が生じる。アナリストは、AI投資が鈍化すれば保証コストが重くなり得ると指摘している。
負担はブロードコムだけにとどまらない可能性がある。エヌビディアはSpaceXの大株主で、SpaceXはエヌビディア半導体を買うために借り入れを行う。さらに、どの案件も背後に同じ少数の資金提供者がいるため、1社の問題が他社に波及しやすくなる。
ひび割れが最初に現れ得る場所
しばらくの間、大企業は投資の多くを自社で吸収できた。力強いキャッシュフローがAI向けサーバーやインフラの資金になっていた。
だが、増設規模の拡大が状況を変えつつある。
プロジェクトが大規模化し高額になるにつれ、企業は自社のバランスシートの外にも資金源を求め始めた。債務、プライベートクレジット、リース型の枠組みが、AI拡大の「装置」の一部になっている。
信用(借り入れ)がAIブームの資金をつなぎ、短期的には半導体需要を下支えする。
ただ、いずれの案件もまだ成立しておらず、ブロードコムの協議は規模が変わり得る段階にある。焦点は、計算資源(コンピュート)が陳腐化(古くなって競争力を失うこと)する前に十分な収益を生み、供給側がどれほどのリスクを負うのか、という点だ。これを測る手掛かりは5つある。
- ブロードコムとOpenAIの取引:年末までに成立するか、規模はどの程度か、どれだけの債務を保証するかで、ブロードコムが負うリスクの大きさが見える。
- ブロードコム、オラクル、SpaceXのCDS:CDSは決算より先に動きやすく、資金提供者がリスク増大をどう見ているかを最も早く示す。
- ブロードコムの次回四半期決算:通常12月に公表され、保証の中身と潜在コストを説明する最初の機会になる。
- 投資適格社債のスプレッド(国債に上乗せされる利回り)と米国債利回り:AI借り入れが社債市場を圧迫し続けるなら、広い範囲で借入コスト上昇として表れる。
- 旧型GPUのレンタル単価:賃料低下は、半導体の価値が返済ペースより速く下がっている兆候になり得る。
Frequently Asked Questions
なぜAIブームは借り入れ資金に向かっているのか。
AIインフラのコストが、多くの企業がキャッシュフローだけで無理なく賄えるペースを上回って上昇しているためだ。結果として、社債、プライベートクレジット、リースの利用が増える。
CDSの上昇は株式投資家に何を示すのか。
CDSは企業が債務不履行(返済不能)に陥るリスクに備える保険のような商品で、価格上昇は資金提供者がリスク増大を見ているサインだ。ブロードコムの場合、顧客の借金が一部ブロードコム自身のリスクとして扱われ始めた可能性を示す。
これらの案件で、ブロードコムの役割はエヌビディアとどう違うのか。
ブロードコムは資金調達の組成に関わり、さらに一部を保証する。SpaceX案件では、SpaceXが自ら借り入れてエヌビディア半導体を買う。エヌビディア側の主な関与はSpaceXへの出資(持ち株)であり、直接の保証ではない。
これらのAI資金調達はいつ成立し得るのか。
ブロードコムとOpenAIの案件は2026年末までの成立を目指す。SpaceXのパッケージは2027年の成立が見込まれる。オラクルは時期が報じられていない。
AIの借り入れ拡大はバブルの兆候か。
それだけでは判断できない。多くの大口投資家は依然としてレバレッジ(借入依存度)が低い。懸念はオラクルのような信用力が相対的に弱い借り手と、返済前に価値が落ちやすい半導体に集中する。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



