






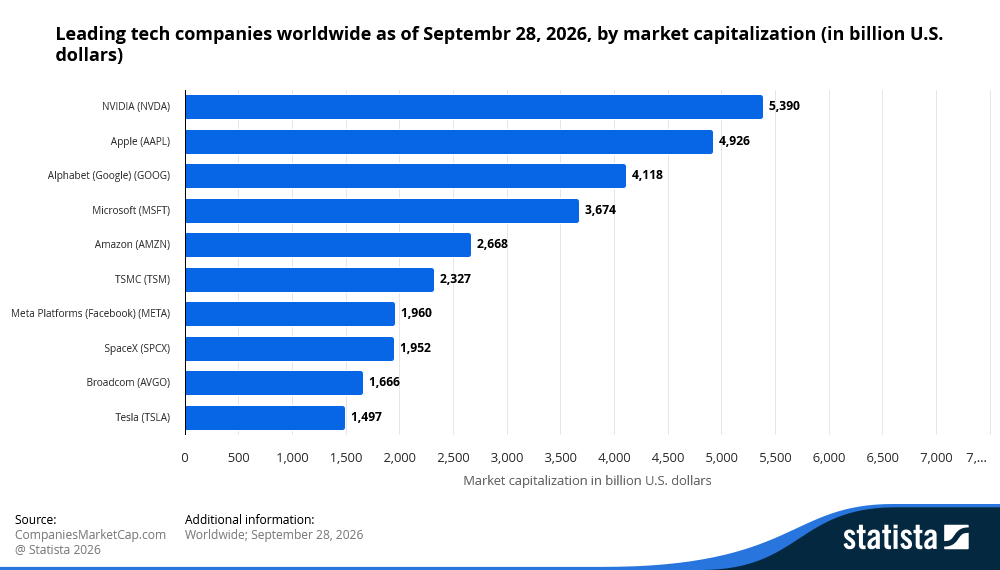
Anthropicは、世界の巨大テック企業に並ぶ水準の評価額で株式市場(上場市場)に近づいている。IPO(新規株式公開)で評価額が2兆ドル超になる可能性が報じられており、事業の商業化(有料サービスの本格展開)を本格的に拡大し始めたばかりにもかかわらず、Nvidia、Apple、Microsoftと同列に置かれる計算だ。
大型IPOの可能性が浮上する背景には、AI(人工知能)への投資家需要の強さがある。売上は急拡大し、高度なAIモデル(大量のデータを学習して文章生成などを行う仕組み)への需要も高い。Anthropicは「Claude」を、AIの商用化競争を代表する主要システムの一つとして位置づけている。
ただし、「マグニフィセント7」級の評価には急成長だけでは足りない。継続性のある売上、価格決定力(値下げを強いられにくい力)、そして規模拡大と同時に利益を出せる体制が必要だ。Anthropicは、AI需要が、提供に必要な膨大な計算コスト(GPUなどでの計算にかかる費用)より速く伸びることを示さなければならない。
AIプレミアムには高い代償がある
AnthropicはClaudeのAIモデル群を開発し、主に企業や開発者向けに利用枠を販売している。これまでの評価額は非公開市場(未上場企業向けの資金調達)のラウンドで決まってきた。IPOでは投資家が初めて財務情報を詳しく確認できるが、評価額はどの「売上指標」を採用するかで大きく変わる。
| 指標 | 意味 | 数値 | 評価額2兆ドル時の倍率 |
| 2026年7月のランレート | 直近1カ月の売上を年換算(単純に12倍)したもの | 650億ドル超 | 約31倍 |
| 2026年末のランレート | 予測される月次売上を年換算したもの | 1,100億ドル超 | 約17倍 |
| 2028年売上 | 通年ベースの見通し(報道ベース) | 1,900億〜2,000億ドル | 約10倍 |
ランレートは「直近の月次売上を年換算した目安」。足元の販売ペースを示すが、通年の売上を保証するものではない。
この違いは重要だ。評価額2兆ドルは、足元の売上よりも、今後数年で投資家が織り込む成長を実現できるかに左右される。つまり投資家は「数年先の売上」を先に買っている状態で、現状のランレートに対して評価はなお極めて高い。
投資家が強気になりやすい理由
Anthropicの最大の材料は、成長のスピードだ。
売上は2025年に約46億ドルへと12倍に増加し、2026年4〜6月期(第2四半期)の売上は115億ドルに達した。当年の1四半期だけで、2025年通年売上の2倍超を稼いだ計算になる。
また同社は「需要が供給を上回っている」と主張する。目論見書によれば、成長の主な制約は顧客不足ではなく計算資源(GPUなどの演算能力)へのアクセスだという。需要探しに苦労する企業とは異なり、課題は利用者の獲得ではなく、提供能力(処理能力)の増強になる。
投資家の関心を支えるのは「希少性」でもある。OpenAIもIPOの準備を進めているが、上場は2027年まで先送りとの報道がある。結果としてAnthropicは、今年に上場が見込まれる主要な「AIモデル専業(純粋なAIモデル開発企業)」として目立ちやすい。
さらにNvidiaは、最大100億ドルのコーナーストーン投資(上場時に大口で買い支える投資)を検討しているとも報じられた。AI業界の「エコシステム(関連企業の連鎖)」の中で、Anthropicの戦略的重要性が意識されている。
AIの規模拡大に伴うコスト
最大の焦点は、固定的なインフラ費用と、変動しやすい顧客需要のギャップだ。
報道によるとAnthropicは、約10年にわたり6社のインフラ提供企業に対して、少なくとも総額5,180億ドル分の計算能力を確保する契約を約束している。このうち約8割は解約不可、または利用量に関係なく支払いが必要だという。同社の手元資金(現金)は約202.8億ドルとされる。
市場は過去にも同様の投資サイクルを経験してきた。1990年代後半、通信会社はインターネット需要が加速し続けると見込んで光ファイバー網を大規模に敷設した。需要は最終的に伸びたが、多くの企業にとって到来が遅すぎ、重い負債が足かせになった。
Anthropicも、本質的に似たリスクに直面する。ただし同社は、コミットしたインフラの大半を自社保有していない。需要が鈍れば、資産を所有しないままコストだけを負担する可能性がある。
計算コスト(AI処理に必要な費用)の低下も別の課題だ。新型チップの登場でAI処理が大幅に安くなると、現在結んでいる長期契約が、将来のより安い選択肢に比べ「割高」になりかねない。
競争環境で問われる価格決定力
インフラは一面にすぎない。もう一つは、顧客がAnthropicモデルに対して割高な価格(プレミアム価格)を払い続けるかどうかだ。顧客の集中(特定顧客への依存)も不確実性を高める。2025年売上の約4分の1が、名前の公表されていない2社に由来したとされ、多くの大口顧客は長期契約に縛られていない。
価格を押し下げる要因は主に3つある。
| 圧力要因 | 重要性 |
| 顧客の乗り換え | 企業はコストと性能に応じて、複数のAIモデルに処理を振り分ける仕組み(ルーティング)を使い始めている。 |
| オープンウェイト(重み公開)モデル | Meta、Alibaba、Moonshot AI、DeepSeekなどのモデルが、高価格帯モデルの値付け余地を狭める可能性がある(重み=学習済みのパラメータを公開し、再利用しやすい形にしたモデル)。 |
| 最先端モデル競争 | OpenAI、Google、xAIが競合AIに巨額投資を続けている。 |
クローズドモデル(中身を公開しない商用モデル)とオープンモデル(中身を広く利用しやすいモデル)の品質差は縮小している。スタンフォード大学の「2026 AI Index」では、3月時点で、最上位のクローズドモデルは最上位のオープンモデルをわずかに上回る程度とされた。
価格面の圧力も出ている。OpenAIはGPT-6の新たな料金区分でAPI価格を引き下げ、AnthropicもClaude Opus 5.5を従来版より低いトークン単価で投入した(トークン=文章をAIが処理する最小単位で、課金の基準に使われることが多い)。市場規模は大きい一方、競争により、どの企業も高い価格を維持し続けるのは容易ではない。
提携、収益性、そして重圧
Anthropicの提携関係は強みであると同時に複雑さも生む。
Amazon、Google、Microsoftは、投資家であり、クラウド提供企業であり、販売網(流通)でもあり、同時にAI競合でもある。この構図によりAnthropicは資金とインフラへのアクセスを得るが、利害が重なりやすい。
同社はこれら関係に大きく依存している。報道では、2025年売上の約47%がAmazonとGoogleのクラウド経由だったとされる。
収益性も大きな壁だ。
報じられた純損失(最終赤字)420億ドルには、株式に転換される可能性がある資金調達手段(転換可能な証券など)に関連する約340億ドルが含まれるという。ただし本業の赤字も大きい。2025年の売上約45.9億ドルに対し、営業損失は約80.6億ドルに達した。
上場前に市場を見極める
Anthropicに必要なのは、AI需要の存在を証明することではない。需要がコストより速く拡大できることを示すことだ。
上場前の投資家心理を左右する要素は主に3つ。
- 第3四半期決算:売上が年末のランレート見通しに向けて伸び続けるか。
- 最終的なIPO価格と流通株数(フロート):市場で売買できる株数が少ない場合、上場直後に価格変動が大きくなる可能性がある。
- 顧客の契約コミット:主要顧客が長期契約へ移行するか。
成長が続けば、売上倍率(PSR=株価売上高倍率のように売上に対して評価額が何倍かを見た指標)は早期に低下し、評価の説明はしやすくなる。
VT Marketsで「AnthropicのIPO」テーマを取引する
Anthropicは11月の上場が見込まれるが、評価額を巡る議論はすでにAI市場の投資家心理に影響している。
VT MarketsはAnthropicのCFD(差金決済取引。現物株を保有せず、価格差で損益をやり取りする取引)であるANTHUSDを提供しており、株式の取引開始前でも市場が同社をどう評価するかに見通しを持てる。IPO関連は価格変動が急になりやすい。CFDはレバレッジ(少ない資金で大きな取引を行う仕組み)を使うため、利益も損失も拡大しうる。
各社はAI投資の流れの異なる部分を映す。AmazonとGoogleはAIインフラ需要の恩恵を受ける一方、競合関係も抱える。NvidiaはAI向けハードウェア(GPUなど)投資により直結する。Microsoftは投資面に加え、クラウドと販売網の関係も持つ。
Tap for Trader’s Takeaway
Why is Anthropic’s IPO considered a mega-IPO?
評価額が2兆ドルを超える場合、Anthropicは世界で最も時価総額の大きいテクノロジー企業群に入る可能性があり、IPOとしても過去最大級になる。
When is the Anthropic IPO expected?
報道では11月(米国の中間選挙後)が示唆される。ただし最終日程や条件は未確定だ。
Can Anthropic justify a Magnificent 7-level valuation?
AI需要と売上成長は強い一方、価格決定力の維持、インフラコストの管理、規模拡大と同時に利益を出せる体制の確立を示す必要がある。
Can you get exposure to Anthropic before it lists?
IPO前に株式を買うことはできないが、VT MarketsのANTHUSDのようなCFDで、株式を保有せずに価格変動を狙うことは可能だ。Amazon、Alphabet(Googleの持株会社)、Nvidia、Microsoftといった上場パートナー企業の株式を通じて間接的に関連テーマへ投資する方法もある。ただしこれら株価はAnthropic以外の要因でも動く。
How does Anthropic compare with SpaceX’s IPO?
評価額2兆ドル、資金調達額最大1,000億ドル規模となれば、評価額・案件規模の両面でSpaceXを上回る可能性がある。
What are the biggest risks facing Anthropic after its IPO?
主なリスクは、巨額の計算能力確保のコミット、OpenAIやGoogleとの競争激化、オープンウェイトモデルによる価格下落圧力、顧客集中だ。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



