






概要
- トランプ米大統領と習近平中国国家主席の会談により、米中貿易摩擦が直ちに激化するリスクはいったん後退した。ただし、次の「貿易休戦(追加関税の応酬を一時停止する取り決め)」期限である2027年1月10日を前に、対立点は残る。
- 原油価格と米国債利回り(国債の利息に対する利回り)は引き続き市場の主因。エネルギー主導のインフレ(物価上昇)が米連邦準備制度理事会(FRB)に再利上げを迫るか、見極めが続く。
- 火曜日は豪準備銀行(RBA)が焦点。政策金利である「キャッシュレート(銀行間の翌日物金利の誘導目標)」が4.35%から4.60%へ引き上げられるとの予想がある。
- 米コアPCE(個人消費支出〈PCE〉物価指数から変動の大きい食品・エネルギーを除いた指標)、JOLTS求人件数(米労働市場の求人の多さを示す統計)、週末の米雇用統計(非農業部門雇用者数=NFP)が、米金利見通しを変え、ドル・金・株式市場の変動を高める可能性がある。
市場の関心はインフレ・金利・原油へ回帰
ワシントンでの米中首脳会談は、地政学リスク(国際政治・安全保障を背景に市場が不安定になるリスク)の一部を和らげた。世界最大の2経済大国である米中は協議を継続し、既存の貿易休戦は2027年1月10日まで延長された。
会談では経済面の合意も複数示された。米中の貿易協議枠組みの下、双方は300億ドル相当の品目で関税(輸入品に課す税)を引き下げることで一致。中国は2027年に米国産石炭を少なくとも1,000万トン、2028年にも1,000万トン輸入する方針を示した。ホワイトハウスが訪問後に確認した。
一方で、貿易休戦の扱い、レアアース(希土類)輸出規制、イランや台湾を巡る緊張など、根本的な争点は解消されなかった。
市場にとって、追加関税の再燃リスクは当面後退したが、長期的な米中経済関係は不安定さを残す。
米中の小康状態で市場リスクの一部は低下
農産品は、既存合意が具体的な取引を生みやすい分野だ。中国は以前、2028年まで毎年米国産大豆2,500万トンを購入することにコミット(約束)している。9月10日時点で、中国の米国産大豆購入はコミット分の半分に達しており、世界的に油糧種子(大豆など食用油の原料作物)の供給が引き締まる中でも、米国との外交・貿易関係を維持する姿勢がうかがえる。
また会談では、高度なAI(人工知能)システムやAI関連事故についての対話も行われた。ただし、先端半導体(高性能なチップ)や技術投資を巡る規制は継続している。これらの合意は、短期的な米中貿易衝突に対するリスクプレミアム(不確実性に対して上乗せされる価格)を縮小し得るが、1月の期限を超える不透明感は残る。供給網(サプライチェーン)の分散も、短い延長だけで元に戻りにくい。
原油と債券利回りが引き続き最大の材料
米国債利回りは先週上昇し、エネルギーコストの高止まり、堅調な景気、インフレが中銀目標を上回って続く懸念が意識された。長期金利(満期までの期間が長い国債の利回り)は木曜日、20年超で最高水準に達した。
その後、金曜日は米国とイランの関係改善期待から供給不安が和らぎ、原油は反落。原油の下落を受けて米国債利回りは落ち着いたが、市場はFRBがさらに金融引き締め(利上げなどで資金を絞ること)を行う可能性を織り込み続けた。
原油・インフレ期待(将来の物価上昇見通し)・債券利回りの連動は今週も重要になる。原油が再び持続的に上昇すればインフレ懸念が強まり、国債利回りを押し上げやすい。原油の下落が深まれば逆方向に働き、米経済指標が弱含む場合はその動きを後押しし得る。
FRBは今月、政策金利(フェデラルファンド金利の誘導目標レンジ)を25bp(ベーシスポイント=0.01%)引き上げ、3.75%〜4.00%とした。18人中16人の政策担当者が、2026年末までに少なくとも1回の追加利上げを見込んでいる。ドルはインフレ指標と労働市場指標の両方に反応しやすい局面だ。
金は「高金利」の試練
金スポットは金曜午後、1オンス=4,282.98ドル近辺で推移し、週間では約2.1%下落した。米国債利回りの上昇、ドル高、追加利上げ観測を背景に、利息が付かない金(無利息資産)を保有する不利(機会費用=他の利回り資産を持てない損失)が意識された。
次の方向性は米指標に左右されやすい。コアPCEが弱め、または雇用統計が弱ければ利回りが低下し、金に戻り余地が生じる可能性がある。インフレや雇用が強ければ追加利上げ観測が強まり、金には逆風が続きやすい。
RBAは追加利上げの可能性
市場では、RBAが火曜日にキャッシュレートを4.35%から4.60%へ引き上げるとの見方が出ている。豪主要4銀行の予測とも整合的で、いずれも9月29日に25bp利上げを見込む。足元のインフレ圧力、エネルギー価格の高止まり、RBAのタカ派的な発信(インフレ抑制を優先し、利上げに前向きな姿勢)が、追加利上げの根拠となっている。
注目点はRBAの先行き見通し(フォワードガイダンス=今後の政策方針を示す発信)だ。追加利上げの余地を示せば豪ドルの支援材料になり得る。成長や雇用への慎重な評価が強ければ、利上げしても反応は限定される可能性がある。
米雇用・インフレ指標がドルの次の一手を左右
JOLTS求人件数は723万件と予想され、前回の727万件から小幅減が見込まれている。コアPCEは前月比0.20%から0.30%への伸び加速が予想される。確報GDP(国内総生産=一定期間に生み出された付加価値の合計)の成長率は1.50%と、改定前見通しから据え置きとされる。
金曜日は米雇用統計と失業率が公表される。非農業部門雇用者数は前回16.2万人から9.8万人へ減速予想、失業率は4.10%で横ばい見通し。市場が追加利上げ観測を強めるかどうかを左右し得る。
雇用が強くインフレも粘着的(下がりにくい)なら、「高金利が長期化(higher for longer)」の見方を補強する。ドルには追い風となり、金や債券(価格)、金利に敏感な株(グロース株など)には重しとなり得る。雇用が弱くインフレも落ち着けば、こうしたポジション(市場参加者の持ち高)の巻き戻しを促し、利回り低下につながる可能性がある。
注目シンボル
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
今週の主なイベント
| 日付 | 通貨 | イベント | 予想 | 前回 | ポイント |
| 9月29日 | AUD | RBAキャッシュレート(政策金利) | 4.60% | 4.35% | 25bp利上げが予想される。今後の引き締め方針(フォワードガイダンス)次第で豪ドルが振れやすい。 |
| 9月29日 | USD | JOLTS求人件数(求人の多さを示す統計) | 723万 | 727万 | 弱い結果なら労働需要の鈍化を示し、米金利上昇圧力が和らぐ可能性。 |
| 9月30日 | AUD | CPI前年比(消費者物価) | 4.10% | 3.50% | 上振れなら豪州の金融引き締めが長引く見方を後押しし得る。 |
| 9月30日 | USD | コアPCE物価指数 前月比(食品・エネルギー除く) | 0.30% | 0.20% | 上振れなら追加利上げ観測が強まりやすい。 |
| 9月30日 | USD | 確報GDP 前期比(国内総生産の確定値) | 1.50% | 1.50% | 改定があれば、米景気の底堅さや金利見通しの再評価につながる可能性。 |
| 10月2日 | JPY | 東京都区部コアCPI前年比(生鮮食品除く) | 2.40% | 1.80% | 強い結果なら日銀の追加引き締め観測が再燃し得る。 |
| 10月2日 | USD | 非農業部門雇用者数(雇用統計の中心指標) | 9.8万人 | 16.2万人 | 予想から大きく外れると、ドル・利回り・金・株価指数の変動が大きくなりやすい。 |
| 10月2日 | USD | 失業率 | 4.10% | 4.10% | 上昇なら労働市場の減速を示唆。低下ならFRBの追加利上げ観測を後押しし得る。 |
今週の主要値動き
USDX
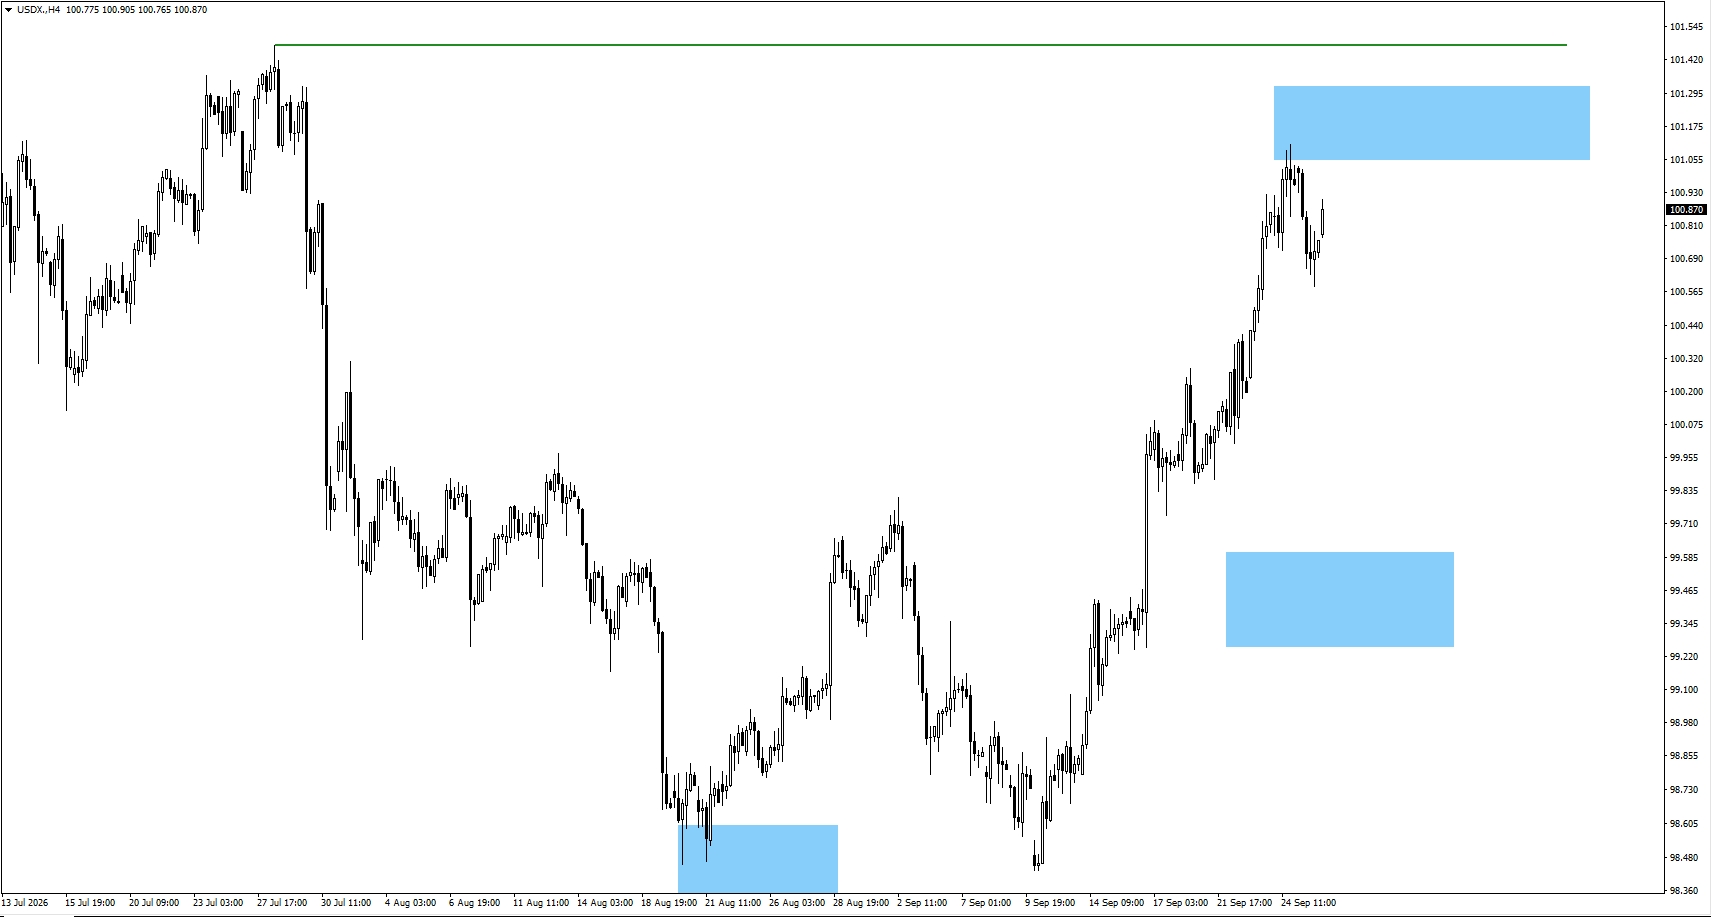
- USDX(ドル指数=主要通貨に対するドルの総合的な強さを示す指数)は、注目していた101.25近辺から下落。ただし、下方向への転換と判断するには、値動きの確認が必要。
- 8月末と同様に、この水準でもみ合い(方向感が出にくい推移)を挟んだ後に上振れし、101.473を上抜けてから下落に転じる展開もあり得る。
XAUUSD
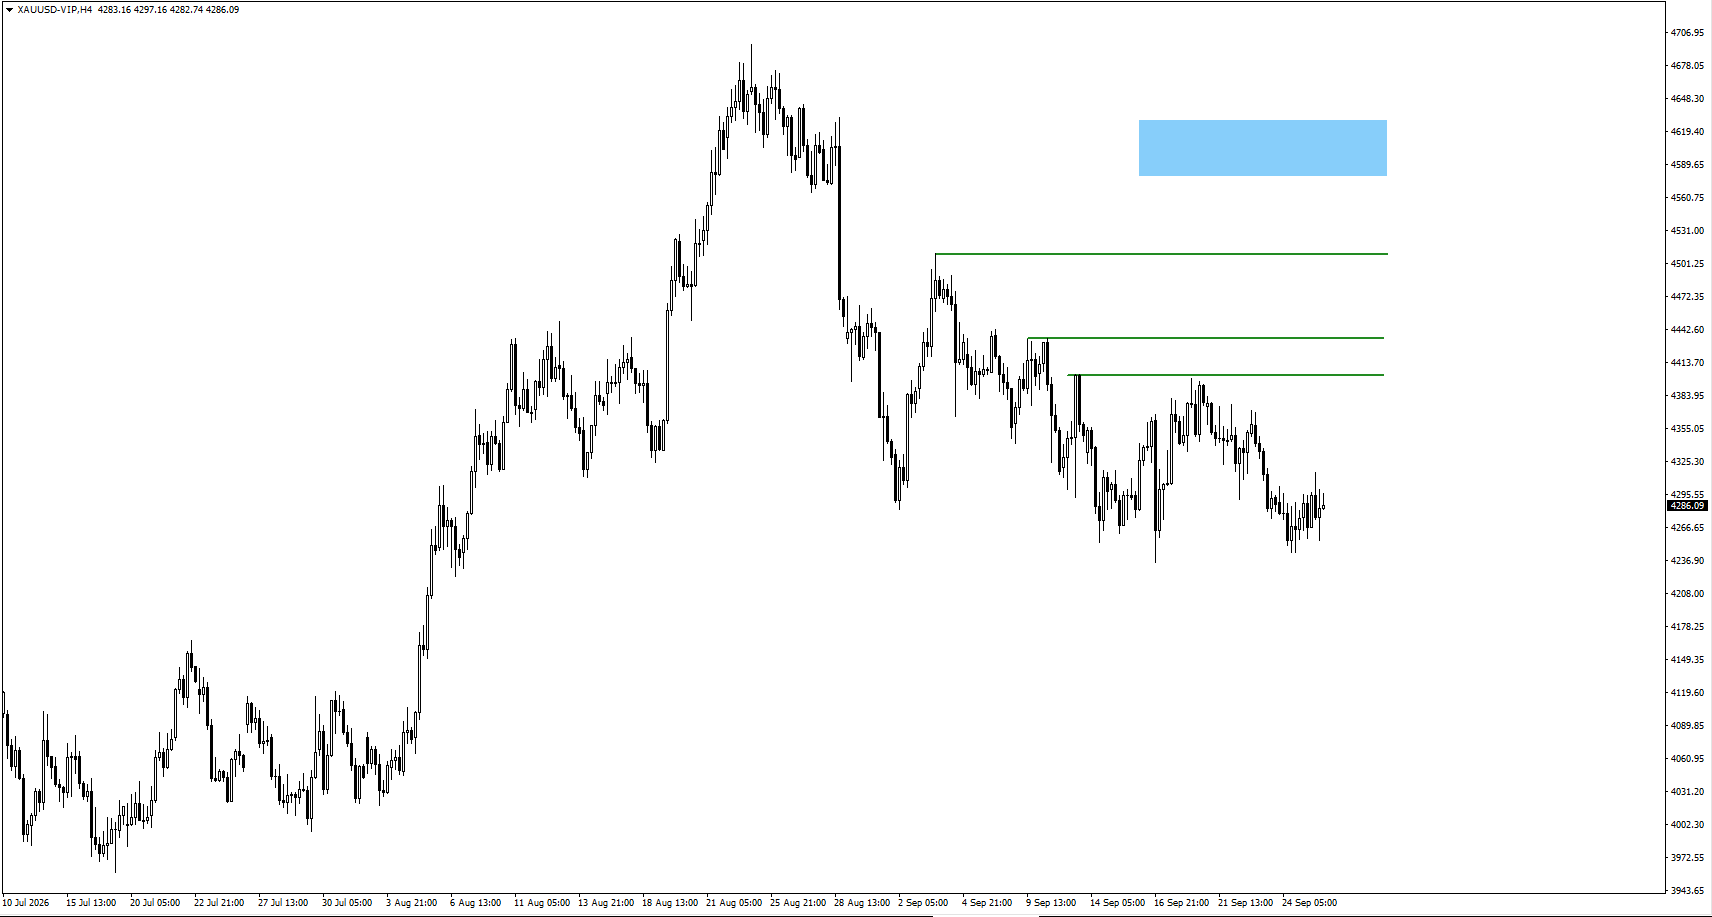
- 金(XAUUSD)が4235.14を下回って推移した場合、その後の値動き(反発か続落か)を確認したい。
USOIL
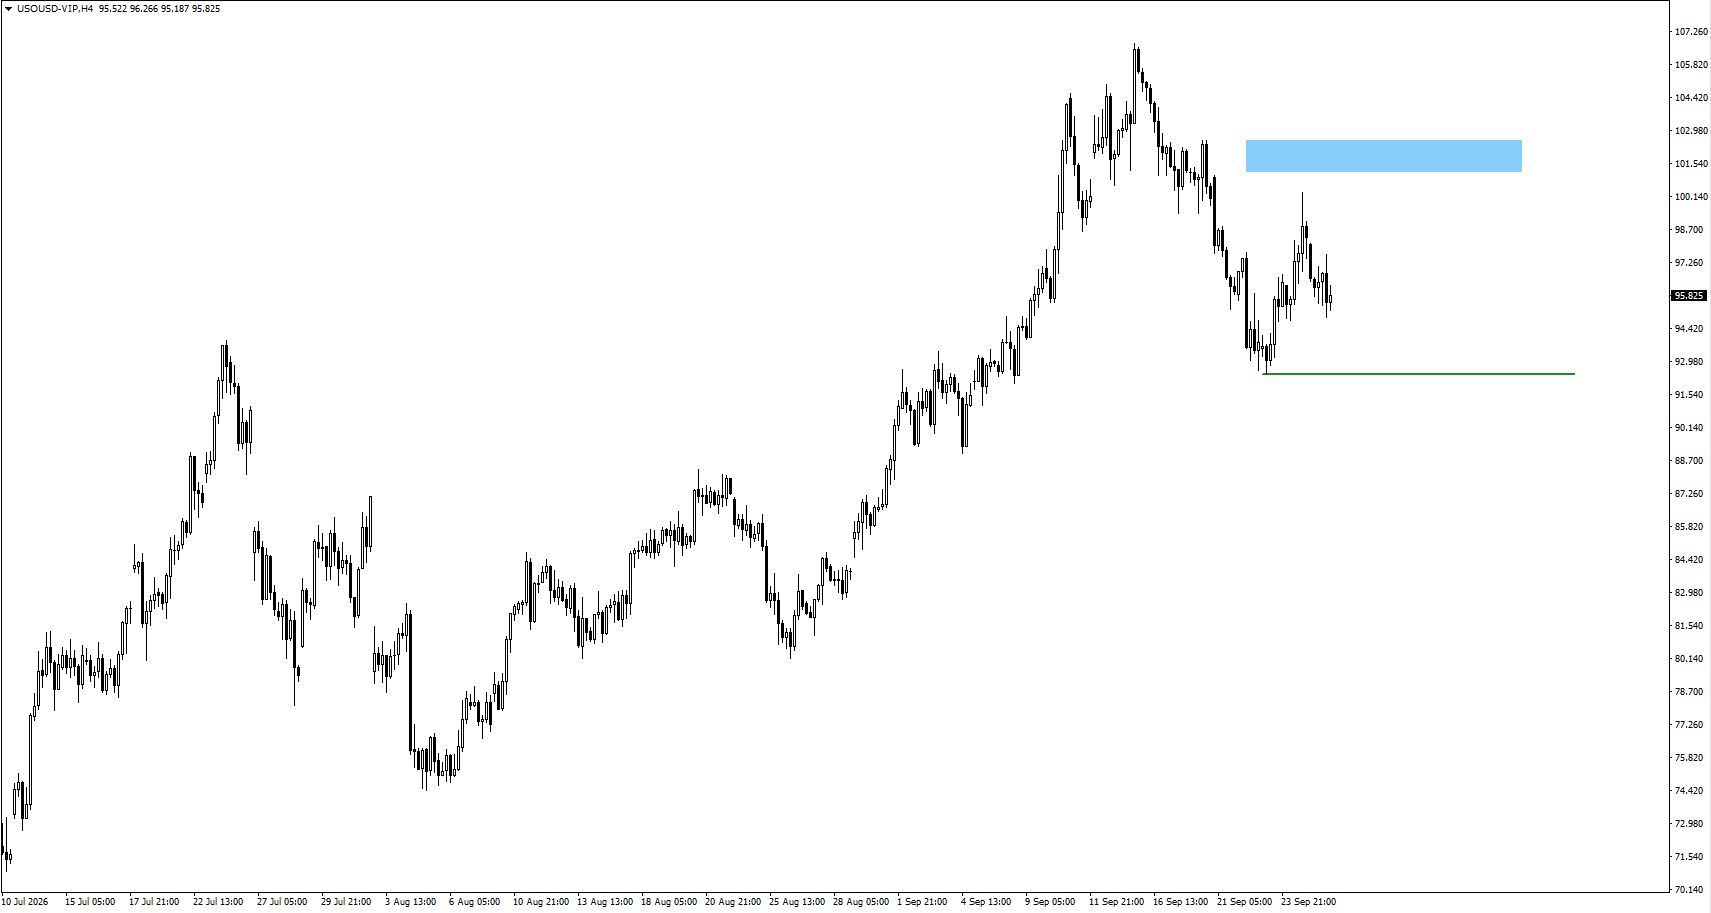
- 米原油(USOIL)は注目していた97.25を上回って推移した。
- 当面は101.45近辺、または直近安値92.419を観測ポイントとしたい。
USDJPY
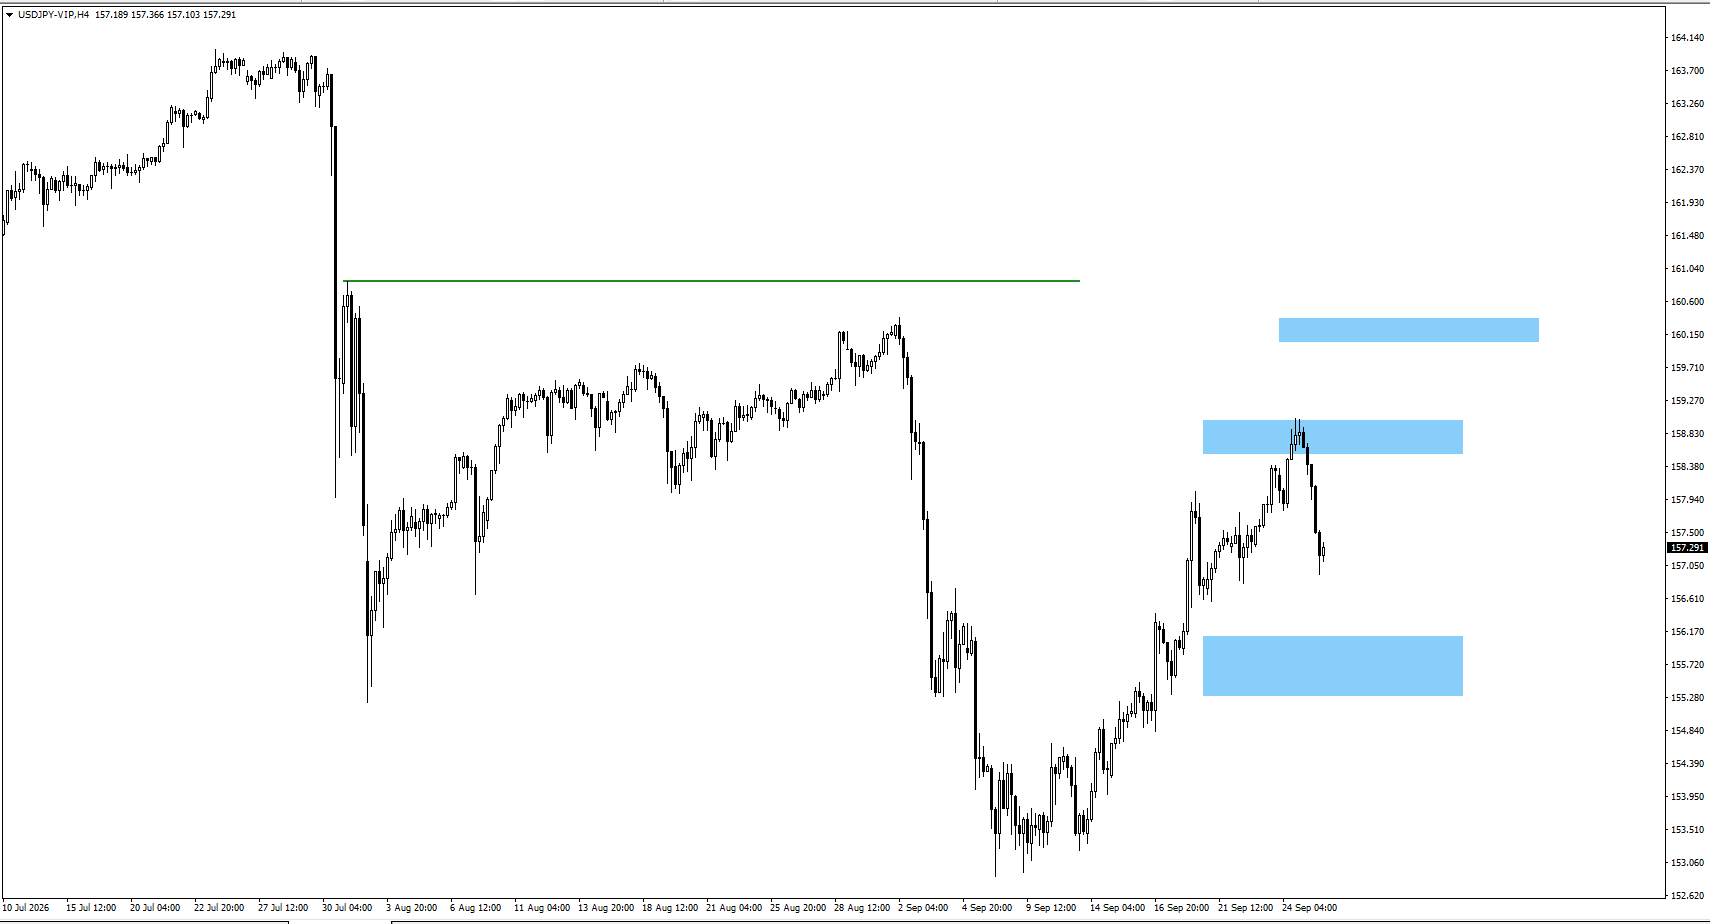
- ドル円(USDJPY)は注目していた158.75近辺から下落。
- 下落が続く場合は156.57近辺の値動きを確認したい。
- 一方で上昇する場合は160.25近辺で上値が重くなる動き(弱含み)に注意。この水準はドル円の分岐点になり得る。
AUDUSD
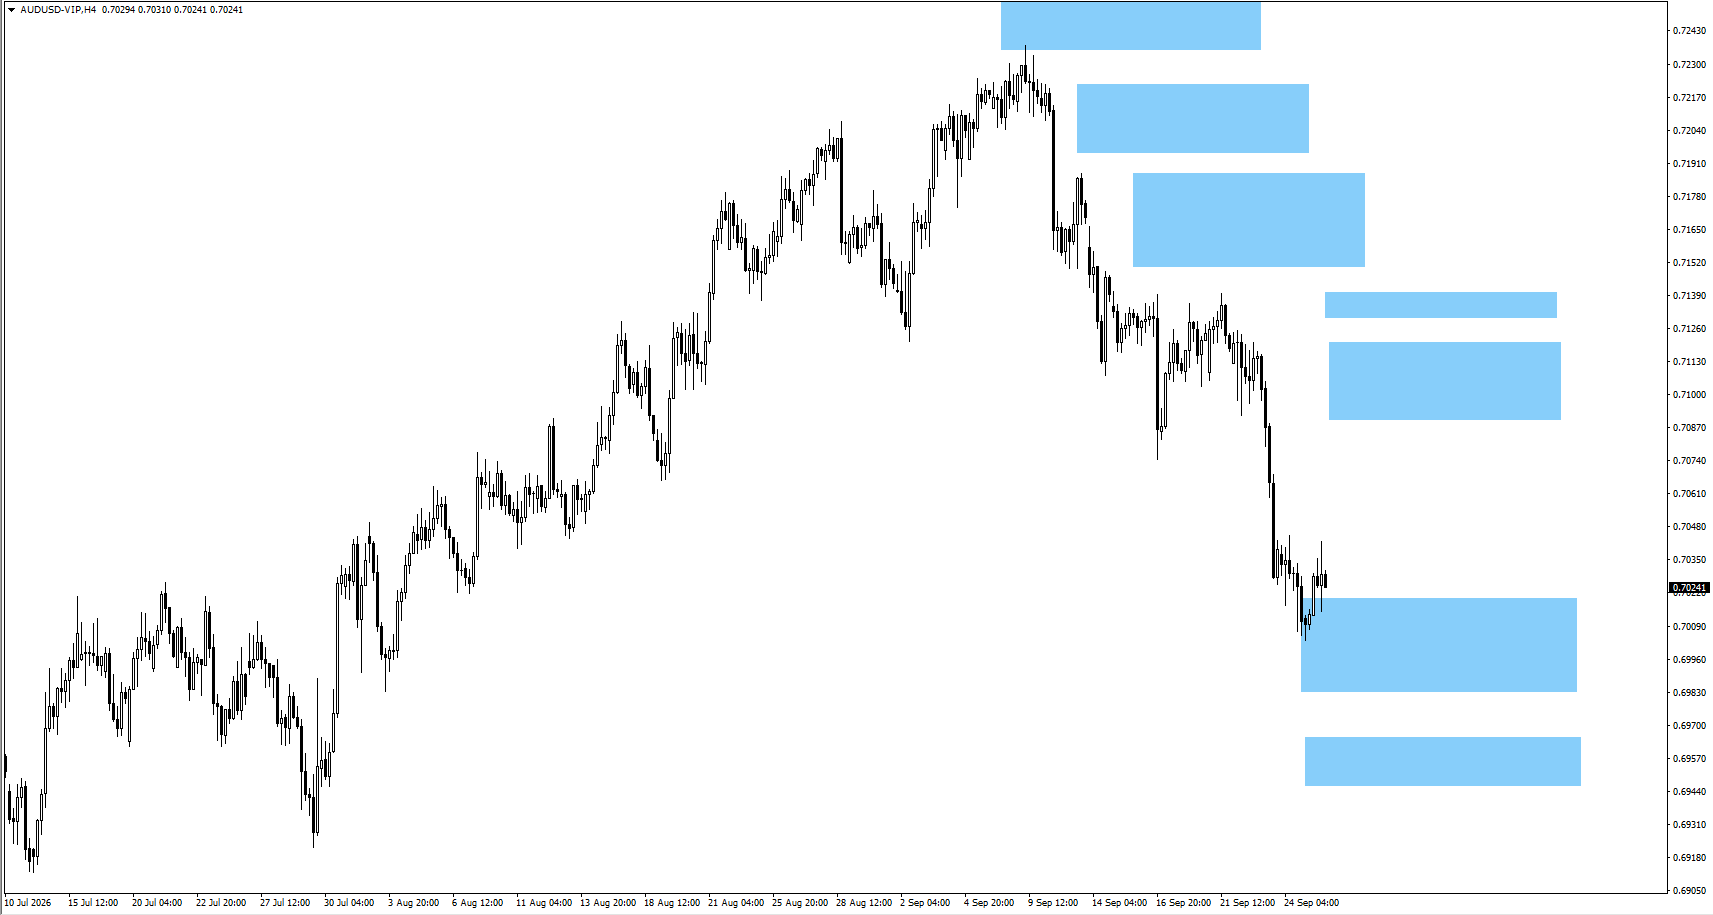
- 豪ドル/米ドル(AUDUSD)は注目していた0.7000近辺で推移。
- 下落する場合は0.6955近辺の値動きを確認したい。
- 次にもみ合いに入る場合は、0.7110または0.7130から下押し圧力が強まる動き(弱含み)に注意。
まとめ
米中首脳会談により、米中貿易摩擦が直ちに再燃するリスクは低下した。ただし、関税、技術、重要鉱物(サプライチェーン上の要所となる資源)を巡る中長期の対立は残る。次の貿易休戦期限である2027年1月10日は、政策面の重要な節目となる。
来週は、日々の取引では金融政策とインフレが主役になりやすい。火曜日のRBA会合を起点に、豪CPI、米コアPCE、FRB関係者発言、金曜日の米雇用統計が続く。原油も変数で、供給要因による上昇が再燃すれば、インフレ期待と米国債利回りを押し上げる恐れがある。
よくある質問
- 今週注目すべき市場イベントは?
RBAの政策金利決定、豪インフレ指標、米コアPCE(食品・エネルギーを除いたPCE物価指数)、JOLTS求人件数(求人の多さ)、金曜日の米雇用統計(非農業部門雇用者数=NFP)が焦点となる。VT Mkt report 20260928 part 1
- RBAの政策決定はいつ?
RBAは9月29日に政策金利を発表する予定。市場ではキャッシュレートが前回の4.35%から4.60%へ引き上げられるとの見方がある。VT Mkt report 20260928 part 1
- 米雇用統計はいつ?
米雇用統計(NFP)は10月2日に公表予定。市場予想では雇用者数の増加は9.8万人(前回16.2万人)へ減速、失業率は4.10%で横ばいとされる。VT Mkt report 20260928 part 1
- 米雇用統計は金価格にどう影響する?
雇用が強ければFRBの追加利上げ観測が強まり、ドルと米国債利回りを押し上げ、金には下押し要因となり得る。弱ければ利上げ観測が後退し、金の支援材料になりやすい。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



