






概要
- 米連邦準備制度理事会(FRB)は9月16日、政策金利であるフェデラルファンド(FF)金利の目標レンジを0.25%(25bp=0.25%ポイント)引き上げ、3.75%〜4.00%とした。投票権を持つ12人全員が賛成した。
- FRBの見通しは、今後も金融引き締め(利上げなどで景気過熱と物価上昇を抑えること)が続く可能性を示す。2026年末のFF金利見通し(中央値)は4.1%。18人中16人が、年末金利を現状(レンジの中心=3.875%)より高い水準と見込んだ。
- 中東情勢で原油供給の不安が意識され、エネルギー価格はインフレ(物価上昇)の主要リスクであり続ける。
- 市場の注目は、米PMI速報値(購買担当者景気指数=企業への調査で景気の強弱を示す指標)、新規失業保険申請件数(解雇の増減を映す週次統計)、スイス国立銀行(SNB)の政策金利、米耐久財受注(機械など長持ちする製品の受注額)へ移っている。景気と雇用の強さを見極める材料となる。
9月決定で金利見通しが変化
米連邦公開市場委員会(FOMC)は9月16日、政策金利の目標レンジを25bp引き上げ、3.75%〜4.00%とした。採決は12対0。米国の利上げは3年以上ぶりで、インフレ圧力の再燃とエネルギーコスト上昇を背景にした。
9月の経済見通し(SEP:FRB参加者が示す成長率・物価・金利の予想)では、2026年末のFF金利見通し中央値が4.1%となった。18人中16人が年末見通しを4.125%または4.375%に置き、現状の中心(3.875%)から追加利上げが必要という見方が優勢であることを示した。
金融政策は慎重に引き締め方向を保ち、2026年に利上げ余地、2027年に利下げ(金融緩和=景気下支えのため金利を下げること)の可能性が意識される。
インフレが強いまま、景気と雇用が金融環境の引き締まり(借入コスト上昇など)に耐えるなら、追加利上げはなお選択肢となる。
エネルギーがインフレ見通しを左右
原油は政策判断を難しくする。中東の紛争で原油価格が高止まりし、通常の供給ルートが乱れやすい。
エネルギー高は輸送費、製造コスト、生活必需品の価格へ波及しやすい。ほかの物価上昇圧力が弱まっても、インフレ期待(将来も物価が上がるという見方)を押し上げる要因になる。このため、原油はPCEインフレ(個人消費支出価格指数=FRBが重視する物価指標)や雇用統計と並び、次のFOMCを読む上で重要な材料となる。
ホワイトハウスとFRBの温度差
米金融政策を巡っては、ホワイトハウスと中央銀行(FRB)で目線が異なる。
ドナルド・トランプ大統領は、米金利は1%以下が望ましいと主張してきた。一方FRBは、インフレ率を目標の2%へ戻すことを重視し、9月に利上げを実施した。
根強いインフレ、底堅い景気、債券市場での警戒感が重なり、ホワイトハウスの意向と異なる判断を迫った可能性がある。会合前から市場は利上げを強く織り込み(将来の出来事を価格に反映させること)、利上げを見送れば、物価安定へのFRBの姿勢が疑われかねないとの指摘もあった。
市場は「波及効果」を意識
決定後、米ドルは上昇。週明け時点でドル指数(複数通貨に対するドルの強さを示す指標、DXY)は100.23近辺だった。米2年国債利回り(短期金利の代表格)も4.76%へ上昇し、市場は引き締め見通しに合わせて調整した。
国債利回りの変化は、為替や貴金属に波及しやすい。とくに金(ゴールド)は、金利と逆方向に動きやすい傾向があり、政策決定後の相場を読む上で重要になる。
金は利上げ直後に下落したが、原油とドルが落ち着くと反発した。金スポット価格は金曜に4,390.11ドルとなり、4週間ぶりの週間上昇となった。
米株はまちまち。S&P500(米大型株の代表指数)は金曜に7,650.50で週次0.1%安。ナスダック(ハイテク比重が高い指数)は0.7%高、ダウ(工業株30種平均)は1.7%安だった。
景気指標に再び焦点
次の主要な米物価指標は9月30日。米商務省経済分析局(BEA)が8月の個人所得・個人支出を公表し、その中にPCE価格指数が含まれる。PCEは、消費者が購入するモノやサービスの価格変化を映し、FRBが最も重視するインフレ指標である。
米製造業PMI速報値は53.4(前回53.9)に低下する見通し。サービス業PMI速報値は56.0(前回56.5)予想。新規失業保険申請件数は20.1万件(前週19.6万件)予想だ。20万件前後が続けば、FRBがいう「雇用は底堅い」という評価と整合的になる。
注目シンボル
USDX | EURUSD | GBPUSD | USDJPY | GOLD
今週の主なイベント
| 日付 | 通貨 | イベント | 予想 | 前回 | 市場の見方 |
| 2026年9月23日 | USD | 製造業PMI速報値(企業調査による景況感) | 53.4 | 53.9 | 50超は景気拡大を示す。上振れなら米金利(国債利回り)とドルを支えやすい。 |
| 2026年9月23日 | USD | サービス業PMI速報値 | 56 | 56.5 | 米国はサービス業が相対的に強い。底堅さが確認されれば、FRBの引き締め観測を補強する。 |
| 2026年9月24日 | CHF | SNB政策金利 | 0.00% | 0.00% | 据え置きが有力。インフレとスイスフランへの見通しが、CHFの値動きを左右し得る。 |
| 2026年9月24日 | USD | 新規失業保険申請件数 | 201K | 196K | 良好な結果が続けば、「雇用は利上げに耐える」との見方が強まりやすい。 |
| 2026年9月25日 | USD | 耐久財受注(前月比) | -0.30% | 1.10% | 上振れなら景気見通しと米金利を支えやすい。 |
週間の主な値動き
USDX
- USDXは100.00近辺を2回目に試して下落した。判断には、もう少し値動きの確認が必要。
- 下落が進む場合は、99.40近辺の反応を確認したい。
- 100.00で横ばい(もみ合い)を形成した後に上昇する場合、100.31超、または100.80近辺で売りが出る動き(上値の重さ)に注目。
EURUSD
- EURUSDは引き続き1.1490近辺で推移。
- ここから上昇する場合、1.1530近辺の値動きを確認。もみ合いが続くなら、上値余地が意識される。
- 下落する場合は、1.1390近辺で買い戻しが入りやすいかに注目。
GBPUSD
- GBPUSDは1.3350近辺から上昇したが、方向感の確認には追加の値動きが必要。
- 下落する場合は、1.3290近辺で下げ止まる動きに注目。
USDJPY
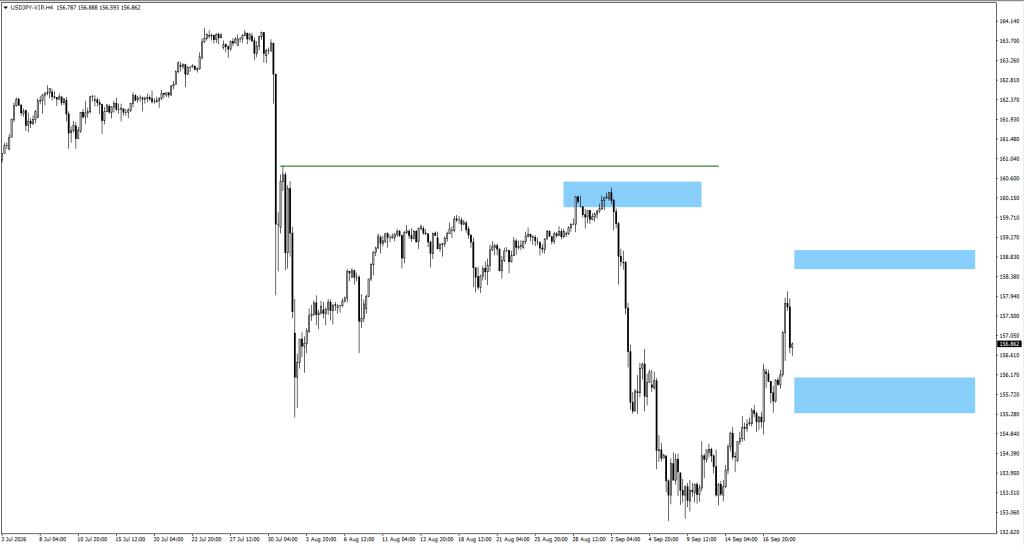
- 156.00から下へ進むには、より強い下落の勢いが必要だった。
- USDJPYが下落する場合は、155.85近辺での反発の有無を確認。
- 上昇する場合は、158.75近辺で上値の重さが出るかに注目。
GOLD
- 金が上昇する局面では、4403、4434、4510の節目を上抜けた後の値動きを確認。
- 4510を上回る場合は、4600近辺で上値が抑えられる動きに注目。
結論
市場の焦点は「利上げが再開するか」から、「この利上げ局面がどこまで続くか」へ移った。政策金利3.75%〜4.00%、2026年末の金利見通し中央値4.1%、そしてエネルギー高の継続は、引き締め観測を通じてドルと米国債利回りを支えやすい。一方で金、株、ビットコインは、反応が一方向とは限らないことを示した。今週はPMI速報値、新規失業保険申請、SNB会合、耐久財受注が、FRBが追加利上げに動けるほど景気が強いかを見極める材料となる。
FAQ
なぜFRBは2026年9月に利上げしたのか?
インフレ率が目標を上回り、景気が底堅かったため、FRBは政策金利(FF金利)を25bp引き上げて3.75%〜4.00%とした。物価上昇圧力が続く場合、追加の引き締めもあり得るという姿勢も示した。
FRBは2026年に再び利上げする可能性があるか?
9月の見通しでは年内の追加利上げ余地が示唆された。判断は、インフレ、雇用(労働市場)、景気指標の結果に左右される。
利上げは米ドルにどう影響するか?
米金利が上がると、ドル建て資産(米国債など)の利回りが相対的に有利になり、ドル高要因になりやすい。
米株の主なリスクは何か?
国債利回りの上昇は、金利に敏感なセクター(グロース株など)に重荷となりやすい。景気指標が強いと、追加利上げ観測が強まり株価の上値を抑える場合がある。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



