






リラティブ・ビガー・インデックス(RVI)は、価格の「勢い(モメンタム=値動きの強さ)」を見るオシレーター(一定範囲で上下に振れる指標)です。ローソク足(1本の値動き)の中で、終値が始値よりどれだけ有利な位置で引けたかを、当日の高値−安値(値幅)で割って評価します。価格が上がった・下がったという方向だけでなく、買い手・売り手のどちらが本当に主導して終わったか(確信度)を示します。本ガイドでは、RVIの計算式とシグナルライン(RVIをさらに平均して遅行させた補助線)、クロス(線の交差)、ゼロライン(0の基準線)の転換、ダイバージェンス(価格と指標の動きの食い違い)の読み方、時間軸別の設定、MT4/MT5で他の分析手法と組み合わせる使い方を解説します。
要点:
- RVIは、終値が始値に対してどこで引けたかを、当日の値幅(高値−安値)で調整して測ります。
- 開発者はジョン・エーラーズ。MetaTrader 4/5(MT4/MT5)に標準搭載のオシレーターです。
- 値は概ね-1〜+1の範囲で推移し、固定の買われ過ぎ・売られ過ぎ水準(例:RSIの70/30)はありません。
- 主なシグナルは、シグナルラインとのクロス、ゼロラインのクロス、ダイバージェンスです。
- 単独の売買システムとしてより、トレンド判定のフィルター(例:移動平均)と併用する確認用途が有効です。
モメンタムを「値動きが速いこと」と捉える人は多いものの、それは速度であって、買い手・売り手の優位がどれだけ強いか(確信度)とは別です。相場は急伸しても終値が弱いことがあり、これは反転前に見られやすい状態です。
リラティブ・ビガー・インデックス(RVI)は、この違いを見るための指標です。本稿では、指標の意味、計算方法、チャートでの読み方を説明します。
また、RSI(相対力指数=終値ベースで上昇・下落の強さを比較)、ストキャスティクス(終値が直近レンジのどこにあるか)、MACD(移動平均の差でトレンドを確認)、リラティブ・ボラティリティ・インデックス(相対ボラティリティ指数=変動の方向を見る別指標)との違いも整理します。さらに、RVIが出す売買シグナル、時間軸別の設定、誤読しやすい点、限界も扱います。
RVI(リラティブ・ビガー・インデックス)とは
RVIは、終値と始値の差を取り、その差を当日の値幅(高値−安値)に対してどれだけの割合かで評価するモメンタム・オシレーターです。速度ではなく「引け方の強さ(確信度)」を読み取ります。
考え方:始値に対して終値がどこで引けたか
基本はシンプルです。上昇トレンドでは終値が始値より上になりやすく、下落トレンドでは終値が始値より下になりやすい。つまり次のようになります。
- 強い陽線:安値付近で始まり、高値付近で引ける
- 弱い陽線:安く始まって上げても、引けにかけて押し戻される
- 見た目の実体が似ていても、RVIは「引けの強さ」を分けて示す
方向ではなく「確信度」を表す理由
方向は「どちらに動いたか」。RVIは「その方向にどれだけ強く引けたか」です。どちらも上昇で終えた2本を例にします。
| 足 | 始値 | 終値 | 高値 | 安値 | 終値−始値 | 値幅 | 比率 |
| A | 1.0820 | 1.0848 | 1.0852 | 1.0818 | 28 pips | 34 pips | 0.82 |
| B | 1.0820 | 1.0826 | 1.0854 | 1.0816 | 6 pips | 38 pips | 0.16 |
Bのほうが値幅は大きい一方、Aのほうが始値に対して強く引けています。RVIはこの差を捉えます。
他のモメンタム系指標の中での位置づけ
多くのオシレーターは「終値と過去の終値」を比べます。RVIは「始値」を使う点が特徴です。
- RSI(相対力指数):終値ベースで平均上昇と平均下落を比較
- ストキャスティクス:終値が直近の高値−安値レンジのどこにあるかを比較
- RVI:終値−始値を値幅で調整し、ローソク足の中の「引けの強さ」を見る
RVIの計算方法
式は複雑に見えますが、手順は4段階です(数値は例)。
分子:終値−始値を平均化する
材料は「終値−始値」です。ただし1本ごとの値はばらつきやすいため、4本分を対称加重移動平均(重み付き平均。ここでは1,2,2,1で合計6)でならします。
例:直近4本の(終値−始値):22 pips、13 pips、8 pips、6 pips(新しい順)。
値1 = (22 + 2×13 + 2×8 + 6) ÷ 6 = 70 ÷ 6 = 11.67 pips
分母:高値−安値(値幅)を平均化する
同じ重みで「高値−安値」もならします。こうすることで銘柄やボラティリティ(価格変動の大きさ)の違いをある程度ならして比較できます。
例:同じ4本の(高値−安値):32 pips、22 pips、17 pips、15 pips。
値2 = (32 + 2×22 + 2×17 + 15) ÷ 6 = 125 ÷ 6 = 20.83 pips
この2つを、さらに平滑化期間(一定本数で平均する期間。初期値は10本)で平均してから割り算します。
例:10期間の平均: 値1の平均は8.4 pips、値2の平均は18.6 pips。
RVI = 8.4 ÷ 18.6 = 0.45
シグナルラインの作り方
シグナルラインは、RVI自体を同じ1,2,2,1の加重平均でならした線です(RVIより遅れて動くように作られています)。
例:直近4本のRVI:0.45、0.41、0.38、0.34。
シグナルライン = (0.45 + 2×0.41 + 2×0.38 + 0.34) ÷ 6 = 2.37 ÷ 6 = 0.40
- RVI(0.45)がシグナルライン(0.40)を上回る状態は、買い優勢の形
- 2本の線のクロスが、最も一般的な売買の合図になります
- シグナルラインは意図的に少し遅行します(反応を急にし過ぎないため)
ゼロ付近で上下する理由
「終値−始値」は、その日の値幅(高値−安値)を超えられないため、比率は概ね-1〜+1に収まります。0は、平均すると始値と終値の優劣が拮抗している状態です。
プラスは「終値が始値より上で終わりやすい」、マイナスはその逆です。0〜100の目盛りではないため、RSIの70/30のような固定線はありません。
チャートでのRVIの読み方
出所:TradingView
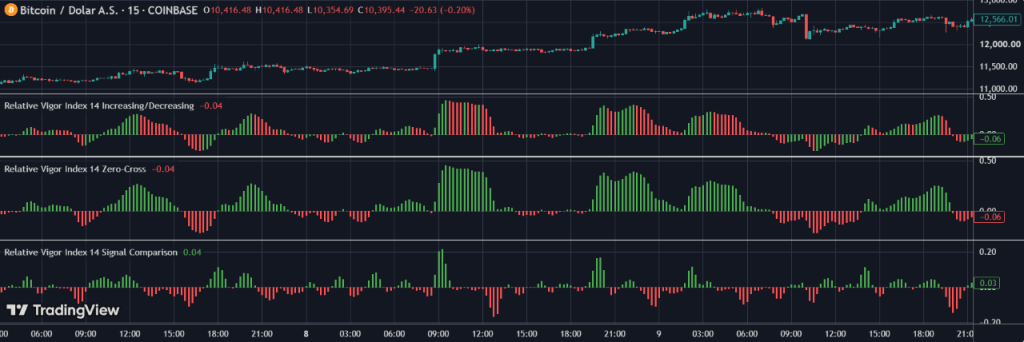
RVIの読み方は3点です。①ゼロより上か下か、②シグナルラインに対して上か下か、③傾き(上向き・下向き)です。
ゼロラインの上・下
ゼロラインは基準線です。
- ゼロより上:買い手が「有利な位置で引けさせた」状態
- ゼロより下:売り手が「有利な位置で引けさせた」状態
どちらか一方に偏った状態が続くと、現在のトレンドの確認材料になります。
RVIとシグナルラインの開き
2本の線の距離は、確信度の変化スピードを示します。
- 開きが拡大:その方向の強さが増している
- 開きが縮小:強さが弱まっている
- クロスが頻発:方向感が乏しい(往来相場の可能性)
傾き(スロープ)が示すモメンタム
水準そのものより、傾きが重要な場面があります。たとえば+0.6でも下向きなら、+0.2で上向きより弱い場合があります。
- ゼロより上で上向き:買いの引け方が強まる
- ゼロより上で下向き:買いの引け方が弱まる
- どこでも横ばい:動きが失速しやすいサイン
RVIと類似指標の違い
よくある疑問を4つに整理します。
RVI(ビガー)とRVI(ボラティリティ):略称が同じ別指標
どちらもRVIと略されますが、測っているものが違います。
| リラティブ・ビガー・インデックス | リラティブ・ボラティリティ・インデックス | |
| 開発者 | John Ehlers | Donald Dorsey |
| 測定対象 | 終値と始値の差を値幅で調整 | ボラティリティの方向 |
| 主な入力 | ローソク足内の価格位置 | 標準偏差(ばらつきの大きさ) |
| 尺度 | ゼロ中心に概ね-1〜+1 | 0〜100 |
開発者名が書かれていない場合は尺度を確認してください。0〜100なら、通常はボラティリティ版です。
RVIとRSIの違い
RVIとRSIの違いは入力です。RSIは終値だけを使い、一定期間の平均上昇と平均下落を比べます。
RVIは始値・終値・高値・安値を使います。RSIは0〜100で、一般に70/30が目安として使われます。RSIは「動きの強さ」を、RVIは「引けがどれだけ強いか」を見ます。
RVIとストキャスティクスの違い
見た目は似ており、2本線で表示されます。ストキャスティクスは、終値が直近の高値−安値レンジのどこにあるかを見ます。
RVIは、各ローソク足の中で終値が始値に対してどう引けたかを見ます。ストキャスティクスは「レンジ端での息切れ」を示しやすく、RVIは「参加の強さ(引けの強さ)」の確認に向きます。
RVIとMACDの違い
MACD(移動平均収束拡散法)は、2本の移動平均の差から作るトレンド系指標で、「トレンドの有無と方向」を確認します。RVIは、そのトレンドを「引け方が支えているか」を確認します。併用する場合は、MACDで方向、RVIで確信度を確認する形が一般的です。
RVIから読み取る売買シグナル
実用的なRVIの手法は、4種類のサインを、トレンドの方向で絞って使います(無条件に売買しない)。
シグナルラインとのクロス
最も使われる一方、売買回数が増えやすいシグナルです。
- RVIがシグナルラインを上抜け:買いを検討
- RVIがシグナルラインを下抜け:売りを検討
- ゼロから離れた位置のクロスのほうが意味を持ちやすい
- 確定足(その足が終わって確定)を待って判断する
ゼロラインのクロス
反応は遅い一方、シグナルラインのクロスより信頼度が上がりやすい傾向があります。
- ゼロ下→ゼロ上:買い手が引けを支配し始めた示唆
- 価格の形(高値・安値の切り上げ等)を後追い確認することが多い
- タイミングより、トレンド確認として扱う
RVIと価格のダイバージェンス
ダイバージェンス(逆行現象)は、価格と指標の動きが食い違う状態で、確信度を見るRVIが特に力を発揮しやすい場面です。
- 価格は高値更新、RVIは高値切り下げ:買いの引けが弱まっている
- 価格は安値更新、RVIは安値切り上げ:売りの引けが弱まっている
ダイバージェンスは「警戒」であって、単独でのエントリー根拠にはしません。シグナルラインのクロスや、価格の形の崩れ(支持線割れ等)を待って対応します。
トレンド系指標と組み合わせて確認に使う
例として、EUR/USDの4時間足での手順です。
- 価格が200期間移動平均線の上にあり、買いのみ検討
- 押し目で価格が下げ、RVIがゼロ付近へ
- RVIがゼロより上を保ったまま、シグナルラインを上抜け
- その足の確定で仕掛け、損切りは押し目安値の下
トレンドの判定が主で、RVIはタイミング確認に使います。
RVIの設定と時間軸
良いRVIとは何かに正解はありません。時間軸に合う設定と、トレンド判定と整合する読み取りが重要です。
1. 10期間が標準とされる理由
MT4/MT5の初期設定は10期間で、多くの解説もこれを前提にします。
- 反応の速さとダマシ(根拠が弱いシグナル)のバランスが取りやすい
- 日足では概ね2週間程度の値動きに相当
- 標準設定だと他者と比較しやすい
2. 短期設定:シグナル増加
- 5〜7期間は変化に素早く反応
- クロスが増え、スキャルピング(超短期売買)やデイトレ向き
- 反面、機能しないシグナルも増えやすい
3. 長期設定:ノイズ低下
- 14〜20期間は線がなめらかになる
- クロスは減り、意味を持ちやすい
- 反面、仕掛けが遅れ、初動を取り逃がしやすい
時間軸で見え方が変わる
RVIの推奨設定は、銘柄より保有期間(どれくらい持つか)の影響が大きい傾向があります。
| 取引スタイル | 時間軸 | 目安の期間 | 何を読むか |
| スキャルピング | 1〜15分 | 5〜7 | 短い時間の「引けの強さ」 |
| デイトレ | 30分〜1時間 | 10 | セッション単位の参加の強さ |
| スイング | 4時間〜日足 | 10〜14 | 数日単位の確信度の変化 |
| ポジション | 日足〜週足 | 14〜20 | 大局トレンドの確認 |
設定変更は、デモ口座で少なくとも1回の相場局面(上昇・下落・横ばいを含む流れ)を通して検証してから実運用に移します。
RVIのよくある誤読
つまずきやすい点は主に3つです。
1. 買われ過ぎ・売られ過ぎの固定水準がない
RSIに慣れていると、70/30のような線を探しがちですが、RVIにはありません。
- RVIの0.7は、RSIの70と同じ意味ではない
- 「高い/低い」の基準は銘柄とボラティリティで変わる
- 水準探しより、クロス・傾き・ダイバージェンスを重視する
2. すべてのクロスを売買サインにする
値動きが小さい局面ではクロスが頻発し、多くは伸びません。トレンド方向で絞り、ゼロ付近の小さな往復は見送ります。機械的に回数を増やすより、条件を絞るほうが実務的です。
3. 確信度とトレンド方向を混同する
RVIが上向きでも、価格上昇を意味しません。「始値に対して終値が強くなっている」ことを示すだけです。価格が下げながらRVIが上がる場合もあり、これは売りが弱まっているサインになり得ますが、即買いの根拠にはしません。
RVIの限界
オシレーターには弱点があります。理解して使うことが重要です。
1. 平滑化による遅れ
価格から表示までに2段階の平均化が入るため、サインは動きの後に出やすく、急反転は遅れがちです。期間を短くすると遅れは減りますが、ノイズ(無意味な振れ)は増えます。
2. レンジ相場での弱さ
横ばいではクロスが続きやすく、フォロー(次の伸び)が出にくい傾向があります。ゼロ付近で横ばいは「見送り」の情報です。ボラティリティ指標やトレンド判定で局面をふるい分けます。
3. 単独ではなく確認用の指標
RVIは「動きの裏付け」を示しますが、「どこから入るか」「どこに損切りを置くか」「取引量(ポジションサイズ)をどうするか」は示しません。トレンド判定とリスク管理のルールと組み合わせて有効性が出ます。
よくある質問(FAQ)
Q1:リラティブ・ビガー・インデックスとリラティブ・ボラティリティ・インデックスの違いは?
どちらもRVIと略されますが別物です。ジョン・エーラーズが開発したリラティブ・ビガー・インデックスは、終値と始値の差を値幅(高値−安値)で調整し、引けの強さ(確信度)を見ます。一方、ドナルド・ドーシーが開発したリラティブ・ボラティリティ・インデックスは、標準偏差(変動のばらつき)をRSIに似た形で用い、ボラティリティの方向を0〜100で示します。
Q2:RVIはRSIと同じ?
同じではありません。RSIは終値のみで平均上昇と平均下落を比べ、0〜100で表示します。RVIは(終値−始値)を値幅で調整し、ゼロを中心に上下します。入力が違うため、同じチャートでも判断が分かれることがあります。
Q3:RVIに買われ過ぎ・売られ過ぎはある?
固定水準はありません。0〜100の尺度ではないため、RSIの70/30に相当する線は設定できません。シグナルラインのクロス、ゼロラインのクロス、傾き、ダイバージェンスで判断します。
Q4:RVIのおすすめ設定は?
一般的な初期値は10期間です。5〜7期間はシグナルが増える一方でノイズも増え、短期売買に向きます。14〜20期間はなめらかになりダマシが減りやすい反面、反応が遅れやすく、中期〜長期に向きます。最適は一つではなく、保有期間に合わせて選びます。



