





Panoramica
- Le elezioni del 3 novembre riportano al centro l’attenzione la politica di bilancio (tasse e spesa pubblica), il controllo del Congresso e l’andamento storico dei mercati, mentre l’S&P 500 entra nell’ultimo trimestre del 2026.
- Il CPI di settembre (indice dei prezzi al consumo, cioè l’inflazione “vista dalle famiglie”), in uscita il 14 ottobre, è atteso al 3,6% su base annua (year-on-year, confronto con lo stesso mese dell’anno precedente), dal 3,4%. I dati di giovedì su PPI e vendite al dettaglio potrebbero influenzare le attese sui prossimi passi della Federal Reserve.
- L’S&P 500 (indice delle 500 maggiori società USA) è in rialzo di circa il 14,1% da inizio anno (year-to-date) al 9 ottobre, anche se negli anni di “midterm” storicamente i rendimenti medi sono stati più deboli.
- I trader monitorano la resistenza (area dove il prezzo tende a fermarsi) dell’USDX vicino a 102,55, l’oro intorno a 4.280 dollari e il supporto (area che può frenare la discesa) del Bitcoin vicino a 78.450, in vista dei prossimi dati.
Wall Street entra nella stagione delle elezioni di midterm mentre i rischi inflazione restano elevati
Wall Street ha chiuso la settimana del 9 ottobre in progresso: l’S&P 500 è salito dell’1,2%, il Dow Jones Industrial Average (indice di 30 grandi blue chip USA) dello 0,9% e il Nasdaq (indice molto esposto ai titoli tecnologici) dello 0,6%. I tecnologici hanno recuperato dopo le vendite dei giorni precedenti, mentre il calo dei rendimenti dei Treasury (titoli di Stato USA) ha sostenuto le valutazioni azionarie. Nell’arco della settimana l’S&P 500 ha anche toccato nuovi massimi storici, portando il guadagno da inizio anno a circa il 14,1%.
Il recupero arriva in un momento delicato per i mercati USA. Si avvicinano le elezioni di midterm del 3 novembre, l’inflazione resta alta e gli investitori valutano se la Federal Reserve (banca centrale USA) alzerà ancora i tassi entro fine 2026.
Anche gli utili societari aggiungono un elemento chiave. Questa settimana le principali banche USA pubblicano i risultati del terzo trimestre (Q3), offrendo indicazioni su credito, domanda dei consumatori e impatto dei maggiori costi di finanziamento (tassi più alti per prestiti e mutui). Per ora l’intonazione del mercato azionario resta positiva. Tuttavia, dati d’inflazione più forti potrebbero far risalire i rendimenti dei Treasury e mettere sotto pressione le valutazioni (prezzi di Borsa rispetto a utili e prospettive) che hanno sostenuto il rialzo.
Come le elezioni di midterm USA hanno influenzato l’S&P 500
Il ciclo elettorale presidenziale USA dura quattro anni. Le elezioni di midterm si tengono a metà del mandato. Il 3 novembre 2026 gli elettori sceglieranno tutti i 435 membri votanti della Camera dei Rappresentanti e circa un terzo del Senato. L’esito determinerà se il presidente Donald Trump manterrà un Congresso favorevole o dovrà affrontare maggiore opposizione legislativa. Storicamente, l’S&P 500 ha spesso reso meno negli anni di midterm, con rendimenti più robusti nell’anno successivo, quello “pre-elettorale”.
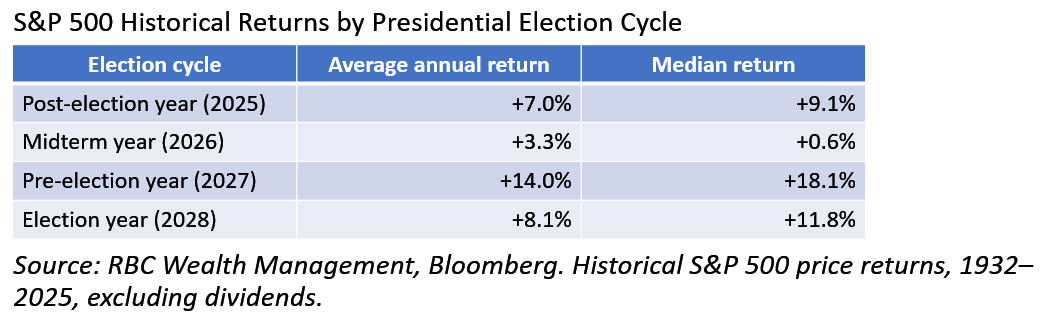
L’S&P 500 ha già recuperato dal minimo di marzo 2026 e in ottobre è tornato su nuovi record. La correzione (fase di calo dai massimi) vista quest’anno è stata anche più contenuta della media storica dei ribassi tipici dei midterm. Questo apre due scenari per i prossimi mesi. Se utili e inflazione si stabilizzano, le azioni potrebbero proseguire la ripresa nel 2027. Se l’inflazione resta alta o i rendimenti dei Treasury salgono ancora, le valutazioni potrebbero tornare sotto pressione prima del voto. In pratica, la tenuta del rialzo dipenderà dalla crescita degli utili e dalla politica monetaria (scelte della banca centrale su tassi e liquidità).
Il controllo del Congresso può cambiare lo scenario per le azioni?
L’esito elettorale può spostare le attese sulla politica di bilancio USA: tasse, spesa pubblica e regolamentazione. Una maggioranza repubblicana in entrambe le Camere darebbe all’amministrazione Trump più spazio per approvare le proprie misure. Una maggioranza democratica anche in una sola Camera potrebbe invece limitare l’azione del governo e aumentare lo scontro sulla spesa pubblica.
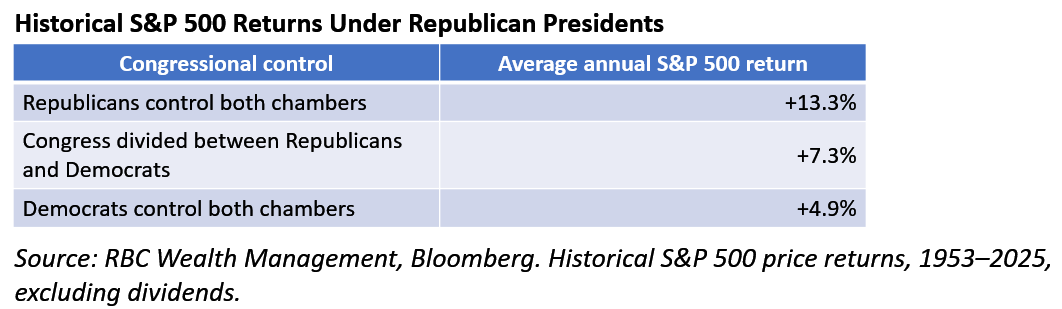
Una ricerca di RBC Wealth Management, basata sul periodo 1953-2025, mostra che la performance del mercato è cambiata in base alle diverse combinazioni di controllo tra presidenza e Congresso. Le fasi con “controllo unificato” repubblicano (presidente repubblicano e Congresso a maggioranza repubblicana) sono state tra le configurazioni storicamente più forti, insieme ad alcune combinazioni con presidenti democratici.
Tuttavia, questi legami non dimostrano che un esito politico “causi” rendimenti più alti. Ogni periodo ha avuto inflazione, tassi e utili molto diversi. La domanda più importante è come le aspettative elettorali possano influenzare spesa pubblica, emissioni di debito (più Treasury da collocare) e rendimenti obbligazionari. Più spesa può sostenere crescita e ricavi aziendali, ma un deficit più ampio può anche spingere i rendimenti al rialzo, aumentando i costi di finanziamento e mettendo sotto pressione le valutazioni azionarie.
Il CPI USA può cambiare le attese sui tassi della Federal Reserve
Il dato chiave della settimana è il report di settembre sul Consumer Price Index (CPI) USA, in uscita mercoledì 14 ottobre. L’inflazione resta centrale nelle decisioni della Federal Reserve dopo la riunione di settembre.
In quell’occasione, i decisori hanno alzato il target dei federal funds (tasso di riferimento USA a brevissimo termine) di 25 punti base (basis points, cioè 0,25 punti percentuali) a 3,75%-4,00%. I verbali (minutes, resoconto dettagliato della riunione) pubblicati in ottobre indicano che i membri restano preoccupati dall’inflazione, pur con opinioni diverse su quanto irrigidire ancora la politica monetaria (tassi più alti per frenare domanda e prezzi). Ai primi di ottobre, i prezzi di mercato suggerivano una probabilità di circa 17%-19% di un rialzo a ottobre, con dicembre come finestra più probabile per un ulteriore aumento.
L’esito del CPI può influenzare vari mercati:
- Inflazione sopra le attese: rendimenti dei Treasury e dollaro USA potrebbero rafforzarsi perché i trader aumentano le scommesse su ulteriori rialzi dei tassi. L’oro e le azioni con valutazioni elevate potrebbero soffrire.
- Inflazione sotto le attese: rendimenti più bassi potrebbero sostenere azioni e oro, riducendo la domanda di dollari nel breve periodo.
- Inflazione in linea con le attese: i mercati potrebbero restare in range (movimento laterale entro un intervallo), spostando l’attenzione su prezzi alla produzione, vendite al dettaglio e utili.
I report di giovedì su PPI e vendite al dettaglio offriranno ulteriori indicazioni: il PPI (Producer Price Index, prezzi alla produzione, cioè l’inflazione “vista dalle imprese”) e le vendite al dettaglio (misura della spesa dei consumatori) aiutano a capire la pressione sui prezzi e la tenuta della domanda interna USA.
Perché il 2027 potrebbe non seguire il ciclo elettorale storico
L’anno “pre-elettorale” è stato spesso favorevole alle azioni USA, ma vari fattori potrebbero impedire al 2027 di replicare lo schema. Gli utili aziendali sono cruciali: prezzi azionari più alti richiedono una crescita degli utili sufficiente a giustificare le valutazioni, soprattutto se i rendimenti dei Treasury restano elevati.
Se l’inflazione persiste, la Federal Reserve potrebbe mantenere il costo del credito alto più a lungo, anche se la politica di bilancio diventasse più espansiva (più spesa o tagli di tasse). Il rapporto tra politica di bilancio e politica monetaria potrebbe quindi guidare la direzione del mercato.
Un’economia più forte può sostenere i profitti, ma anche aumentare le attese di tassi più alti. Al contrario, una crescita più debole può ridurre i rendimenti dei Treasury, ma far crescere i timori sugli utili futuri. I mercati reagiscono anche alla distanza tra dati reali e aspettative già incorporate nei prezzi.
Come potrebbero reagire azioni, oro e dollaro USA
Le diverse classi di attivo (azioni, valute, materie prime, obbligazioni) possono reagire in modo diverso allo stesso dato, soprattutto se crescita, inflazione e attese sui tassi si muovono in direzioni opposte.
| Evoluzione economica | Azioni USA | Dollaro USA | Oro | Rendimenti Treasury |
| Crescita economica più forte | Di solito sostenute | Potrebbe rafforzarsi | Misto | Potrebbero salire |
| Deficit pubblici più ampi | Misto | Misto | Potrebbe beneficiarne | Potrebbero salire |
| Fed più “dovish” (meno aggressiva) perché l’inflazione rallenta | Di solito sostenute | Potrebbe indebolirsi | Spesso sostenuto | Di norma scendono |
| Fed più “dovish” per rischi di recessione (contrazione dell’economia) | Misto o negativo | Misto | Misto | Di norma scendono |
| Inflazione persistente | Pressione sulle valutazioni | Misto | Misto | Potrebbero salire |
Simboli chiave da monitorare
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
Eventi in arrivo
| Data | Valuta | Evento | Stima | Precedente | Nota analisti |
| 12 Oct | JPY, USD, CAD | Festività bancarie | N/D | N/D | Minore partecipazione può ridurre la liquidità (facilità di comprare/vendere senza muovere il prezzo) nei mercati interessati. |
| 14 Oct | USD | CPI a/a | 3.60% | 3.40% | Un dato più alto potrebbe sostenere dollaro e rendimenti dei Treasury. |
| 15 Oct | USD | PPI m/m | 0.50% | 0.40% | Da capire se l’inflazione alla produzione conferma le pressioni viste nel CPI. |
| USD | Vendite al dettaglio m/m | 0.30% | 1.20% | Una spesa più lenta può riaccendere dubbi sulla domanda dei consumatori. | |
| 16 Oct | GBP | Intervento del governatore BoE Bailey | N/D | N/D | Attenzione a commenti su inflazione e tassi nel Regno Unito. |
| USD | Intervento del presidente Fed Warsh | N/D | N/D | Da monitorare eventuali indicazioni su futuri rialzi dei tassi. |
Movimenti chiave della settimana
USDX
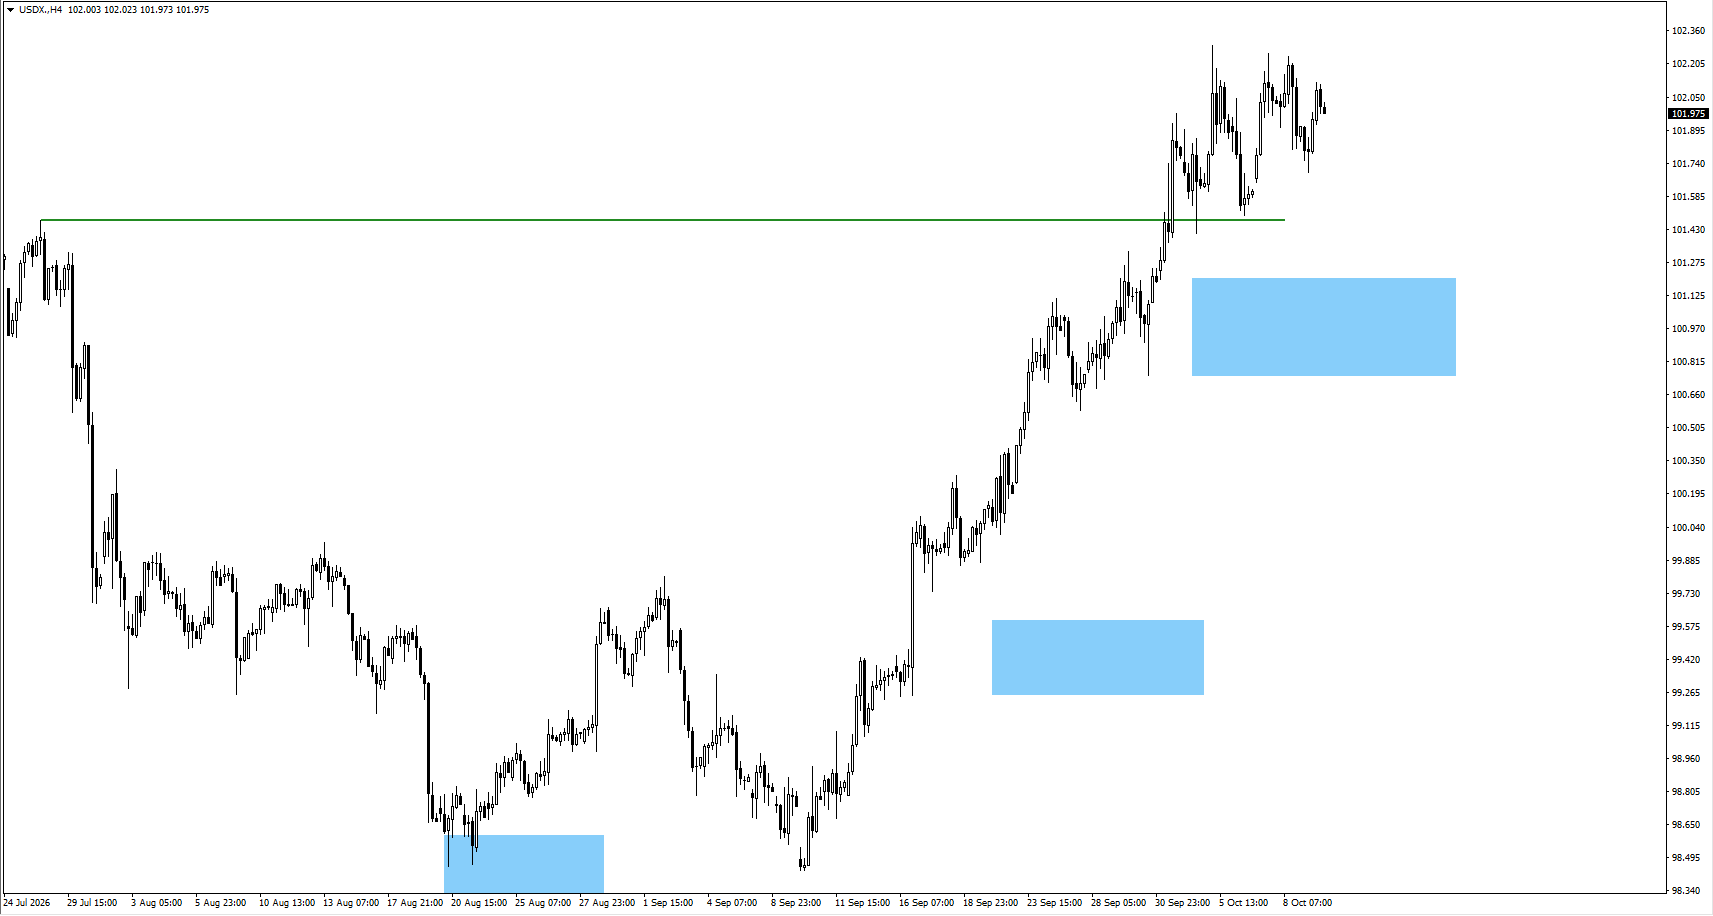
- L’USDX (indice del dollaro USA contro un paniere di valute) ha proseguito la fase di consolidamento (movimento laterale) durante la settimana e potrebbe mantenere questa impostazione in attesa dei dati sull’inflazione.
- Se l’USDX salisse ancora, attenzione a possibili segnali di indebolimento (movimenti “ribassisti”) in area 102,55.
- In caso di discesa, monitorare il comportamento dei prezzi in area 101,00.
XAUUSD
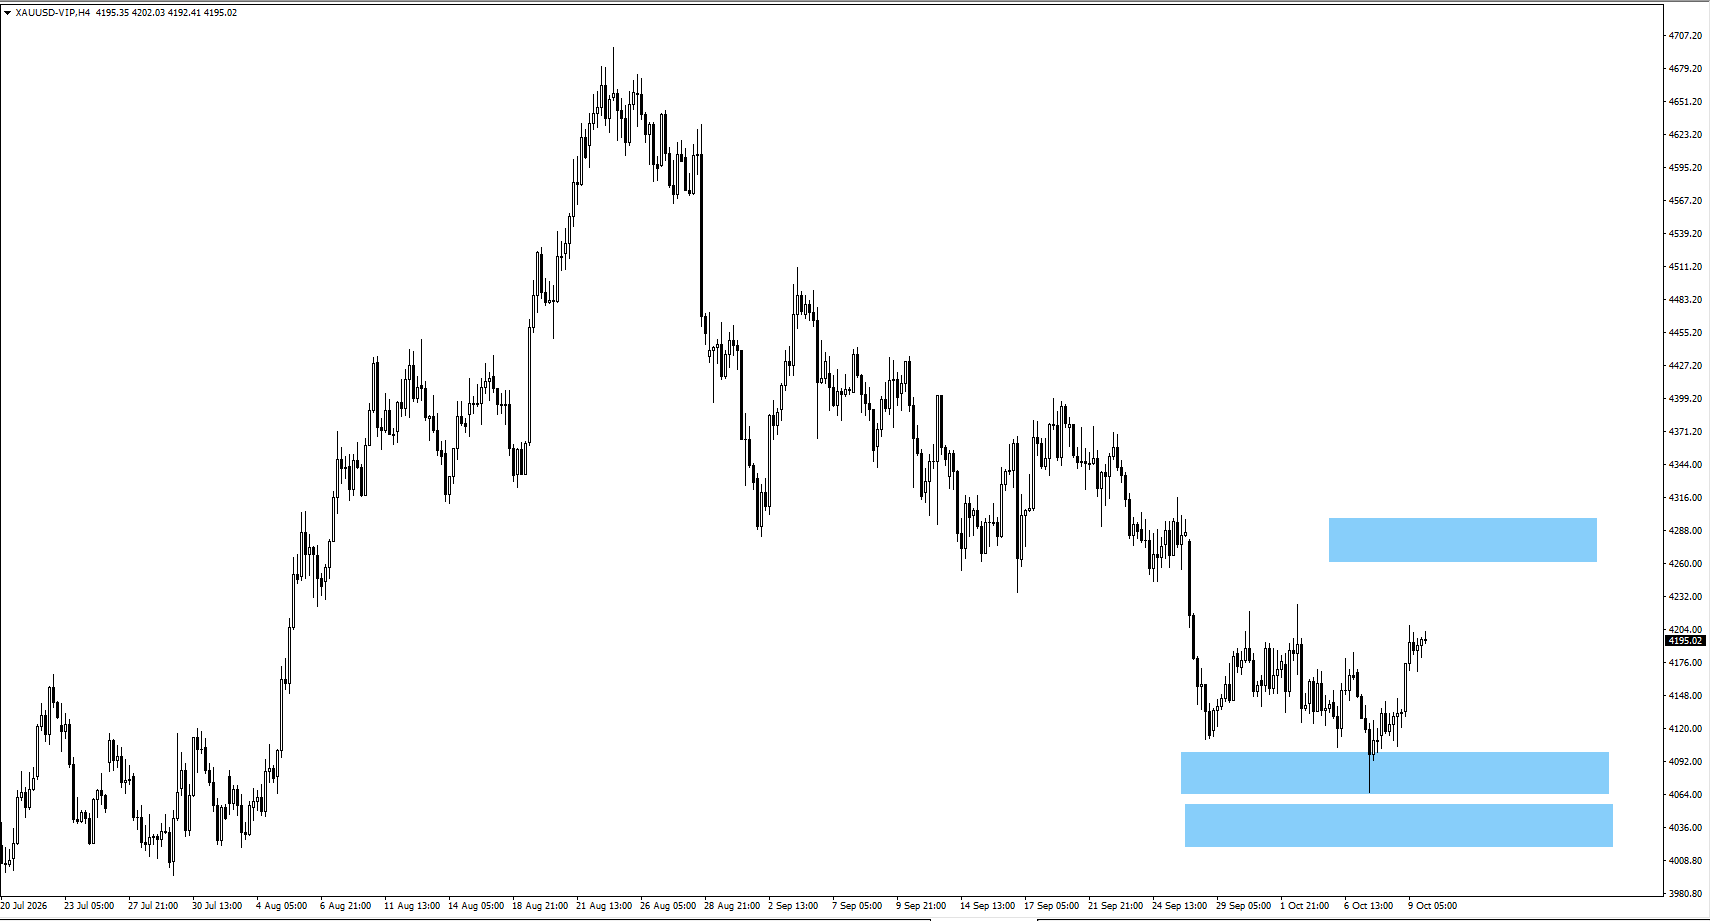
- L’oro (quotazione in dollari USA) è rimbalzato dalla parte bassa dell’area monitorata a 4.080.
- Se il prezzo sale, monitorare l’area 4.280.
- Se il prezzo scende, cercare segnali di ripartenza (movimenti “rialzisti”) in area 4.055.
SP500
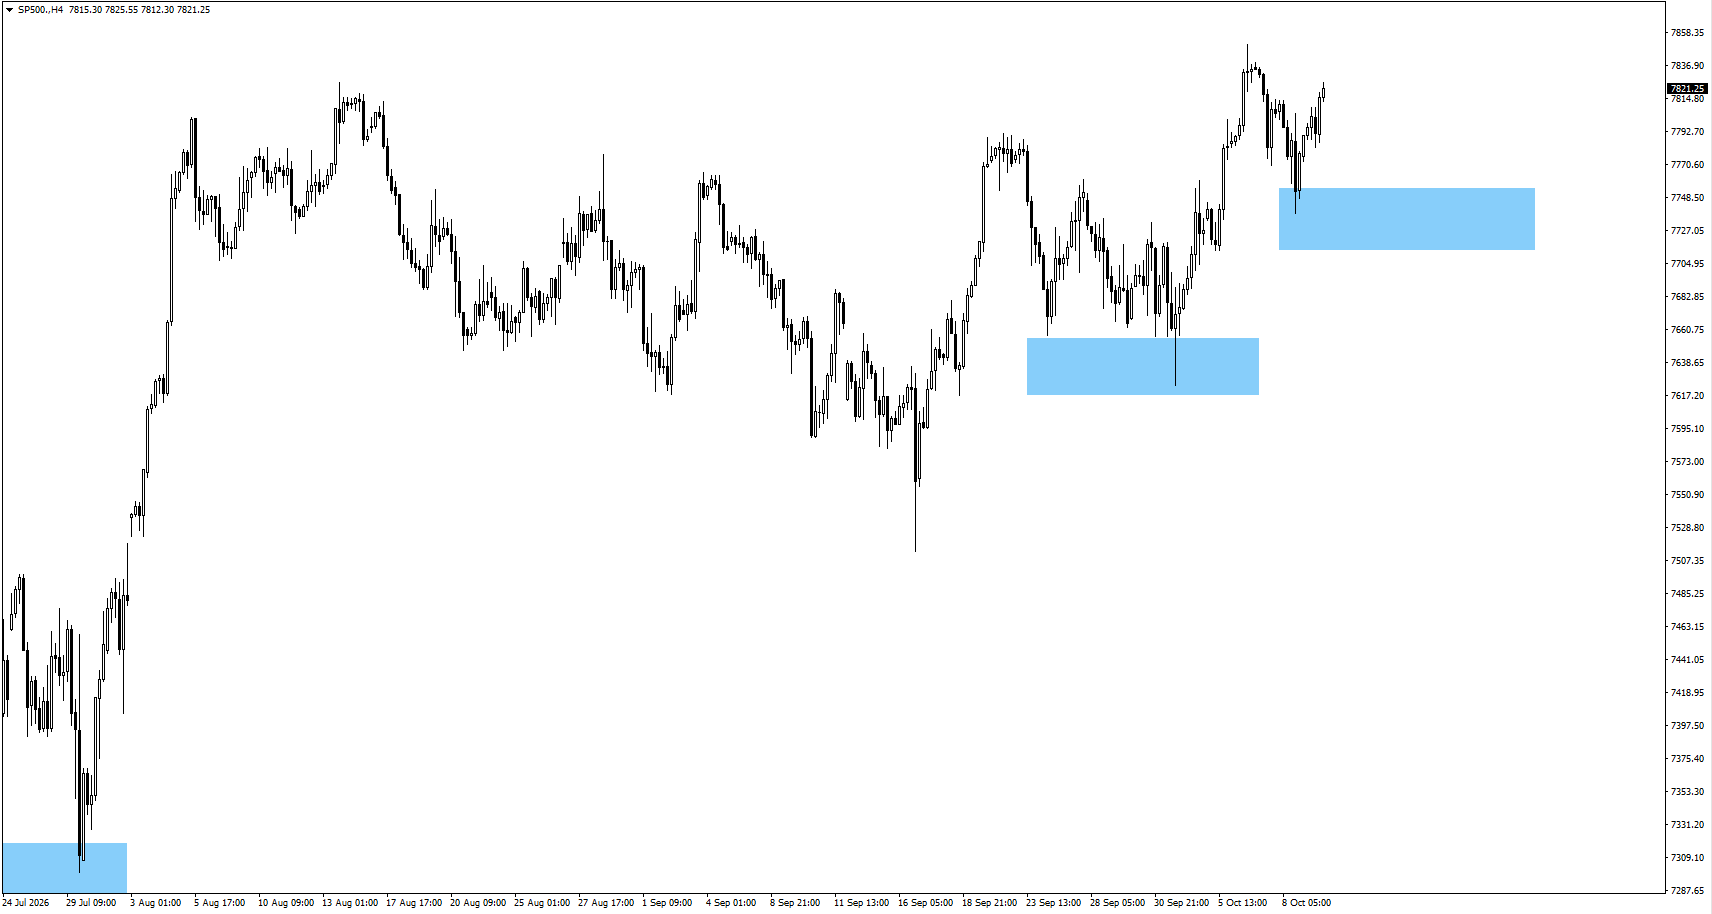
- L’SP500 è risalito dall’area monitorata di 7.735.
- Monitorare il comportamento dei prezzi quando l’indice segna un nuovo massimo.
EURUSD
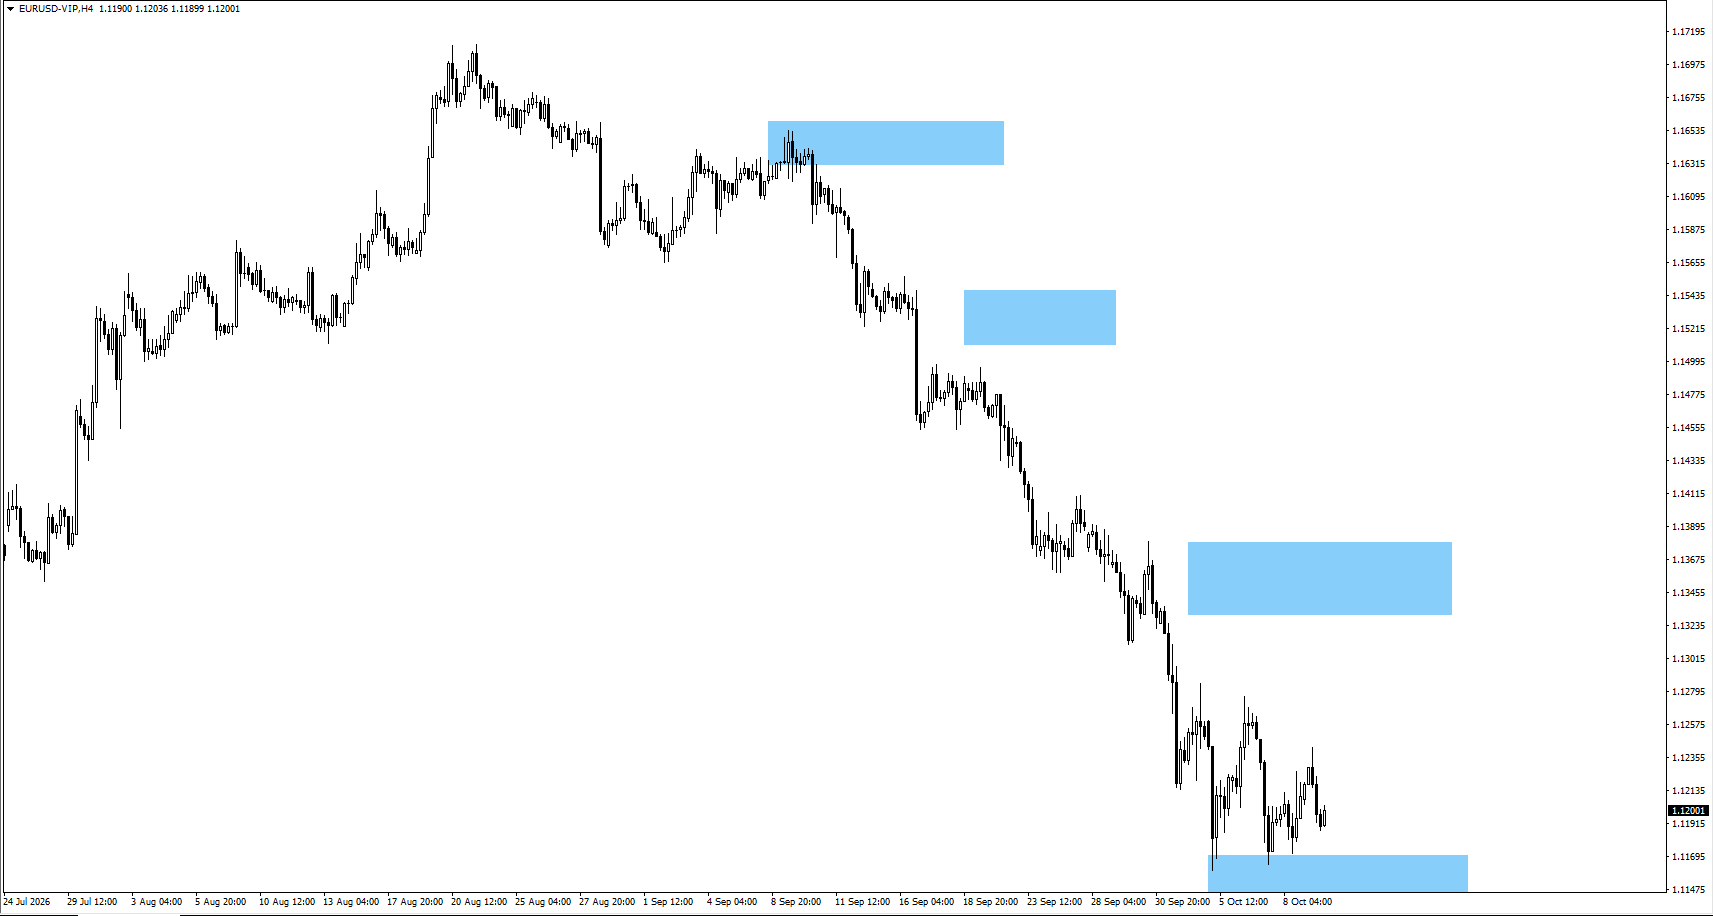
- EURUSD (cambio euro/dollaro) si muove in consolidamento in area 1,1150.
- In caso di discesa, attenzione a possibili segnali di ripartenza in area 1,1110.
- In caso di salita, monitorare l’area 1,1350.
BTCUSD
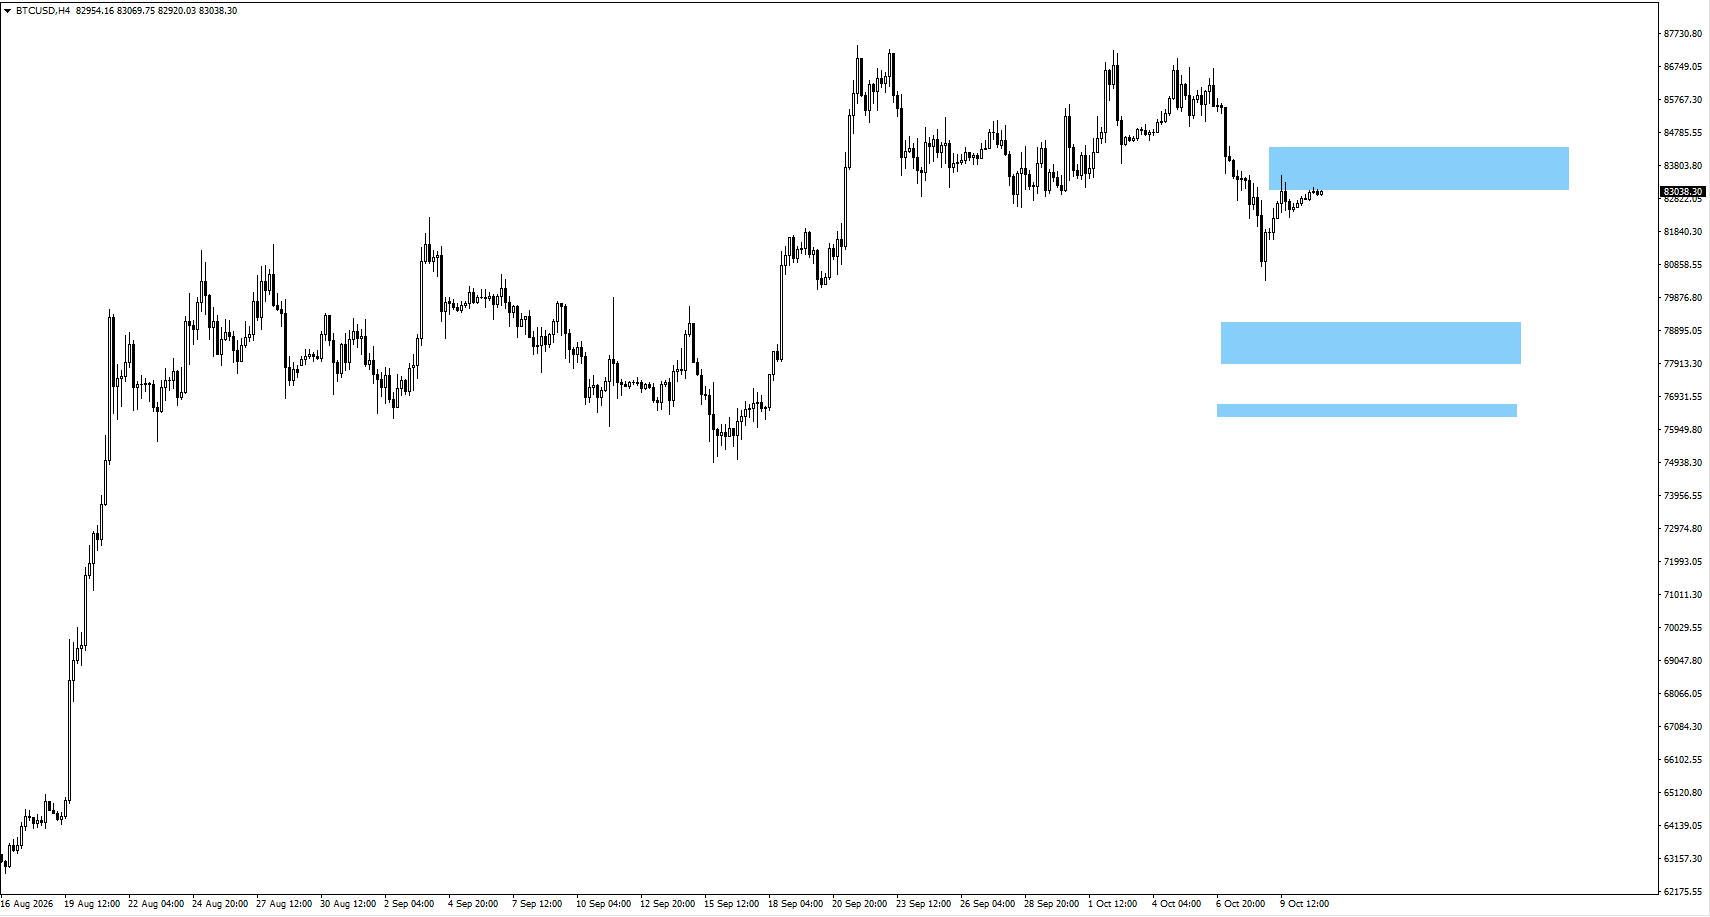
- BTC (Bitcoin contro dollaro) quota nell’area monitorata di 84.060.
- Se BTC scende, cercare segnali di tenuta (ripartenza) in area 78.450 o 76.450.
Sintesi
L’S&P 500 apre la settimana del 12 ottobre con un’impostazione positiva, ma i dati sull’inflazione USA e l’avvicinarsi delle elezioni di midterm possono guidare il prossimo movimento. Il CPI di mercoledì testerà le aspettative su ulteriori rialzi dei tassi da parte della Federal Reserve, mentre PPI e vendite al dettaglio di giovedì possono confermare o smentire la prima reazione del mercato. Da monitorare: l’USDX verso 102,55, l’oro in estensione verso 4.280 dollari e la capacità dell’S&P 500 di restare sopra i recenti massimi. Nelle settimane successive, utili, rendimenti dei Treasury ed elezioni del 3 novembre continueranno a orientare le aspettative in vista del 2027.
Domande frequenti
In che modo le elezioni di midterm USA potrebbero influenzare l’S&P 500 nel 2026?
Le elezioni di midterm del 3 novembre 2026 possono influenzare il sentiment (clima di mercato) attraverso cambiamenti attesi su politica di bilancio, tasse e spesa pubblica. Storicamente, gli anni di midterm hanno mostrato più volatilità (oscillazioni dei prezzi), mentre l’anno successivo spesso ha registrato rendimenti migliori per l’S&P 500. Inflazione, tassi e utili restano però i motori principali del mercato.
Qual è la previsione per il CPI USA di ottobre 2026?
Le stime indicano un CPI di settembre al 3,6% su base annua, dal 3,4% precedente. Il dato è atteso per il 14 ottobre 2026. Un’inflazione sopra le attese può rafforzare dollaro e rendimenti dei Treasury, mentre un dato più debole può sostenere oro e azioni.
L’S&P 500 continuerà a salire a ottobre 2026?
L’S&P 500 è entrato in ottobre con slancio positivo, in rialzo di circa il 14,1% da inizio anno al 9 ottobre. Ulteriori progressi dipenderanno da utili, inflazione e aspettative sulle mosse della Federal Reserve. I trader valuteranno se l’indice riesce a mantenere nuovi massimi o se tornano pressioni in vendita.
Qual è lo scenario per l’oro questa settimana?
L’oro ha recuperato dall’area 4.080, con 4.280 come prossimo livello da monitorare al rialzo. In caso di calo, l’attenzione può spostarsi su possibili segnali di tenuta intorno a 4.055. La direzione dipenderà anche da inflazione USA, rendimenti dei Treasury e andamento del dollaro.
Come può il CPI USA influenzare EURUSD e il dollaro?
Un CPI sopra le attese può aumentare le aspettative di ulteriori rialzi dei tassi, sostenendo l’USDX e penalizzando EURUSD. Un’inflazione più debole può avere l’effetto opposto. La resistenza dell’USDX è vicino a 102,55, mentre su EURUSD si guarda al supporto a 1,1110 e alla resistenza a 1,1350.
Inizia a fare trading ora — clicca qui per creare il tuo conto reale VT Markets.



