





Anthropic si avvicina alla Borsa con una valutazione tipica solo dei più grandi gruppi tecnologici globali. Una valutazione in IPO (quotazione in Borsa) oltre 2.000 miliardi di dollari metterebbe la società di intelligenza artificiale accanto a Nvidia, Apple e Microsoft, pur avendo iniziato da poco a far crescere in modo significativo il business commerciale.
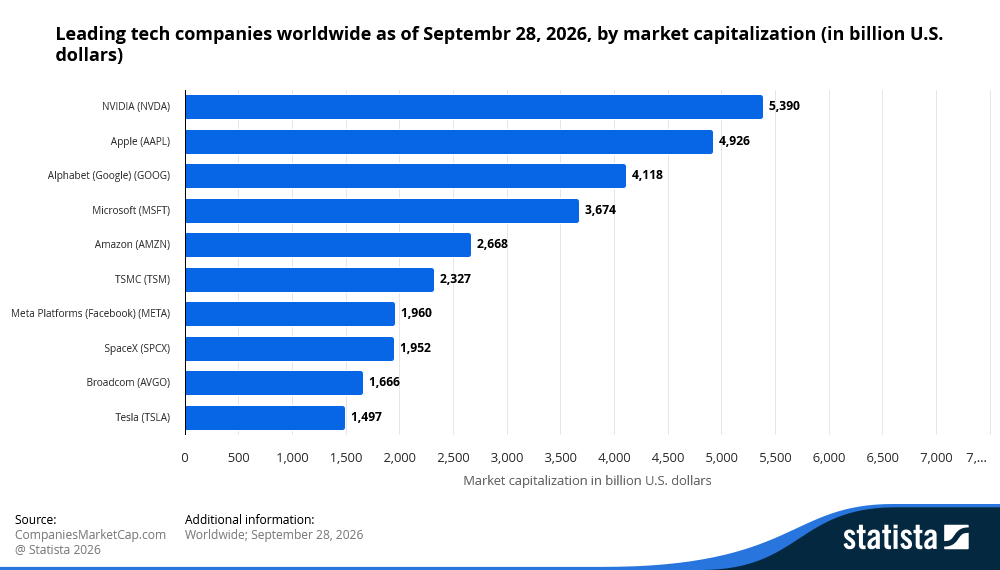
La possibile maxi-IPO arriva mentre l’interesse degli investitori per l’intelligenza artificiale resta elevato. I ricavi stanno aumentando rapidamente, la domanda di modelli di AI più avanzati è forte e Anthropic ha posizionato Claude tra i sistemi leader nella corsa a portare l’AI nel business, cioè a trasformarla in vendite e contratti.
Ma una valutazione “da Magnificent 7” (le grandi big tech USA) richiede più della sola crescita. Servono ricavi che durino nel tempo, capacità di mantenere prezzi elevati (potere di prezzo) e scala con profitti. Anthropic deve dimostrare che la domanda di AI può crescere più in fretta dei costi enormi di calcolo necessari per erogarla.
Il “premio AI” costa carissimo
Anthropic sviluppa la famiglia di modelli di AI Claude e vende l’accesso soprattutto a imprese e sviluppatori. A differenza delle società quotate, la sua valutazione finora è stata definita nei round di finanziamento privati (raccolte di capitale da investitori). L’IPO offrirà agli investitori i primi dati finanziari completi, ma la valutazione dipenderà molto da quale misura dei ricavi si considera.
| Misura | Cosa indica | Valore | Multiplo con valutazione a 2.000 mld $ |
| Run rate luglio 2026 | Ricavi dell’ultimo mese “portati” su base annua | Oltre 65 mld $ | Circa 31x |
| Run rate fine 2026 | Stima dei ricavi mensili “portata” su base annua | Oltre 110 mld $ | Circa 17x |
| Ricavi 2028 | Proiezione sull’intero anno | 190–200 mld $ | Circa 10x |
Il run rate calcola su base annua i ricavi dell’ultimo mese. Indica il ritmo attuale delle vendite, ma non dice con certezza quanto l’azienda incasserà in un intero anno.
La differenza è importante perché la valutazione da 2.000 miliardi dipende meno dai ricavi di oggi e più dalla capacità di Anthropic di realizzare la crescita che il mercato sta già scontando per i prossimi anni. In pratica, a questi livelli gli investitori pagano ricavi attesi nel futuro. Se si guarda al run rate attuale, la valutazione resta molto impegnativa.
Perché gli investitori sono interessati
L’argomento più forte di Anthropic è la velocità di crescita.
I ricavi sono aumentati di 12 volte nel 2025, fino a quasi 4,6 miliardi di dollari, mentre nel secondo trimestre 2026 i ricavi hanno raggiunto 11,5 miliardi. In un solo trimestre del 2026 l’azienda ha incassato più del doppio dei ricavi dell’intero 2025.
La società sostiene anche che la domanda oggi supera l’offerta disponibile. Secondo il prospetto (il documento ufficiale per l’IPO), la crescita è frenata soprattutto dall’accesso alla potenza di calcolo, non dalla mancanza di clienti. Questo cambia il profilo di investimento: il problema non è trovare utenti, ma costruire abbastanza capacità per servirli.
L’interesse è sostenuto anche dalla “scarsità” di alternative. OpenAI ha avviato il percorso verso la quotazione ma secondo indiscrezioni avrebbe rinviato la Borsa al 2027, lasciando Anthropic come principale sviluppatore “puro” di modelli AI atteso sui mercati pubblici già quest’anno.
Secondo indiscrezioni anche Nvidia starebbe valutando un investimento “cornerstone” (ancora, cioè da investitore di riferimento) fino a 10 miliardi di dollari, segnalando il peso strategico di Anthropic nell’ecosistema dell’AI.
Quanto costa far crescere l’AI
Il punto più delicato è lo scarto tra costi fissi per l’infrastruttura e domanda dei clienti, che può cambiare rapidamente.
Anthropic avrebbe impegnato almeno 518 miliardi di dollari in capacità di calcolo nell’arco di circa un decennio con sei partner infrastrutturali. Circa l’80% di questi impegni non sarebbe cancellabile o andrebbe pagato anche se la capacità non venisse usata. La società avrebbe circa 20,28 miliardi di dollari di liquidità rispetto a questi obblighi.
I mercati hanno già visto cicli simili. A fine anni ’90 le telecom costruirono enormi reti in fibra ottica puntando su una crescita continua della domanda Internet. La domanda arrivò, ma troppo lentamente per molte aziende cariche di debito.
Anthropic affronta una versione diversa dello stesso rischio. Non possiede gran parte dell’infrastruttura per cui si impegna a pagare. Se la domanda rallenta, resta il costo, senza avere gli asset (beni) sottostanti.
Anche la discesa dei costi di calcolo è un problema potenziale. Se chip più nuovi rendono l’elaborazione AI molto più economica, gli impegni di oggi a lungo termine potrebbero risultare costosi rispetto a soluzioni future.
Potere di prezzo e concorrenza nell’AI
L’infrastruttura è solo metà dell’equazione. L’altra metà è se i clienti continueranno a pagare prezzi elevati per i modelli di Anthropic. La concentrazione dei clienti aumenta l’incertezza: quasi un quarto dei ricavi 2025 sarebbe arrivato da due clienti non nominati, e molti grandi clienti non sono vincolati da accordi di lungo periodo.
Tre fattori possono mettere pressione ai prezzi:
| Fattore di pressione | Perché conta |
| Cambio fornitore | Le aziende usano sempre più sistemi che smistano le attività tra diversi modelli AI in base a costo e prestazioni. |
| Modelli “open-weight” | Modelli con pesi pubblici, cioè parametri del modello disponibili a tutti, sviluppati da Meta, Alibaba, Moonshot AI e DeepSeek, possono ridurre il potere di prezzo dei modelli premium. |
| Concorrenza di frontiera | OpenAI, Google e xAI continuano a investire molto in sistemi AI concorrenti. |
Il divario di qualità tra modelli chiusi (proprietari, non modificabili dagli utenti) e modelli aperti si sta riducendo. Lo Stanford AI Index 2026 indicava che a marzo il miglior modello chiuso era solo di poco avanti al miglior modello aperto.
La pressione sui prezzi sta emergendo anche nei listini. OpenAI ha ridotto i prezzi delle API (interfacce che permettono ai software di collegarsi ai modelli) su nuove fasce di GPT-6, mentre Anthropic ha lanciato Claude Opus 5.5 a un costo per token (unità di testo usata per misurare l’elaborazione) più basso rispetto alla versione precedente. L’opportunità di mercato è ampia, ma la concorrenza può rendere più difficile per una singola azienda mantenere prezzi premium.
Partner, profitti e nodi critici
Le partnership di Anthropic sono un punto di forza, ma aggiungono complessità.
Amazon, Google e Microsoft sono allo stesso tempo investitori, fornitori di cloud (server a noleggio), canali di distribuzione e concorrenti nell’AI. Questa struttura dà ad Anthropic accesso a capitali e infrastrutture, ma crea interessi che si sovrappongono.
La società dipende molto da queste relazioni. Circa il 47% delle vendite 2025 sarebbe passato dalle piattaforme cloud di Amazon e Google.
Resta poi il tema della redditività.
La perdita netta riportata di 42 miliardi di dollari include circa 34 miliardi legati a strumenti di finanziamento convertibili in azioni (strumenti che possono trasformarsi in quote della società). Tuttavia le perdite operative restano ampie. Su circa 4,59 miliardi di ricavi nel 2025, Anthropic ha registrato una perdita operativa di circa 8,06 miliardi (perdita generata dalla gestione caratteristica, prima di alcune voci finanziarie e fiscali).
Valutare il mercato prima dell’IPO
Anthropic non deve dimostrare che esiste domanda per l’AI. Deve dimostrare che la domanda può crescere più velocemente dei costi.
Tre segnali orienteranno le aspettative degli investitori prima della quotazione:
- Risultati del terzo trimestre: se i ricavi continuano ad avvicinarsi alla stima di run rate di fine anno.
- Prezzo finale dell’IPO e dimensione del flottante: il flottante è la quota di azioni effettivamente disponibile sul mercato; se è limitata può aumentare la volatilità iniziale.
- Impegni dei clienti: se i principali clienti si spostano verso contratti più lunghi.
Se la crescita prosegue, i multipli di ricavo (rapporto tra valutazione e ricavi) potrebbero scendere rapidamente e rendere più difendibile la valutazione.
Se la crescita rallenta, Anthropic potrebbe trovarsi con centinaia di miliardi di impegni infrastrutturali senza una base clienti altrettanto stabile.
Trading sul tema IPO Anthropic con VT Markets
Anthropic dovrebbe quotarsi a novembre, ma le discussioni sulla valutazione stanno già influenzando il sentiment (l’umore) del mercato sull’AI.
VT Markets offre un CFD su Anthropic, ANTHUSD: un CFD (contratto per differenza) è uno strumento derivato che permette di puntare su rialzi o ribassi del prezzo senza possedere l’azione. I mercati legati alle IPO possono muoversi bruscamente e i CFD usano leva, cioè esposizione amplificata che può aumentare sia i guadagni sia le perdite.
Ogni società rappresenta un anello diverso della catena di investimenti sull’AI. Amazon e Google beneficiano della domanda di infrastrutture AI, pur restando in concorrenza su più fronti. Nvidia è legata più direttamente alla spesa per hardware AI, cioè chip e schede. Microsoft combina l’esposizione come investitore con relazioni nel cloud e nella distribuzione.
Tocca per la sintesi per i trader
Perché l’IPO di Anthropic è considerata una maxi-IPO?
Una valutazione oltre 2.000 miliardi di dollari metterebbe Anthropic tra le aziende tecnologiche di maggior valore al mondo e la renderebbe una delle IPO più grandi di sempre.
Quando è attesa l’IPO di Anthropic?
Le indiscrezioni indicano novembre, dopo le elezioni di metà mandato negli USA, ma data e condizioni finali non sono state definite.
Anthropic può giustificare una valutazione da “Magnificent 7”?
La domanda di AI è forte e la crescita dei ricavi è rapida, ma l’azienda deve dimostrare di saper mantenere il potere di prezzo, gestire i costi infrastrutturali e raggiungere una scala redditizia.
È possibile esporsi ad Anthropic prima della quotazione?
Le azioni non si possono comprare prima dell’IPO, ma i CFD come ANTHUSD su VT Markets permettono ai trader di speculare sul prezzo senza possedere il titolo. Partner quotati come Amazon, Alphabet, Nvidia e Microsoft offrono un’esposizione indiretta, ma quelle azioni reagiscono anche a molti fattori non legati ad Anthropic.
Inizia a fare trading ora — clicca qui per creare il tuo conto reale VT Markets.



