





Panoramica
- Il vertice Trump-Xi ha ridotto il rischio immediato di una nuova escalation commerciale tra USA e Cina, ma molte questioni restano aperte in vista della prossima scadenza della tregua commerciale, il 10 gennaio 2027.
- Prezzi del petrolio e rendimenti dei Treasury (titoli di Stato USA) restano i principali driver: il mercato valuta se un’inflazione spinta dall’energia possa costringere la Federal Reserve ad aumentare ancora i tassi.
- Martedì riflettori sulla Reserve Bank of Australia (RBA): diverse stime indicano un rialzo del tasso di riferimento (cash rate) dal 4,35% al 4,60%.
- Core PCE USA (inflazione “di fondo”, cioè al netto di energia e alimentari), JOLTS job openings (posti di lavoro vacanti, un indicatore della domanda di lavoro) e il report di venerdì sui Non-Farm Payrolls (nuovi occupati USA escluso il settore agricolo) possono cambiare le attese sui tassi USA e aumentare la volatilità su dollaro, oro e azioni.
I mercati tornano a guardare inflazione, tassi e petrolio
Il vertice USA-Cina a Washington ha ridotto una fonte di incertezza geopolitica. Il presidente Donald Trump e il presidente cinese Xi Jinping hanno proseguito il confronto tra le due maggiori economie mondiali. La tregua commerciale è stata estesa fino al 10 gennaio 2027.
L’incontro ha portato anche a intese economiche. Nell’ambito dell’US-China Board of Trade, i due Paesi hanno concordato una riduzione dei dazi (tasse sulle importazioni) su 30 miliardi di dollari di merci. La Cina si è inoltre impegnata a importare almeno 10 milioni di tonnellate di carbone USA nel 2027 e altri 10 milioni nel 2028. La Casa Bianca ha confermato le misure dopo la visita.
Il vertice però non ha risolto i nodi più profondi: regole della tregua commerciale, controlli sulle esportazioni di terre rare (metalli critici per elettronica e difesa) e tensioni geopolitiche legate a Iran e Taiwan.
Per i mercati, il rischio immediato di un nuovo giro di dazi si è attenuato, ma i rapporti economici di lungo periodo restano fragili.
La maggiore stabilità USA-Cina riduce un rischio di mercato
L’agricoltura resta un’area in cui gli accordi già in essere generano flussi commerciali. In passato la Cina si è impegnata ad acquistare 25 milioni di tonnellate di soia USA l’anno fino al 2028. Al 10 settembre, gli acquisti cinesi di soia statunitense hanno raggiunto metà dell’obiettivo, segnale della volontà di mantenere legami diplomatici e commerciali mentre l’offerta globale di semi oleosi si fa più tesa.
Si è discusso anche di sistemi avanzati di intelligenza artificiale e di incidenti legati all’AI, ma restano in vigore le restrizioni su chip avanzati e investimenti tecnologici. Queste intese possono ridurre il premio per il rischio (maggior rendimento richiesto dagli investitori per compensare l’incertezza) di un conflitto commerciale imminente. Tuttavia, le imprese restano esposte all’incertezza oltre la scadenza di gennaio e la diversificazione delle catene di fornitura (spostare produzione e fornitori su più Paesi) difficilmente si invertirà per una semplice proroga.
Petrolio e rendimenti obbligazionari restano i driver principali
I rendimenti dei Treasury sono saliti a nuovi massimi la scorsa settimana: gli investitori hanno reagito al caro energia, alla tenuta dell’attività economica e al rischio che l’inflazione resti sopra gli obiettivi delle banche centrali. I rendimenti USA a lunga scadenza hanno toccato giovedì i livelli più alti da oltre 20 anni.
Venerdì il petrolio ha poi corretto grazie alle speranze di progressi tra Stati Uniti e Iran, che hanno ridotto i timori di carenza di offerta. I rendimenti USA si sono stabilizzati con il calo del greggio, anche se il mercato continua a prezzare la possibilità di ulteriori rialzi della Fed.
Il legame tra petrolio, aspettative di inflazione e rendimenti resta centrale per la settimana. Un nuovo rialzo duraturo del petrolio può alimentare l’inflazione attesa e spingere i rendimenti. Una correzione più profonda potrebbe fare l’opposto, soprattutto se i dati macro USA iniziassero a indebolirsi.
La Federal Reserve ha già alzato questo mese l’intervallo dei tassi di policy di 25 punti base (0,25 punti percentuali) a 3,75%-4,00%. Sedici dei 18 membri con diritto di voto hanno indicato almeno un ulteriore rialzo entro fine 2026. Il dollaro resta dunque sensibile sia ai dati sull’inflazione sia a quelli sul lavoro.
Oro alla prova dei rendimenti più alti
L’oro spot scambiava intorno a 4.282,98 dollari l’oncia venerdì pomeriggio, in calo di circa il 2,1% nella settimana. Rendimenti più alti, dollaro più forte e attese di ulteriori rialzi Fed hanno aumentato il costo opportunità (il rendimento a cui si rinuncia) di detenere oro, che non paga interessi.
La prossima direzione può dipendere dai dati USA. Un Core PCE più debole o un report sul lavoro deludente potrebbero far scendere i rendimenti e favorire un recupero dell’oro. Numeri forti su inflazione o occupazione rafforzerebbero le attese di una Fed più restrittiva e manterrebbero pressione sul metallo giallo.
La RBA potrebbe alzare ancora i tassi
Secondo varie indicazioni di mercato, martedì la Reserve Bank of Australia potrebbe alzare il cash rate dal 4,35% al 4,60%. Lo scenario è in linea con le previsioni delle quattro principali banche australiane, che ora vedono un rialzo di 25 punti base il 29 settembre. Pressioni inflazionistiche recenti, energia cara e comunicazione hawkish (orientata a tassi più alti per combattere l’inflazione) della RBA hanno rafforzato l’ipotesi di nuova stretta.
Da seguire soprattutto le indicazioni della RBA sui prossimi passi. Un messaggio che lasci aperta la possibilità di un altro rialzo potrebbe sostenere il dollaro australiano. Un tono più prudente su crescita e mercato del lavoro potrebbe limitare la reazione anche in caso di rialzo.
Dati su lavoro e inflazione USA possono decidere la prossima mossa del dollaro
I JOLTS (posti vacanti) sono attesi a 7,23 milioni, da 7,27 milioni. Il Core PCE è visto in aumento dello 0,30% mese su mese dopo lo 0,20%. Il PIL finale (stima definitiva) è atteso a +1,50% trimestrale, invariato.
Venerdì arrivano Non-Farm Payrolls e tasso di disoccupazione. Le stime indicano +98.000 nuovi occupati dopo +162.000, con disoccupazione stabile al 4,10%. Queste pubblicazioni possono orientare le attese su un ulteriore rialzo dei tassi Fed.
Un mercato del lavoro forte insieme a un’inflazione tenace supporterebbe lo scenario “tassi alti più a lungo”. Questo potrebbe favorire il dollaro e mantenere pressione su oro, obbligazioni e azioni più sensibili ai tassi. Dati sul lavoro più deboli con inflazione in rallentamento metterebbero in discussione questo posizionamento e potrebbero spingere i rendimenti a ritracciare.
Simboli da monitorare
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Eventi in calendario
| Data | Valuta | Evento | Stima | Precedente | Commento analisti |
| 29 Sep | AUD | RBA Cash Rate (tasso di riferimento) | 4.60% | 4.35% | Atteso un rialzo di 25 punti base. Le indicazioni su ulteriori rialzi possono aumentare la volatilità dell’AUD. |
| 29 Sep | USD | JOLTS Job Openings (posti vacanti) | 7.23M | 7.27M | Un dato più debole può segnalare minore domanda di lavoro e ridurre la pressione sui rendimenti USA. |
| 30 Sep | AUD | CPI a/a (inflazione annua) | 4.10% | 3.50% | Un dato più alto può rafforzare l’idea di una politica monetaria restrittiva in Australia. |
| 30 Sep | USD | Core PCE Price Index m/m (inflazione di fondo mensile) | 0.30% | 0.20% | Un dato sopra le attese può rafforzare l’ipotesi di un altro rialzo Fed. |
| 30 Sep | USD | Final GDP q/q (PIL finale trimestrale) | 1.50% | 1.50% | Una revisione può cambiare le attese sulla tenuta della crescita USA e sui tassi. |
| 2 Oct | JPY | Tokyo Core CPI a/a (inflazione di fondo di Tokyo) | 2.40% | 1.80% | Un dato più forte può riaccendere attese di una politica più restrittiva della Bank of Japan. |
| 2 Oct | USD | Non-Farm Employment Change (variazione occupati non agricoli) | 98K | 162K | Una forte sorpresa rispetto alle stime può muovere dollaro, rendimenti, oro e indici azionari. |
| 2 Oct | USD | Unemployment Rate (tasso di disoccupazione) | 4.10% | 4.10% | Un aumento indicherebbe raffreddamento del mercato del lavoro; un calo rafforzerebbe le attese di rialzi Fed. |
Movimenti tecnici della settimana
USDX
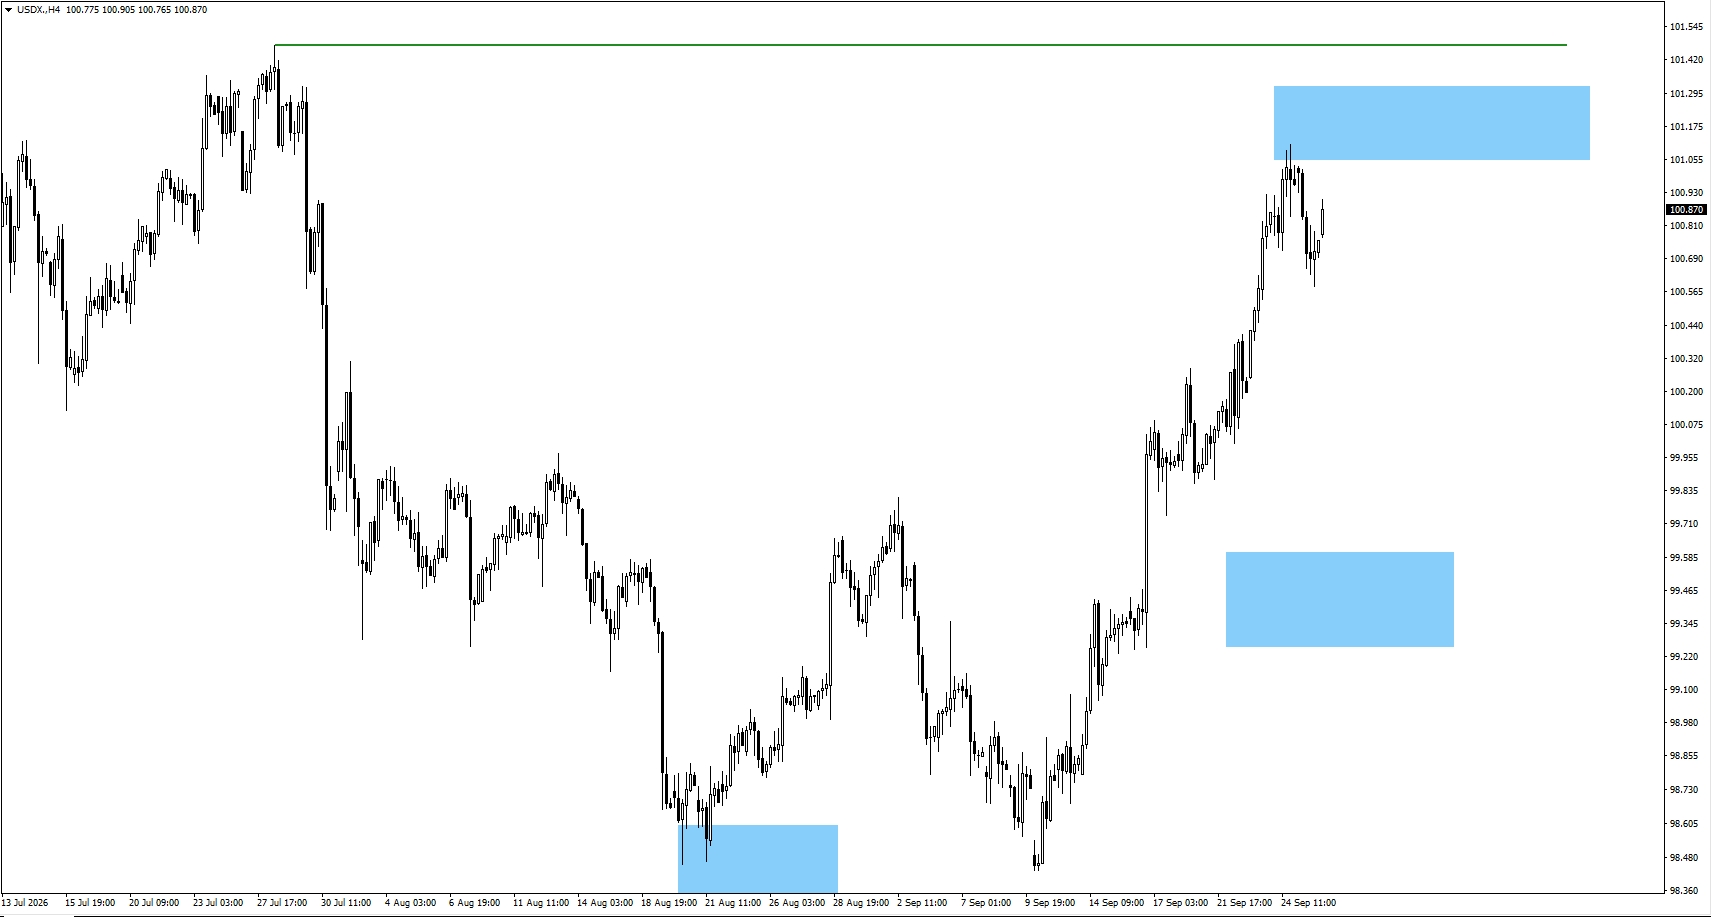
- L’USDX (indice del dollaro) è sceso dall’area 101,25 monitorata, ma servono ulteriori conferme per capire se il movimento ribassista può continuare.
- Il prezzo potrebbe muoversi in laterale (consolidamento) come a fine agosto e poi risalire, superando 101,473, prima di tornare a scendere.
XAUUSD
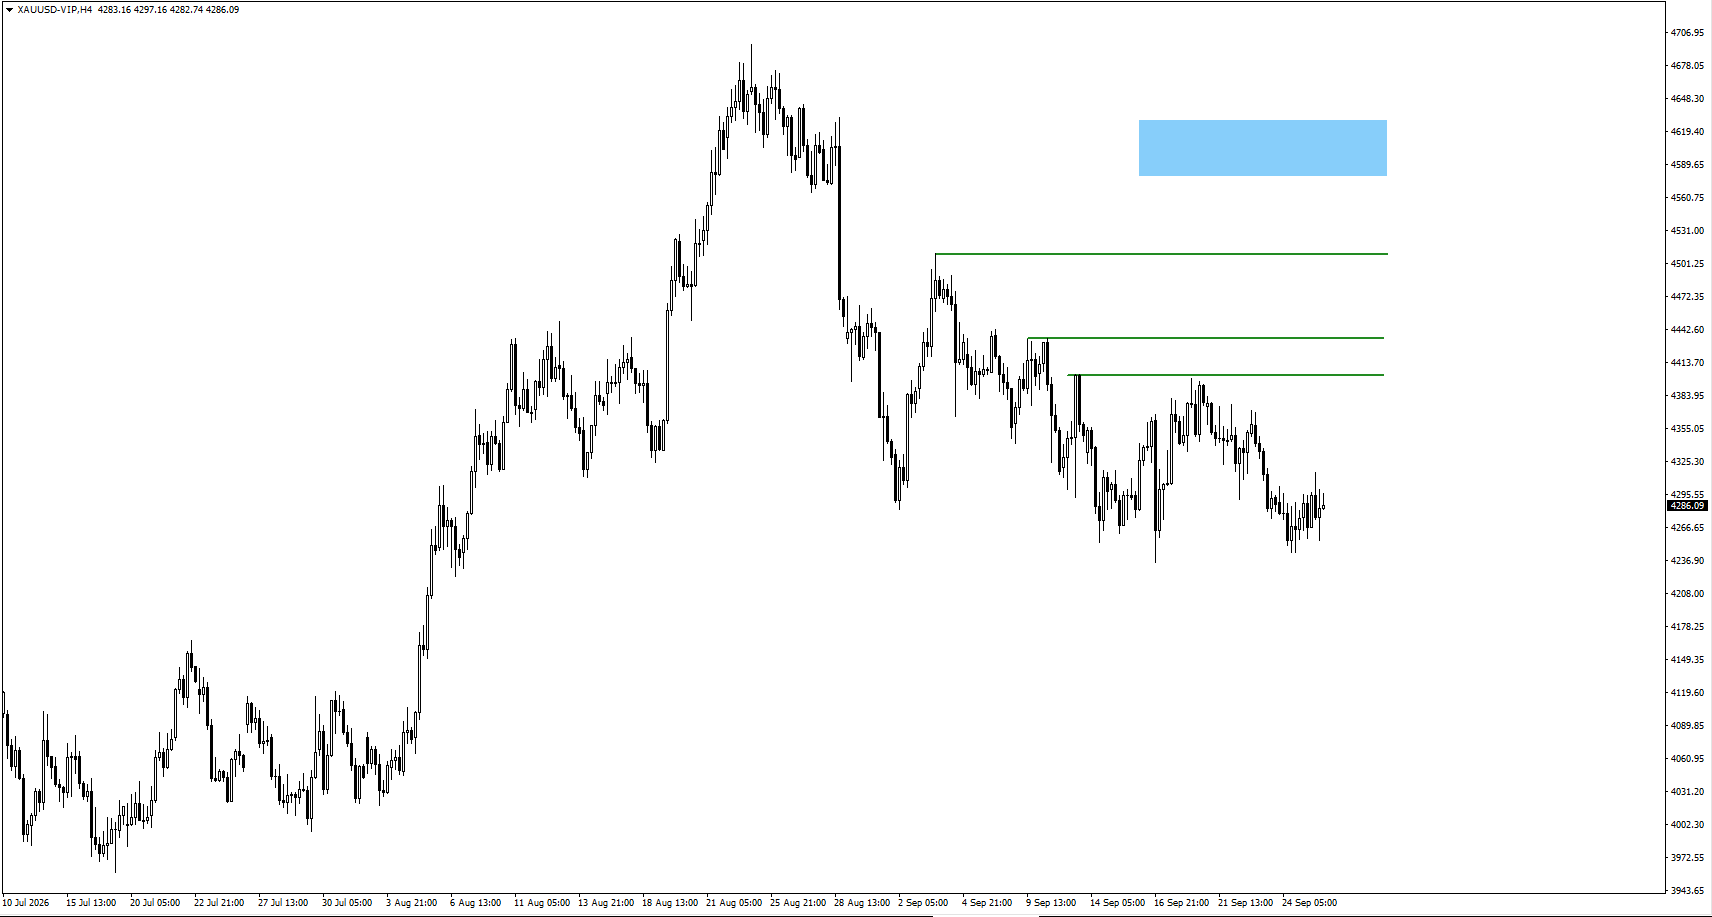
- Se l’oro scende sotto 4235,14, monitorare l’andamento dei prezzi nelle sedute successive.
USOIL
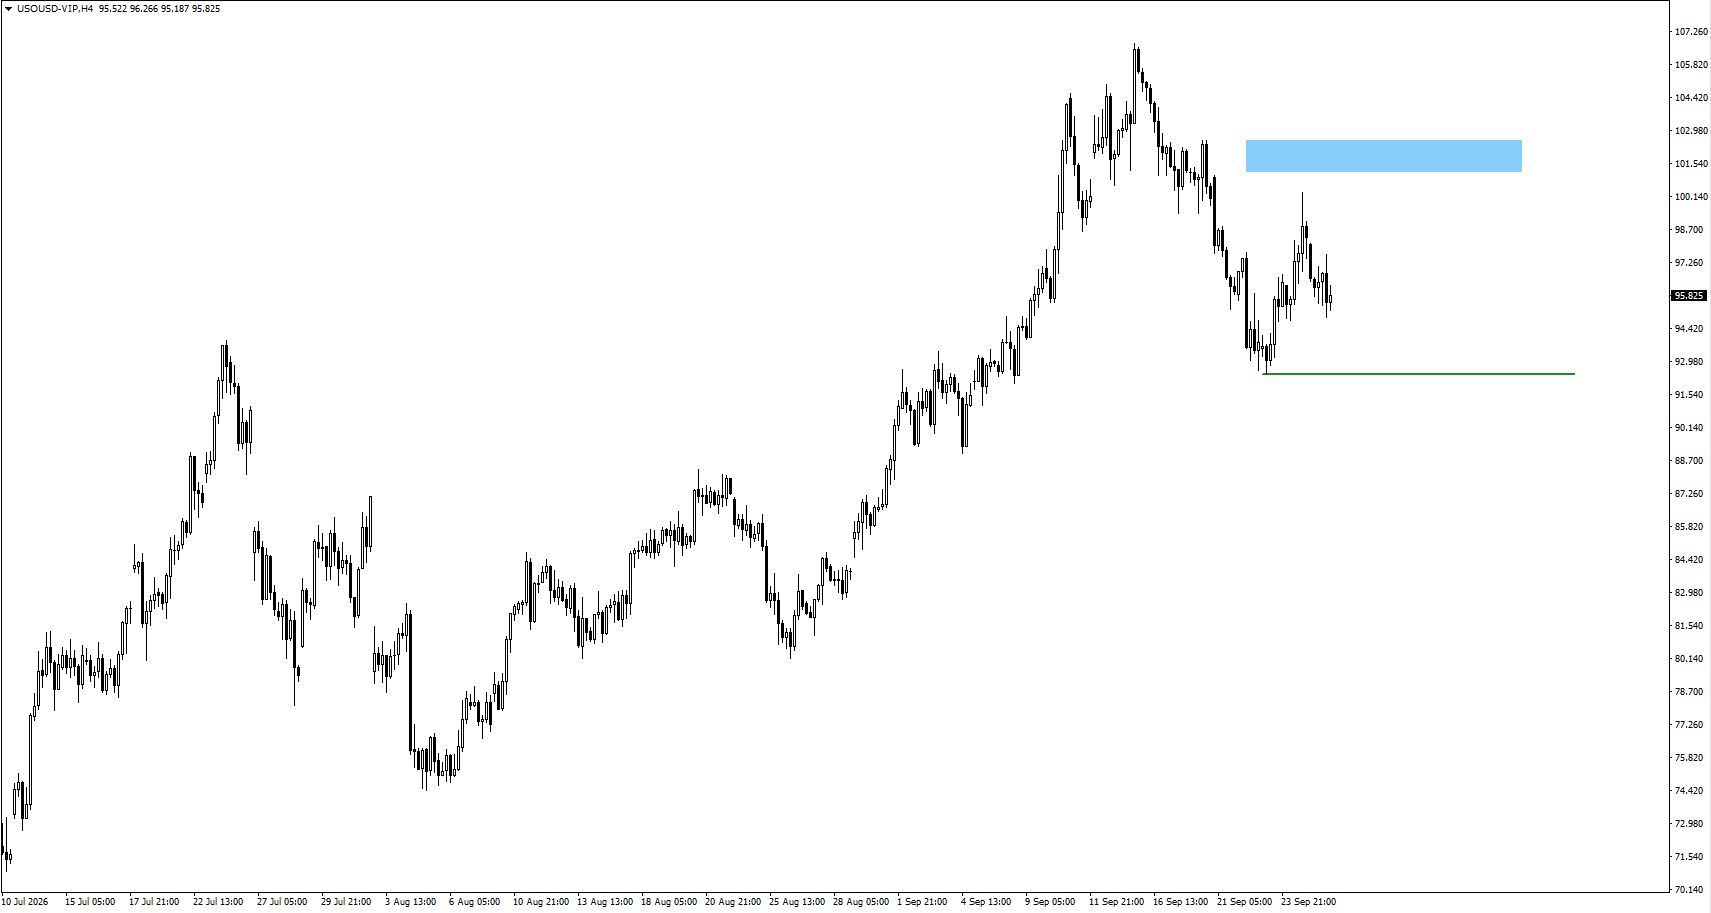
- USOil ha scambiato sopra l’area 97,25 monitorata.
- Per ora, attenzione all’area 101,45 o al minimo 92,419.
USDJPY
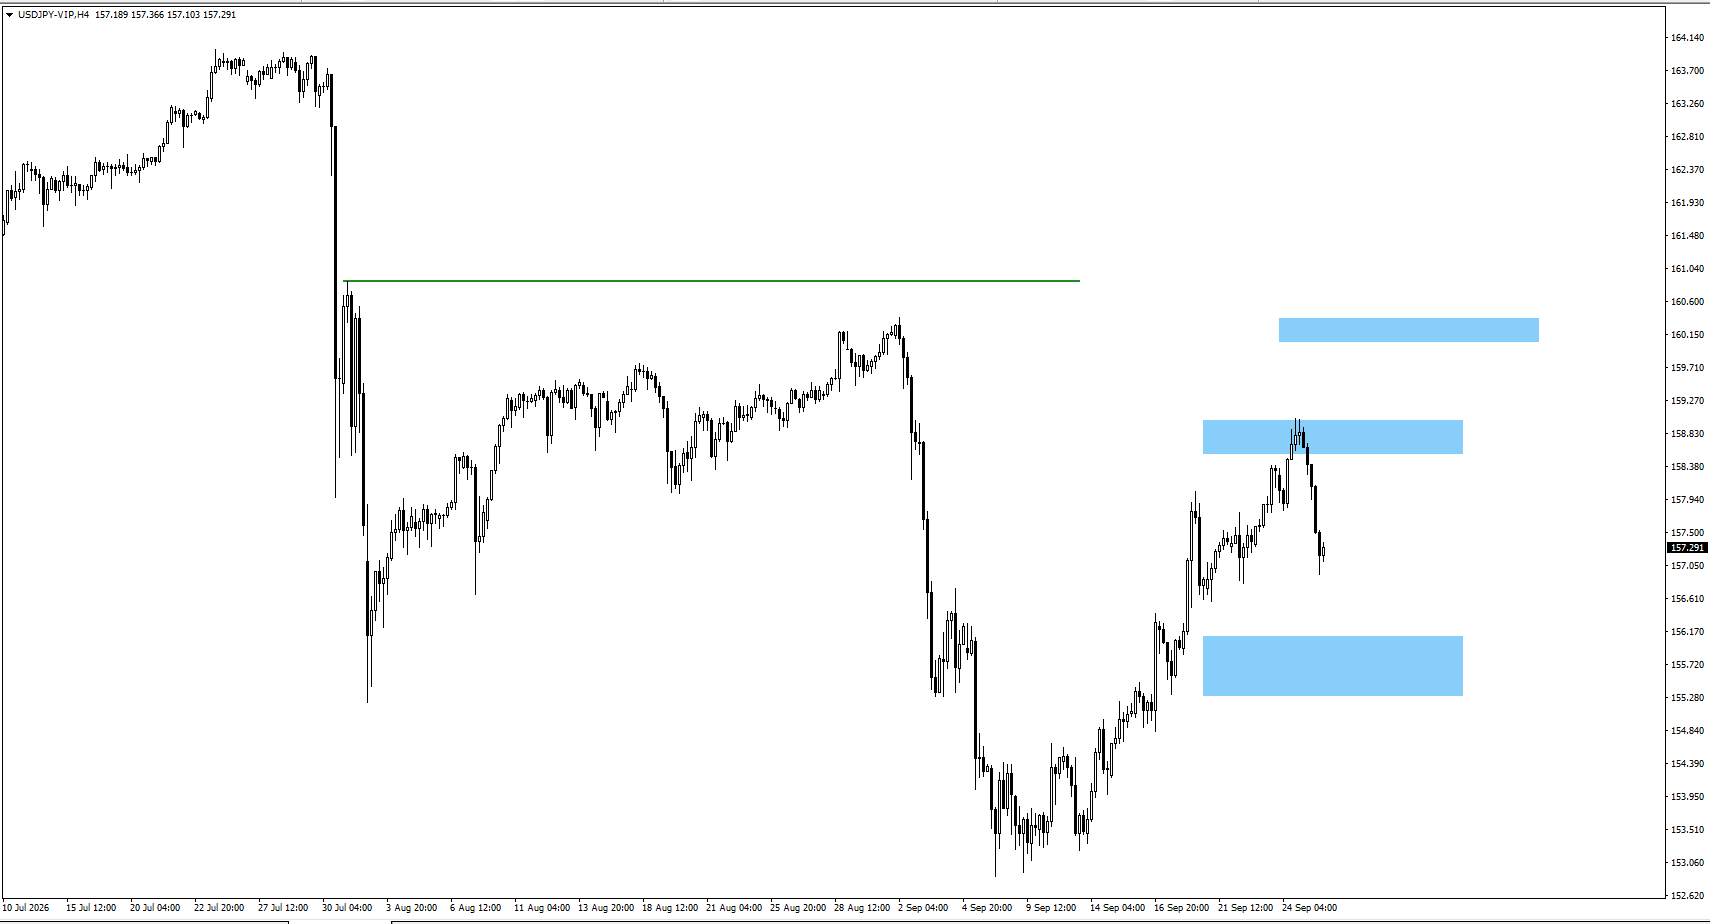
- USDJPY è sceso dall’area 158,75 monitorata.
- In caso di ulteriori ribassi, monitorare 156,57.
- In caso di risalita, cercare segnali di inversione ribassista in area 160,25: livello chiave per USDJPY.
AUDUSD
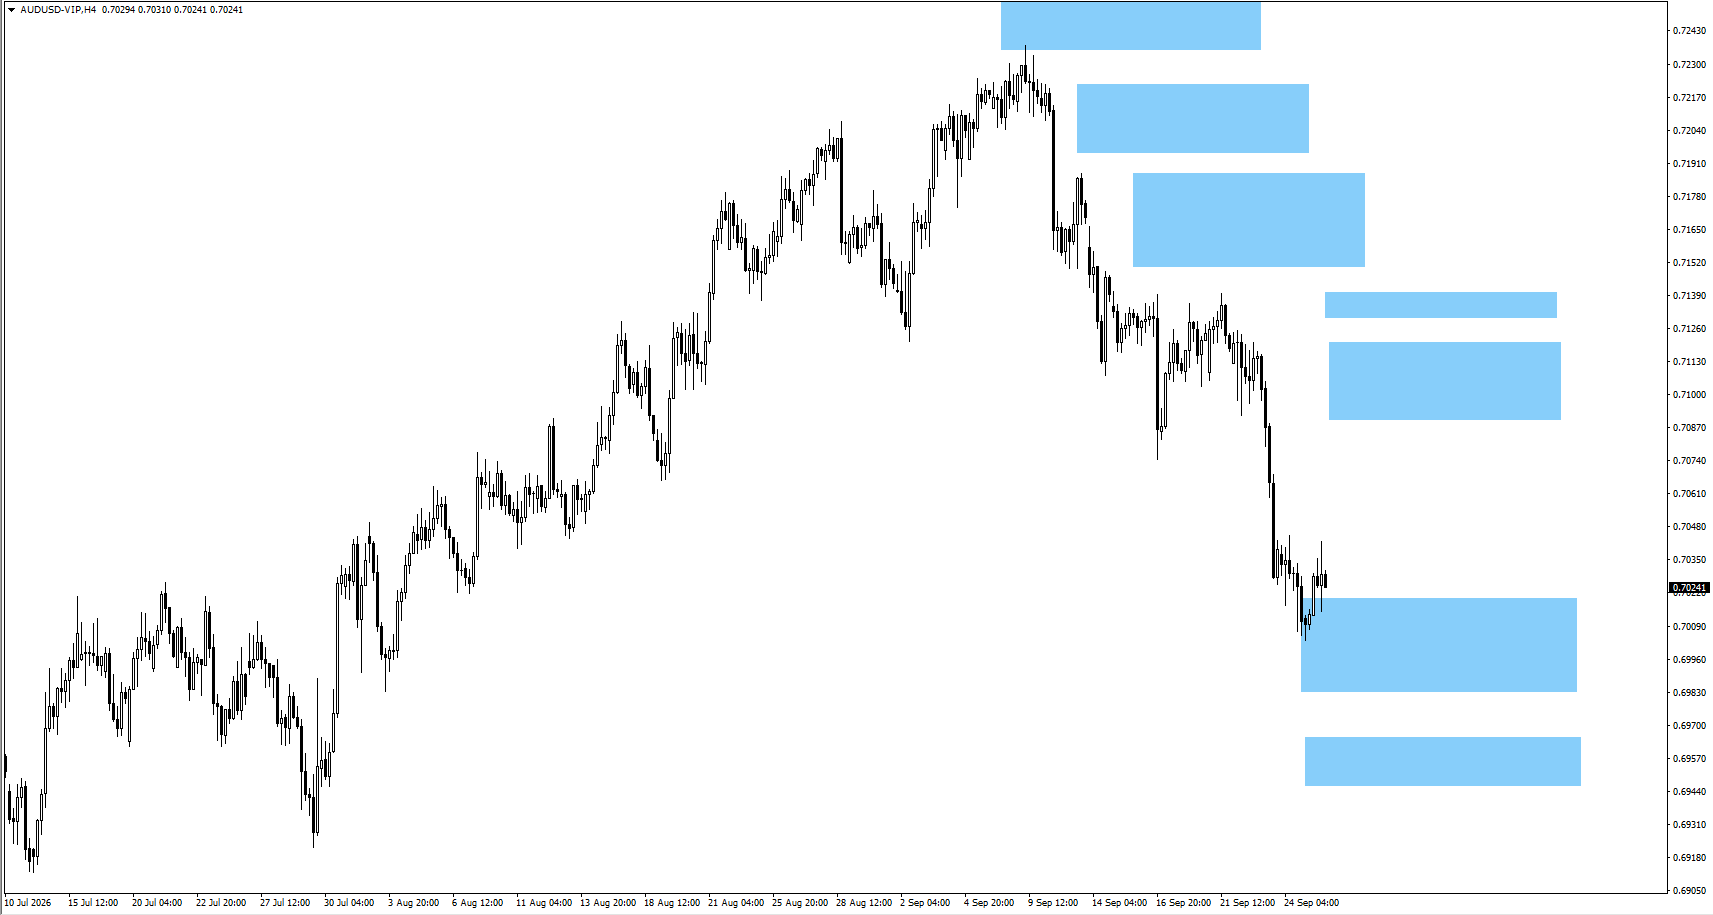
- AUDUSD scambia in area 0,7000 monitorata.
- Se AUDUSD scende, monitorare l’azione dei prezzi a 0,6955.
- Se il cambio entra in laterale (consolidamento), cercare segnali ribassisti da 0,7110 o 0,7130.
In sintesi
Il vertice Trump-Xi ha ridotto il rischio immediato di una nuova escalation commerciale tra USA e Cina, ma non ha risolto le dispute di lungo periodo su dazi, tecnologia e materie prime critiche. La scadenza del 10 gennaio 2027 resta un punto chiave per la politica commerciale.
Nella settimana in arrivo, politica monetaria e inflazione dovrebbero pesare più degli sviluppi geopolitici sul trading quotidiano. Si parte martedì con la decisione della RBA, poi inflazione australiana, Core PCE USA, commenti della Fed e venerdì il report sul lavoro USA. Il petrolio resta un fattore aggiuntivo: un nuovo rialzo legato all’offerta può spingere in alto inflazione attesa e rendimenti dei Treasury.
Domande frequenti
- Quali sono gli eventi di mercato più importanti da seguire questa settimana?
L’attenzione sarà su: decisione sui tassi della RBA, inflazione australiana, Core PCE USA (inflazione di fondo), JOLTS (posti vacanti) e report Non-Farm Payrolls USA di venerdì. VT Mkt report 20260928 part 1
- Quando è la decisione della RBA sui tassi?
La Reserve Bank of Australia annuncia la decisione sui tassi il 29 settembre. La stima è per un cash rate al 4,60%, dal 4,35% precedente. VT Mkt report 20260928 part 1
- Quando esce il report USA sui Non-Farm Payrolls?
Il report Non-Farm Payrolls è in calendario il 2 ottobre. Le stime indicano +98.000 nuovi occupati (esclusa l’agricoltura), da +162.000, con disoccupazione attesa al 4,10%. VT Mkt report 20260928 part 1
- In che modo i payrolls USA possono influenzare l’oro?
Dati sull’occupazione più forti possono rafforzare l’ipotesi di tassi Fed più alti, sostenendo dollaro e rendimenti e penalizzando l’oro. Dati più deboli possono ridurre le attese sui tassi e sostenere il prezzo dell’oro.
- Cosa può muovere il dollaro USA questa settimana?
Il dollaro può reagire a JOLTS, Core PCE, Non-Farm Payrolls e alle dichiarazioni dei membri della Federal Reserve. Questi elementi influenzano le aspettative sulla prossima mossa dei tassi USA.
Inizia a fare trading ora — clicca qui per creare il tuo conto reale VT Markets.



