





Punti chiave
- I ricavi di SPCX sono saliti del 161% su base annua a 14,58 miliardi di dollari, sopra le stime pre-risultati di 12,7–12,9 miliardi.
- L’EBITDA rettificato (utile prima di interessi, tasse, ammortamenti e svalutazioni, ricalcolato escludendo voci non ricorrenti) è arrivato a 8,81 miliardi di dollari, contro attese di circa 6,6 miliardi.
- Super Intelligence è stato il segmento con più ricavi, con 7,56 miliardi di dollari.
- Gli investimenti in conto capitale (capex, cioè spese per infrastrutture e impianti) nel quarto trimestre potrebbero arrivare a 35–40 miliardi di dollari, con l’accelerazione degli investimenti infrastrutturali.
I ricavi del terzo trimestre di SpaceX sono cresciuti del 161% su base annua a 14,58 miliardi di dollari, superando le stime pre-risultati di 12,7–12,9 miliardi, grazie all’espansione del business legato all’intelligenza artificiale (AI, sistemi informatici che imparano dai dati per svolgere compiti in modo “automatico”).
La società ha anche registrato il primo utile trimestrale dalla quotazione, con un utile netto di 4,40 miliardi di dollari. L’EBITDA rettificato è stato pari a 8,81 miliardi, sopra le attese di circa 6,6 miliardi.
Al di là dei risultati migliori delle attese, la composizione dei ricavi e l’andamento operativo di Starlink aiutano a capire meglio i progressi della società.
Perché i trader stanno guardando SpaceX
Super Intelligence ha generato 7,56 miliardi di dollari, poco più della metà dei ricavi trimestrali. La connettività ha contribuito con 5,25 miliardi e le operazioni spaziali con 1,77 miliardi. Tutti e tre i segmenti hanno superato le stime pre-risultati utilizzate in questa analisi, anche se il peso crescente dell’AI rende sempre più importante la domanda di potenza di calcolo (capacità dei computer e dei chip di elaborare dati) per le prospettive.
Nella connettività, l’andamento di Starlink è stato più variegato. Gli abbonati sono saliti a 13,6 milioni da 12,0 milioni nel Q2, ma sotto alcune previsioni. Il ricavo mensile per cliente è migliorato a 69 dollari da 66, ma resta sotto gli 83 dollari di un anno fa, perché il servizio si è esteso a mercati con prezzi più bassi.
Nel Q3 i capex hanno raggiunto 19,59 miliardi di dollari, includendo 16,44 miliardi legati all’AI. Il management ha indicato che la spesa nel Q4 potrebbe arrivare a 35–40 miliardi. La velocità con cui i clienti adottano il servizio e l’utilizzo della capacità (quanto delle risorse disponibili viene effettivamente usato) diranno quanto rapidamente questi investimenti inizieranno a rendere.
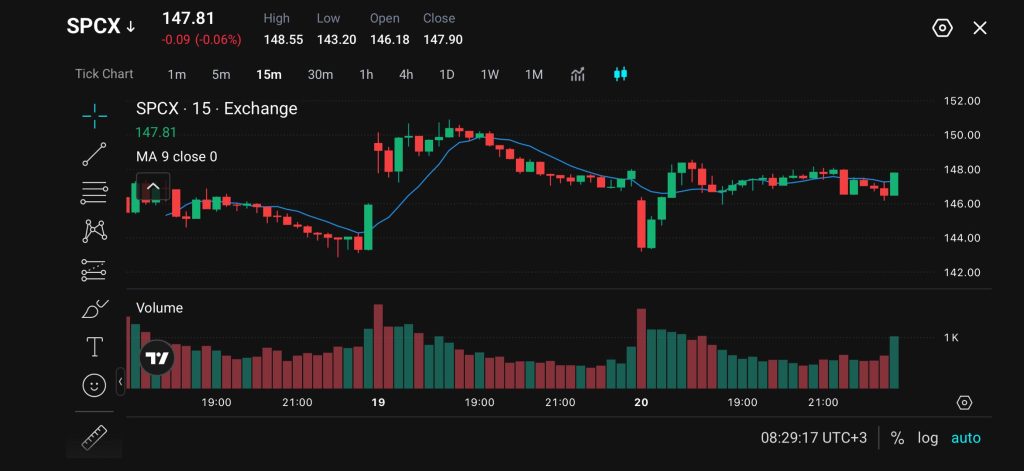
Livelli chiave di trading
| Livello di prezzo | Cosa osservano i trader |
| $172,63 | Massimo di ottobre e prossimo riferimento al rialzo sopra $158,02 |
| $158,02 | Resistenza immediata e livello chiave di breakout (rottura al rialzo) |
| $140,56 | Primo livello di supporto |
| $131,34 | Riferimento successivo al ribasso sotto $140,56 |
| $107,17 | Supporto più profondo se le vendite si estendono |
Il livello $158,02 è la resistenza (area di prezzo in cui spesso l’azione fatica a salire) che i compratori devono riconquistare per rendere più solida la ripresa. Un movimento sopra $172,63 corrisponde al massimo di ottobre e al riferimento successivo per capire se il titolo può tornare sui picchi precedenti.
Al ribasso, $140,56 è il primo supporto (area in cui spesso emergono acquisti). $131,34 è il supporto successivo se quel livello viene rotto, mentre $107,17 diventa rilevante in caso di correzione più profonda.
Impostazioni rialziste e ribassiste
| Scenario | Segnale | Possibile reazione del mercato |
| Breakout rialzista | Movimento sostenuto sopra $158,02, seguito da tenuta del livello | Il titolo potrebbe recuperare verso $172,63 |
| Consolidamento in range | Tenuta tra $140,56 e $158,02 | Il titolo potrebbe muoversi lateralmente mentre gli investitori valutano le prospettive |
| Rifiuto ribassista | Fallimento vicino a $158,02 e arretramento | L’attenzione potrebbe tornare su $140,56 |
| Rottura ribassista | Discesa sostenuta sotto $140,56 | Le vendite potrebbero estendersi verso $131,34 |
| Correzione più profonda | Discesa sostenuta sotto $131,34 | Il titolo potrebbe scendere verso $107,17 |
Lo scenario rialzista dipende dalla capacità dei compratori di difendere $158,02 dopo la rottura al rialzo. Una tenuta sopra questo livello potrebbe sostenere un recupero verso $172,63, soprattutto se gli investitori restano fiduciosi nella crescita dell’AI nonostante l’aumento della spesa.
Lo scenario ribassista si rafforza se il titolo scende sotto $140,56, portando in primo piano $131,34. Un ulteriore indebolimento potrebbe esporre $107,17 se i timori sulla spesa per infrastrutture o su una crescita più lenta prevalgono sui risultati migliori delle attese.
Avvertenza
I livelli di prezzo e gli scenari di mercato indicati riflettono l’opinione dell’autore al momento della stesura e non costituiscono consulenza finanziaria né una raccomandazione ufficiale di VT Markets. I trader dovrebbero fare analisi autonome e gestire il rischio con attenzione.
Cosa monitorare dopo
Nei prossimi mesi, aggiornamenti societari e decisioni di politica economica potrebbero influenzare la valutazione delle prospettive di SpaceX da parte degli investitori.
Sviluppi chiave:
- Risultati Tesla Q3 (21 ottobre): possibili effetti sul sentiment (il clima di mercato, cioè l’umore degli investitori) verso le società collegate a Musk e i titoli growth (azioni valutate soprattutto per la crescita attesa).
- Discussioni su una fusione SpaceX–Tesla: comitati speciali stanno valutando una possibile operazione, ma non sono stati concordati i termini e la fusione non è certa.
- Riunione della Federal Reserve (27–28 ottobre): le attese sui tassi d’interesse potrebbero influenzare le valutazioni dei titoli growth e le condizioni di finanziamento (quanto è facile e quanto costa ottenere capitale o debito).
- Esecuzione sull’AI: aggiornamenti su capacità, nuovi clienti cloud (clienti che acquistano servizi informatici a distanza) e monetizzazione (capacità di trasformare l’uso del servizio in ricavi) aiuteranno a valutare il ritorno sulla spesa.
- Sentiment più ampio sull’AI: sviluppi che riguardano CoreWeave e Oracle potrebbero influenzare la fiducia nelle aziende infrastrutturali ad alta intensità di capitale (cioè che richiedono molti investimenti).
Domande frequenti
SpaceX ha superato le attese per il Q3 2026?
Sì. SpaceX ha riportato ricavi per 14,58 miliardi di dollari, sopra le stime pre-risultati di 12,7–12,9 miliardi. L’EBITDA rettificato è arrivato a 8,81 miliardi, superando attese di circa 6,6 miliardi.
Perché l’AI è importante per le prospettive di SpaceX?
Nel Q3 Super Intelligence ha generato 7,56 miliardi di dollari di ricavi, poco più della metà delle vendite totali. Poiché SpaceX sta investendo molto in infrastrutture per l’AI (data center, chip e reti per far girare modelli di intelligenza artificiale), i risultati futuri dipenderanno sempre di più dalla domanda dei clienti e dai ritorni di questi investimenti.
Starlink ha deluso le attese sugli abbonati?
Starlink è arrivata a 13,6 milioni di abbonati consumer, sotto alcune previsioni di 14,2–14,3 milioni. Tuttavia, le stime differivano tra le varie fonti. Gli abbonati sono comunque aumentati rispetto ai 12,0 milioni del Q2.
Quali sono i livelli chiave di trading per SPCX?
I principali livelli al rialzo sono 158,02 e 172,63 dollari. Una tenuta stabile sopra 158,02 potrebbe sostenere un movimento verso 172,63. Al ribasso, una rottura sotto 140,56 potrebbe portare l’attenzione su 131,34, seguita da 107,17 se la debolezza continua.
Una fusione SpaceX–Tesla è confermata?
No. Entrambe le società hanno creato comitati speciali per valutare una possibile operazione, ma non è stato concordato alcun termine. Le discussioni non garantiscono che la fusione andrà avanti.
Inizia a fare trading ora — clicca qui per creare il tuo conto reale VT Markets.





