





Le vendite più violente spesso arrivano dopo che i mercati scendono già da un po’. Gli investitori si affrettano a uscire, le posizioni a leva vengono chiuse, la volatilità aumenta e le perdite accelerano. I commentatori possono definire tutto questo capitolazione (vendite “di resa”, cioè uscita di massa per paura) e iniziare a chiedersi se il mercato stia finalmente avvicinandosi a un minimo.
Poi i prezzi rimbalzano.
Per i trader questo crea una domanda difficile. Il rimbalzo indica che i venditori si sono esauriti e che sta iniziando una ripresa? Oppure è solo una risalita temporanea prima che il mercato scenda verso un nuovo minimo?
La risposta non si può stabilire solo dalla dimensione del rimbalzo. I trader devono valutare anche cosa ha causato la discesa, cosa ha aumentato le vendite, perché è tornata la pressione di acquisto e se la struttura generale dei prezzi (cioè come si formano massimi e minimi nel tempo) sta iniziando a migliorare.
Capire il legame tra sell-off, mercati orso, capitolazione e rimbalzi può aiutare i trader a valutare questi movimenti, senza considerare ogni calo brusco come un’occasione di acquisto o ogni rally come prova di ripresa.
Come può svilupparsi una fase di ribasso
Una fase di ribasso raramente segue un percorso regolare o prevedibile. I prezzi possono scendere lentamente, accelerare quando la pressione di vendita aumenta, rimbalzare con forza e poi riprendere a scendere.
Il diagramma sotto mostra una possibile sequenza. I prezzi scendono da un picco ed entrano in un ribasso più ampio. Poi le vendite diventano sempre più urgenti, creando una fase di capitolazione. Segue un rimbalzo temporaneo, ma in seguito il mercato scende verso un nuovo minimo. Una possibile ripresa inizia a vedersi solo quando i prezzi formano un minimo più alto e poi salgono verso un massimo più alto.
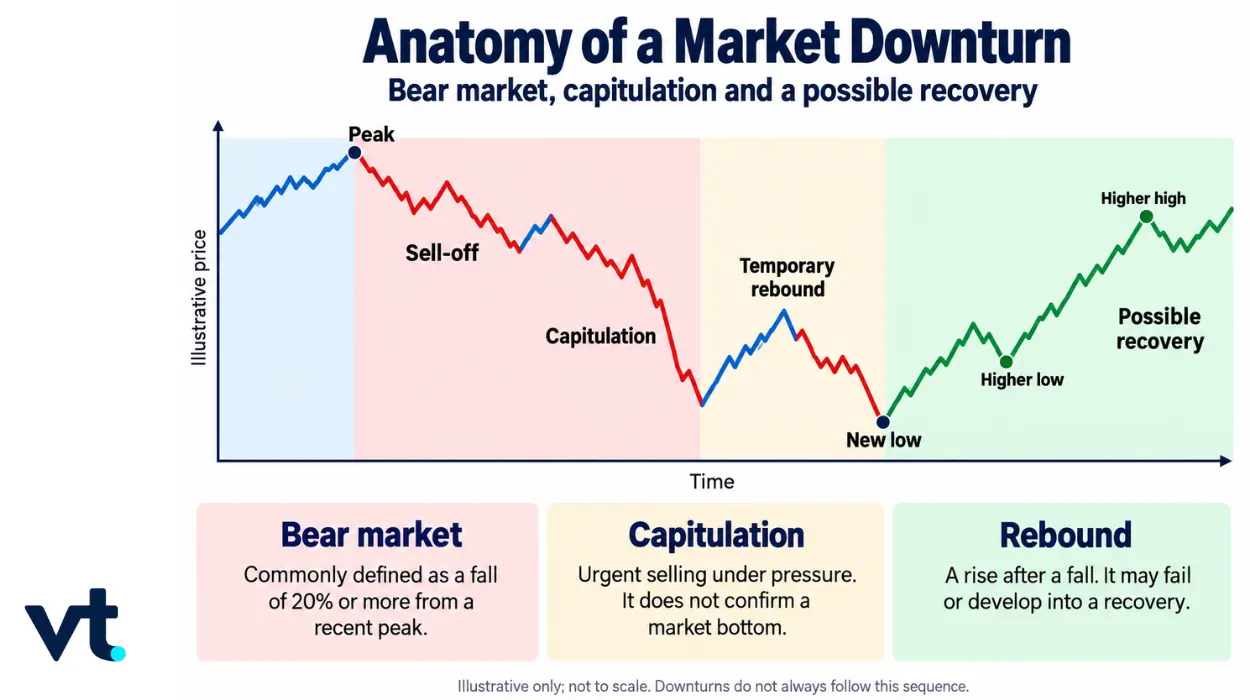
La discesa più ampia: dal sell-off al mercato orso
Un ribasso può iniziare con una maggiore pressione di vendita e trasformarsi in una discesa più ampia e profonda. Anche se sell-off e mercato orso vengono talvolta usati come sinonimi, descrivono aspetti diversi della discesa.
Sell-off: quando aumenta la pressione di vendita
Un sell-off di mercato si verifica quando una forte pressione di vendita spinge i prezzi al ribasso. Può riguardare un singolo titolo, un settore o l’intero mercato. Il sell-off descrive cosa stanno facendo i prezzi e gli operatori; non ha una soglia percentuale fissa.
Mercato orso: quando il ribasso complessivo diventa significativo.
Un mercato orso indica in genere un indice ampio che scende di almeno il 20% rispetto a un picco recente. Per esempio, un indice che passa da 10.000 a 8.000 scende del 20%. Questa soglia è una convenzione di mercato e non segnala quando il ribasso finirà. I mercati orso possono includere anche rally forti. I prezzi non devono scendere ogni giorno perché la tendenza generale resti debole. Per questo un rialzo improvviso, anche ampio, non rappresenta automaticamente una ripresa.
Quando le vendite diventano urgenti: capire la capitolazione
Quando le perdite aumentano, le vendite possono diventare sempre più urgenti. Gli investitori che avevano resistito al ribasso possono decidere di non tollerare altre perdite. Allo stesso tempo, posizioni a leva, richieste di rimborso degli investitori e controlli automatici del rischio possono aumentare la pressione.
Questo comportamento viene spesso chiamato capitolazione.
La capitolazione avviene quando molti operatori abbandonano le posizioni con urgenza insolita, spesso dopo perdite già pesanti. Può includere:
- Vendite di panico da parte di investitori che cercano di evitare ulteriori perdite.
- Liquidazioni forzate di posizioni a leva (chiusure obbligate perché il margine non basta più).
- Fondi che vendono attività per pagare i rimborsi richiesti dagli investitori.
- Ordini stop (ordini che scattano automaticamente quando il prezzo raggiunge un livello) che si attivano quando i prezzi superano livelli tecnici specifici.
- Un forte aumento della volatilità (oscillazioni rapide dei prezzi) mentre compratori e venditori ricalibrano velocemente le valutazioni.
A differenza di un mercato orso, la capitolazione non ha una soglia condivisa di calo percentuale, di volume di scambi o di durata. Il mercato orso descrive la dimensione del ribasso, mentre la capitolazione descrive il comportamento e la pressione che spingono le vendite.
La capitolazione attira attenzione perché vendite estreme possono talvolta avvicinarsi alla fine di una fase di discesa. Quando i venditori più “urgenti” escono, la minore pressione di vendita può permettere ai prezzi di rimbalzare.
Tuttavia, la capitolazione non conferma che il mercato abbia toccato il minimo finale. I prezzi possono rimbalzare per poco, prima che le vendite riprendano.
Perché i prezzi possono rimbalzare anche se lo scenario resta debole
I prezzi possono iniziare a salire prima che economia, utili aziendali o altri fattori fondamentali migliorino davvero. Un rimbalzo richiede solo che, per un periodo, la pressione di acquisto superi quella di vendita.
Diverse forze possono provocare questo cambio.
Ricoperture di posizioni short
I trader che avevano venduto allo scoperto (cioè avevano puntato sul ribasso) possono ricomprare per chiudere le posizioni. Questo crea pressione di acquisto che può far salire i prezzi, anche se questi trader non sono diventati più fiduciosi sulle prospettive di lungo periodo.
Quando molti venditori allo scoperto cercano di uscire nello stesso momento, gli acquisti possono contribuire a un rimbalzo rapido o a uno short squeeze (quando chi è short è costretto a ricomprare perché i prezzi salgono).
Minore pressione di vendita
Le liquidazioni forzate e altre vendite urgenti possono rallentare dopo un periodo di attività estrema. I prezzi possono salire perché meno partecipanti stanno vendendo, anche se la domanda non è aumentata molto.
Questa differenza è importante. Un mercato può rimbalzare perché le vendite si sono fermate temporaneamente, non perché gli investitori abbiano acquisito fiducia stabile.
Cambiamento delle aspettative
I mercati reagiscono non solo alla situazione attuale, ma anche alle aspettative sul futuro. I prezzi possono salire quando gli investitori prevedono sostegno delle autorità, tassi di interesse più bassi, più liquidità o condizioni finanziarie meno restrittive.
Queste aspettative possono muovere i prezzi prima che i dati economici o aziendali mostrino un miglioramento.
Notizie meno negative del previsto
Gli utili o i dati macro possono restare deboli e tuttavia risultare migliori delle attese più pessimistiche. Se gli investitori si erano posizionati per uno scenario peggiore, notizie semplicemente “meno brutte” possono generare una reazione positiva forte.
Acquisti opportunistici
Alcuni investitori possono considerare interessanti i prezzi più bassi e iniziare a comprare nonostante l’incertezza. Questo aumenta la pressione di acquisto senza dimostrare che il ribasso sia finito.
Insieme, queste forze possono generare un rally potente anche se le cause del ribasso restano irrisolte. Per questo la presenza di un rimbalzo conta meno di ciò che accade dopo.
Rimbalzo temporaneo o ripresa in formazione?
Un rimbalzo è una risalita dopo una discesa. Il termine descrive la direzione dei prezzi, ma non dice quanto durerà il movimento né se la tendenza generale sia cambiata.
Se la risalita perde slancio e poi i prezzi scendono verso un nuovo minimo, il movimento può essere definito rally da mercato orso oppure, in modo più colloquiale e spesso a posteriori, dead cat bounce (un rimbalzo breve che fallisce e lascia ripartire il ribasso).
Una possibile ripresa diventa più credibile quando migliorano insieme più tipi di segnali.
| Cosa controllare | Segnali di una ripresa in formazione |
| Struttura dei prezzi | Un minimo più alto seguito da un massimo più alto, invece di una risalita temporanea seguita da un nuovo minimo. |
| Partecipazione del mercato | I rialzi si allargano a più società, settori o classi di attivo, invece di dipendere da pochi titoli “leader”. |
| Condizioni di fondo | Le pressioni economiche, di politica economica, di credito, di liquidità o specifiche delle aziende che hanno causato il ribasso iniziano ad attenuarsi. |
Un rimbalzo supportato da più segnali in miglioramento può essere più solido di uno guidato soprattutto da ricoperture short o da un calo momentaneo delle vendite. Anche in quel caso, però, si parla di possibile ripresa, non di minimo di mercato confermato.
La crisi finanziaria del 2008: quando un rimbalzo potente ha fallito
Il percorso dell’S&P 500 durante la crisi finanziaria del 2008 mostra perché il primo rally importante in un mercato orso non segna necessariamente l’inizio di una ripresa.
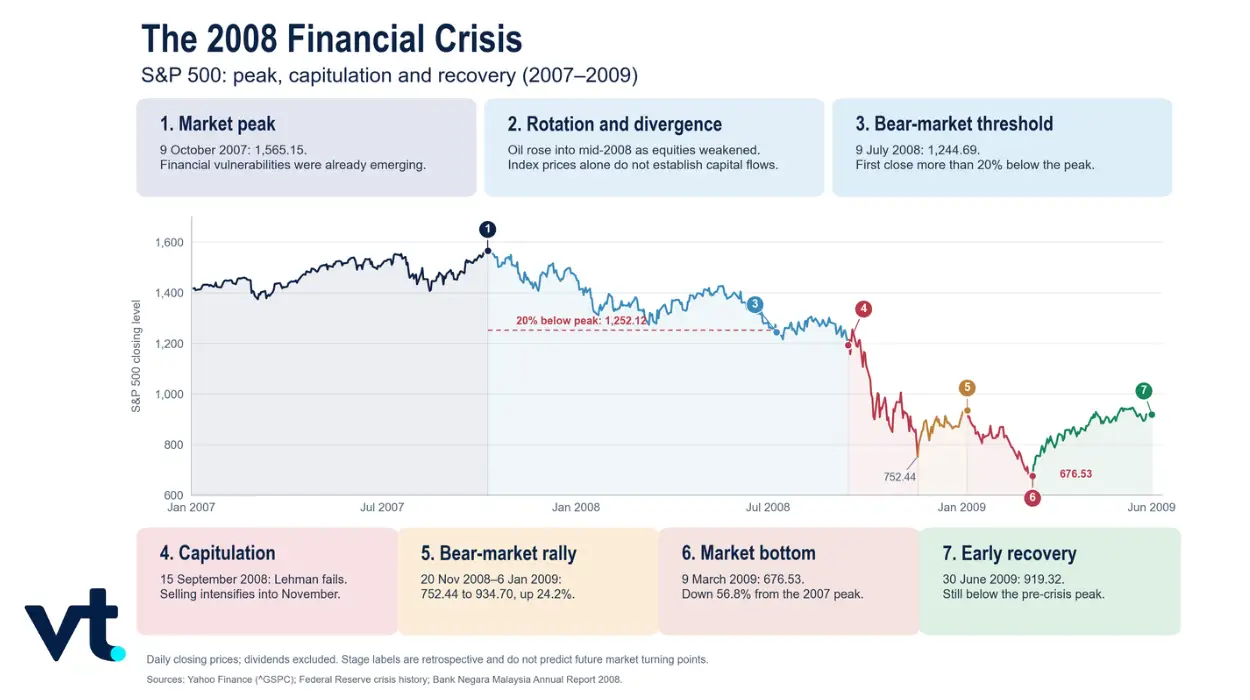
Dal picco di mercato al mercato orso
L’S&P 500 ha raggiunto un massimo storico di chiusura intorno a 1.565 il 9 ottobre 2007, mentre stavano emergendo fragilità nel mercato immobiliare e dei mutui negli Stati Uniti.
Con l’aumento dello stress finanziario, le azioni si sono indebolite. Entro il 9 luglio 2008, l’indice aveva chiuso vicino a 1.245, oltre il 20% sotto il picco di ottobre. Il calo rientrava quindi nella definizione più usata di mercato orso.
La soglia del 20% descriveva l’ampiezza della discesa. Non indicava che il ribasso fosse vicino alla fine. Il periodo di vendite più intense doveva ancora arrivare.
La capitolazione si intensifica
Il fallimento di Lehman Brothers il 15 settembre 2008 ha aumentato i timori sulla stabilità del sistema finanziario. Gli investitori hanno ridotto il rischio, la domanda di liquidità è cresciuta e la volatilità è esplosa.
L’S&P 500 è sceso fino a circa 752 entro il 20 novembre 2008. La velocità e l’urgenza delle vendite mostravano vari elementi tipici della capitolazione: paura, riduzione forzata della leva (cioè taglio obbligato delle posizioni finanziate a debito), tensione sulla liquidità e tentativi diffusi di ridurre l’esposizione.
Tuttavia, anche questo calo molto duro non ha fissato il minimo finale del mercato.
Un rimbalzo del 24% fallisce
Dal minimo di chiusura di novembre, l’S&P 500 è rimbalzato fino a circa 935 entro il 6 gennaio 2009, con un guadagno di circa il 24%.
L’ampiezza del movimento poteva sembrare l’inizio di una ripresa. Eppure il rally non ha chiuso il mercato orso. Le vendite sono ripartite e l’indice è poi sceso sotto il minimo di novembre.
L’episodio mostra perché la sola percentuale di rialzo non basta a distinguere un rimbalzo temporaneo da una ripresa duratura. Chi ha comprato pensando che il minimo fosse passato ha subito nuove perdite. Anche chi era rimasto short contro il mercato durante il rimbalzo ha affrontato una risalita sfavorevole importante.
Il minimo finale e la ripresa
L’S&P 500 ha toccato un minimo di chiusura intorno a 677 il 9 marzo 2009, quasi il 57% sotto il picco di ottobre 2007.
In seguito l’indice è salito e ha raggiunto circa 919 entro la fine di giugno. A posteriori, il minimo di marzo ha segnato il fondo del mercato orso. In quel momento, però, gli operatori non potevano sapere con certezza che il minimo finale fosse arrivato.
La struttura dei prezzi in evoluzione ha fornito indicazioni più utili rispetto alla dimensione iniziale del rimbalzo. Invece di tornare subito verso un nuovo minimo, il mercato ha iniziato a sostenere l’avanzata e ha poi sviluppato una ripresa più ampia.
Il crollo del 2020: un percorso più rapido verso la ripresa
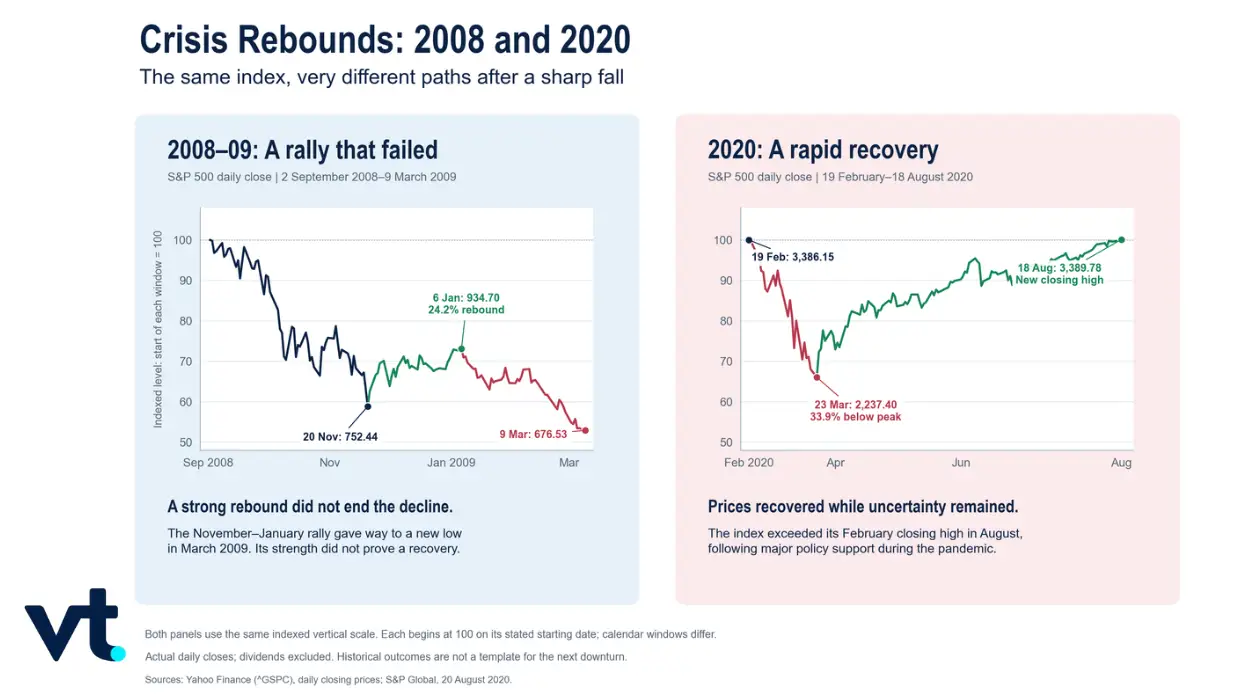
La crisi del 2008 mostra che un rimbalzo importante può fallire. Il crollo del 2020 mostra un altro esito possibile: una discesa rapida può essere seguita da una ripresa relativamente veloce.
L’S&P 500 è sceso di circa il 34% nelle prime fasi della crisi COVID-19. Tuttavia, l’indice ha recuperato il precedente massimo storico entro agosto 2020 grazie a un ampio sostegno fiscale e monetario.
Il confronto tra 2008 e 2020 chiarisce perché i trader non possono applicare una tempistica fissa alle fasi di ribasso.
Nel 2008, la crisi finanziaria riguardava fragilità profonde nel sistema bancario e del credito. Il mercato ha vissuto ondate ripetute di vendite prima di costruire un minimo duraturo.
Nel 2020, il calo è stato insolitamente rapido, ma l’ampiezza e la velocità della risposta di politica economica hanno cambiato le aspettative. I prezzi si sono ripresi anche con molta incertezza economica.
Un mercato orso può quindi contenere un rimbalzo che fallisce, come nel 2008, oppure un rimbalzo che si trasforma abbastanza in fretta in ripresa, come nel 2020. La differenza non si può stabilire solo dal fatto che i prezzi siano saliti per alcune sedute.
Come i trader possono reagire a mercati in calo e in rimbalzo
Le stesse condizioni di mercato possono implicare scelte diverse per investitori di lungo periodo e trader operativi.
Chi detiene azioni o fondi può subire cali prolungati del valore in un mercato orso. Alcuni possono continuare a mantenere le posizioni seguendo un piano di investimento di lungo termine, altri possono ridurre l’esposizione o acquistare gradualmente a prezzi più bassi.
I trader più attivi possono cercare di operare sia il ribasso sia il rimbalzo. Le posizioni short possono trarre vantaggio se i prezzi continuano a scendere, mentre le posizioni long puntano a sfruttare un rally temporaneo o una ripresa in formazione.
Nessuna delle due direzioni elimina l’incertezza.
Un trader con posizione short può subire perdite rapide durante un rally da mercato orso o uno short squeeze. Un trader che entra long può subire nuove perdite se il rimbalzo fallisce e il mercato scende verso un altro minimo.
La risposta adatta dipende quindi da più di un’opinione sulla direzione. I trader devono considerare anche l’orizzonte temporale, l’esposizione, la dimensione della posizione, la struttura dello strumento e quanto si può perdere se il movimento previsto non avviene.
Prima di reagire a un mercato in calo o in rimbalzo
Un movimento brusco può spingere ad agire in fretta. Prima di cambiare esposizione, i trader possono valutare la situazione con tre domande: cosa sta guidando il movimento, se la ripresa sta trovando supporto e cosa può succedere se la valutazione è sbagliata.
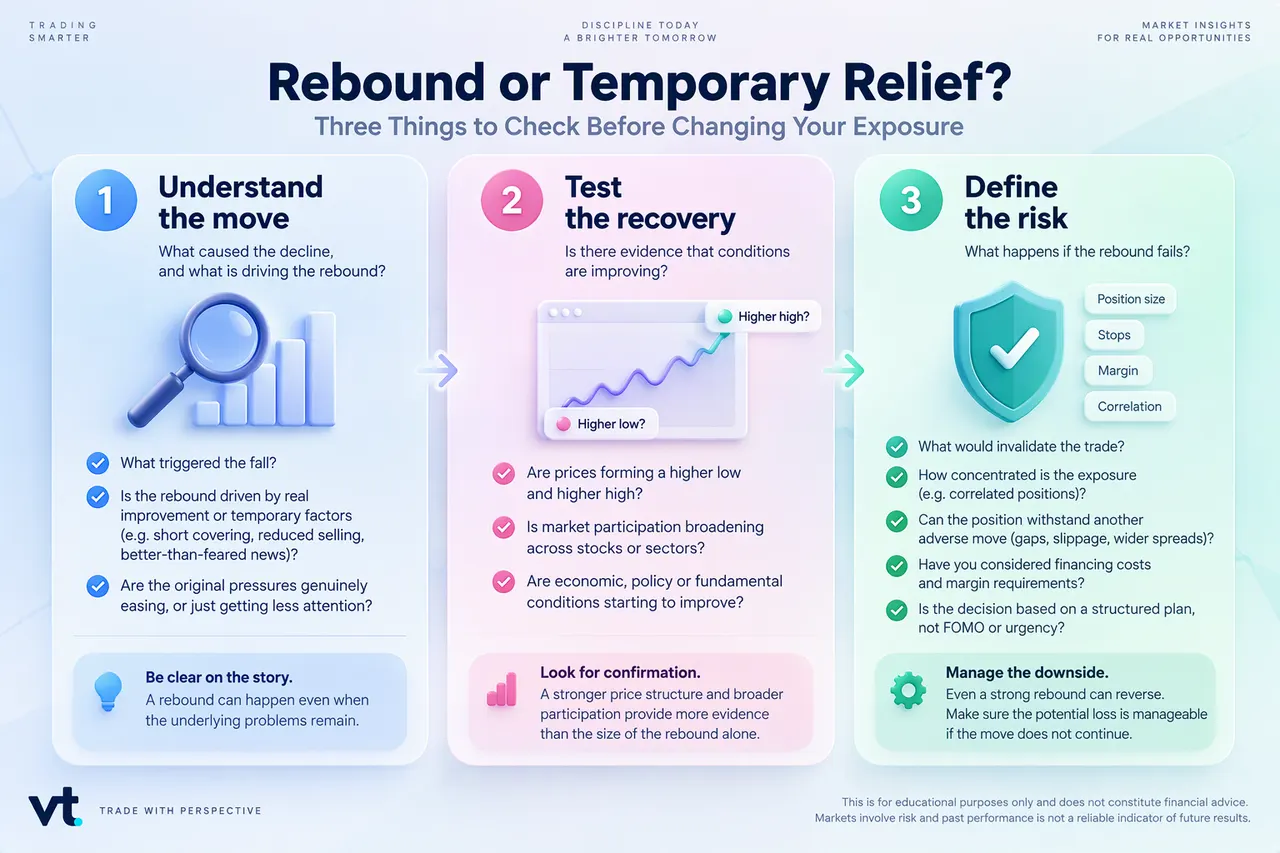
Questi controlli non servono a “certificare” un minimo. Aiutano a distinguere un rimbalzo guidato da fattori temporanei da uno sostenuto da una migliore struttura dei prezzi, da una partecipazione più ampia e da pressioni di fondo che si attenuano. La decisione finale dovrebbe considerare anche la dimensione della posizione, le esposizioni correlate (posizioni che tendono a muoversi insieme) e i rischi aggiuntivi legati ai CFD a leva.
I contratti per differenza, o CFD, permettono di speculare sui movimenti di prezzo senza possedere l’attività sottostante. I CFD consentono di prendere posizione sia su prezzi in calo sia in salita. Tuttavia usano la leva (capitale preso a prestito per amplificare l’esposizione) e possono generare perdite rapide, specie nelle fasi molto volatili tipiche dei mercati orso e della capitolazione.
Domande frequenti
- Che cos’è un rimbalzo di mercato, un dead cat bounce e un rally da mercato orso?
Un rimbalzo di mercato è una risalita dei prezzi dopo una discesa. Il termine descrive la direzione del movimento senza dire se durerà. Se un indice scende da 10.000 a 8.000 e poi sale a 8.400, ha rimbalzato del 5% dal minimo, ma resta comunque del 16% sotto il picco precedente.
Un dead cat bounce è un’espressione informale per indicare un rimbalzo temporaneo e breve dopo un forte calo, che poi fallisce. I prezzi salgono per poco e poi la tendenza al ribasso riprende.
Un rally da mercato orso è una salita all’interno di un più ampio mercato orso. Può essere ampia e durare settimane o più, ma resta dentro una tendenza generale negativa.
- La capitolazione significa che il mercato ha toccato il minimo?
No. La capitolazione può anticipare un rimbalzo, ma sono possibili nuove vendite e nuovi minimi. Alcuni minimi si formano anche gradualmente, senza un episodio di panico evidente.
- Come si distingue un dead cat bounce da una ripresa reale?
Non lo si può sapere con certezza all’inizio. Minimi più alti, partecipazione più ampia del mercato e condizioni di fondo più stabili rafforzano l’ipotesi di ripresa, ma anche questi segnali possono fallire.
- Quanto dura un rally da mercato orso?
Non esiste una durata fissa. Un rally può durare settimane o mesi, e la sola ampiezza del rialzo non dimostra che il ribasso strutturale sia finito.
- Comprare sui ribassi è la stessa cosa del PAC (dollar-cost averaging)?
No. “Comprare sui ribassi” significa reagire a un calo di prezzo, mentre il dollar-cost averaging, in Italia spesso chiamato PAC (Piano di Accumulo del Capitale), investe importi prestabiliti a intervalli regolari, indipendentemente dall’andamento recente. Nessuna delle due strategie garantisce un profitto.



