





Negli ultimi anni il boom dell’intelligenza artificiale (IA) si è esteso lungo tutta la filiera tecnologica. I produttori di chip hanno consegnato più semiconduttori che mai, i fornitori di cloud (servizi di calcolo e archiviazione via internet) hanno aumentato in fretta la capacità, e i data center (centri che ospitano i server) sono cresciuti fin dove lo consentivano reti elettriche e autorizzazioni. Ogni nuova generazione di modelli ha richiesto più potenza di calcolo (compute: capacità di elaborazione), e ogni ciclo di investimenti è stato più grande del precedente.
A un certo punto, gli investimenti hanno iniziato a correre più della liquidità disponibile. Questa settimana il settore si è rivolto al mercato del debito per colmare il divario.
Tap per il punto chiave per i trader
- La spesa per chip IA sta passando dal finanziamento con i flussi di cassa (cash flow: soldi generati dall’attività operativa) delle Big Tech a forme di debito: credito privato (prestiti fuori dai mercati obbligazionari tradizionali), veicoli dedicati e leasing (canoni d’uso).
- Il ruolo di Broadcom sta cambiando: da semplice fornitore a soggetto che si assume parte del rischio come garante, e il mercato del credito lo sta già riflettendo nei prezzi.
- La domanda di chip può crescere davvero. Ma i debiti spesso durano più a lungo di quanto i chip restino competitivi: questo scarto è il cuore del rischio.
Secondo quanto riportato dal Wall Street Journal, Broadcom punta a raccogliere oltre 50 miliardi di dollari per finanziare i chip su misura che sta sviluppando con OpenAI. Oracle (ORCL) sta parlando con Apollo e Goldman Sachs per pagare i chip di un nuovo data center, mentre SpaceX (SPCX), che ospita xAI, ha discusso un prestito di circa 40 miliardi di dollari per GPU Nvidia (GPU: processori specializzati molto usati nell’IA).
Una quota crescente di chip IA oggi viene acquistata a credito, non in contanti, e quel credito arriva da finanziatori che di solito restano fuori dalle storie tech.
| Accordo | Dimensione indicata | Hardware | Finanziatori in trattativa | Stato |
| Broadcom / OpenAI | 50 mld $+ | Acceleratori custom Broadcom (chip ottimizzati per l’IA) | Apollo, Blackstone | Fase iniziale, obiettivo chiusura entro fine anno |
| SpaceX | ~40 mld $ (30 mld obbligazioni, 10 mld prestiti) | GPU Nvidia | Apollo (capofila), PIMCO | In trattativa |
| Oracle | Non comunicata | Chip per un data center da 1 GW (gigawatt: potenza elettrica disponibile) | Apollo, Goldman Sachs | In trattativa, probabile tramite veicolo di leasing |
Quando la spesa per IA ha superato la cassa delle Big Tech
Microsoft, Alphabet e Meta all’inizio hanno pagato server e infrastrutture con il cash flow operativo, senza dipendere troppo dal mercato obbligazionario (bond: titoli di debito). Con l’aumento degli investimenti, però, è diventato più difficile coprire tutto subito.
I cinque maggiori hyperscaler hanno emesso circa 121 miliardi di dollari di obbligazioni societarie USA nel 2025. Hyperscaler significa grandi operatori cloud che gestiscono infrastrutture enormi. L’importo è stato oltre quattro volte la media dei cinque anni precedenti, e le emissioni sono salite ancora nel 2026. Il settore tecnologico pesa ormai circa il 10% del Bloomberg US Corporate Index (indice di obbligazioni societarie USA).
Oracle mostra cosa succede quando un’azienda con meno “cassa” prova a tenere il passo. Ha fatto molto debito e oggi ha 169,1 miliardi di dollari di debiti contro 67,2 miliardi di patrimonio netto (equity: capitale dei soci). Rispetto ai rivali più grandi, la distanza è ampia.
| Società | Debito su capitale | Obbligazioni con rendimento sopra 7,5% |
| Oracle | 71,60% | Sì |
| Microsoft | 22,60% | No |
| Alphabet | 15,50% | No |
SpaceX è l’unico altro grande spender sull’IA con obbligazioni in quell’area ad alto rendimento (high yield: debito più rischioso che paga interessi più alti).
Oracle sta quindi valutando un’altra strada. Invece di comprare i chip direttamente, li prenderebbe in leasing da un veicolo dedicato (special-purpose vehicle, SPV: società separata creata per possedere un asset specifico, qui i chip). Le banche e i fondi finanziano il veicolo, i canoni pagati da Oracle ripagano i finanziatori, e il debito resta fuori dal bilancio di Oracle. UBS ha descritto questo modello e sta diventando una soluzione standard nel settore.
Broadcom non sta più solo vendendo chip
Queste strutture fanno aumentare il numero di chip acquistabili. Ma spostano anche il rischio verso chi produce i chip e verso chi presta i soldi. È qui che si gioca la partita del finanziamento dell’IA.
Broadcom è l’esempio più chiaro. Gli accordi che ha aiutato a costruire per i clienti sono diventati sempre più grandi, e la società si è avvicinata al ruolo di finanziatore.
- Giugno: 35 miliardi di dollari per Anthropic, con Broadcom come partner di piattaforma insieme ad Apollo e Blackstone.
- Agosto: oltre 60 miliardi di dollari, con possibile aumento fino a 100 miliardi, con Broadcom centrale nell’accordo di finanziamento.
- Ottobre: oltre 50 miliardi di dollari per OpenAI, con Broadcom che organizza direttamente il finanziamento. Le condizioni della garanzia non sono state ancora rese note.
Un fornitore che organizza i prestiti per i clienti smette di essere solo un fornitore. Broadcom sta di fatto “sostenendo” la domanda dei propri chip: assicura ordini, ma si espone se i laboratori IA non generano ricavi sufficienti per ripagare i debiti. Il mercato del credito lo ha notato: i rendimenti delle sue obbligazioni e i credit default swap (CDS: assicurazione contro il default, cioè l’insolvenza) sono saliti con l’aumento delle garanzie.
Wall Street vede ancora spazio di crescita
Gli analisti azionari restano in gran parte positivi sui produttori di chip, anche se il mercato del credito è più prudente. Goldman Sachs a settembre ha confermato il giudizio Buy su Broadcom, aspettandosi che laboratori IA e hyperscaler continuino ad aumentare la spesa per infrastrutture.
La tesi parte da chi compra. I clienti IA in crescita più rapida sono i laboratori, e di solito spendono molto più di quanto incassano. Il finanziamento permette loro di firmare impegni pluriennali che non potrebbero pagare subito, dando ai fornitori visibilità per anni invece di ordini “trimestre per trimestre”. Il piano di chip personalizzati da 10 gigawatt di OpenAI con Broadcom copre dalla seconda metà del 2026 al 2029. Impegni di questa scala rendono più credibile la previsione di Broadcom di oltre 100 miliardi di dollari di vendite di chip IA l’anno prossimo.
L’altro pezzo della tesi è la capacità di indebitarsi. Oracle è un’eccezione: molti grandi spenders hanno ancora debito contenuto. J.P. Morgan Asset Management stima che gli hyperscaler potrebbero aggiungere circa 1.500 miliardi di dollari di debito prima che la leva (leverage: livello di indebitamento) corretta per i leasing raggiunga la media delle società industriali USA con rating investment grade (investment grade: emittenti considerati relativamente solidi).
Chi sta davvero finanziando il boom dell’IA?
Dietro i debitori ricorre spesso lo stesso nome. Apollo è in trattativa con Broadcom insieme a Blackstone, con Oracle insieme a Goldman Sachs, ed è attesa come capofila del pacchetto SpaceX, con PIMCO coinvolta. (BigGo Finance) Le società di credito privato sono diventate un ingranaggio della costruzione dell’infrastruttura IA, al pari dei produttori di chip.
Seguendo i flussi, la catena è questa:
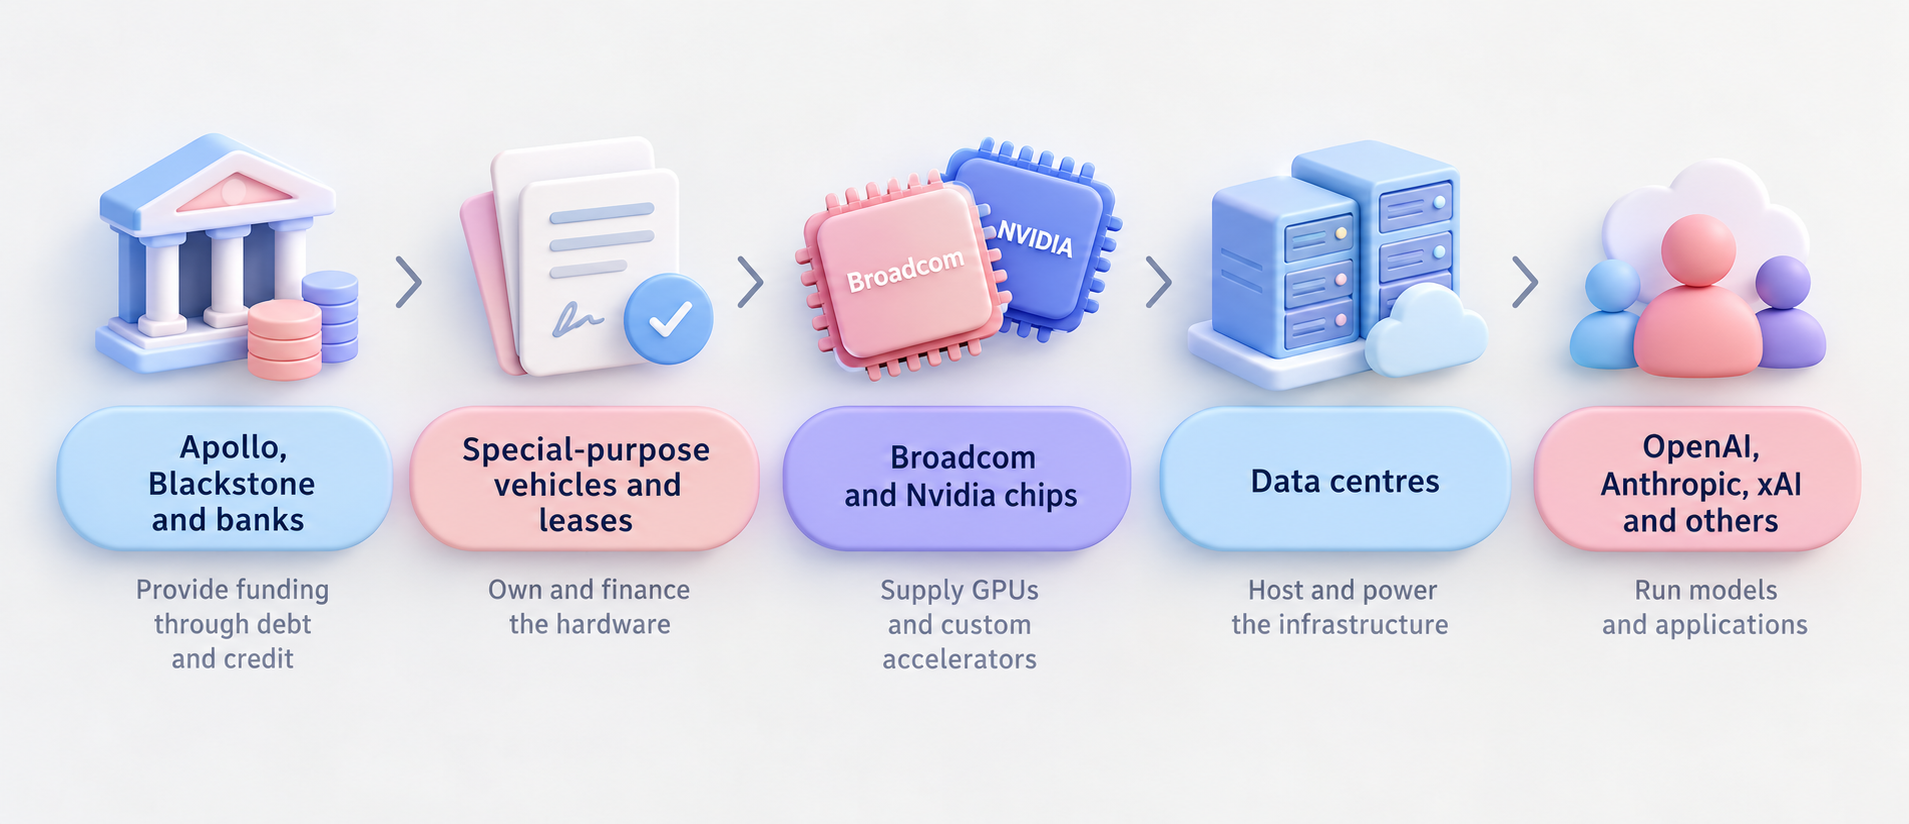
Il capitale scende lungo la catena, mentre gli obblighi di rimborso risalgono.
In cima, i finanziatori spesso gestiscono denaro di investitori istituzionali, come fondi pensione e compagnie assicurative. Se i progetti non generano abbastanza cassa per rispettare gli impegni, le perdite possono quindi colpire anche soggetti fuori dal settore tech.
Le dimensioni si vedono nei bond. Il debito legato all’IA nella finanza “leveraged” USA (leveraged finance: prestiti e obbligazioni a soggetti più rischiosi) è salito da circa 20 miliardi di dollari a inizio 2025 a 88 miliardi nel 2026. Più offerta di debito significa che gli investitori chiedono rendimenti più alti; rendimenti più alti aumentano i costi di finanziamento anche per aziende non legate all’IA.
L’8 ottobre, Reuters ha scritto che le tensioni sui titoli di Stato (sovereign bond: debito pubblico) sono state aggravate dal fatto che le società tech competono per lo stesso capitale, e l’assicurazione contro il default di SpaceX (CDS) è salita su massimi storici.
I chip devono ripagarsi da soli
Un chip comprato a debito deve generare ricavi sufficienti per coprire non solo la rata del prestito. Ci sono interessi, costi dell’elettricità e gestione del data center. Inoltre, l’hardware perde valore nel tempo. Questo conta perché Nvidia introduce una nuova generazione circa ogni anno: hardware acquistato nel 2026 potrebbe essere già indietro di due generazioni quando il finanziamento arriva a scadenza. Le GPU più vecchie potrebbero quindi essere noleggiate a prezzi più bassi.
I finanziatori lo chiamano rischio di valore residuo.
Significa che il bene dato in garanzia (qui i chip) può svalutarsi più del previsto mentre il debito è ancora da rimborsare. Può succedere anche se la domanda di IA resta alta. Per il finanziatore conta quanto reddito riesce a generare quel singolo hardware, non solo quanta IA viene usata nel mondo.
In questo scenario, Broadcom è tra i soggetti che rischiano di pagare. Garantendo una parte dei prestiti dei clienti, si impegna a coprire una quota del debito se loro non pagano. Finché i clienti restano solvibili, la garanzia non costa. Se un laboratorio IA entra in difficoltà, però, Broadcom rischia un doppio colpo: perde gli ordini e deve coprire parte del prestito. Alcuni analisti hanno segnalato che queste garanzie possono diventare costose se la spesa per IA rallenta.
Anche Nvidia potrebbe essere indirettamente coinvolta: possiede una quota rilevante in SpaceX, e SpaceX si indebita per comprare chip Nvidia. Con pochi grandi finanziatori presenti in più operazioni, un problema in un’azienda può propagarsi più facilmente alle altre.
Dove potrebbero comparire le prime crepe
Per un po’ le grandi società hanno potuto assorbire buona parte della spesa. I forti flussi di cassa hanno finanziato server e infrastrutture.
Ma la scala dell’espansione sta cambiando la situazione.
Con progetti più grandi e costosi, le aziende guardano sempre più oltre il proprio bilancio per finanziarli. Debito, credito privato e leasing stanno diventando parte del meccanismo di crescita dell’IA.
Questa “linea di credito” mantiene finanziato il boom e, nel breve, sostiene la domanda di chip.
Nessuna operazione è stata ancora chiusa e, nel caso Broadcom, la trattativa è abbastanza iniziale da poter cambiare dimensione. Resta da verificare se la potenza di calcolo produrrà abbastanza ricavi prima di diventare obsoleta, e quanta parte del rischio finirà sui fornitori. Cinque segnali possono dare le prime risposte.
- L’accordo Broadcom-OpenAI: se si chiude entro fine anno, a quale importo e con quanta quota di debito garantita, dirà quanto rischio Broadcom accetta di tenere.
- CDS su Broadcom, Oracle e SpaceX: si muovono più rapidamente degli utili e sono un segnale immediato di come i finanziatori valutano il rischio.
- I prossimi risultati trimestrali di Broadcom: attesi di solito a dicembre, sono la prima occasione per spiegare le garanzie e i possibili costi.
- Spread investment grade e rendimenti dei Treasury USA (Treasury: titoli di Stato USA). Se il debito per l’IA “affolla” il mercato, qui si vedrà l’aumento dei costi di finanziamento per tutti.
- Canoni di noleggio delle GPU più vecchie: affitti in calo sarebbero un segnale precoce che i chip si svalutano più rapidamente di quanto il debito venga rimborsato.
Il boom dell’IA non è più solo una storia di chip, modelli e data center: è anche una storia di credito. Con l’aumento del debito, la domanda chiave passa da quanta capacità di calcolo si può costruire a quanta cassa quella capacità può generare per ripagarsi.
Domande frequenti
Perché il boom dell’IA si sta spostando verso il finanziamento a debito?
I costi dell’infrastruttura IA stanno crescendo più velocemente della capacità di finanziarli con il cash flow. Per questo aumentano bond, credito privato e leasing.
Cosa segnala ai trader un CDS in aumento?
Un CDS è una polizza contro l’insolvenza sul debito di una società. Se il prezzo sale, i finanziatori vedono più rischio. Per Broadcom significa che il mercato sta trattando parte del debito dei clienti come rischio anche suo.
In cosa è diverso il ruolo di Broadcom rispetto a Nvidia?
Broadcom organizza il finanziamento e ne garantisce una parte. Nel caso SpaceX, è SpaceX a indebitarsi per comprare chip Nvidia. L’esposizione di Nvidia è soprattutto indiretta, tramite la partecipazione in SpaceX, non tramite una garanzia.
Quando potrebbero chiudersi questi finanziamenti legati all’IA?
L’operazione Broadcom-OpenAI punta a chiudere entro fine 2026. Il pacchetto SpaceX è atteso nel 2027. Per Oracle non è stata indicata una tempistica.
Molto debito per l’IA significa bolla?
Non automaticamente. Molti grandi spenders hanno ancora leva bassa. Il problema si concentra su debitori più deboli (come Oracle) e sul rischio che i chip si svalutino prima che i prestiti siano rimborsati.
Il debito per l’IA può influenzare mercati oltre i titoli tech?
Sì. Più emissioni aumentano la competizione per il capitale, possono spingere su i rendimenti delle obbligazioni societarie e diffondere rischio di credito tra finanziatori e investitori istituzionali.
Inizia a fare trading ora — clicca qui per creare il tuo conto reale VT Markets.



