





Vue d’ensemble
- Le 16 septembre, la Réserve fédérale (Fed) a relevé sa fourchette cible des fed funds de 25 points de base (soit 0,25 point de pourcentage) à 3,75%–4,00%, avec l’accord des 12 membres votants.
- Les projections de la Fed continuent de signaler un durcissement (hausse des taux et conditions de crédit plus strictes). Le taux médian des fed funds attendu fin 2026 ressort à 4,1%, et 16 participants sur 18 anticipent un taux de fin d’année au-dessus du niveau central actuel.
- L’énergie reste un risque majeur pour l’inflation, les menaces sur l’approvisionnement en pétrole au Moyen-Orient restant au centre de l’attention.
- Les investisseurs regardent désormais les PMI « flash » américains (enquêtes très rapides auprès des entreprises), les inscriptions hebdomadaires au chômage, la décision de taux de la BNS (Banque nationale suisse) et les commandes de biens durables (achats de biens censés durer plusieurs années) pour évaluer la croissance et la demande de travail.
Septembre modifie la trajectoire des taux
Le 16 septembre, le Federal Open Market Committee (FOMC, le comité de la Fed qui fixe les taux) a relevé sa fourchette cible de 25 points de base à 3,75%–4,00%. Le vote 12-0 marque la première hausse des taux américains depuis plus de trois ans, dans un contexte de regain de tensions sur les prix et de hausse des coûts de l’énergie.
Le « Summary of Economic Projections » (SEP, recueil trimestriel de prévisions des responsables de la Fed) de septembre affiche un taux médian des fed funds de 4,1% fin 2026. Sur 18 participants, 16 placent leur projection de fin d’année à 4,125% ou 4,375%, ce qui traduit un consensus en faveur d’au moins une hausse supplémentaire par rapport au niveau central actuel de 3,875%.
Cela suggère une politique monétaire prudente (pilotage des taux et des conditions de crédit), avec des hausses possibles en 2026 et un assouplissement potentiel en 2027 (baisse des taux ou conditions plus souples).
Une nouvelle hausse reste possible si l’inflation résiste, tandis que la croissance et l’emploi encaissent des conditions financières plus strictes (crédit plus cher, financement moins facile).
L’énergie reste déterminante pour la trajectoire de l’inflation
Le pétrole complique toujours l’équation. Le conflit au Moyen-Orient maintient les prix du pétrole brut à des niveaux élevés, en perturbant les routes d’approvisionnement.
Des coûts élevés de l’énergie se répercutent sur le transport, la production industrielle et, au final, les prix payés par les ménages. Cela entretient des anticipations d’inflation (ce que les agents économiques pensent que les prix feront) même lorsque d’autres tensions s’atténuent. Le pétrole brut devient ainsi un indicateur à surveiller, au même titre que l’inflation PCE (indice des prix des dépenses de consommation, mesure d’inflation privilégiée par la Fed) et les données sur l’emploi, en vue de la prochaine décision.
La Maison-Blanche et la Fed suivent des trajectoires différentes
La politique monétaire américaine se heurte aussi à un décalage d’objectifs entre la Maison-Blanche et la banque centrale.
Le président Donald Trump continue de plaider pour des taux américains à 1% ou moins. À l’inverse, la Fed a relevé ses taux en septembre, en visant un retour de l’inflation vers son objectif de 2%.
Le contexte économique a probablement poussé Warsh vers une décision à rebours des préférences de la Maison-Blanche. L’inflation persistante, une activité robuste et les tensions sur le marché obligataire (marché des emprunts d’État) restent des sujets majeurs. Avant la réunion, les marchés s’étaient déjà nettement positionnés pour une hausse, et plusieurs analystes avertissaient qu’une inaction pourrait entamer la crédibilité de la Fed sur la stabilité des prix.
Les marchés intègrent désormais les effets indirects
Le dollar s’est renforcé après la décision. Lundi, le Dollar Index (DXY, indice qui mesure le dollar face à un panier de grandes devises) évoluait autour de 100,23. Les rendements des bons du Trésor à deux ans ont aussi grimpé à 4,76%, les investisseurs ajustant leurs attentes à une politique plus restrictive.
Les variations des rendements du Trésor se transmettent vite aux devises et aux métaux précieux. Le lien entre rendements obligataires et or reste donc central après la Fed.
L’or a d’abord reculé après la hausse des taux, puis s’est repris avec le repli du pétrole et du dollar. L’or au comptant (prix pour une livraison immédiate) a atteint 4 390,11 dollars vendredi et a signé sa première hausse hebdomadaire en quatre semaines.
Les actions américaines ont évolué de façon contrastée. Le S&P 500 (indice des 500 plus grandes capitalisations américaines) a clôturé vendredi à 7 650,50, en baisse de 0,1% sur la semaine. Le Nasdaq (indice à forte composante technologique) a gagné 0,7%, tandis que le Dow Jones (indice de 30 grandes valeurs) a reculé de 1,7%.
Les indicateurs de croissance reviennent au premier plan
La prochaine grande publication d’inflation aux États-Unis est attendue le 30 septembre, lorsque le Bureau of Economic Analysis (BEA, l’organisme statistique) publiera les revenus et dépenses des ménages d’août, incluant les indices de prix PCE. Ce rapport est clé car il mesure l’évolution des prix des biens et services achetés par les consommateurs, et c’est l’indicateur d’inflation privilégié par la Fed.
Le PMI « flash » manufacturier (enquête préliminaire sur l’activité dans l’industrie) est attendu à 53,4, contre 53,9, et le PMI « flash » des services à 56,0, après 56,5. Les nouvelles inscriptions au chômage (premières demandes d’allocations) sont prévues à 201 000, après 196 000 la semaine précédente. Un niveau proche de 200 000 resterait cohérent avec un marché du travail solide selon la Fed.
Symboles clés à surveiller
USDX | EURUSD | GBPUSD | USDJPY | GOLD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire analyste |
| 23 Sep 2026 | USD | PMI manufacturier « flash » | 53.4 | 53.9 | Au-dessus de 50, l’industrie reste en expansion (activité en hausse). Une surprise positive pourrait soutenir les rendements américains et le dollar. |
| 23 Sep 2026 | USD | PMI des services « flash » | 56 | 56.5 | Les services restent le moteur de l’économie américaine. Une activité stable pourrait conforter l’idée d’une Fed plus restrictive. |
| 24 Sep 2026 | CHF | Taux directeur de la BNS | 0.00% | 0.00% | Un statu quo est largement attendu. Les indications sur l’inflation et le franc suisse pourraient accroître la volatilité du CHF (mouvements rapides). |
| 24 Sep 2026 | USD | Inscriptions au chômage | 201K | 196K | Un nouveau chiffre solide renforcerait l’idée que le marché du travail peut supporter des taux plus élevés. |
| 25 Sep 2026 | USD | Commandes de biens durables m/m (variation mensuelle) | -0.30% | 1.10% | Un chiffre plus robuste pourrait soutenir les attentes de croissance et les rendements des bons du Trésor. |
Pour une vue d’ensemble des prochains rendez-vous macroéconomiques, consultez le calendrier économique de VT Markets.
Mouvements clés de la semaine
USDX
- L’USDX a testé la zone des 100,00 pour la deuxième fois, puis a reculé. Il faut encore des confirmations.
- En cas de baisse, surveiller 99,40.
- Si l’indice se stabilise vers 100,00 puis repart à la hausse, surveiller des signaux de baisse au-dessus de 100,31 ou autour de 100,80.
EURUSD
- EURUSD évolue toujours autour de la zone surveillée à 1,1490.
- En cas de hausse depuis la zone actuelle, surveiller 1,1530. Une stabilisation à ce niveau pourrait ouvrir la voie à une progression.
- En cas de baisse, guetter des signaux de reprise vers 1,1390.
GBPUSD
- GBPUSD est remonté depuis la zone surveillée à 1,3350, mais il faut encore des confirmations.
- En cas de repli, surveiller des signaux de reprise vers 1,3290.
USDJPY
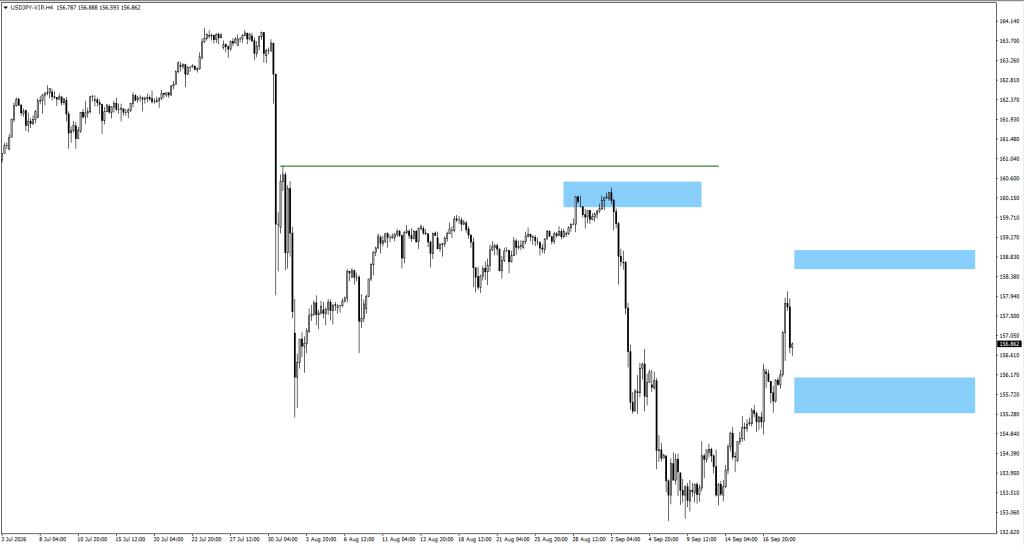
- Un mouvement baissier plus marqué était nécessaire pour passer sous 156,00.
- Si USDJPY baisse, surveiller des signaux de rebond vers 155,85.
- En cas de hausse, surveiller des signaux de baisse vers 158,75.
GOLD
- Si l’or poursuit sa hausse, surveiller la réaction du prix en cas de franchissement de 4403, 4434 ou 4510.
- En cas de dépassement de 4510, surveiller des signaux de baisse vers 4600.
Conclusion
La Fed a fait basculer le débat: il ne s’agit plus de savoir si un nouveau durcissement est de retour, mais jusqu’où ce cycle peut aller. La fourchette 3,75%–4,00%, une projection médiane à 4,1% fin 2026 et des tensions persistantes sur l’énergie soutiennent le dollar et les rendements du Trésor via des anticipations de politique plus restrictive. Dans le même temps, l’or et les actions montrent que la réaction du marché n’est pas univoque. Les PMI « flash », les inscriptions au chômage, la décision de la BNS et les commandes de biens durables aideront à juger si la croissance reste assez solide pour permettre une nouvelle hausse des taux.
FAQ
Pourquoi la Réserve fédérale a-t-elle relevé ses taux en septembre 2026 ?
La Fed a relevé la fourchette cible des fed funds de 25 points de base à 3,75%–4,00% car l’inflation restait au-dessus de l’objectif et l’activité tenait. Les responsables ont aussi laissé entendre qu’un nouveau durcissement serait possible si les tensions sur les prix persistent.
La Fed pourrait-elle relever à nouveau ses taux en 2026 ?
Oui. Les projections de septembre indiquent qu’une hausse supplémentaire reste possible d’ici la fin de l’année. Les prochaines données sur l’inflation, l’emploi et la croissance seront déterminantes pour la décision suivante.
Comment des taux plus élevés peuvent-ils influencer le dollar ?
Des taux américains plus élevés peuvent soutenir le dollar, car ils augmentent l’intérêt des placements libellés en dollars (actifs financiers dont le rendement est en dollars).
Quels sont les principaux risques pour les actions américaines ?
Des rendements du Trésor plus élevés pèsent sur les secteurs sensibles aux taux (valeurs dont la valorisation dépend fortement du coût du crédit), tandis que des données de croissance solides peuvent renforcer les anticipations d’un durcissement supplémentaire de la Fed.
Quels événements économiques faut-il surveiller cette semaine ?
Les principaux rendez-vous sont les PMI « flash » (industrie et services), les inscriptions au chômage, la décision de la BNS et les commandes de biens durables. Ces publications peuvent influencer les anticipations de croissance, d’inflation et de politique des banques centrales.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



