





Vue d’ensemble
- La croissance américaine reste positive, mais des embauches en baisse et une inflation en hausse laissent à la Réserve fédérale (Fed, la banque centrale des États-Unis) peu de marge pour assouplir sa politique monétaire (c’est-à-dire baisser les taux ou rendre le crédit plus facile).
- Les résultats d’entreprises soutiennent encore les actions. Les traders doivent analyser les prévisions de bénéfices (ce que les entreprises indiquent pour les trimestres à venir) en même temps que le coût de l’endettement (les taux auxquels elles empruntent) avant de considérer une baisse du marché comme une opportunité d’achat.
- La décision de la Fed, le PIB américain et l’inflation PCE pourraient provoquer de forts mouvements sur le dollar, l’or et les indices boursiers entre le 26 et le 30 octobre.
- Les niveaux graphiques clés incluent 7 735 pour le SP500, 3 942,70 $ pour l’or et 106,745 $ pour le pétrole américain. Une confirmation des prix autour de ces niveaux aidera à distinguer un simple rebond d’un vrai changement de tendance.
La baisse de la semaine dernière met à l’épreuve la confiance dans les résultats
Les actions américaines ont reculé pour une deuxième semaine consécutive. Le S&P 500 a perdu 0,5%, tandis que le Nasdaq Composite a cédé 0,7%. Les valeurs des semi-conducteurs (entreprises qui fabriquent les puces électroniques) ont chuté de 3,2%, signe de pressions accrues sur un secteur très lié aux dépenses technologiques. Les rendements des bons du Trésor (taux d’intérêt des obligations d’État américaines) ont aussi baissé, mais ce recul du coût d’emprunt n’a pas suffi à soutenir l’ensemble du marché.
Les investisseurs ont désormais besoin que les publications d’entreprises soutiennent les cours, car la hausse des coûts de l’énergie menace les marges (bénéfices après coûts) et la consommation des ménages.
Le marché actions américain peut-il encore monter ?
Les marchés actions se retournent souvent avant l’économie. Les cours peuvent baisser avant le début d’une récession et repartir avant l’amélioration des statistiques. Identifier la phase actuelle demande donc de regarder ensemble la production (PIB), l’emploi, la dépense et l’inflation.
Les éléments disponibles indiquent une expansion américaine arrivée à maturité, avec des risques en hausse, plutôt qu’une récession avérée. Le PIB a progressé à un rythme annualisé de 2,2% au deuxième trimestre (taux recalculé comme si ce rythme durait un an), tandis que le chômage de septembre s’établissait à 4,2%. L’activité continue de croître, même si des embauches plus faibles suggèrent une perte d’élan.
Une fin de cycle économique ne signifie pas automatiquement un sommet boursier. De nouvelles hausses dépendront de la capacité des entreprises à augmenter leurs profits malgré la pression sur la demande et des coûts de financement plus élevés.
L’inflation réduit les options de la Fed
En septembre, les prix à la consommation ont augmenté de 0,6% sur un mois et de 3,7% sur un an. Les prix à la production (prix payés par les entreprises en amont) ont progressé de 1,3% sur le mois, ce qui accroît la pression sur les coûts des entreprises.
Les marchés s’attendent à ce que la Fed maintienne sa fourchette cible à 3,75%–4,00% cette semaine. Toutefois, une inflation tenace pourrait maintenir une nouvelle hausse des taux sur la table. Les traders évalueront comment les responsables arbitrent entre pression sur les prix et ralentissement des embauches.
La Fed rend sa décision avant les publications du PIB et de l’inflation PCE du 29 octobre, ce qui peut conduire les marchés à revoir rapidement leurs anticipations de politique monétaire après la réunion. Une inflation plus élevée que prévu pourrait soutenir le dollar et peser sur l’or, car elle renforcerait l’idée de taux plus hauts. Une inflation plus faible pourrait au contraire alléger cette pression, à condition que la croissance tienne.
Les résultats peuvent prolonger le cycle des actions
Les profits des entreprises restent un soutien pour les actions. Selon le rapport FactSet du 16 octobre, les bénéfices du S&P 500 étaient attendus en hausse de 29% sur un an au troisième trimestre, avec une croissance 2026 estimée à 32,8% sur l’ensemble de l’année.
Le ratio cours/bénéfices anticipé (PER prévisionnel : prix de l’action rapporté aux bénéfices attendus) de l’indice s’établissait à 19 fois, légèrement sous sa moyenne sur 10 ans de 19,1 fois. Cela suggère des cours relativement cohérents avec les profits attendus, si les entreprises atteignent ces prévisions.
L’ampleur des surprises positives mérite aussi l’attention. Même si 84% des entreprises ayant publié ont dépassé les attentes, le total des bénéfices n’a été que 2,6% au-dessus des prévisions, contre une moyenne sur cinq ans de 7,5%. Des dépassements limités soutiennent moins une poursuite de la hausse, surtout lorsque le marché anticipe déjà une forte croissance.
Les obligations d’État concurrencent aussi les actions pour attirer les capitaux. Avec un rendement du Treasury à 10 ans autour de 5%, les investisseurs comparent les gains potentiels en actions à des rendements plus élevés sur les placements obligataires (titres qui versent des intérêts).
Les actions pourraient encore progresser si la hausse des bénéfices compense une baisse des multiples de valorisation (le prix payé pour un euro de bénéfice). Les traders devront vérifier si ce soutien peut durer.
Trois scénarios guideront la direction des marchés
Poursuite de l’expansion : une inflation en baisse, des rendements obligataires stables et des profits solides pourraient soutenir de nouvelles hausses, avec des records possibles si les entreprises confirment les attentes.
Ralentissement de type stagflation : une demande qui faiblit alors que l’inflation reste élevée limiterait la capacité de la Fed à assouplir. Les entreprises pourraient voir leurs marges se réduire, rendant les actions plus vulnérables à des variations brusques.
Récession : une baisse plus large de l’emploi, de la consommation et des profits renforcerait le scénario d’une contraction. Les actions pourraient intégrer cette dégradation avant qu’elle soit confirmée par les statistiques officielles.
Cette semaine dira si les marchés peuvent prolonger leur réaction initiale à la Fed après la publication du PIB, de l’inflation PCE et des résultats d’entreprises. Un rebond appuyé à la fois par les statistiques et par les prévisions des entreprises serait un signe de retour des acheteurs.
Symboles clés à surveiller
SP500 | XAUUSD | USOIL | USDX | EURUSD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire des analystes |
| 28 octobre | AUD | IPC (inflation) a/a | 4,20% | 4,00% | Un chiffre plus élevé pourrait renforcer les attentes d’une politique plus restrictive en Australie (taux plus hauts plus longtemps). |
| NZD | Taux directeur officiel de la RBNZ (banque centrale de Nouvelle-Zélande) | 3,00% | 2,75% | Les indications sur de nouvelles hausses pourraient compter davantage que la décision elle-même. | |
| CAD | Taux au jour le jour de la Banque du Canada | 2,50% | 2,25% | Comparer la décision aux nouvelles prévisions de croissance et d’inflation. | |
| 29 octobre | USD | Communiqué du FOMC (comité de la Fed qui décide des taux) | ND | ND | Des signaux de resserrement supplémentaire pourraient faire bouger le dollar, l’or et les actions. |
| USD | Indice des prix PCE sous-jacent m/m (inflation hors éléments très volatils) | 0,30% | 0,20% | Un chiffre plus élevé pourrait conforter l’idée d’une politique restrictive. | |
| EUR | Décision de la BCE et conférence de presse | ND | ND | Surveiller l’équilibre entre risques d’inflation et ralentissement de la croissance. | |
| 30 octobre | JPY | Taux directeur de la BoJ (banque centrale du Japon) et conférence de presse | <1,25% | <1,25% | Des indications sur une nouvelle hausse pourraient accroître la volatilité du yen (mouvements rapides des cours). |
Pour une vue complète des événements économiques à venir, consultez le calendrier économique de VT Markets.
Mouvements clés de la semaine
SP500
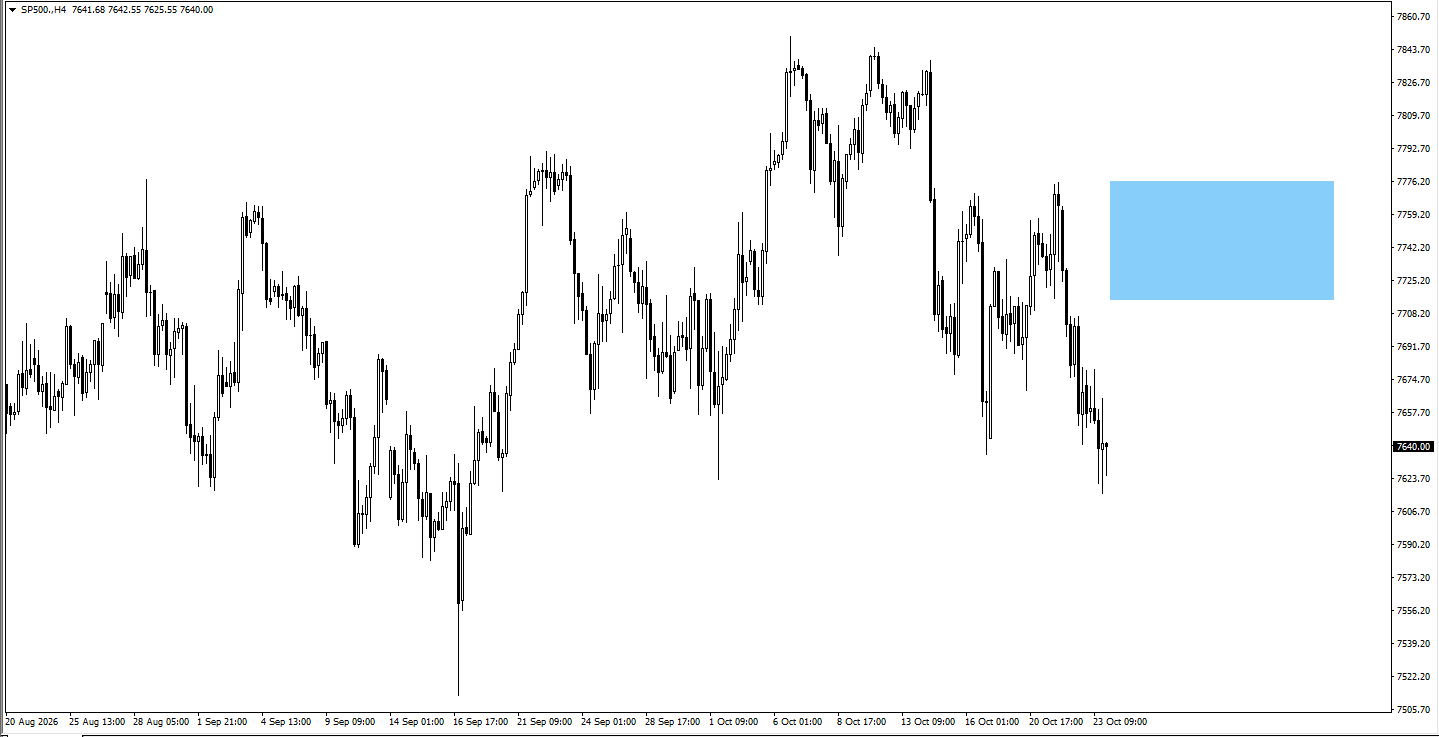
- Le prix pourrait repartir à la hausse depuis la zone actuelle, mais il faut observer le comportement des prix (la façon dont le marché évolue) pour comprendre la structure du mouvement.
- En cas de hausse, surveiller le comportement des prix autour de 7 735.
XAUUSD
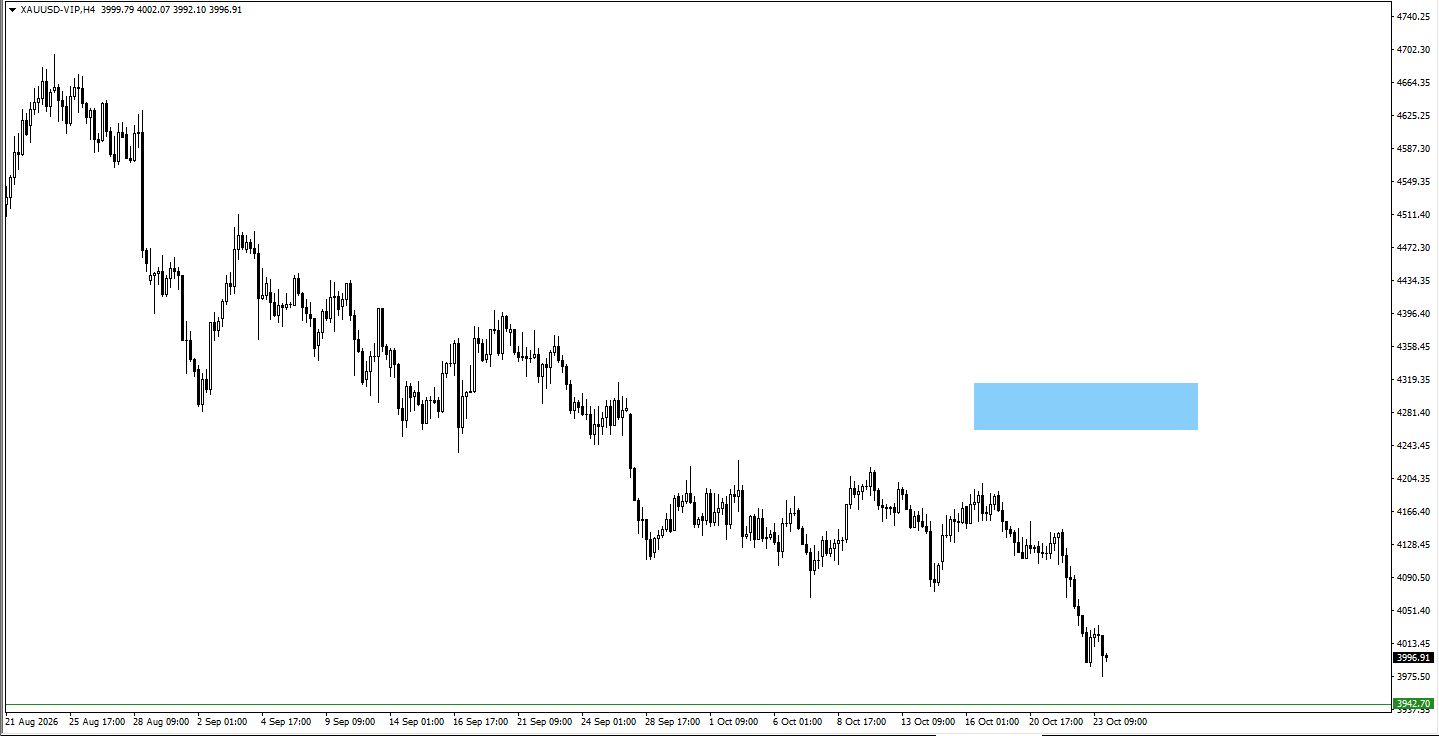
- Si le prix recule, rechercher des signaux de reprise (signes d’un possible rebond) lors d’un passage sous 3 942,70.
USOil
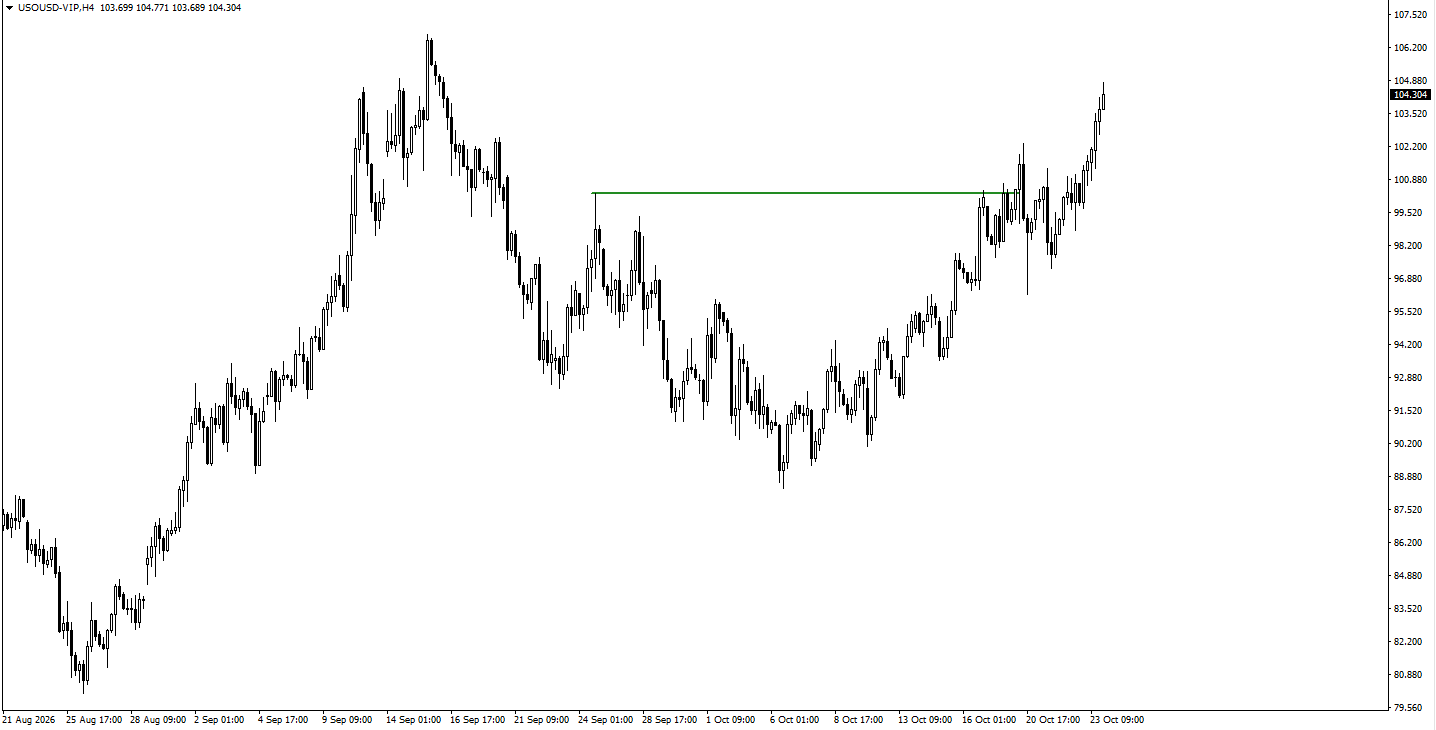
- USOil a franchi 102,546.
- Surveiller le comportement des prix une fois 106,745 franchi.
USDX
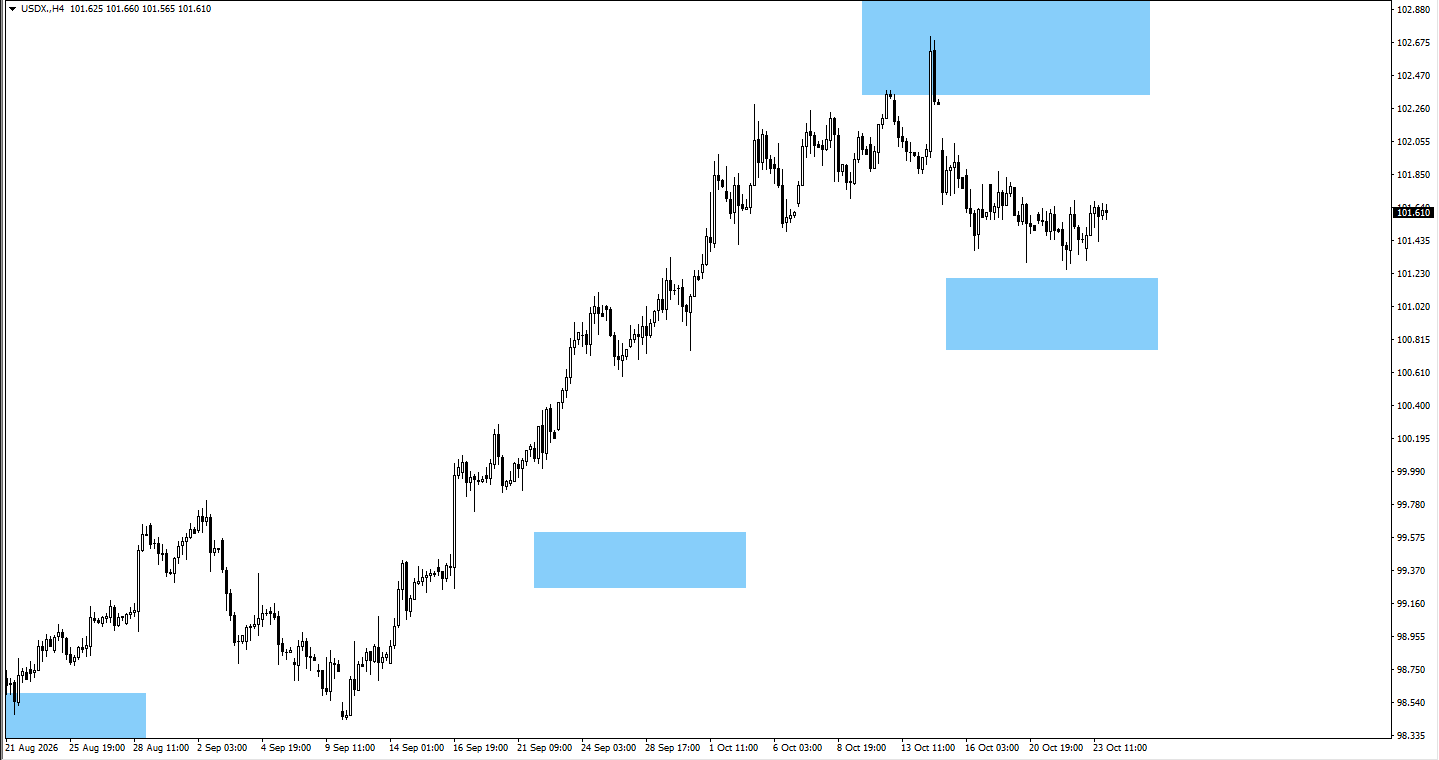
- L’USDX (indice du dollar, qui mesure le dollar face à un panier de devises) évolue près de la zone surveillée à 101,00.
- Si le prix baisse, rechercher des signaux de reprise autour de 101,00.
EURUSD
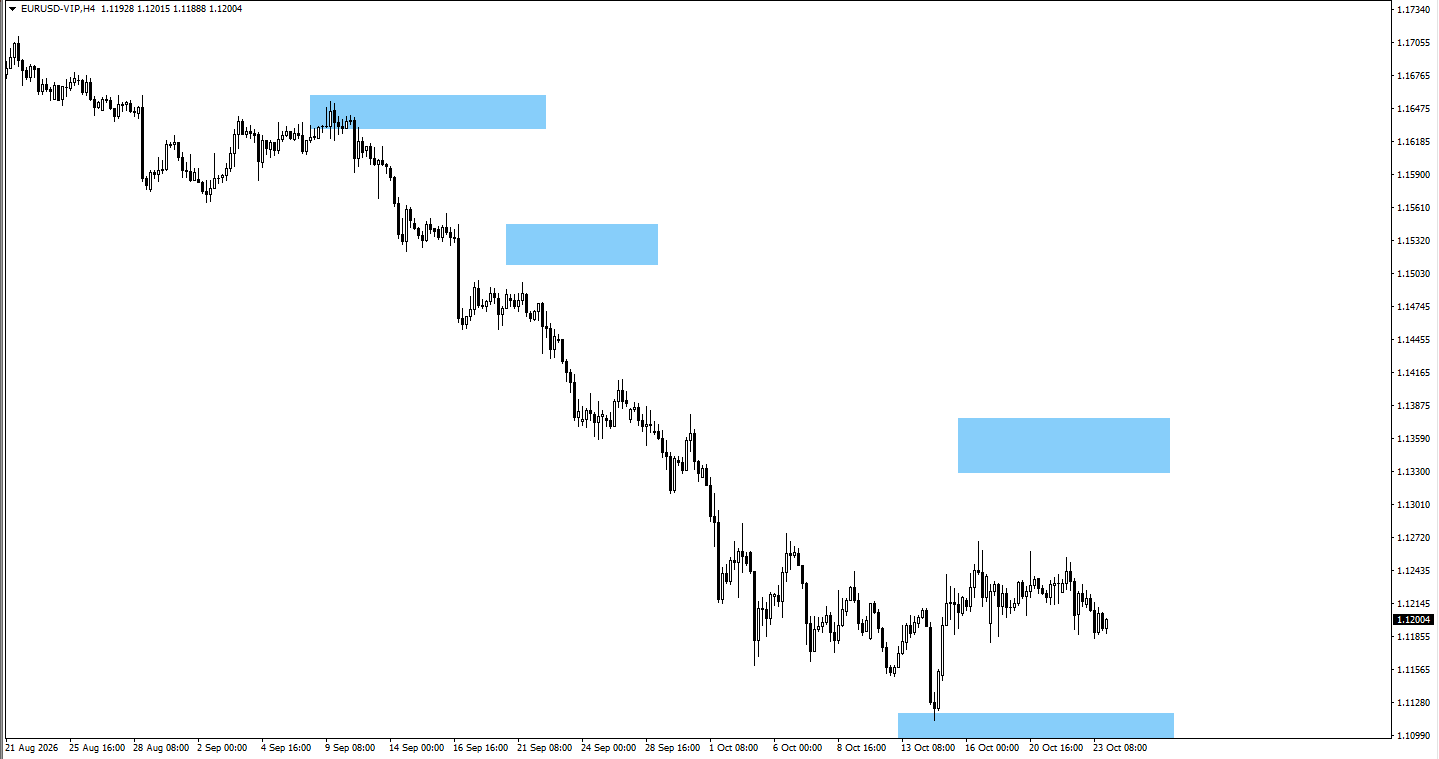
- Si le prix entre en consolidation (phase de stabilisation dans une fourchette), l’EURUSD pourrait repartir à la hausse.
- Dans ce cas, surveiller le comportement des prix à 1,1350.
Conclusion
Au 24 octobre, l’économie américaine semble entrer dans la phase tardive de l’expansion, sans éléments suffisants pour conclure à une récession. Les résultats d’entreprises continuent de soutenir les actions. Mais une inflation persistante, des rendements obligataires élevés et une politique monétaire plus restrictive rendent la poursuite de la hausse de plus en plus dépendante d’une croissance réelle des profits, et moins de l’optimisme des investisseurs.
Les traders se demandent maintenant si les résultats peuvent prolonger le marché haussier avant une dégradation des conditions économiques. Les États-Unis peuvent être en fin de cycle économique sans être forcément en fin de cycle boursier.
Foire aux questions
Qu’est-ce qui pourrait faire bouger les marchés cette semaine ?
La décision de taux de la Réserve fédérale, le PIB américain et l’inflation PCE sont les principaux rendez-vous. Les résultats d’entreprises peuvent aussi faire bouger le S&P 500, tandis que les décisions de banques centrales en Europe, au Japon, au Canada et en Nouvelle-Zélande peuvent influencer les devises.
Le S&P 500 peut-il monter si la croissance américaine ralentit ?
Oui. Les actions peuvent progresser si les entreprises continuent d’augmenter leurs bénéfices malgré une économie plus lente. En revanche, des prévisions de profits plus faibles ou un coût d’emprunt plus élevé peuvent limiter la hausse.
Comment la décision de la Fed peut-elle affecter le prix de l’or ?
Des signaux en faveur de taux plus élevés peuvent peser sur l’or, car ils rendent plus attractifs les actifs qui rapportent des intérêts (comme les obligations). Une perspective plus souple pourrait soutenir l’or, surtout si le dollar recule.
Pourquoi les traders surveillent-ils l’inflation PCE ?
Le PCE mesure l’évolution des prix payés par les consommateurs et sert de repère à la Fed. Une inflation plus forte que prévu peut réduire la possibilité de baisses de taux ou renforcer les anticipations de nouvelles hausses.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.





