





Anthropic se rapproche de la Bourse avec une valorisation habituellement réservée aux plus grands groupes technologiques mondiaux. Une valorisation d’IPO (introduction en Bourse) supérieure à 2 000 milliards de dollars placerait l’entreprise d’IA aux côtés de Nvidia, Apple et Microsoft, alors même qu’elle n’a commencé que récemment à développer son activité commerciale à grande échelle.
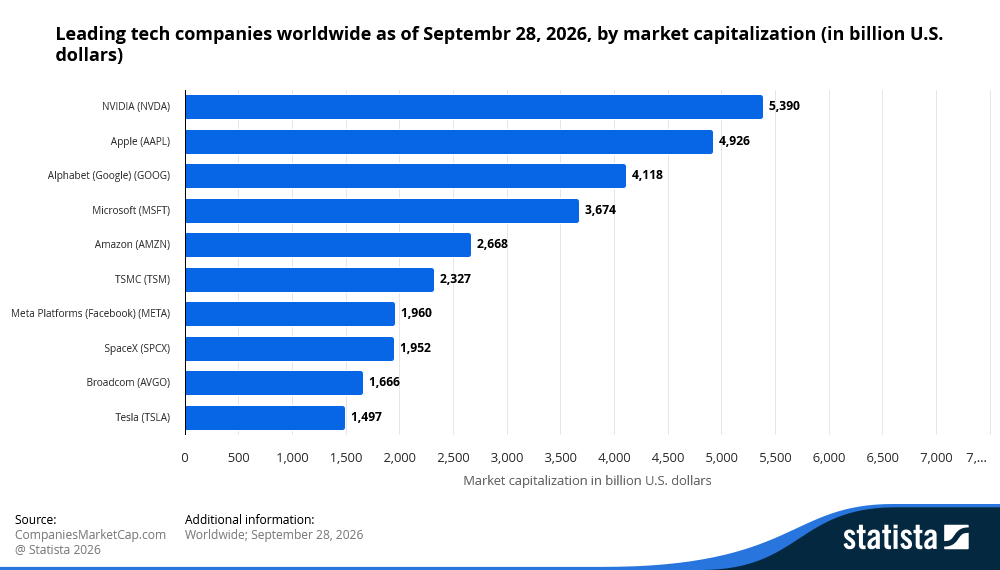
Cette potentielle méga-IPO intervient alors que l’appétit des investisseurs pour l’intelligence artificielle reste élevé. Le chiffre d’affaires progresse rapidement, la demande pour des modèles d’IA avancés demeure forte, et Anthropic a positionné Claude comme l’un des systèmes de référence dans la course à la commercialisation de l’IA.
Mais une valorisation de type « Magnificent 7 » (le groupe des sept géants technologiques américains) exige plus qu’une simple croissance rapide. Elle suppose des revenus réguliers dans la durée, une capacité à imposer ses prix (c’est-à-dire vendre plus cher sans perdre ses clients) et une croissance rentable à grande échelle. Anthropic doit démontrer que la demande d’IA peut augmenter plus vite que les coûts informatiques très élevés nécessaires pour fournir le service.
La « prime IA » a un coût très élevé
Anthropic développe la famille de modèles d’IA Claude et vend surtout un accès aux entreprises et aux développeurs. Contrairement à une société cotée, sa valorisation a jusqu’ici été fixée lors de tours de table privés (levées de fonds auprès d’investisseurs). L’IPO donnera aux investisseurs une première visibilité détaillée sur les comptes, mais la valorisation dépend fortement de l’indicateur de chiffre d’affaires retenu.
| Indicateur | Ce que cela mesure | Chiffre | Multiple pour une valorisation de 2 000 Md$ |
| Run rate de juillet 2026 | Chiffre d’affaires mensuel récent extrapolé sur un an | Plus de 65 Md$ | Environ 31x |
| Run rate fin 2026 | Chiffre d’affaires mensuel prévu extrapolé sur un an | Plus de 110 Md$ | Environ 17x |
| Chiffre d’affaires 2028 | Projection annoncée sur l’année complète | 190–200 Md$ | Environ 10x |
Un « run rate » consiste à extrapoler sur 12 mois le dernier chiffre d’affaires mensuel. Il montre le rythme actuel des ventes, mais ne dit pas forcément ce que l’entreprise gagnera sur une année entière (les ventes peuvent accélérer ou ralentir).
L’écart est important, car une valorisation de 2 000 milliards de dollars tient moins au chiffre d’affaires d’aujourd’hui qu’à la capacité d’Anthropic à délivrer la croissance que le marché anticipe pour les prochaines années. À ce niveau, les investisseurs paient des revenus attendus dans le futur. Rapportée au run rate actuel, la valorisation reste donc très exigeante.
Pourquoi les investisseurs s’y intéressent
Le principal argument d’Anthropic est la vitesse de sa croissance.
Le chiffre d’affaires a été multiplié par 12 en 2025 pour atteindre près de 4,6 Md$, tandis que les revenus du deuxième trimestre 2026 ont atteint 11,5 Md$. Un seul trimestre de cette année a généré plus du double du chiffre d’affaires de toute l’année 2025.
L’entreprise explique aussi que la demande dépasse l’offre disponible. Selon le prospectus (document officiel d’introduction en Bourse décrivant l’activité, les risques et les comptes), la croissance est surtout limitée par l’accès à la puissance de calcul (capacité des serveurs à exécuter des modèles d’IA) plutôt que par un manque de clients. Le défi n’est pas de trouver des utilisateurs, mais d’avoir suffisamment de capacité informatique pour les servir.
L’intérêt est également porté par la rareté. OpenAI a déposé un dossier d’IPO, mais aurait repoussé son introduction à 2027, ce qui laisse Anthropic comme seul grand acteur « pure player » (entreprise centrée principalement sur une seule activité) du développement de modèles d’IA susceptible d’arriver en Bourse cette année.
Nvidia envisagerait aussi un investissement de référence (« cornerstone ») allant jusqu’à 10 Md$. Un investissement « cornerstone » correspond à un grand investisseur qui s’engage dès le départ à acheter une part importante de l’IPO, afin de crédibiliser l’opération.
Le coût de la montée en charge de l’IA
Le principal point de tension est l’écart entre des coûts d’infrastructure difficiles à réduire à court terme et une demande client qui peut varier rapidement.
Anthropic se serait engagé sur au moins 518 Md$ de capacité informatique sur environ une décennie auprès de six partenaires d’infrastructure. Environ 80% de ces engagements seraient non résiliables, ou payables même en cas de faible utilisation. L’entreprise disposerait d’environ 20,28 Md$ de trésorerie (cash) face à ces obligations.
Les marchés ont déjà connu des cycles d’infrastructures comparables. À la fin des années 1990, les télécoms ont construit d’immenses réseaux de fibre optique en pariant sur une accélération continue de la demande internet. La demande a fini par arriver, mais trop lentement pour de nombreuses entreprises lourdement endettées.
Anthropic fait face à une variante du même risque. L’entreprise ne possède pas la plupart des infrastructures auxquelles elle s’engage. Si la demande ralentit, elle reste redevable des coûts, sans détenir les actifs sous-jacents (les centres de données et équipements).
La baisse du coût de calcul pose un autre problème. Si de nouvelles puces rendent le traitement de l’IA nettement moins cher, les engagements de long terme signés aujourd’hui pourraient devenir coûteux par rapport à des solutions futures.
Le pouvoir de fixation des prix en question
L’infrastructure n’est qu’une partie de l’équation. L’autre est de savoir si les clients continueront à payer des prix élevés pour les modèles d’Anthropic. La concentration de la clientèle accroît l’incertitude : près d’un quart du chiffre d’affaires 2025 provenait de deux clients non identifiés, et beaucoup de grands clients ne sont pas liés par des contrats longs.
Trois facteurs peuvent peser sur les prix :
| Point de pression | Pourquoi c’est important |
| Changement de fournisseur | De plus en plus d’entreprises utilisent des systèmes qui répartissent les tâches entre plusieurs modèles d’IA selon le coût et les performances. |
| Modèles « open-weight » | Il s’agit de modèles dont les paramètres (les « poids » du modèle) sont publiés et réutilisables. Ceux de Meta, Alibaba, Moonshot AI et DeepSeek peuvent limiter la capacité des modèles premium à rester chers. |
| Concurrence « frontier » | OpenAI, Google et xAI continuent d’investir massivement dans des systèmes d’IA concurrents. « Frontier » renvoie aux modèles les plus avancés du moment. |
L’écart de qualité entre modèles fermés (dont le code et les paramètres ne sont pas accessibles) et modèles ouverts se réduit. L’AI Index 2026 de Stanford plaçait, en mars, le meilleur modèle fermé seulement légèrement devant le meilleur modèle ouvert.
La pression sur les prix apparaît aussi. OpenAI a baissé les prix de son API (interface de programmation permettant aux entreprises d’intégrer un modèle d’IA dans leurs applications) sur de nouveaux niveaux de GPT-6, tandis que Anthropic a lancé Claude Opus 5.5 à un coût inférieur par jeton (« token », une unité de texte utilisée pour facturer l’usage : quelques caractères ou un morceau de mot). L’opportunité de marché est considérable, mais la concurrence pourrait compliquer le maintien de prix élevés.
Partenaires, profits et zones de friction
Les partenariats d’Anthropic sont à la fois un atout et une source de complexité.
Amazon, Google et Microsoft sont à la fois investisseurs, fournisseurs de cloud (location de serveurs et de puissance de calcul), canaux de distribution et concurrents dans l’IA. Cette structure donne à Anthropic accès à du capital et à de l’infrastructure, mais elle crée aussi des intérêts qui se chevauchent.
La société dépend fortement de ces relations. Environ 47% des ventes 2025 seraient passées par les plateformes cloud d’Amazon et de Google.
La rentabilité reste un autre obstacle.
La perte nette annoncée de 42 Md$ inclut environ 34 Md$ liés à des instruments de financement susceptibles d’être convertis en actions (par exemple des obligations convertibles : une dette qui peut se transformer en actions). Mais les pertes d’exploitation restent importantes. Sur environ 4,59 Md$ de chiffre d’affaires en 2025, Anthropic a enregistré une perte d’exploitation d’environ 8,06 Md$.
La croissance a été remarquable, mais l’enjeu est de transformer cette dynamique en marges durables (une part de profit stable après coûts).
Évaluer le marché avant l’IPO
Anthropic n’a pas besoin de prouver que la demande d’IA existe. Elle doit prouver que cette demande peut progresser plus vite que ses coûts.
Trois signaux structureront les attentes des investisseurs avant la cotation :
- Résultats du troisième trimestre : vérifier si le chiffre d’affaires continue de converger vers l’estimation de run rate de fin d’année.
- Prix final de l’IPO et taille du flottant : le flottant correspond à la part d’actions réellement disponible à l’achat en Bourse ; une offre limitée peut accroître la volatilité (variations rapides des prix) au début.
- Engagements des clients : voir si les grands clients basculent vers des contrats plus longs.
Si la croissance se poursuit, les multiples de chiffre d’affaires (prix payé en Bourse rapporté aux revenus) peuvent baisser rapidement et rendre la valorisation plus défendable.
Si la croissance ralentit, Anthropic pourrait se retrouver avec des centaines de milliards d’engagements d’infrastructure, sans une base clients aussi sécurisée.
Trader le thème de l’IPO d’Anthropic avec VT Markets
Anthropic devrait être introduite en Bourse en novembre, mais les discussions sur la valorisation influencent déjà le sentiment sur le marché de l’IA.
VT Markets propose un CFD sur Anthropic, ANTHUSD. Un CFD (contrat sur la différence) est un produit permettant de spéculer sur la hausse ou la baisse d’un prix sans détenir l’action. Ces produits utilisent souvent l’effet de levier, qui peut amplifier les gains comme les pertes, et les marchés liés aux IPO peuvent connaître des mouvements de prix brusques.
Chaque entreprise représente un maillon différent de la chaîne d’investissement liée à l’IA. Amazon et Google profitent de la demande en infrastructure d’IA, tout en restant en concurrence sur certains segments. Nvidia est plus directement liée aux dépenses en matériel (puces et serveurs). Microsoft combine exposition via l’investissement, le cloud et des relations de distribution.
Tap for Trader’s Takeaway
Pourquoi l’IPO d’Anthropic est-elle considérée comme une méga-IPO ?
Une valorisation supérieure à 2 000 Md$ placerait Anthropic parmi les entreprises technologiques les plus valorisées au monde et en ferait l’une des plus grandes introductions en Bourse de l’histoire.
Quand l’IPO d’Anthropic est-elle attendue ?
Des informations évoquent novembre, après les élections de mi-mandat aux États-Unis, même si la date et les conditions n’ont pas été arrêtées.
Anthropic peut-elle justifier une valorisation au niveau des « Magnificent 7 » ?
L’entreprise bénéficie d’une forte demande en IA et d’une croissance rapide de ses revenus, mais elle doit prouver qu’elle peut conserver un pouvoir de prix, maîtriser les coûts d’infrastructure et atteindre une croissance rentable à grande échelle.
Peut-on s’exposer à Anthropic avant sa cotation ?
Les actions ne peuvent pas être achetées avant l’IPO, mais des CFD comme ANTHUSD sur VT Markets permettent de spéculer sur son prix sans posséder l’action. Des sociétés cotées partenaires comme Amazon, Alphabet, Nvidia et Microsoft offrent une exposition indirecte, même si ces titres réagissent à de nombreux facteurs au-delà d’Anthropic.
Comment Anthropic se compare-t-elle à l’IPO de SpaceX ?
À 2 000 Md$ de valorisation et jusqu’à 100 Md$ levés, l’opération dépasserait SpaceX à la fois en valorisation et en taille de levée.
Quels sont les principaux risques pour Anthropic après l’IPO ?
Les principaux risques incluent des engagements informatiques très élevés, une concurrence croissante d’OpenAI et Google, une pression sur les prix liée aux modèles open-weight, et une forte concentration de la clientèle.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.





