





Les cours de l’or ont prolongé leur baisse alors que les investisseurs se préparent à la publication du compte rendu (« minutes ») de la réunion d’octobre de la Réserve fédérale (Fed), après une inflation des ménages (CPI) américaine plus élevée que prévu et des chiffres de prix à la production (PPI) plus contrastés. Avec un dollar proche d’un plus haut de 19 mois et des anticipations de nouvelle hausse des taux qui se renforcent, le métal précieux subit une pression accrue avant une communication monétaire très attendue.
L’or au comptant (« spot », c’est-à-dire pour livraison immédiate) est tombé autour de 3 788 $ l’once le 18 novembre, son niveau le plus bas depuis plus d’un an, alors que la hausse des rendements des bons du Trésor américain (taux servis par la dette de l’État) et l’anticipation d’une politique monétaire plus stricte continuaient de décourager les achats. Dans le même temps, les marchés estimaient à environ 96 % la probabilité d’une hausse de taux de 25 points de base (0,25 point de pourcentage) en décembre, ce qui rend les investisseurs très sensibles à tout signal indiquant que la Fed pourrait maintenir une politique restrictive jusqu’en 2027.
La question immédiate pour les opérateurs sur l’or est de savoir si les prochaines « minutes » du FOMC renforceront le scénario baissier ou, au contraire, apporteront suffisamment d’éléments en faveur d’une posture moins dure (« moins hawkish ») pour permettre un rebond.
CPI et PPI américains : pourquoi l’inflation reste un sujet
Les dernières publications sur l’inflation aux États-Unis dressent un tableau complexe : les prix payés par les ménages restent plus fermes qu’attendu, malgré quelques signes d’accalmie sur les prix à la production.
Selon le rapport d’octobre sur l’indice des prix à la consommation (CPI), publié le 10 novembre, l’inflation « globale » (tous postes confondus) a progressé de 0,4 % sur un mois, au-dessus des 0,3 % anticipés. Même si cela marque un ralentissement après +0,6 % en septembre, la statistique suggère que les tensions inflationnistes sont plus persistantes que prévu.
L’inflation « sous-jacente » (core CPI), qui exclut l’alimentation et l’énergie car leurs prix sont souvent très instables, a augmenté de 0,3 %, contre 0,2 % attendu. Cet indicateur est suivi de près car il aide à juger si les hausses de prix se diffusent dans l’ensemble de l’économie.
Le rapport sur l’indice des prix à la production (PPI), publié le 13 novembre, a été un peu plus rassurant en première lecture. Les prix à la production ont augmenté de 0,3 % sur un mois, sous les 0,4 % attendus et nettement en dessous du chiffre de septembre révisé à +1,4 %. En revanche, sur un an, l’inflation à la production a accéléré à 6,5 %, un plus haut depuis novembre 2022, et l’indice hors alimentation, énergie et services de commerce a progressé de 0,5 % pour le deuxième mois consécutif.
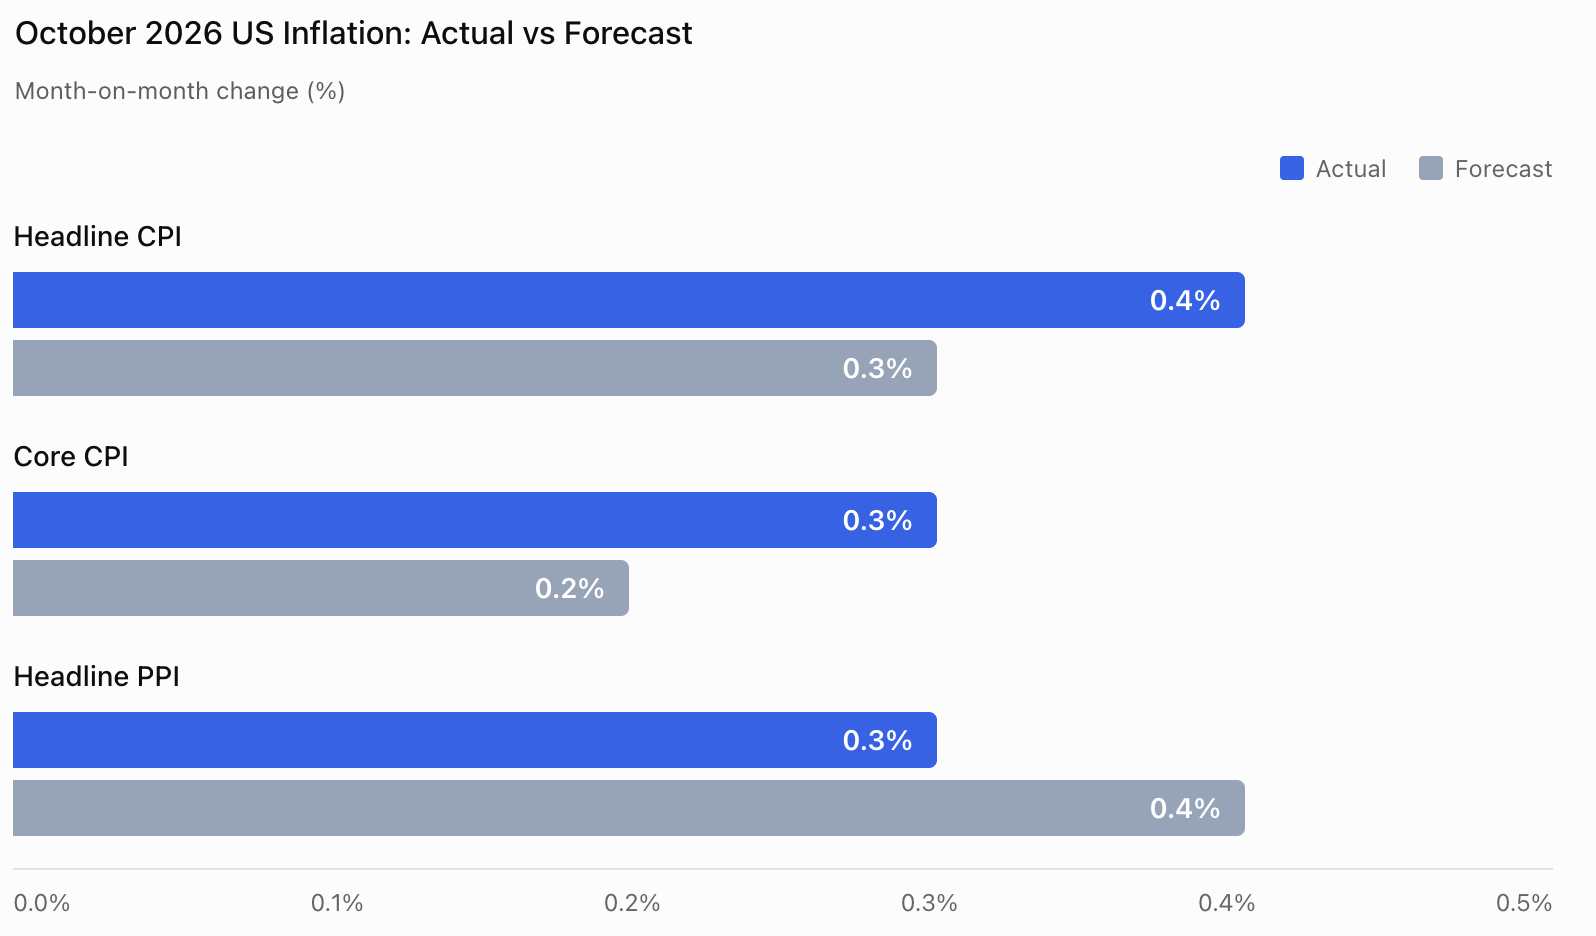
Point sur l’inflation américaine en octobre
| Indicateur | Réalisé | Prévision |
| CPI global (m/m) | 0.40% | 0.30% |
| CPI sous-jacent (m/m) | 0.30% | 0.20% |
| PPI global (m/m) | 0.30% | 0.40% |
Pris ensemble, ces chiffres montrent que l’inflation ne ralentit pas de façon assez régulière pour écarter le risque d’un nouveau durcissement monétaire. Le PPI mensuel plus modéré apporte un peu d’espoir, mais les coûts « de fond » restent élevés et peuvent finir par se répercuter sur les prix payés par les ménages si les entreprises continuent de relever leurs tarifs.
Pour les marchés, l’enjeu est de savoir si la Fed juge les taux actuels suffisamment restrictifs, ou si de nouvelles hausses seront nécessaires pour ramener durablement l’inflation vers l’objectif de 2 %. Comprendre le lien entre le PPI et l’inflation core PCE (indice des dépenses de consommation des ménages hors éléments volatils, mesure d’inflation privilégiée par la Fed) aide aussi à évaluer comment les variations de prix au niveau des producteurs influencent les indicateurs suivis par la banque centrale.
Minutes du FOMC aujourd’hui : que va révéler la Fed ?
L’attention se tourne désormais vers la publication des minutes du FOMC prévue le 18 novembre à 14h00 (heure de la côte Est), soit 3h00 en Malaisie le 19 novembre.
Ce compte rendu détaillera la réunion des 27-28 octobre, au cours de laquelle la Fed a maintenu la fourchette cible des fed funds (son principal taux directeur) à 3,75 %-4,00 %. La décision n’a pas été unanime : deux responsables auraient préféré une hausse immédiate de 25 points de base, ce qui souligne des divergences sur l’intensité de la réponse à l’inflation.
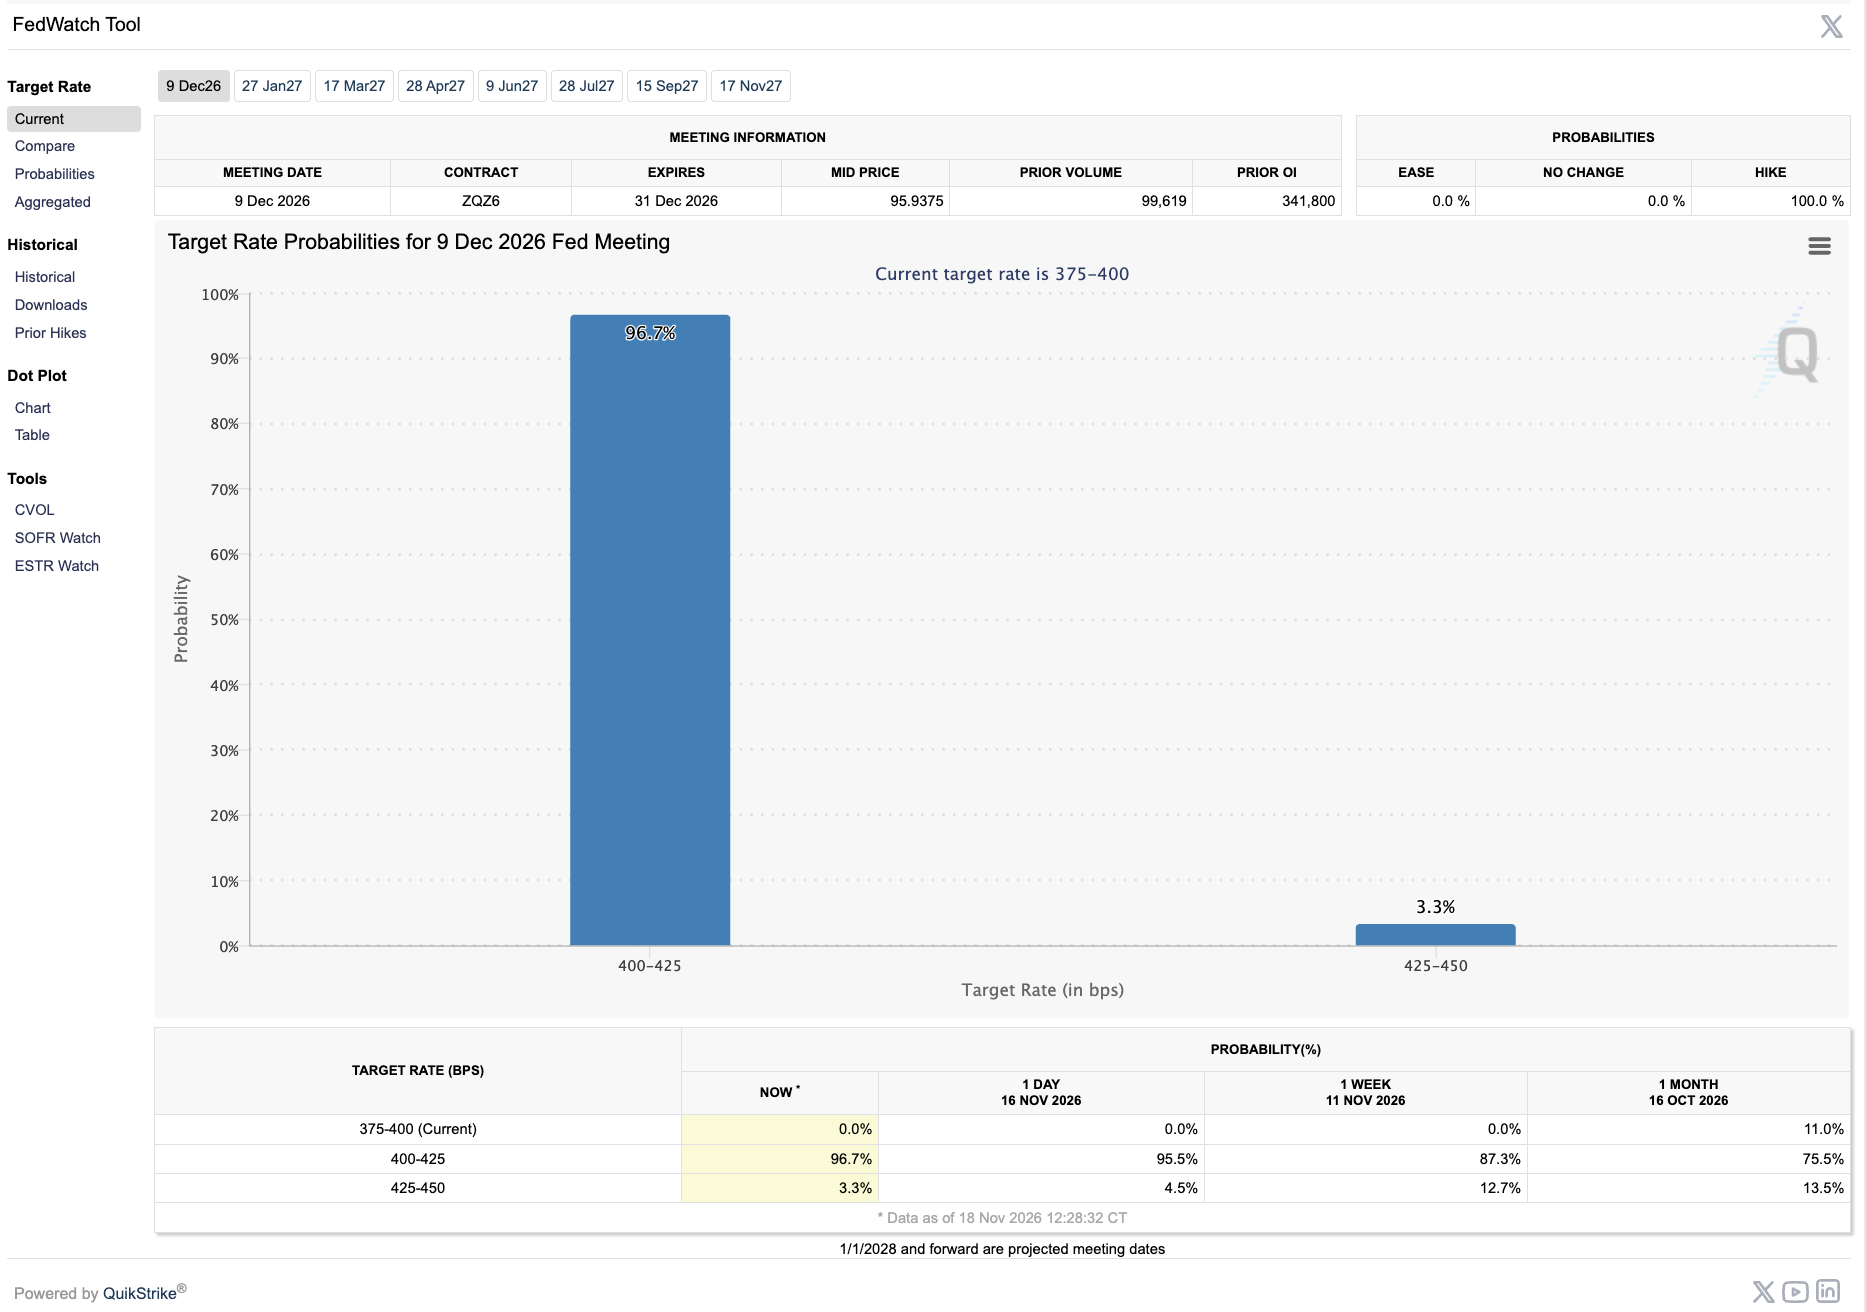
Point important : ces minutes reflètent des discussions antérieures aux dernières publications CPI et PPI. Elles peuvent néanmoins éclairer le degré d’inquiétude des membres sur l’inflation avant même l’arrivée des chiffres les plus récents.
Trois éléments seront particulièrement suivis. D’abord, le nombre de responsables favorables à un nouveau durcissement et, surtout, s’ils privilégient des hausses graduelles ou une approche plus ferme. Ensuite, l’évaluation de la solidité du marché du travail et la capacité de l’économie à encaisser des coûts d’emprunt plus élevés. Enfin, les indices sur la durée pendant laquelle les taux devraient rester à un niveau restrictif (c’est-à-dire assez élevé pour freiner la demande et donc l’inflation).
La réunion de décembre attire déjà l’attention, les marchés misant largement sur une hausse d’un quart de point. Mais la trajectoire de l’or dépendra moins de la hausse elle-même que des signaux sur la suite des taux.
Si les minutes montrent un large soutien à un durcissement prolongé jusqu’en 2027, les rendements des Treasuries et le dollar pourraient encore se renforcer. À l’inverse, des signes d’inquiétude sur la croissance ou sur l’effet cumulé des hausses passées pourraient pousser les marchés à revoir leurs anticipations pour les mois suivants.
Pour comprendre comment les décisions de banque centrale influencent les marchés, le Federal Open Market Committee (FOMC) est l’organe qui décide de la politique monétaire américaine et façonne les anticipations de taux.
Pourquoi l’or baisse malgré un PPI plus doux
La baisse récente de l’or s’explique par des anticipations de taux américains plus élevés, des rendements obligataires en hausse et un dollar qui reste attractif pour les investisseurs internationaux.
Contrairement aux obligations d’État ou aux dépôts rémunérés, l’or ne verse pas de revenu. Quand les rendements des Treasuries montent, les investisseurs peuvent obtenir un rendement plus élevé sur des actifs en dollars jugés relativement peu risqués, ce qui augmente le « coût d’opportunité » de détenir de l’or (ce à quoi on renonce en choisissant l’or plutôt qu’un actif rémunéré).
Ce mécanisme compte encore plus lorsque les marchés s’attendent à des taux élevés pendant longtemps. Des rendements « réels » plus hauts (rendements corrigés de l’inflation attendue) peuvent réduire l’attrait de l’or même en période d’incertitude. Comprendre le lien entre les rendements des Treasuries et le prix de l’or aide à expliquer pourquoi les métaux précieux peuvent reculer même avec une inflation élevée.
Le dollar ajoute à la pression. Le 18 novembre, l’indice du dollar (Dollar Index, panier face à plusieurs grandes devises) évoluait autour de 103,65, proche de son plus haut depuis avril 2025. Un dollar fort renchérit l’or pour les acheteurs utilisant d’autres monnaies, ce qui peut réduire la demande mondiale. Les opérateurs suivent aussi le graphique de l’indice du dollar pour juger si la dynamique du billet vert va dans le même sens que l’or ou non.
Cette combinaison a fait passer l’or sous plusieurs seuils techniques et psychologiques, prolongeant une correction qui s’est accélérée après la publication du CPI.
La relation entre l’or et les taux n’est toutefois pas mécanique : des tensions géopolitiques, des risques financiers ou des craintes sur la croissance peuvent soutenir la demande de valeur refuge, même quand la politique monétaire est restrictive.
À ce stade, le marché reste dominé par le thème de l’inflation et par la possibilité d’un nouveau durcissement de la Fed.
Prévisions sur l’or : niveaux clés XAUUSD à surveiller
Le dernier repli de l’or vers 3 788 $ a dégradé la configuration technique à court terme. L’attention se porte sur la capacité des acheteurs à défendre la zone psychologique des 3 800 $ ou à remettre en place un rebond au-dessus d’anciens niveaux de support (zones où le prix cessait de baisser).
Le seuil des 3 800 $ est le premier point de repère après la vague de ventes. Un retour durable au-dessus pourrait indiquer un essoufflement de la pression vendeuse, mais un signal plus solide passerait par un retour vers l’ancienne zone de support 3 850–3 870 $, qui peut désormais agir comme résistance (zone où le prix a du mal à monter).
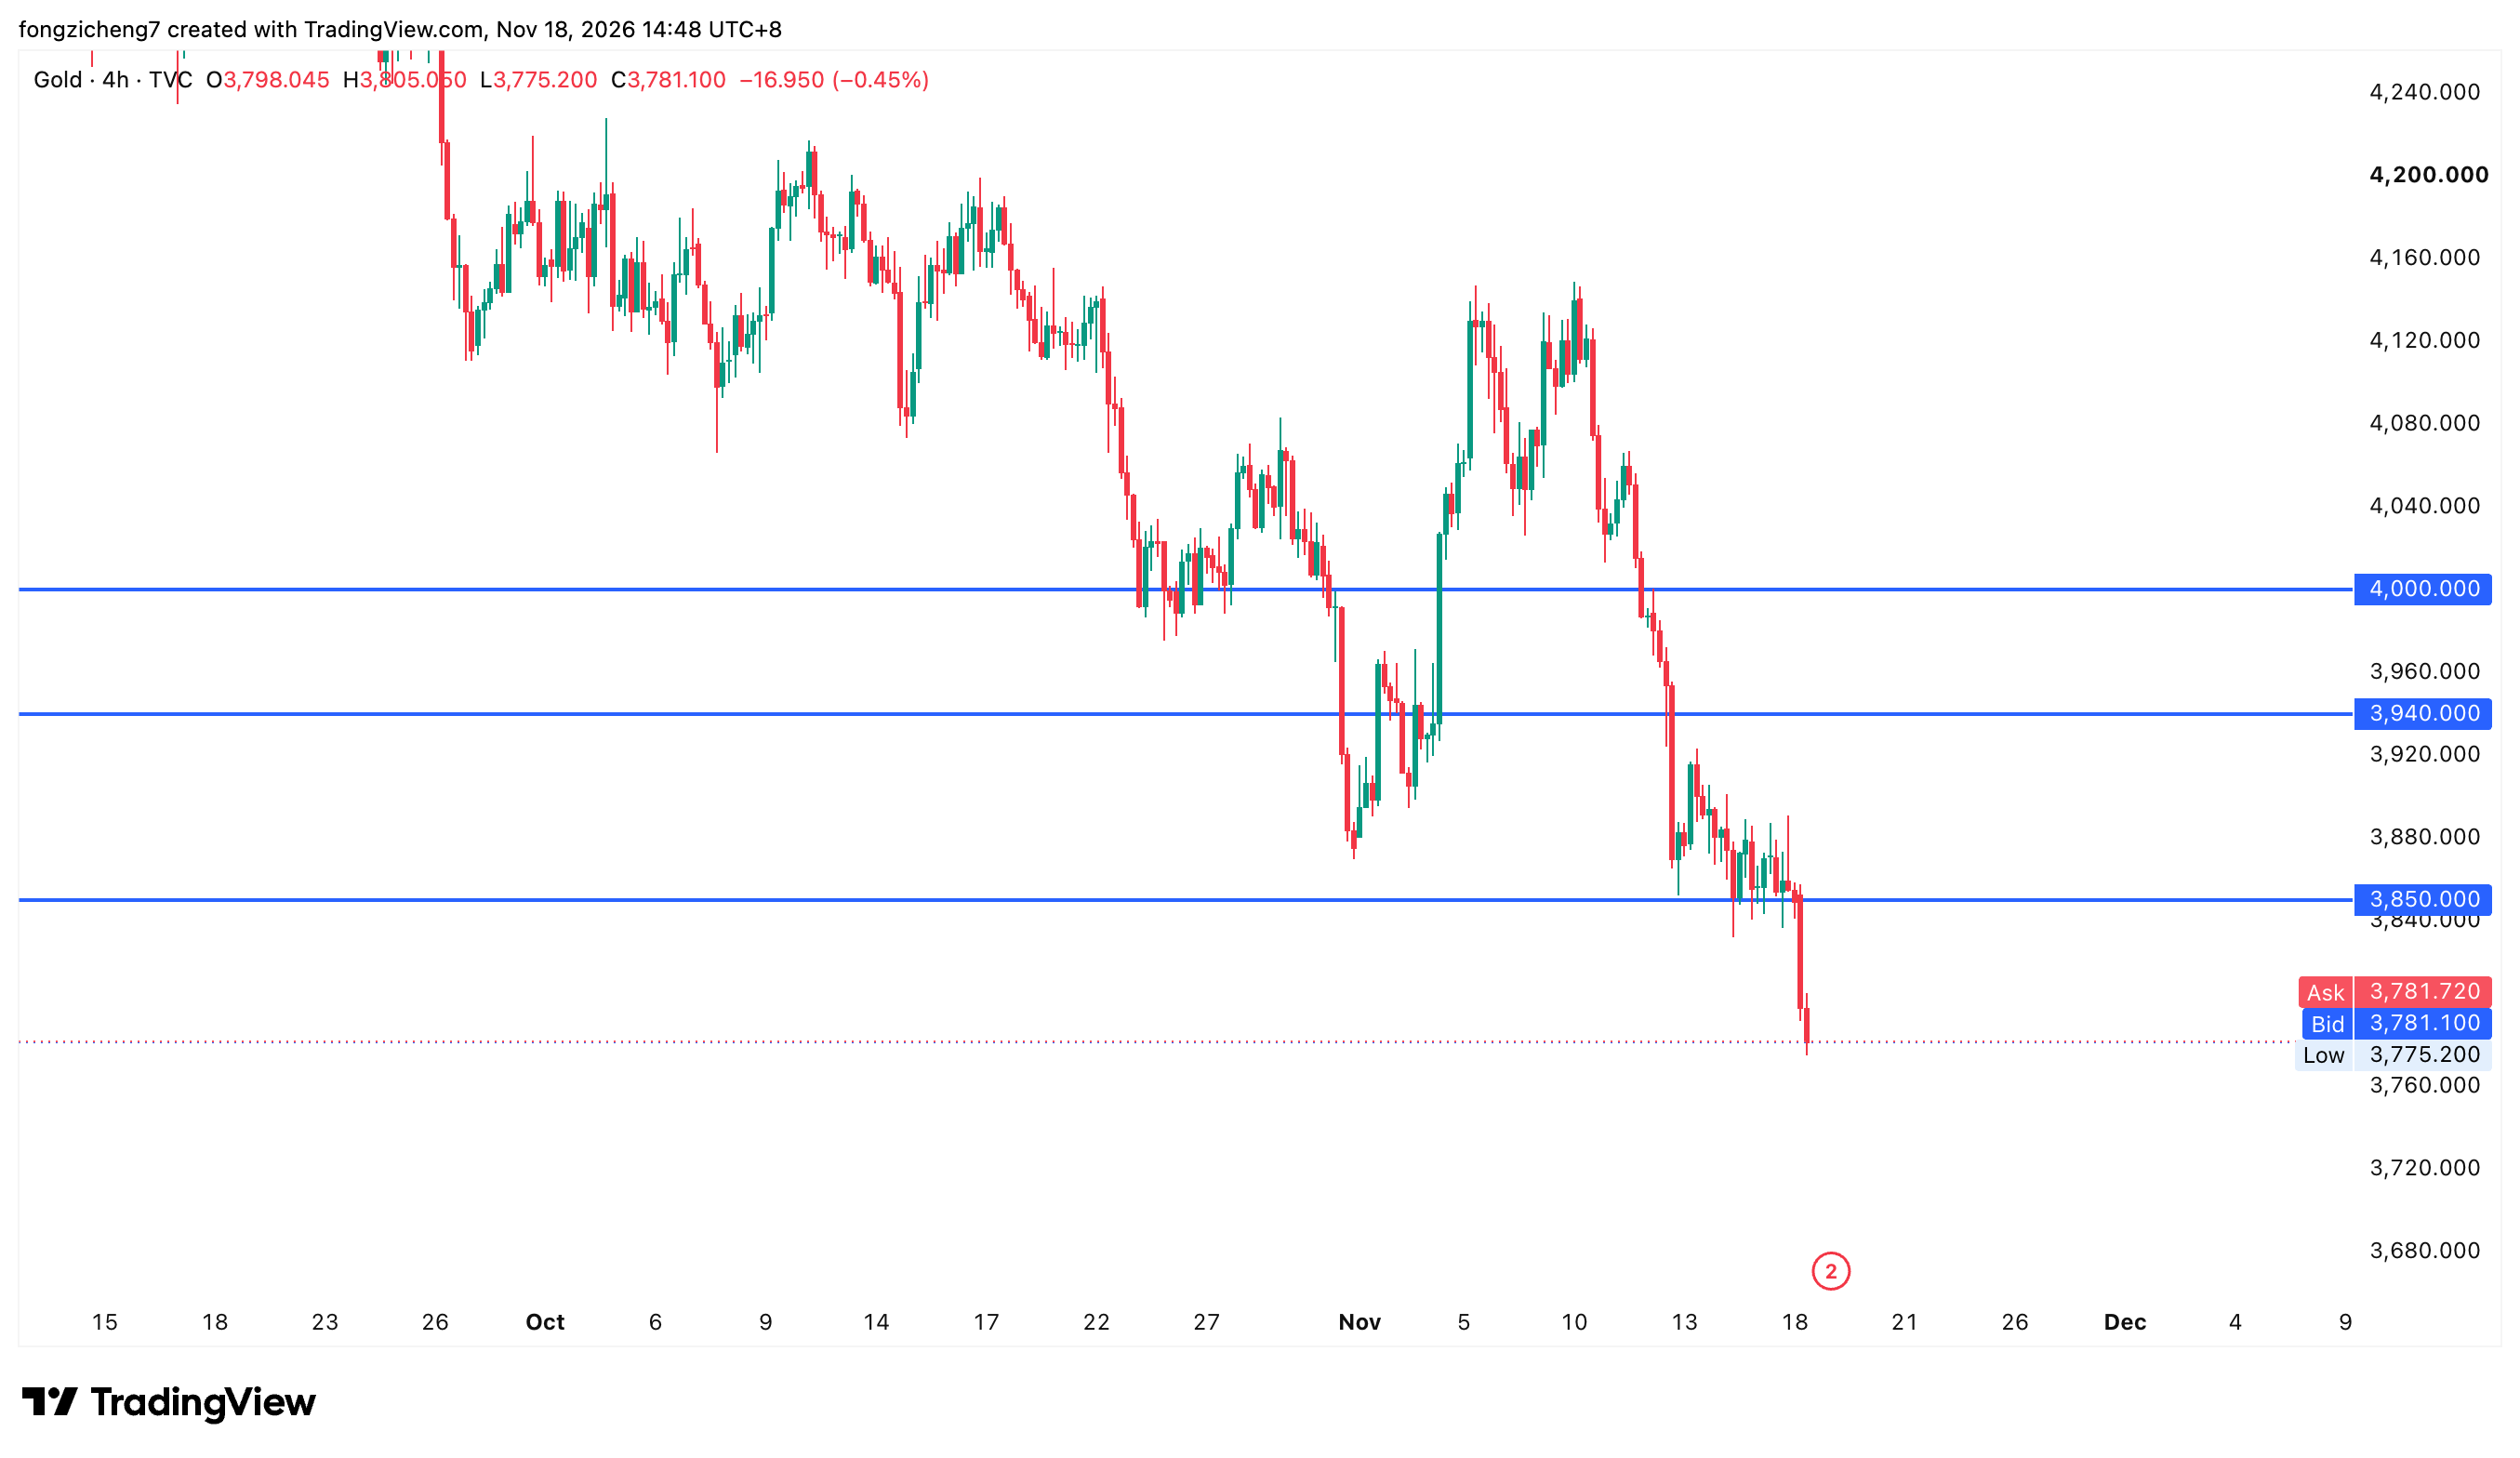
À la hausse, 3 900 $ reste une résistance importante, puis la zone plus large 3 940–4 000 $. Un franchissement net de ces niveaux signalerait un regain d’achats et pourrait remettre en cause la structure baissière.
À l’inverse, si l’or reste sous 3 800 $ et continue d’inscrire des sommets de plus en plus bas, les vendeurs peuvent garder la main. Une cassure durable sous les derniers plus bas augmenterait le risque de poursuite de la baisse, même si de nouveaux supports devront être déterminés avec l’évolution des cours.
Niveaux clés sur le prix de l’or
| Zone de prix | Sens technique |
| 3 940–4 000 $ | Zone de résistance majeure |
| 3 900 $ | Résistance du rebond initial |
| 3 850–3 870 $ | Ancien support, résistance possible |
| 3 800 $ | Seuil psychologique |
| Sous 3 788 $ | Risque de poursuite de la baisse |
Les opérateurs devraient aussi suivre, en parallèle de XAUUSD (cours de l’or en dollars), l’indice du dollar et les rendements des Treasuries. Un rebond de l’or accompagné d’un dollar plus faible et de rendements en baisse serait plus crédible qu’un simple sursaut dû à des rachats de positions vendeuses (« short covering », quand des vendeurs à découvert rachètent pour clôturer leurs positions). Pour une lecture plus globale, ce qui est corrélé à l’or aide à comprendre les liens entre métaux précieux, devises et autres actifs.
Trois scénarios possibles pour l’or après les minutes du FOMC
La publication des minutes du FOMC peut entraîner plusieurs réactions, selon la façon dont les investisseurs interprètent les échanges des membres par rapport aux attentes actuelles.
Scénario 1 : des minutes « hawkish » prolongent la baisse de l’or
Si le texte montre un soutien large à de nouvelles hausses de taux, les marchés peuvent renforcer l’idée d’une politique restrictive jusqu’en 2027.
Dans ce cas, les rendements des Treasuries et le dollar pourraient progresser, maintenant la pression sur l’or. L’incapacité à repasser au-dessus de 3 800 $, avec de nouvelles ventes sous les récents plus bas, conforterait le scénario baissier.
Scénario 2 : des signaux plus « dovish » favorisent un rebond de l’or
Une lecture moins dure (« dovish », c’est-à-dire plus prudente sur les hausses de taux) serait possible si les responsables insistent davantage sur le ralentissement de l’activité, le durcissement des conditions financières ou le risque d’en faire trop.
Si, ensuite, les investisseurs réduisent leurs anticipations de hausses futures, la détente des rendements et un dollar plus faible pourraient soutenir la demande d’or. Dans ce scénario, les opérateurs surveilleraient d’abord un retour vers 3 850–3 870 $, puis évalueraient si l’élan permet de viser 3 900 $.
Scénario 3 : des signaux mitigés entraînent une forte volatilité
Les minutes peuvent aussi mettre en évidence des désaccords sans donner de signal clair sur la trajectoire des taux.
La hausse de décembre étant déjà largement intégrée dans les prix, un texte qui confirme surtout le scénario attendu pourrait n’avoir qu’un effet bref. L’or pourrait alors connaître des mouvements rapides dans les deux sens avant que l’attention ne revienne sur les prochaines statistiques.
Lors des annonces économiques, il faut aussi tenir compte des risques d’exécution. Les variations soudaines peuvent élargir les spreads (écart achat/vente) et créer du slippage (glissement : exécution à un prix moins bon que prévu), surtout quand la liquidité (facilité à acheter/vendre sans faire bouger le prix) se réduit temporairement.
Et maintenant : que surveiller sur l’or avant la réunion de décembre de la Fed ?
Même si les minutes du FOMC sont un catalyseur à court terme, elles ne devraient pas clore le débat sur la direction des taux américains.
Le prochain grand rendez-vous sur l’inflation sera l’indice des prix PCE (« Personal Consumption Expenditures ») d’octobre, attendu le 25 novembre. Comme il s’agit de la mesure préférée de la Fed, il peut apporter de nouveaux éléments sur le ralentissement (ou non) des pressions sous-jacentes.
Le même jour, la révision du PIB du troisième trimestre donnera aussi des indications sur la solidité de l’économie américaine. Les investisseurs se tourneront ensuite vers la réunion des 8-9 décembre, avec la décision de taux et des projections économiques actualisées.
Pour les opérateurs sur l’or, l’interaction entre inflation, rendements des Treasuries et dollar restera déterminante. Une inflation tenace avec une activité résistante renforcerait l’argument d’un nouveau durcissement ; à l’inverse, une croissance plus faible et des prix qui se calment pourraient améliorer la perspective pour l’or.
Questions fréquentes
- Pourquoi l’or baisse-t-il après les rapports CPI et PPI américains ?
L’or a reculé car une inflation des ménages plus forte que prévu et des pressions persistantes sur les coûts à la production ont renforcé l’anticipation d’un nouveau durcissement de la Fed. La hausse des rendements des Treasuries et le renforcement du dollar ont augmenté le coût d’opportunité de détenir de l’or (un actif qui ne rapporte pas d’intérêt).
- Quand les minutes du FOMC seront-elles publiées ?
La Fed publiera les minutes de sa réunion d’octobre le 18 novembre 2026 à 14h00 (heure de la côte Est).
- L’or peut-il rebondir après les minutes du FOMC ?
L’or peut rebondir si les investisseurs jugent le texte moins « hawkish » (moins favorable à des hausses de taux) que prévu, surtout si les rendements et le dollar reculent. Un rebond durable exige toutefois une amélioration du signal technique et une demande plus solide.
- Quels niveaux de prix de l’or faut-il surveiller ?
La zone des 3 800 $ est un repère important à court terme après la baisse récente. Les résistances se situent à 3 850–3 870 $ puis 3 900 $. Une cassure durable sous les récents plus bas augmenterait le risque de nouvelles ventes.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



