





Les élections américaines de mi-mandat de 2026 ont profondément modifié l’équilibre politique à Washington, les démocrates obtenant le contrôle à la fois de la Chambre des représentants et du Sénat. La victoire du 3 novembre constitue un revers politique majeur pour le président Donald Trump : ses deux dernières années de mandat seront désormais encadrées par un Congrès décidé à contester plusieurs de ses politiques économiques, notamment sur le commerce, les dépenses de santé et la régulation du secteur technologique.
Wall Street a d’abord salué le résultat : le S&P 500 a gagné 1,6% le 4 novembre, le Dow Jones Industrial Average a bondi de 3% et le Nasdaq Composite a progressé de 0,88%. Mais l’optimisme s’est vite estompé : lors de la séance suivante, les valeurs technologiques ont subi une nouvelle vague de ventes, signe d’inquiétudes croissantes quant aux effets possibles des politiques démocrates sur les marges des entreprises (leur rentabilité) et sur l’industrie de l’intelligence artificielle (IA).
Les investisseurs analysent souvent les performances historiques des marchés actions après les élections américaines pour repérer d’éventuelles tendances. Mais, dans ce cas, l’impact économique dépendra surtout de la façon dont le nouveau rapport de forces influe sur l’inflation (hausse générale des prix), les dépenses publiques, les résultats des entreprises et la confiance des investisseurs.
Comment le contrôle démocrate du Congrès va-t-il modifier la politique économique américaine ?
Quand le nouveau Congrès se réunira le 3 janvier 2027, les démocrates auront davantage de poids sur les dépenses fédérales (budget de l’État américain), les priorités législatives et le contrôle parlementaire (enquêtes, auditions, contrôle de l’exécutif). Toutefois, contrôler les deux chambres ne leur permet pas, à lui seul, d’annuler les politiques déjà mises en place par Trump : le président conserve un droit de veto (pouvoir de bloquer une loi) et une forte marge d’action par décrets et décisions de l’exécutif, notamment en matière de commerce, de régulation et de politique étrangère.
La plupart des grandes lois nécessitent toujours 60 voix au Sénat pour dépasser l’obstruction parlementaire (« filibuster », une procédure qui permet de retarder ou bloquer un vote). Et annuler un veto présidentiel exige une majorité des deux tiers dans chaque chambre. Sans coopération entre partis, les démocrates pourraient peiner à faire passer de vastes réformes, ce qui aboutirait à un pouvoir divisé où aucun camp ne peut facilement imposer son programme économique.
Pour les marchés, cette configuration donne un tableau contrasté. Le blocage au Congrès peut freiner de nouvelles baisses d’impôts ou de nouveaux programmes de dépenses qui aggraveraient le déficit fédéral (écart entre dépenses et recettes de l’État), ce qui peut réduire les craintes liées à l’endettement. Mais des désaccords prolongés sur les priorités budgétaires peuvent aussi retarder des décisions importantes, peser sur la confiance des entreprises et accroître l’incertitude sur la croissance.
Le scénario le plus probable n’est donc pas un retour en arrière complet de l’agenda économique de Trump, mais plutôt une phase de compromis ciblés, sur fond de confrontation politique persistante.
Les démocrates peuvent-ils annuler les droits de douane de Trump et faire baisser les prix pour les ménages ?
La politique commerciale devrait devenir l’un des sujets économiques les plus suivis après la victoire démocrate, d’autant que les droits de douane (taxes sur les importations) imposés sous Trump ont renchéri les coûts pour les entreprises dépendantes des importations et réduit le pouvoir d’achat des ménages.
En février 2026, la Cour suprême a jugé que l’International Emergency Economic Powers Act ne permettait pas de justifier les vastes droits de douane « d’urgence » décidés par Trump. L’administration s’est ensuite appuyée sur d’autres textes, notamment la section 301 du Trade Act de 1974 et la section 232 du Trade Expansion Act de 1962, afin de maintenir ou d’instaurer des droits d’importation (taxes à l’entrée sur le territoire).
Résultat : les démocrates ne peuvent pas simplement supprimer les droits de douane existants en contrôlant le Congrès. Ils peuvent en revanche viser des baisses ciblées via des négociations, des enquêtes et des pressions des secteurs pénalisés par la hausse des coûts d’importation. Mais les divergences au sein du Parti démocrate, notamment sur la protection de l’industrie nationale, suggèrent qu’un allègement limité est plus probable qu’un abandon total du protectionnisme (politique qui vise à protéger le marché intérieur en taxant les importations).
Si des négociations réduisent les droits de douane sur des biens de consommation ou des intrants industriels (matières et composants utilisés pour produire), les entreprises américaines pourraient profiter de coûts de production plus bas, tandis que les ménages pourraient voir leur pouvoir d’achat s’améliorer. Toutefois, l’effet sur l’inflation dépendra des droits réellement abaissés, du fait que les entreprises répercutent (ou non) les économies sur les prix, et de l’intensité de la concurrence pour les producteurs américains.
Pourquoi les actions américaines ont-elles grimpé après la victoire démocrate ?
La première réaction du marché a été plus forte que prévu : le S&P 500 a progressé de 1,6% à 7.711,68 le 4 novembre, au-delà de la fourchette estimée par JPMorgan (de -0,25% à +0,50%). Dans le même temps, le rendement du bon du Trésor à 10 ans (taux d’intérêt de référence des obligations d’État américaines à 10 ans) a reculé d’environ six points de base (un point de base = 0,01 point de pourcentage) à 4,89%, globalement conforme à l’idée d’une détente des rendements obligataires après l’élection.
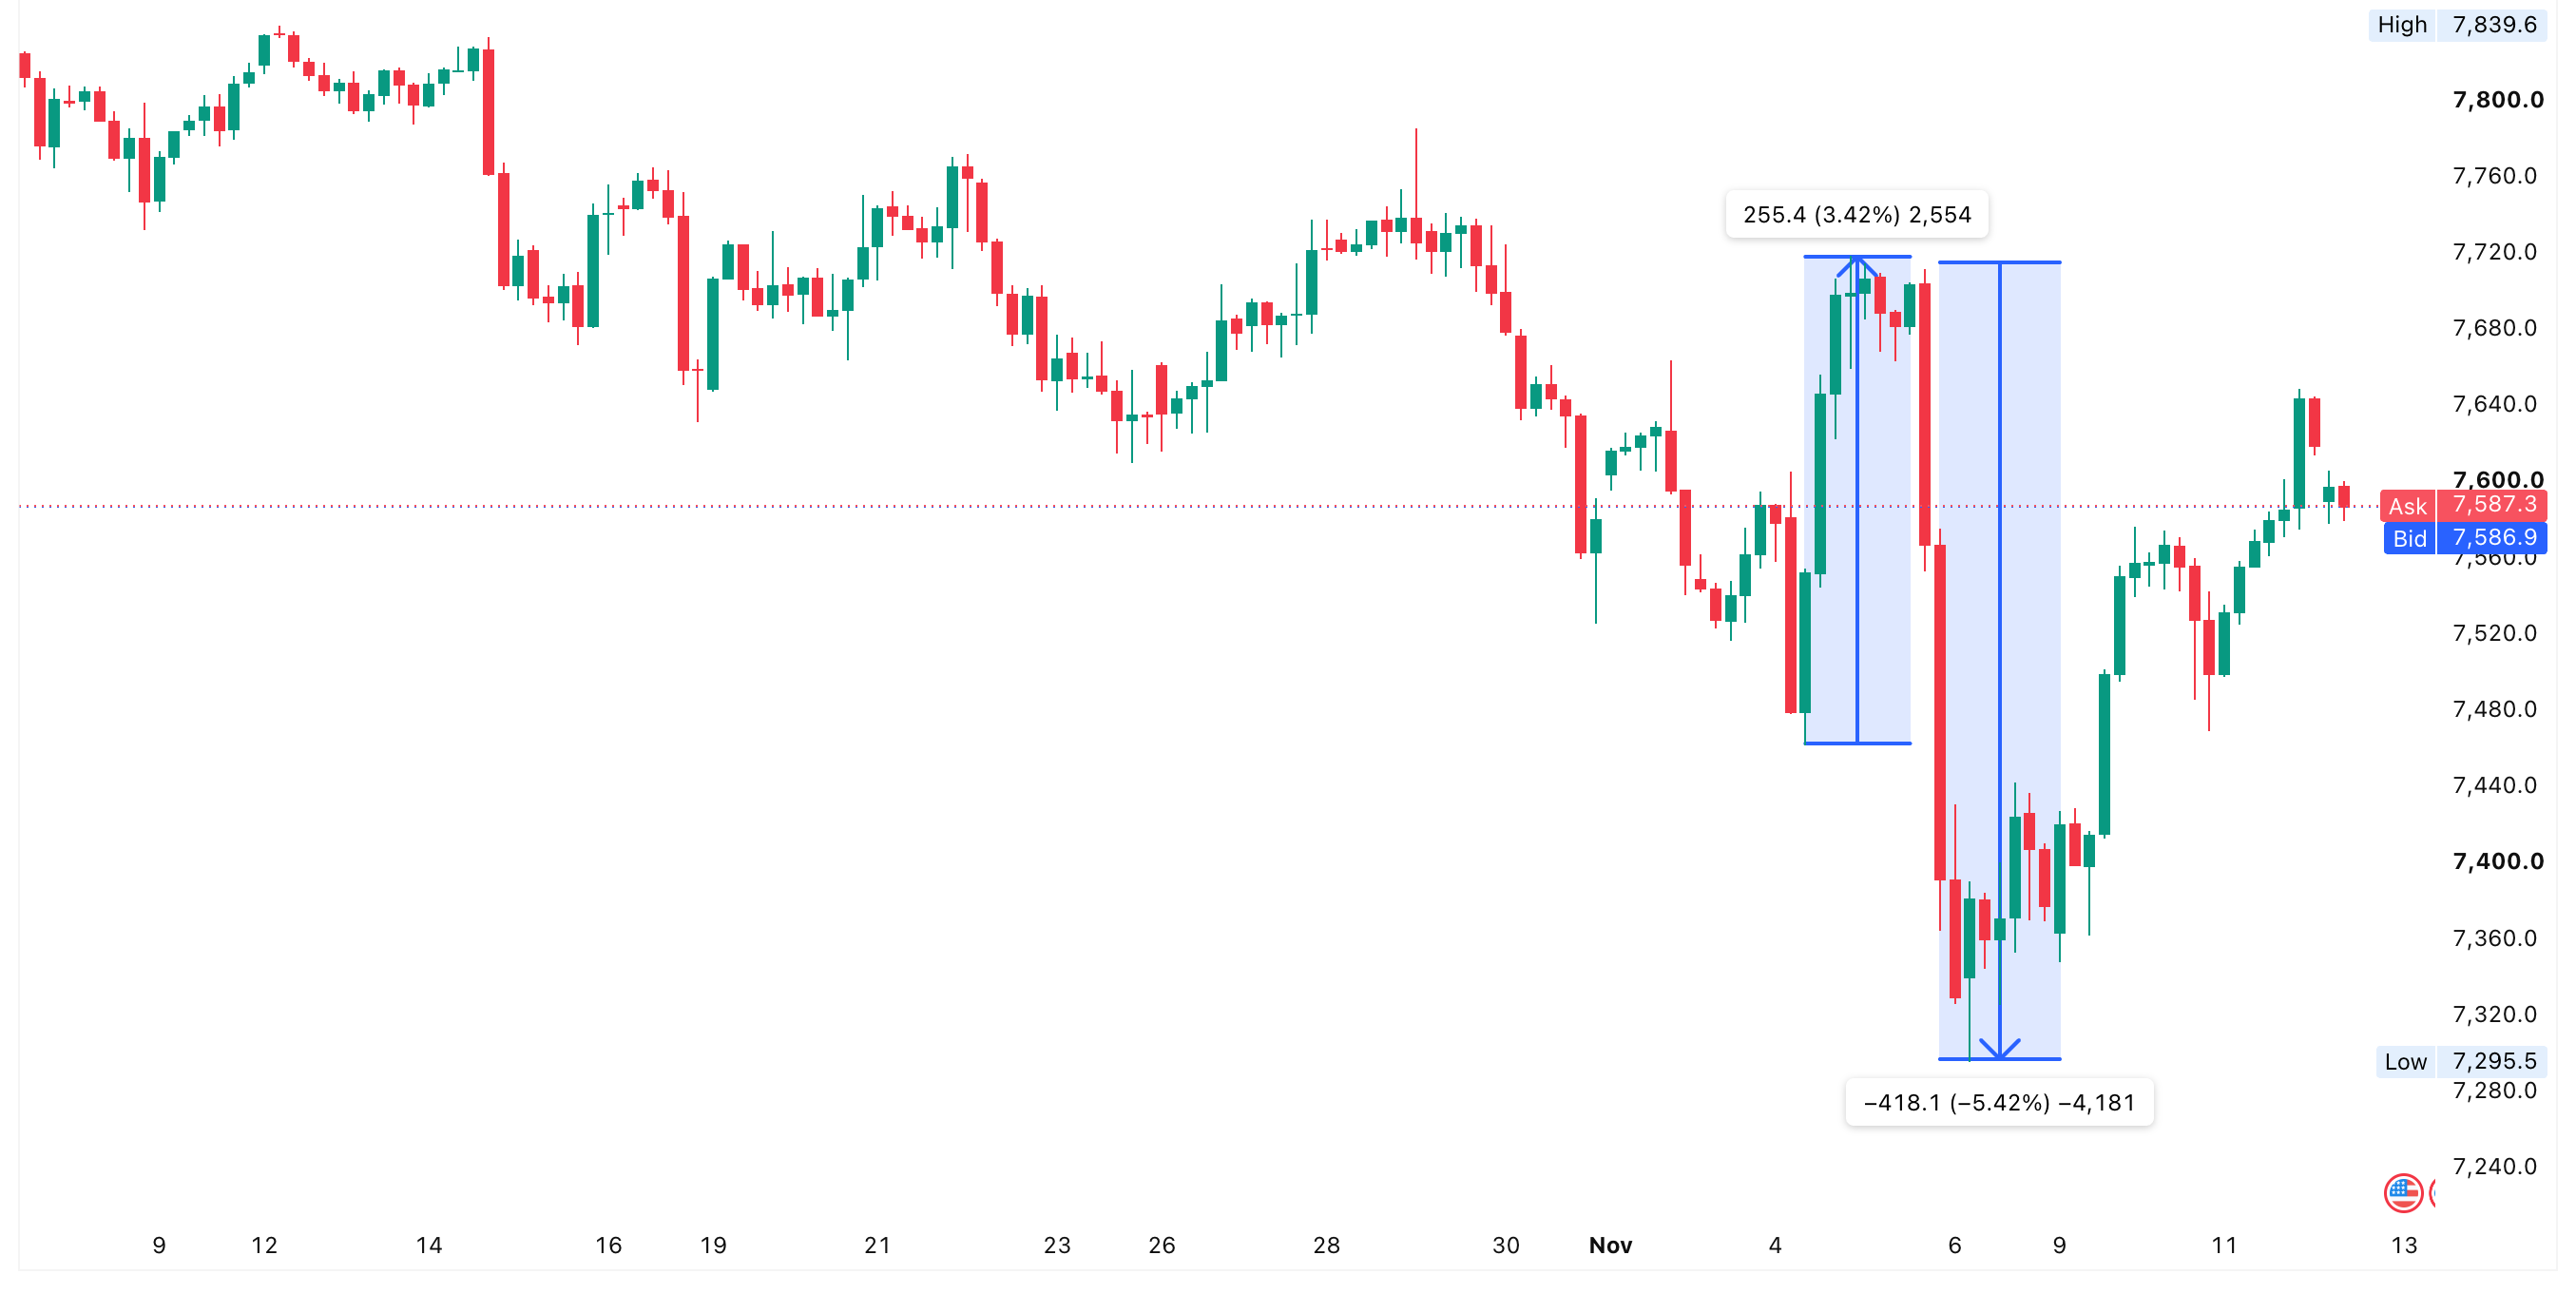
Plusieurs facteurs expliquent cette hausse. D’abord, une baisse de l’incertitude politique : les investisseurs ont mieux compris à quoi ressemblerait l’équilibre des pouvoirs à Washington. Ensuite, un pouvoir divisé a renforcé l’idée qu’il serait plus difficile de faire passer de grandes lois, ce qui peut rendre l’environnement réglementaire plus prévisible pour les entreprises. Le lien entre politique et marchés apparaît aussi dans le cycle électoral présidentiel américain et ses schémas historiques en Bourse, même si le passé ne garantit pas les mêmes résultats.
Autre élément : la chute marquée des prix de l’énergie, avec un Brent en baisse de 8,7% à 94,62 dollars le baril, sur fond d’optimisme quant à une possible désescalade avec l’Iran. Des coûts énergétiques plus faibles peuvent ralentir l’inflation, soutenir le pouvoir d’achat et réduire les charges d’exploitation des entreprises, tandis que des rendements du Trésor en baisse soutiennent en général la valorisation des actions (leur prix relatif aux profits attendus).
Le lien entre taux d’intérêt et valorisation boursière est crucial : les mouvements des rendements des Treasuries à 10 ans influencent les coûts d’emprunt et le taux d’actualisation (taux utilisé pour convertir des profits futurs en valeur d’aujourd’hui) servant à évaluer les bénéfices futurs.
La hausse a toutefois été inégale selon les secteurs. Les investisseurs semblaient déjà réévaluer les gagnants et perdants du nouveau contexte politique, plutôt que de considérer la victoire démocrate comme un signal positif pour l’ensemble du marché.
Pourquoi les actions technologiques et liées à l’IA ont-elles baissé après l’élection ?
Malgré le rebond initial, les actions américaines ont fortement corrigé le 5 novembre, les investisseurs réévaluant l’impact potentiel des politiques démocrates sur la tech. Le S&P 500 a reculé de 3,2% et le Nasdaq Composite a plongé de 4,9%. Nvidia a cédé 6,3%, AMD 13,1% et CoreWeave 10%.
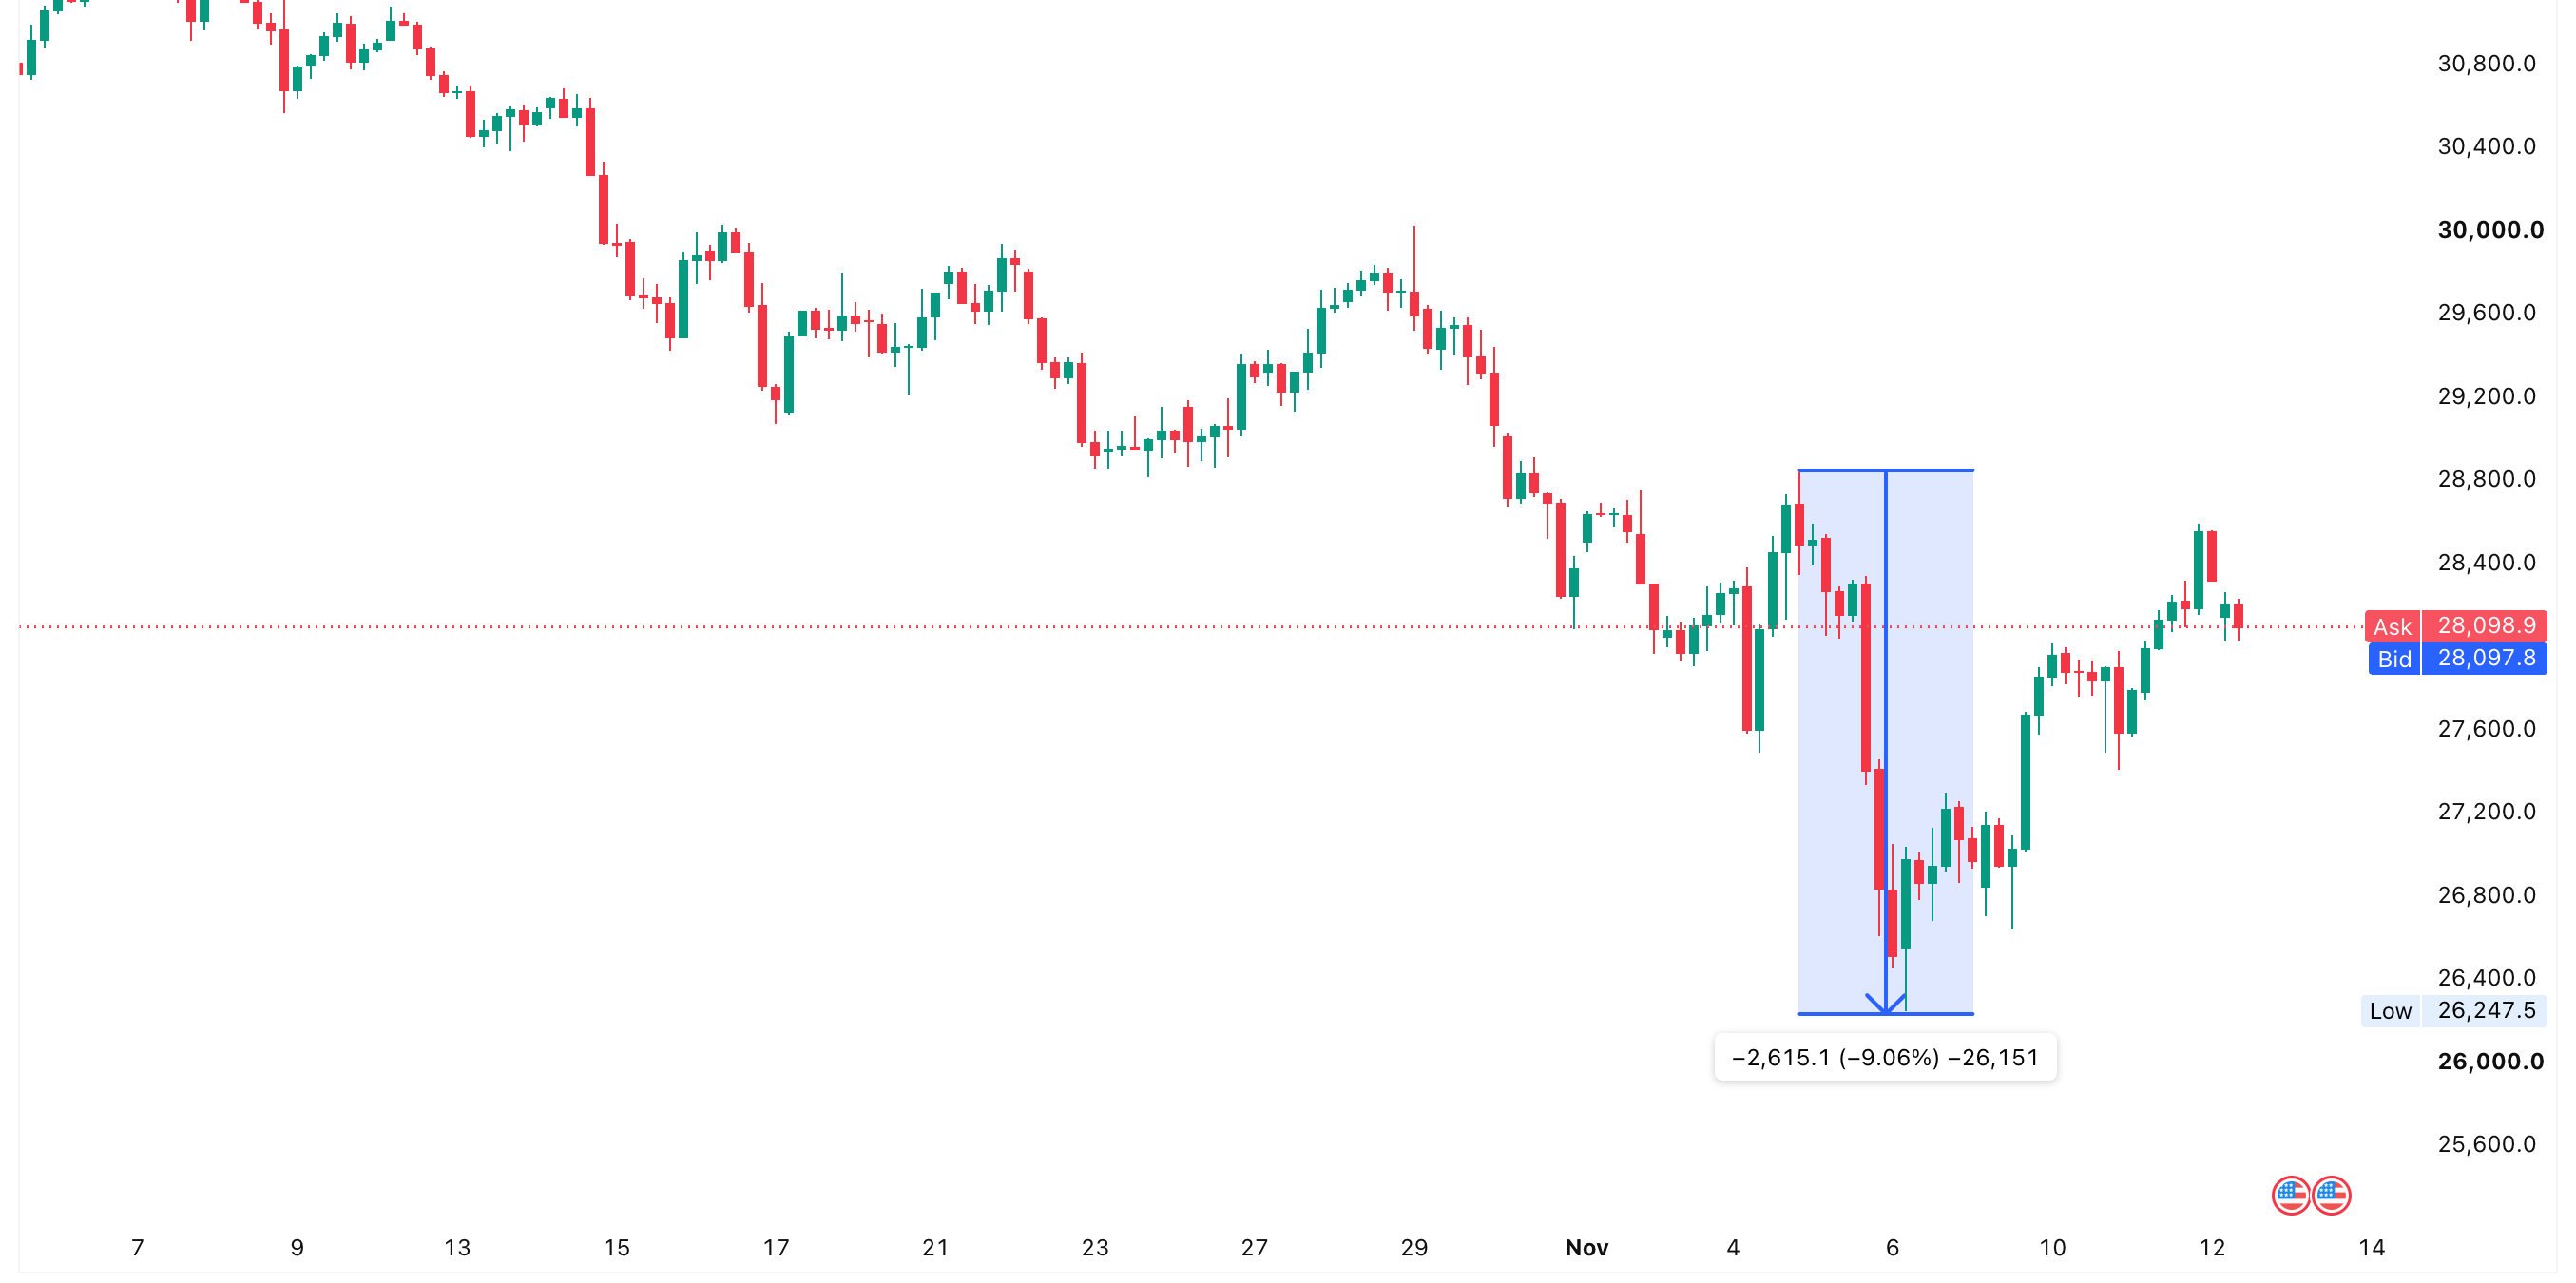
La baisse reflète des inquiétudes sur la rentabilité et la solidité du boom d’investissements dans l’IA, alors que les grandes entreprises technologiques engagent des montants très élevés dans des centres de données (bâtiments qui hébergent des serveurs), des infrastructures de semi-conducteurs (fabrication et équipement autour des puces) et de la capacité de calcul (puissance informatique). Cela alimente aussi le débat sur l’éventuelle formation d’une bulle IA en Bourse, les investisseurs se demandant si ces dépenses peuvent se traduire en croissance durable des bénéfices.
Les propositions démocrates évoquant un durcissement des règles environnementales, des restrictions sur la construction de centres de données et d’éventuels changements des subventions aux entreprises (aides publiques) ont ajouté de l’incertitude sur le coût et la vitesse de déploiement des infrastructures IA. Ces craintes surgissent alors même que le marché s’interroge déjà sur la capacité de la hausse des dépenses d’investissement (capex : dépenses pour construire ou acheter des actifs durables, comme des usines et des serveurs) à générer des rendements suffisants à long terme.
Des résultats d’entreprises décevants ont aussi pesé : Qualcomm a chuté de 9,5% après des revenus de puces pour smartphones inférieurs aux attentes. Même si ce point n’était pas lié à l’élection, il a accentué la pression sur les valeurs de semi-conducteurs.
Les effets d’une régulation plus stricte peuvent toutefois varier fortement selon les entreprises. Les opérateurs d’infrastructures très endettés (avec beaucoup de dettes) peuvent souffrir d’une hausse des coûts et de retards de projets, tandis que les grands groupes technologiques, plus solides financièrement, peuvent mieux maîtriser leurs investissements sans remettre en cause leur stratégie IA de long terme.
L’élection pourrait donc modifier la vitesse et la répartition des investissements dans l’IA, plutôt que d’arrêter l’expansion du secteur.
Que signifie la victoire démocrate pour l’inflation et la croissance ?
Le coût de la vie a été au cœur de la campagne, les démocrates mettant en avant des mesures visant à réduire la pression financière sur les ménages. Parmi les pistes : rétablir les subventions de l’Affordable Care Act (soutiens publics qui réduisent le coût de l’assurance santé), annuler des coupes budgétaires dans Medicaid (programme public d’assurance santé pour les ménages modestes) et renforcer les aides aux consommateurs à bas revenus.
Ces politiques peuvent apporter un soutien ciblé aux ménages dont le revenu disponible (ce qui reste après impôts et charges) est entamé par la hausse des prix, ce qui peut soutenir la consommation et l’activité. Mais leur efficacité dépendra largement de leur financement : plus de dépenses publiques sans hausse correspondante des recettes peut accroître l’endettement fédéral.
Les démocrates pourraient aussi défendre des hausses d’impôts sur les entreprises et les ménages les plus aisés pour financer leurs mesures. De telles mesures peuvent toutefois rencontrer une forte résistance politique et influencer les décisions d’investissement du secteur privé.
Pour la Réserve fédérale (Fed, la banque centrale des États-Unis), l’élection ne change pas sa mission : préserver la stabilité des prix et favoriser le plein emploi. Néanmoins, l’évolution des droits de douane, des dépenses publiques et des prix de l’énergie peut influer sur les perspectives d’inflation, et donc sur les anticipations de taux d’intérêt américains.
Les investisseurs qui veulent comprendre ce lien peuvent examiner comment les anticipations de taux influencent les marchés, car un changement d’attente sur la politique monétaire peut affecter en même temps les devises, les actions et les rendements obligataires.
Le plafond de la dette américaine en 2027 peut-il devenir le prochain grand risque de marché ?
Au-delà de la réaction immédiate, les investisseurs font face à un enjeu budgétaire de plus en plus important : Washington se rapproche d’un nouveau cycle de négociations sur le financement de l’État et sur le plafond de la dette.
Avec un déficit budgétaire américain pour 2026 estimé à environ 2.000 milliards de dollars, les inquiétudes sur l’endettement restent fortes. Premier test majeur : le 11 décembre 2026, l’autorisation temporaire de financement de l’État expire, ce qui peut obliger les deux partis à négocier une prolongation des dépenses pour éviter une paralysie de l’administration (shutdown : fermeture partielle de services publics faute de budget voté).
Un affrontement plus important pourrait survenir en 2027, lorsque l’État se rapprochera du plafond légal de la dette (limite fixée par la loi au montant que le Trésor peut emprunter). Selon les projections du Bipartisan Policy Center citées dans l’analyse, la contrainte pourrait devenir plus sensible au cours de l’année, même si la gestion de trésorerie du Trésor et des « mesures extraordinaires » (outils comptables temporaires pour gagner du temps sans relever le plafond) peuvent en modifier le calendrier.
Un accord bipartisan rapide pourrait rassurer les investisseurs et soutenir la stabilité financière. À l’inverse, des négociations longues augmenteraient l’incertitude sur la capacité de l’État fédéral à se financer, exerceraient une pression sur le marché des Treasuries et alimenteraient la volatilité sur les actions, les devises et d’autres actifs financiers.
Ces enjeux sont particulièrement importants pour comprendre le lien entre les emprunts du Trésor et les rendements obligataires : le volume d’émissions de dette publique, les attentes de taux et la demande des investisseurs influencent le coût de financement du déficit.
Comment l’élection pourrait-elle affecter les prix du pétrole et les marchés mondiaux ?
La politique étrangère reste une variable clé, compte tenu des conséquences économiques du conflit impliquant l’Iran. Les démocrates peuvent renforcer le contrôle du Congrès sur les dépenses militaires et pousser à des solutions diplomatiques, mais le président conserve une grande latitude de décision en matière de politique étrangère.
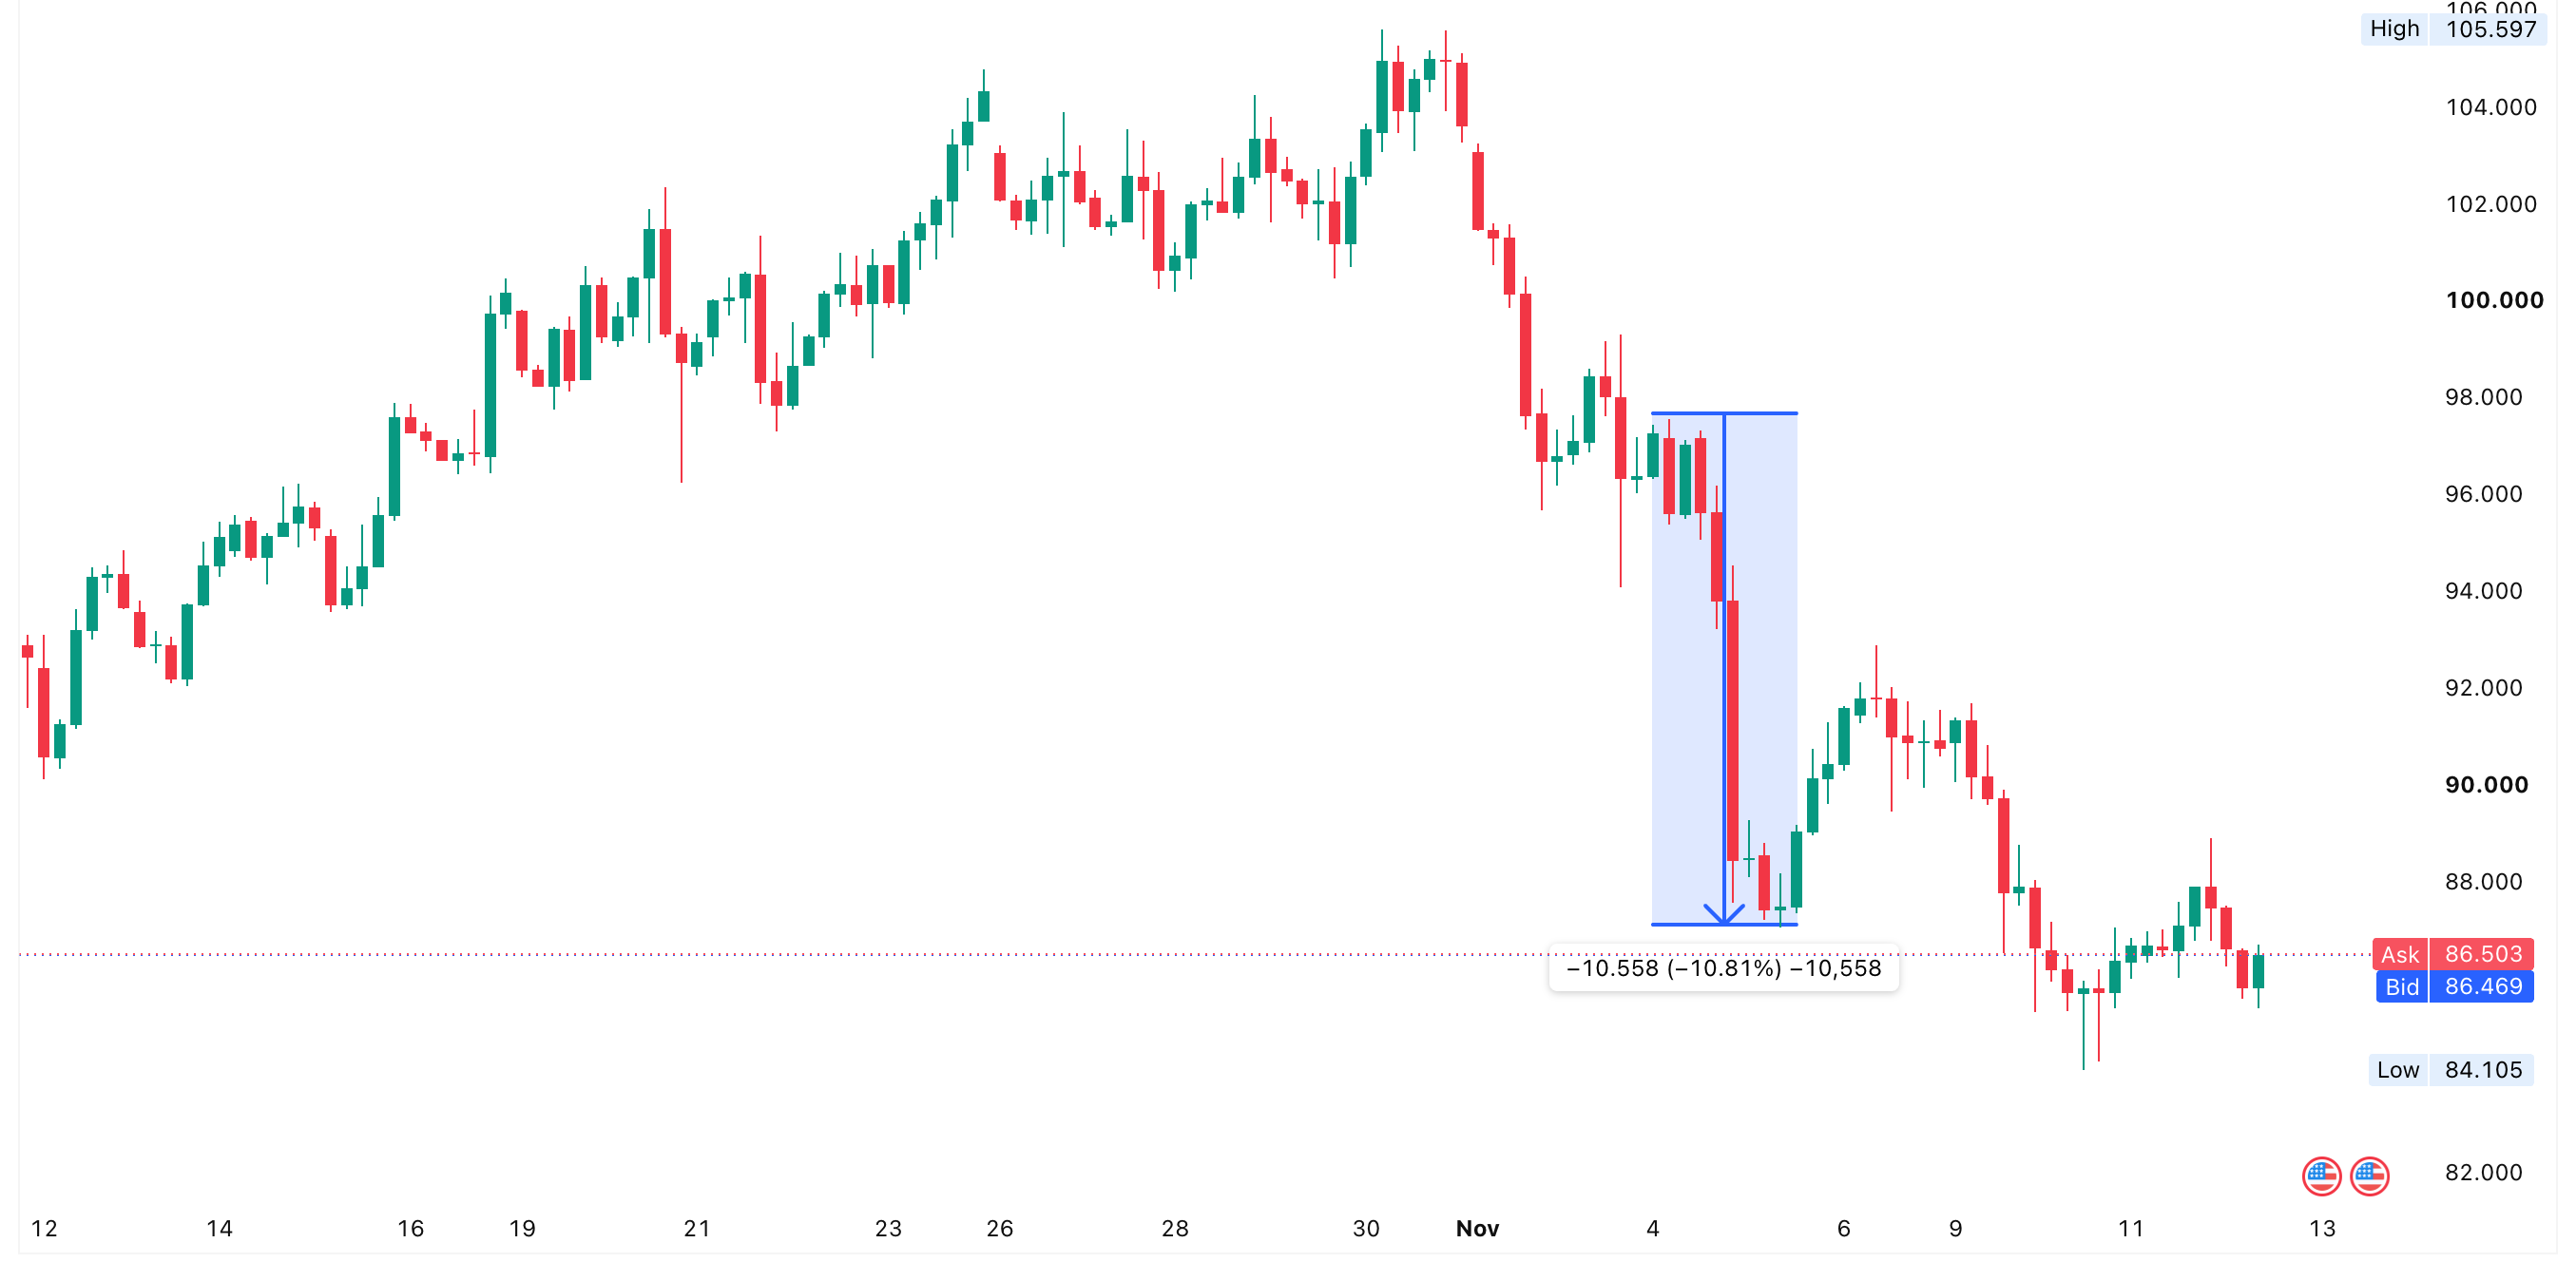
Une baisse durable des tensions régionales pourrait renforcer la confiance dans l’approvisionnement en pétrole transitant par le détroit d’Ormuz, ce qui pourrait détendre les prix et réduire la pression inflationniste dans les économies importatrices d’énergie. Le lien entre géopolitique et marché de l’énergie est central pour comprendre comment les élections américaines peuvent influencer le pétrole : l’évolution des attentes sur la politique étrangère modifie les risques sur l’offre et le sentiment de marché.
Pour les marchés globaux, l’évolution du conflit peut influencer le Brent, les rendements des Treasuries, le dollar et l’or. Les investisseurs peuvent aussi suivre comment les élections américaines affectent le dollar dans le monde, surtout lorsque l’incertitude politique change les attentes de croissance, les flux de capitaux (mouvements d’investissements internationaux) et la trajectoire de la Fed.
L’or peut devenir un marché clé à surveiller : les variations des rendements du Trésor, les risques géopolitiques et les anticipations sur les devises peuvent stimuler la demande de valeur refuge (achat d’actifs jugés sûrs en période de stress). Mais le lien n’est pas mécanique : comprendre pourquoi l’or peut baisser pendant des crises géopolitiques aide à expliquer pourquoi les métaux précieux ne montent pas à chaque épisode d’incertitude.
Que doivent surveiller les investisseurs après les élections de mi-mandat américaines ?
La victoire démocrate introduit de nouvelles incertitudes économiques, bien au-delà de la réaction immédiate des actions. Un pouvoir divisé peut limiter les grands changements et apporter un minimum de visibilité, mais les désaccords sur les droits de douane, les dépenses publiques et la régulation peuvent continuer à influencer le sentiment des investisseurs.
L’attention se portera de plus en plus sur les données d’inflation et d’emploi, les résultats des entreprises, les tendances d’investissement dans l’IA et les prochaines négociations sur le financement de l’État. Les développements liés à l’Iran et au plafond de la dette 2027 resteront aussi déterminants.
Au-delà des actions, les conséquences sur le prix de l’or et sur le Bitcoin méritent l’attention, car l’incertitude politique, l’appétit pour le risque (envie d’investir dans des actifs risqués) et les anticipations de politique monétaire peuvent influencer la demande pour des actifs alternatifs.
Au final, l’impact économique de l’élection ne sera probablement ni entièrement positif ni entièrement négatif. Les différences d’exposition sectorielle, la solidité financière des entreprises et leur sensibilité aux politiques publiques deviendront plus importantes pour déterminer la performance des sociétés et des marchés.
Foire aux questions (FAQ)
- Comment la victoire démocrate aux élections de mi-mandat de 2026 pourrait-elle affecter l’économie américaine ?
La victoire démocrate peut affecter l’économie via des changements de politique budgétaire (impôts et dépenses), de règles commerciales et de priorités de dépenses publiques. Avec le contrôle des deux chambres du Congrès, un contrôle accru des politiques économiques du président Trump est probable, notamment sur les droits de douane, le financement de la santé et la régulation de la technologie. Toutefois, un pouvoir divisé peut limiter les grandes lois : l’impact final dépendra donc des négociations entre partis et de l’état de l’économie.
- Les démocrates vont-ils supprimer les droits de douane de Trump après avoir gagné le Congrès ?
Les démocrates peuvent chercher à réduire ou contester certains droits de douane, mais un retour en arrière complet est peu probable, car le président Trump conserve une large autorité de l’exécutif sur la politique commerciale. Des baisses ciblées peuvent plutôt émerger via des négociations, portant sur des biens de consommation, des matériaux industriels ou certains partenaires commerciaux. Cela pourrait réduire les coûts pour les entreprises importatrices et atténuer la pression sur les prix pour les consommateurs, mais l’effet dépendra des droits ajustés.
- Pourquoi les actions américaines ont-elles baissé après avoir d’abord monté après les élections de mi-mandat ?
Les actions ont d’abord progressé car les investisseurs ont apprécié une meilleure visibilité politique et une attente de stabilité des politiques publiques avec un pouvoir divisé. Puis l’optimisme s’est affaibli face aux inquiétudes sur les valorisations liées à l’IA, sur de possibles règles plus strictes pour la tech et sur les résultats d’entreprises, ce qui a déclenché des ventes. Ce retournement montre que la politique n’était qu’un facteur parmi d’autres, surtout dans la technologie.
- Comment la victoire démocrate pourrait-elle influencer l’inflation et les taux directeurs de la Fed ?
Des propositions démocrates, comme des baisses de droits de douane et un soutien financier accru aux ménages, peuvent influencer l’inflation et la consommation, mais leur effet dépend de leur mise en œuvre et de leur financement. Des droits de douane et des prix de l’énergie plus faibles peuvent réduire certaines pressions sur les prix, tandis que des dépenses publiques supplémentaires peuvent soutenir la demande et rendre la maîtrise de l’inflation plus complexe. La Fed continuera toutefois d’ajuster ses taux directeurs (taux de référence fixés par la banque centrale) en fonction des données économiques, surtout l’inflation et l’emploi, et non du seul résultat électoral.
- Quels secteurs boursiers américains pourraient bénéficier du contrôle démocrate du Congrès ?
La santé, la consommation discrétionnaire (biens et services non essentiels, sensibles au cycle) et certaines entreprises des énergies propres peuvent bénéficier d’anticipations de politiques plus favorables avec un Congrès démocrate. En revanche, les opérateurs d’infrastructures IA, les fabricants de semi-conducteurs et les secteurs exposés à des changements de règles peuvent faire face à plus d’incertitude. Les attentes politiques ne garantissent toutefois pas une meilleure ou une moins bonne performance : les bénéfices, les valorisations et la conjoncture restent des moteurs majeurs des rendements boursiers.
- Quels sont les principaux risques économiques après les élections américaines de mi-mandat de 2026 ?
Les principaux risques incluent des négociations budgétaires longues pour financer l’État, des tensions possibles sur le plafond de la dette en 2027, l’incertitude sur la politique commerciale et une régulation plus stricte des infrastructures IA. Les évolutions liées à l’Iran peuvent aussi influencer les prix mondiaux de l’énergie et les anticipations d’inflation. Les investisseurs devront donc surveiller les négociations budgétaires, la politique de la Fed, les résultats d’entreprises et la géopolitique pour évaluer l’impact du nouvel environnement politique sur les marchés.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



