





Vue d’ensemble
- Les anticipations de taux de la Réserve fédérale (Fed) restent le principal moteur des marchés. En septembre, l’IPC (indice des prix à la consommation, mesure de l’inflation côté ménages) américain a progressé de 3,7% sur un an, tandis que l’IPP (indice des prix à la production, inflation côté entreprises) a augmenté de 6,3%, ce qui renforce l’idée d’un nouveau durcissement monétaire (hausse des taux).
- Les rendements des bons du Trésor envoient des signaux contradictoires. Le rendement du titre américain à 10 ans a reculé vers 5,09% malgré une inflation à la production plus forte, la demande d’obligations d’État ayant augmenté sur fond de faiblesse des valeurs technologiques.
- L’or, le dollar américain et les actions subissent des forces opposées. Des taux plus élevés peuvent soutenir le dollar et peser sur l’or et les actions, tandis que la recherche de valeur refuge peut inverser une partie de ces mouvements.
- Les données d’inflation guideront le positionnement à court terme. Les publications d’IPC du Canada, du Royaume-Uni et de Nouvelle-Zélande sont attendues la semaine du 19 octobre, avant la décision de politique monétaire de la Fed des 27–28 octobre.
Les anticipations de hausse des taux de la Fed maintiennent Wall Street sous tension
Wall Street aborde la semaine du 19 octobre avec des tensions inflationnistes en hausse et une incertitude accrue sur le prochain choix de la Réserve fédérale. Les marchés cherchent à estimer combien de temps les coûts d’emprunt (le niveau des taux pour se financer) pourraient rester élevés, et si l’économie peut supporter un nouveau durcissement. Les chiffres d’inflation de septembre ont renforcé l’idée de hausses de taux supplémentaires. L’inflation « globale » (l’indice principal, incluant l’énergie et l’alimentation) a atteint 3,7% sur un an, tandis que les prix à la production ont progressé de 6,3%. Ces données montrent que les tensions sur les prix restent présentes à la fois du côté des dépenses des ménages et des coûts de production des entreprises.
Pourtant, les marchés financiers ont réagi de façon contrastée. Les rendements des bons du Trésor ont baissé malgré des chiffres d’inflation plus forts, tandis que la faiblesse des valeurs technologiques a poussé les investisseurs vers des actifs jugés plus sûrs. Cela complique les perspectives pour le dollar, l’or et les actions. L’inflation peut conduire à une politique monétaire plus restrictive, mais les craintes sur la croissance peuvent aussi augmenter la demande d’obligations d’État et d’autres placements défensifs.
Octobre ou décembre : quand la Fed pourrait-elle relever ses taux ?
Les contrats à terme sur taux (instruments de marché qui reflètent les attentes sur les prochains taux directeurs) indiquent que les investisseurs se préparent à un nouveau durcissement, même si une hausse dès octobre reste incertaine. À ce stade, les attentes se déplacent plutôt vers décembre.
| Scénario de politique de la Fed | Probabilité implicite de marché |
| Octobre : taux inchangés | 72.00% |
| Octobre : hausse de 25 pdb | 28.00% |
| Décembre : taux inchangés au niveau actuel | 10.70% |
| Décembre : taux plus élevés de 25 pdb | 65.70% |
| Décembre : taux plus élevés de 50 pdb | 23.60% |
Ces probabilités suggèrent que les investisseurs s’attendent à ce que la Fed conserve une orientation restrictive (politique de taux élevés visant à freiner l’inflation), même si les décideurs repoussent la prochaine hausse. Attendre décembre laisserait à la banque centrale le temps d’évaluer de nouvelles données d’inflation, la situation de l’emploi et les dépenses des ménages. Cela permettrait aussi de juger si les dernières hausses de prix relèvent d’une inflation durable ou d’un choc temporaire lié à l’énergie.
Pour les opérateurs, le calendrier de la prochaine hausse peut influencer les mouvements de change à court terme. Une perspective plus « faucon » (plus favorable à la hausse des taux) peut soutenir le dollar, tandis qu’un report accompagné de données économiques plus faibles peut le pénaliser.
Des coûts d’emprunt élevés pourraient durer jusqu’en 2027
La fourchette la plus probable du taux des fonds fédéraux (taux directeur de référence de la Fed) pourrait atteindre 4,25%–4,50% d’ici mars 2027 et 4,50%–4,75% d’ici juin 2027. Si les coûts d’emprunt restent élevés jusqu’en 2027, entreprises et ménages pourraient faire face plus longtemps à un financement cher. Les sociétés qui s’appuient sur la dette pour se développer pourraient voir leurs charges d’intérêts augmenter, ce qui réduit les liquidités disponibles pour investir et croître.
Les entreprises technologiques sont sous pression, car les infrastructures d’intelligence artificielle et les centres de données exigent des investissements lourds (dépenses d’investissement, c’est-à-dire achats d’équipements et de capacités). Des coûts de financement plus élevés peuvent réduire la rentabilité attendue de ces projets, surtout si les revenus ne suivent pas.
Cependant, des taux en hausse n’entraînent pas automatiquement une baisse des actions. Les entreprises avec un bilan solide (peu de dettes, des actifs de qualité), des bénéfices stables et des flux de trésorerie robustes peuvent mieux encaisser un financement plus cher. Le risque majeur viendrait d’un scénario plus dur que prévu. Si l’inflation oblige la Fed à relever les taux plus aggressivement, les investisseurs pourraient devoir revoir leurs estimations de bénéfices, les valorisations boursières et le coût du crédit.
Pourquoi les rendements du Trésor baissent malgré une inflation plus forte
Le marché obligataire a offert l’un des signaux les plus clairs des attentes contradictoires des investisseurs la semaine dernière.
Le 15 octobre, l’IPP de septembre a progressé de 1,3% sur un mois, au-dessus des prévisions de 0,5%–0,6%. L’IPP « hors énergie et alimentation » (mesure dite « sous-jacente », qui retire les composantes les plus volatiles pour mieux lire la tendance) a augmenté de 0,7%. Une inflation à la production plus forte devrait en principe pousser les rendements des bons du Trésor à la hausse, car elle renforce l’idée de taux directeurs plus élevés. Au contraire, le rendement du Treasury américain à 10 ans (référence du marché) a reculé d’environ 10 points de base (pdb, soit 0,10 point de pourcentage) durant la séance de jeudi, vers 5,09%. Ce mouvement reflète une demande accrue pour la dette américaine, alors que les actions technologiques étaient sous pression. Quand les investisseurs achètent des Treasuries, les prix des obligations montent et les rendements baissent.
Deux forces façonnent actuellement les rendements : la pression inflationniste et la demande de valeur refuge. Des taux directeurs attendus plus élevés peuvent tirer les rendements vers le haut, tandis qu’un afflux d’achats d’obligations fait monter leur prix et baisser les rendements. La prochaine direction dépendra de la force dominante. Une inflation persistante pourrait relancer la pression vendeuse sur les obligations, tandis qu’une nouvelle faiblesse des actions pourrait maintenir la demande de dette publique.
Comment des taux plus élevés peuvent affecter l’or, les actions et le dollar
Pour le dollar, des taux d’intérêt plus élevés que ceux des autres pays (taux relatifs) peuvent accroître la demande d’actifs libellés en dollars. Toutefois, la baisse des rendements du Trésor peut limiter ce soutien, surtout si les investisseurs anticipent un ralentissement de la croissance américaine.
L’or fait face à un équilibre comparable. Des rendements réels plus élevés (rendements corrigés de l’inflation) et un dollar plus fort pèsent sur ce métal qui ne verse pas d’intérêt. À l’inverse, des rendements plus bas et une demande de valeur refuge plus forte peuvent aider l’or à poursuivre son rebond.
Les valeurs technologiques restent sensibles à la conjoncture. Des taux plus élevés réduisent la valeur actuelle des bénéfices futurs attendus, et le coût du crédit en hausse peut pénaliser les entreprises qui investissent massivement dans les infrastructures d’IA.
Les financières peuvent réagir différemment. Des taux de prêt plus élevés peuvent soutenir les revenus d’intérêts, mais une croissance plus faible et des risques de défaut en hausse (risque de non-remboursement) peuvent réduire ces avantages. Les opérateurs ont donc intérêt à suivre les rendements du Trésor en parallèle des actions et du dollar, plutôt que de s’appuyer uniquement sur les chiffres d’inflation.
Principales données économiques à venir
La semaine à venir apporte plusieurs publications d’inflation susceptibles d’influencer les principales paires de devises avant la réunion de la Fed des 27–28 octobre.
L’IPC du Canada est attendu le 19 octobre, suivi de l’IPC du Royaume-Uni le 21 octobre puis de l’IPC de Nouvelle-Zélande le 22 octobre. Ces rapports peuvent influencer les attentes de politique monétaire locale et créer de la volatilité à court terme sur les paires liées au CAD, à la GBP et au NZD.
L’attention se tournera ensuite vers une semaine suivante plus chargée : inflation australienne, décision de taux directeur de la Banque de réserve de Nouvelle-Zélande (OCR, taux officiel), conférence de presse de la Banque du Canada, communiqué du FOMC (Comité de politique monétaire de la Fed) et inflation PCE aux États-Unis (indice des dépenses de consommation, mesure privilégiée par la Fed). La décision de taux de la Banque du Japon le 30 octobre pourrait aussi influencer l’USDJPY. La réaction du marché dépendra toutefois de l’écart entre les chiffres publiés et les prévisions. Des données conformes aux attentes provoquent souvent des mouvements plus limités qu’un changement inattendu du discours des banques centrales.
Symboles clés à surveiller
XAUUSD | USDX | EURUSD | GBPUSD | SP500
Événements à venir
| Date | Devise | Indicateur / événement | Prévision | Précédent | Commentaire des analystes |
| 19 oct | CAD | IPC m/m (variation mensuelle) | 0.20% | -0.10% | Un chiffre plus élevé pourrait soutenir le CAD via des anticipations de taux plus hauts. Surveillez l’USDCAD pour confirmation. |
| 21 oct | GBP | IPC y/y (variation sur un an) | 3.40% | 3.10% | Une inflation plus élevée pourrait renforcer l’idée d’une Banque d’Angleterre restrictive, avec un impact sur le GBPUSD. |
| 22 oct | NZD | IPC q/q (variation trimestrielle) | 0.80% | 1.50% | Une inflation plus faible pourrait réduire la pression en faveur d’un nouveau durcissement et influencer le NZDUSD. |
Mouvements clés de la semaine
XAUUSD
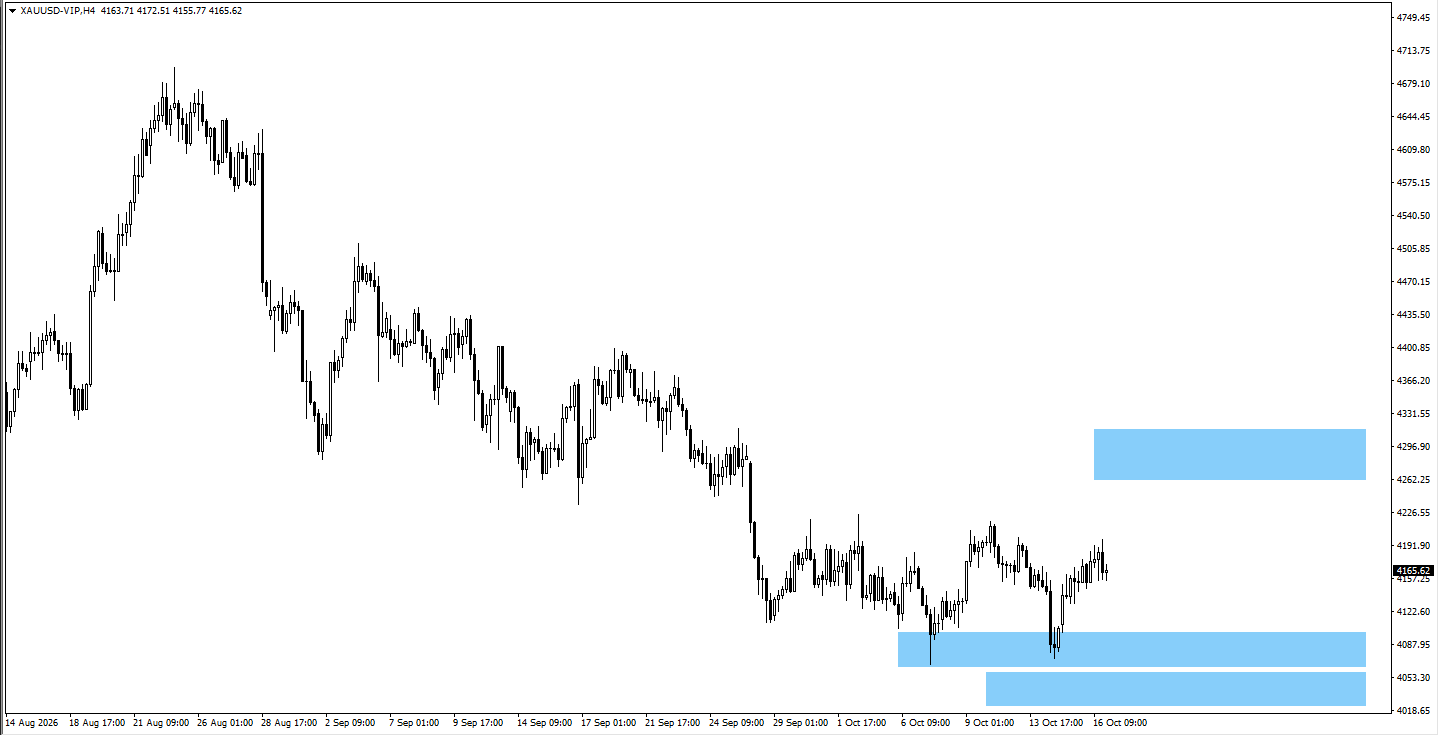
- L’or pourrait encore progresser après être reparti à la hausse depuis 4080 pour la deuxième fois.
- En cas de poursuite de la hausse, surveillez des signaux de retournement baissier (prix qui échoue et repart à la baisse) vers 4280.
- En cas de repli, surveillez des signaux de reprise haussière (rebond) vers 4055.
USDX
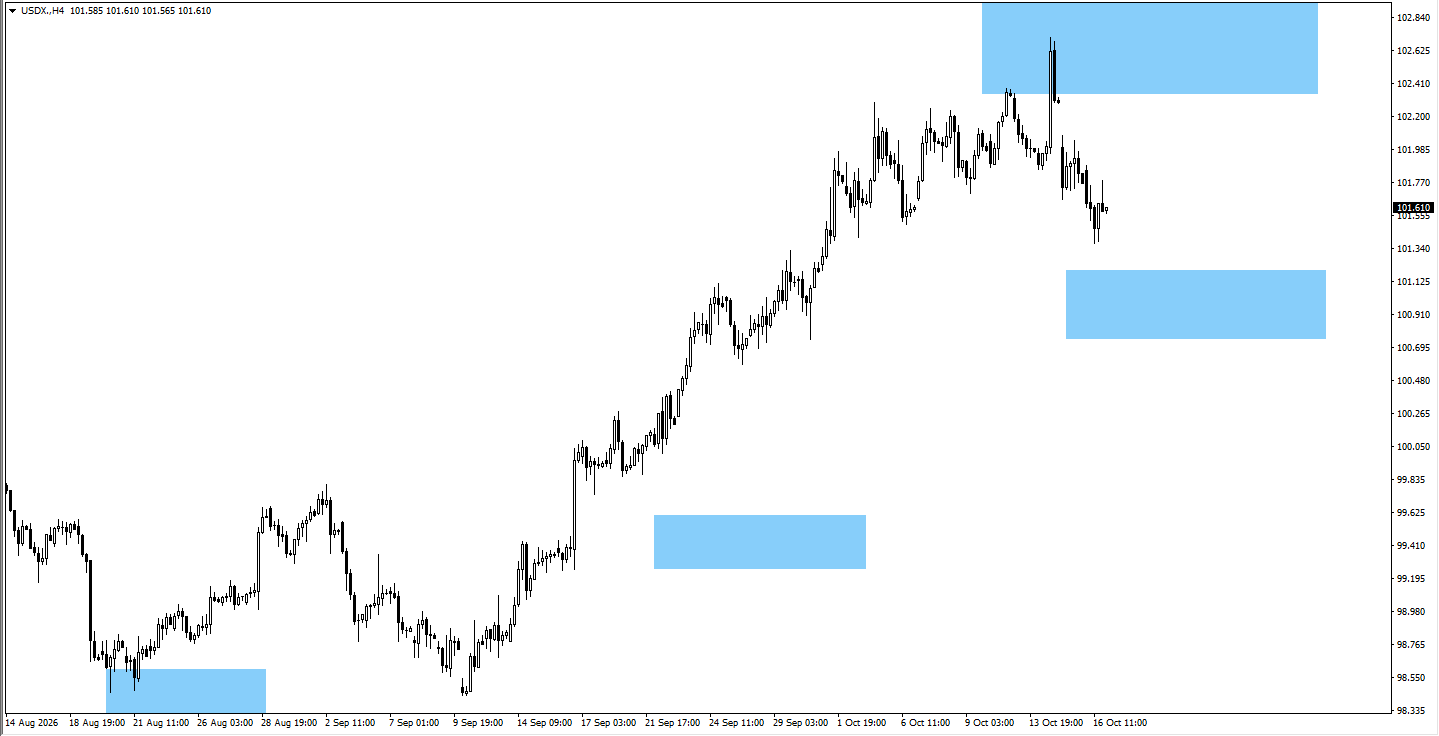
- Le niveau de 102,55 est resté une résistance (zone où le prix a du mal à monter) pour l’USDX après la clôture de vendredi.
- Si l’USDX entre en consolidation (phase de stabilisation), il pourrait ensuite repartir à la baisse.
- Dans ce cas, surveillez l’action des prix (le comportement du cours) vers 101,00.
EURUSD
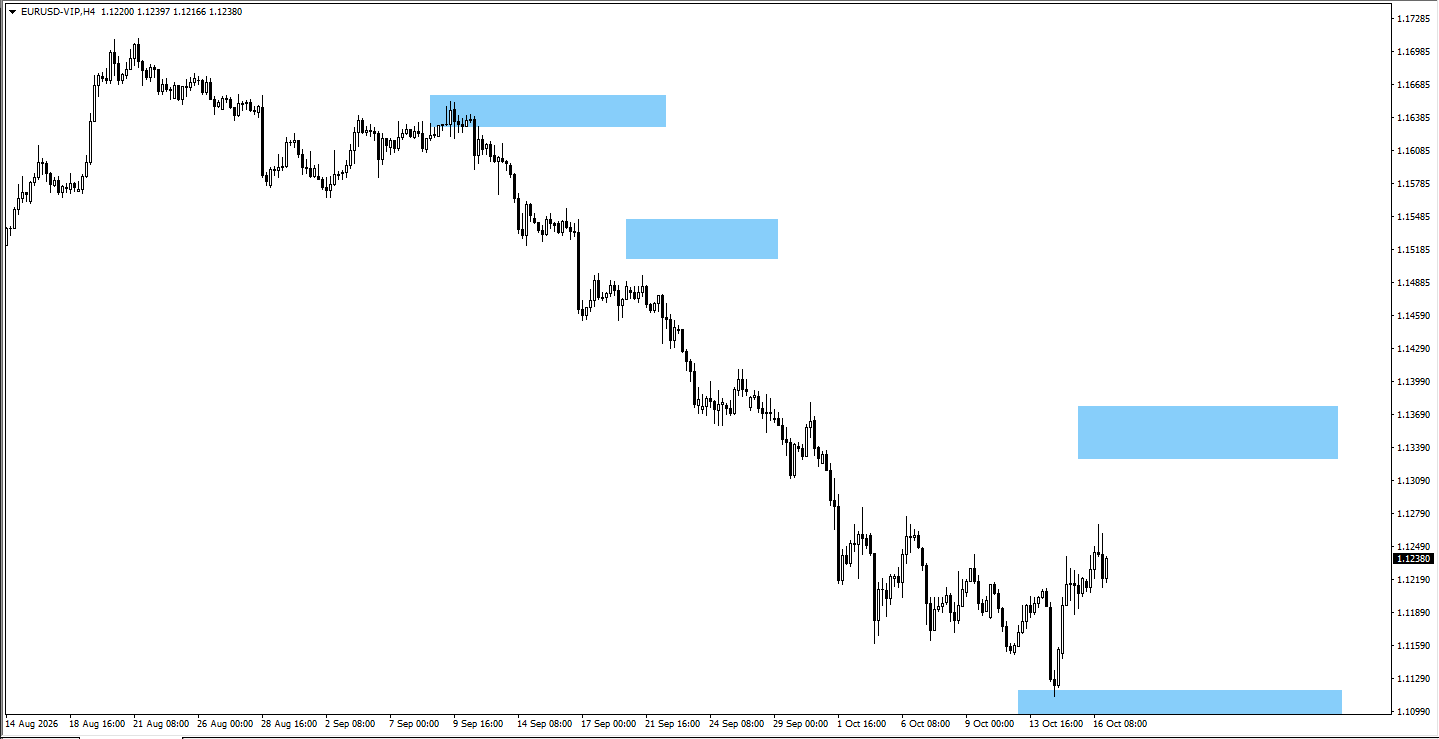
- L’EURUSD a poursuivi sa hausse depuis la zone surveillée de 1,1110.
- Si le cours consolide, l’EURUSD pourrait reprendre de la hausse.
- Dans ce cas, surveillez le comportement du cours vers 1,1350.
GBPUSD
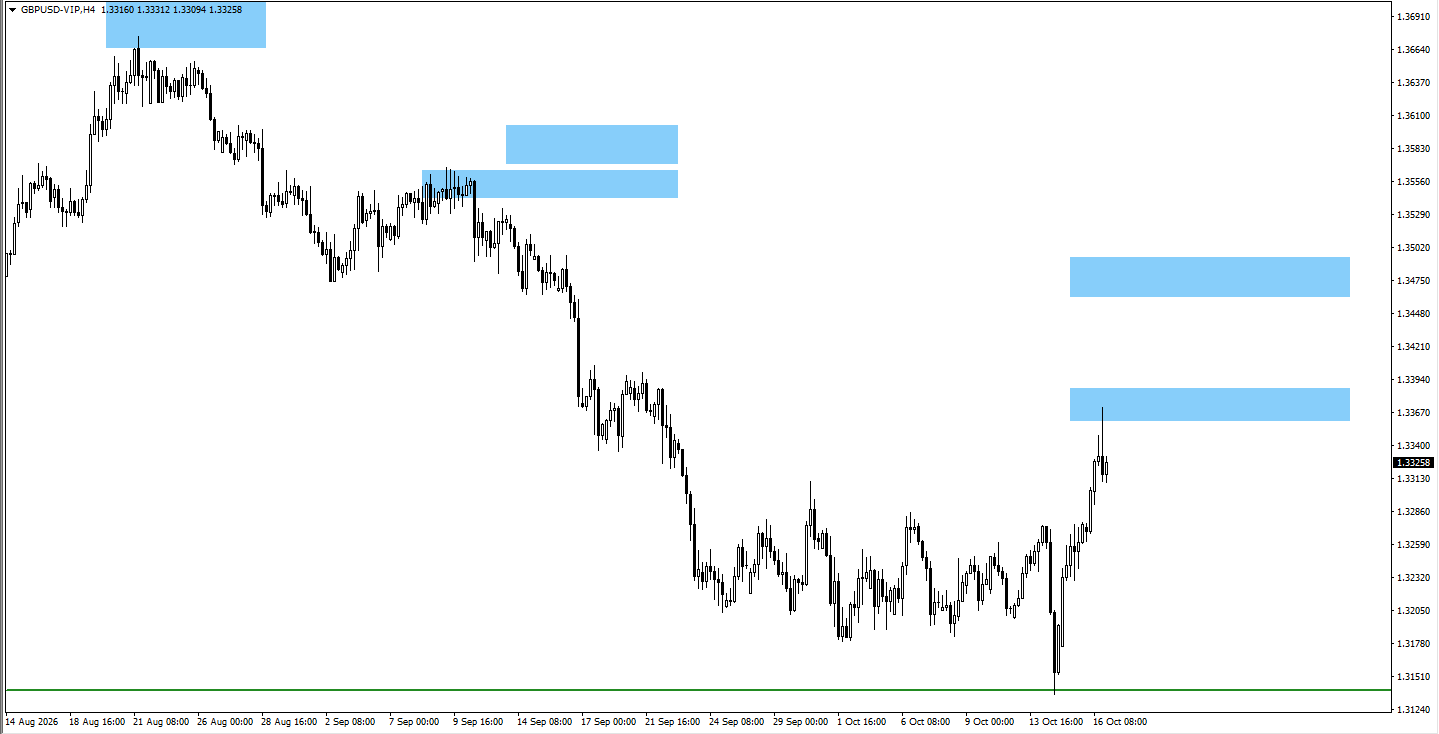
- Le GBPUSD bute actuellement sur une résistance vers la zone surveillée de 1,3380.
- En cas de hausse, surveillez le comportement du cours vers 1,3480.
SP500
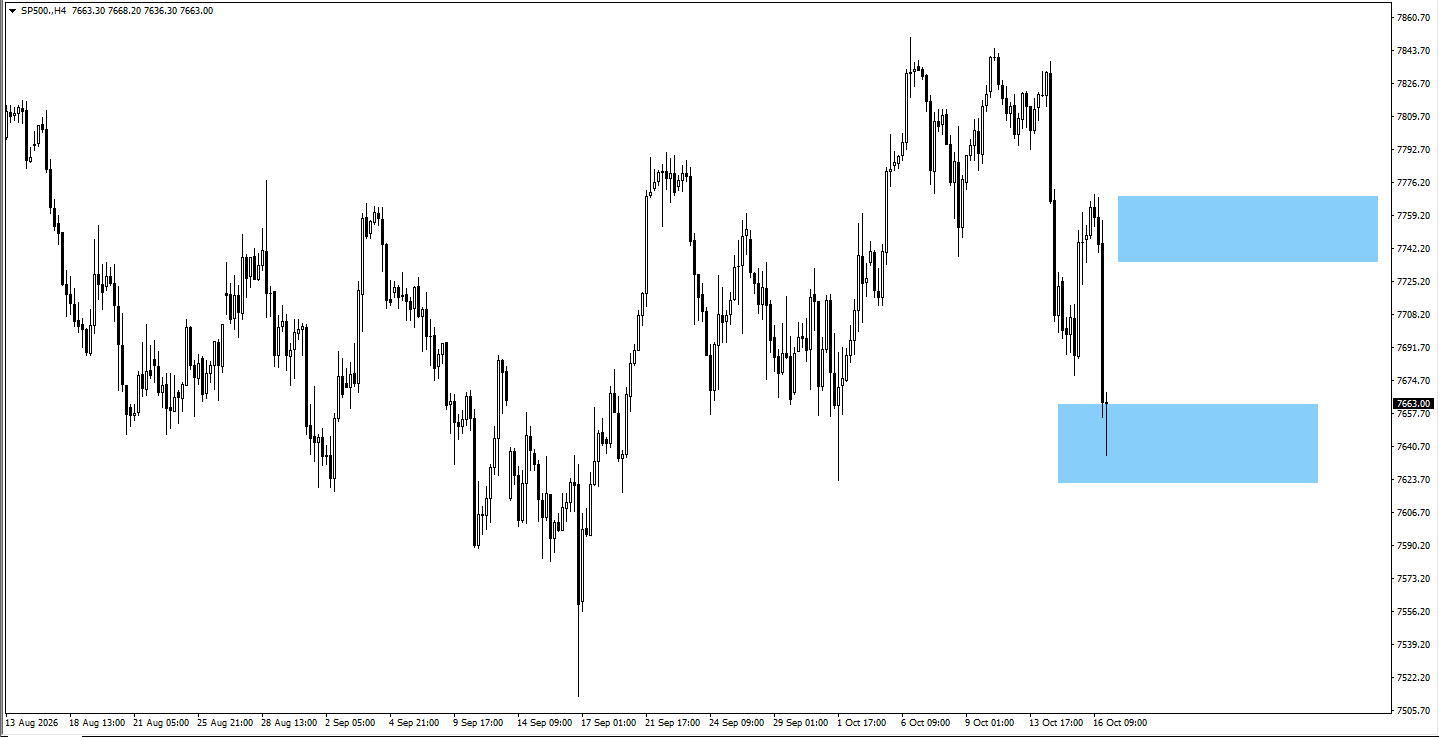
- Le SP500 évolue actuellement autour de la zone surveillée de 7660.
- En cas de hausse, surveillez le comportement du cours vers 7755.
À retenir
Les marchés abordent la semaine du 19 octobre en arbitrant entre une inflation persistante et des inquiétudes sur la croissance, dans un contexte de coûts d’emprunt élevés. La décision d’octobre de la Fed reste incertaine, les indicateurs de marché privilégiant des taux inchangés avant une hausse possible en décembre.
L’or pourrait tester 4 280 si le rebond se poursuit, tandis que le dollar rencontre une résistance à 102,55 et que le S&P 500 s’approche d’une zone décisive autour de 7 660. Les publications d’inflation au Canada, au Royaume-Uni et en Nouvelle-Zélande peuvent alimenter la volatilité des devises cette semaine, avant que l’attention ne se déplace vers la réunion du FOMC et de nouvelles données d’inflation la semaine suivante. La confirmation des prix autour de ces niveaux techniques (zones de support et de résistance utilisées pour jauger le risque de rebond ou de repli) aidera à déterminer si les reprises récentes peuvent se prolonger ou laisser place à une nouvelle pression vendeuse.
Foire aux questions (FAQ)
1. Comment de nouvelles hausses de taux de la Fed pourraient-elles affecter le prix de l’or ?
Des taux plus élevés de la Réserve fédérale peuvent peser sur l’or en soutenant le dollar et en faisant monter les rendements des bons du Trésor. Toutefois, l’or peut bénéficier d’une demande de valeur refuge si une politique monétaire plus stricte fait craindre un ralentissement de la croissance.
2. La Réserve fédérale relèvera-t-elle ses taux en octobre 2026 ?
Les marchés attribuaient une probabilité de 28% à une hausse de 25 points de base (0,25 point de pourcentage) en octobre, et de 72% à des taux inchangés. Les attentes de durcissement étaient plus marquées pour décembre, mais la trajectoire dépend toujours de l’inflation et des données économiques.
3. Pourquoi les rendements des bons du Trésor baissent-ils malgré une inflation plus élevée ?
Les rendements peuvent reculer lorsque la demande d’obligations d’État augmente en période d’incertitude. Même si une inflation plus élevée renforce en général l’idée d’une politique monétaire plus restrictive, les inquiétudes sur les valeurs technologiques et la croissance peuvent encourager les achats d’obligations, ce qui fait monter leurs prix et baisser les rendements.
4. Quelle prévision pour le cours de l’or cette semaine ?
L’or pourrait prolonger son rebond vers 4 280 après être reparti à la hausse depuis la zone des 4 080. Cependant, des signaux de retournement baissier près de 4 280 peuvent limiter la progression. Si la pression vendeuse augmente, les opérateurs peuvent surveiller 4 055 et la zone sous 3 942,70 pour d’éventuels rebonds.
5. Comment des taux plus élevés peuvent-ils affecter le dollar et la Bourse ?
Des taux plus élevés peuvent renforcer le dollar en rendant les placements en dollars plus attractifs. Pour les actions, un financement plus cher peut peser sur les bénéfices et les valorisations, surtout dans la technologie. La réaction dépendra toutefois du fait que les prochaines décisions de la Fed confirment, ou non, ce que le marché a déjà anticipé.
6. Quels événements économiques les traders doivent-ils suivre cette semaine ?
Les principales publications prévues du 19 au 23 octobre 2026 sont l’IPC du Canada le 19 octobre, l’IPC du Royaume-Uni le 21 octobre et l’IPC de Nouvelle-Zélande le 22 octobre. Ces données peuvent influencer l’USDCAD, le GBPUSD et le NZDUSD. L’attention se portera ensuite sur la réunion de politique monétaire de la Fed des 27–28 octobre et sur les prochaines statistiques d’inflation américaines.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.





