





Vue d’ensemble
- Le sommet Trump-Xi a réduit, à court terme, le risque d’une escalade commerciale entre les États-Unis et la Chine. Les désaccords restent entiers avant la prochaine échéance de la trêve commerciale, le 10 janvier 2027.
- Le pétrole et les rendements des obligations d’État américaines restent des moteurs de marché, alors que les investisseurs évaluent si une inflation tirée par l’énergie pourrait pousser la Réserve fédérale (Fed) à relever ses taux de nouveau.
- La Banque de réserve d’Australie (RBA) sera au centre de l’attention mardi, plusieurs analyses anticipant une hausse du taux directeur (« cash rate », le taux d’intérêt de référence) de 4,35 % à 4,60 %.
- Le Core PCE américain (indice d’inflation « de base », hors énergie et alimentation), les offres d’emploi JOLTS (enquête mesurant le nombre de postes vacants) et les créations d’emplois Non-Farm Payrolls de vendredi (emplois créés hors agriculture) pourraient modifier les anticipations de taux aux États-Unis et accroître la volatilité sur le dollar, l’or et les actions.
Les marchés reviennent vers l’inflation, les taux et le pétrole
Le sommet sino-américain à Washington a réduit une source d’incertitude géopolitique. Le président Donald Trump et le président chinois Xi Jinping ont poursuivi les discussions entre les deux premières économies mondiales. La trêve commerciale existante a été prolongée jusqu’au 10 janvier 2027.
La rencontre a aussi débouché sur plusieurs annonces économiques. Dans le cadre du Conseil du commerce sino-américain, les deux pays ont convenu de réduire les droits de douane (taxes à l’importation) sur 30 milliards de dollars de biens. La Chine s’est également engagée à importer au moins 10 millions de tonnes métriques de charbon américain en 2027 puis 10 millions de tonnes en 2028. La Maison-Blanche a confirmé ces mesures après la visite.
Toutefois, le sommet n’a pas réglé les différends de fond, notamment sur les modalités de la trêve commerciale, les restrictions d’exportation de terres rares (métaux critiques utilisés dans l’électronique) et les tensions géopolitiques autour de l’Iran et de Taïwan.
Pour les marchés, le risque immédiat d’une nouvelle flambée des droits de douane recule, mais la relation économique de long terme reste fragile.
La stabilité sino-américaine réduit une source de risque, sans l’effacer
L’agriculture reste un domaine où les accords existants se traduisent par des échanges concrets. Pékin s’était engagé à acheter 25 millions de tonnes métriques de soja américain par an jusqu’en 2028. Au 10 septembre, les achats cumulés de soja américain par la Chine atteignaient environ la moitié de cet engagement, signe d’un effort pour maintenir les liens diplomatiques et commerciaux, dans un contexte de tensions sur l’offre mondiale d’oléagineux (graines riches en huile, comme le soja).
Le sommet a aussi ouvert un dialogue sur les systèmes d’intelligence artificielle avancés et les incidents liés à l’IA, mais les restrictions sur les puces de pointe et sur les investissements technologiques restent en place. Cela peut réduire la « prime de risque » (surcoût exigé par les investisseurs face à l’incertitude) d’un choc commercial immédiat. En revanche, les entreprises restent exposées à l’incertitude au-delà de l’échéance de janvier, et la diversification des chaînes d’approvisionnement (répartir la production entre plusieurs pays) ne devrait pas s’inverser sur la seule base d’une prolongation limitée.
Le pétrole et les rendements obligataires restent les principaux moteurs
Les rendements des obligations du Trésor américain ont atteint de nouveaux sommets la semaine dernière, sur fond de coûts de l’énergie élevés, d’activité économique soutenue et de craintes d’une inflation durablement au-dessus des objectifs des banques centrales. Les rendements à long terme ont touché jeudi leurs plus hauts niveaux depuis plus de 20 ans.
Le pétrole a ensuite reculé vendredi, l’espoir d’avancées entre les États-Unis et l’Iran ayant réduit les craintes sur l’offre. Les rendements américains se sont stabilisés avec le repli du brut, même si les marchés continuent d’intégrer la possibilité d’un nouveau durcissement de la Fed (poursuite des hausses de taux).
Le lien entre pétrole, anticipations d’inflation et rendements obligataires restera déterminant. Une nouvelle hausse durable du brut renforcerait les craintes d’inflation et pourrait pousser les rendements à la hausse. À l’inverse, une correction plus marquée du pétrole aurait tendance à détendre les rendements, surtout si les indicateurs américains commencent aussi à faiblir.
La Fed a déjà relevé sa fourchette de taux directeurs de 25 points de base (0,25 point de pourcentage) à 3,75 %-4,00 % ce mois-ci. Seize responsables sur dix-huit anticipent au moins une hausse supplémentaire d’ici fin 2026. Le dollar restera donc très sensible aux chiffres d’inflation et au marché du travail.
L’or à l’épreuve de rendements plus élevés
L’or au comptant (« spot », prix pour une livraison immédiate) évoluait autour de 4 282,98 dollars l’once vendredi après-midi et affichait environ -2,1 % sur la semaine. La hausse des rendements, un dollar plus ferme et l’idée d’une Fed encore plus restrictive ont augmenté le coût d’opportunité (ce que l’on renonce à gagner ailleurs) de la détention d’or, un actif sans rendement.
La prochaine impulsion dépendra largement des statistiques américaines. Un Core PCE plus faible ou un rapport sur l’emploi décevant ferait baisser les rendements et donnerait de l’air à l’or. À l’inverse, une inflation ou un emploi solides conforteraient le scénario d’une Fed plus ferme et maintiendraient la pression sur le métal.
La RBA pourrait procéder à une nouvelle hausse de taux
Les marchés s’attendent à ce que la RBA relève mardi son taux directeur de 4,35 % à 4,60 %. Cela rejoint les prévisions des quatre grandes banques australiennes, qui tablent désormais sur une hausse de 25 points de base le 29 septembre. Les tensions inflationnistes récentes, le niveau élevé des prix de l’énergie et une communication plus « hawkish » (ton plus ferme, favorable à des taux plus élevés) renforcent l’argument d’un nouveau resserrement.
Les investisseurs surveilleront surtout les indications de la RBA sur la suite. Un message laissant la porte ouverte à une nouvelle hausse pourrait soutenir le dollar australien. Un diagnostic plus prudent sur la croissance et l’emploi pourrait limiter la réaction, même en cas de hausse.
Les chiffres américains d’emploi et d’inflation pourraient guider le dollar
Les offres d’emploi JOLTS sont attendues à 7,23 millions, contre 7,27 millions précédemment. Le Core PCE est attendu en hausse de 0,30 % sur un mois (m/m, variation mensuelle) après 0,20 %. Le PIB final est attendu à +1,50 % (q/q, variation trimestrielle), inchangé par rapport aux estimations précédentes.
Vendredi seront publiés les Non-Farm Payrolls et le taux de chômage. Le consensus table sur 98 000 créations d’emplois, après 162 000, et un chômage stable à 4,10 %. Ces statistiques pourraient peser sur les anticipations d’une nouvelle hausse de taux de la Fed.
Un emploi solide combiné à une inflation ferme irait dans le sens du scénario « plus haut plus longtemps » (taux d’intérêt élevés pendant une période prolongée). Cela favoriserait le dollar, tout en maintenant la pression sur l’or, les obligations et les actions sensibles aux taux (sociétés dont la valorisation dépend fortement du niveau des taux). Des signes de refroidissement de l’emploi avec une inflation plus faible remettraient en cause ce positionnement et pourraient entraîner une baisse des rendements.
Symboles clés à suivre
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire analystes |
| 29 Sep | AUD | Taux directeur de la RBA (« cash rate », taux de référence) | 4.60% | 4.35% | Une hausse de 25 pdb (points de base) est attendue. Les indications sur la suite pourraient accroître la volatilité de l’AUD. |
| 29 Sep | USD | Offres d’emploi JOLTS (postes vacants) | 7.23M | 7.27M | Un chiffre plus faible signalerait une demande de travail moins dynamique et réduirait la pression sur les rendements américains. |
| 30 Sep | AUD | IPC a/a (inflation sur un an) | 4.10% | 3.50% | Un chiffre plus élevé renforcerait l’idée d’une politique monétaire australienne restrictive (taux élevés pour freiner l’inflation). |
| 30 Sep | USD | Indice des prix Core PCE m/m (inflation de base mensuelle) | 0.30% | 0.20% | Une surprise haussière renforcerait les anticipations d’une nouvelle hausse de taux de la Fed. |
| 30 Sep | USD | PIB final t/t (croissance trimestrielle) | 1.50% | 1.50% | Une révision modifierait la perception de la solidité de la croissance américaine et des perspectives de taux. |
| 2 Oct | JPY | IPC de base de Tokyo a/a (inflation hors éléments volatils) | 2.40% | 1.80% | Un chiffre plus élevé relancerait les anticipations d’un resserrement de la Banque du Japon. |
| 2 Oct | USD | Variation de l’emploi Non-Farm (emplois créés hors agriculture) | 98K | 162K | Un écart marqué par rapport au consensus pourrait faire bouger le dollar, les rendements, l’or et les indices actions. |
| 2 Oct | USD | Taux de chômage | 4.10% | 4.10% | Une hausse indiquerait un refroidissement du marché du travail, tandis qu’un recul conforterait l’idée d’une Fed plus restrictive. |
Principaux mouvements de la semaine
USDX
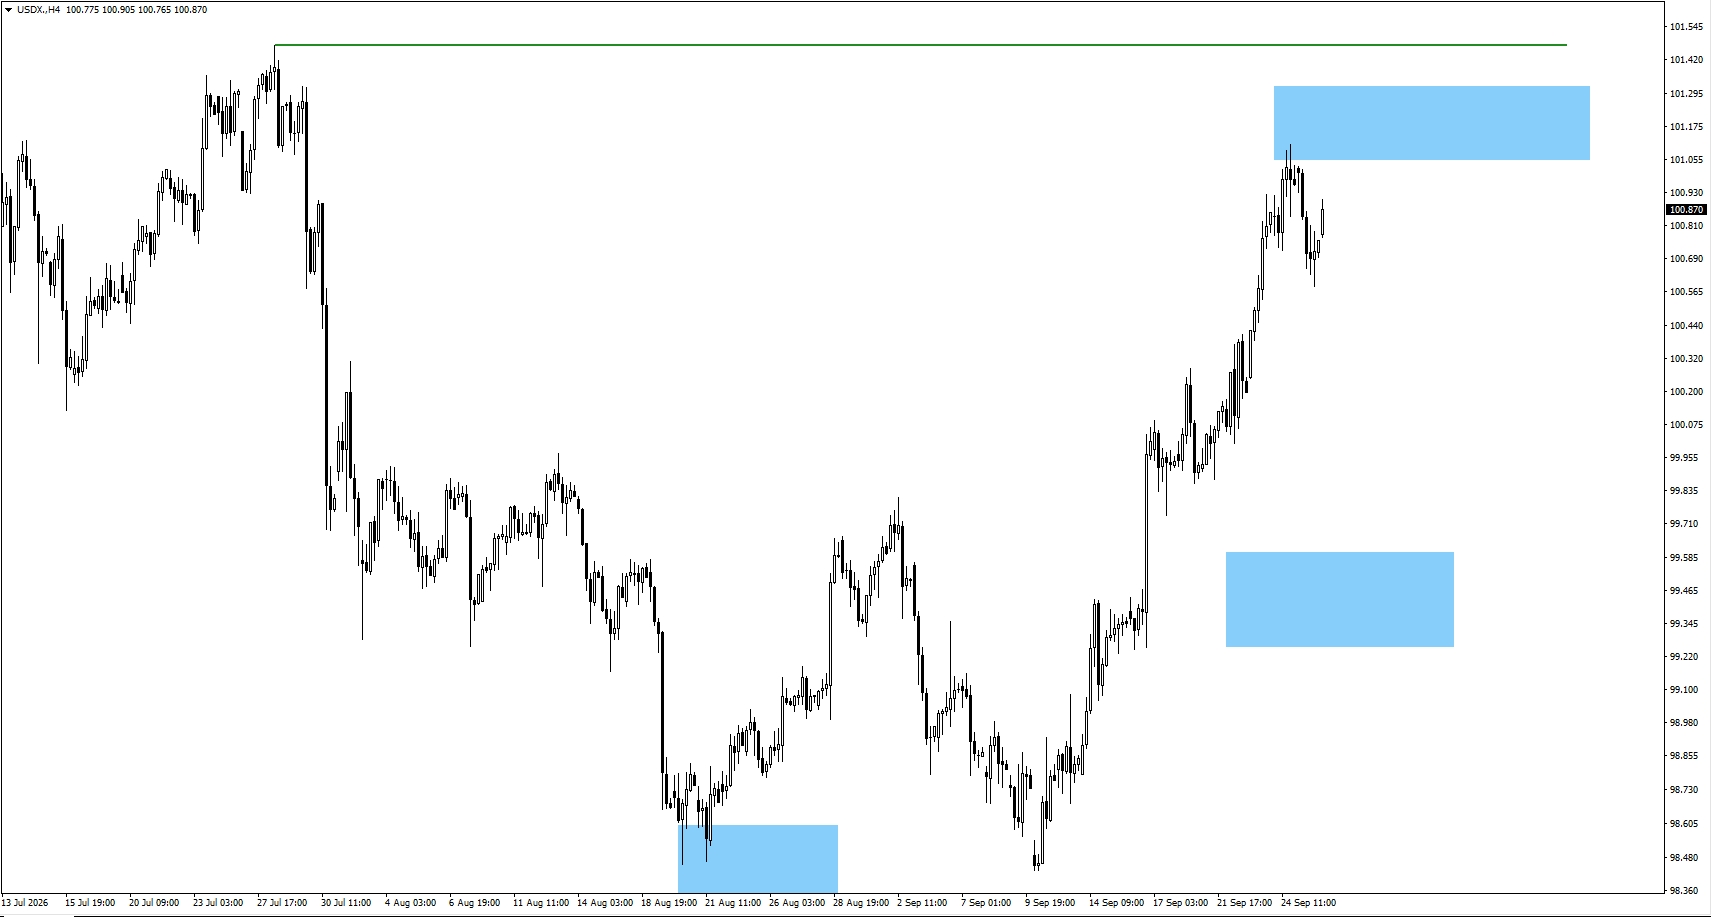
- L’USDX (indice du dollar, mesurant le billet vert face à un panier de devises) a reculé depuis la zone surveillée de 101,25, mais il faut encore des confirmations pour conclure à une baisse plus durable.
- Le prix pourrait consolider (évoluer latéralement) comme lors du mouvement de fin août, avant de repartir à la hausse en franchissant 101,473, puis de refluer.
XAUUSD
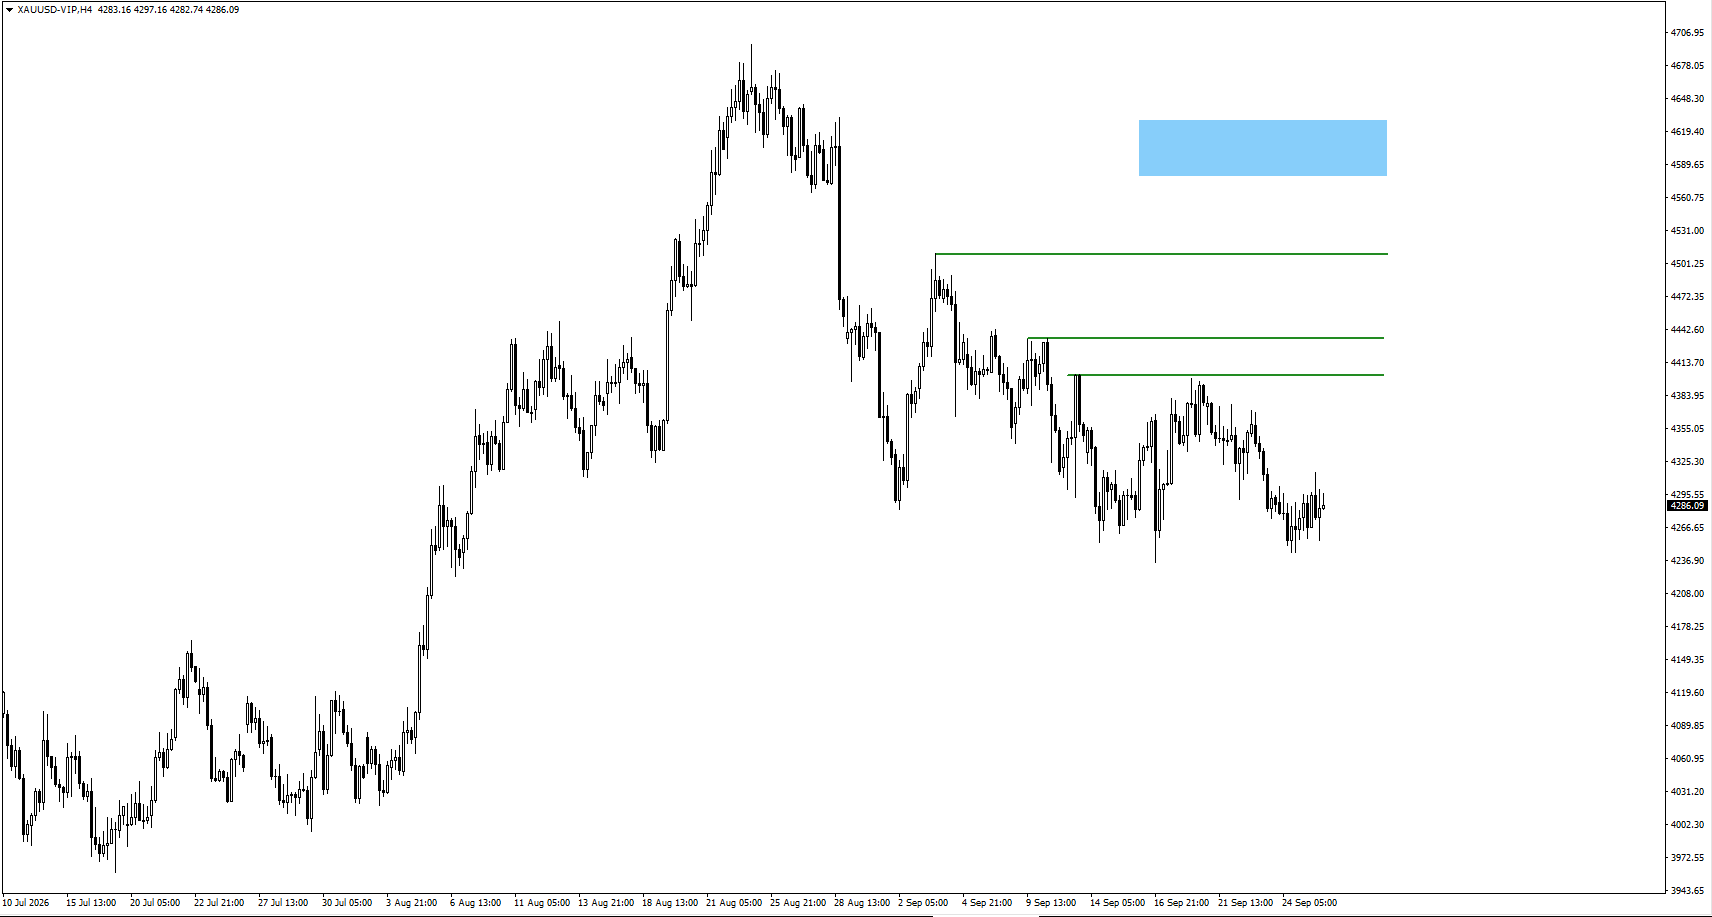
- Si l’or passe sous 4 235,14, surveillez l’évolution des prix (réaction du marché) pour la suite.
USOIL
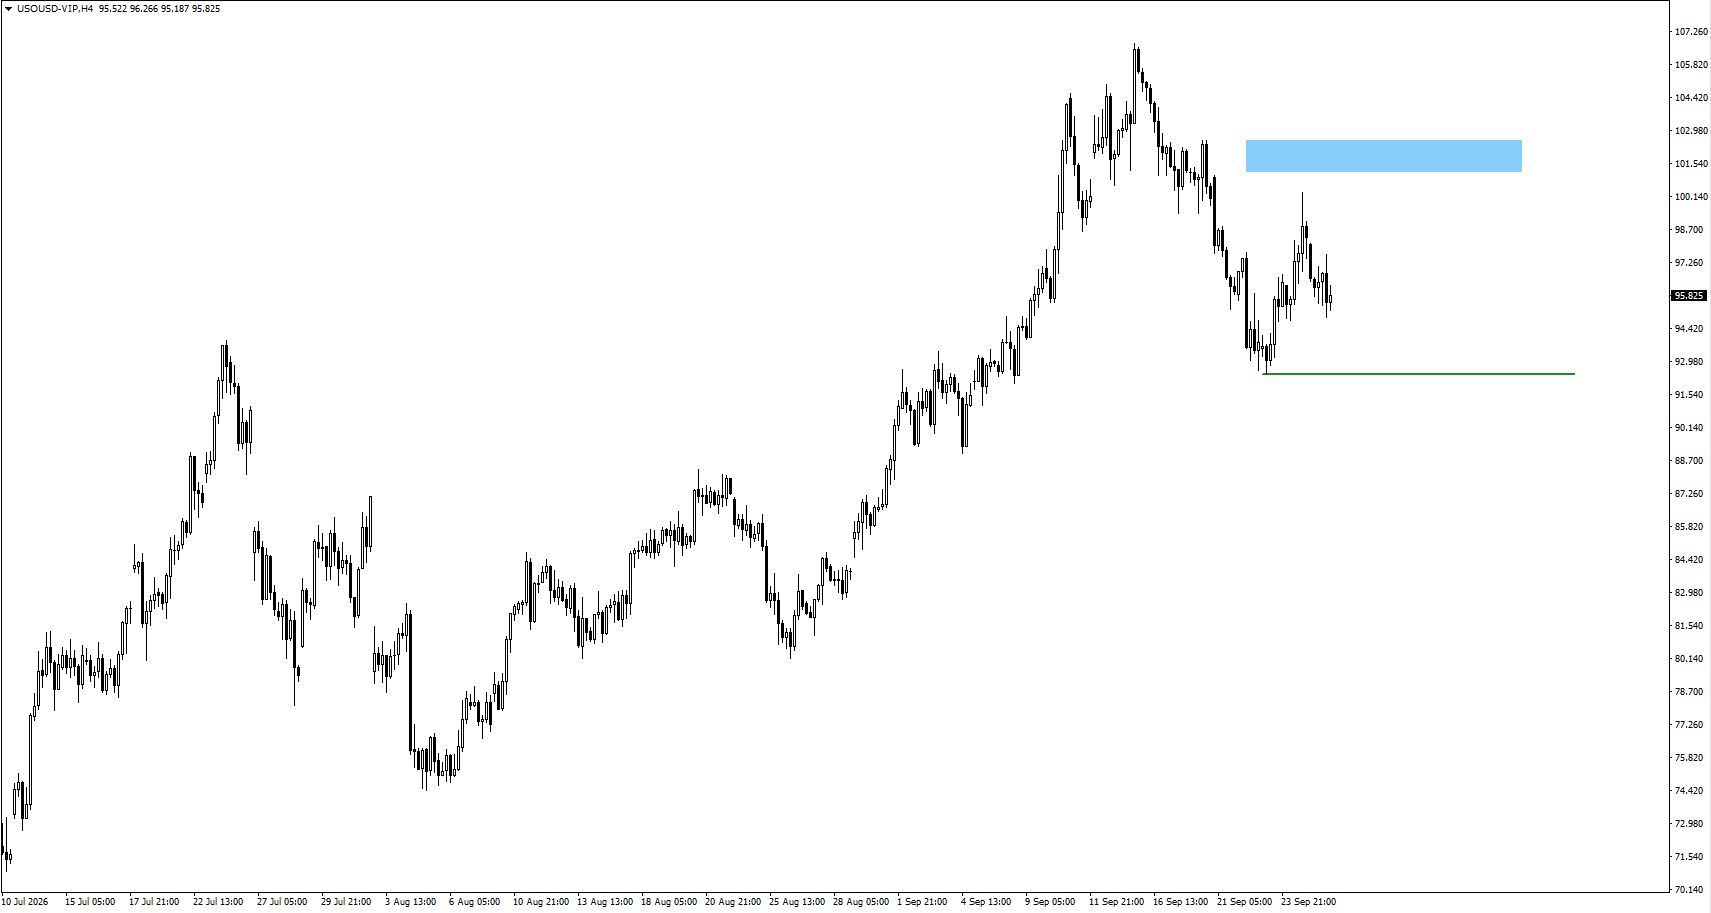
- Le pétrole US (USOIL, le brut de référence américain) a évolué au-dessus de la zone surveillée de 97,25.
- À ce stade, surveillez la zone 101,45 ou le point bas 92,419.
USDJPY
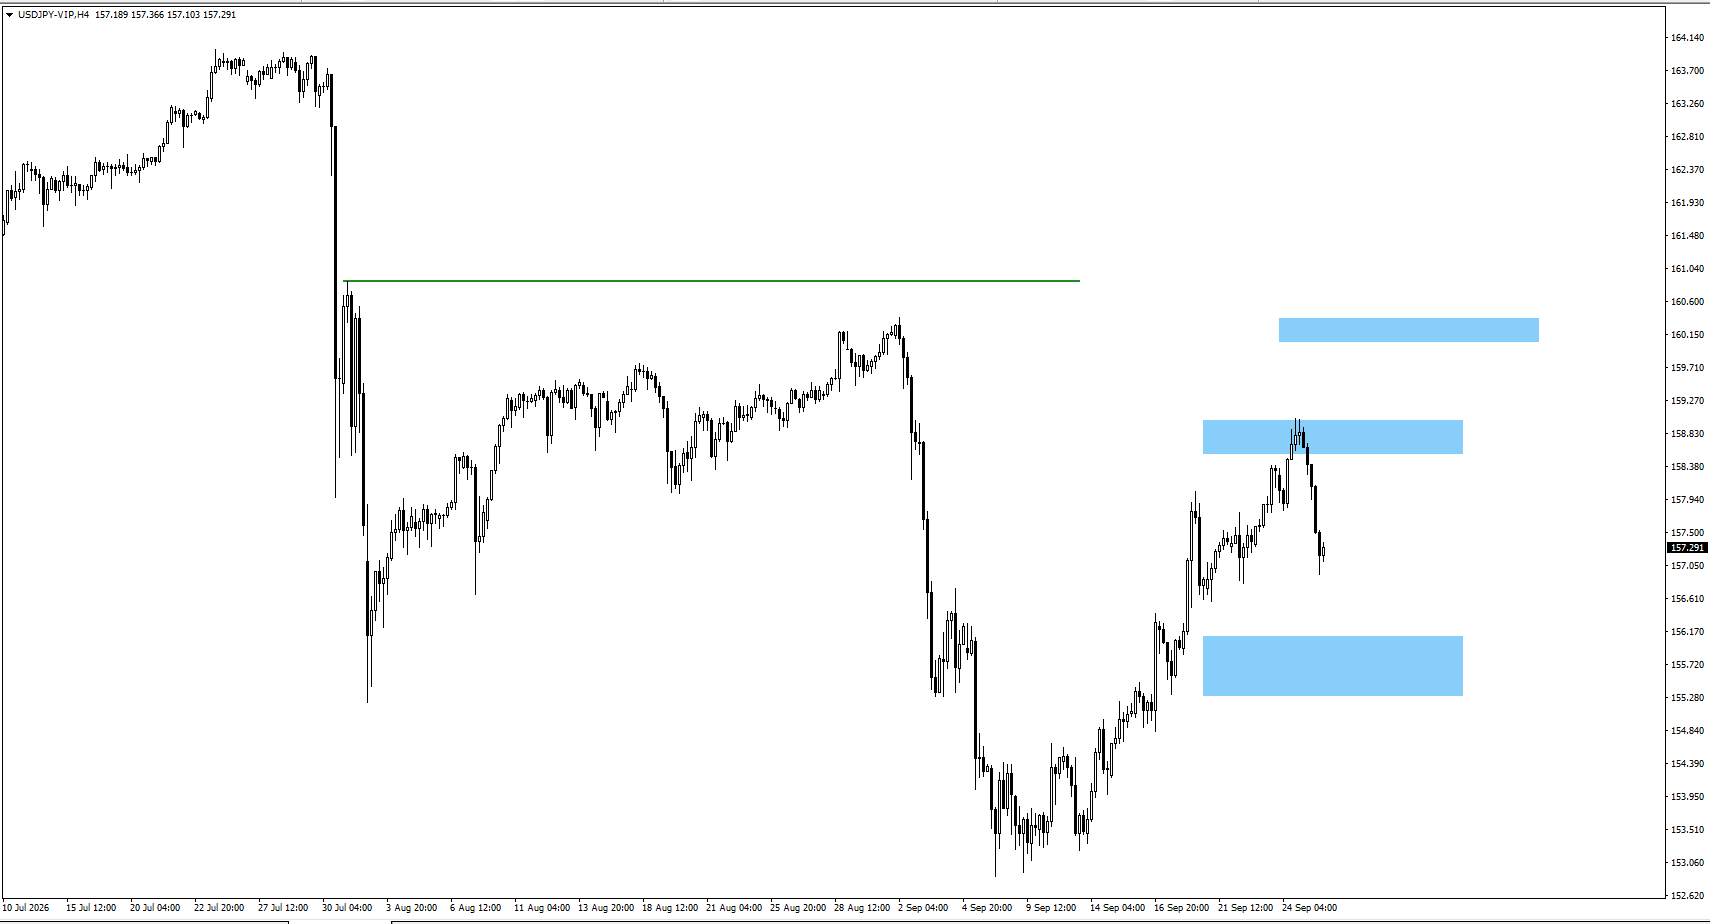
- L’USDJPY a reculé depuis la zone surveillée de 158,75.
- Surveillez 156,57 si la baisse se prolonge.
- À l’inverse, en cas de hausse, recherchez des signaux de retournement baissier autour de 160,25. Cette zone serait déterminante pour l’USDJPY.
AUDUSD
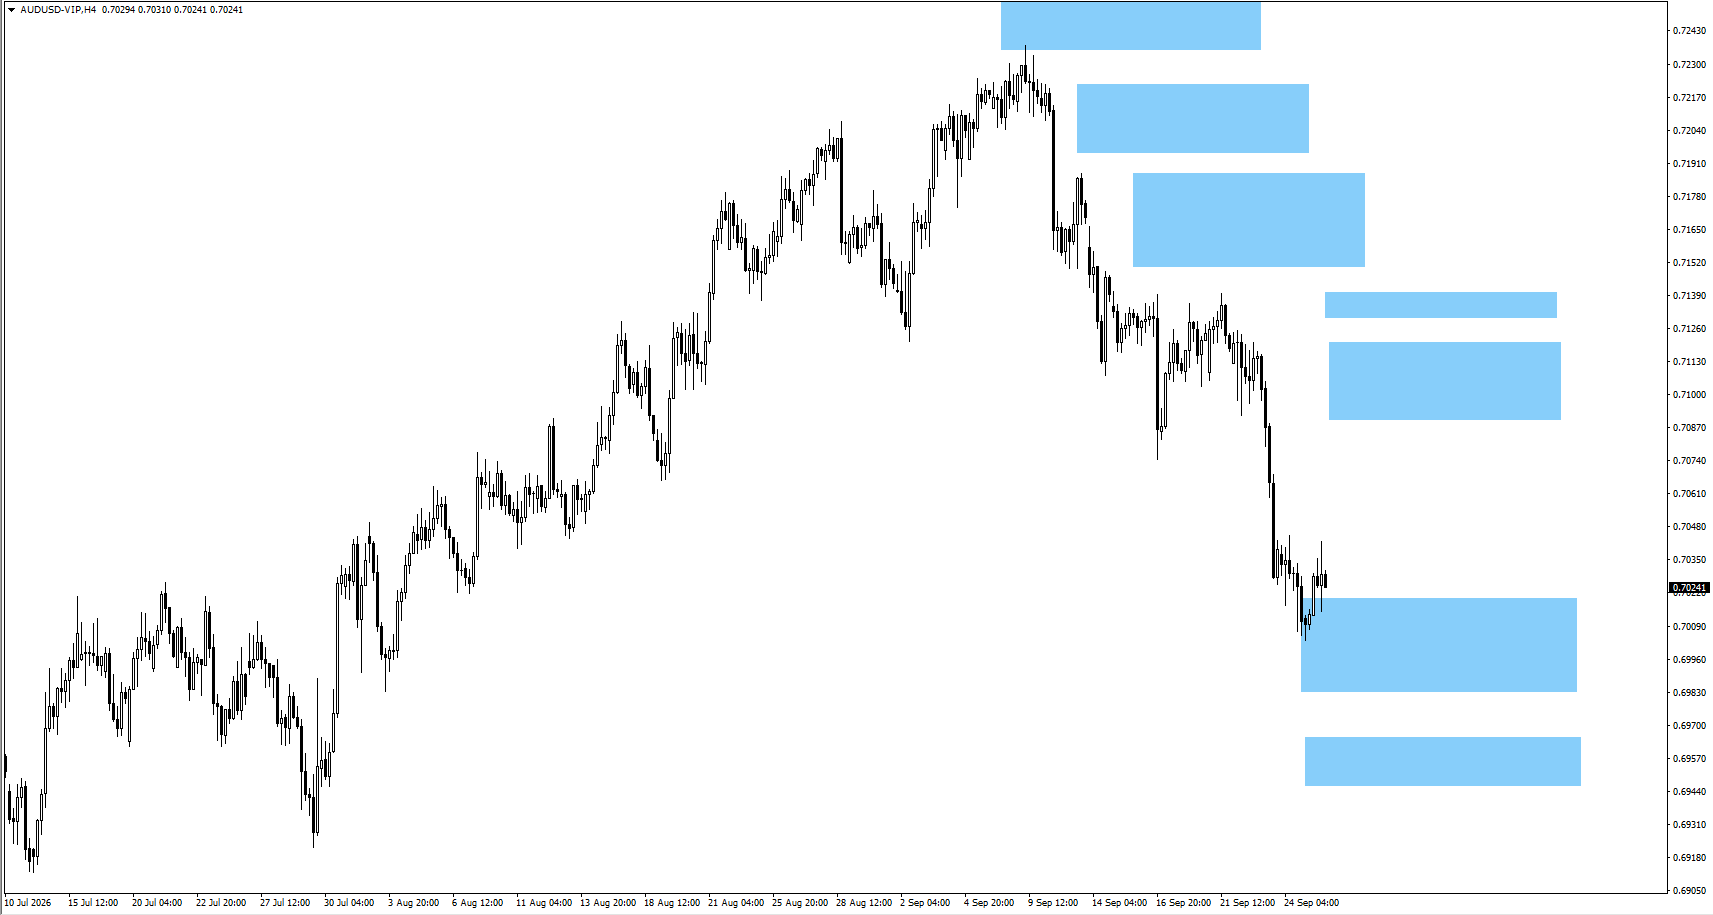
- L’AUDUSD évolue autour de la zone surveillée de 0,7000.
- En cas de baisse, surveillez l’évolution des prix vers 0,6955.
- En cas de consolidation, recherchez des signaux baissiers depuis 0,7110 ou 0,7130.
Conclusion
Le sommet Trump-Xi a réduit le risque immédiat d’une nouvelle escalade commerciale entre les États-Unis et la Chine, sans régler les dossiers de fond sur les droits de douane, la technologie et les minerais critiques. La date du 10 janvier 2027 reste un jalon important.
Foire aux questions
- Quels sont les événements de marché à suivre cette semaine ?
L’attention se portera sur la décision de taux de la RBA, l’inflation australienne, le Core PCE américain (inflation de base), les offres d’emploi JOLTS (postes vacants) et les Non-Farm Payrolls de vendredi (emplois créés hors agriculture). VT Mkt report 20260928 part 1
- Quand a lieu la décision de taux de la RBA ?
La RBA doit annoncer sa décision de taux le 29 septembre. Le rapport anticipe un taux directeur (« cash rate », taux de référence) à 4,60 %, contre 4,35 % auparavant. VT Mkt report 20260928 part 1
- Quand est publié le rapport américain Non-Farm Payrolls ?
Le rapport Non-Farm Payrolls est prévu le 2 octobre. Le marché table sur 98 000 créations d’emplois, contre 162 000 précédemment, et un taux de chômage attendu inchangé à 4,10 %. VT Mkt report 20260928 part 1
- Comment les chiffres de l’emploi américain peuvent-ils influencer l’or ?
Des chiffres d’emploi solides peuvent renforcer l’idée d’une Fed plus restrictive, ce qui soutient souvent le dollar et les rendements obligataires, et pèse sur l’or. Des chiffres faibles peuvent au contraire réduire les anticipations de hausse de taux et soutenir l’or.
- Qu’est-ce qui pourrait faire bouger le dollar cette semaine ?
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



