





Aperçu
- Les élections du 3 novembre remettent au centre l’orientation de la politique budgétaire (impôts et dépenses), le contrôle du Congrès et les tendances historiques de la Bourse, alors que le S&P 500 entre dans le dernier trimestre 2026.
- L’indice des prix à la consommation (CPI, mesure de l’inflation payée par les ménages) de septembre, attendu le 14 octobre, est prévu à 3,6% sur un an, contre 3,4%. Jeudi, les chiffres des prix à la production (PPI, inflation côté entreprises) et des ventes au détail (achats des consommateurs) peuvent aussi modifier les anticipations sur la Réserve fédérale.
- Le S&P 500 progresse d’environ 14,1% depuis le début de l’année au 9 octobre, malgré des performances en moyenne plus faibles lors des années d’élections de mi-mandat.
- Les opérateurs surveillent une zone de résistance sur l’USDX (indice du dollar) vers 102,55, l’or autour de 4 280 $ et un support sur le Bitcoin vers 78 450 $, à l’approche des prochaines statistiques.
Wall Street entre dans la saison des élections de mi-mandat, tandis que les risques d’inflation persistent
Wall Street a terminé la semaine du 9 octobre en hausse : le S&P 500 a gagné 1,2%, le Dow Jones 0,9% et le Nasdaq 0,6%. Les valeurs technologiques se sont reprises après des ventes plus tôt, et la baisse des rendements des bons du Trésor (taux des obligations d’État américaines) a soutenu les cours via des valorisations (prix des actions par rapport aux profits attendus) plus confortables. Le S&P 500 a aussi inscrit de nouveaux records, portant le gain depuis le début de l’année à environ 14,1%.
Cette reprise intervient à un moment sensible pour les marchés américains. Les élections de mi-mandat du 3 novembre approchent, l’inflation reste élevée et les investisseurs évaluent si la Réserve fédérale (Fed, banque centrale des États-Unis) relèvera encore ses taux directeurs avant fin 2026.
La saison des résultats d’entreprises ajoute un facteur clé. Les grandes banques américaines publient cette semaine leurs résultats du troisième trimestre, ce qui donnera des indications sur les conditions de crédit (facilité d’emprunter), la demande des ménages et l’impact du coût de financement plus élevé. Pour l’instant, la dynamique des actions reste positive. Mais une inflation plus forte pourrait faire remonter les rendements des obligations d’État et mettre sous pression les valorisations qui ont porté la hausse.
Comment les élections de mi-mandat ont influencé le S&P 500
Le cycle électoral présidentiel américain dure quatre ans, et les élections de mi-mandat ont lieu à mi-parcours. Le 3 novembre 2026, les électeurs choisiront les 435 membres votants de la Chambre des représentants et environ un tiers du Sénat. Le résultat dira si le président Donald Trump conserve un Congrès favorable ou doit faire face à plus d’opposition pour faire voter ses textes. Historiquement, le S&P 500 a eu tendance à moins bien progresser lors des années de mi-mandat, avant de mieux performer l’année suivante, dite pré-électorale.
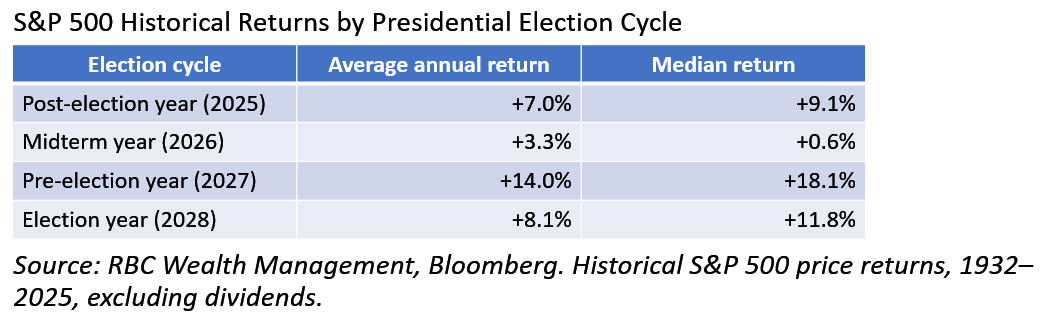
Le S&P 500 a déjà rebondi depuis son point bas de mars 2026 et a atteint des records en octobre. Le repli (correction, baisse notable après une hausse) observé plus tôt cette année a aussi été moins marqué que la moyenne historique des années de mi-mandat. Deux scénarios se dessinent. Si les résultats d’entreprises et l’inflation se stabilisent, la hausse pourrait se prolonger en 2027. Si l’inflation reste élevée ou si les rendements des obligations d’État continuent de monter, la pression pourrait revenir sur les valorisations avant l’élection. Au final, la croissance des profits et la politique monétaire (décisions de taux de la banque centrale) seront déterminantes.
Le contrôle du Congrès peut-il changer la perspective pour les actions ?
Le résultat du scrutin peut modifier les attentes sur la politique budgétaire américaine, notamment la fiscalité, les dépenses publiques et la régulation. Une majorité républicaine dans les deux chambres donnerait plus de marge à l’administration Trump pour appliquer son programme. Une majorité démocrate dans au moins une chambre pourrait freiner l’agenda et accroître les tensions autour du budget.
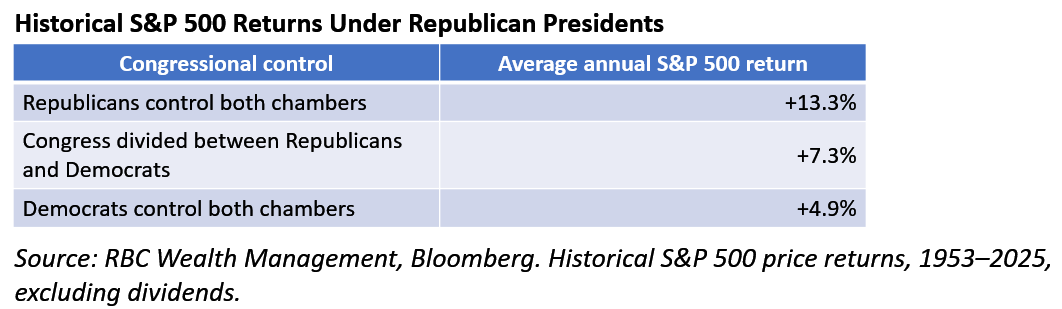
Selon une étude de RBC Wealth Management couvrant 1953 à 2025, les performances de marché varient selon les configurations entre la présidence et le Congrès. Les périodes de contrôle républicain unifié avec un président républicain figurent parmi les configurations historiquement solides, au même titre que certaines périodes avec présidents démocrates.
Cela ne prouve pas qu’un résultat politique « cause » de meilleurs rendements boursiers. Chaque période correspond aussi à un contexte différent d’inflation, de taux et de profits. L’enjeu est plutôt de savoir comment les attentes électorales peuvent influencer les dépenses publiques, les besoins d’emprunt de l’État (emissions de bons du Trésor) et les rendements obligataires. Davantage de dépenses peut soutenir l’activité et le chiffre d’affaires des entreprises, mais des déficits plus élevés peuvent aussi pousser les taux à la hausse, renchérir le financement et peser sur les valorisations boursières.
Le CPI américain peut modifier les anticipations de taux de la Fed
Le CPI (indice des prix à la consommation, mesure de l’inflation) de septembre, publié mercredi 14 octobre, est la statistique la plus suivie de la semaine. L’inflation reste centrale dans les décisions de la Fed après sa réunion de septembre.
Lors de cette réunion, les responsables ont relevé la cible des fed funds (taux directeur de référence aux États-Unis) de 25 points de base (0,25 point de pourcentage) à 3,75%–4,00%. Le compte-rendu (minutes) publié en octobre montre des inquiétudes persistantes sur l’inflation, avec des avis divergents sur la nécessité de continuer à remonter les taux. Début octobre, les prix de marché suggéraient une probabilité d’environ 17%–19% d’une hausse en octobre, décembre apparaissant comme une fenêtre plus probable.
Le résultat du CPI peut influencer plusieurs marchés :
- Inflation supérieure aux attentes : les rendements des bons du Trésor et le dollar peuvent monter, les opérateurs intégrant une probabilité plus élevée d’un nouveau durcissement (hausse de taux). L’or et les actions chères (valorisations élevées) pourraient être sous pression.
- Inflation inférieure aux attentes : des rendements plus bas peuvent soutenir les actions et l’or, et réduire la demande de dollar à court terme.
- Inflation conforme : les marchés peuvent évoluer sans tendance claire, en attendant les prix à la production, les ventes au détail et les résultats d’entreprises.
Jeudi, les chiffres du PPI (indice des prix à la production, inflation au niveau des entreprises) et des ventes au détail (dépenses des ménages) apporteront d’autres indications sur les pressions sur les prix et la solidité de la demande américaine.
Pourquoi 2027 pourrait ne pas suivre le schéma électoral historique
L’année pré-électorale a souvent été favorable aux actions américaines, mais plusieurs facteurs peuvent empêcher 2027 de reproduire ce modèle. Les profits des entreprises sont déterminants : une hausse durable des cours nécessite une progression suffisante des résultats pour justifier les valorisations, surtout si les rendements des obligations d’État restent élevés.
Si l’inflation persiste, la Fed peut maintenir des coûts d’emprunt élevés plus longtemps, même si la politique budgétaire soutient davantage l’activité. L’équilibre entre politique budgétaire (impôts et dépenses) et politique monétaire (taux) peut donc orienter les marchés.
Comment les actions, l’or et le dollar peuvent réagir
Une même statistique peut avoir des effets différents selon les actifs, surtout si les anticipations de croissance, d’inflation et de taux évoluent dans des directions opposées.
| Évolution économique | Actions américaines | Dollar américain | Or | Rendements des bons du Trésor |
| Croissance économique plus forte | Généralement soutenues | Peut se renforcer | Mitigé | Peut monter |
| Déficits publics plus élevés | Mitigé | Mitigé | Peut en bénéficier | Peut monter |
| Fed plus accommodante car l’inflation ralentit | Généralement soutenues | Peut s’affaiblir | Souvent soutenu | Baissent en général |
| Fed plus accommodante à cause d’un risque de récession | Mitigé ou négatif | Mitigé | Mitigé | Baissent en général |
| Inflation persistante | Pression sur les valorisations | Mitigé | Mitigé | Peut monter |
Symboles clés à surveiller
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire |
| 12 oct. | JPY, USD, CAD | Jours fériés bancaires | N/A | N/A | Une participation plus faible peut réduire la liquidité (facilité d’acheter/vendre sans bouger les prix). |
| 14 oct. | USD | CPI sur un an | 3,60% | 3,40% | Un chiffre plus élevé pourrait soutenir le dollar et les rendements des bons du Trésor. |
| 15 oct. | USD | PPI sur un mois | 0,50% | 0,40% | À surveiller : l’inflation côté producteurs confirme-t-elle les tensions vues dans le CPI ? |
| USD | Ventes au détail sur un mois | 0,30% | 1,20% | Des dépenses plus faibles peuvent nourrir des craintes sur la demande. | |
| 16 oct. | GBP | Déclaration du gouverneur de la BoE, Bailey | N/A | N/A | À surveiller : commentaires sur l’inflation au Royaume-Uni et les taux. |
| USD | Déclaration du président de la Fed, Warsh | N/A | N/A | À surveiller : indications sur de nouvelles hausses de taux. |
Mouvements clés de la semaine
USDX
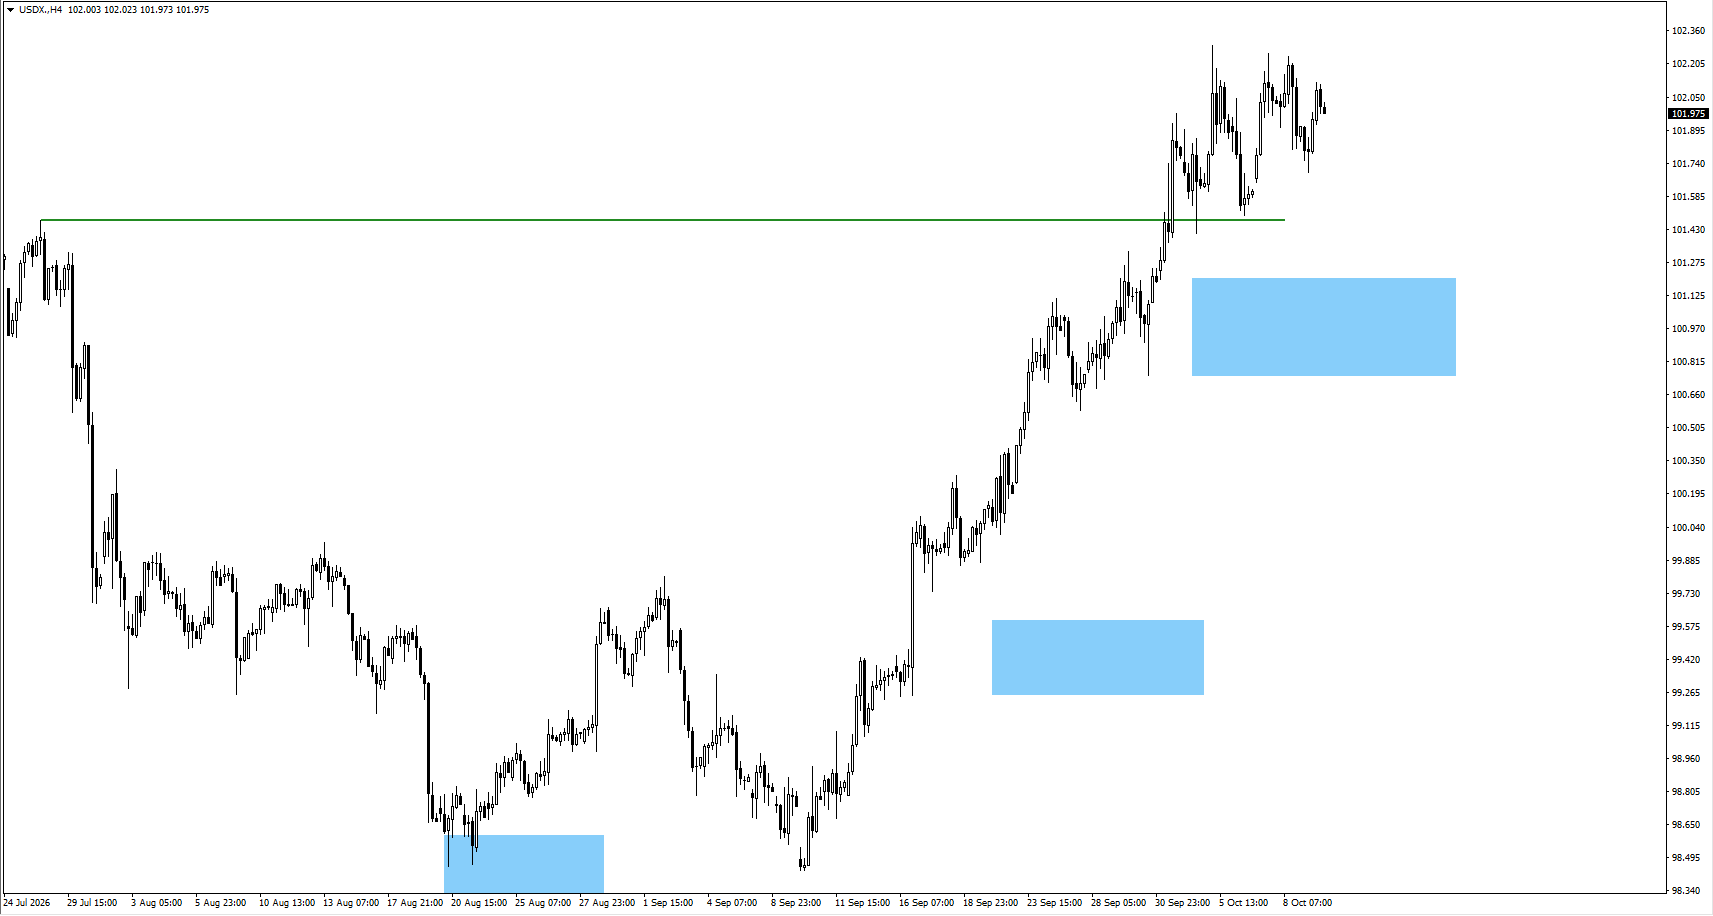
- L’USDX (indice du dollar) a continué d’évoluer sans direction claire, dans l’attente des chiffres d’inflation.
- En cas de poursuite de la hausse, surveiller une réaction vendeuse possible (résistance) vers 102,55.
- En cas de baisse, surveiller la zone autour de 101,00.
XAUUSD
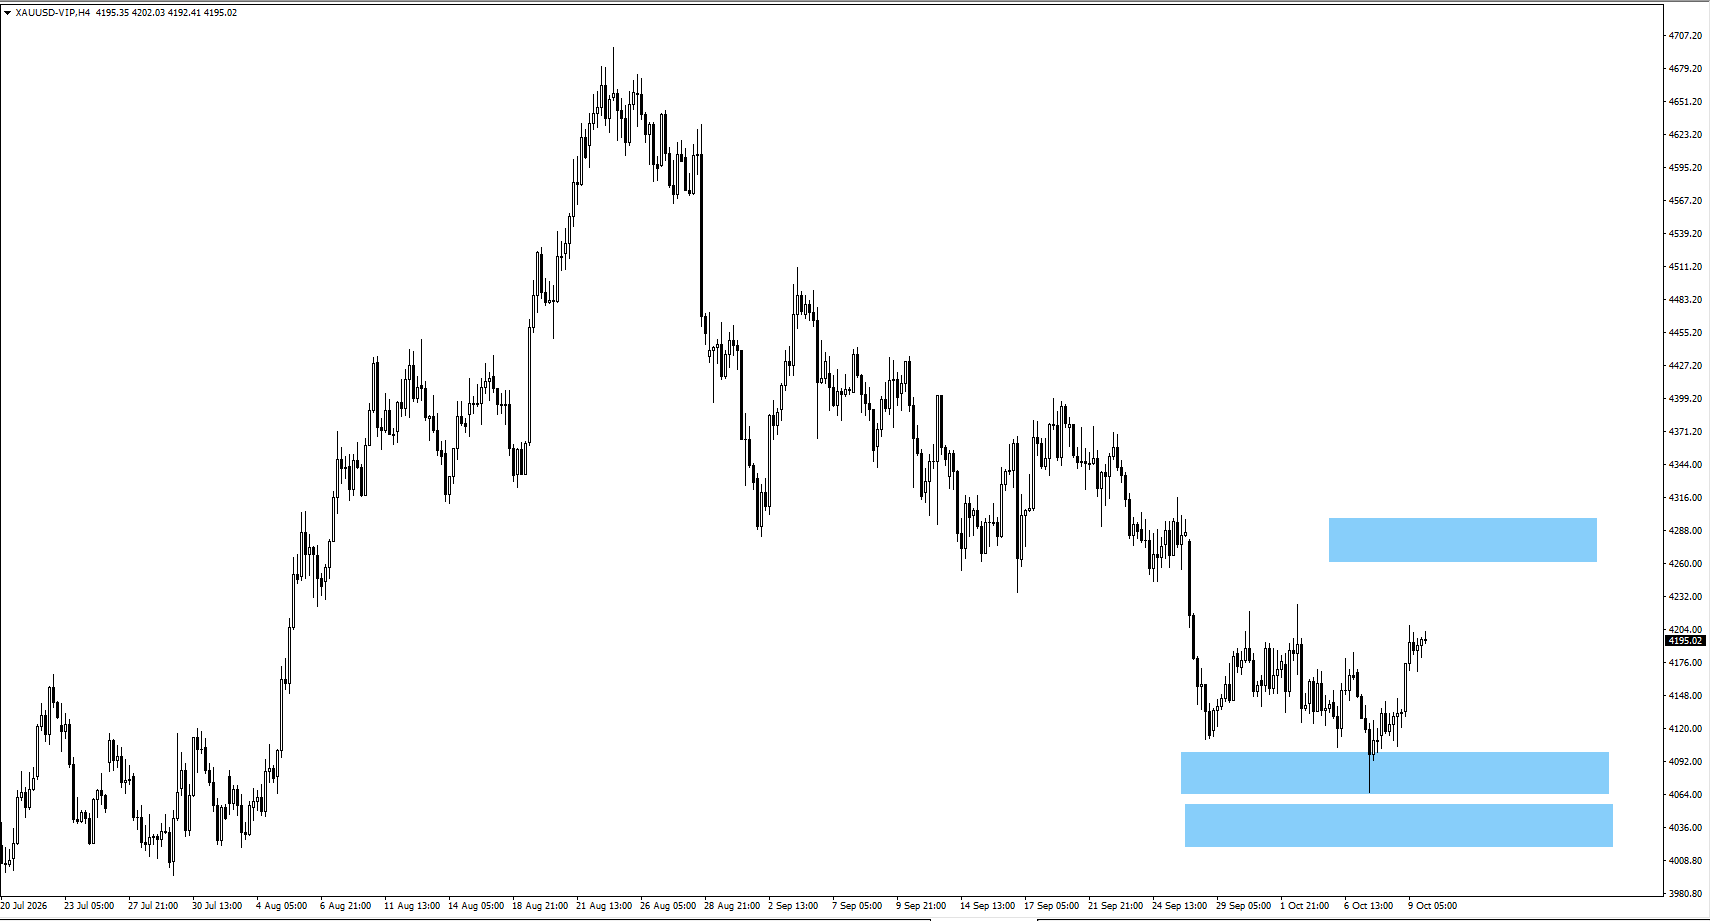
- L’or est reparti à la hausse depuis le bas de la zone surveillée autour de 4 080 $.
- Si la hausse se poursuit, surveiller la zone autour de 4 280 $.
- En cas de baisse, surveiller un possible retour des acheteurs autour de 4 055 $.
SP500
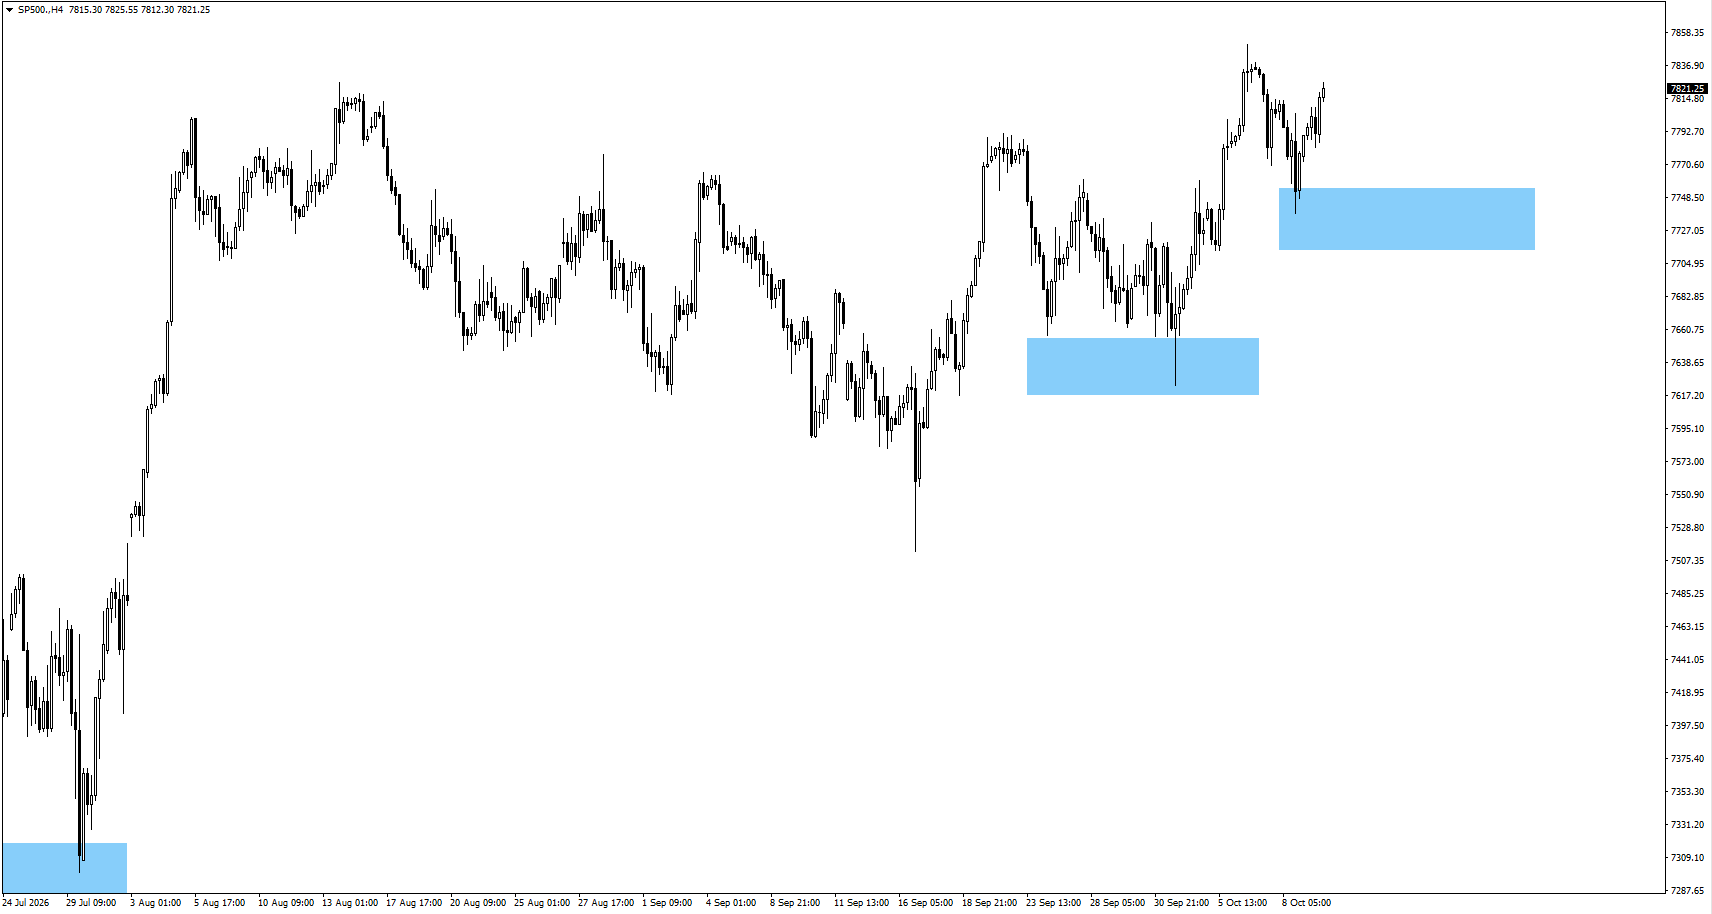
- Le S&P 500 est reparti à la hausse depuis la zone surveillée autour de 7 735.
- Surveiller le comportement des prix si un nouveau record est atteint.
EURUSD
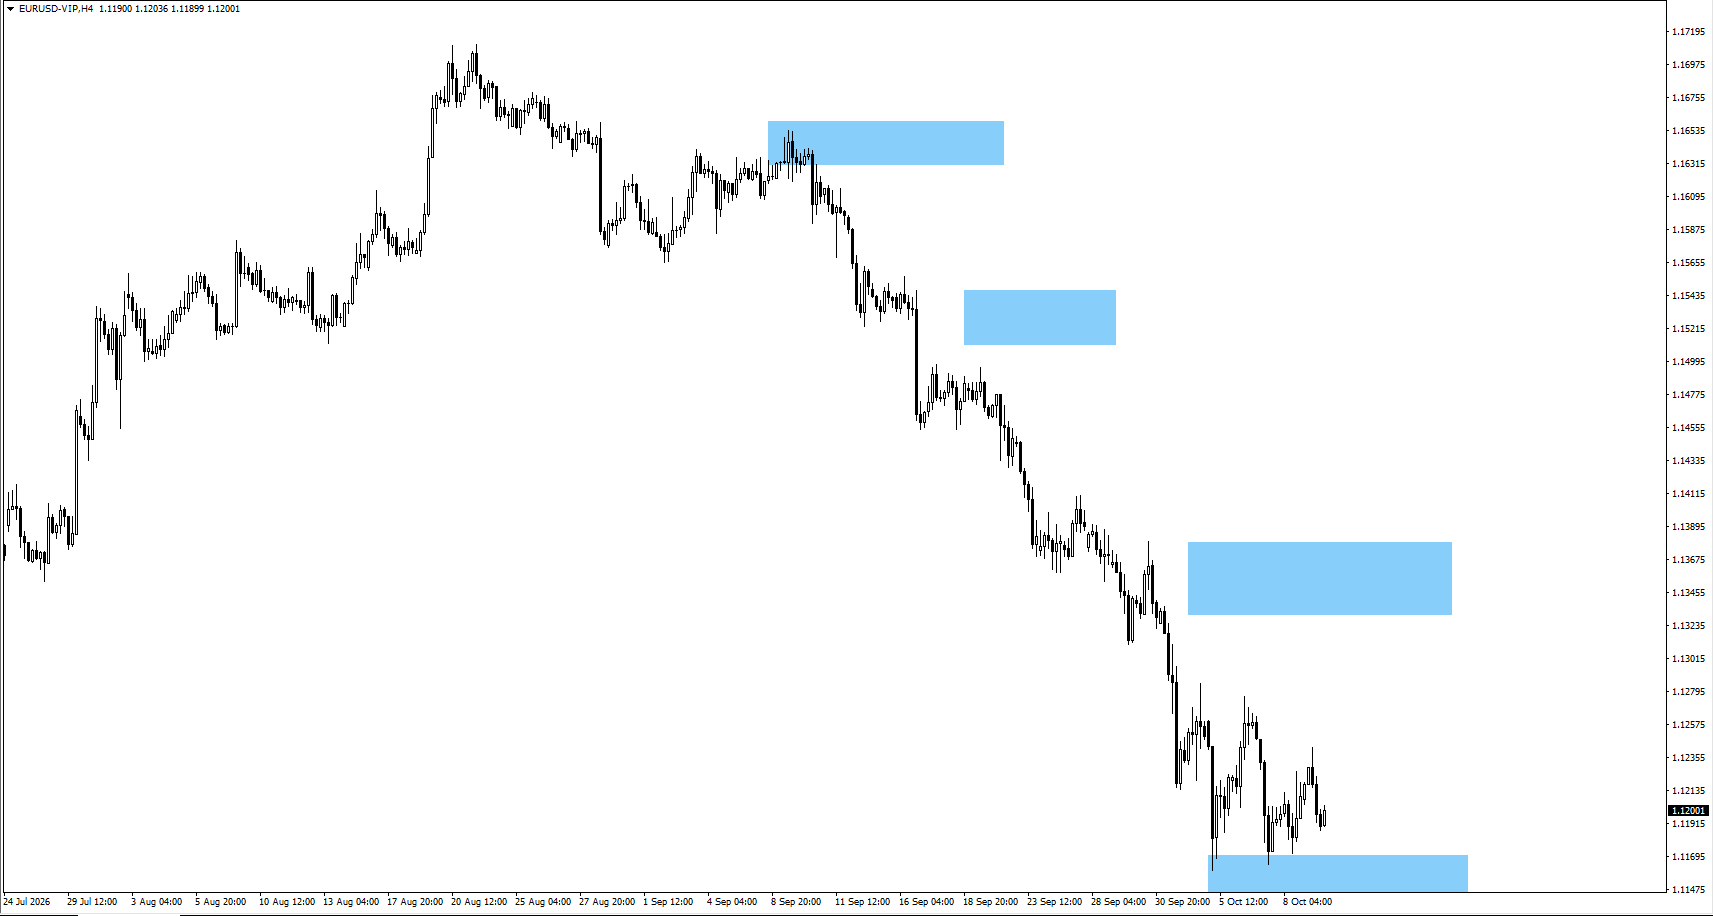
- L’EURUSD évolue sans tendance marquée autour de 1,1150.
- En cas de baisse, surveiller un possible retour des acheteurs vers 1,1110.
- En cas de hausse, surveiller la zone autour de 1,1350.
BTCUSD
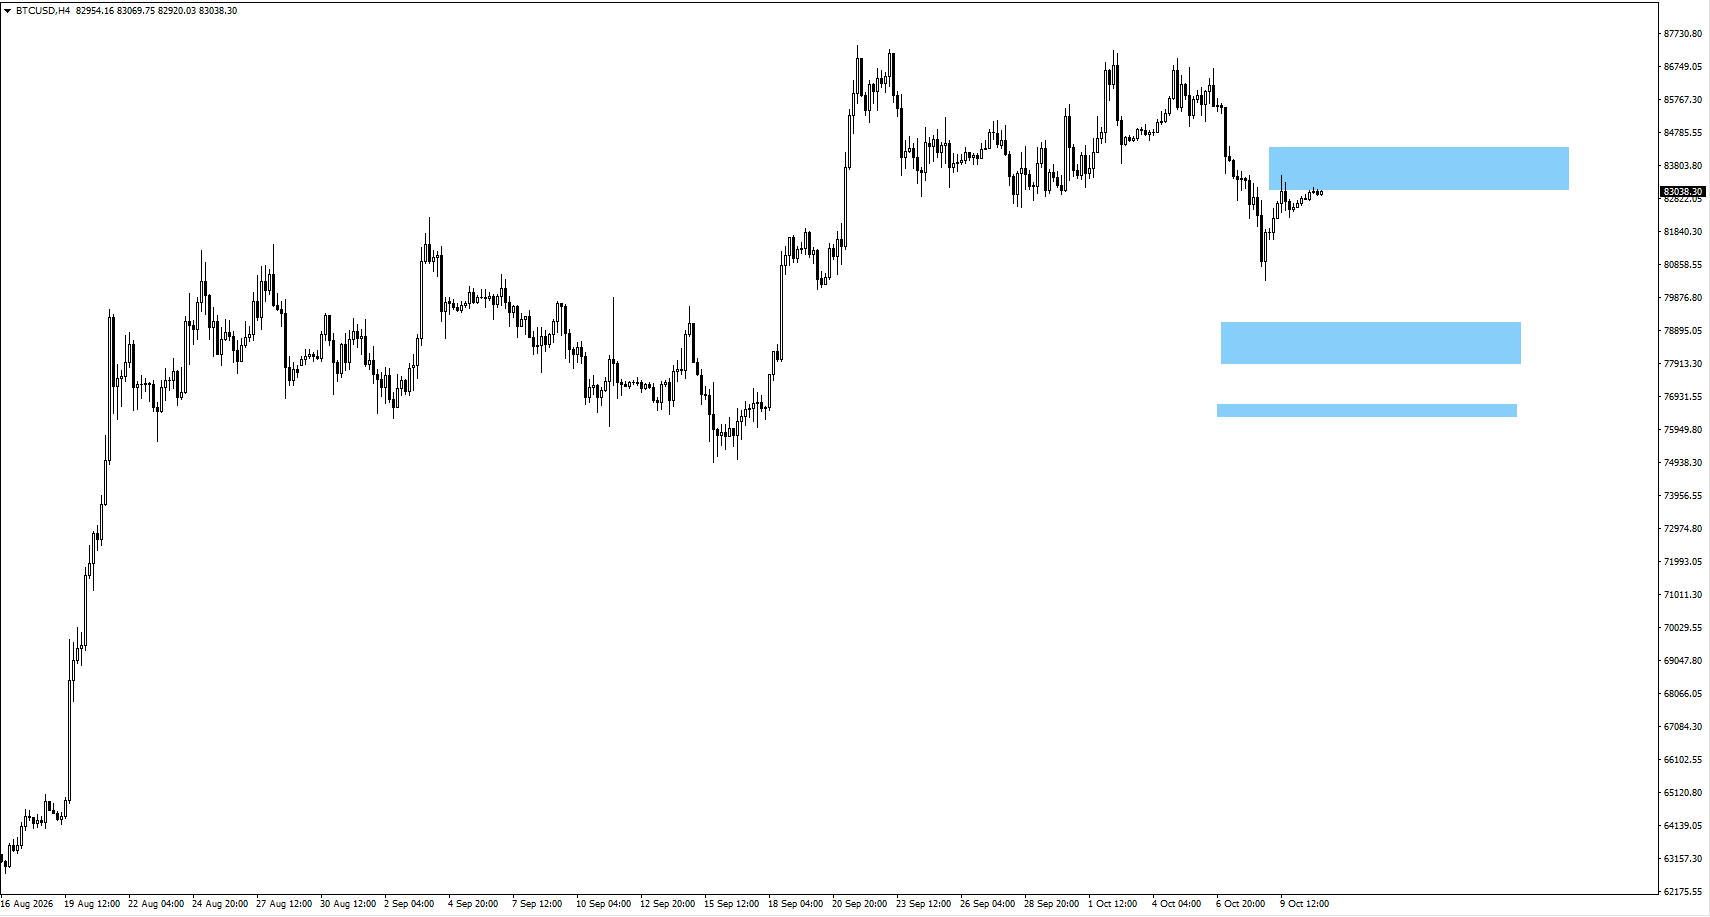
- Le Bitcoin (BTC) évolue autour de la zone surveillée de 84 060 $.
- En cas de baisse, surveiller des zones où les acheteurs peuvent revenir (supports) vers 78 450 $ ou 76 450 $.
Conclusion
Le S&P 500 aborde la semaine du 12 octobre avec une dynamique favorable, mais les chiffres d’inflation et l’approche des élections de mi-mandat peuvent provoquer un mouvement plus net. Le CPI de mercredi testera les anticipations d’un nouveau relèvement des taux de la Fed, tandis que le PPI et les ventes au détail de jeudi pourront confirmer ou contredire la première réaction. Les opérateurs surveilleront si l’USDX s’approche de 102,55, si l’or se rapproche de 4 280 $ et si le S&P 500 reste au-dessus de ses récents sommets.
Questions fréquentes
Comment les élections américaines de mi-mandat peuvent-elles affecter le S&P 500 en 2026 ?
Les élections de mi-mandat du 3 novembre 2026 peuvent influencer le sentiment de marché via la politique budgétaire, les impôts et les dépenses publiques. Historiquement, ces années ont souvent été plus volatiles (variations de prix plus fortes), tandis que l’année suivante a souvent été meilleure pour le S&P 500. Mais l’inflation, les taux d’intérêt et les résultats des entreprises restent déterminants.
Quelle est la prévision de CPI américain pour octobre 2026 ?
Les prévisions portent l’inflation CPI de septembre à 3,6% sur un an, contre 3,4% auparavant. La publication est prévue le 14 octobre 2026. Une inflation supérieure aux attentes peut soutenir le dollar et les rendements des obligations d’État, tandis qu’une inflation plus faible peut soutenir l’or et les actions.
Le S&P 500 va-t-il continuer de monter en octobre 2026 ?
Le S&P 500 est entré en octobre avec une dynamique positive, en hausse d’environ 14,1% depuis le début de l’année au 9 octobre. La poursuite de la hausse dépend notamment des résultats d’entreprises, des données d’inflation et des attentes de politique monétaire (taux de la Fed). Les opérateurs surveilleront si l’indice tient de nouveaux sommets intermédiaires ou s’il fait face à une nouvelle phase de ventes.
Quelles perspectives pour l’or cette semaine ?
L’or s’est repris depuis la zone autour de 4 080 $, et 4 280 $ apparaît comme le prochain niveau à surveiller. En cas de repli, une zone autour de 4 055 $ peut attirer des acheteurs. La direction de l’or dépendra aussi des chiffres d’inflation, des rendements obligataires et du dollar.
Comment le CPI américain peut-il affecter l’EURUSD et le dollar ?
Un CPI supérieur aux attentes peut renforcer les anticipations de nouvelles hausses de taux de la Fed, ce qui soutiendrait l’USDX (indice du dollar) et pèserait sur l’EURUSD. Une inflation plus faible peut produire l’effet inverse. Une résistance sur l’USDX se situe vers 102,55, tandis que sur l’EURUSD, les opérateurs surveillent un support vers 1,1110 et une résistance vers 1,1350.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



