





Vue d’ensemble
- Les marchés attendent la prochaine décision de la Réserve fédérale (Fed), après les statistiques de septembre sur l’inflation d’août qui montrent une nette accélération des prix sur un mois.
- L’indice des prix à la consommation (CPI, qui mesure l’évolution du coût d’un panier de biens et services) a progressé de 0,4% sur un mois, contre 0,1% en juillet. Le CPI « cœur » (hors énergie et alimentation, catégories très instables) a augmenté de 0,3%, après 0,2%.
- Après la publication du CPI, les opérateurs estimaient à environ 82% à 85% la probabilité d’une hausse de taux en septembre.
- Le président Trump a demandé à plusieurs reprises des taux plus bas, ce qui crée des tensions avec une Fed qui envisage désormais de durcir sa politique.
- Les investisseurs doivent aussi suivre les rendements des bons du Trésor américain et les prix du pétrole. Des rendements plus élevés peuvent soutenir le dollar et peser sur les actifs sensibles aux taux (comme certaines actions de croissance). Des prix de l’énergie élevés restent un risque de hausse pour l’inflation.
Décision de la Fed : signaux d’inflation contrastés
L’inflation d’août envoie deux messages opposés à la Fed.
L’indice CPI a progressé de 0,4% sur un mois, en accélération après 0,1% en juillet. Le CPI cœur a augmenté de 0,3%, contre 0,2% auparavant. En revanche, la dynamique sur un an est différente : le CPI total est resté stable à 3,4%, tandis que le CPI cœur a ralenti de 2,5% à 2,4%.
Les chiffres mensuels renforcent l’argument en faveur d’un durcissement, car ils suggèrent une hausse plus rapide des prix à court terme.
En même temps, le recul du CPI cœur sur un an empêche de conclure à une inflation durablement repartie.
La Fed aborde la réunion de cette semaine avec davantage de pression inflationniste à court terme, mais sans preuve claire que la tendance de désinflation (ralentissement progressif de l’inflation) soit totalement inversée.
Le PCE permet une lecture plus prudente
La Fed ne dispose pas encore de l’indice des prix PCE (Personal Consumption Expenditures, mesure de l’inflation basée sur les dépenses de consommation, souvent privilégiée par la Fed) pour août. La dernière statistique concerne juillet : le PCE total a augmenté de 0,2% sur un mois et 3,7% sur un an, tandis que le PCE cœur a progressé de 0,2% sur un mois et 3,3% sur un an.
Le PCE cœur reste nettement au-dessus de l’objectif de 2% de la Fed, ce qui plaide pour un durcissement. Mais la hausse mensuelle de 0,2% en juillet est plus modérée que le 0,3% du CPI cœur d’août.
Cette différence incite à la prudence. Un CPI élevé peut justifier une hausse de taux, mais la Fed doit déterminer si l’accélération correspond à une tendance générale ou à un mouvement temporaire, lié en partie à l’énergie et à d’autres composantes instables.
Les responsables doivent donc trancher en septembre en s’appuyant sur le CPI, le PPI (indice des prix à la production, qui mesure l’évolution des prix « à la sortie d’usine ») et d’autres indicateurs pour estimer la trajectoire du PCE.
Les marchés anticipent davantage une hausse en septembre
Après la publication du CPI, les opérateurs intégraient environ 82% à 85% de probabilité d’une hausse de taux en septembre.
Les variations des anticipations de taux (ce que les marchés pensent que les banques centrales vont faire) peuvent faire bouger les devises, les obligations, les actions et les métaux précieux avant et après la décision de la Fed.
Une hausse de 25 points de base (0,25 point de pourcentage) suivie d’une pause signalerait une réaction prudente à la remontée récente des prix. Une hausse accompagnée d’un message indiquant d’autres tours de vis signifierait que la Fed juge l’accélération mensuelle plus persistante.
Les conditions financières (niveau global des taux, du crédit et de la liquidité) invitent aussi à la prudence. Les rendements des obligations d’État à long terme ont déjà fortement progressé, ce qui renchérit les crédits immobiliers et le financement des entreprises. Autrement dit, le marché a déjà fait une partie du « travail » de resserrement qu’une nouvelle hausse de la Fed chercherait à produire.
Le rendement du Treasury à 10 ans (taux d’intérêt de l’emprunt d’État américain de référence) restera donc un indicateur clé autour de la décision. Une nouvelle hausse des rendements renforcerait le durcissement des conditions financières et pourrait soutenir le dollar. Des rendements en baisse suggéreraient au contraire un scénario de politique monétaire moins agressive.
Un facteur politique compte aussi. Le président Trump a plusieurs fois appelé à des taux plus bas, ce qui alimente les tensions sur l’orientation de la politique monétaire.
La Fed reste toutefois indépendante sur le plan institutionnel. Les chiffres d’inflation contrastés donnent, à eux seuls, une base économique pour envisager une hausse des taux.
Le lien entre anticipations de politique monétaire et dollar restera central. L’indice du dollar (DXY, qui mesure le dollar face à un panier de grandes devises) peut se renforcer quand l’incertitude augmente et que la demande d’actifs en dollars progresse, mais sa direction dépendra surtout de l’évolution des rendements et des attentes sur la Fed.
Le pétrole maintient un risque inflationniste élevé
L’énergie reste un point de vigilance.
Des prix du pétrole durablement au-dessus de 100 dollars peuvent se transmettre aux coûts du carburant, du transport et de la production. L’effet n’apparaît pas forcément immédiatement dans toutes les mesures d’inflation, mais il complique l’idée que les pressions sur les prix sont sous contrôle.
Le pétrole réagit à de nombreux facteurs : offre, demande et géopolitique. Pour aller au-delà des gros titres, les investisseurs peuvent suivre les principaux facteurs qui influencent le pétrole brut afin d’évaluer si des coûts énergétiques élevés peuvent durer.
La combinaison d’une inflation mensuelle plus forte, de prix à la production fermes, d’un emploi solide et d’une énergie chère pousse la Fed vers un durcissement. Mais le ralentissement de l’inflation cœur sur un an et des conditions financières déjà restrictives laissent la place à une approche plus graduelle.
Symboles clés à suivre
USDX | EURUSD | GBPUSD | XAUUSD | SP500
Événements à venir
| Date | Devise | Événement | Prévision | Précédent | Commentaire |
| 14 Sep | CAD | CPI m/m | -0.10% | 0.50% | Un CPI mensuel plus faible pourrait réduire la pression sur la Banque du Canada (BoC) et peser sur le dollar canadien. |
| 16 Sep | GBP | CPI y/y | 3.10% | 2.90% | Une inflation plus élevée pourrait renforcer l’idée d’une Banque d’Angleterre (BoE) plus restrictive et soutenir la livre sterling. |
| 17 Sep | USD | Federal Funds Rate | 4.00% | 3.75% | Événement clé de la semaine. Les marchés regarderont la décision sur les taux et les indications pour la suite (message de la Fed sur la trajectoire à venir). |
| 17 Sep | GBP | Official Bank Rate | 3.75% | 3.75% | Un statu quo de la BoE pourrait stabiliser la livre, tandis que la répartition des votes peut orienter les attentes sur la suite. |
| 18 Sep | JPY | BoJ Policy Rate | <1.25% | <1.00% | Un mouvement vers un taux directeur plus élevé soutiendrait le yen et augmenterait le risque de baisse sur USDJPY. |
Mouvements clés de la semaine
USDX

- L’USDX a franchi 98,455 et a poursuivi sa hausse, la configuration précédente ayant été validée.
- Le dollar pourrait continuer à progresser, avec 99,50 et 99,75 comme prochaines zones à surveiller.
- Même si l’USDX inscrit un nouveau point bas, il faut attendre des signes clairs de reprise avant de considérer que la tendance haussière est invalidée.
EURUSD
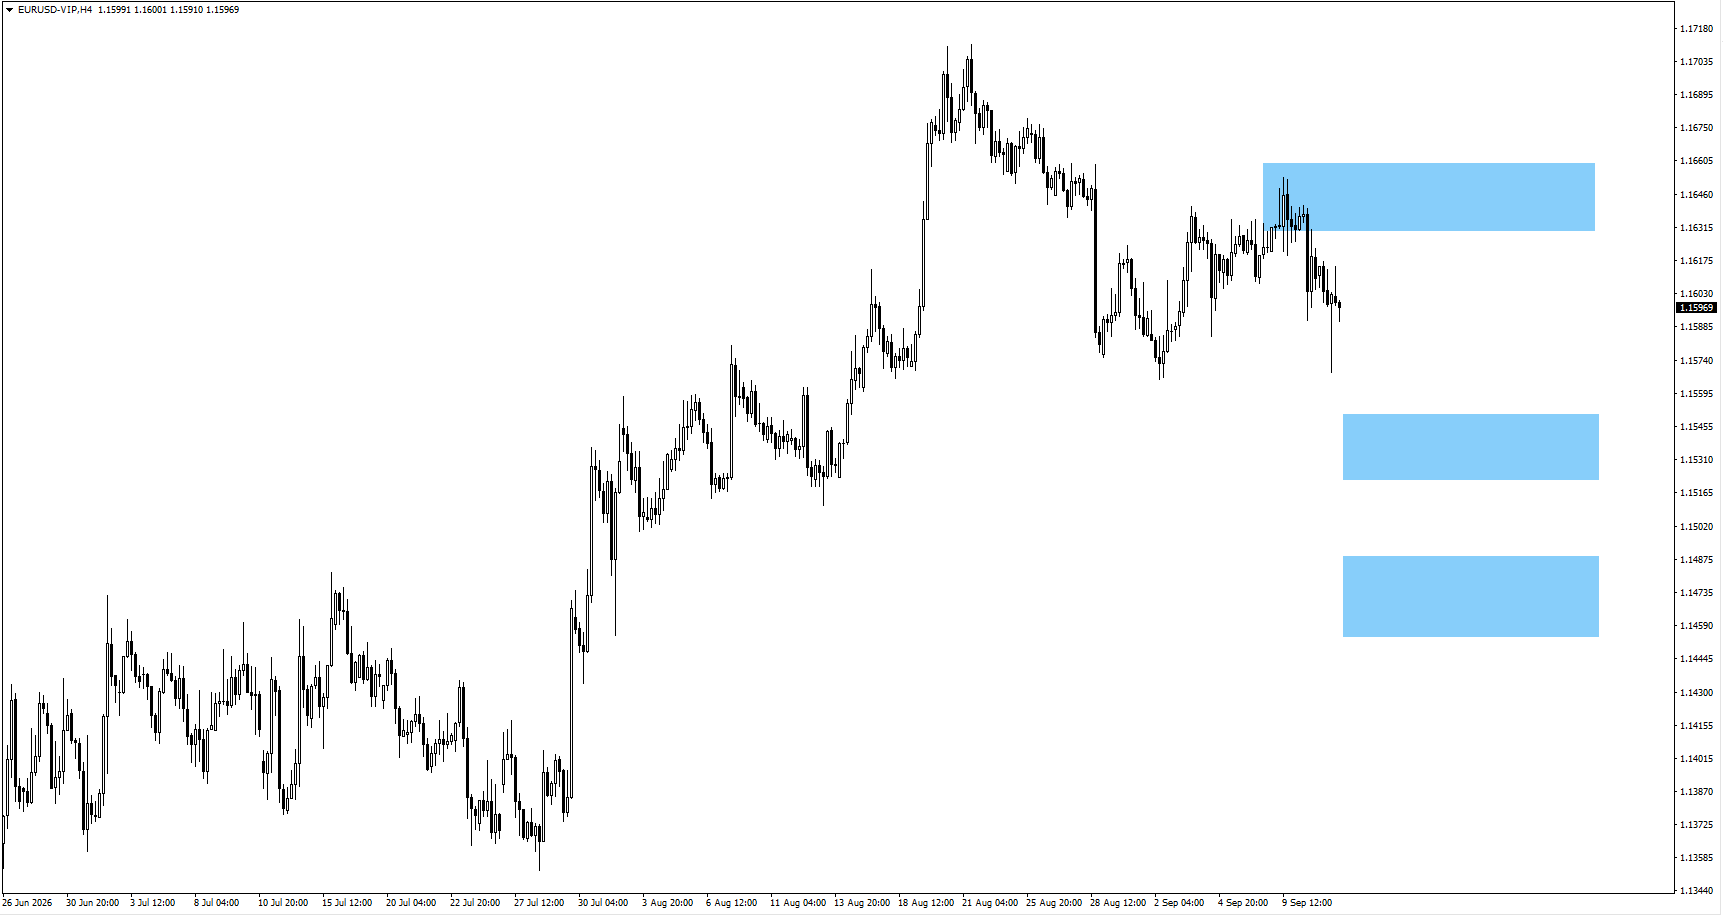
- L’EURUSD a de nouveau reculé depuis la zone suivie autour de 1,1640.
- Une phase de stabilisation près des niveaux actuels pourrait déboucher sur un nouveau repli vers 1,1530, même si un test haussier vers 1,16588 reste possible avant.
- Surveillez la réaction autour de 1,1635. Un signal baissier à cet endroit maintiendrait le scénario de baisse au premier plan.
XAUUSD (or)
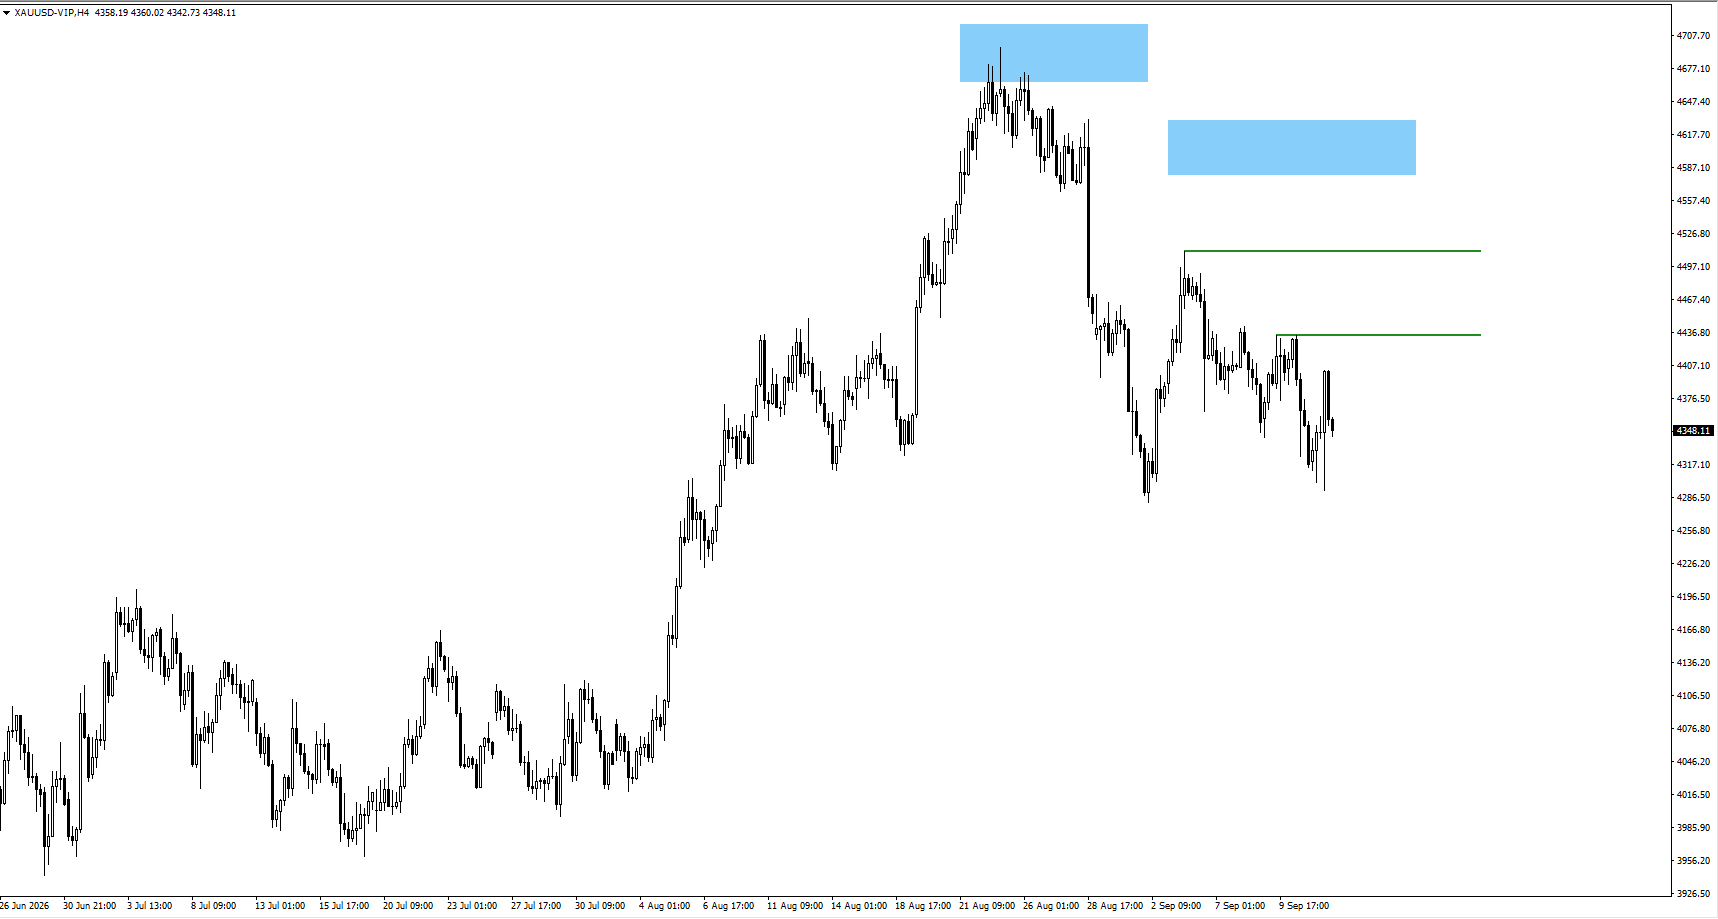
- L’or est resté dans une zone de consolidation instable autour des récents plus hauts et plus bas (phase sans direction nette, avec des variations rapides).
- La décision de la Fed devrait être le principal facteur de mouvement. Un franchissement au-dessus de 4 510 déplacerait l’attention vers 4 600, pour surveiller des signes de retournement baissier.
SP500
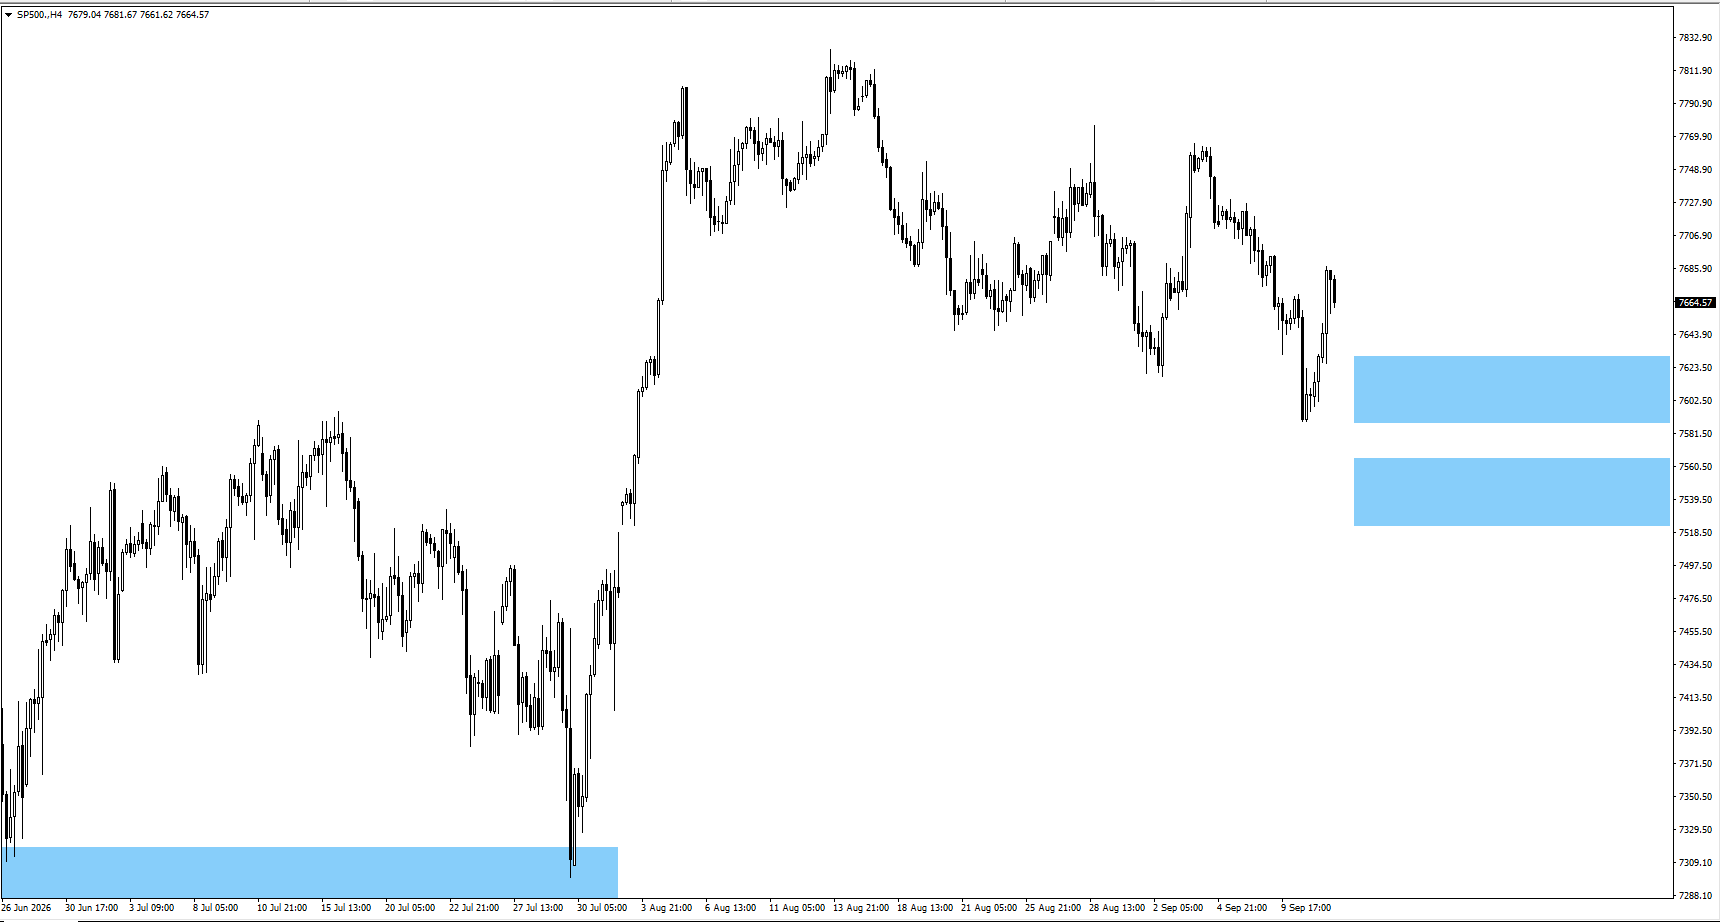
- Le S&P 500 a reculé comme attendu et a terminé sa phase de consolidation.
- Si une nouvelle phase de stabilisation se met en place, les premiers signes de rebond seraient à surveiller autour de 7 610. Un repli plus marqué pourrait ramener 7 535 au centre de l’attention.
BTCUSD
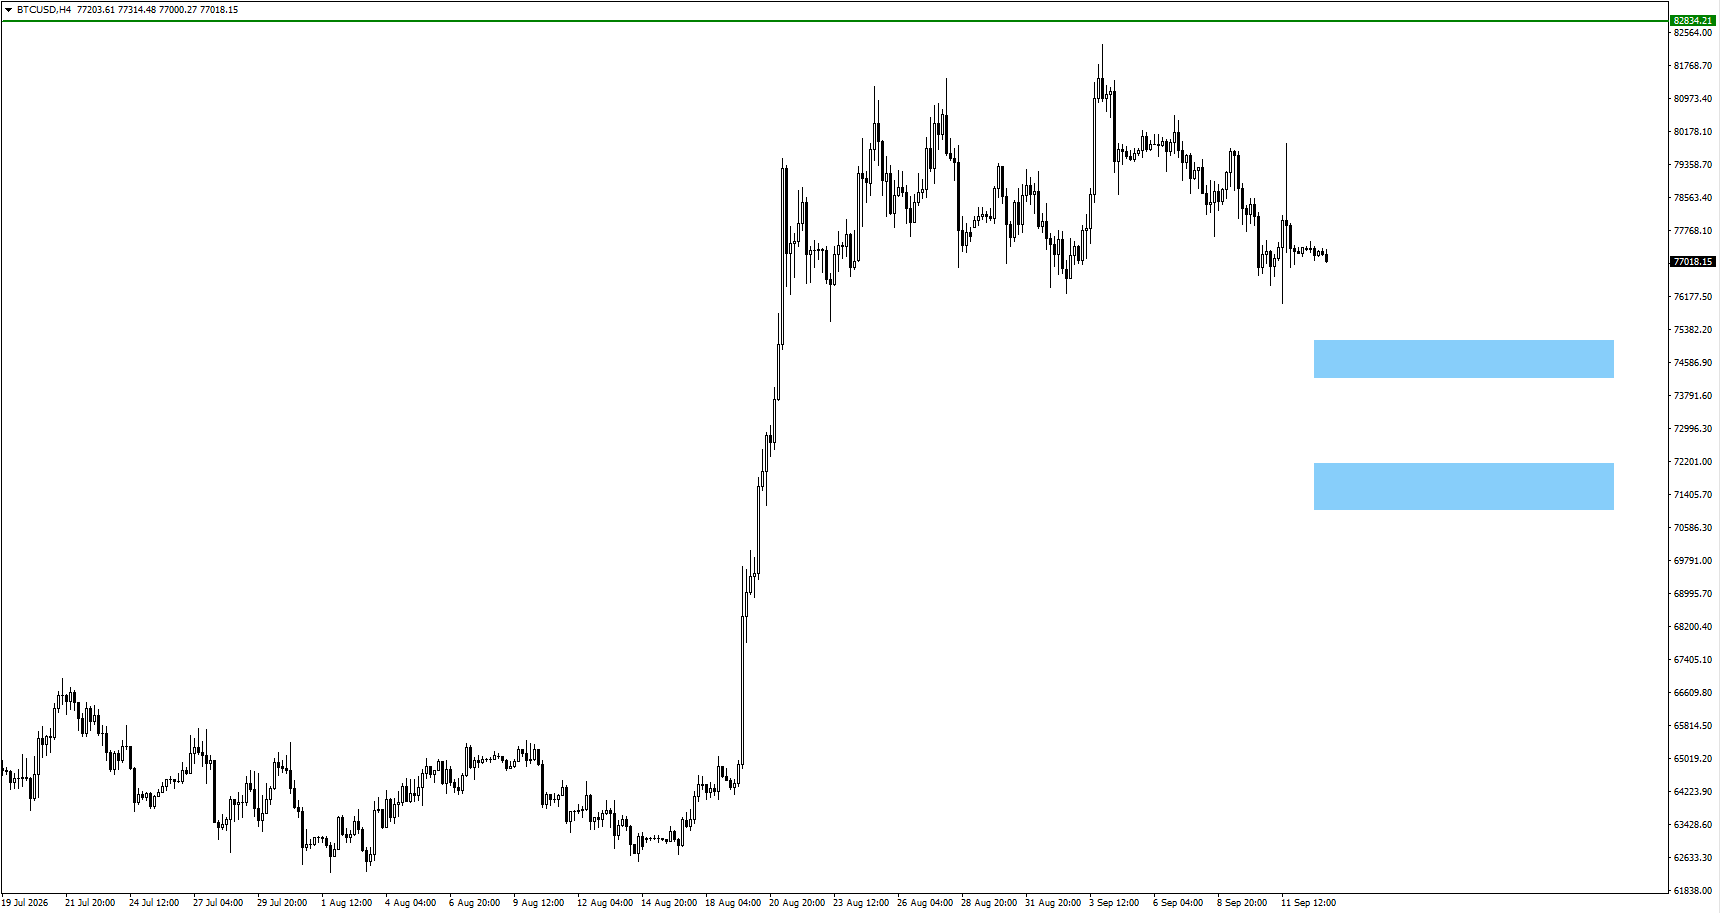
- Le bitcoin est resté sous pression, la configuration précédente pointant vers une poursuite du repli.
- En cas de stabilisation, on peut surveiller des signes de rebond autour de 75 100 ou 71 900. Une cassure sous 82 834,21 renforcerait le scénario de baisse.
Conclusion
Les marchés débutent la semaine avec la politique monétaire au centre des anticipations. L’inflation américaine accélère sur un mois, tandis que l’inflation cœur sur un an continue de ralentir, ce qui place la Fed face à un arbitrage délicat : répondre à une pression récente sur les prix sans durcir trop fortement. La décision de la Fed du 17 septembre devrait guider le prochain mouvement majeur sur le dollar, l’or et les actions américaines. L’inflation au Royaume-Uni et la décision de la Banque d’Angleterre pourraient influencer la livre sterling. La réunion de la Banque du Japon est une autre source possible de volatilité pour le yen, alors que l’USDJPY reste orienté à la hausse.
Questions fréquentes
La Réserve fédérale va-t-elle relever ses taux en septembre 2026 ?
Les marchés penchent nettement pour une hausse de 25 points de base (0,25 point de pourcentage), ce qui porterait le taux des fonds fédéraux (taux directeur américain) vers 3,75% à 4,00%. L’argument s’est renforcé après la hausse du CPI cœur d’août à 0,3% sur un mois et la fermeté de l’inflation à la production. Mais le CPI cœur sur un an a ralenti à 2,4%, ce qui entretient l’incertitude sur la tendance de fond.
Pourquoi la décision de la Fed en septembre est-elle importante pour les marchés ?
Elle peut influencer en même temps le dollar, les rendements des Treasuries (obligations d’État américaines), l’or et les actions. Une hausse avec un message « restrictif » (signalant d’autres hausses possibles) peut soutenir l’USDX et les rendements, tout en pesant sur l’or et sur les actions sensibles aux taux. Un message plus prudent pourrait produire l’effet inverse.
Comment la décision de la Fed peut-elle affecter le prix de l’or ?
L’or est sensible aux anticipations d’inflation et aux rendements réels (rendement après inflation). Des taux plus élevés augmentent le coût de détention de l’or (qui ne verse pas d’intérêt), tandis qu’une inflation persistante peut soutenir la demande d’or comme protection. Le rapport met en avant 4 434 et 4 510 comme zones clés, avec 4 600 en ligne de mire en cas de poursuite de la hausse.
Quels niveaux clés surveiller sur l’USDX cette semaine ?
Le rapport cite 99,50 et 99,75 comme prochaines zones à suivre après le franchissement de 98,455. Le comportement des prix autour de ces niveaux peut indiquer si la reprise du dollar a encore du potentiel.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



