





Depuis quelques années, le boom de l’IA s’est étendu à toutes les couches de la chaîne technologique. Les fabricants de puces ont livré plus de silicium que jamais, les géants du cloud ont ajouté des capacités en urgence, et les centres de données se sont construits aussi vite que les réseaux électriques le permettaient. Chaque nouvelle génération de modèles a exigé davantage de puissance de calcul (capacité des serveurs à exécuter des tâches), et chaque vague d’investissements a dépassé la précédente.
Mais la facture a fini par croître plus vite que les liquidités disponibles. Cette semaine, le secteur s’est tourné vers la dette pour combler l’écart.
Tap for Trader’s Takeaway
- Le financement des puces IA glisse des flux de trésorerie (argent généré par l’activité) des géants de la tech vers le crédit privé (prêts accordés hors des marchés boursiers), des véhicules dédiés et la location.
- Le rôle de Broadcom évolue : de simple fournisseur, le groupe devient aussi un garant partiel (il promet de payer une partie de la dette en cas de défaut). Les marchés du crédit en tiennent déjà compte.
- La demande de puces peut encore progresser. Mais la dette court souvent plus longtemps que la durée pendant laquelle les puces restent compétitives. C’est là que se concentre le risque.
Selon le Wall Street Journal, Broadcom cherche plus de 50 milliards de dollars pour financer les puces sur mesure qu’il développe avec OpenAI. Oracle (ORCL) discute avec Apollo et Goldman Sachs pour financer des puces dans un nouveau centre de données, et SpaceX (SPCX), qui abrite désormais xAI, aurait évoqué environ 40 milliards de dollars d’emprunts pour acheter des GPU Nvidia (cartes de calcul, très utilisées pour entraîner et faire tourner des modèles d’IA).
Une part croissante des puces IA est désormais achetée à crédit plutôt qu’au comptant, et ce crédit vient d’acteurs que les marchés suivent rarement dans les dossiers technologiques.
| Opération | Montant évoqué | Matériel | Prêteurs en discussion | Statut |
| Broadcom / OpenAI | 50 Md$+ | Accélérateurs sur mesure Broadcom (puces optimisées pour l’IA) | Apollo, Blackstone | Début des discussions, clôture visée d’ici fin d’année |
| SpaceX | ~40 Md$ (30 Md$ d’obligations, 10 Md$ de prêts) | GPU Nvidia | Apollo (chef de file), PIMCO | En discussion |
| Oracle | Non communiqué | Puces pour un centre de données de 1 GW (capacité électrique) | Apollo, Goldman Sachs | En discussion, probablement via un véhicule de location |
Quand les dépenses IA ont dépassé les liquidités des géants de la tech
Microsoft, Alphabet et Meta ont financé les premières années du boom en payant les serveurs avec leurs flux de trésorerie. Ils avaient peu besoin de s’appuyer sur le marché obligataire. Mais l’accélération des dépenses d’infrastructure a rendu la facture plus difficile à absorber immédiatement.
Les cinq plus grands hyperscalers ont émis environ 121 milliards de dollars d’obligations d’entreprises américaines en 2025. Un hyperscaler est un très grand opérateur de cloud (capable de construire et d’exploiter d’immenses centres de données). Ce montant représente plus de quatre fois leur moyenne des cinq années précédentes, et les émissions ont continué d’augmenter en 2026. La technologie pèse désormais environ 10% de l’indice Bloomberg US Corporate (indice de référence des obligations d’entreprises).
Oracle illustre les limites d’un acteur qui n’a pas la même base de liquidités. Le groupe a beaucoup emprunté et affiche désormais 169,1 milliards de dollars de dette pour 67,2 milliards de dollars de capitaux propres (les capitaux propres correspondent à la valeur comptable appartenant aux actionnaires). L’écart avec les plus grands est net.
| Entreprise | Dette / capital | Obligations avec un rendement supérieur à 7,5% |
| Oracle | 71,60% | Oui |
| Microsoft | 22,60% | Non |
| Alphabet | 15,50% | Non |
SpaceX est le seul autre grand dépensier de l’IA dont les obligations se situent dans cette zone de rendements élevés.
Oracle explore donc une autre voie. Au lieu d’acheter les puces, il les louerait via un véhicule spécialisé : une structure juridique séparée, créée uniquement pour détenir les puces. Les prêteurs financent le véhicule, les loyers versés par Oracle servent à rembourser, et la dette reste hors du bilan d’Oracle (elle n’apparaît pas directement dans ses comptes). UBS a détaillé ce schéma, qui devient un standard du secteur.
Broadcom ne se contente plus de vendre des puces
Ces montages permettent d’acheter plus de puces. Ils déplacent aussi une partie du risque vers les fabricants et les prêteurs. C’est le cœur de l’histoire du financement de l’IA.
Broadcom est l’exemple le plus parlant. Chaque opération est plus grande que la précédente, et Broadcom se rapproche du rôle de financeur.
- Juin : 35 milliards de dollars pour Anthropic, Broadcom agissant comme partenaire de plateforme aux côtés d’Apollo et Blackstone.
- Août : plus de 60 milliards de dollars, pouvant monter jusqu’à 100 milliards de dollars, Broadcom étant central dans l’accord de financement.
- Octobre : plus de 50 milliards de dollars pour OpenAI, avec Broadcom qui organise lui-même le financement. Les conditions de garantie ne sont pas connues.
Un fournisseur qui organise les emprunts de ses clients n’est plus un simple fournisseur. Broadcom soutient la demande de ses propres puces. Cela sécurise des commandes, mais expose le groupe si les laboratoires d’IA ne génèrent pas assez de revenus pour rembourser. Les marchés du crédit l’ont intégré : les rendements de ses obligations et le coût de ses CDS (assurance contre un défaut) ont augmenté à mesure que les garanties grossissent.
Wall Street voit encore du potentiel
Les analystes actions restent globalement constructifs sur les fabricants de puces, même si le marché du crédit est plus prudent. Goldman Sachs a maintenu sa recommandation d’achat sur Broadcom en septembre, estimant que les laboratoires d’IA et les hyperscalers continueront d’augmenter leurs dépenses d’infrastructure.
Leur raisonnement repose d’abord sur les acheteurs. Les clients qui croissent le plus vite sont les laboratoires d’IA, qui dépensent plus qu’ils ne gagnent. Le financement leur permet de signer des engagements pluriannuels, impossibles à payer d’avance, ce qui offre aux fournisseurs une visibilité plus longue. Le plan de puces sur mesure de 10 gigawatts d’OpenAI avec Broadcom, prévu du second semestre 2026 à 2029, va dans ce sens. À cette échelle, la prévision de Broadcom de plus de 100 milliards de dollars de ventes de puces IA l’an prochain paraît plus crédible.
Deuxième point : la capacité d’emprunt. Oracle est l’exception, et la plupart des gros dépensiers restent peu endettés. J.P. Morgan Asset Management estime que les hyperscalers pourraient ajouter environ 1 500 milliards de dollars de dette avant que leur levier ajusté (endettement recalculé en tenant compte de la location) n’atteigne la moyenne des industriels américains « investment grade » (notation de crédit jugée solide).
Ces opérations alimentent directement les carnets de commandes de deux fabricants. Les traders peuvent suivre cette demande via Broadcom (AVGO) et NVIDIA (NVIDIA) sur VT Markets.
Qui finance réellement le boom de l’IA ?
Derrière les emprunteurs, un même prêteur revient : Apollo. Il discute avec Broadcom aux côtés de Blackstone, avec Oracle aux côtés de Goldman Sachs, et devrait mener le financement de SpaceX, avec PIMCO aussi impliqué. (BigGo Finance) Les acteurs du crédit privé, devenus des prêteurs majeurs hors des banques, font désormais partie du moteur financier de l’expansion de l’IA.
Si l’on suit l’argent, la chaîne ressemble à ceci :
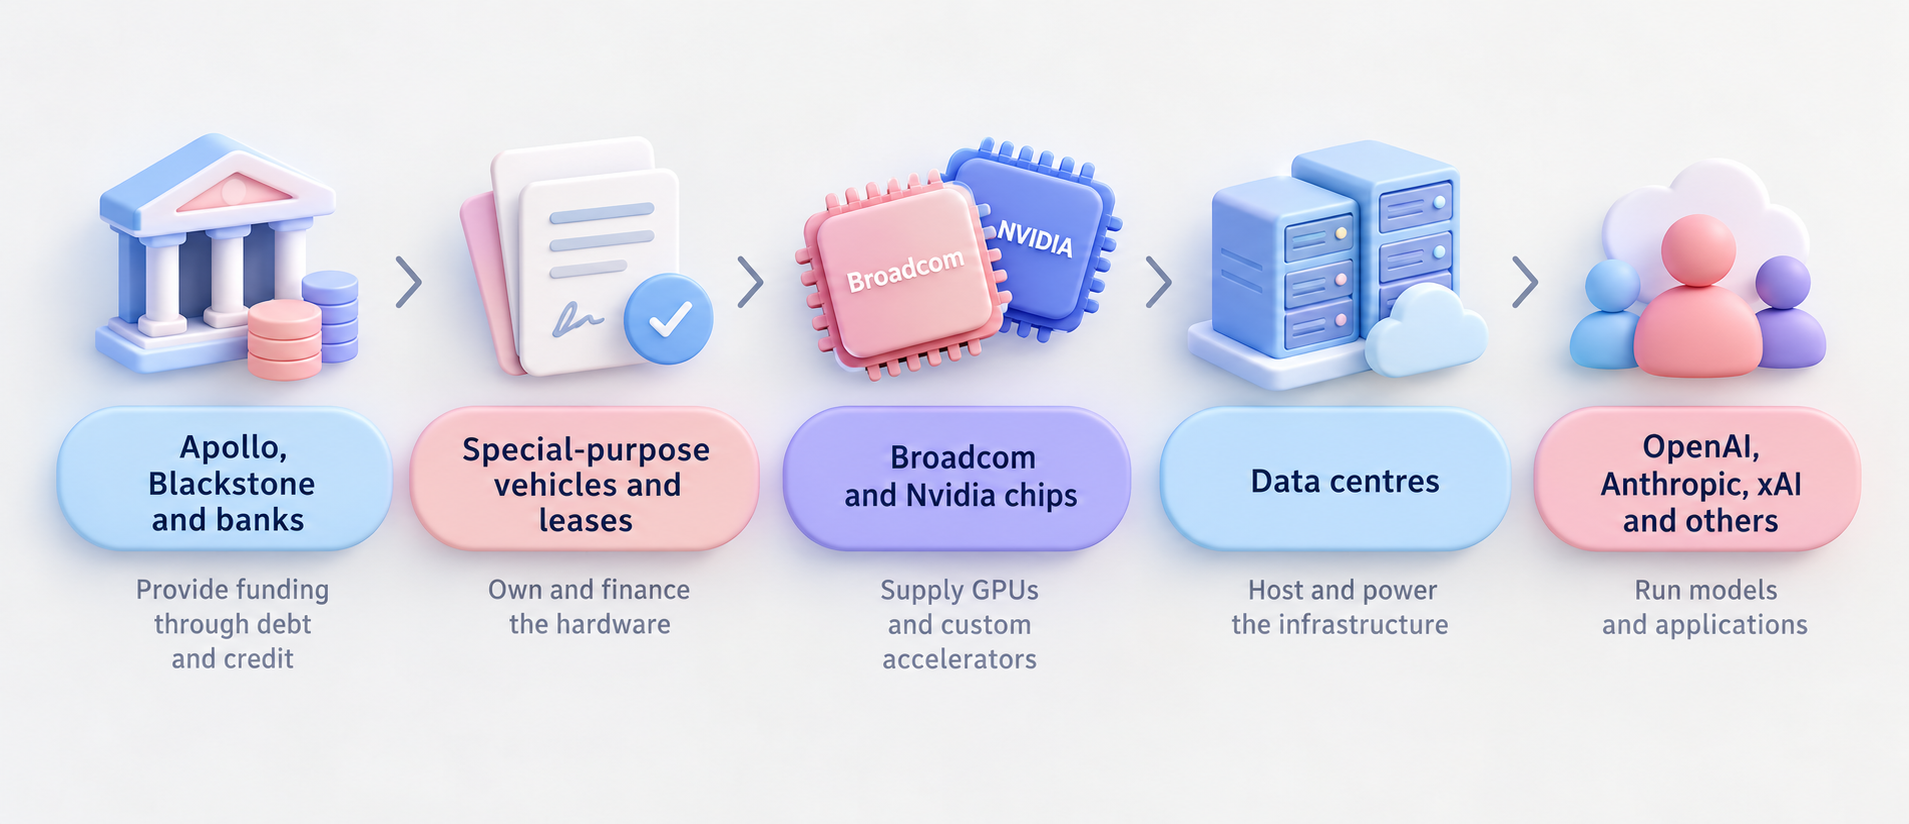
Les capitaux descendent la chaîne, tandis que les obligations de remboursement remontent.
Les prêteurs gèrent souvent l’argent d’investisseurs institutionnels, dont des fonds de pension et des assureurs. Si les projets ne génèrent pas assez de liquidités pour honorer leurs échéances, les pertes peuvent donc toucher des investisseurs bien au-delà de la tech.
La taille du phénomène apparaît déjà sur le marché obligataire. L’endettement lié à l’IA dans la finance à effet de levier (segment où l’on prête à des emprunteurs plus risqués) est passé d’environ 20 milliards de dollars début 2025 à 88 milliards en 2026. Plus d’émissions signifie que les investisseurs exigent des rendements plus élevés, ce qui augmente le coût de financement, y compris pour des entreprises sans lien avec l’IA.
Le 8 octobre, Reuters a indiqué que les tensions sur les dettes souveraines étaient aggravées par la concurrence des groupes technologiques pour un volume de financement limité, et le coût de l’assurance contre un défaut sur SpaceX (CDS) a atteint un record.
Les puces doivent s’autofinancer
Une puce achetée à crédit doit générer assez de revenus pour couvrir le prêt. Il faut payer les intérêts, l’électricité et l’exploitation du centre de données. Le matériel perd aussi de la valeur.
Ce point est crucial car Nvidia lance environ une nouvelle génération chaque année. Du matériel acheté en 2026 peut être dépassé de deux générations au moment où le financement arrive à échéance. Les anciens GPU peuvent alors se louer moins cher.
Les prêteurs appellent cela le risque de valeur résiduelle.
L’actif servant de garantie (ici, les puces) peut perdre de la valeur plus vite que prévu alors que le prêt n’est pas encore remboursé. Cela peut arriver même si la demande d’IA reste forte. Pour le prêteur, l’enjeu est le revenu qu’un matériel précis peut encore produire.
Si cela se produit, Broadcom fait partie des acteurs exposés. En garantissant une partie des emprunts de ses clients, l’entreprise s’engage à couvrir une partie de la dette en cas d’impayé. Tant que les clients paient, cela ne coûte rien. Mais si un laboratoire d’IA est en difficulté, Broadcom est touché deux fois : il perd des commandes et doit honorer une partie de la dette. Des analystes ont signalé que ces garanties pourraient devenir coûteuses si les dépenses IA ralentissent.
Et le risque peut s’étendre. Nvidia détient une participation importante dans SpaceX, et SpaceX emprunte pour acheter des puces Nvidia. Avec les mêmes prêteurs derrière plusieurs opérations, un problème chez un acteur a plus de chances de se transmettre aux autres.
Là où les premières fissures pourraient apparaître
Pendant un temps, les plus grands groupes ont pu financer une bonne partie de ces dépenses eux-mêmes. Mais l’ampleur des investissements change la donne.
À mesure que les projets grossissent, les entreprises cherchent davantage de financements hors bilan et de dettes. Dette, crédit privé et location s’intègrent à l’expansion de l’IA. À court terme, ces lignes de financement soutiennent la demande de puces.
Aucune de ces opérations n’est finalisée, et les discussions autour de Broadcom sont assez précoces pour que les montants changent encore. Reste à démontrer si la puissance de calcul « rentabilise » son coût avant d’être dépassée, et quelle part du risque restera chez les fournisseurs. Cinq signaux peuvent y répondre.
- Opération Broadcom–OpenAI : sa finalisation d’ici fin d’année, son montant et l’ampleur de la garantie indiqueront le risque accepté par Broadcom.
- CDS sur Broadcom, Oracle et SpaceX : ces indicateurs réagissent vite et reflètent la perception du risque par les prêteurs.
- Prochains résultats trimestriels de Broadcom : occasion pour la direction de préciser les garanties et leur coût potentiel.
- Spreads « investment grade » et rendements des Treasuries américains : si l’endettement lié à l’IA « encombre » le marché obligataire, le coût d’emprunt montera pour tous.
- Prix de location des anciens GPU : une baisse serait un signe précoce d’une dépréciation plus rapide que le remboursement des prêts.
Le boom de l’IA n’est plus seulement une histoire de puces, de modèles et de centres de données. C’est aussi une histoire de crédit. À mesure que l’endettement augmente, la question clé devient la capacité de ces infrastructures à générer assez de cash pour se financer.
Frequently Asked Questions
Pourquoi le boom de l’IA se finance-t-il de plus en plus par la dette ?
Les coûts d’infrastructure augmentent plus vite que les liquidités disponibles, ce qui favorise les obligations, le crédit privé et la location.
Que signifie une hausse d’un CDS pour un trader actions ?
Un CDS est une assurance contre le défaut de paiement d’une entreprise. Quand son coût monte, les prêteurs voient plus de risque. Pour Broadcom, cela signifie que le marché considère qu’une partie de la dette de ses clients peut lui revenir via les garanties.
En quoi le rôle de Broadcom diffère-t-il de celui de Nvidia ?
Broadcom organise certains financements et en garantit une partie. Dans le cas SpaceX, SpaceX emprunte pour acheter des puces Nvidia. L’exposition de Nvidia vient surtout de sa participation au capital de SpaceX, pas d’une garantie directe.
Quand ces financements pourraient-ils être finalisés ?
L’opération Broadcom–OpenAI viserait une clôture avant fin 2026. Le financement de SpaceX serait attendu en 2027. Aucun calendrier n’a été communiqué pour Oracle.
Un recours massif à la dette est-il un signe de bulle ?
Pas à lui seul. Beaucoup de grands acteurs restent peu endettés. Le risque est concentré chez des emprunteurs plus fragiles comme Oracle et dans du matériel qui peut perdre de la valeur avant le remboursement des prêts.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



