





Les élections de mi-mandat américaines de 2026 ont fortement modifié le rapport de forces à Washington, les démocrates prenant le contrôle à la fois de la Chambre des représentants et du Sénat. La victoire du 3 novembre constitue un revers politique majeur pour le président Donald Trump : ses deux dernières années de mandat seront désormais encadrées par un Congrès déterminé à contester plusieurs de ses orientations économiques, notamment sur le commerce (droits de douane), les dépenses de santé et la régulation des technologies.
Wall Street a d’abord bien accueilli le résultat : le S&P 500 a gagné 1,6% le 4 novembre, le Dow Jones Industrial Average a progressé de 3% et le Nasdaq Composite a avancé de 0,88%. Mais cet optimisme s’est vite essoufflé : lors de la séance suivante, les valeurs technologiques ont subi de nouvelles ventes, signe de craintes croissantes quant à l’impact de politiques démocrates sur la rentabilité des entreprises et sur l’industrie de l’intelligence artificielle (IA, c’est-à-dire des logiciels capables d’apprendre à partir de données pour automatiser des tâches).
Si les investisseurs analysent souvent les performances historiques des marchés actions après des élections américaines pour repérer des tendances, les effets macroéconomiques (sur l’ensemble de l’économie) de ce résultat dépendront surtout de la façon dont ce nouveau paysage politique influencera l’inflation (hausse générale des prix), les dépenses publiques, les bénéfices des entreprises et la confiance des investisseurs.
Comment le contrôle démocrate du Congrès va-t-il modifier la politique économique américaine ?
Lorsque le nouveau Congrès se réunira le 3 janvier 2027, les démocrates disposeront d’un levier plus important sur les dépenses fédérales, les priorités législatives et le contrôle parlementaire (pouvoir de contrôle et d’enquête sur l’exécutif). En revanche, maîtriser les deux chambres ne leur permettra pas automatiquement d’annuler les politiques déjà mises en place par Donald Trump : le président conserve un droit de veto (pouvoir de bloquer une loi) et de larges pouvoirs exécutifs sur le commerce, la réglementation et la politique étrangère.
La plupart des grandes lois nécessitent encore 60 voix au Sénat pour contourner l’« obstruction » (filibuster : procédure permettant de retarder ou bloquer un texte). De plus, passer outre un veto présidentiel exige une majorité des deux tiers dans chaque chambre. Sans coopération entre les deux partis, les démocrates pourraient donc avoir du mal à faire adopter de vastes réformes, ouvrant la voie à un pouvoir partagé où aucun camp ne peut facilement imposer son agenda économique.
Pour les marchés financiers, cette configuration est ambivalente. Un blocage institutionnel peut limiter de nouvelles baisses d’impôts ou de nouveaux plans de dépenses aggravant le déficit fédéral (écart entre les dépenses et les recettes), ce qui peut réduire les inquiétudes liées à l’endettement public. Mais des désaccords prolongés sur le budget peuvent retarder des décisions clés, affaiblir la confiance des entreprises et accroître l’incertitude sur la croissance future.
Le scénario le plus probable n’est donc pas un retour en arrière total de la politique économique de Trump, mais plutôt une phase de compromis ciblés, sur fond de confrontation politique persistante.
Les démocrates peuvent-ils revenir sur les droits de douane de Trump et faire baisser les prix pour les consommateurs ?
La politique commerciale devrait devenir l’un des sujets économiques les plus suivis après la victoire démocrate, car les droits de douane de Trump ont augmenté les coûts des entreprises dépendantes des importations et ont réduit le pouvoir d’achat des ménages (capacité à acheter des biens et services).
En février 2026, la Cour suprême a jugé que l’International Emergency Economic Powers Act n’autorisait pas les droits de douane d’urgence très larges imposés par Trump. L’administration s’est ensuite appuyée sur d’autres textes, notamment la section 301 du Trade Act de 1974 (outil permettant de sanctionner des pratiques commerciales jugées déloyales) et la section 232 du Trade Expansion Act de 1962 (outil justifié par la « sécurité nationale »), afin de maintenir ou instaurer des taxes à l’importation.
Dans ces conditions, les démocrates ne peuvent pas simplement supprimer les droits de douane existants grâce au contrôle du Congrès. Ils pourraient plutôt viser des baisses sélectives via des négociations, des enquêtes et des pressions des secteurs pénalisés par le renchérissement des importations. Toutefois, les divisions au sein du Parti démocrate sur la protection de l’industrie nationale rendent plus probable un allègement ciblé qu’un abandon complet des politiques protectionnistes (mesures visant à protéger le marché intérieur).
Si les discussions aboutissent à une baisse des droits sur des biens de consommation ou des intrants industriels (matières et composants utilisés pour produire), les entreprises américaines pourraient profiter de coûts de production plus faibles, et les ménages d’une amélioration du pouvoir d’achat. L’effet final sur l’inflation dépendra néanmoins des droits effectivement réduits, du fait que les entreprises répercutent ou non ces économies sur les prix, et de l’intensification éventuelle de la concurrence pour les producteurs locaux.
Pourquoi les actions américaines ont-elles progressé après la victoire démocrate ?
La réaction initiale du marché a été nettement plus forte que prévu : le S&P 500 a gagné 1,6% pour clôturer à 7.711,68 le 4 novembre, au-delà de la fourchette anticipée par JPMorgan (de -0,25% à +0,50%). Dans le même temps, le rendement (taux d’intérêt) de l’emprunt d’État américain à 10 ans a reculé d’environ six points de base (un point de base = 0,01 point de pourcentage) à 4,89%, ce qui correspond globalement à l’attente d’une détente des rendements obligataires après le scrutin.
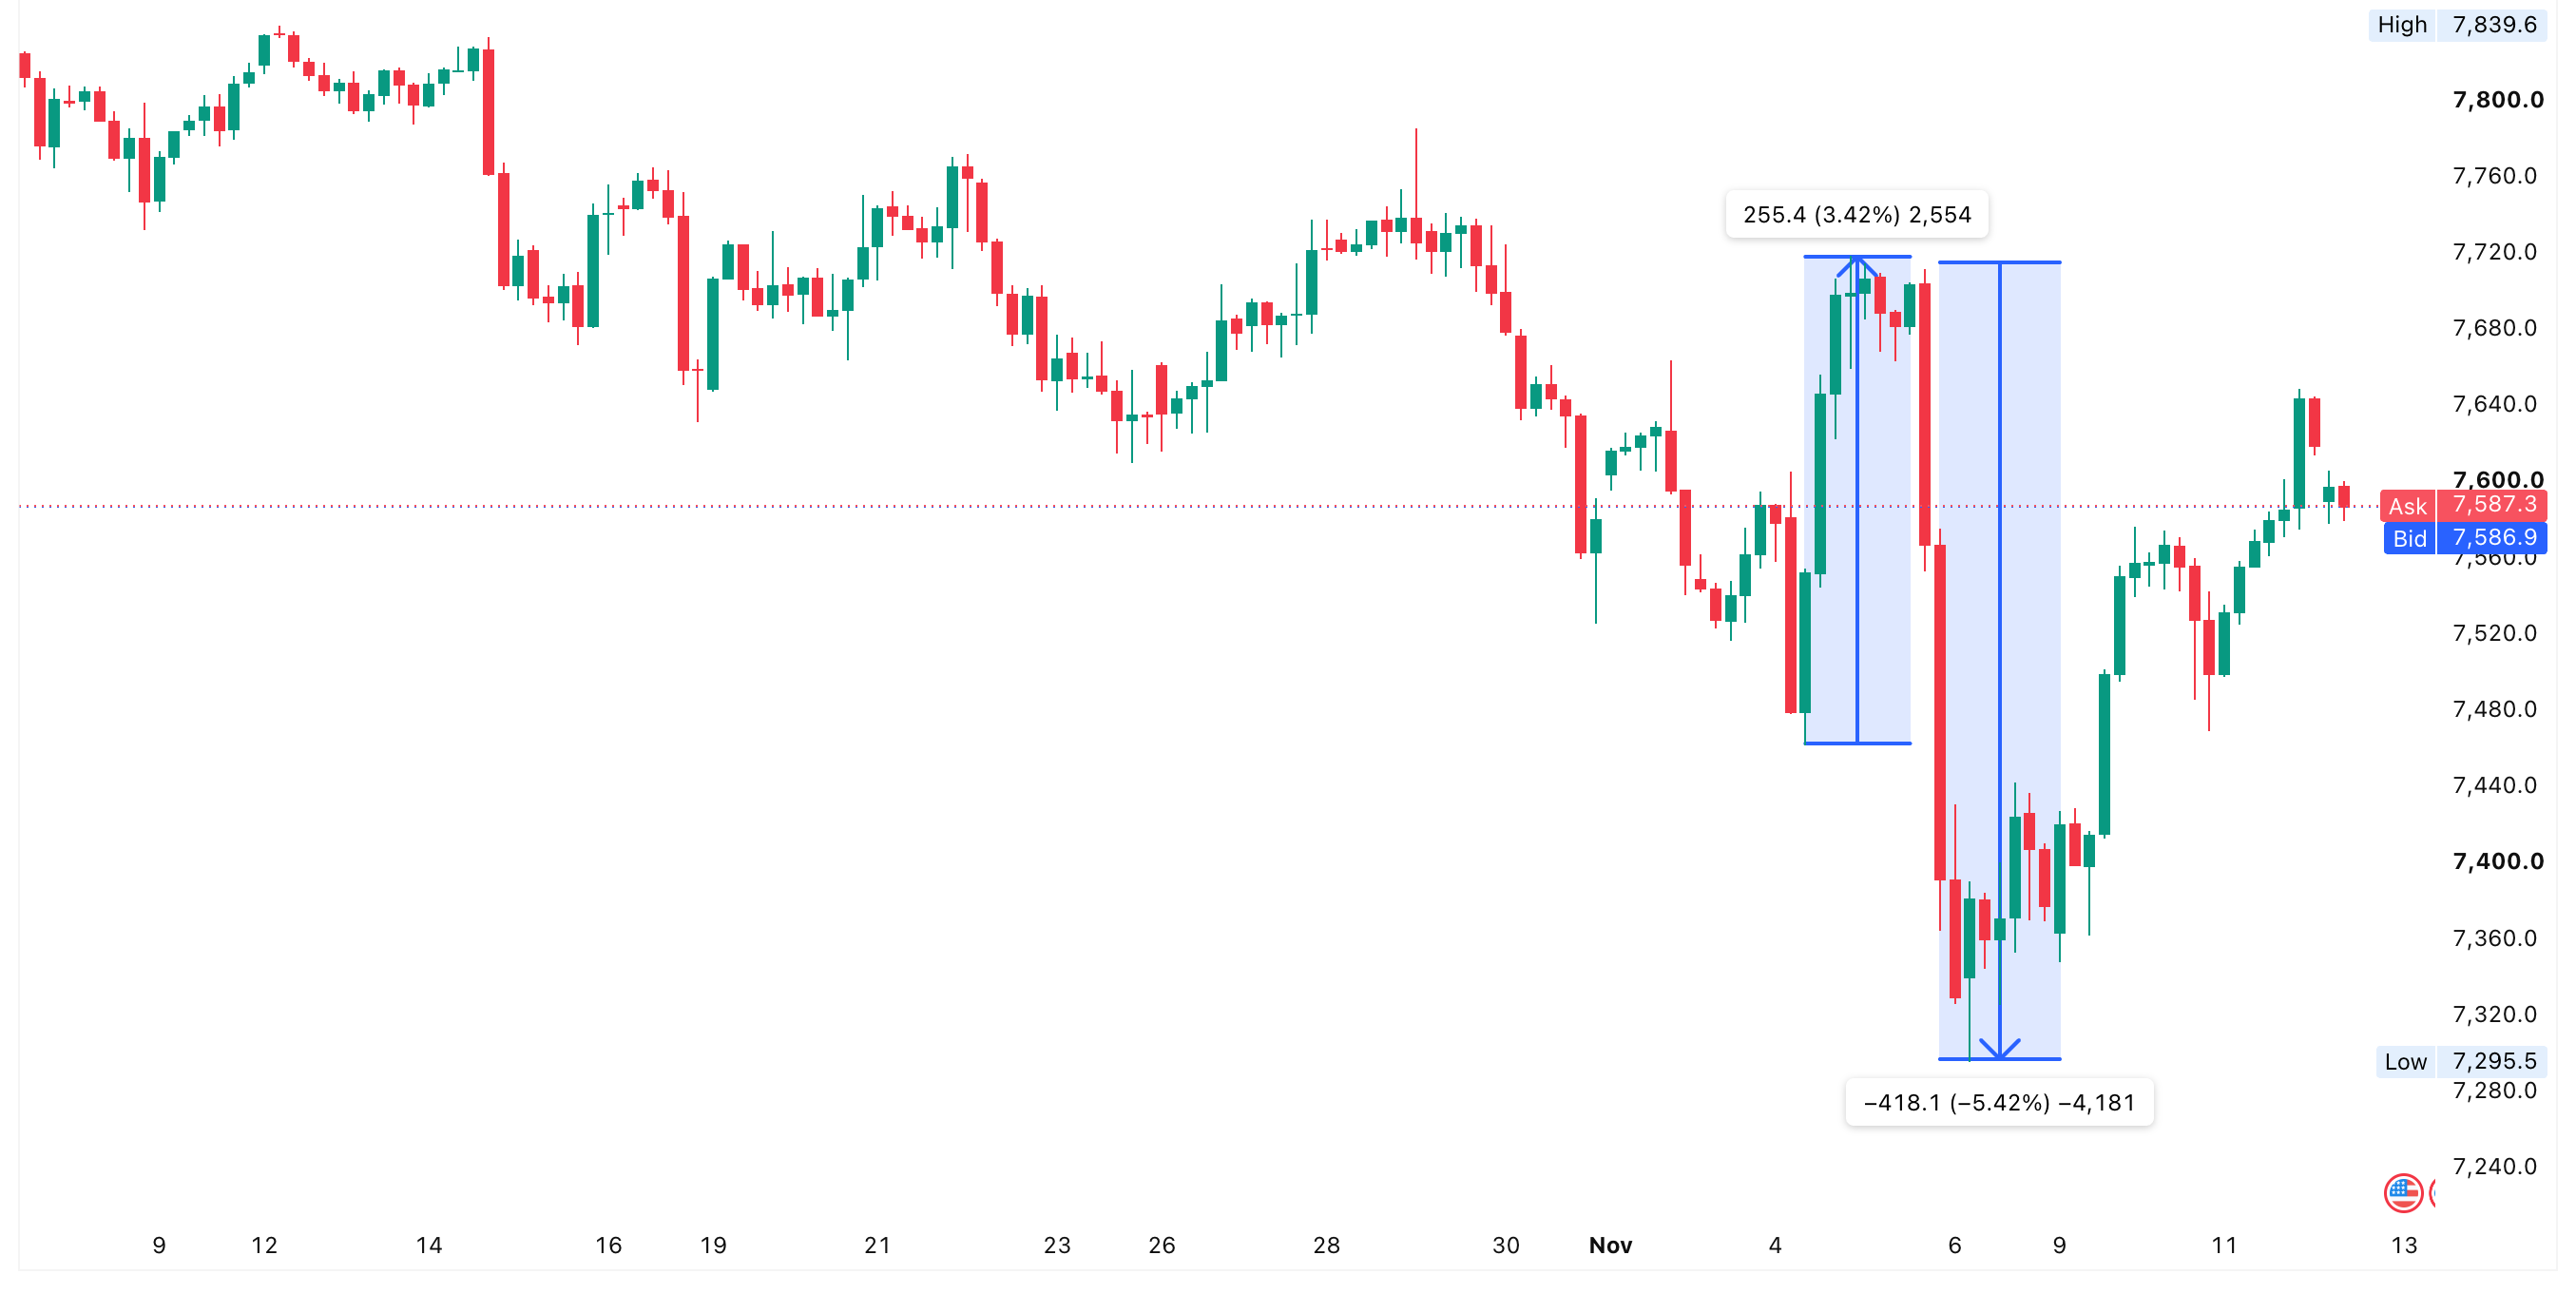
Plusieurs facteurs expliquent cette progression. D’abord, une baisse de l’incertitude politique : les investisseurs ont mieux identifié l’équilibre des pouvoirs à Washington. Ensuite, un gouvernement divisé a renforcé l’idée que des changements législatifs majeurs seraient plus difficiles à faire adopter, ce qui peut rendre l’environnement politique plus prévisible pour les entreprises. Ce lien entre politique et marchés se retrouve aussi dans le cycle électoral présidentiel américain et ses schémas historiques sur les actions, même si les tendances passées ne garantissent pas les résultats futurs.
Autre élément : la chute marquée des prix de l’énergie. Le Brent a reculé de 8,7% à 94,62 dollars le baril, sur fond d’espoir d’une baisse des tensions impliquant l’Iran. Une énergie moins chère peut réduire les pressions inflationnistes, soutenir le pouvoir d’achat et alléger les coûts d’exploitation des entreprises, tandis que la baisse des rendements des emprunts d’État tend à soutenir la valorisation des actions.
Le lien entre taux d’intérêt et valorisation boursière est central : les mouvements du rendement du Treasury américain à 10 ans influencent les coûts d’emprunt et les taux d’actualisation (taux utilisé pour ramener des profits futurs à une valeur d’aujourd’hui) servant à estimer la valeur des bénéfices à venir.
La hausse a toutefois été inégale selon les secteurs, ce qui suggère que les investisseurs ont rapidement réévalué les gagnants et perdants potentiels de ce nouvel équilibre politique, plutôt que d’y voir un signal positif pour l’ensemble du marché.
Pourquoi les valeurs technologiques et l’IA ont-elles reculé après l’élection ?
Malgré le rebond initial, les actions américaines se sont nettement retournées le 5 novembre, les investisseurs réexaminant les conséquences possibles de politiques démocrates sur la technologie. Le S&P 500 a reculé de 3,2% et le Nasdaq Composite a chuté de 4,9% : Nvidia a cédé 6,3%, AMD 13,1% et CoreWeave 10%.
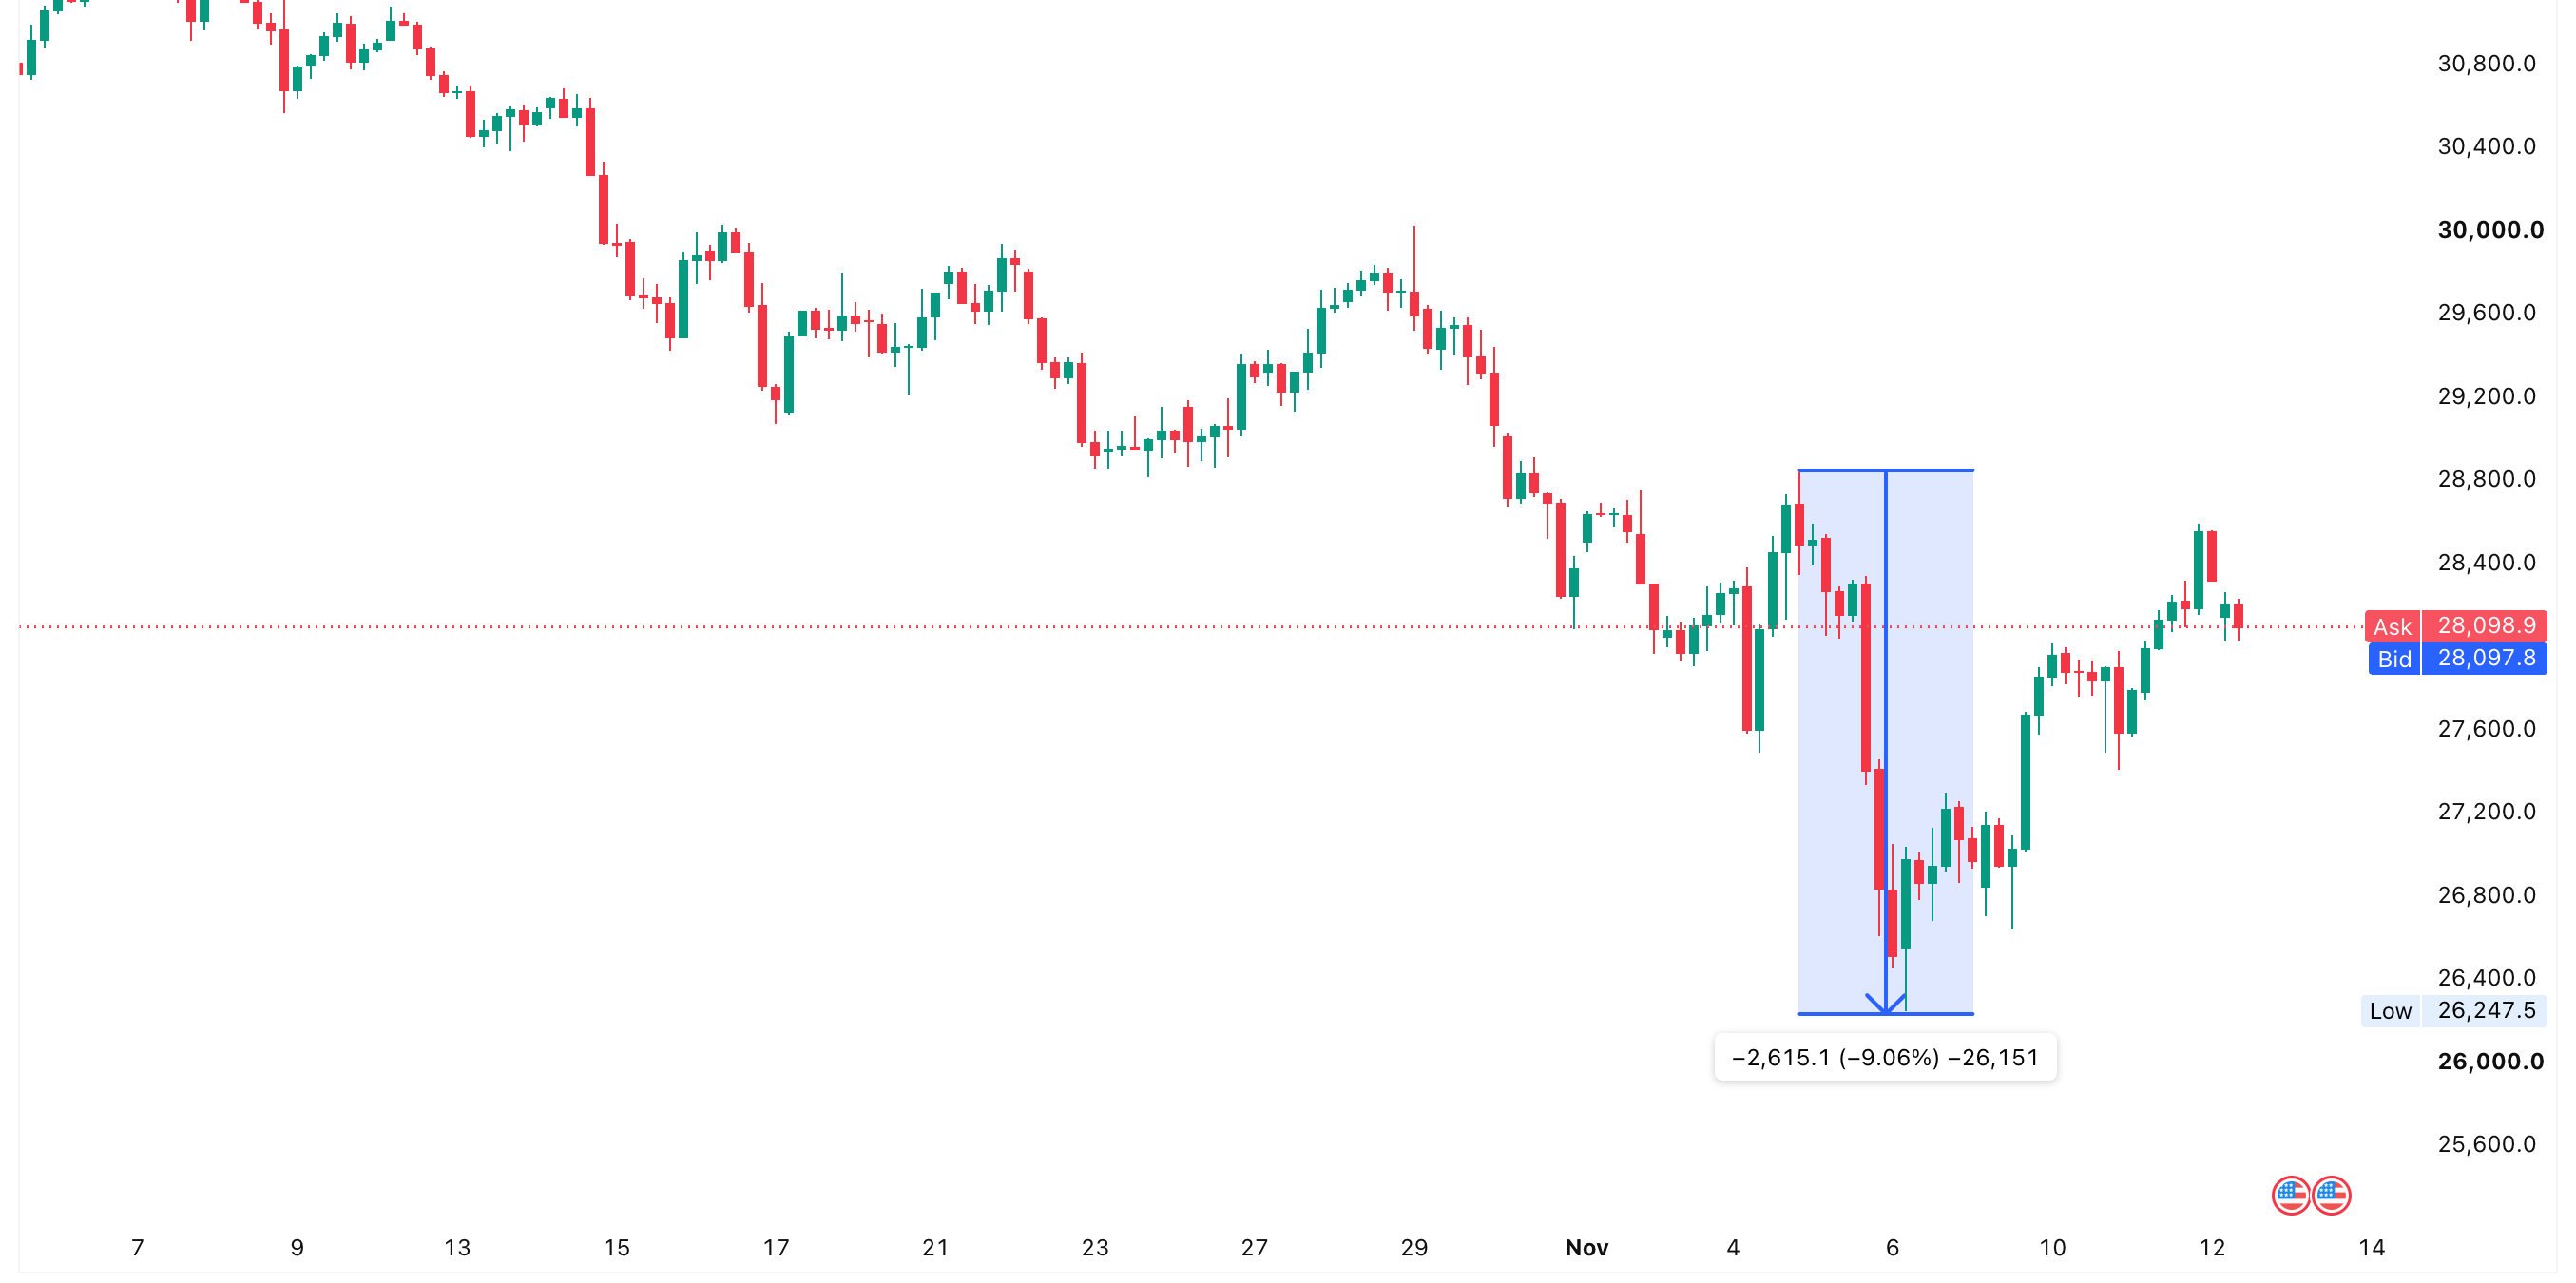
La baisse reflète des inquiétudes croissantes sur la rentabilité et la solidité du boom des investissements en IA, alors que les géants technologiques ont engagé des montants très élevés dans les centres de données (bâtiments hébergeant des serveurs), les infrastructures de semi-conducteurs (puces électroniques) et la capacité de calcul. Ces évolutions alimentent aussi le débat sur l’existence d’une bulle IA en Bourse, car les investisseurs se demandent de plus en plus si ces dépenses rapides peuvent réellement se transformer en hausse durable des bénéfices.
Des propositions démocrates de règles environnementales plus strictes, de limitations concernant la construction de centres de données et de possibles changements des subventions aux entreprises (aides publiques) ont ajouté de l’incertitude sur le coût et le rythme d’expansion des infrastructures nécessaires à l’IA. Ces craintes apparaissent alors que les investisseurs doutaient déjà que l’augmentation des dépenses d’investissement (capex : dépenses pour construire et équiper, par exemple des usines ou des centres de calcul) produise des rendements suffisants à long terme.
Des résultats d’entreprises décevants ont aussi pesé : Qualcomm a perdu 9,5% après des revenus de puces pour smartphones inférieurs aux attentes. Même si cet épisode n’est pas lié à l’élection, il a renforcé la pression déjà présente sur les semi-conducteurs.
Les effets d’une régulation plus stricte pourraient néanmoins varier selon les sociétés. Des opérateurs d’infrastructures très endettés (ayant beaucoup de dettes) peuvent souffrir de la hausse des coûts et de retards de projets, tandis que des groupes technologiques mieux capitalisés (avec des finances plus solides) peuvent mieux maîtriser leurs investissements sans remettre en cause leur stratégie IA de long terme.
L’élection pourrait donc surtout modifier le rythme et la répartition des investissements en IA, plutôt que mettre fin à l’expansion du secteur.
Que signifie la victoire démocrate pour l’inflation et la croissance ?
Le coût de la vie a été un thème majeur de la campagne, les démocrates mettant en avant des mesures visant à alléger la pression financière sur les ménages. Parmi les initiatives proposées : rétablir des aides de l’Affordable Care Act (programme de santé, aussi appelé « Obamacare »), annuler des coupes dans Medicaid (assurance santé pour ménages modestes) et renforcer le soutien financier aux consommateurs à faibles revenus.
Ces politiques pourraient aider de manière ciblée les ménages dont le revenu disponible (argent restant après impôts et dépenses incompressibles) a été réduit par la hausse des prix, et ainsi soutenir la consommation et l’activité. Mais leur efficacité dépendra fortement du financement : des dépenses publiques supplémentaires sans recettes équivalentes peuvent accroître l’endettement fédéral.
Les démocrates pourraient aussi viser des hausses d’impôts sur les entreprises et les ménages les plus aisés pour financer leurs propositions, même si ces mesures peuvent rencontrer une forte résistance politique et influencer les décisions d’investissement du secteur privé.
Pour la Réserve fédérale (Fed, banque centrale des États-Unis), l’élection ne modifie pas le mandat : stabiliser les prix et favoriser un niveau d’emploi élevé. En revanche, des changements de droits de douane, de dépenses publiques et de prix de l’énergie peuvent influencer les perspectives d’inflation, et donc les anticipations de taux directeurs (taux fixés par la banque centrale).
Pour comprendre ce mécanisme, les investisseurs peuvent regarder comment les anticipations de taux influencent les marchés, car un changement d’attentes sur la politique monétaire peut affecter simultanément les devises, les actions et les rendements obligataires.
Le plafond de la dette américaine en 2027 peut-il devenir le prochain grand risque de marché ?
Au-delà de la réaction immédiate au scrutin, les investisseurs doivent composer avec un enjeu budgétaire croissant : une nouvelle séquence de négociations sur le financement de l’État fédéral et sur le plafond de la dette.
Avec un déficit budgétaire fédéral 2026 estimé à environ 2.000 milliards de dollars, les inquiétudes autour du recours à l’endettement restent élevées. Le premier test majeur interviendra le 11 décembre 2026, date d’expiration d’une autorisation temporaire de financement, ce qui pourrait obliger les deux partis à négocier une prolongation des dépenses.
Une confrontation plus importante pourrait survenir en 2027, lorsque l’État se rapprochera du plafond légal de la dette (limite fixée par la loi au montant que le Trésor peut emprunter). D’après les projections du Bipartisan Policy Center citées dans l’analyse, les contraintes d’emprunt pourraient devenir plus sensibles au cours de l’année, même si la gestion de trésorerie du Trésor et des « mesures extraordinaires » (solutions temporaires pour gagner du temps, par exemple suspendre certains versements) peuvent décaler l’échéance.
Un accord rapide entre les deux partis pourrait rassurer les investisseurs et soutenir la stabilité financière. À l’inverse, des discussions prolongées peuvent accroître l’incertitude sur l’emprunt public américain, mettre sous pression le marché des Treasuries (obligations d’État américaines) et accentuer la volatilité des actions, des devises et d’autres instruments financiers.
Ces enjeux renvoient à la relation entre l’endettement du Trésor et les rendements obligataires : le volume d’émissions de dette publique, les anticipations de taux et la demande des investisseurs influencent le coût de financement du déficit.
Comment l’élection pourrait-elle influencer les prix du pétrole et les marchés mondiaux ?
La politique étrangère reste une variable déterminante, compte tenu des conséquences économiques du conflit impliquant l’Iran. Les démocrates peuvent renforcer le contrôle du Congrès sur les dépenses militaires et pousser à des démarches diplomatiques, mais le président conserve des pouvoirs importants en matière de politique extérieure.
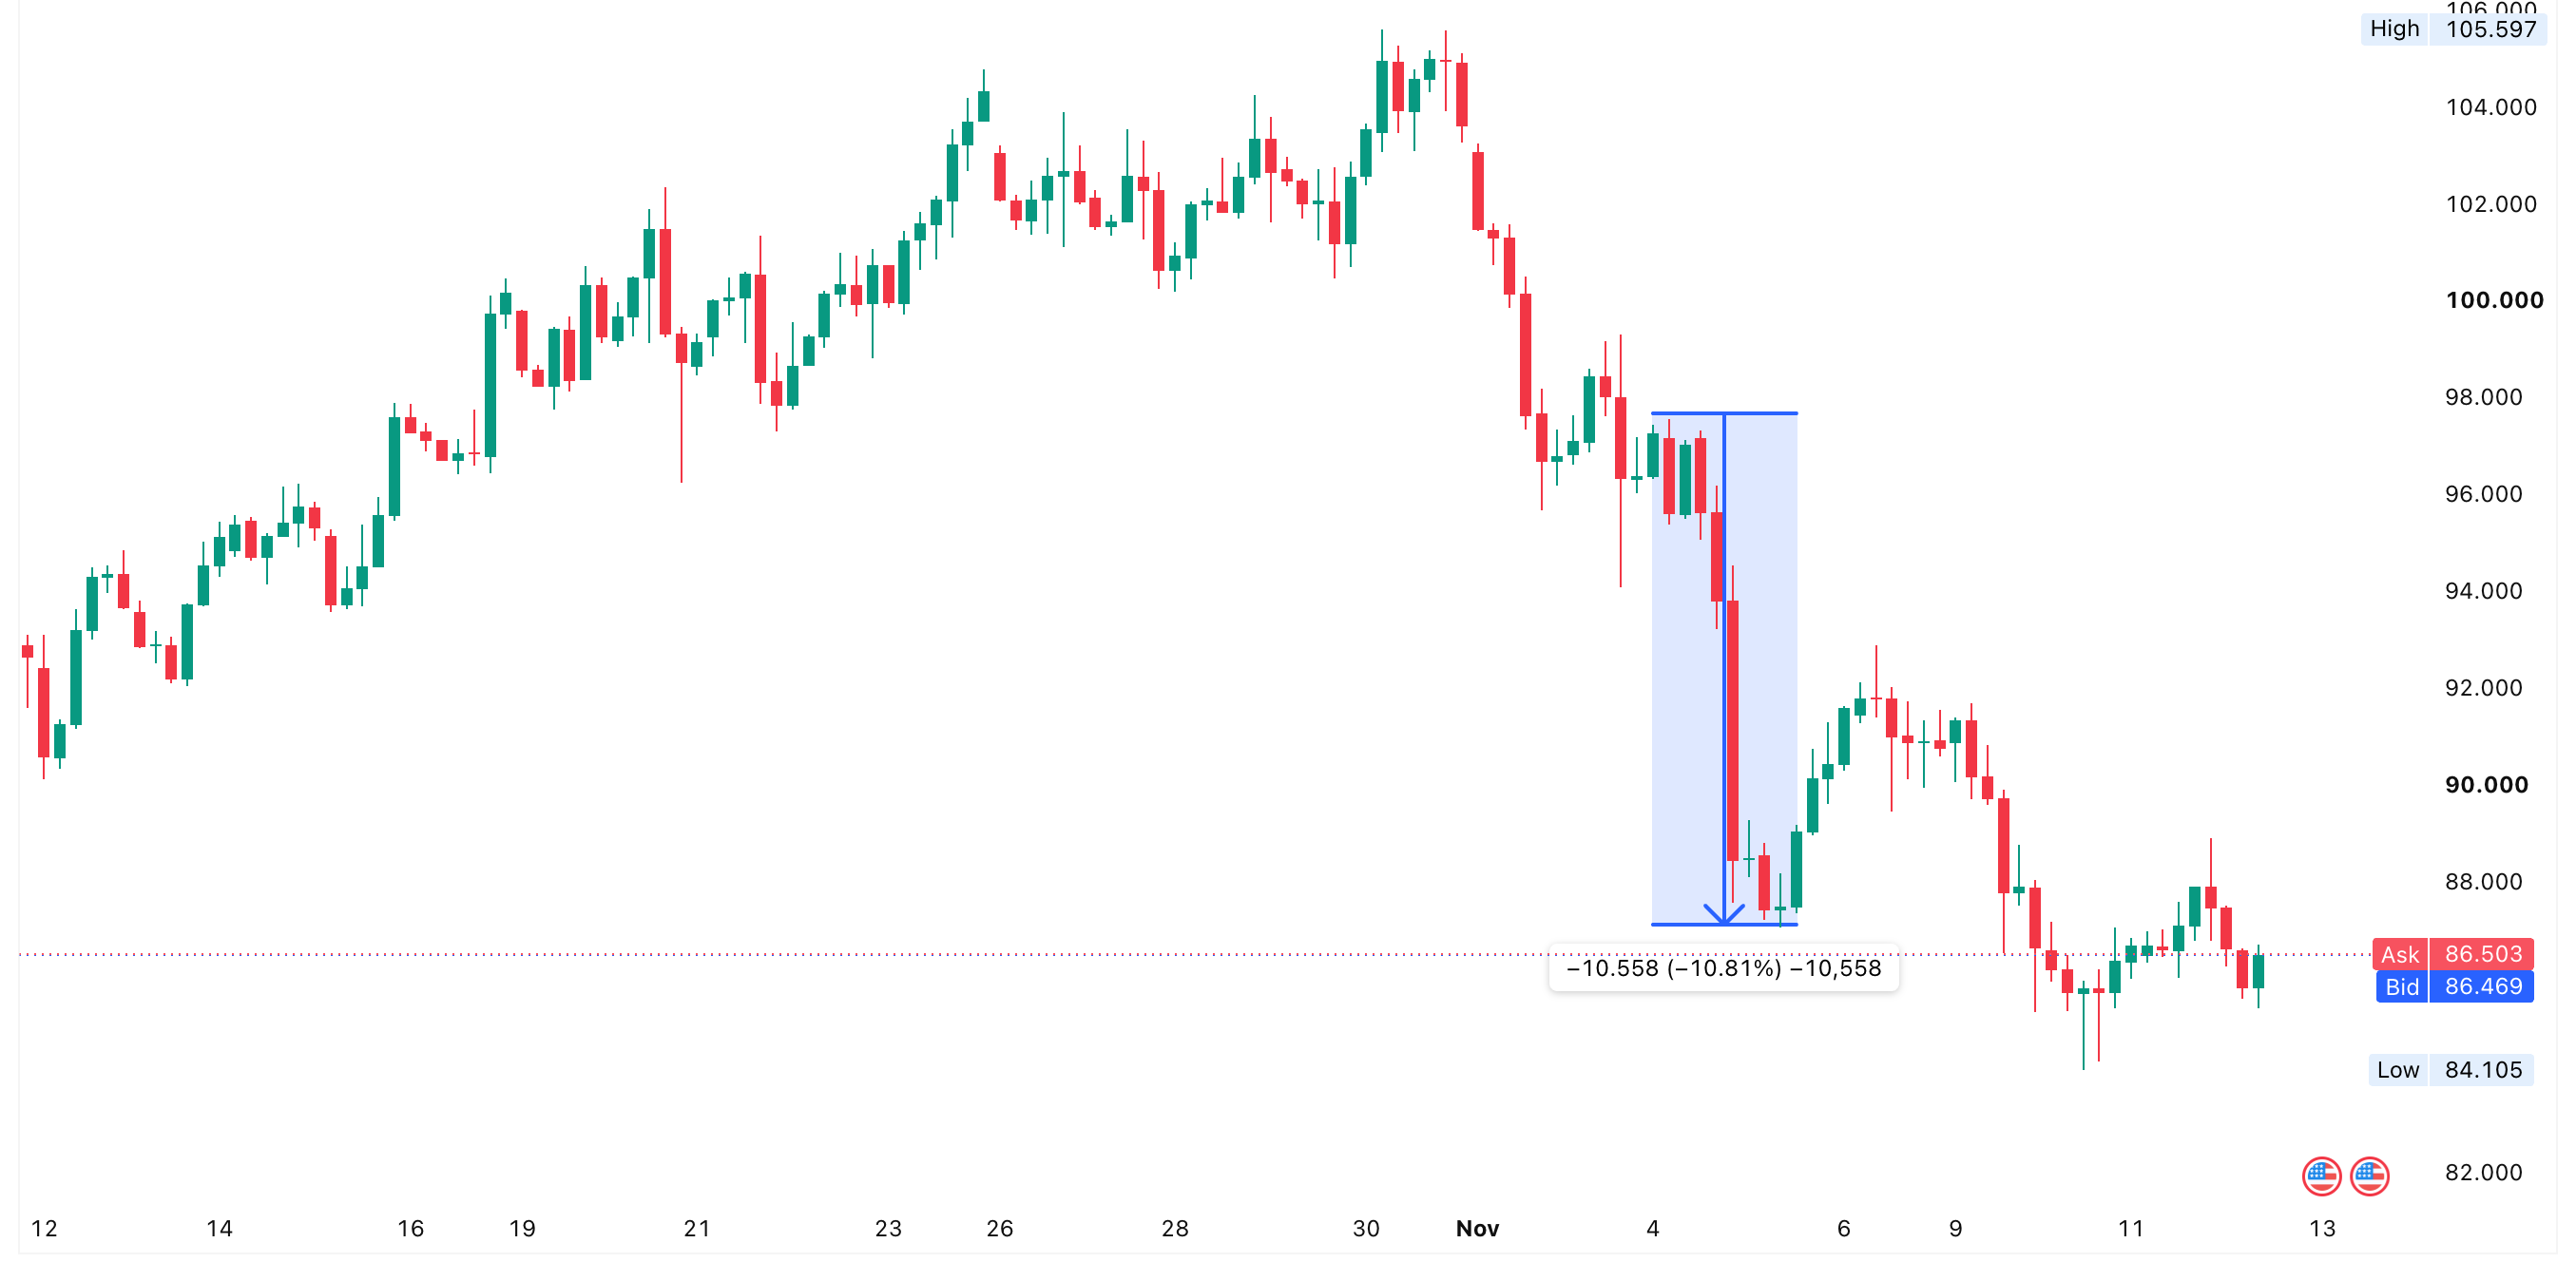
Une baisse durable des tensions dans la région pourrait améliorer la confiance dans les approvisionnements qui transitent par le détroit d’Ormuz (passage maritime clé pour le pétrole), ce qui pourrait alléger les prix du brut et réduire les pressions inflationnistes pour les pays importateurs d’énergie. Le lien entre géopolitique et énergie est particulièrement utile pour comprendre comment des élections américaines peuvent influencer les prix du pétrole, car l’évolution des attentes sur la politique étrangère modifie la perception du risque sur l’offre et le sentiment de marché.
Pour les marchés mondiaux, l’évolution du conflit peut peser sur le Brent, les rendements des Treasuries, le dollar et l’or. Les investisseurs peuvent aussi surveiller l’impact des élections américaines sur le dollar dans le monde, notamment lorsque l’incertitude politique change les anticipations de croissance, les flux de capitaux (mouvements d’argent entre pays) et la politique de la Fed.
L’or pourrait être un autre marché à suivre : les variations des rendements obligataires, les risques géopolitiques et les attentes sur les devises peuvent influencer la demande de valeur refuge (actif recherché en période d’incertitude). Mais la relation n’est pas mécanique, et comprendre pourquoi l’or peut baisser pendant des crises géopolitiques aide à expliquer pourquoi les métaux précieux ne montent pas systématiquement lors de chaque épisode d’instabilité.
Que doivent surveiller les investisseurs après les élections de mi-mandat américaines ?
La victoire démocrate introduit de nouvelles incertitudes économiques, au-delà de la réaction immédiate des actions. Un pouvoir partagé peut limiter les grandes réformes et apporter une certaine visibilité, mais les désaccords sur les droits de douane, les dépenses publiques et la régulation peuvent continuer à influencer le sentiment de marché.
L’attention devrait se déplacer vers les chiffres d’inflation et d’emploi, les résultats d’entreprises, les tendances d’investissement en IA et les négociations à venir sur le financement de l’État. Les développements liés à l’Iran et le plafond de la dette en 2027 resteront aussi des paramètres importants.
Au-delà des actions, les implications de l’élection pour le prix de l’or et le Bitcoin méritent l’attention, car l’incertitude politique, l’appétit pour le risque (envie d’acheter des actifs risqués) et les anticipations de politique monétaire peuvent influencer la demande d’actifs alternatifs.
En définitive, l’impact économique du scrutin ne sera probablement ni uniformément positif ni uniformément négatif. Les différences d’exposition sectorielle, de solidité financière des entreprises et de sensibilité aux décisions publiques pourraient compter davantage pour expliquer les performances des sociétés et des marchés.
Foire aux questions (FAQ)
- Comment la victoire démocrate aux élections de mi-mandat de 2026 peut-elle affecter l’économie américaine ?
La victoire démocrate peut influencer l’économie américaine via des changements de politique budgétaire (impôts et dépenses), de règles commerciales et de priorités de dépenses publiques. Avec le contrôle des deux chambres du Congrès, on peut s’attendre à un contrôle renforcé des choix économiques du président Trump, notamment sur les droits de douane, le financement de la santé et la régulation des technologies. Toutefois, un pouvoir partagé peut limiter l’adoption de grandes lois : l’impact final dépendra donc des négociations entre les deux partis et de la conjoncture (état de l’économie) au moment des décisions.
- Les démocrates vont-ils supprimer les droits de douane de Trump après leur victoire au Congrès ?
Les démocrates peuvent chercher à réduire ou contester certains droits de douane, mais un retour en arrière complet est peu probable, car le président Trump conserve de larges pouvoirs exécutifs sur le commerce. Des baisses ciblées pourraient plutôt émerger via des négociations, portant sur des biens de consommation, des matières ou des partenaires commerciaux spécifiques. De tels ajustements peuvent réduire les coûts des entreprises dépendantes des importations et alléger la pression sur les prix payés par les ménages, mais l’effet dépendra des droits effectivement modifiés.
- Pourquoi les actions américaines ont-elles reculé après avoir d’abord progressé à la suite des élections de mi-mandat ?
Les actions américaines ont d’abord monté car les investisseurs ont apprécié une meilleure visibilité politique et l’idée d’une stabilité des décisions publiques dans un système de pouvoir partagé. Ensuite, l’optimisme s’est dissipé : les préoccupations sur la valorisation de l’IA, d’éventuelles règles plus strictes pour la technologie et les résultats d’entreprises ont déclenché des ventes. Ce retournement montre que la politique n’était qu’un facteur parmi d’autres, en particulier pour le secteur technologique.
- Comment la victoire démocrate pourrait-elle influencer l’inflation et les taux de la Réserve fédérale ?
Des propositions démocrates de baisse de certains droits de douane et de soutien financier accru aux ménages peuvent influencer l’inflation et la consommation, mais leur effet dépendra de leur mise en œuvre et de leur financement. Des droits plus faibles et une énergie moins chère peuvent réduire certaines hausses de prix, tandis que des dépenses publiques supplémentaires peuvent soutenir la demande et rendre la gestion de l’inflation plus difficile. La Fed continuera toutefois de fixer ses taux à partir des données économiques — surtout l’inflation et l’emploi — et non en fonction des seuls résultats électoraux.
- Quels secteurs boursiers américains pourraient bénéficier d’un Congrès contrôlé par les démocrates ?
La santé, la consommation discrétionnaire (biens et services non essentiels) et certaines entreprises liées à l’énergie propre pourraient profiter d’anticipations de politiques plus favorables avec un Congrès démocrate. À l’inverse, les opérateurs d’infrastructures pour l’IA, les fabricants de semi-conducteurs et les secteurs exposés à des changements réglementaires peuvent faire face à davantage d’incertitude. Cela dit, les anticipations politiques ne garantissent pas une meilleure ou une moins bonne performance : les bénéfices, les niveaux de valorisation et la conjoncture restent des moteurs essentiels des rendements boursiers.
- Quels sont les principaux risques économiques après les élections de mi-mandat américaines de 2026 ?
Les principaux risques sont des négociations budgétaires longues sur le financement de l’État, d’éventuels conflits autour du plafond de la dette en 2027, l’incertitude sur la politique commerciale et un durcissement des règles encadrant les infrastructures de l’IA. Les développements impliquant l’Iran peuvent aussi influencer les prix mondiaux de l’énergie et les anticipations d’inflation. Les investisseurs devront donc suivre les discussions budgétaires, la politique de la Fed, les résultats d’entreprises et la géopolitique pour évaluer l’impact du nouvel environnement politique sur les marchés.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



